


Segmentación del mercado global de conectividad inalámbrica por tecnología de conectividad (Wi-Fi, Bluetooth Classic, Bluetooth 4X, Bluetooth 5X, ZigBee, Z-Wave, Thread, NFC, GNSS, EnOcean, tecnologías celulares M2M, UWB, LoRa, SigFox, NB-IoT, LTE CATM1 y otras), tipo (WLAN, WPAN, satélite, LPWAN y M2M celular), uso final (dispositivos portátiles, atención médica, electrónica de consumo, automatización de edificios, automoción y transporte, y otros): tendencias y pronósticos de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de conectividad inalámbrica global
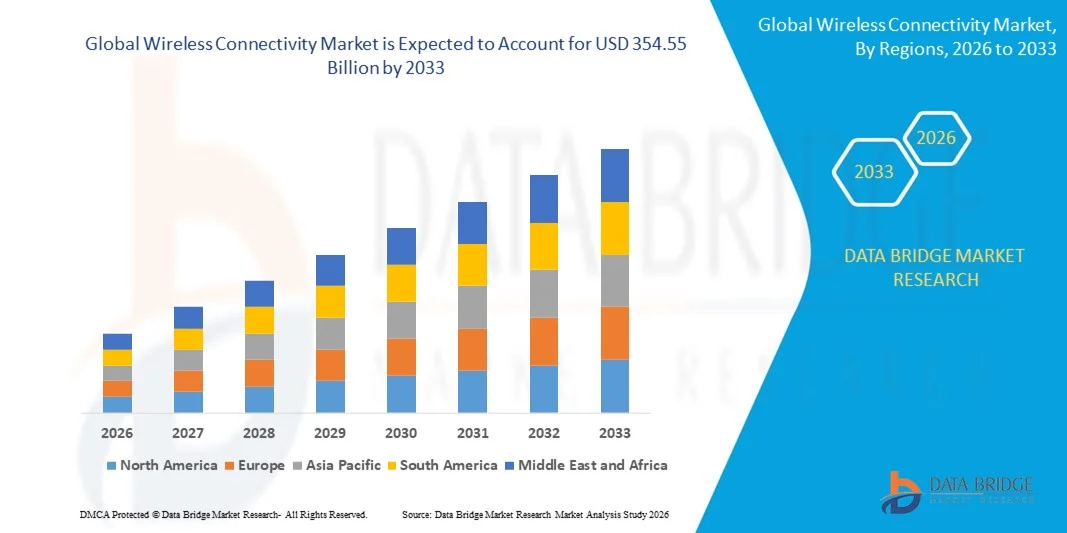
- Según Data Bridge Market Research Analysis, el tamaño global del mercado de conectividad inalámbrica fue valorado enUSD 115.10 billion in 2025y se espera que alcanceUSD 354.55 billion by 2033, aCAGR of 15.10%durante el período previsto
- El aumento de la demanda de redes de sensores inalámbricos en el desarrollo de infraestructura inteligente actúa como uno de los principales factores que impulsan el mercado de conectividad inalámbrica
- El aumento de la demanda de teléfonos inteligentes y otros dispositivos de tecnología inalámbrica como Wi-Fi, Bluetooth y ZigBee, y el aumento de las tendencias como el trabajo desde el hogar y el aprendizaje virtual relacionado con la pandemia COVID-19 en la región impulsan el crecimiento del mercado
Tamaño del mercado
- Valor mundial del mercado (2025):115.100 millones de dólares
- Valor de mercado esperado (2033):USD 354.55 billion
- CAGR prefabricado (2026–2033):15.10%
¿Cuáles son los principales Takeaways of Wireless Connectivity Market
- El aumento de la demanda de redes de área amplia de baja potencia (LPWA) en las aplicaciones de IoT y el aumento de la tasa de penetración de Internet, influencia adicional en el mercado
- Además, la urbanización y digitalización, la adopción de Internet de las Cosas (IoT), y el advenimiento y los rápidos avances en frecuencias de radio afectan positivamente al mercado de conectividad inalámbrica. Además, el desarrollo de la red 5G y el apoyo de los gobiernos de todo el mundo para R Due en Internet de las Cosas ofrecen oportunidades rentables a los jugadores del mercado
- América del Norte dominaba el mercado de conectividad inalámbrica con una cuota de ingresos del 40,8% en 2025, impulsada por el fuerte despliegue de Wi-Fi 6/6E, Bluetooth 5X, infraestructura 5G, y los ecosistemas avanzados de IoT en todo Estados Unidos y Canadá
- Se prevé que Asia-Pacífico registrará el CAGR más rápido del 9,36% entre 2026 y 2033, alimentado por la rápida expansión de la fabricación semiconductora, los despliegues de 5G a gran escala y la fuerte producción de electrónica de consumo en China, Japón, India, Corea del Sur y Asia sudoriental
- El segmento Wi-Fi dominaba el mercado con una cuota estimada del 34,7% en 2025, impulsada por el despliegue generalizado en smartphones, portátiles, televisores inteligentes, portales industriales y sistemas de redes empresariales
Segmentación del Mercado de la Conectividad Inalámbrica
|
Atributos |
Insights del mercado clave de conectividad inalámbrica |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de conectividad inalámbrica
Acelerando la integración de tecnologías inalámbricas de alta velocidad, baja potencia y multiprotocolo
- El mercado de conectividad inalámbrica es testigo de la rápida integración de Wi-Fi 6/6E, Bluetooth Low Energy (BLE), 5G, Zigbee y UWB en conjuntos compactos diseñados para dispositivos IoT, hogares inteligentes, automatización industrial y electrónica de consumo
- Los fabricantes se centran en arquitecturas de baja potencia, inteligencia de bordes y soluciones multiprotocolo System-on-Chip (SoC) que permiten conectividad sin costuras, menor latencia y mayor interoperabilidad del dispositivo
- La creciente demanda de módulos inalámbricos compactos, eficientes en batería y de alta velocidad está impulsando la adopción a través de dispositivos inteligentes, vehículos conectados, dispositivos sanitarios y implementaciones de IoT industriales
- Por ejemplo, empresas como Qualcomm Technologies, Inc., MediaTek Inc., NXP Semiconductors, y Nordic Semiconductor ASA han introducido SoCs inalámbricos multi estándar avanzados que apoyan el procesamiento de bordes habilitados por AI y conectividad segura
- Aumentar el despliegue de infraestructura inteligente, soluciones Industria 4.0 y ecosistemas de consumo conectados está acelerando el cambio hacia plataformas de comunicación inalámbrica de alta velocidad y escalable
- A medida que los ecosistemas digitales se expandan a nivel mundial, las tecnologías de conectividad inalámbrica seguirán siendo esenciales para facilitar el intercambio de datos en tiempo real, la interoperabilidad de dispositivos y las aplicaciones inteligentes de próxima generación
¿Cuáles son los controladores clave del mercado de conectividad inalámbrica
- Aumentar la demanda de dispositivos habilitados para IoT, electrónica de consumo inteligente, equipo de atención de salud conectado y sistemas de telemática EV aumenta significativamente el chipset inalámbrico y la adopción de módulos
- Por ejemplo, en 2025, empresas líderes como Broadcom Inc., Texas Instruments Incorporated y Renesas Electronics Corporation ampliaron sus carteras de conectividad con soluciones de Wi-Fi, BLE y sub-GHz para aplicaciones industriales y automotrices
- El creciente despliegue de redes 5G, proyectos urbanos inteligentes y sistemas industriales conectados a la nube en Estados Unidos, Europa y Asia-Pacífico está impulsando el despliegue de infraestructura inalámbrica a gran escala
- Los avances en la comunicación de baja latencia, la creación de redes de malla, la elaboración de vigas y la eficiencia del espectro han fortalecido el rendimiento, la fiabilidad y la cobertura
- Aumentar la adopción de dispositivos de borde impulsados por AI, protocolos de transferencia de datos de alta velocidad y tecnologías de autenticación inalámbrica segura está creando demanda de soluciones de conectividad avanzada
- Con el apoyo de inversiones constantes en las iniciativas de semiconductor R Due, infraestructura de telecomunicaciones y transformación digital, se proyecta que el mercado de conectividad inalámbrica experimente un crecimiento sostenido a largo plazo
¿Qué factor está afectando el crecimiento del mercado de conectividad inalámbrica
- Los elevados costos de desarrollo e integración asociados con los chipsets avanzados 5G, Wi-Fi 6/6E y multiprotocolo limitan la adopción entre los fabricantes de dispositivos a pequeña escala
- Por ejemplo, durante 2024–2025, las fluctuaciones de las cadenas de suministro de semiconductores y los precios de los componentes RF impactaron los plazos de producción y los costos generales de los dispositivos para varios proveedores mundiales
- Aumentar la complejidad en la gestión de interferencias, congestión de espectros, amenazas de ciberseguridad y cumplimiento regulatorio plantea retos técnicos y operacionales
- La infraestructura de red limitada en ciertas economías emergentes limita la penetración de la tecnología inalámbrica de alta velocidad
- La competencia entre los estándares de conectividad y la evolución de la tecnología rápida crean ciclos cortos de vida de productos y presión de precios para los fabricantes de chipsets
- Para abordar estas cuestiones, las empresas están invirtiendo en diseños de chips optimizados para costos, marcos de seguridad mejorados, arquitecturas eficientes en la energía y soluciones de interoperabilidad multiplataforma para fortalecer la adopción mundial de tecnologías de conectividad inalámbrica
¿Cómo se aumenta el mercado de conectividad inalámbrica
El mercado se segmenta sobre la base detecnología de conectividad, tipo y uso final.
- Mediante la tecnología de conectividad
Sobre la base de la tecnología de conectividad, el mercado de conectividad inalámbrica se segmenta en Wi-Fi, Bluetooth Classic, Bluetooth 4X, Bluetooth 5X, ZigBee, Z-Wave, Thread, NFC, GNSS, EnOcean, Cellular M2M Technologies, UWB, LoRa, SigFox, NB-IoT, LTE CAT-M1, y otros. El segmento Wi-Fi dominaba el mercado con una cuota estimada del 34,7% en 2025, impulsada por el despliegue generalizado en teléfonos inteligentes, portátiles, televisores inteligentes, portales industriales y sistemas de redes empresariales. Los avances continuos como Wi-Fi 6 y Wi-Fi 6E han mejorado el rendimiento, han reducido la latencia y han mejorado la eficiencia del espectro, haciendo de Wi-Fi la columna vertebral de la comunicación inalámbrica de alta velocidad. La adopción en hogares inteligentes, oficinas e infraestructura pública apoya aún más el liderazgo de los segmentos.
Se proyecta que el segmento Celular M2M Technologies crezca en el CAGR más rápido de 2026 a 2033, alimentado por el creciente despliegue de vehículos conectados, medidores inteligentes, IoT industrial, seguimiento de activos y monitoreo remoto de la salud. La expansión de las redes 5G, NB-IoT y LTE CAT-M1 está acelerando la comunicación a máquina a máquina a máquina a máquina a escala mundial.
- Por tipo
Sobre la base del tipo, el mercado de conectividad inalámbrica se segmenta en WLAN, WPAN, Satellite, LPWAN y Cellular M2M. El segmento WLAN dominaba el mercado con una participación del 38,9% en 2025, principalmente debido a la fuerte dependencia de redes locales de área Wi-Fi en entornos residenciales, comerciales e industriales. Las tecnologías WLAN proporcionan altas tasas de transferencia de datos, baja latencia y una integración perfecta con la infraestructura de TI empresarial. Aumentar la adopción en la nube, los modelos de trabajo híbridos y la penetración inteligente de dispositivos siguen impulsando la demanda WLAN en las economías desarrolladas y emergentes.
Se espera que el segmento de LPWAN crezca en la CAGR más rápida de 2026 a 2033, con el apoyo de la ampliación de los despliegues de IoT que requieren comunicación de baja potencia a largo plazo. Tecnologías como LoRa y SigFox están ganando impulso en la agricultura inteligente, las ciudades inteligentes, la logística y el monitoreo de utilidades, donde la duración de la batería y la cobertura de amplio alcance son críticos.
- Por fin de uso
Sobre la base del uso final, el mercado de conectividad inalámbrica se segmenta en dispositivos Wearable, Healthcare, Consumer Electronics, Building Automation, Automotive & Transportation, y otros. El segmento Consumer Electronics dominaba el mercado con un 41,3% de participación en 2025, impulsado por una alta penetración de teléfonos inteligentes, tabletas, dispositivos hogareños inteligentes, consolas de juego y sistemas de audio inalámbricos. La rápida innovación de productos, la creciente penetración de Internet y la creciente demanda de interoperabilidad de dispositivos sin costura contribuyen significativamente al crecimiento del segmento. La integración de Wi-Fi, Bluetooth 5X y UWB en dispositivos de próxima generación refuerza aún más la adopción de conectividad.
Se proyecta que el segmento Automotriz & Transport crezca en el CAGR más rápido de 2026 a 2033, impulsado por la creciente integración de las plataformas de automóviles conectadas, la comunicación V2X, las telemáticas EV, los sistemas ADAS y la infotenencia en vehículo. El aumento de la digitalización de las arquitecturas del vehículo y el énfasis regulatorio en la conectividad del vehículo están acelerando el despliegue de tecnología inalámbrica en el sector automotriz.
¿Qué región posee la mayor parte del mercado de conectividad inalámbrica
- América del Norte dominaba el mercado de conectividad inalámbrica con una cuota de ingresos del 40,8% en 2025, impulsada por el fuerte despliegue de Wi-Fi 6/6E, Bluetooth 5X, infraestructura 5G, y los ecosistemas avanzados de IoT en todo Estados Unidos y Canadá. La alta adopción de dispositivos conectados, tecnologías inteligentes para el hogar, plataformas industriales de IoT y sistemas de comunicación integrados por la nube sigue alimentando la demanda regional
- Empresas líderes como Qualcomm Technologies, Inc., Broadcom Inc. y Texas Instruments Incorporated están introduciendo continuamente chipsets avanzados multiprotocolo, módulos RF de vanguardia y plataformas de conectividad seguras, fortaleciendo el liderazgo tecnológico
- La fuerte infraestructura de telecomunicaciones, la puesta en marcha temprana de 5G, el alto gasto de R plagaD y la rápida transformación digital en todas las empresas refuerzan aún más la posición dominante del mercado de América del Norte
U.S. Wireless Connectivity Market Insight
Estados Unidos representa al mayor contribuyente de América del Norte, apoyado por una amplia innovación semiconductora, despliegue a gran escala de 5G, e integración generalizada de módulos inalámbricos en los sectores de automoción, salud, electrónica de consumo y automatización industrial. Aumentar el desarrollo de dispositivos de borde habilitados para IA, sistemas de conectividad EV, redes inteligentes de ciudades y plataformas de nube empresarial intensifica la demanda de soluciones inalámbricas de alta velocidad y baja potencia. La presencia de los principales fabricantes de chipsets, sólidos ecosistemas de startup e inversiones continuas en infraestructura de telecomunicaciones de próxima generación impulsan la expansión del mercado.
Canada Wireless Connectivity Market Insight
El Canadá contribuye significativamente al crecimiento regional, impulsado por la ampliación de la adopción de IoT, la modernización de las telecomunicaciones y el aumento del despliegue de proyectos de infraestructura inteligente. Aumentar el uso de módulos inalámbricos en sistemas de monitoreo de la salud, automatización industrial y gestión de energía soporta una demanda constante. Las iniciativas de transformación digital respaldadas por el Gobierno, las sólidas universidades de investigación y la creciente cobertura de 5G aceleran aún más la adopción de conectividad inalámbrica en aplicaciones comerciales y del sector público.
Mercado de conectividad inalámbrica de Asia y el Pacífico
Se prevé que Asia-Pacífico registrará el CAGR más rápido del 9,36% entre 2026 y 2033, alimentado por la rápida expansión de la fabricación semiconductora, los despliegues de 5G a gran escala y la fuerte producción de electrónica de consumo en China, Japón, India, Corea del Sur y Asia sudoriental. La producción masiva de teléfonos inteligentes, dispositivos IoT, electrónica automotriz y sensores industriales aumenta significativamente la demanda de tecnologías inalámbricas rentables y escalables. El aumento de las inversiones en hardware, fabricación inteligente e infraestructura digital acelera aún más el crecimiento del mercado regional.
China Wireless Connectivity Market Insight
China lidera la región de Asia y el Pacífico debido a su base de fabricación de electrónica dominante y la expansión agresiva de la infraestructura 5G. El firme apoyo gubernamental a la autosuficiencia semiconductora, el desarrollo de IoT y las iniciativas inteligentes de la ciudad impulsan la adopción de tecnologías Wi-Fi, celulares M2M y LPWAN. Las capacidades de producción competitivas y la gran demanda interna refuerzan la posición de China en el ecosistema global de conectividad inalámbrica.
Japón Mercado de conectividad inalámbrica
Japón demuestra un crecimiento constante apoyado por redes avanzadas de telecomunicaciones, innovación automotriz y desarrollo robótico. Aumentar la integración de la comunicación inalámbrica en vehículos conectados, fábricas inteligentes y sistemas de salud demanda. Centrarse en la fiabilidad, los estándares de comunicación de alta velocidad y la ingeniería de precisión sostiene la expansión del mercado a largo plazo.
India Wireless Connectivity Market Insight
India está surgiendo como un mercado de alto crecimiento impulsado por la creciente penetración de teléfonos inteligentes, programas digitales respaldados por el gobierno y la creciente implementación de IoT. El crecimiento en infraestructura de telecomunicaciones, conectividad EV y automatización industrial refuerza la demanda de chipsets y módulos inalámbricos. Ampliar los centros de diseño semiconductores y los ecosistemas de arranque apoyan aún más la aceleración del mercado.
South Korea Wireless Connectivity Market Insight
Corea del Sur contribuye significativamente debido a un fuerte liderazgo de 5G, fabricación avanzada de semiconductores y alta adopción de electrónica de consumo inteligente. La rápida innovación en procesadores AI, dispositivos de memoria y plataformas de automoción conectadas aumenta la dependencia de soluciones inalámbricas de alto rendimiento. El avance tecnológico y la producción electrónica orientada a la exportación siguen fortaleciendo el crecimiento regional.
¿Cuáles son las mejores empresas del mercado de conectividad inalámbrica
La industria de conectividad inalámbrica está dirigida principalmente por empresas bien establecidas, incluyendo:
- Intel Corporation (Estados Unidos)
- Texas Instruments Incorporated (U.S.)
- Qualcomm Technologies, Inc. (U.S.)
- Broadcom Inc. (Estados Unidos)
- STMicroelectronics (Suiza)
- NXP Semiconductors (Países Bajos)
- Microchip Technology Inc. (U.S.)
- MediaTek Inc. (Taiwan)
- Cypress Semiconductor Corporation (Estados Unidos)
- Renesas Electronics Corporation (Japón)
- EnOcean GmbH (Alemania)
- NEXCOM International Co., Ltd. (Taiwan)
- Skyworks Solutions, Inc. (U.S.)
- Murata Manufacturing Co., Ltd. (Japón)
- Marvell Technology, Inc. (U.S.)
- Nordic Semiconductor ASA (Noruega)
- ESPRESSIF SYSTEMS (SHANGHAI) CO., LTD. (China)
- CEVA, Inc. (U.S.)
- Quantenna Communications, Inc. (U.S.)
- PERASO TECHNOLOGIES INC. (Canadá)
- Panasonic Corporation (Japón)
¿Cuáles son los desarrollos recientes en el mercado global de conectividad inalámbrica
- En mayo de 2024, AST SpaceMobile anunció planes para desplegar cinco satélites comerciales en órbita terrestre baja para permitir una red de banda ancha basada en el espacio que se conecte directamente a los teléfonos móviles a través de la red de AT plagaT, fortaleciendo la conectividad global directa a los dispositivos y ampliando la cobertura en regiones remotas y infraservidas, acelerando así la evolución de la comunicación inalámbrica por satélite en todo el mundo
- En mayo de 2024, Lightstorm ingresó en una colaboración estratégica con Console Connect para ofrecer conectividad de red mejorada y acceso a nubes sin costuras en más de 180 centros de datos a nivel mundial, mejorando la infraestructura digital de nivel empresarial y permitiendo soluciones de conectividad escalables a demanda para empresas de todo el mundo
- En mayo de 2024, Elisa reveló su plan de introducir nuevas suscripciones de banda ancha de red independiente 5G para empresas y consumidores, desbloqueando capacidades avanzadas de 5G como la latencia ultra-bajo y el corte de red, creando así mayores oportunidades comerciales y acelerando la adopción inalámbrica de próxima generación
- En mayo de 2024, Blues, en asociación con Arduino, lanzó el módulo de expansión “Blues Wireless for Arduino Opta” en Automate en Chicago, mejorando las capacidades de conectividad para el Arduino Opta microPLC y permitiendo una integración industrial más eficiente de IoT, fortaleciendo así soluciones de automatización inalámbricas en entornos de fabricación inteligente
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











