


Segmentación del mercado de software para agricultura digital en Oriente Medio y África, por componente (software y servicios), tecnología (teledetección, tecnología de guiado, tecnología de tasa variable, aprendizaje automático, conectividad inalámbrica y otros), aplicación (análisis de drones, agricultura de precisión, robots agrícolas, monitorización de ganado, gestión de invernaderos, gestión de la cadena de suministro, gestión financiera y otros): tendencias y previsiones del sector hasta 2033.
¿Cuál es el tamaño y tasa de crecimiento del mercado del software de agricultura digital en Oriente Medio y África
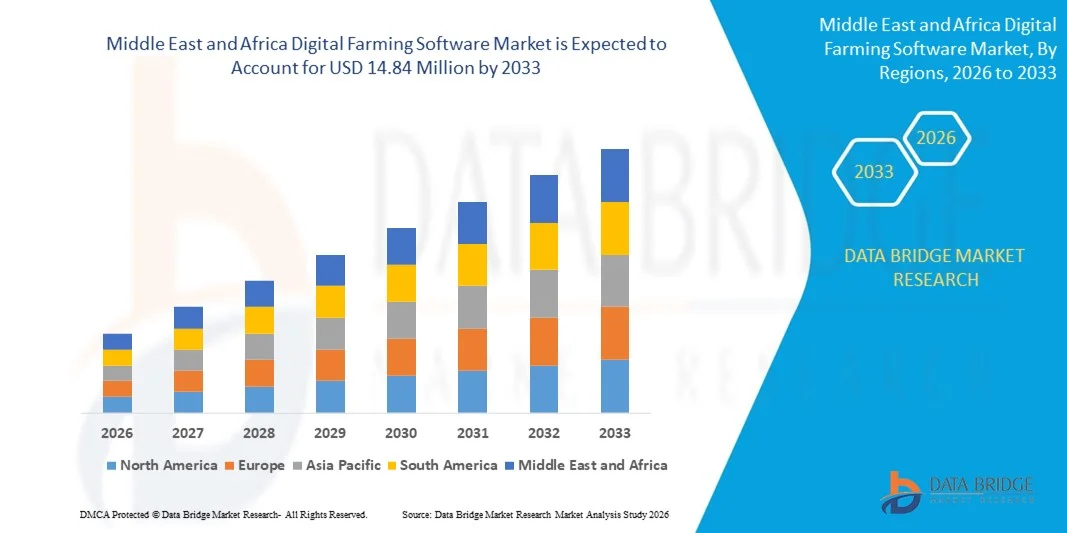
- Según el análisis de investigación del mercado de datos del Oriente Medio y África, el tamaño del mercado de software agrícola digital se valoró enUSD 9,89 millones en 2025y se espera que alcanceUSD 14,84 millones en 2033, aCAGR of 5.20%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente adopción de prácticas agrícolas de precisión y de agricultura inteligente, impulsada por la necesidad de aumentar la productividad agrícola, optimizar el uso de los recursos y abordar los problemas de seguridad alimentaria mediante soluciones basadas en datos
- Además, el aumento de la integración de tecnologías avanzadas como IoT, AI, machine learning y las imágenes de satélite en las operaciones agrícolas está permitiendo el monitoreo en tiempo real, la analítica predictiva y la automatización, acelerando el cambio hacia la agricultura digital
Tamaño del mercado y pronóstico:
- Valor de mercado (2025):USD 9,89 millones
- Valor de mercado esperado (2033):USD 14,84 millones
- CAGR prefabricado (2026–2033):5.20%
¿Cuáles son los principales Takeaways of Digital Farming Software Market
- El software agrícola digital comprende herramientas y plataformas que recopilan, analizan y visualizan datos agrícolas para apoyar la toma de decisiones en la gestión de cultivos, monitoreo del suelo, riego y planificación de recursos. Estas soluciones aumentan la eficiencia, la sostenibilidad y la rentabilidad en diversas actividades agrícolas
- La demanda de software para la agricultura digital se alimenta principalmente por una creciente presión para mejorar el rendimiento de los cultivos, el aumento de las preocupaciones sobre los efectos del cambio climático y el aumento del apoyo gubernamental a las iniciativas de agricultura inteligente, especialmente en los mercados emergentes
- Arabia Saudita dominaba el mercado de programas de agricultura digital de Oriente Medio y África, con la mayor proporción de ingresos del 32,21% en 2024, impulsado por la rápida adopción de soluciones agrícolas inteligentes, el aumento de las preocupaciones en materia de seguridad alimentaria y las fuertes iniciativas de agricultura digital dirigidas por el gobierno
- El mercado de software de agricultura digital de los EE.UU. es testigo de una tasa de crecimiento más rápida del 9,34%, impulsada por el creciente enfoque en la seguridad alimentaria, la agricultura vertical y la agricultura tecnológica
- El segmento de software dominó al mercado con una cuota de mercado del 58,5% en 2024, debido al creciente despliegue de plataformas impulsadas por datos que proporcionan información práctica para la planificación de cultivos, estimación de rendimiento y asignación de recursos. Estas soluciones apoyan a los agricultores en la toma de decisiones mediante análisis predictivos y análisis de tendencias históricas, mejorando así la productividad y la rentabilidad. La adopción de un software integral de gestión agrícola se está acelerando debido a su capacidad de centralizar datos de múltiples fuentes, simplificar las operaciones y cumplir con los requisitos reglamentarios
Informe Scope and Digital Farming Software Market Segmentation
|
Atributos |
Digital Farming Software Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Oriente Medio y África
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de software de agricultura digital
Ampliación de la adopción de soluciones de agricultura de precisión
- El mercado de software agrícola digital se está expandiendo rápidamente a medida que más productores adoptan herramientas agrícolas de precisión para mejorar la productividad agrícola, la eficiencia de los recursos y la adopción de decisiones basadas en datos. Los agricultores y las empresas agrícolas están aprovechando el software para gestionar ciclos de cultivo, riego, control de plagas y despliegue de equipos, impulsando la modernización general del sector
- Por ejemplo, los principales jugadores de mercado como Trimble y John Deere han desarrollado plataformas avanzadas de agricultura digital que integran redes de sensores, equipos guiados por GPS y análisis en tiempo real, permitiendo a los usuarios optimizar los insumos y rendimientos en operaciones grandes y a pequeña escala
- Las principales innovaciones incluyen soluciones basadas en la nube, aplicaciones móviles sin problemas y la integración de la IA y el aprendizaje automático para la automatización de las explotaciones agrícolas, lo que da lugar a mejores ahorros en función de los costos, el uso selectivo de los recursos y mejores resultados para diversos cultivos y ganado
- El aumento de dispositivos conectados a IoT y análisis de datos grandes está acelerando aún más el desarrollo de sistemas integrales de gestión agrícola, permitiendo a los productores monitorear la salud de cultivos y suelos, pronóstico del tiempo y automatizar tareas críticas a distancia
- Los gobiernos están apoyando activamente la adopción agrícola inteligente mediante subvenciones, inversiones en infraestructura digital y asociaciones con proveedores de tecnología para aumentar la seguridad alimentaria y la sostenibilidad, especialmente en el Oriente Medio y África y otras regiones de alto crecimiento
- La creciente necesidad de abordar el cambio climático y adaptarse a patrones climáticos impredecibles está impulsando la demanda de tecnología de precisión que minimiza los desechos y el impacto ambiental, haciendo del software agrícola digital un generador básico de resiliencia y mitigación de riesgos en el valor agrícola chai
¿Cuáles son los controladores clave del mercado de software de agricultura digital
- Aumentar la demanda mundial de alimentos, preocupaciones sobre el impacto ambiental y cambiar las preferencias de los consumidores para productos rastreables y sostenibles están impulsando la adopción de software agrícola digital que optimiza el uso de recursos y reduce los insumos químicos y de agua
- Por ejemplo, empresas líderes como Climate FieldView y Granular (una compañía Corteva Agriscience) se asocian con granjas progresivas para implementar soluciones digitales para el monitoreo en tiempo real de la salud del suelo, riego selectivo y fertilización de valores variables, apoyando directamente los objetivos de sostenibilidad e iniciativas de cumplimiento
- Estas plataformas permiten la transparencia y la rendición de cuentas impulsadas por datos, ayudando a los agricultores a cumplir con los requisitos reglamentarios y a acceder a nuevos mercados, como los productos orgánicos y ecocertificados
- La integración de las métricas de sostenibilidad, la contabilidad del carbono y los informes avanzados dentro de las herramientas agrícolas digitales permite a las empresas medir y reducir su huella ecológica manteniendo la rentabilidad y el rendimiento
- Los programas gubernamentales y las coaliciones de la industria están mandando o incentivando prácticas sostenibles, haciendo del software agrícola digital una herramienta esencial para el cumplimiento, la reducción del riesgo y la competitividad del mercado
¿Qué factor está desafiando el crecimiento del mercado de software de agricultura digital
- Los altos costos iniciales asociados con el despliegue de soluciones integrales de agricultura digital —incluidos hardware (sensores, drones), licencias de software y capacitación laboral— representan una barrera significativa, especialmente para los pequeños y medianos productores
- Por ejemplo, algunos productores dudan en adoptar plataformas avanzadas de empresas como Trimble o John Deere debido a costos relacionados con la integración de equipos, la personalización de software y la gestión de actualizaciones tecnológicas
- El acceso limitado al capital y las incertidumbres en relación con los rendimientos a corto plazo de la inversión pueden retrasar los proyectos de transformación digital, en particular en regiones con ingresos medios más bajos o tenencias de tierras fragmentadas
- Cuestiones de interoperabilidad con sistemas heredados y la necesidad de apoyo técnico y actualizaciones permanentes añaden al costo total de la propiedad, haciendo más difícil la adopción para las operaciones menos financiadas
- A pesar del aumento de la eficiencia y la sostenibilidad a largo plazo, el crecimiento del mercado puede ser templado en ciertos segmentos hasta que se desarrollen soluciones más asequibles o escalables y se amplíen opciones de financiación accesibles.
¿Cómo se aumenta el mercado del software de agricultura digital
El mercado se segmenta sobre la base decomponente, tecnología y aplicación.
- Por componente
Sobre la base del componente, el mercado de software agrícola digital se segmenta en software y servicios. El segmento de software dominó la mayor cuota de ingresos del mercado del 58,5% en 2024, atribuida al creciente despliegue de plataformas impulsadas por datos que proporcionan información práctica para la planificación de cultivos, estimación de rendimiento y asignación de recursos. Estas soluciones apoyan a los agricultores en la toma de decisiones mediante análisis predictivos y análisis de tendencias históricas, mejorando así la productividad y la rentabilidad. La adopción de un software integral de gestión agrícola se está acelerando debido a su capacidad de centralizar datos de múltiples fuentes, simplificar las operaciones y cumplir con los requisitos reglamentarios.
Se espera que el segmento de servicios sea testigo de la tasa de crecimiento más rápida de 2025 a 2032, alimentada por el aumento de la demanda de asesoramiento, integración y apoyo al mantenimiento. A medida que las granjas abarcan la transformación digital, la necesidad de servicios adaptados para optimizar el despliegue de software y asegurar la conectividad sin costuras entre los dispositivos se está volviendo crítica. Además, los servicios de asesoramiento agronómico y el apoyo en tiempo real para la solución de problemas y la calibración están ganando tracción, en particular entre las granjas pequeñas y medianas con conocimientos especializados internos limitados.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en teleobservación, tecnología de orientación, tecnología de velocidad variable, aprendizaje automático, conectividad inalámbrica y otros. El segmento de teleobservación mantuvo la mayor cuota de ingresos en 2024, impulsada por su papel crítico en la vigilancia de la salud de los cultivos, la detección de anomalías y la gestión de insumos basados en imágenes de satélite o UAV. La capacidad de evaluar vastas zonas agrícolas con alta precisión hace que la teleobservación sea inestimable para las granjas a gran escala con el fin de realizar operaciones eficientes en función de los recursos. Permite la detección temprana de plagas, deficiencias de nutrientes y estrés hídrico, apoyando intervenciones oportunas.
Se proyecta que el aprendizaje automático registre la CAGR más rápida de 2025 a 2032, ya que la industria se desplaza hacia la analítica predictiva y prescriptiva. Los algoritmos de aprendizaje automático aumentan las previsiones de rendimiento, automatizan el reconocimiento de imagen para las enfermedades de las plantas y optimizan los horarios de riego basados en datos de sensores en tiempo real. Su capacidad de aprendizaje adaptativa mejora continuamente la precisión del sistema, permitiendo recomendaciones hiperpersonalizadas. A medida que aumentan los volúmenes de datos, el aprendizaje automático está surgiendo como la piedra angular de los ecosistemas agrícolas autónomos e inteligentes.
- By Application
Sobre la base de la aplicación, el mercado se centra en la analítica de drones, la agricultura de precisión, los robots agrícolas, la vigilancia ganadera, la gestión de invernaderos, la gestión de la cadena de suministro, la gestión financiera y otros. El segmento de agricultura de precisión encabezó la cuota de mercado en 2024, debido a su uso generalizado en la optimización de la gestión a nivel de campo mediante la aplicación de entrada variable, la orientación basada en GPS y la maquinaria automatizada. Los productores recurren cada vez más a programas de agricultura de precisión para mejorar el rendimiento reduciendo los costos, apoyados por análisis geoespaciales detallados y mapas históricos de rendimiento. Este segmento sigue dominando debido a su amplia aplicabilidad en los cultivos de hilera, los cultivos permanentes y la horticultura.
Se prevé que la analítica seca sea testigo del crecimiento más rápido de 2025 a 2032, impulsado por el creciente despliegue de los VA para la vigilancia aérea, la cartografía y la vigilancia en tiempo real. Las imágenes cubiertas por el dron proporcionan información de alta resolución sobre la salud de las plantas, la actividad de las plagas y la cobertura de riego, permitiendo decisiones rápidas e informadas de datos. Junto con el análisis impulsado por AI, las plataformas de análisis de drones están transformando evaluaciones de campo desde inspecciones manuales hasta herramientas de inteligencia automatizadas y escalables, mejorando significativamente la agilidad operacional y la eficiencia.
¿Qué región posee la mayor parte del mercado de software de agricultura digital
- Arabia Saudita dominaba el mercado de programas de agricultura digital de Oriente Medio y África, con la mayor proporción de ingresos del 32,21% en 2024, impulsado por la rápida adopción de soluciones agrícolas inteligentes, el aumento de las preocupaciones en materia de seguridad alimentaria y las fuertes iniciativas de agricultura digital dirigidas por el gobierno
- Aumentar el despliegue de herramientas de agricultura de precisión, tecnologías de teleobservación y plataformas de gestión agrícola en grandes fincas comerciales y proyectos de agricultura de medio ambiente controlado está apoyando el crecimiento del mercado
- Las fuertes inversiones públicas y privadas, la expansión de los ecosistemas agrotecnológicos y la integración de las plataformas AI, IoT y basadas en la nube posicionan a Arabia Saudita como el mercado más impulsado por la innovación para el software de agricultura digital en la región del MEA
U.A.E. Digital Farming Software Market Insight
El mercado de software de agricultura digital de los EE.UU. es testigo de una tasa de crecimiento más rápida del 9,34%, impulsada por el creciente enfoque en la seguridad alimentaria, la agricultura vertical y la agricultura tecnológica. La adopción de plataformas de gestión agrícola, análisis de drones y sistemas de vigilancia basados en IoT está mejorando la optimización del rendimiento y la eficiencia de los recursos. Programas de innovación respaldados por el Gobierno, pilotos de agricultura inteligente y colaboraciones entre empresas agrotecnológicas e instituciones de investigación están posicionando a los EE.UU. como un mercado de alto crecimiento dentro del panorama del Software de Agricultura Digital MEA.
South Africa Digital Farming Software Market Insight
El mercado de software de agricultura digital de Sudáfrica se está expandiendo constantemente, apoyado por grandes explotaciones comerciales, creciente mecanización y creciente demanda de soluciones agrícolas basadas en datos. El aumento del uso de sistemas de agricultura de precisión, monitoreo de ganado y software de gestión agrícola basado en la nube está impulsando la adopción del mercado. Las iniciativas gubernamentales de apoyo, la mejora de la infraestructura digital y la colaboración entre los agronegocios y los proveedores de tecnología están fortaleciendo el papel de Sudáfrica como adopción clave en el mercado de software de agricultura digital MEA.
¿Cuáles son las mejores empresas en el mercado de software de agricultura digital
La industria del software agrícola digital está dirigida principalmente por empresas bien establecidas, incluyendo:
- Bayer AG (Alemania)
- CropX Inc. (U.S.)
- NETAFIM (subsidiaria de Orbia) (Israel)
- PrecisionHawk, Inc. (U.S.)
- eAgroop, Lda (Portugal)
- EZ Lab srl (Italia)
- Ag Leader Technology (U.S.)
- Accenture (Irlanda)
- Infosys Limited (India)
- FarmFacts GmbH (Alemania)
- Yara (Noruega)
- Luda. Farm AB (Suecia)
- Granular, Inc. (una subsidiaria de Corteva) (Estados Unidos)
- Trimble Inc. (U.S.)
- Farmer's Business Network, Inc.
- DJI (China)
- Pix4D SA (Suiza)
- Agremo (Croacia)
- Farmers Edge Inc. (Canadá)
- BASF (Alemania)
- Raven Industries, Inc. (U.S.)
- AGCO Corporation (U.S.)
- Gamaya (Suiza)
- RAGONFLY IT (Canadá)
- BayWa AG (Alemania)
- Syngenta (Suiza)
- Hexagon Agriculture (a subsidiary of HEXAGON) (U.S.)
- Field Margin Ltd. (U.K.)
- AeroVironment, Inc. (U.S.)
- Deere & Company (U.S.)
¿Cuáles son los desarrollos recientes en Global Center Stack Display Market
- En marzo de 2024, TELUS Agriculture & Consumer Goods, un proveedor de software de agricultura digital con sede en Canadá, adquirió a Proagrica con sede en el Reino Unido para fortalecer su posición de mercado ampliando su experiencia agronómica y mejorando las capacidades de plataforma. Se espera que la adquisición aumente la competitividad de TELUS Agriculture promoviendo la digitalización de los clientes, mejorando la conectividad de datos y proporcionando información más profunda, reforzando así su papel en el mercado mundial de software agrícola digital
- En junio de 2022, la empresa estatal Cropin lanzó Cropin Cloud, la primera nube industrial diseñada para la agricultura, impactando significativamente el mercado estableciendo un nuevo estándar para la inteligencia agrícola impulsada por AI. La plataforma mejora la escalabilidad y eficiencia de la agricultura digital ofreciendo soluciones seguras y ricas en datos para agronegocios y gobiernos, consolidando aún más la posición de Cropin como un innovador clave en el paisaje del software agrícola digital
- En septiembre de 2020, Raven Industries, Inc. introdujo la Autonomía Raven para optimizar las operaciones en el ecosistema para la agricultura de precisión a través de tecnología conectada VSN ayudando al agricultor a aumentar su cartera de productos. La empresa ha mejorado su cartera de negocios a través de este lanzamiento del producto que genera más ingresos
- En enero de 2020, CropX inc. anunció la adquisición de CropMetrics que es un proveedor de herramientas de riego de precisión basado en la nube. Bajo esta adquisición, la empresa combina las ofertas CropX y CropMetrics para proporcionar a los clientes acceso a una combinación de datos en el suelo, análisis de gestión agrícola y herramientas de apoyo a las decisiones. Esto ha ayudado a la empresa a mejorar sus ofertas y su presencia en el mercado
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











