



Mercado de pantallas médicas de Oriente Medio y África, por tecnología (pantalla LCD con retroiluminación LED, pantalla LCD con retroiluminación CCFL, pantalla LCD TFT y pantalla OLED), tamaño del panel (paneles de menos de 22,9", paneles de 23,0" a 32,0", paneles de 27,0 a 41,9 pulgadas y paneles de más de 42 pulgadas), modo de visualización (2D y 3D ), megapíxeles (HASTA 2 MP, 2,1–4 MP, 4,1–8 MP y más de 8 MP), resolución (4K, Ultra Full HD, Full HD y otros), tipo de pantalla (montada en la pared, portátil, modular), tecnología de imágenes (pantalla táctil, vidrio de fuente resistente a rayones, modo a prueba de fallos, opciones de limpieza, Softglow y Spotview y otros), color de la pantalla (color, monocromo), relación de aspecto (16,09, 21,09, 4,03), componente ( hardware y servicios), aplicación (consulta, diagnóstico , Cirugía/intervencionismo, telesalud, enseñanza/práctica, monitoreo fetal, odontología, punto de atención, monitoreo portátil del paciente y otros) Usuario final (hospitales, clínicas , centros de enfermería, laboratorios de diagnóstico, laboratorio de imágenes/radiología, laboratorio, centros de rehabilitación y otros), canal de distribución (licitación directa, ventas minoristas y otros) - Tendencias de la industria y pronóstico hasta 2029.
¿Qué es el Medio Oriente y África Medical Display Market Size and Growth Rate
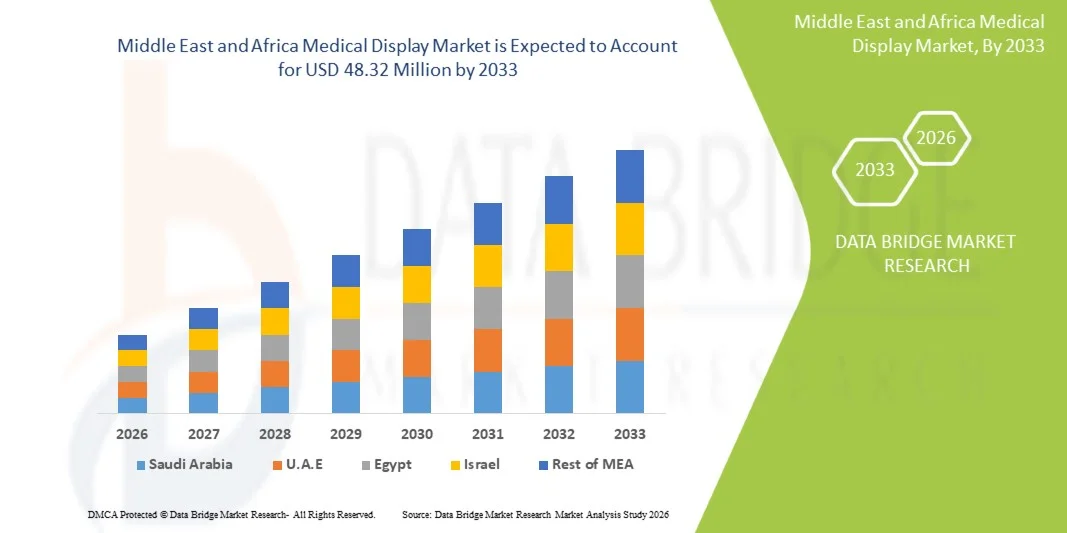
- El tamaño del mercado de exposiciones médicas de Oriente Medio y África fue valorado35,04 millones de dólares en 2025y se espera que alcanceUSD 48,32 millones en 2033, aCAGR of 4.1%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por el aumento de las inversiones en infraestructura sanitaria, el aumento de la adopción de sistemas avanzados de diagnóstico por imágenes, y la creciente transformación digital de hospitales y centros de diagnóstico en toda la región, lo que da lugar a una mayor demanda de exhibiciones médicas de alta resolución
- Además, el creciente enfoque en la detección temprana de enfermedades, la expansión de la telemedicina y la radiología digital, y la necesidad de una imagen precisa y de alta calidad en la toma de decisiones clínicas están acelerando la adopción de soluciones de visualización médica, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado y pronóstico:
- Valor de mercado (2025):35,04 millones de dólares
- Valor de mercado esperado (2033):48,32 millones de dólares
- CAGR prefabricado (2026–2033):4.1%
¿Cuáles son los principales Takeaways de Medio Oriente y África Medical Display Market
- Las pantallas médicas, monitores especializados de alta resolución diseñados para la imagen diagnóstica y la visualización clínica, se están volviendo cada vez más esenciales en los sistemas sanitarios modernos en todo el Oriente Medio y África debido a su capacidad para ofrecer claridad de imagen precisa, apoyar el diagnóstico digital y mejorar la eficiencia del flujo de trabajo en aplicaciones radiológicas y quirúrgicas
- La creciente demanda de exhibiciones médicas está impulsada principalmente por la rápida expansión de la infraestructura sanitaria, el aumento de la adopción de sistemas de imágenes digitales como RM, TC y ultrasonido, y un creciente cambio hacia entornos hospitalarios sin papel y totalmente digitalizados en toda la región
- Arabia Saudita dominaba el mercado de exposiciones médicas de Oriente Medio y África con la mayor proporción de ingresos del 34,6% en 2025, apoyado por fuertes inversiones gubernamentales en salud bajo programas de transformación nacional, modernización rápida de los hospitales y despliegue generalizado de tecnologías avanzadas de diagnóstico por imágenes en las principales ciudades médicas y centros de atención terciaria
- Se espera que los Emiratos Árabes Unidos sean el país de más rápido crecimiento en el mercado de exposiciones médicas de Oriente Medio y África durante el período previsto debido al aumento del turismo médico, la fuerte adopción de sistemas de salud habilitados para la IA y las mejoras continuas de la infraestructura de TI hospitalaria y las capacidades de imagen
- El segmento Diagnóstico dominó el mercado de exposición médica de Oriente Medio y África con una cuota de mercado del 46,8% en 2025, impulsada por un fuerte uso en radiología, una alta demanda de precisión en escala de grises, y una mayor dependencia en pantallas de alto rendimiento para una interpretación clínica precisa
Informe Scope y Medio Oriente y África Medical Display Market Segmentation
|
Atributos |
Medio Oriente y África Medical Display Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Oriente Medio y África
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuáles son las tendencias del mercado de exposiciones médicas de Oriente Medio y África
“Rising Integration of AI and Advanced Imaging Visualization Systems”
- Una tendencia significativa y aceleradora en el mercado de exposiciones médicas de Oriente Medio y África es la creciente integración de plataformas de imágenes habilitadas por IA y sistemas avanzados de visualización de diagnóstico con pantallas médicas de alta resolución, mejorando la precisión diagnóstica y la eficiencia del flujo de trabajo en hospitales y centros de imagen
- Por ejemplo, las pantallas diagnósticas Barco y Eizo se utilizan cada vez más con programas de radiología impulsados por IA en los principales hospitales de EAU y Arabia Saudita, lo que permite mejorar la interpretación de imágenes para aplicaciones de TC, IRM y rayos X con mayor claridad y precisión
- La integración de la IA en pantallas médicas permite características tales como potenciación automatizada de imagen, soporte de detección de lesiones y calibración inteligente para una calidad de diagnóstico consistente, ayudando a los radiólogos a reducir el tiempo de interpretación y mejorar la precisión de toma de decisiones clínicas
- La integración perfecta de pantallas médicas con sistemas hospitalarios PACS y plataformas de salud digital permite el acceso centralizado a datos de imagen, permitiendo a los médicos revisar, comparar y analizar los escaneos de pacientes en los departamentos en tiempo real para un diagnóstico más rápido
- Esta tendencia hacia sistemas de visualización más inteligentes, de alta resolución e interoperables está remodelando fundamentalmente los flujos de trabajo de imagen clínica, con empresas como Samsung Healthcare y LG desarrollando monitores de diagnóstico mejorados por IA adaptados para entornos hospitalarios en la región del MEA
- La demanda de exhibiciones médicas avanzadas con imágenes asistidas por AI y compatibilidad de flujo de trabajo integrado está creciendo rápidamente en los sectores público y privado de la salud, ya que los hospitales priorizan cada vez más el diagnóstico de precisión y la transformación digital
- Además, el creciente uso de pantallas de imágenes 3D y 4K/8K en aplicaciones quirúrgicas y radiológicas está mejorando la calidad de la visualización, apoyando procedimientos mínimamente invasivos y mejorando los resultados generales del paciente
Medio Oriente y África Dinámicas del mercado de exhibición médica
Conductor
“La necesidad de crecimiento debido a la creciente demanda de digitalización y diagnóstico del cuidado de la salud”
- La creciente expansión de la infraestructura sanitaria, junto con la rápida digitalización de los sistemas hospitalarios, es un factor importante para la creciente demanda de exhibiciones médicas en todo el Oriente Medio y África
- Por ejemplo, en marzo de 2025, el Ministerio de Salud de Arabia Saudita amplió su programa hospitalario digital mediante el despliegue de sistemas avanzados de imagen integrados con pantallas de diagnóstico de alta resolución para mejorar la radiología y los resultados quirúrgicos
- A medida que los proveedores de atención médica adoptan cada vez más tecnologías de imagen digital como CT, MRI y ultrasonido, las pantallas médicas juegan un papel crítico para garantizar una visualización precisa y mejorar la confianza diagnóstica para los médicos
- Además, el creciente énfasis en la detección temprana de enfermedades y la atención preventiva es alentar a los hospitales a mejorar desde monitores convencionales hasta pantallas médicas para mejorar la precisión de imagen y la consistencia
- La creciente adopción de plataformas de telemedicina, teleradiología y imagen basadas en la nube favorece aún más la demanda de exhibiciones médicas, lo que permite el diagnóstico remoto y la colaboración entre especialistas de distintas regiones
- La transición hacia ecosistemas sanitarios totalmente digitalizados y el aumento de las inversiones en hospitales inteligentes son factores clave que aceleran la adopción de soluciones avanzadas de visualización médica tanto en mercados sanitarios urbanos como emergentes
- Además, las iniciativas de modernización de la salud dirigidas por el Gobierno y las asociaciones público-privadas están acelerando aún más la instalación de infraestructura avanzada de diagnóstico por imágenes en los principales países del MEA
- Además, la creciente prevalencia de enfermedades crónicas como el cáncer y los trastornos cardiovasculares está aumentando los volúmenes de diagnóstico por imágenes, lo que aumenta la demanda de exhibiciones médicas de alto rendimiento
Restraint/Challenge
“High Equipment Costs and Limited Healthcare Infrastructure in Emerging Regions”
- Las preocupaciones relativas al elevado costo inicial de los sistemas avanzados de exhibición médica y la limitada infraestructura sanitaria en algunas partes de África plantean un desafío importante para una mayor penetración del mercado en toda la región
- Dado que las pantallas de grado médico requieren un estricto cumplimiento de las normas de diagnóstico y las tecnologías avanzadas de calibración, sus costos de adquisición y mantenimiento siguen siendo relativamente altos en comparación con los sistemas convencionales de visualización utilizados en entornos generales de salud
- Por ejemplo, hospitales más pequeños y centros de diagnóstico en regiones africanas de bajos ingresos a menudo dependen de monitores de imagen básicos debido a limitaciones presupuestarias, limitando la adopción de soluciones de pantalla de diagnóstico de alta gama
- Hacer frente a estas barreras relacionadas con los costos mediante ofertas de productos asequibles, programas gubernamentales de financiación de la salud y asociaciones estratégicas es crucial para ampliar el acceso a los mercados y la adopción
- Además, la disponibilidad limitada de profesionales de radiología capacitados y conocimientos técnicos en determinadas regiones restringe aún más la utilización efectiva de tecnologías avanzadas de visualización médica
- Superar estos desafíos mediante el desarrollo de infraestructuras, estrategias de optimización de costos y programas de capacitación mejorados será vital para mantener el crecimiento del mercado a largo plazo en la industria de la exhibición médica de Oriente Medio y África
- Además, el suministro incoherente de electricidad y la infraestructura digital subdesarrollada en ciertas zonas rurales dificultan el despliegue y funcionamiento fiables de sistemas avanzados de visualización de imágenes médicas
- Además, los ciclos lentos de adquisición en los sistemas de salud pública pueden retrasar la adopción de nuevas tecnologías de visualización médica, lo que influye en la velocidad general de expansión del mercado
Medio Oriente y África Medical Display Market Scope
El mercado se segmenta sobre la base de la tecnología, tamaño del panel, modo de visualización, megapíxeles, resolución, tipo de visualización, tecnología de imagen, color de visualización, relación de aspecto, componente, aplicación, usuario final y canal de distribución.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en pantalla LCD LED-Backlit, pantalla LCD CCFL-Backlit, pantalla LCD TFT y pantalla OLED. El segmento de pantalla LCD LED-Backlit dominaba el mercado con la mayor cuota de ingresos de 52.4% en 2025, impulsado por su brillo superior, eficiencia energética y larga vida operacional, lo que lo hace altamente adecuado para entornos de diagnóstico continuo en hospitales y centros de radiología. Estas pantallas son ampliamente preferidas en las instalaciones de atención médica de MEA debido a su calidad de imagen consistente y menores requisitos de mantenimiento en comparación con las tecnologías más antiguas. Además, la sustitución continua de los sistemas de CCFL con soluciones basadas en LED está fortaleciendo aún más el dominio del mercado. Su compatibilidad con PACS y sistemas hospitalarios de TI también apoya la adopción generalizada en hospitales públicos y privados. Las crecientes iniciativas de transformación digital en países del Golfo están acelerando aún más el despliegue de la pantalla LED.
Se espera que el segmento OLED Display sea testigo de la tasa de crecimiento más rápida del 19,8% de 2026 a 2033, impulsada por su relación de contraste superior, niveles negros más profundos y la precisión de color mejorada esencial para la imagen avanzada de diagnóstico. La tecnología OLED se utiliza cada vez más en centros de diagnóstico de alta gama y hospitales especializados para aplicaciones de oncología, neurología e imágenes quirúrgicas. Su capacidad para ofrecer una visualización precisa de las diferencias de tejido sutil mejora significativamente la toma de decisiones clínicas. La disminución de los costos de producción y los avances tecnológicos hacen que las pantallas OLED sean más accesibles en la región. El aumento de las inversiones en infraestructuras sanitarias premium en Arabia Saudita y los Emiratos Árabes Unidos están impulsando la adopción.
- Por tamaño del panel
Sobre la base del tamaño del panel, el mercado se segmenta en Paneles Inch de 22.9 ", Paneles Inch de 23.0"-32.0 ", Paneles Inch, 27.0–41.9 Paneles Inch, y encima de 42 Paneles Inch. El segmento de Paneles Inch 23,0"–32,0" dominó el mercado con una cuota de ingresos del 46,1% en 2025, impulsado por su equilibrio óptimo entre el tamaño de la pantalla y la eficiencia diagnóstica, lo que lo convierte en el estándar para estaciones de radioología. Estos paneles son ampliamente utilizados en hospitales y centros de diagnóstico de imagen para la interpretación de CT, MRI y ultrasonido debido a su diseño ergonómico y alta compatibilidad con los flujos de trabajo clínicos. También soportan la imagen multimodal, lo que mejora la productividad de diagnóstico. Su eficacia en función de los costos en comparación con los grupos más grandes apoya aún más su dominio. Las mejoras continuas en los departamentos de imágenes hospitalarias refuerzan la demanda de este segmento.
Se espera que el segmento de Paneles Inch de más de 42 sea testigo de la tasa de crecimiento más rápida del 18.5% entre 2026 y 2033, impulsado por el aumento del uso en suites quirúrgicas avanzadas y centros de mando de diagnóstico centralizados. Las grandes pantallas permiten la comparación de múltiples imágenes, la visualización quirúrgica en tiempo real y una mejor colaboración entre los equipos médicos. Estos sistemas están siendo desplegados cada vez más en hospitales inteligentes y centros de atención terciaria en todo el Oriente Medio. Su capacidad para mejorar la visualización en procedimientos complejos como las cirugías mínimamente invasivas es un factor clave del crecimiento. El aumento de las inversiones sanitarias en los países del Golfo está acelerando aún más la adopción de pantallas de gran formato.
- Ver el modo
Sobre la base del modo de visualización, el mercado se segmenta en 2D y 3D. El segmento 2D dominaba el mercado con la mayor cuota de ingresos del 68,7% en 2025, impulsada por su amplio uso en imágenes de diagnóstico de rutina como rayos X, tomografía computarizada y aplicaciones de ultrasonido. Las pantallas 2D siguen siendo el estándar en la mayoría de las instalaciones sanitarias del MEA debido a su asequibilidad, fiabilidad y compatibilidad con la infraestructura de imagen existente. Están ampliamente desplegados tanto en hospitales públicos como en centros privados de diagnóstico. Sus requisitos de procesamiento más bajos los hacen adecuados para entornos de diagnóstico de alto volumen. La demanda continua de imágenes convencionales garantiza el dominio sostenido de este segmento.
Se espera que el segmento 3D sea testigo de la tasa de crecimiento más rápida del 22,3% de 2026 a 2033, impulsada por la adopción creciente en la planificación quirúrgica, oncología y aplicaciones de imagen ortopédica. La visualización 3D proporciona percepción de profundidad, lo que mejora significativamente la precisión de diagnóstico y la precisión procesal. Los hospitales de los Emiratos Árabes Unidos y Arabia Saudita están integrando cada vez más las imágenes 3D en flujos de trabajo quirúrgicos avanzados. El software de imagen impulsado por AI está mejorando aún más el rendimiento de la pantalla 3D. El aumento de la demanda de cirugías mínimamente invasivas también está acelerando el crecimiento del segmento.
- Por Megapixel
Sobre la base de megapíxeles, el mercado se segmenta hasta 2MP, 2.1-4MP, 4.1-8MP, y por encima de 8MP. El segmento 2.1-4MP dominaba el mercado con una cuota de ingresos del 41,9% en 2025, impulsada por su equilibrio óptimo entre la calidad de resolución y la asequibilidad para la imagen de diagnóstico rutinaria. Estas pantallas son ampliamente utilizadas en los departamentos de radiología para la interpretación general de imágenes en hospitales y centros de diagnóstico. Proporcionan suficiente claridad para la mayoría de las aplicaciones clínicas sin aumentar significativamente los costos del sistema. Su compatibilidad con la infraestructura hospitalaria existente apoya la adopción generalizada. Este segmento sigue siendo la opción preferida para las instalaciones sanitarias de nivel medio de la región.
Se espera que el segmento de arriba de 8MP sea testigo de la tasa de crecimiento más rápida del 24,1% entre 2026 y 2033, impulsada por la creciente demanda de imágenes de alta resolución en procedimientos de diagnóstico complejos. Estas pantallas se utilizan cada vez más en oncología, neurocirugía e imágenes cardiovasculares donde la visualización de los detalles es crítica. Los hospitales avanzados están adoptando pantallas de alta megapíxeles para soportar diagnósticos y medicamentos de precisión asistidos por AI. Su capacidad para mostrar imágenes extremadamente detalladas mejora la confianza en el diagnóstico. Los avances tecnológicos continuos están reduciendo los costos y ampliando la adopción en las instituciones sanitarias de primera calidad.
- Resolución
Sobre la base de la resolución, el mercado se segmenta en 4K, Ultra Full HD, Full HD, y otros. El segmento Full HD dominaba el mercado con una cuota de ingresos del 44,6% en 2025, impulsada por su amplia disponibilidad, eficiencia de costes y rendimiento adecuado para aplicaciones de diagnóstico de imagen estándar. Las pantallas Full HD se utilizan ampliamente en hospitales y laboratorios de diagnóstico en MEA para flujos de trabajo de radiología rutinaria. Ofrecen un equilibrio entre la calidad de imagen y la asequibilidad, haciéndolos adecuados para el despliegue a gran escala. Su compatibilidad con los sistemas de imagen existentes apoya aún más el liderazgo del mercado. La demanda continua de las instalaciones sanitarias de nivel medio sostiene el dominio del segmento.
Se espera que el segmento 4K sea testigo de la tasa de crecimiento más rápida del 23,5% entre 2026 y 2033, impulsada por el aumento de la demanda de imágenes de alta definición en aplicaciones avanzadas de diagnóstico y cirugía. Las pantallas 4K proporcionan una mejor precisión de imagen, lo que permite una mejor visualización de estructuras anatómicas finas. Se están adoptando cada vez más en hospitales inteligentes y centros especializados de imágenes en países del Golfo. La integración con sistemas de diagnóstico basados en AI mejora aún más su valor clínico. El aumento de las inversiones en infraestructuras sanitarias avanzadas está acelerando la adopción de 4K en toda la región.
- Tipo de pantalla
Sobre la base del tipo de visualización, el mercado se segmenta en pared montada, portátil y modular. El segmento Wall Mounted dominaba el mercado con la mayor cuota de ingresos del 49,3% en 2025, impulsado por su amplio uso en salas de radiología, teatros operativos y departamentos de diagnóstico de imágenes donde se requieren sistemas fijos de visualización de alto rendimiento. Estas pantallas son preferidas en los hospitales debido a su estabilidad, eficiencia espacial y capacidad para soportar flujos de trabajo de alta resolución. También garantizan un posicionamiento ergonómico óptimo para los radiólogos, mejorando la precisión diagnóstica y la eficiencia del flujo de trabajo. El aumento del desarrollo de la infraestructura hospitalaria en toda la Arabia Saudita y los Emiratos Árabes Unidos refuerza aún más la adopción de sistemas montados en muros. Su integración con los sistemas PACS y HIS también fortalece su dominio en entornos clínicos.
Se espera que el segmento Portable sea testigo de la tasa de crecimiento más rápida del 21,4% entre 2026 y 2033, impulsada por el aumento de la demanda de movilidad en atención de emergencia, diagnósticos en la cama y hospitales de campo. Las pantallas médicas portátiles permiten el acceso a imágenes en tiempo real en entornos críticos como UCI y ambulancias, mejorando los tiempos de respuesta y toma de decisiones clínicas. El aumento de la adopción de diagnósticos de puntos de atención en regiones remotas y poco conservadas de África está apoyando aún más el crecimiento. Los avances tecnológicos en paneles ligeros y de alta resolución están mejorando la usabilidad y el rendimiento. Además, la ampliación de las iniciativas de telemedicina y atención de la salud móvil está acelerando la demanda de soluciones portátiles.
- Imaging Technology
Sobre la base de la tecnología de imagen, el mercado se segmenta en pantalla táctil, vidrio delantero resistente a los arañazos, modo inseguro, opciones limpiables, visión de punto suave y otros. El segmento Scratch Resistant Front Glass dominaba el mercado con una cuota de ingresos del 37,8% en 2025, impulsada por su importancia en mantener la durabilidad, la higiene y el rendimiento a largo plazo en entornos clínicos. Las pantallas médicas en hospitales y laboratorios de diagnóstico están frecuentemente expuestas al uso y limpieza continuos, haciendo que las superficies resistentes a los arañazos sean esenciales para la fiabilidad operacional. Estas pantallas también garantizan una claridad de imagen consistente durante los períodos de uso prolongados. El aumento de las normas de control de infecciones en las instalaciones sanitarias del MEA aumenta aún más la adopción. Su compatibilidad con entornos estériles permite el uso generalizado en salas de operaciones y departamentos de radiología.
Se espera que el segmento de Softglow & Spotview sea testigo de la tasa de crecimiento más rápida del 23,2% entre 2026 y 2033, impulsado por el aumento de la demanda de técnicas de visualización mejoradas que mejoran la precisión diagnóstica. Estas tecnologías ayudan a los radiólogos a destacar áreas específicas de interés sin comprometer la calidad global de la imagen, mejorando la precisión de detección para anomalías sutiles. Cada vez se utilizan más en oncología y complejos flujos de trabajo de diagnóstico por imágenes. La integración con los sistemas de imagen asistidos por AI aumenta aún más su eficacia. El aumento de la adopción en hospitales avanzados y centros de diagnóstico especializados en toda la región del Golfo está acelerando el crecimiento del segmento.
- Color de pantalla
Sobre la base del color de visualización, el mercado se segmenta en color y monocromo. El segmento Color dominó el mercado con la mayor cuota de ingresos del 61,5% en 2025, impulsada por su amplio uso en imágenes de diagnóstico general, visualización quirúrgica y aplicaciones de imagen multimodal. Las pantallas de color proporcionan una visualización mejorada de estructuras anatómicas, haciéndolos altamente adecuados para la interpretación de TC, RM y ultrasonido. Los hospitales de MEA prefieren cada vez más las pantallas de color debido a su versatilidad y compatibilidad con los sistemas modernos de imagen. Su capacidad de soportar flujos de trabajo avanzados de imagen contribuye significativamente a la eficiencia clínica. Las mejoras continuas en la infraestructura de diagnóstico hospitalario están fortaleciendo aún más el dominio de este segmento.
Se espera que el segmento Monochrome sea testigo de la tasa de crecimiento más rápida del 18,9% de 2026 a 2033, impulsada por su uso crítico en aplicaciones radiológicas que requieren alta precisión en escala gris, como la mamografía y la interpretación de rayos X. Las pantallas de monocromo ofrecen una resolución de contraste superior, permitiendo la detección de variaciones de tejido sutiles esenciales para el diagnóstico precoz. Son ampliamente utilizados en centros de diagnóstico especializados y departamentos de radiología. El aumento de la prevalencia de programas de detección de cáncer en todos los países del MEA aumenta aún más la demanda. Su eficacia en función de los costos en comparación con los sistemas avanzados de color también apoya la adopción en las instalaciones sanitarias de nivel medio.
- Por Aspect Ratio
Sobre la base de la relación de aspecto, el mercado se segmenta en 16:9, 21:9 y 4:3. El segmento 16:9 dominó el mercado con una cuota de ingresos del 54,2% en 2025, impulsada por su compatibilidad con el software de imagen más moderno, sistemas PACS y aplicaciones de diagnóstico. Este formato de pantalla ancha permite una comparación eficiente de imágenes multitarea y lado a lado, que es esencial en los flujos de trabajo de radiología. Los hospitales de MEA prefieren 16:9 exhibiciones debido a su estandarización y facilidad de integración con la infraestructura informática existente. Su versatilidad a través de múltiples modalidades de imagen apoya aún más la adopción generalizada. La modernización continua de las instalaciones sanitarias refuerza el dominio del segmento.
Se espera que el segmento 21:9 sea testigo de la tasa de crecimiento más rápida del 2026 al 2033, impulsada por el aumento de la demanda de pantallas ultra-amplias en entornos avanzados de diagnóstico y cirugía. Estas pantallas permiten visualizar simultáneamente múltiples conjuntos de datos de imágenes, mejorando la eficiencia del flujo de trabajo para radiólogos y cirujanos. Se están adoptando cada vez más en hospitales inteligentes y centros de control de imágenes en países del Golfo. Las capacidades de visualización mejoradas apoyan procedimientos complejos y colaboración multidisciplinaria. El aumento de las inversiones en la transformación digital de la salud está acelerando la adopción de pantallas de relación de aspecto ultra-anual.
- Por componente
Sobre la base de los componentes, el mercado se divide en hardware y servicios. El segmento Hardware dominaba el mercado con la mayor cuota de ingresos del 78,6% en 2025, impulsada por la fuerte demanda de unidades avanzadas de pantalla médica, paneles de alta resolución, sistemas de calibración y monitores integrados de imágenes en hospitales y centros de diagnóstico. Hardware forma el núcleo de sistemas de visualización médica, ya que los hospitales priorizan equipos de visualización de alto rendimiento para aplicaciones de radiología, cirugía y diagnóstico. Aumentar la adquisición de monitores avanzados de pantalla en hospitales inteligentes en toda Arabia Saudita y los Emiratos Árabes Unidos está fortaleciendo aún más el dominio del segmento. Las actualizaciones continuas de los sistemas heredados a las pantallas digitales de alta resolución también alimentan la demanda. La creciente instalación de hardware integrado por imágenes de PACS está apoyando aún más el liderazgo del mercado.
Se espera que el segmento de Servicios sea testigo de la tasa de crecimiento más rápida del 22,7% entre 2026 y 2033, impulsada por el aumento de la demanda de servicios de instalación, calibración, mantenimiento y integración de software. Los hospitales dependen cada vez más de proveedores especializados de servicios para garantizar un rendimiento preciso de la visualización y el cumplimiento de las normas de diagnóstico de imagen. La creciente adopción de sistemas de imagen habilitados por AI también aumenta la necesidad de actualizaciones continuas de software y optimización del sistema. Los contratos de servicios se están convirtiendo en esenciales para mantener el tiempo de trabajo y la exactitud de la imagen en entornos críticos de cuidado. La expansión de la infraestructura de TI sanitaria en todo el MEA está acelerando aún más la demanda de servicios gestionados.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en consulta, diagnóstico, quirúrgico/intervencional, telesalud, enseñanza/práctica, monitoreo fetal, odontología, punto de atención, monitoreo de pacientes-a cargo y otros. El segmento Diagnóstico dominó el mercado con una cuota de ingresos del 46,8% en 2025, impulsada por el amplio uso de pantallas médicas en radiología, patología y flujos de trabajo de interpretación de imágenes. Los hospitales y centros de diagnóstico de MEA dependen en gran medida de las pantallas de alta resolución para análisis de TC, RM y rayos X, asegurando la toma de decisiones clínicas precisas. La carga creciente de enfermedades crónicas como el cáncer y los trastornos cardiovasculares aumenta aún más los volúmenes de diagnóstico por imágenes. La ampliación de la infraestructura hospitalaria y los departamentos de imágenes refuerza el dominio del segmento. La transformación digital continua en los sistemas sanitarios también está apoyando la adopción generalizada.
Se espera que el segmento Surgical/Intervencional sea testigo de la tasa de crecimiento más rápida del 24,9% entre 2026 y 2033, impulsada por la adopción creciente de procedimientos quirúrgicos guiados por imágenes y mínimamente invasivos. Las pantallas médicas se utilizan cada vez más en salas de operaciones para proporcionar visualización en tiempo real durante cirugías complejas. La creciente inversión en suites quirúrgicas avanzadas en los países del Golfo aumenta aún más la demanda. La integración de la imagen asistida por AI y la visualización 3D está mejorando la precisión quirúrgica y los resultados. El enfoque creciente en la seguridad del paciente y la precisión procesal está acelerando la adopción de pantallas quirúrgicas de alto rendimiento.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales, clínicas, centros de enfermería, laboratorios de diagnóstico, laboratorios de imágenes/radiología, laboratorios, centros de rehabilitación y otros. El segmento de Hospitales dominaba el mercado con la mayor cuota de ingresos del 58,9% en 2025, impulsada por altos volúmenes de pacientes, infraestructura avanzada de imágenes y adopción generalizada de sistemas de diagnóstico digital. Los hospitales son los principales usuarios de pantallas médicas para aplicaciones de radiología, cirugía y atención de emergencia en todo el MEA. Aumentar las inversiones en hospitales inteligentes y programas de modernización de la salud en Arabia Saudita y los EAU están fortaleciendo aún más la demanda. Los hospitales también se benefician de sistemas integrados de PACS, que requieren pantallas de alto rendimiento para flujos de trabajo eficientes. La expansión continua de los centros de atención terciaria apoya aún más el dominio del segmento.
Se espera que el segmento de Imaging/Radiology Labs sea testigo de la tasa de crecimiento más rápida del 23,6% entre 2026 y 2033, impulsada por el aumento de la demanda de servicios especializados de diagnóstico por imágenes. Estas instalaciones dependen en gran medida de pantallas de alta resolución para una interpretación precisa de imágenes médicas en múltiples modalidades. El aumento de la subcontratación de servicios de diagnóstico y el crecimiento de centros de imagen independientes están apoyando la expansión de segmentos. El aumento de la prevalencia de enfermedades crónicas que requieren imágenes avanzadas está impulsando aún más la demanda. Las inversiones en redes privadas de diagnóstico en MEA están acelerando la adopción de sistemas avanzados de visualización médica.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en licitación directa, ventas al por menor, y otros. El segmento Direct Tender dominaba el mercado con una cuota de ingresos del 63,4% en 2025, impulsada por la adquisición a gran escala de sistemas de visualización médica por hospitales gubernamentales, instituciones de salud pública y grandes cadenas de hospitales privados. Las adquisiciones directas garantizan el equipo estandarizado, las ventajas de los precios a granel y el cumplimiento de las normas sanitarias. Los programas de modernización de la salud dirigidos por el Gobierno en todos los países del MEA contribuyen significativamente al dominio del segmento. Los contratos de suministro a largo plazo con fabricantes e integradores de sistemas refuerzan aún más este canal. La expansión de proyectos de infraestructura sanitaria nacional también está apoyando el crecimiento continuo.
Se espera que el segmento de ventas minoristas sea testigo de la tasa de crecimiento más rápida del 21,8% entre 2026 y 2033, impulsada por el aumento de la demanda de pequeñas clínicas, centros de diagnóstico y médicos privados. Los canales minoristas ofrecen flexibilidad, adquisición más rápida y mayor accesibilidad para las instalaciones sanitarias de tamaño medio. El crecimiento de los proveedores privados de atención médica y los servicios de diagnóstico ambulatorio está acelerando aún más la demanda. El comercio electrónico y los distribuidores especializados de equipos médicos están ampliando el acceso a sistemas avanzados de visualización. El aumento de la adopción de soluciones de imagen médica eficaces en función de los costos en los mercados emergentes del MEA también está apoyando el crecimiento de los segmentos.
Medio Oriente y África Medical Display Market Regional Analysis
- Arabia Saudita dominaba el mercado de exposiciones médicas de Oriente Medio y África con la mayor proporción de ingresos del 34,6% en 2025, apoyado por fuertes inversiones gubernamentales en salud bajo programas de transformación nacional, modernización rápida de los hospitales y despliegue generalizado de tecnologías avanzadas de diagnóstico por imágenes en las principales ciudades médicas y centros de atención terciaria
- Proveedores de atención de salud en el país valoran la precisión de imagen de alta resolución, la interoperabilidad con sistemas hospitalarios digitales y la integración perfecta de pantallas médicas con PACS y plataformas de diagnóstico basadas en IA, lo que permite tomar decisiones clínicas más rápidas y precisas a través de aplicaciones radiológicas y quirúrgicas
- Esta adopción generalizada está respaldada además por el aumento del gasto sanitario, el aumento del despliegue de modalidades de imagen avanzadas y el fuerte enfoque en la detección temprana de enfermedades y la transformación digital de la salud, estableciendo Arabia Saudita como el principal centro de adopción avanzada de pantalla médica en la región
The South Africa Medical Display Market Insight
Se prevé que el mercado de exhibición médica de Sudáfrica crecerá en un CAGR notable durante el período de previsión, impulsado por el aumento de la demanda de mejores capacidades de diagnóstico por imágenes y el aumento de las inversiones sanitarias en centros médicos urbanos. La creciente carga de enfermedades crónicas como el cáncer y los trastornos cardiovasculares aumenta la necesidad de soluciones radiológicas avanzadas. Además, la ampliación de las instalaciones sanitarias privadas y centros de diagnóstico de imágenes está apoyando la adopción de pantallas de grado médico. La transformación digital gradual del país en la salud, junto con el aumento de la conciencia de las tecnologías avanzadas de imagen, está contribuyendo aún más al crecimiento del mercado.
Saudi Arabia Medical Display Market Insight
Se espera que el mercado de exhibición médica de la Arabia Saudita se amplíe en un CAGR considerable durante el período previsto, alimentado por el desarrollo de infraestructuras sanitarias a gran escala en el marco de iniciativas nacionales de transformación y la adopción creciente de sistemas hospitalarios inteligentes. El país pone un fuerte énfasis en la imagen diagnóstica de alta precisión, lo que conduce al despliegue generalizado de pantallas médicas avanzadas en aplicaciones de radiología, cirugía y telesalud. La integración de soluciones de imagen impulsadas por AI y plataformas de salud basadas en la nube está mejorando aún más la eficiencia diagnóstica. Además, las inversiones continuas en la modernización hospitalaria y centros de atención especializada están fortaleciendo la demanda de tecnologías de visualización médica de alto rendimiento.
Egipto Medical Display Market Insight
El mercado de exhibición médica de Egipto está preparado para crecer en un fuerte CAGR durante el período de previsión, impulsado por la ampliación del acceso a la atención médica, el aumento del enfoque gubernamental en las actualizaciones de los hospitales y la creciente demanda de soluciones avanzadas de diagnóstico de imagen. El país es testigo de la adopción gradual de sistemas de atención digital, especialmente en los principales hospitales urbanos y laboratorios de diagnóstico. La creciente prevalencia de enfermedades crónicas y la creciente necesidad de diagnóstico precoz están impulsando aún más la demanda de exhibiciones médicas. Además, las asociaciones internacionales y los programas de desarrollo sanitario están apoyando la introducción de infraestructuras modernas de imágenes en todo el país.
Nigeria Medical Display Market Insight
El mercado de exposiciones médicas de Nigeria está cobrando impulso debido a la mejora de la infraestructura sanitaria, el aumento de la inversión del sector privado y el aumento de la conciencia de las tecnologías avanzadas de diagnóstico por imágenes. La creciente carga de población y enfermedad del país impulsan la demanda de herramientas de diagnóstico eficientes en hospitales y centros de imagen. La adopción de exhibiciones médicas está aumentando gradualmente en las instalaciones sanitarias urbanas, con el apoyo de la expansión de las redes de diagnóstico privadas. Además, se espera que los esfuerzos de modernización sanitaria y las iniciativas de transformación digital sigan estimulando el crecimiento del mercado en los próximos años.
¿Cuáles son las mejores empresas de Medio Oriente y África Medical Display Market
La industria de Medio Oriente y África Medical Display está dirigida principalmente por empresas bien establecidas, incluyendo:
- Barco NV(Bélgica)
- EIZO Corporation(Japón)
- Siemens Healthineers AG(Alemania)
- Koninklijke Philips N.V.(Países Bajos)
- LG Electronics Inc.(Corea del Sur)
- Sony Group Corporation (Japón)
- NEC Corporation (Japón)
- Advantech Co., Ltd. (Taiwan)
- BenQ Medical Technology Corp. (Taiwan)
- FSN Medical Technologies (U.S.)
- NDS Imágenes quirúrgicas (U.S.)
- Double Black Imaging Inc. (U.S.)
- Totoku Electric Co., Ltd. (Japón)
- Jusha Medical (China)
- Onyx Healthcare Inc. (Taiwan)
- Reshin Medical Display (China)
- Axiomtek Co., Ltd.
- Panasonic Corporation (Japón)
- KARL STORZ SE " Co. KG (Alemania)
- Steris plc (U.K.)
¿Cuáles son los desarrollos recientes en Oriente Medio y África mercado de exhibición médica
- En enero de 2025, Philips presentó sus avanzadas soluciones de imagen y visualización sanitarias en Arab Health 2025 en Dubai, incluyendo sistemas de diagnóstico habilitados por AI integrados con pantallas médicas de alto rendimiento. Las soluciones se centraron en mejorar la precisión de imagen, la eficiencia del flujo de trabajo y la toma de decisiones clínicas en tiempo real en hospitales de todo el Medio Oriente. El escaparate destacó imágenes basadas en la nube, herramientas avanzadas de visualización y sistemas integrados de informática hospital
- En enero de 2025, LG Electronics introdujo su última suite de soluciones de alta resolución de pantalla médica en Arab Health en Dubai, con monitores quirúrgicos de 8MP y 4K diseñados para diagnóstico avanzado e imágenes quirúrgicas. Las pantallas tienen como objetivo mejorar la precisión clínica, reducir la exposición a la radiación y apoyar aplicaciones ortopédicas y radiológicas. El lanzamiento fortalece la presencia de LG en las iniciativas de digitalización sanitaria de Oriente Medio
- En marzo de 2024, EIZO Corporation presentó sus soluciones de visualización quirúrgica CuratOR en Salud Árabe en Dubai, destacando monitores quirúrgicos 4K y sistemas integrados de imágenes OR para flujos avanzados de trabajo hospitalario. La solución se centra en mejorar la visualización quirúrgica en tiempo real y el soporte de endoscopia en salas de operaciones. Refleja la creciente adopción de teatros digitales integrados en hospitales de Oriente Medio
- En enero de 2024, EIZO Corporation exhibió sus sistemas de pantalla de diagnóstico de CuratOR y RadiForce en Arab Health en Dubai, mostrando monitores quirúrgicos 4K y pantallas de radiología de alta precisión para salas de operaciones. Estos sistemas fueron diseñados para mejorar la visualización quirúrgica, la imagen endoscopia y los flujos de trabajo radiológicos en entornos hospitalarios avanzados. La presentación destacó la creciente demanda de sistemas integrados de visualización de OR en las instalaciones sanitarias de MEA
- En enero de 2023, Barco mostró sus avanzados sistemas de diagnóstico y visualización quirúrgica en Arab Health en Dubai, destacando soluciones de imagen de alta precisión para radiología, mamografía, patología y salas de operaciones. La compañía destacó sus tecnologías de visualización de próxima generación diseñadas para mejorar la precisión diagnóstica y la eficiencia clínica en los hospitales de Medio Oriente
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











