



Segmentación del mercado de herramientas eléctricas quirúrgicas en Oriente Medio y África, por producto (pieza de mano, desechables y accesorios), tecnología (herramientas eléctricas, herramientas a batería, herramientas neumáticas, etc.), tipo de dispositivo (herramientas para huesos grandes, herramientas para huesos pequeños, herramientas para huesos medianos, etc.), aplicación (cirugía ortopédica, cirugía otorrinolaringológica, cirugía neurológica, cirugía dental, cirugía cardiotorácica, etc.), usuario final (hospitales, centros de cirugía ambulatoria [ASC], clínicas, etc.), canal de distribución (licitaciones directas y distribución a terceros): tendencias del sector y pronóstico hasta 2033.
¿Qué es Oriente Medio y África Herramientas de energía quirúrgica Tamaño del mercado y tasa de crecimiento
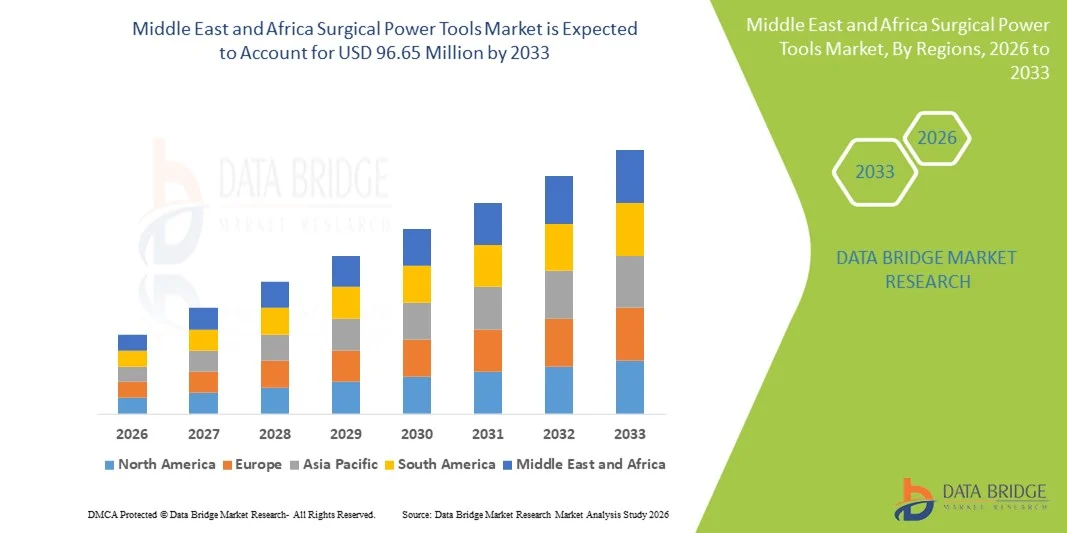
- Según el Análisis de la Investigación del Mercado del Puente de Datos del Oriente Medio y África, el tamaño del mercado de las herramientas eléctricas quirúrgicas fue valorado73,97 millones de dólares en 2025y se espera que alcance96,65 millones de dólares en 2033, aCAGR of 3.40%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida mediante la mejora de la infraestructura sanitaria en las principales economías como Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica, la creciente demanda de intervenciones ortopédicas y otras intervenciones quirúrgicas, y el cambio hacia herramientas avanzadas que mejoran la precisión y la eficiencia de las salas de operaciones
- Además, el aumento del gasto sanitario, la expansión de centros quirúrgicos especializados y el mayor enfoque en los resultados de los pacientes y la eficiencia procesal están impulsando la adopción de sofisticados instrumentos de energía quirúrgica tanto en las instalaciones sanitarias públicas como privadas. Estos factores convergentes están acelerando la captación regional de dispositivos quirúrgicos alimentados, lo que aumenta significativamente el crecimiento de la industria.
Tamaño del mercado
- Medio Oriente y Valor del Mercado de África (2025): 73,97 dólares
- Valor de mercado esperado (2033): USD 96.65 Billion
- Predicción de CAGR (2026–2033): 3.40%
¿Cuáles son los principales Takeaways de Oriente Medio y África Surgical Power Tools Market
- Las herramientas eléctricas quirúrgicas, incluyendo perforaciones, sierras y reameres utilizados en cirugías ortopédicas, dentales y generales, se vuelven cada vez más vitales en modernas salas de operaciones en hospitales y centros quirúrgicos especializados debido a su precisión, eficiencia y capacidad para reducir la fatiga del cirujano durante procedimientos complejos
- La creciente demanda de herramientas de energía quirúrgica se alimenta principalmente por el aumento de los volúmenes de procedimientos quirúrgicos, el aumento del gasto sanitario y la adopción de instrumentos de energía tecnológicamente avanzados que mejoran los resultados de procedimiento y reducen los tiempos de operación
- Arabia Saudita dominaba el mercado de herramientas de energía quirúrgica de Oriente Medio y África con una cuota de ingresos del 22,9% en 2025, respaldada por una infraestructura de salud mejorada, una alta entrada de pacientes para cirugías ortopédicas, e inversiones sustanciales en equipos modernos de sala de operaciones tanto por proveedores públicos como privados de salud
- Se espera que Egipto sea el país de mayor crecimiento en el mercado de herramientas eléctricas quirúrgicas durante el período de previsión debido a la ampliación del acceso a la atención médica, la creciente capacidad hospitalaria y el aumento de la conciencia de las soluciones quirúrgicas modernas
- La cirugía ortopédica dominaba el mercado de herramientas quirúrgicas, con una cuota de mercado del 47,2% en 2025, impulsada por el aumento de la incidencia de trastornos relacionados con los huesos, el aumento del número de procedimientos ortopédicos, y la preferencia por instrumentos alimentados con herramientas manuales para mejorar la precisión, reducir el tiempo de operación y mejores resultados quirúrgicos
Report Scope and Middle East and Africa Surgical Power Tools Market Segmentation
|
Atributos |
Medio Oriente y África Herramientas eléctricas quirúrgicas |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Oriente Medio y África
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en Oriente Medio y África Surgical Power Tools Market
Avances en Herramientas quirúrgicas Robóticas y Smart-Asisted
- Una tendencia significativa y acelerante en el mercado de herramientas quirúrgicas de Oriente Medio y África es la integración de sistemas quirúrgicos asistidos por robots e inteligentes, que mejoran la precisión, reducen los tiempos de operación y mejoran los resultados de los pacientes en ortopédicos ycirugías mínimamente invasivas
- Por ejemplo, el sistema asistido por el brazo robótico MAKO permite a los cirujanos de Arabia Saudita y Sudáfrica realizar reemplazos parciales de rodilla y cadera con mayor precisión, reduciendo complicaciones y tiempo de recuperación
- Las herramientas eléctricas asistidas inteligentemente ahora cuentan con sensores que monitorizan el par, la velocidad y la presión en tiempo real, ayudando a los cirujanos a optimizar el rendimiento y reducir la fatiga. Por ejemplo, los simulacros quirúrgicos del Sistema 8 de Stryker proporcionan retroalimentación en tiempo real para prevenir el exceso de goteo y garantizar la colocación óptima del implante
- La integración con plataformas digitales hospitalarias permite el monitoreo centralizado de herramientas quirúrgicas, seguimiento de instrumentos y programación de mantenimiento, operaciones de racionalización y reducción de tiempo de inactividad
- Esta tendencia hacia el inteligente,sensor-herramientas de potencia quirúrgica asistidas por robots están remodelando protocolos y expectativas quirúrgicas, lo que hace que empresas como Medtronic desarrollen herramientas ortopédicas con ayuda de IA con retroalimentación automatizada y orientación precisa
- La adopción de herramientas quirúrgicas inteligentes y robóticas está creciendo rápidamente en hospitales públicos y privados, ya que los proveedores de atención médica priorizan cada vez más la eficiencia quirúrgica, la seguridad de los pacientes y reducen las complicaciones postoperatorias
- Mejora de la conectividad de las herramientas de energía quirúrgica con los sistemas hospitalarios de TI y la gestión de dispositivos habilitados por IoT está permitiendo el mantenimiento predictivo y el análisis operativo, mejorando aún más la eficiencia y reduciendo costos
Medio Oriente y África Herramientas de potencia quirúrgicas Mercado Dinámica
Conductor
Aumentar los volúmenes de procedimientos quirúrgicos y las inversiones hospitalarias
- Los crecientes volúmenes de cirugías ortopédicas, dentales y generales, combinados con crecientes inversiones en infraestructura sanitaria, son un factor importante para la mayor adopción de herramientas de energía quirúrgica
- Por ejemplo, en marzo de 2025, Zimmer Biomet anunció la ampliación de su distribución de herramientas eléctricas ortopédicas en hospitales saudíes, dirigida tanto a mercados de cirugía de reemplazo conjunto como de traumatología
- Los cirujanos prefieren cada vez más instrumentos alimentados con herramientas manuales debido a una mayor precisión, un menor tiempo de funcionamiento y mejores resultados de los pacientes, especialmente en centros quirúrgicos de alto volumen
- Además, la modernización de las salas de operaciones y el creciente establecimiento de centros quirúrgicos especializados en Sudáfrica y Egipto están impulsando la demanda de herramientas quirúrgicas avanzadas
- La alta entrada de pacientes para procedimientos ortopédicos y el aumento de las inversiones gubernamentales y privadas en infraestructuras quirúrgicas son factores clave que impulsan la adopción en las instalaciones sanitarias públicas y privadas
- La tendencia hacia herramientas de potencia quirúrgica tecnológicamente avanzadas y de alta precisión está respaldada por una mayor conciencia de eficiencia procesal, seguridad del paciente y productividad hospitalaria entre los proveedores de atención médica
- El aumento de las iniciativas gubernamentales y la financiación para mejorar las instalaciones quirúrgicas en países como Arabia Saudita y Emiratos Árabes Unidos están incentivando a los hospitales a adoptar modernas herramientas de energía quirúrgica
- La creciente preferencia por procedimientos mínimamente invasivos, especialmente en cirugías ortopédicas y de columna, está impulsando la demanda de instrumentos especializados y de alta precisión
Restraint/Challenge
High Costs and Limited Skilled Workforce
- El costo relativamente alto de las herramientas quirúrgicas avanzadas, incluidos los dispositivos robóticos y asistidos por sensores, plantea un reto importante para una mayor penetración del mercado, especialmente en los países sensibles a los precios de la región
- Por ejemplo, los hospitales más pequeños de Egipto o Nigeria pueden retrasar la adopción de herramientas de energía avanzada debido a limitaciones presupuestarias a pesar de sus beneficios clínicos
- La disponibilidad limitada de cirujanos y técnicos capacitados capaces de operar herramientas de alta potencia quirúrgica dificulta la adopción más rápida, especialmente en mercados de salud menos desarrollados
- Los programas de capacitación y el desarrollo de habilidades para una operación de herramientas segura y eficiente siguen siendo limitados, creando una brecha entre la disponibilidad tecnológica y el uso práctico en los hospitales
- Además, los requisitos de mantenimiento y los costos recurrentes de las herramientas de energía quirúrgica, incluidos los desechables y la calibración, pueden aumentar el costo total de la propiedad, desalentando a algunos hospitales a mejorar los sistemas existentes
- La superación de estos desafíos mediante soluciones eficaces en función de los costos, iniciativas de capacitación y apoyo a los servicios localizados será vital para un crecimiento sostenido y una adopción más amplia en el mercado de herramientas de energía quirúrgica del Oriente Medio y África
- La variabilidad de las aprobaciones reglamentarias y las restricciones de importación en todos los países del Oriente Medio y África puede retrasar la entrada de mercado para los fabricantes internacionales de herramientas quirúrgicas
- El suministro de electricidad inconsistente y la limitada infraestructura hospitalaria en ciertas regiones pueden dificultar la utilización óptima de las herramientas quirúrgicas avanzadas, lo que influye en las tasas de adopción
Medio Oriente y África Herramientas eléctricas quirúrgicas
El mercado se segmenta sobre la base de producto, tecnología, tipo de dispositivo, aplicación, usuario final y canal de distribución.
- Por producto
Sobre la base del producto, el mercado de herramientas quirúrgicas de Oriente Medio y África se segmenta en piezas de mano, desechables y accesorios. El segmento de la pieza dominó el mercado en 2025 debido a su papel esencial en cirugías como procedimientos ortopédicos, dentales y neuroquirúrgicos. Las piezas proporcionan la capacidad operacional básica para perforaciones, sierras y reameres, haciéndolos indispensables en hospitales y centros quirúrgicos especializados. Su adopción generalizada es apoyada por diseños ergonómicos, control de precisión y compatibilidad con múltiples sistemas quirúrgicos. Los hospitales priorizan piezas de mano de alta calidad para mejorar la eficiencia procesal, reducir la fatiga del cirujano y garantizar resultados fiables. La integración tecnológica, como piezas eléctricas y de batería, refuerza aún más su dominio del mercado.
Se espera que el segmento desechables y accesorios sea testigo del crecimiento más rápido de 2026 a 2033 debido a la conciencia cada vez mayor de los mandatos de control de infecciones y regulación de los componentes quirúrgicos de uso único. Desechablecuchillas quirúrgicas, burrs y apegos esterilizables reducen los riesgos de contaminación cruzada y aumentan la seguridad del paciente. Accesorios como adaptadores, packs de baterías y bits complementan piezas de mano y mejoran la eficiencia del flujo de trabajo. El creciente número de procedimientos ambulatorios y clínicas más pequeñas que adoptan herramientas de energía quirúrgica también alimenta la demanda. Los fabricantes están innovando para ofrecer soluciones rentables y de uso único que cumplan con las normas de higiene y seguridad. This focus on disposable tools and accesorios is driving strong growth in emerging markets such as Egypt and Nigeria.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en herramientas eléctricas operadas, herramientas eléctricas impulsadas por baterías, herramientas neumáticas y otras. El segmento de herramientas eléctricas operadas dominaba el mercado en 2025 debido a su alto rendimiento y idoneidad para cirugías ortopédicas y traumatológicas de larga duración. Los hospitales prefieren herramientas eléctricas para la perforación de precisión, corte y reacondicionamiento, ya que proporcionan torque y velocidad consistentes en comparación con otras tecnologías. Estas herramientas son compatibles con múltiples piezas de mano y accesorios, ofreciendo flexibilidad operativa y fiabilidad durante cirugías complejas. Los dispositivos de operación eléctrica también requieren un mantenimiento más bajo y proporcionan una alta durabilidad, asegurando una rentabilidad a largo plazo. Los grandes hospitales de Arabia Saudita, Sudáfrica y EAU dependen de las herramientas eléctricas para reemplazos conjuntos y cirugías de columna, reforzando su dominio.
Se espera que el segmento de herramientas eléctricas impulsadas por baterías sea testigo del crecimiento más rápido durante 2026–2033 debido a su portabilidad, conveniencia y capacidad de funcionar en centros quirúrgicos ambulatorios (ASC) y clínicas con infraestructura limitada. Los avances de iones de litio han aumentado la vida y la producción de baterías, lo que hace que estas herramientas sean comparables a las alternativas eléctricas. Son especialmente adecuados para procedimientos mínimamente invasivos y unidades quirúrgicas móviles. Los hospitales y las clínicas de Egipto y Nigeria adoptan cada vez más herramientas que funcionan con baterías para superar el suministro incoherente de electricidad. Aumentar la conciencia de sus ventajas, incluida la reducción del tiempo de configuración y el despliegue flexible, está acelerando la adopción del mercado.
- Por tipo de dispositivo
Sobre la base del tipo de dispositivo, el mercado se segmenta en grandes herramientas de potencia ósea, herramientas de potencia ósea media, pequeñas herramientas de potencia ósea y otras. El segmento de las grandes herramientas de potencia ósea dominaba el mercado en 2025 debido al alto volumen de procedimientos ortopédicos que implicaban caderas, rodillas y espinas. Dispositivos como sierras oscilantes, taladros de alta torsión y reameres son esenciales para reemplazos de articulaciones y cirugías de trauma. Los hospitales de Arabia Saudita, Sudáfrica y EAU dependen de estas herramientas para la precisión, estabilidad y eficiencia durante procedimientos complejos. Las grandes herramientas de energía ósea proporcionan mayor fiabilidad operacional, reduciendo los tiempos de procedimiento y las complicaciones. Su compatibilidad con múltiples piezas de mano e integración con sistemas quirúrgicos inteligentes apoya aún más el liderazgo del mercado. El aumento de las inversiones en centros ortopédicos e infraestructuras quirúrgicas siguen reforzando el dominio.
Se espera que el pequeño segmento de herramientas de energía ósea sea testigo del crecimiento más rápido de 2026 a 2033 debido al aumento de la demanda en cirugías dentales, ENT y manuales. Herramientas como micro-drills, burrs y sierras de bajo torque ofrecen precisión y reducen la invasividad. Los procedimientos mínimamente invasivos en huesos más pequeños están aumentando a través de Egipto, Nigeria y los Emiratos Árabes Unidos. Su adopción mejora los tiempos de recuperación de pacientes y la precisión quirúrgica. Los hospitales y las clínicas especializadas están integrando cada vez más pequeñas herramientas óseas con mano avanzada. La combinación de avances tecnológicos y crecientes cirugías ambulatorias impulsa el rápido crecimiento del mercado.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en cirugía ortopédica, cirugía ENT, cirugía neurológica, cirugía dental, cirugía cardiotorácica y otros. El segmento de cirugía ortopédica dominaba el mercado en 2025 con una cuota de mercado del 47,2%, impulsada por la creciente prevalencia de fracturas, trastornos musculoesqueléticos y reemplazos articulares. Los cirujanos prefieren herramientas propulsadas para la precisión, la velocidad y mejores resultados del paciente. Los hospitales de Arabia Saudita, Sudáfrica y EAU realizan grandes volúmenes de cirugías de rodilla, cadera y columna, creando una fuerte demanda. Los procedimientos ortopédicos asistidos por robots y adaptados a sensores refuerzan aún más la adopción. El segmento se beneficia de una inversión significativa en salas de operaciones y centros ortopédicos especializados. Innovaciones continuas en mano, taladros y sierras mantienen el dominio en toda la región.
Se espera que el segmento de cirugía dental sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por el aumento de las clínicas dentales, la sensibilización sobre los procedimientos orales avanzados y la adopción de perforaciones y piezas de mano de precisión. La urbanización y el aumento de los ingresos desechables en Egipto y Nigeria están impulsando la demanda. Las cirugías dentales dependen cada vez más de técnicas mínimamente invasivas, que se benefician de herramientas de energía quirúrgica ergonómica y impulsadas por baterías. El crecimiento en la odontología estética y los procedimientos de implante acelera aún más la adopción. Los fabricantes están elaborando instrumentos dentales eficaces en función de los costos para satisfacer las crecientes necesidades clínicas. La tendencia creciente de la atención odontológica privada contribuye a una expansión sostenida del mercado.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales, centros quirúrgicos ambulatorios (ASC), clínicas y otros. El segmento de hospitales dominó el mercado en 2025, debido a grandes volúmenes quirúrgicos, disponibilidad de cirujanos cualificados e infraestructura para apoyar herramientas de potencia quirúrgica avanzadas. Los hospitales de Arabia Saudita y Sudáfrica invierten fuertemente en piezas eléctricas, grandes herramientas de energía ósea y sistemas asistidos por robot. Estas instalaciones priorizan la precisión, fiabilidad e integración con sistemas de rastreo digital. Los hospitales también se benefician de la adquisición a granel, las garantías y el apoyo a los servicios, creando una fuerte demanda. El dominio del segmento está apoyado por inversiones continuas en departamentos ortopédicos y neuroquirúrgicos. Los elevados volúmenes de procedimientos y la complejidad refuerzan los hospitales como los principales usuarios finales.
Se espera que el segmento de centros quirúrgicos ambulatorios sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por el aumento de los procedimientos ambulatorios, cirugías mínimamente invasivas y requisitos de infraestructura más pequeños. Las herramientas portátiles impulsadas por batería hacen que los ASC sean factibles para operaciones rentables. Ampliar las ASCs en Egipto, EAU y Nigeria están aumentando la adopción de herramientas quirúrgicas compactas y ligeras. Los ASC se benefician de una rotación más rápida del paciente y de una configuración quirúrgica flexible. La creciente popularidad de las cirugías de guarderías apoya el rápido crecimiento del mercado. La integración con plataformas digitales aumenta aún más la eficiencia y el atractivo para la adopción de ASC.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en licitaciones directas y distribución de terceros. El segmento de licitaciones directas dominó el mercado en 2025 debido a grandes prácticas de adquisición hospitalaria, en particular en Arabia Saudita y Sudáfrica. Los acuerdos directos con los fabricantes aseguran productos de alta calidad, garantías y soporte de servicio. Los hospitales se benefician de la compra masiva de piezas de mano, herramientas de hueso grandes y consumibles a precios negociados. Las ofertas directas reducen los plazos de adquisición y garantizan la estabilidad de la oferta a largo plazo. Este enfoque garantiza una calidad constante para instrumentos quirúrgicos críticos. Los hospitales que realizan cirugías complejas prefieren relaciones de fabricante directas para la confiabilidad y personalización.
Se espera que el segmento de distribución de terceros sea testigo del crecimiento más rápido de 2026 a 2033, especialmente en países en desarrollo como Egipto y Nigeria. Los hospitales y clínicas más pequeños dependen de distribuidores externos para acceder a una amplia gama de herramientas de energía quirúrgica sin inversión de capital pesado. Los distribuidores proporcionan una entrega flexible, precios competitivos y una variedad de marcas. También apoyan clínicas con repuestos, consumibles y servicios de mantenimiento. El aumento de la adopción de herramientas de energía quirúrgica en centros de atención ambulatoria y pequeños centros de salud acelera las ventas de terceros. Las redes de distribución aumentan el alcance, la disponibilidad y la asequibilidad, impulsando un rápido crecimiento en los mercados emergentes.
Medio Oriente y África Herramientas de energía quirúrgica Market Regional Analysis
- Arabia Saudita dominaba el mercado de herramientas de energía quirúrgica de Oriente Medio y África con una cuota de ingresos del 22,9% en 2025, respaldada por una infraestructura de salud mejorada, una alta entrada de pacientes para cirugías ortopédicas, e inversiones sustanciales en equipos modernos de sala de operaciones tanto por proveedores públicos como privados de salud
- Hospitales y centros quirúrgicos especializados en el país priorizan herramientas de potencia quirúrgica avanzadas tales como piezas eléctricas, herramientas de gran potencia ósea y sistemas con ayuda robótica para mejorar la precisión, reducir los tiempos de operación y mejorar los resultados de los pacientes en cirugías ortopédicas, neurológicas y traumatológicas
- Esta adopción generalizada está respaldada por fuertes iniciativas gubernamentales para modernizar las salas de operaciones, la alta entrada de pacientes y una creciente preferencia por procedimientos mínimamente invasivos, lo que hace que las herramientas de energía quirúrgica sean esenciales tanto para las instalaciones de salud públicas como privadas
The Saudi Arabia Surgical Power Tools Market Insight
El mercado de herramientas de energía quirúrgica de Arabia Saudita capturó la mayor cuota de ingresos del 22,9% en 2025, impulsada por importantes inversiones en infraestructura sanitaria y el creciente número de procedimientos ortopédicos, dentales y neuroquirúrgicos. Hospitales y centros quirúrgicos especializados priorizan piezas eléctricas y de batería de alto rendimiento, grandes herramientas de energía ósea y sistemas asistidos por robot para mejorar la precisión y eficiencia quirúrgicas. La tendencia creciente de las cirugías mínimamente invasivas y la adopción de tecnologías avanzadas de las salas de operaciones impulsan aún más el crecimiento del mercado. Las fuertes iniciativas gubernamentales para modernizar los hospitales, junto con la alta entrada de pacientes, generan demanda sostenida. Los cirujanos saudíes adoptan cada vez más herramientas para mejorar los resultados y reducir los tiempos de procedimiento. Los hospitales públicos y privados también están aprovechando las alianzas con los fabricantes mundiales para acceder a instrumentos quirúrgicos de vanguardia.
Sudáfrica Surgical Power Tools Market Insight
El mercado de herramientas de energía quirúrgica de Sudáfrica tiene una parte significativa en la región de Oriente Medio y África, impulsada por infraestructuras hospitalarias bien establecidas, volúmenes de cirugía ortopédica y traumatológica, y la presencia de los principales fabricantes de herramientas quirúrgicas. Los hospitales integran cada vez más dispositivos con ayuda eléctrica y robótica para cirugías de reemplazo, espina dorsal y dental, garantizando precisión y seguridad. La demanda se alimenta aún más por inversiones continuas en equipos quirúrgicos, piezas avanzadas y herramientas óseas grandes. Los cirujanos prefieren instrumentos alimentados para mejorar la precisión procesal y reducir los tiempos de funcionamiento. La adopción de técnicas mínimamente invasivas apoya la creciente necesidad de herramientas quirúrgicas compactas y de alta precisión. El sector sanitario de Sudáfrica también se beneficia de asociaciones con distribuidores para garantizar la disponibilidad de instrumentos de vanguardia en los hospitales urbanos y semiurbanos.
Egipto Herramientas eléctricas quirúrgicas del mercado
Se espera que el mercado de herramientas eléctricas quirúrgicas de Egipto sea testigo del crecimiento más rápido durante el período de previsión debido a la ampliación del acceso a la atención médica, el aumento de las capacidades hospitalarias y el aumento de la conciencia de las soluciones quirúrgicas modernas. Los hospitales y clínicas están adoptando rápidamente piezas de mano impulsadas por baterías y eléctricas, pequeñas herramientas óseas y desechables para apoyar procedimientos ambulatorios y mínimamente invasivos. Las iniciativas gubernamentales para mejorar la infraestructura sanitaria y las inversiones privadas en centros quirúrgicos especializados están impulsando la demanda. La creciente prevalencia de trastornos ortopédicos y procedimientos dentales apoya aún más la adopción. Los cirujanos egipcios prefieren cada vez más herramientas de precisión para mejorar los resultados procesales y tiempos de recuperación más cortos. Los distribuidores de terceros están permitiendo que hospitales y clínicas más pequeños tengan acceso convenientemente a instrumentos quirúrgicos avanzados.
UAE Surgical Power Tools Market Insight
El mercado de herramientas eléctricas quirúrgicas UAE está creciendo constantemente debido a grandes inversiones en infraestructuras sanitarias avanzadas, aumentando el turismo médico y aumentando los volúmenes de procedimientos quirúrgicos en especialidades ortopédicas y dentales. Los hospitales y centros especializados están adoptando sistemas con ayuda robótica, grandes herramientas de energía ósea y manuales avanzados para mejorar la precisión y la eficiencia operacional. Las iniciativas gubernamentales para modernizar los hospitales, junto con las robustas regulaciones sanitarias del país, promueven la adopción. Los cirujanos valoran las herramientas propulsadas para reducir el tiempo de operación y mejorar los resultados del paciente. El EAU también está presenciando el crecimiento de las cirugías ambulatorias, lo que aumenta la demanda de instrumentos quirúrgicos impulsados por baterías y portátiles. Las asociaciones con fabricantes internacionales garantizan la disponibilidad de equipo de alta calidad en todas las instalaciones públicas y privadas.
Medio Oriente y África Surgical Power Tools Market Share
La industria del Medio Oriente y África Surgical Power Tools está dirigida principalmente por empresas bien establecidas, incluyendo:
- Stryker (Estados Unidos)
- Zimmer Biomet (Estados Unidos)
- Medtronic (Irlanda)
- CONMED Corporation (Estados Unidos)
- Smith & Nephew (U.K.)
- Arthrex, Inc. (U.S.)
- De Soutter Medical (Reino Unido)
- Nouvag AG (Suiza)
- NSK Ltd. (Japón)
- Exactech, Inc. (U.S.)
- GPC Medical Ltd. (India)
- Aygun Co., Inc. (Turkey)
- Shanghai Bojin Medical Instrument Co., Ltd. (China)
- OsteoMed LLC (Estados Unidos)
- KLS Martin Group (U.S.)
- AlloTech Co., Ltd. (U.S.)
- MatOrtho Limited (U.K.)
- iMEDICOM Co., Ltd. (India)
- B. Braun SE (Alemania)
¿Cuáles son los desarrollos recientes en Oriente Medio y África Surgical Power Tools Market
- En octubre de 2025, KFSHRC firmó un acuerdo de colaboración con Zimmer GmbH para promover la formación de cirugía robótica y la innovación en ortopédicos, centrándose en la introducción y evaluación de sistemas asistidos por robot y tecnologías respaldadas por AI en entornos clínicos. La asociación tiene por objeto mejorar la calidad procesal y los resultados de los pacientes facilitando la educación del cirujano y las iniciativas conjuntas de innovación
- En septiembre de 2025, el Hospital Americano Dubai se convirtió en la primera instalación en Oriente Medio, África y Europa del Este para la cirugía robótica de un solo puerto utilizando el sistema Da Vinci SP, permitiendo procedimientos complejos a través de una sola incisión con menos dolor postoperatorio y recuperación acelerada, lo que significa la rápida adopción de tecnologías quirúrgicas mínimamente invasivas avanzadas en el EAU
- En julio de 2025, el King Faisal Specialist Hospital " Research Centre (KFSHRC) mostró sistemas avanzados de cirugía robótica en la Exposición Global de Salud 2025 en Riad, destacando su importante inversión en tecnologías quirúrgicas de vanguardia y reportando un aumento del 28% en cirugías robóticas realizadas en 2024. Este evento subraya el compromiso del hospital de adoptar tecnología quirúrgica de precisión y avanzar la excelencia clínica en la región
- En junio de 2025, el robot quirúrgico Toumai de MicroPort MedBot completó la primera cirugía robótica intercontinental aprobada por la FDA‐IDE entre Estados Unidos y África, donde se realizó un procedimiento urológico a distancia en un paciente de Luanda, Angola, con el cirujano que opera desde Orlando, Florida un hito histórico en la robótica quirúrgica global que conecta la salud africana con la experiencia robótica avanzada
- En mayo de 2025, el Ministerio de Salud saudí desveló un nuevo sistema robótico de última generación capaz de realizar procedimientos altamente complejos y mínimamente invasivos como cirugía torácica, urología, oncología ginecológica y cirugía colorrectal, mejorando la precisión quirúrgica y mejorando los tiempos de recuperación en los principales hospitales del Reino
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











