


Segmentación del mercado de películas de poliimida de América del Norte, por materias primas (dianhídrido piromelítico [PMDA], 4,4'-oxidianilina [ODA], dianhídrido de ácido bifenil-tetracarboxílico [BPDA], fenilendiamina [PDA]), espesor de película (0,5 mil, 1 mil, 2 mil, 3 mil, 5 mil y otros), color (ámbar, blanco, transparente y otros), canal de distribución (comercio electrónico, tiendas especializadas y otros), aplicación (circuitos impresos flexibles, productos fabricados especiales, cintas sensibles a la presión, alambres y cables, motores/generadores, mantas de aislamiento, tubos de aislamiento, grabado, envoltura de celdas/bolsas de baterías de iones de litio, reemplazo de placas cerámicas, circuitos flexibles térmicamente conductores, calzas y otros), usuario final (electrónica, automoción, aeroespacial, solar, médica, minería y perforaciones, construcción y edificación, etiquetado, procesamiento químico, plásticos y embalajes, industrial, Energía y otros) - Tendencias de la industria y pronóstico hasta 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado de las películas Polyimide de América del Norte
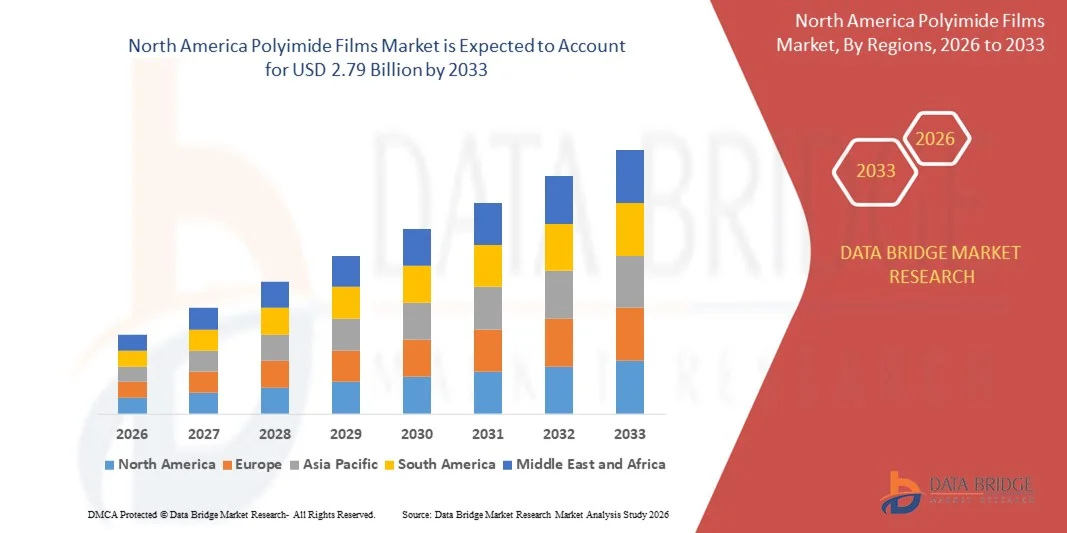
- Según Data Bridge Market Research Analysis América del Norte Polyimide Films Market size was valued atUSD 1.65 mil millones en 2025y se prevé que alcanceUSD 2.79 billion by 2033, registrando unCAGR of 6.80%durante el período previsto.
- El crecimiento del mercado se debe principalmente al aumento de la adopción de electrónica flexible, dispositivos de consumo miniaturizados y materiales avanzados de protección de circuitos, apoyados por la innovación continua a través de tecnologías de aislamiento de alto rendimiento y cine resistente al calor.
- Además, la ampliación de la demanda de los sectores aeroespacial, automotriz e industrial para materiales duraderos, ligeros y térmicamente estables está acelerando la integración de las películas de poliimido, lo que fortalece significativamente la trayectoria general de crecimiento de la industria.
Tamaño del mercado
- Valor del mercado de América del Norte (2025):USD 1.65 billion
- Valor de mercado esperado (2033):USD 2.79 billion
- CAGR prefabricado (2026–2033):6.80%
North America Polyimide Films Market Analysis
- Las películas poliimidas, conocidas por su excepcional estabilidad térmica, resistencia química y propiedades de aislamiento eléctrico, se están convirtiendo en materiales esenciales a través de aplicaciones avanzadas de electrónica, automoción y aeroespacial debido a su durabilidad, flexibilidad y compatibilidad con tecnologías de fabricación de próxima generación.
- La creciente demanda de películas de poliimido está impulsada principalmente por la rápida expansión de electrónica flexible, el aumento del uso de materiales ligeros en el transporte y la creciente dependencia de soluciones de aislamiento de alto rendimiento en semiconductores y vehículos eléctricos.
- EE.UU. dominó el mercado de películas de poliimido de América del Norte con la mayor cuota de ingresos del 33,2% en 2025, apoyado por una fuerte innovación en la fabricación electrónica, la alta adopción de materiales avanzados, y la presencia de los principales jugadores de la industria, con la presencia de Estados Unidos viendo un crecimiento sustancial en la utilización de películas de poliimido a través de componentes de batería EV y fabricación microelectrónica.
- Se espera que el Canadá sea la región de más rápido crecimiento en el mercado de las películas de poliimido de América del Norte durante el período previsto debido a la aceleración de la industrialización, la expansión de la producción de electrónica de consumo y el aumento de las inversiones en tecnologías de materiales de alto rendimiento.
- El segmento PMDA dominó el mercado con la mayor cuota de ingresos del 46,3% en 2025, impulsada por su uso generalizado en la producción de películas de poliimido de alto rendimiento conocidas por la resistencia al calor excepcional, la fuerza mecánica y el aislamiento eléctrico.
Report Scope and North America Polyimide Films Market Segmentation
|
Atributos |
Polyimide Films Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el mercado de la película Polyimide de América del Norte
Desempeño avanzado a través de la innovación en tecnologías de materiales de alta temperatura y flexibles
- Una tendencia significativa y aceleradora en el mercado de películas Polyimide de América del Norte es la creciente integración de materiales poliimidos en electrónica de próxima generación, vehículos eléctricos y sistemas aeroespaciales, impulsado por la necesidad de una estabilidad térmica superior, resistencia mecánica y compatibilidad con la microfabricación. Este avance mejora enormemente el rendimiento, la fiabilidad y la eficiencia en múltiples industrias de alta tecnología.
- Por ejemplo, los principales fabricantes como DuPont y Kaneka ofrecen películas de poliimido de alta temperatura utilizadas en circuitos impresos flexibles, aislamiento de baterías EV y embalaje semiconductor avanzado, permitiendo un funcionamiento estable bajo condiciones térmicas y eléctricas extremas. Del mismo modo, Toray y UBE proporcionan películas de poliimido ultrafina para pantallas OLED flexibles y aplicaciones de tecnología usable.
- La innovación continua en la química poliimida permite características tales como una mejor resistencia al calor, propiedades dieléctricas mejoradas y una mayor estabilidad dimensional, apoyando el desarrollo de componentes ultra-miniaturizados. Por ejemplo, las películas de poliimido transparentes e incoloros se utilizan cada vez más en pantallas plegables de teléfonos inteligentes, mientras que se están optimizando variantes de alto rendimiento para separadores de batería EV y aislamiento de cableado aeroespacial.
- La integración de las películas de poliimido en ecosistemas de materiales avanzados más amplios facilita la fabricación simplificada y el rendimiento mejorado de los dispositivos en aplicaciones electrónicas, automotrices e industriales. A través de una única plataforma de materiales de alto rendimiento, los fabricantes pueden mejorar la durabilidad, reducir el peso y mejorar la gestión de calor en conjuntos de circuitos, sensores y sistemas de propulsión.
- Este cambio hacia soluciones de película de poliimido más innovadoras, duraderas y multifuncionales está reestructurando fundamentalmente las expectativas en las industrias de alta fiabilidad. En consecuencia, empresas como DuPont, Kolon Industries y Toray están desarrollando películas de poliimido de próxima generación con mayor resistencia térmica, claridad óptica y flexibilidad mecánica para apoyar aplicaciones de alta tecnología en evolución.
- La demanda de películas avanzadas de poliimido que ofrezcan un rendimiento material superior y una integración perfecta en sistemas electrónicos e industriales está creciendo rápidamente en toda América del Norte, ya que los fabricantes priorizan cada vez más la seguridad, eficiencia, miniaturización y fiabilidad a largo plazo.
América del Norte Polyimide Films Market Dynamics
Conductor
Demanda creciente impulsada por la expansión de electrónica de alto rendimiento y fabricación avanzada
- La creciente necesidad de materiales de alta temperatura, resistentes a las sustancias químicas y eléctricamente estables en los sectores de la electrónica, la automoción y el aeroespacial es un importante impulsor de la demanda en el mercado de la película Polyimide de América del Norte.
- Por ejemplo, en 2025, varios fabricantes de materiales líderes anunciaron avances en formulaciones de película de poliimido diseñadas para envases semiconductores de próxima generación, circuitos impresos flexibles y aislamiento de baterías EV, permitiendo una mayor durabilidad y fiabilidad térmica. Se espera que esos acontecimientos aceleren el crecimiento del mercado durante el período previsto.
- A medida que los fabricantes se centran cada vez más en el peso ligero, la miniaturización y la mejora de la gestión térmica, las películas de poliimido ofrecen ventajas claras sobre los materiales convencionales, proporcionando aislamiento superior, fuerza mecánica y rendimiento a largo plazo en entornos difíciles.
- Además, la expansión de la electrónica inteligente, el aumento de la producción EV y el aumento de las inversiones en tecnologías avanzadas de fabricación están haciendo de las películas de poliimido un componente crítico de sistemas de alto rendimiento, apoyando la integración perfecta en conjuntos complejos y arquitecturas de dispositivos multifuncionales.
- La versatilidad de las películas de poliimido —incluyendo su uso en pantallas flexibles, sensores, componentes de naves espaciales y aislamiento industrial— continúa impulsando una fuerte adopción en varios sectores. El creciente interés en variantes de película finas, transparentes y flexibles contribuye aún más al crecimiento del mercado, apoyado por innovaciones de fabricantes globales.
Restraint/Challenge
Costos de alta producción y barreras técnicas en aplicaciones avanzadas
- A pesar del fuerte impulso del mercado, el elevado costo de producción asociado a las películas de poliimido —debido a procesos de síntesis especializados y al uso de monómeros avanzados— plantea un desafío notable a la adopción más amplia, especialmente entre las industrias sensibles a los costos.
- Por ejemplo, la fabricación de películas de poliimido ultrafina e incolora para OLEDs flexibles y dispositivos plegables requiere entornos de procesamiento altamente controlados, contribuyendo a puntos de precio más altos en comparación con las películas de polímero convencionales.
- Para ampliar la accesibilidad de los mercados es esencial abordar estos retos de costos mediante la optimización de procesos, las innovaciones materiales y el aumento de las capacidades de producción. Las empresas de toda la cadena de valor siguen invirtiendo en mejoras como técnicas de polimerización mejoradas y alternativas de materia prima de menor costo.
- Además, la complejidad técnica de integrar las películas de poliimido en la electrónica avanzada, especialmente en los envases semiconductores y las aplicaciones aeroespaciales, requiere experiencia especializada, que puede frenar la adopción entre los fabricantes que carecen de la infraestructura necesaria.
- Si bien el progreso tecnológico está reduciendo gradualmente los costos, la prima percibida asociada a materiales de alto rendimiento puede dificultar aún la adopción generalizada, en particular en las aplicaciones en que se consideren suficientes alternativas de menor costo.
- La superación de estos desafíos mediante la inversión continua de RículoD, la colaboración en la industria y la educación sobre los beneficios materiales será vital para garantizar un crecimiento duradero y sostenible del mercado de películas de poliimido norteamericano.
North America Polyimide Films Market Scope
El mercado de películas poliimidas se segmenta sobre la base de materias primas, espesor de película, color, canal de distribución, aplicación y usuario final.
- Por Materias primas
Sobre la base de materias primas, el mercado de películas Polyimide de América del Norte se segmenta en dianhidrato piromellitico (PMDA), 4,4’-oxidianilina (ODA), dianhidrato de ácido bifenilo-tetracarboxílico (BPDA), y fenilendiamina (PDA). El segmento PMDA dominó el mercado con la mayor cuota de ingresos del 46,3% en 2025, impulsada por su uso generalizado en la producción de películas de poliimido de alto rendimiento conocidas por la resistencia al calor excepcional, la fuerza mecánica y el aislamiento eléctrico. Las películas basadas en PMDA se utilizan ampliamente en circuitos impresos flexibles, componentes de aislamiento aeroespacial y embalaje semiconductor avanzado. Su eficacia en función de los costos en comparación con los monómeros alternativos refuerza aún más el liderazgo del segmento.
Se espera que el segmento BPDA sea testigo de la CAGR más rápida de 2026 a 2033, debido a la creciente demanda de películas ultraaltas resistentes a la temperatura en vehículos eléctricos, sistemas aeroespaciales y electrónica de alta densidad. Los poliimidos basados en BPDA ofrecen una estabilidad dimensional superior, por lo que son una opción atractiva para componentes electrónicos de próxima generación y aplicaciones de fabricación de alta precisión.
- By Film Thickness
Sobre la base del espesor de la película, el mercado de películas Polyimide de América del Norte se segmenta en 0,5 mil, 1 mil, 2 mil, 3 mil, 5 mil y otros. El segmento de 1 mil dominó el mercado con una cuota de ingresos del 38,7% en 2025, principalmente debido a su equilibrio óptimo de flexibilidad, durabilidad y propiedades de aislamiento. Es el espesor preferido para circuitos impresos flexibles, cintas de aislamiento y componentes eléctricos de alta temperatura. Los fabricantes favorecen las películas de 1-mil por su compatibilidad con procesos de fabricación automatizados y amplia aplicabilidad en los sectores de electrónica, automotriz y aeroespacial.
Se espera que el segmento de 0,5 mil experimente el CAGR más rápido de 2026 a 2033, apoyado por la demanda creciente de películas ultrafinales en pantallas plegables, envasado microelectrónico, sensores y nuevas tecnologías utilizables. A medida que continúan las tendencias de miniaturización, los materiales de poliimido ultrafina se están convirtiendo en esenciales para permitir sistemas electrónicos ligeros, compactos y altamente flexibles.
- Por color
Sobre la base del color, el mercado se segmenta en ámbar, blanco, transparente y otros. El segmento de ámbar dominó el mercado con una cuota de ingresos del 52,4% en 2025, atribuida a su uso de larga data, estabilidad comprobada, fuerte resistencia a los rayos UV y idoneidad para una amplia gama de aplicaciones industriales y electrónicas. Las películas de poliimido ámbar también siguen siendo rentables y son ampliamente utilizadas en tableros de circuito impresos, aislamiento de alambre, componentes de motor y partes aeroespaciales.
Se proyecta que el segmento transparente será testigo de la CAGR más rápida de 2026 a 2033, impulsada por la adopción creciente en pantallas OLED flexibles, smartphones plegables, componentes ópticos y paneles táctiles de próxima generación. Las películas de poliimido transparente ofrecen alta claridad, resistencia térmica y fuerza mecánica, lo que les permite sustituir el vidrio en dispositivos flexibles. El crecimiento de las inversiones de Rácidos en formulaciones de poliimido incoloro está acelerando aún más el crecimiento de este segmento.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en comercio electrónico, tiendas especializadas y otros. El segmento de las tiendas especializadas dominaba el mercado con una cuota de ingresos del 57,8% en 2025, debido a la naturaleza técnica de las películas de poliimido, que a menudo requieren consulta experta, tamaño personalizado y orientación sobre grados específicos para aplicaciones industriales. Fabricantes y compradores industriales prefieren distribuidores especializados para garantía de calidad, compra a granel y acceso a materiales certificados.
Se espera que el segmento de comercio electrónico crezca en el CAGR más rápido de 2026 a 2033, impulsado por la creciente digitalización de los procesos de adquisición y la creciente disponibilidad de películas de poliimido a través de los mercados técnicos en línea. Los fabricantes pequeños y medianos están adoptando plataformas de comercio electrónico debido a precios competitivos, mayor accesibilidad y ciclos de entrega más cortos. La distribución en línea está ganando especial tracción entre las empresas de prototipado electrónico y los fabricantes de especialidades.
- By Application
Sobre la base de la aplicación, el mercado de películas Polyimide de América del Norte abarca circuitos impresos flexibles (FPCs), productos fabricados con especialidad, cintas sensibles a la presión, cables, motores/generadores, mantas de aislamiento, tubos, grabados, envoltorios de baterías de litio-ion, reemplazo de placas cerámicas, circuitos flex de conductividad térmica, eshims y otros. El segmento Flexible Printed Circuits (FPCs) dominaba con un 41,6% de participación en 2025, impulsado por el uso generalizado de películas de poliimido en smartphones, equipos de telecomunicaciones, componentes electrónicos EV, sistemas aeroespaciales y dispositivos de computación.
Se espera que el segmento de baterías de iones de litio y pouch sea testigo de la CAGR más rápida de 2026 a 2033, apoyada por la creciente producción de EV y la demanda de materiales aislantes estables y seguros. Las películas de poliimido proporcionan una excelente resistencia al calor y un rendimiento dieléctrico, haciéndolos ideales para las arquitecturas de batería de próxima generación.
- Por Final-User
Sobre la base del usuario final, el mercado incluye electrónica, automotriz, aeroespacial, solar, médica, perforación " minería " , construcción, etiquetado, procesamiento químico, plásticos " embalaje, industrial, energía y otros. El segmento electrónico dominó el mercado con una cuota de ingresos del 44.9% en 2025, alimentada por el amplio uso de películas de poliimido en circuitos flexibles, microelectrónicas, tecnologías de visualización y envasado semiconductor. La miniaturización y el aumento del consumo de electrónica de consumo refuerzan aún más el liderazgo del segmento.
Se proyecta que el segmento automotriz registre el CAGR más rápido de 2026 a 2033, impulsado por el creciente uso de películas de poliimido en baterías EV, componentes de aislamiento térmico, sensores y electrónica de energía. Su alta resistencia a la temperatura y durabilidad mecánica los hacen indispensables en la optimización de seguridad y rendimiento de EV. Ampliar la adopción de EV y los sistemas avanzados de asistencia al conductor (ADAS) son contribuyentes clave del crecimiento.
North America Polyimide Films Market Regional Analysis
- EE.UU. dominaba el mercado de películas Polyimide de América del Norte con la mayor cuota de ingresos del 33,2% en 2025, impulsado por la fuerte demanda de fabricación electrónica avanzada, programas aeroespaciales, desarrollo EV y aplicaciones industriales de alto rendimiento. La infraestructura bien establecida de la región y la adopción temprana de tecnologías materiales de próxima generación refuerzan aún más su liderazgo.
- Los fabricantes de la región colocan alto valor en la estabilidad térmica superior, aislamiento eléctrico y durabilidad mecánica ofrecida por películas de poliimido, lo que permite su integración en circuitos impresos flexibles, embalaje semiconductor, aislamiento aeroespacial y componentes de batería EV.
- Esta adopción generalizada está respaldada por una elevada madurez tecnológica, una inversión sólida en innovación y la creciente preferencia por materiales ligeros y resistentes al calor, posicionando películas de poliimido como una solución esencial en los sectores de electrónica, automoción y aeroespacial. La fuerte presencia de los fabricantes mundiales de materiales y los avances continuos en los procesos de fabricación siguen potenciando el dominio del mercado regional.
U.S. Polyimide Films Market Insight
EE.UU. tiene la mayor cuota de ingresos en el mercado de película Polyimide de América del Norte, impulsado por su avanzado ecosistema de fabricación electrónica, sectores fuertes aeroespaciales y defensa, y la rápida expansión de la producción de VE y baterías. El país es el hogar de innovadores tecnológicos líderes y fabricantes de materiales, apoyando avances continuos en envases semiconductores, circuitos flexibles y aplicaciones de aislamiento de alta temperatura. La demanda es alimentada por inversiones federales en energía limpia, movilidad eléctrica y sistemas aviónicos de próxima generación, todos los cuales dependen en gran medida de películas de poliimido de alto rendimiento. El enfoque de Estados Unidos en la miniaturización, automatización y materiales ligeros sigue fortaleciendo el crecimiento del mercado tanto en aplicaciones industriales como en consumidores.
Canadá Polyimide Films Market Insight
El mercado de películas de poliimido de Canadá está experimentando un crecimiento constante, impulsado por la creciente adopción de materiales avanzados en aeroespacial, energía renovable, telecomunicaciones y fabricación de equipos industriales. El centro aeroespacial del país, especialmente en Quebec y Ontario, contribuye significativamente a exigir aislamiento de alta temperatura y componentes de polímero ligero. Además, la expansión de las inversiones en infraestructura EV, modernización de la red y despliegue de 5G están fomentando un mayor uso de películas de poliimido en electrónica de energía, cables y sistemas de comunicación. Las iniciativas de sostenibilidad del Canadá y su enfoque en materiales eficientes en la energía también apoyan la adopción de películas de poliimido resistentes al calor en múltiples industrias.
México Polyimide Films Market Insight
Se proyecta que el mercado de películas poliimidas en México crezca a un ritmo notable, apoyado por operaciones de montaje en electrónica, fabricación automotriz e iniciativas de modernización industrial. A medida que México refuerza su papel como centro de fabricación bajo tendencias cercanas a la vigilancia, sigue aumentando la demanda de películas de poliimido en arneses, componentes de aislamiento, circuitos flexibles y sistemas de motor. El crecimiento de las industrias nacionales de ensamblaje y exportación electrónica de EV está impulsando aún más el mercado. Además, el aumento de las inversiones en la automatización industrial y la infraestructura del sector energético están impulsando la adopción de películas de polímero de alto rendimiento que ofrecen fiabilidad y estabilidad térmica en condiciones de funcionamiento difíciles.
¿Cuáles son las mejores empresas del mercado de las películas Polyimide de Norteamérica
La industria Polyimide Films está dirigida principalmente por empresas bien establecidas, incluyendo:
•DuPont (U.S.)
• Kaneka Corporation (Japón)
• Industrias de rayos (Japón)
• UBE Industries (Japón)
Industrias Kolon (Corea del Sur)
• 3M (U.S.)
•Poliuretanos SKC (Corea del Sur)
• Saint-Gobain (Francia)
• Hitachi Chemical (Japón)
• Zhejiang Juhua Co., Ltd. (China)
• Tecnología Aeroespacial Shenzhen (China)
• Kuraray Co., Ltd. (Japón)
• Mitsui Chemicals (Japón)
• Huntsman Corporation (U.S.)
•Mitsubishi Gas Chemical Company (Japón)
• Solvay (Bélgica)
Sumitomo Bakelite Co., Ltd. (Japón)
• BASF (Alemania)
• Materiales avanzados (U.S.)
•Kolon Plastics (Corea del Sur)
¿Cuáles son los desarrollos recientes en el mercado de las películas Polyimide de América del Norte
- En abril de 2024, DuPont, líder mundial en materiales de alto rendimiento, anunció el lanzamiento de una avanzada solución de película de poliimido para electrónica flexible y aislamiento de baterías EV en América del Norte. Esta iniciativa hace hincapié en el compromiso de la empresa con la entrega de materiales de alta temperatura, duraderos y eléctricomente estables para aplicaciones electrónicas y automotrices de próxima generación. Al aprovechar su experiencia mundial en ciencias polímeros, DuPont está abordando las crecientes demandas industriales al tiempo que refuerza su liderazgo en el mercado de películas poliimidas de América del Norte.
- En marzo de 2024, Kaneka Corporation introdujo una nueva película de poliimido ultrafina y transparente diseñada específicamente para pantallas plegables y electrónica usable. Esta innovación destaca la dedicación de Kaneka a desarrollar materiales de alto rendimiento, ligeros y flexibles que apoyen las tendencias de miniaturización en la electrónica de consumo, proporcionando a los fabricantes soluciones fiables para aplicaciones de vanguardia.
- En marzo de 2024, Toray Industries implementó exitosamente películas de poliimido de alta temperatura en colaboración con un fabricante aeroespacial basado en los Estados Unidos para mejorar el aislamiento térmico y la fiabilidad de los sistemas aviónicos. Este proyecto pone de relieve la creciente importancia de los materiales avanzados de polímero en materia de seguridad y rendimiento aeroespaciales, lo que contribuye a que los componentes de aeronaves sean más duraderos y eficientes en la energía.
- En febrero de 2024, 3M anunció una asociación estratégica con un fabricante líder de baterías de vehículos eléctricos en Michigan para suministrar películas de poliimido para separadores de baterías y componentes de aislamiento. Esta colaboración está diseñada para mejorar la estabilidad térmica y la seguridad en baterías de iones de litio de alta capacidad, haciendo hincapié en la innovación y la eficiencia operativa de 3M en soluciones avanzadas de almacenamiento energético.
- En enero de 2024, Kolon Industries presentó su último grado de película de poliimido de alto rendimiento en el International Consumer Electronics Show (CES) 2024. La nueva película, diseñada para circuitos impresos flexibles y envases semiconductores avanzados, ofrece una resistencia térmica superior y propiedades dieléctricas. Este lanzamiento destaca el compromiso de Kolon de integrar la tecnología de polímeros de vanguardia en la fabricación electrónica, proporcionando a los fabricantes materiales que aseguran la fiabilidad, la miniaturización y el rendimiento a largo plazo.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











