



Segmentación del mercado de adhesivos quirúrgicos en Norteamérica por producto (natural, sintético y semisintético), indicación (hemostasia y sellado de tejidos), aplicación (cirugía cardíaca, neurocirugía, cirugía general, cirugía ortopédica, cirugía plástica, tratamiento de heridas, cirugía pulmonar, hemorragias por quemaduras, laceraciones hepáticas y esplénicas, y otras), usuario final (hospitales/clínicas, clínicas especializadas y centros quirúrgicos ambulatorios ): tendencias y pronósticos del sector hasta 2033.
América del Norte Surgical Glue Market Size
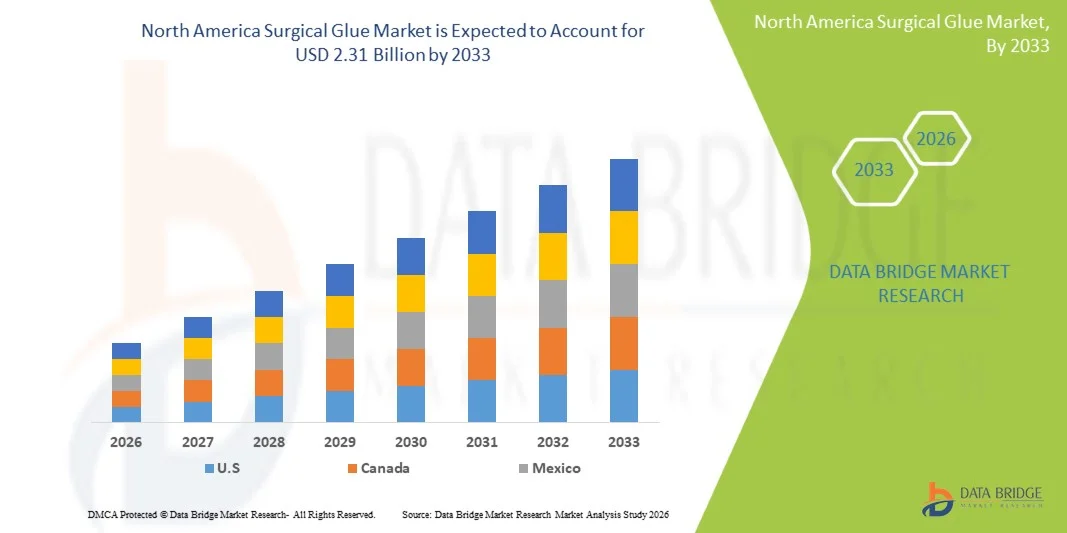
- Según el Análisis de la Investigación del Mercado del Puente de Datos del Norte América Surgical Glue Market size was valued atUSD 1.12 billion in 2025y se espera que alcanceUSD 2.31 mil millones en 2033, aCAGR of 9.48%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente adopción de cirugías mínimamente invasivas, la creciente demanda de soluciones de cierre de heridas más rápidas y la creciente preferencia por alternativas a suturas y grapas tradicionales en hospitales y centros quirúrgicos, lo que da lugar a mejoras en los resultados de los pacientes, reducción del tiempo de procedimiento y menor riesgo de infección
- Además, el aumento de los avances tecnológicos en las formulaciones bioadhesivas, la ampliación de aplicaciones en cirugías cardiovasculares, ortopédicas y generales, y el aumento de la conciencia entre los proveedores de atención médica sobre los beneficios de los adhesivos quirúrgicos están estableciendo soluciones de Glue quirúrgico como herramientas esenciales en los procedimientos quirúrgicos modernos. Estos factores convergentes están acelerando la captación de estos productos, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
Valor mundial del mercado (2025):USD 1.12 billion
Valor de mercado esperado (2033):USD 2.31 mil millones
CAGR prefabricado (2026–2033):9.48%
North America Surgical Glue Market Analysis
- La cola quirúrgica, que ofrece soluciones adhesivas avanzadas para el cierre de heridas y la reparación de tejidos, es cada vez más vital en procedimientos quirúrgicos modernos en hospitales, centros ambulatorios y clínicas especializadas debido a su eficiencia, reducción del tiempo de procedimiento y mejora de los resultados del paciente
- La creciente demanda de pegamento quirúrgico se alimenta principalmente por la adopción generalizada de cirugías mínimamente invasivas, la creciente prevalencia de heridas crónicas e intervenciones quirúrgicas, y la creciente preferencia por soluciones de cierre de heridas más rápidas, seguras y menos invasivas.
- EE.UU. dominó el mercado de Glue Surgical de América del Norte con la mayor cuota de ingresos de aproximadamente 42,5% en 2025, apoyado por infraestructuras sanitarias avanzadas, alta adopción de tecnologías quirúrgicas innovadoras, y la fuerte presencia de actores clave de la industria, con hospitales y centros quirúrgicos ambulatorios que impulsan un crecimiento sustancial en el uso de cola quirúrgica
- Se espera que Canadá sea la región de más rápido crecimiento en el mercado de Glue Surgical de América del Norte durante el período previsto, con una CAGR impulsada por la mejora de la infraestructura sanitaria, el aumento de la conciencia de las técnicas avanzadas de cierre de heridas, y la adopción de adhesivos quirúrgicos en hospitales, centros ambulatorios y clínicas especializadas
- El segmento hemostasis dominó la mayor cuota de ingresos del mercado de alrededor del 49,2% en 2025, impulsado por la necesidad crítica de controlar el sangrado durante cirugías y manejo de traumas
Report Scope and North America Surgical Glue Market Segmentation
|
Atributos |
Surgical Glue Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
|
|
Principales jugadores del mercado |
• Baxter International (U.S.) |
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
North America Surgical Glue Market Trends
Necesidad de crecimiento para procedimientos mínimamente invasivos y soluciones de cierre de heridas avanzadas
- La demanda global de pegamento quirúrgico está siendo impulsada por la creciente adopción de procedimientos mínimamente invasivos que reducen los tiempos de recuperación de pacientes, reducen el riesgo de infección y mejoran los resultados cosméticos en comparación con las suturas y grapas tradicionales
- Por ejemplo, en 2024, Ethicon (Johnson & Johnson) lanzó un nuevo adhesivo quirúrgico con base en cianoacrílate para cirugías gastrointestinales laparoscópicas, que redujo significativamente las complicaciones postoperatorias y mejoró la eficiencia del cierre
- La creciente prevalencia de enfermedades crónicas como la diabetes, los trastornos cardiovasculares y la obesidad contribuye a mayores incidencias de intervenciones quirúrgicas, lo que aumenta la necesidad de adhesivos de tejido eficaces
- Los avances en las formulaciones quirúrgicas de pegamento, incluyendo la polimerización más rápida, biocompatibilidad superior y adhesión de tejido más fuerte, están mejorando la confianza del cirujano y los resultados del paciente, aumentando la adopción global
- La comodidad del pegamento quirúrgico, como la reducción del tiempo de operación, la disminución de la necesidad de procedimientos de seguimiento y la mejora de la comodidad del paciente, impulsa aún más su uso en hospitales, centros quirúrgicos ambulatorios y centros de atención ambulatoria
- Aumentar la conciencia entre los médicos acerca de los beneficios de los adhesivos quirúrgicos para reducir las complicaciones postoperatorias, la formación de hematoma y la deshidratación de heridas también está acelerando el crecimiento del mercado a nivel mundial
North America Surgical Glue Market Dynamics
Conductor
Innovaciones tecnológicas y aplicaciones ampliadas a través de especialidades quirúrgicas
- El Mercado de Glue Surgical de América del Norte es testigo de una innovación tecnológica significativa, con nuevos sistemas de entrega, aplicadores prellenados y formulaciones avanzadas que mejoran la facilidad de uso, precisión y seguridad
- Por ejemplo, en 2025, B. Braun introdujo un adhesivo hemostático basado en fibrina para procedimientos ortopédicos, que minimiza el sangrado intraoperatorio y reduce la formación de hematoma postoperatoria
- Cada vez más se están integrando pegamentos quirúrgicos con materiales bioactivos y andamios absorbibles para promover la regeneración de tejidos y acelerar la curación de heridas
- El crecimiento en cirugías mínimamente invasivas y con asistencia robótica está ampliando el uso de adhesivos quirúrgicos, ya que estos procedimientos requieren un cierre estéril preciso en zonas anatómicas complejas
- Nuevas aplicaciones están surgiendo en oftalmología, cirugía cardiovascular, urología y procedimientos cosméticos, destacando la versatilidad de los pegamentos quirúrgicos más allá de la cirugía general tradicional
- La expansión en mercados emergentes contribuye al crecimiento mundial, impulsado por el aumento de los volúmenes quirúrgicos, el aumento de las inversiones sanitarias y las iniciativas gubernamentales que apoyan soluciones modernas de gestión de las heridas
Restraint/Challenge
Altos costos, obstáculos regulatorios y conciencia limitada en mercados emergentes
- El precio relativamente alto de los pegamentos quirúrgicos avanzados en comparación con las suturas o grapas convencionales sigue siendo una barrera significativa para la adopción, especialmente en regiones sensibles a los costos
- Por ejemplo, la adopción en los hospitales del sudeste asiático ha sido más lenta debido a las limitaciones de precios y la familiaridad limitada con los adhesivos de fibrin y cyanoacrylate
- Los estrictos requisitos regulatorios en regiones, como la FDA en Estados Unidos, EMA en Europa y PMDA en Japón, pueden retrasar las aprobaciones de productos y aumentar los costos de investigación y desarrollo
- La capacitación limitada y la sensibilización de los profesionales de la salud acerca de las técnicas de aplicación óptimas y los beneficios de los adhesivos quirúrgicos pueden dificultar la penetración del mercado, especialmente en los países en desarrollo
- Desafíos de almacenamiento y manejo, incluyendo sensibilidad a la humedad, corta vida útil y la necesidad de aplicadores especializados, crean barreras adicionales para hospitales y centros quirúrgicos
- Las posibles reacciones alérgicas o problemas de incompatibilidad de tejidos raros pueden suscitar preocupaciones entre los médicos, lo que requiere estudios adicionales de seguridad y difusión de información sobre productos
- La competencia por métodos alternativos de cierre de heridas, incluyendo suturas avanzadas, grapas y nuevos apósitos de heridas, puede restringir la adopción rápida en algunas regiones hasta que otras pruebas clínicas apoyen un uso más amplio
North America Surgical Glue Market Scope
El mercado de Glue Surgical de América del Norte se segmenta sobre la base del producto, indicación, aplicación y usuario final.
• Por producto
Sobre la base del producto, el mercado se segmenta en pegamentos quirúrgicos naturales, sintéticos y semisintéticos. El segmento sintético dominó la mayor cuota de ingresos del mercado de aproximadamente 45,6% en 2025, impulsada por su adhesión superior, consistencia y aplicaciones clínicas amplias. Los pegamentos quirúrgicos sintéticos, como los cianoacrílatos y los adhesivos poliméricos, son ampliamente utilizados para el cierre rápido del tejido, la hemostasis y el sellado de heridas. Los hospitales y las clínicas especializadas prefieren pegamentos sintéticos debido a un rendimiento predecible, una vida útil más larga y un riesgo reducido de infección. El segmento se beneficia de aumentar los procedimientos quirúrgicos, aumentar la incidencia de traumas y aumentar la demanda de técnicas mínimamente invasivas. Los avances tecnológicos en la química polímero han mejorado la fuerza de unión, elasticidad y biocompatibilidad, lo que apoya aún más la adopción. Los pegamentos sintéticos se utilizan a través de múltiples especialidades quirúrgicas, incluyendo cirugías cardíacas, ortopédicas y de plástico, asegurando el uso recurrente. Las aprobaciones regulatorias y las directrices clínicas que apoyan pegamentos sintéticos para sellar tejido refuerzan el dominio del mercado. El aumento de la conciencia entre los cirujanos acerca de los mejores resultados de los pacientes con adhesivos sintéticos impulsa la adopción. América del Norte y Europa siguen siendo mercados clave debido a la infraestructura sanitaria establecida y la adopción de tecnología temprana. El segmento también se beneficia de la integración en kits quirúrgicos avanzados y programas de capacitación en hospitales.
Se espera que el segmento natural sea testigo de la CAGR más rápida del 9,3% de 2026 a 2033, alimentada por la creciente demanda de adhesivos biodegradables que minimizan la irritación del tejido. Los pegamentos naturales, incluidos los productos basados en fibrina, ofrecen una excelente biocompatibilidad y son ampliamente utilizados para la hemostasis y el cierre de la herida. La adopción creciente en procedimientos cardíacos, neuroquirúrgicos y cosméticos apoya el crecimiento. El segmento se ve impulsado además por la creciente preferencia de los pacientes por alternativas naturales y más seguras, así como la ampliación de la adquisición hospitalaria de bioadhesivos avanzados. Las mejoras tecnológicas en la producción de cola de fibrin y la esterilización han mejorado la seguridad y la estabilidad del estante. Los mercados emergentes están viendo mayor adopción debido al aumento de los volúmenes quirúrgicos y el desarrollo de la infraestructura sanitaria. Estudios clínicos que validan la eficacia de los pegamentos naturales fomentan un uso más amplio. Además, los programas de formación en hospitales y centros quirúrgicos promueven la adopción entre cirujanos. Se espera que la combinación de bioseguridad, resultados de pacientes y soporte regulatorio impulse un crecimiento robusto.
• Indicación
Sobre la base de la indicación, el mercado se segmenta en hemostasis y sellado de tejidos. El segmento hemostasis dominó la mayor parte de ingresos del mercado de alrededor del 49,2% en 2025, impulsado por la necesidad crítica de controlar el sangrado durante las cirugías y la gestión de traumas. Los pegamentos quirúrgicos para la hemostasis son ampliamente utilizados en cirugías cardíacas, hepáticas, bazo y ortopédicas para reducir la pérdida de sangre intraoperatoria y mejorar la recuperación del paciente. Los hospitales, clínicas especializadas y centros quirúrgicos ambulatorios dependen cada vez más de pegamentos hemostáticos para su rápida acción, facilidad de aplicación y compatibilidad con procedimientos mínimamente invasivos. Los avances en la química polímero y las formulaciones fibrinas han mejorado la eficiencia de coagulación y han reducido las complicaciones postoperatorias. Aprobaciones regulatorias y recomendaciones de guía clínica para la hemostasis en cirugías de alto riesgo apoyan aún más la adopción. El uso recurrente en múltiples cirugías garantiza corrientes de ingresos estables. El crecimiento también está impulsado por el aumento de la conciencia entre los cirujanos y el aumento de los volúmenes de procedimientos quirúrgicos electivos y de emergencia.
Se espera que el segmento de sellado de tejido sea testigo de la CAGR más rápida del 8,9% entre 2026 y 2033, alimentada por la creciente adopción de pegamentos quirúrgicos para el cierre de la herida, la unión de tejido interno y la anastomosis en procedimientos mínimamente invasivos. Las colas de sellado de tejidos se utilizan cada vez más en cirugía plástica, cirugías generales y intervenciones gastrointestinales, proporcionando opciones de cierre sin sutura. Mejoras tecnológicas en formulaciones adhesivas y sistemas de entrega, junto con mayor compatibilidad de tejidos, impulsar la adopción rápida. El aumento de los volúmenes quirúrgicos, la preferencia del paciente por la reducción de la cicatrización y los tiempos de recuperación más rápidos contribuyen al crecimiento. Los hospitales y centros quirúrgicos ambulatorios están integrando cada vez más pegamentos de sellado de tejidos en kits de procedimiento estándar.
• Por aplicación
Sobre la base de la aplicación, el mercado se segmenta en cirugía cardiaca, neurocirugía, cirugía general, cirugía ortopédica, cirugía plástica, manejo de heridas, cirugía pulmonar, hemorragia de quemaduras, hígado y laceraciones de bazo, y otros. El segmento de las cirugías generales dominaba el mercado con una proporción de ingresos de aproximadamente 35,8% en 2025, impulsada por el elevado número de procedimientos que requerían cierre de tejidos y hemostasis. Los hospitales y centros quirúrgicos utilizan frecuentemente pegamentos quirúrgicos para gastrointestinales, apendicectomía, reparación de hernia y otros procedimientos rutinarios. El segmento se beneficia de la amplia aplicabilidad de los adhesivos en múltiples especialidades quirúrgicas, los avances tecnológicos en el rendimiento adhesivo y la creciente preferencia por técnicas mínimamente invasivas. Directrices clínicas que apoyan el uso de pegamentos en cirugías generales, combinadas con facilidad de aplicación y tiempos de funcionamiento reducidos, soportan el dominio del mercado. Aumentar los volúmenes de pacientes, aumentar la conciencia entre los cirujanos y ampliar la infraestructura hospitalaria refuerzan el crecimiento.
Se espera que el segmento de cirugía cardíaca sea testigo de la CAGR más rápida del 9,5% entre 2026 y 2033, impulsada por el papel crítico de los adhesivos quirúrgicos en la hemostasis, reparación vascular y refuerzo de tejido durante intervenciones cardíacas de alto riesgo. Los pegamentos quirúrgicos reducen las complicaciones hemorrágicas, aumentan la integridad de la línea de sutura y minimizan el tiempo de recuperación del paciente. Los hospitales y centros cardíacos especializados están adoptando adhesivos avanzados sintéticos y bio-basados. Las mejoras tecnológicas en la viscosidad adhesiva, la fuerza de unión y la biocompatibilidad aceleran la adopción. Aumento de la prevalencia de enfermedades cardiovasculares, aumento de los volúmenes quirúrgicos y apoyo regulatorio para adhesivos avanzados.
• Por Usuario Final
Sobre la base del usuario final, el mercado se segmenta en hospitales/clínicos, clínicas especializadas y centros quirúrgicos ambulatorios (ASC). El segmento de hospitales/clínicas dominó la mayor parte de ingresos de aproximadamente 51,4% en 2025, debido al elevado número de procedimientos quirúrgicos realizados y a la disponibilidad de personal capacitado para la aplicación adhesiva. Los hospitales suelen realizar cirugías complejas, incluyendo procedimientos cardíacos, ortopédicos y neuroquirúrgicos, que requieren soluciones fiables de sellado de tejidos. El segmento se beneficia de la demanda recurrente, la integración tecnológica y la adopción amplia de productos. Las aprobaciones regulatorias y las directrices clínicas también refuerzan la dependencia hospitalaria en los pegamentos quirúrgicos.
Se espera que el segmento de centros quirúrgicos ambulatorios sea testigo de la CAGR más rápida de 8,7% de 2026 a 2033, alimentada por el aumento del número de cirugías ambulatorias y procedimientos mínimamente invasivos. Los ASC prefieren pegamentos quirúrgicos para un cierre rápido, eficaz y sin sutura, reduciendo el tiempo de procedimiento y la recuperación del paciente. La adopción creciente en procedimientos cosméticos, ortopédicos y de gestión de heridas apoya aún más el crecimiento del segmento. Las innovaciones tecnológicas en sistemas adhesivos portátiles y fáciles de usar aceleran la absorción.
North America Surgical Glue Market Regional Analysis
- América del Norte dominaba el Mercado de Glue Surgical de América del Norte con la mayor cuota de ingresos en 2025, impulsada por la infraestructura sanitaria avanzada de la región, la adopción generalizada de procedimientos quirúrgicos mínimamente invasivos y la fuerte presencia de actores clave de la industria. Altos volúmenes quirúrgicos, amplios procedimientos mamarios, gastrointestinales y cardiovasculares, y preferencia por soluciones rápidas de cierre de heridas apoyó el crecimiento del mercado
- América del Norte también se beneficia de las innovaciones continuas de productos, el aumento de la conciencia entre cirujanos y la investigación clínica en curso que valida la eficacia de los adhesivos quirúrgicos, lo que aumenta colectivamente la demanda
- Además, las asociaciones entre fabricantes e instituciones sanitarias para programas de capacitación y proyectos de demostración han aumentado la confianza en los adhesivos quirúrgicos, fomentando su adopción más amplia en diversas especialidades quirúrgicas
U.S. North America Surgical Glue Market Insight
El Mercado de Glue Surgical de América del Norte dominó a América del Norte con la mayor cuota de ingresos de aproximadamente 42,5% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, alta adopción de tecnologías quirúrgicas innovadoras y una fuerte presencia de líderes en la industria. Los hospitales, centros quirúrgicos ambulatorios y clínicas especializadas representaban un uso sustancial, especialmente en procedimientos mínimamente invasivos y cirugías de alto volumen. La aplicación generalizada de protocolos avanzados de cierre de heridas y el aumento de la conciencia entre los médicos acerca de los beneficios de los adhesivos para reducir las complicaciones postoperatorias y mejorar la recuperación de los pacientes están impulsando el crecimiento.
Canada North America Surgical Glue Market Insight
Canadá Norte América Se espera que el Mercado de Glue Surgical sea la región de mayor crecimiento en el mercado de Glue Surgical de América del Norte durante el período previsto, con un crecimiento impulsado por la mejora de la infraestructura sanitaria, el aumento de la conciencia de técnicas avanzadas de cierre de heridas y la adopción creciente de adhesivos quirúrgicos en hospitales, centros de atención ambulatorios y clínicas quirúrgicas especializadas. Las iniciativas para capacitar a profesionales médicos en aplicaciones adhesivas, junto con los esfuerzos gubernamentales por modernizar las instalaciones quirúrgicas, son más alentadoras la penetración del mercado. Se espera que la creciente población geriátrica, junto con un número cada vez mayor de cirugías electivas y mínimamente invasivas, impulse la demanda continua en el país.
North America Surgical Glue Market Share
La industria del Glue Surgical está dirigida principalmente por empresas bien establecidas, incluyendo:
• Baxter International (U.S.)
• Terumo Corporation (Japón)
• Johnson & Johnson (Estados Unidos)
• Medtronic (Irlanda)
•H.B. Fuller (U.S.)
• PolyNovo (Australia)
•Arthrex (Estados Unidos)
• GEM Biomédico (Francia)
•Bioglue (Estados Unidos)
• SyntheMed (U.S.)
• Cohera Medical (U.S.)
• LeMaitre Vascular (Estados Unidos)
• Soluciones médicas avanzadas (Reino Unido)
•Hemostasis LLC (U.S.)
• Industrias Medline (EE.UU.)
• Indermil Biotech (Alemania)
Últimas novedades en América del Norte Surgical Glue Market
- En julio de 2021, Baxter International Inc. adquirió el sistema hemostático de polisacárido PerClot, fortaleciendo su cartera quirúrgica avanzada mediante la adición de un producto de control hemorrágico altamente eficaz que complementa la cola quirúrgica y las tecnologías adhesivas utilizadas durante los procedimientos que requieren hemostasis rápida
- En febrero de 2023, Advanced Medical Solutions Group plc anunció la adquisición de Connexicon Medical Limited, un especialista en tecnología adhesiva de tejido de Dublín, potenciando sus capacidades en soluciones de cola quirúrgica, especialmente adhesivos basados en cianoacrylate utilizados para el cierre de piel y tejido blando
- En agosto de 2023, Johnson & Johnson lanzó una nueva generación de pegamento médico absorbible diseñado para mejorar la adherencia del tejido y reducir las complicaciones durante la cirugía, aprovechando la tecnología avanzada del polímero para mejorar los resultados quirúrgicos en múltiples especialidades, incluyendo un procedimiento mínimamente invasivo
- En julio de 2023, B. Braun Melsungen AG ingresó en una asociación estratégica para co-desarrollar nueva tecnología adhesiva absorbible dirigida a aplicaciones quirúrgicas ortopédicas, combinando su experiencia en productos quirúrgicos con innovación bioadhesiva avanzada
- En marzo de 2024, TELA Bio, Inc. lanzó LIQUIFIX FIX8, el primer producto basado en el adhesivo para la fijación de malla hernia que elimina la necesidad de sujetadores mecánicos, reduciendo la incomodidad del paciente y ampliando aplicaciones de cola quirúrgica en refuerzo de tejido blando
- En agosto de 2024, Resivant Medical aseguró la autorización U.S. FDA 510(k) para Cutiva Topical Skin Adhesive and Cutiva PLUS Skin Closure System, representando un importante hito regulatorio que trae nuevas soluciones avanzadas de cierre de heridas sin sutura a la práctica clínica
- En abril de 2025, Baxter International lanzó el Hemopatch Sealing Hemostat con almacenamiento de temperatura ambiente, un adhesivo quirúrgico diseñado para mejorar el control de hemorragias y la prevención de fugas en entornos operativos con mayor accesibilidad
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











