


Marché des dispositifs d'arthroscopie en Asie-Pacifique, par type de produit (systèmes de gestion des fluides d'arthroscopie, systèmes de visualisation d'arthroscopie, implants d'arthroscopie, rasoirs d'arthroscopie, systèmes d'ablation RF d'arthroscopie, baguettes RF d'arthroscopie), type de procédure (procédures arthroscopiques de l'épaule, procédures arthroscopiques de la hanche, procédures arthroscopiques du genou, autres), application (genou, hanche, épaule, colonne vertébrale, cheville, médecine du sport, autres), utilisateur final (hôpitaux, centres de chirurgie ambulatoire, cliniques orthopédiques, hôpitaux communautaires), pays (Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique) Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille du marché et le taux de croissance des appareils d'arthroscopie en Asie-Pacifique
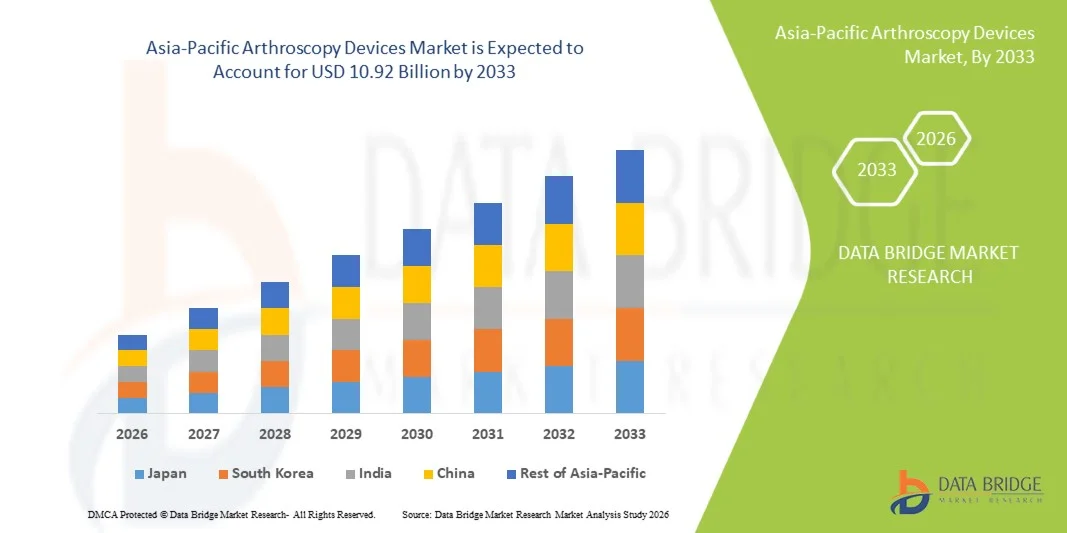
- La taille du marché des dispositifs d'arthroscopie en Asie-Pacifique a été évaluée à6,70 milliards de dollars en 2025et devrait atteindre10,92 milliards de dollars avant 2033, à unTCAC de 6,30%pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante des troubles musculosquelettiques, l'augmentation des activités sportives et récréatives et les progrès technologiques dans les interventions orthopédiques peu invasives, ce qui a permis d'améliorer les procédures d'arthroscopie dans les hôpitaux et les centres de chirurgie ambulatoire.
- De plus, la demande croissante pour une récupération plus rapide des patients, une réduction des complications postopératoires et des systèmes avancés d'imagerie et de visualisation chirurgicale établit des dispositifs d'arthroscopie comme outils essentiels en médecine orthopédique et sportive moderne. Ces facteurs convergents accélèrent l'adoption des solutions d'arthroscopie, ce qui stimule considérablement la croissance de l'industrie.
Comment le marché des appareils d'arthroscopie Asie-Pacifique a-t-il été analysé
- Les dispositifs d'arthroscopie, y compris les systèmes de visualisation avancés, les instruments chirurgicaux et les implants, sont des composantes de plus en plus vitales des procédures orthopédiques et de médecine sportive modernes dans les hôpitaux et les centres chirurgicaux ambulatoires en raison de leur capacité à permettre des interventions chirurgicales peu invasives, à réduire les temps de récupération et à améliorer la précision des procédures.
- La demande croissante de dispositifs d'arthroscopie est principalement alimentée par l'augmentation de la prévalence des troubles musculosquelettiques, la croissance des activités sportives et récréatives et la préférence accrue des patients pour des interventions peu invasives
- La Chine a dominé le marché des appareils d'arthroscopie en Asie et dans le Pacifique avec la plus grande part des revenus d'environ 38,9 % en 2025, soutenue par l'expansion rapide des infrastructures de soins de santé, l'adoption croissante de technologies chirurgicales orthopédiques de pointe et la présence croissante de fabricants nationaux et internationaux d'appareils médicaux. Les hôpitaux, les centres chirurgicaux ambulatoires et les cliniques orthopédiques spécialisées conduisent à une croissance importante de l'adoption de dispositifs d'arthroscopie, en particulier pour les procédures au genou, aux épaules et à la hanche, alors que le nombre de blessures sportives et de troubles articulaires dégénératifs continue d'augmenter.
- On s'attend à ce que l'Inde soit la région qui connaît la croissance la plus rapide du marché des appareils d'arthroscopie en Asie et dans le Pacifique au cours de la période de prévision, enregistrant un TCAC d'environ 9,2 %, en raison de l'augmentation des dépenses en soins de santé, de la sensibilisation accrue aux interventions orthopédiques peu invasives, de l'expansion de l'infrastructure de soins de santé et de l'accès croissant aux centres chirurgicaux spécialisés dans les régions urbaines et semi-urbaines.
- Le segment des implants d'arthroscopie a dominé la plus grande part du marché en 2025, soit 44,8 %, en raison de son rôle essentiel dans les procédures de réparation et de reconstruction conjointes.
Portée du rapport et segmentation du marché des dispositifs d'arthroscopie Asie-Pacifique
|
Attributs |
Dispositifs d'arthroscopie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché des appareils d'arthroscopie en Asie-Pacifique
(en milliers de dollars)L'adoption croissante de procédures orthopédiques invasives(en milliers de dollars)
- Une tendance importante et accélérée sur le marché mondial des dispositifs d'arthroscopie en Asie et dans le Pacifique est la préférence croissante pour des interventions peu invasives dans les chirurgies orthopédiques et sportives. Les chirurgiens et les fournisseurs de soins de santé adoptent de plus en plus des techniques d'arthroscopie en raison de leur capacité à réduire les lésions tissulaires, à réduire les complications postopératoires, à raccourcir les séjours à l'hôpital et à promouvoir une réadaptation plus rapide
- Ces dispositifs offrent une visualisation de haute précision et un accès aux articulations telles que les genoux, les épaules, les hanches et les chevilles, ce qui améliore les résultats globaux des patients et leur satisfaction
- Par exemple, en 2025, la Clinique Cleveland aux États-Unis a signalé une augmentation de 15 % des chirurgies du genou arthroscopiques par rapport aux chirurgies ouvertes traditionnelles, ce qui souligne le changement vers des méthodes de traitement peu invasives. De même, l'hôpital de Charité a intégré l'imagerie 4K et l'arthroscopie 3D à ses programmes orthopédiques, ce qui a permis aux chirurgiens d'effectuer des interventions complexes avec plus de précision et moins de risque d'infection. En Inde, des centres orthopédiques spécialisés à Mumbai et Bengaluru ont commencé à adopter des arthroscopes flexibles pour élargir l'accès aux chirurgies arthroscopiques dans les régions éloignées.
- Les progrès technologiques tels que les arthroscopes jetables, les systèmes d'imagerie ultra-haute définition, les sources lumineuses à DEL et les dispositifs améliorés de gestion des fluides améliorent l'efficacité chirurgicale, permettant aux hôpitaux de gérer des volumes de patients plus élevés avec des risques procéduraux réduits. Combinés avec des dispositifs de suture améliorés, des rasoirs motorisés et des instruments spécifiques aux articulations, ces innovations façonnent une nouvelle norme pour les soins orthopédiques à l'échelle mondiale
- La prise de conscience croissante chez les patients des options de traitement moins invasives, associée à la demande croissante de rétablissement plus rapide des blessures sportives ou des troubles articulaires dégénératifs, alimente l'adoption dans les économies développées et émergentes. En outre, les programmes de formation et les cours de certification pour les chirurgiens orthopédiques se développent, assurant une plus grande compétence dans l'utilisation des dispositifs d'arthroscopie avancés
Dynamique du marché des dispositifs d'arthroscopie en Asie-Pacifique
Chauffeur
Augmentation de la prévalence des troubles orthopédiques et des blessures liées au sport
- L'augmentation de l'incidence mondiale des troubles musculo-squelettiques, des blessures sportives, de l'arthrose et des ligaments est un facteur important de l'adoption des dispositifs d'arthroscopie
- Les hôpitaux et les cliniques spécialisées investissent dans du matériel arthroscopique de pointe pour répondre à la demande clinique croissante et fournir des soins plus efficaces aux patients.
- Par exemple, aux États-Unis, les reconstructions de ligaments croisés antérieurs (ACL) ont augmenté de façon significative en 2025, ce qui reflète la préférence pour des solutions peu envahissantes. Au Japon, la popularité croissante des sports professionnels et récréatifs a stimulé la demande de chirurgies arthroscopiques au genou, aux épaules et aux poignets dans les centres médicaux urbains. En Chine, la prévalence croissante de troubles articulaires liés à l'âge dans une population vieillissante a accéléré les investissements hospitaliers dans les technologies d'arthroscopie
- La disponibilité de remboursements gouvernementaux pour les chirurgies orthopédiques peu invasives, combinées à une augmentation des dépenses de santé, stimule l'adoption dans les régions développées comme l'Amérique du Nord et l'Europe occidentale.
- L'expansion des centres orthopédiques et des centres de médecine sportive en Asie-Pacifique et en Amérique latine est également un facteur clé, augmentant la disponibilité de dispositifs d'arthroscopie avancés pour les patients des économies émergentes
Restriction/Défi
(en milliers de dollars)Coût élevé des appareils, exigences en matière de formation et accessibilité limitée(en milliers de dollars)
- L'un des principaux défis qui limitent l'adoption plus large des dispositifs d'arthroscopie dans le monde est le coût élevé des systèmes avancés. Les hôpitaux, en particulier dans les régions en développement, peuvent avoir du mal à investir dans des champs d'imagerie haute définition, des systèmes de navigation et des instruments motorisés
- Par exemple, dans certaines parties de l'Afrique et de l'Asie du Sud-Est, le financement limité des infrastructures de soins de santé limite la disponibilité de technologies modernes d'arthroscopie malgré l'augmentation de la prévalence des troubles orthopédiques. De même, les plus petits hôpitaux d ' Amérique latine sont confrontés à des contraintes budgétaires qui entravent l ' accès aux dispositifs arthroscopiques de haute précision.
- De plus, la nécessité d'une formation chirurgicale spécialisée et d'un perfectionnement des compétences continues pour les chirurgiens orthopédiques pose un défi. Les procédures arthroscopiques complexes exigent précision et expertise, limitant l'adoption aux hôpitaux et centres dotés d'un personnel dûment formé.
- Les préoccupations relatives à l'entretien des appareils, aux besoins en matière de stérilisation et aux coûts de remplacement des composants jetables constituent également un frein, en particulier dans les régions où les systèmes de santé sont sous-développés.
- Il est essentiel de relever ces défis en mettant au point des dispositifs rentables, des subventions gouvernementales, l'expansion de l'infrastructure de soins de santé et des collaborations internationales pour les programmes de formation afin d'assurer une croissance soutenue et l'accessibilité des marchés émergents.
Portée du marché des dispositifs d'arthroscopie en Asie-Pacifique
Le marché est segmenté en fonction du type de produit, du type de procédure et de l'utilisateur final.
• Par type de produit
Sur la base du type de produit, le marché des appareils d'arthroscopie de l'Asie-Pacifique est segmenté en systèmes de gestion des fluides d'arthroscopie, systèmes de visualisation de l'arthroscopie, implants d'arthroscopie, rasoirs d'arthroscopie, systèmes d'ablation RF d'arthroscopie et baguettes RF d'arthroscopie. Le segment des implants d'arthroscopie a dominé la plus grande part du marché en 2025, soit 44,8 %, en raison de son rôle essentiel dans les procédures de réparation et de reconstruction conjointes. Les hôpitaux et les cliniques orthopédiques préfèrent les implants en raison de leur efficacité clinique, de leur biocompatibilité et de leur durabilité à long terme. Une forte prévalence de l'arthrose, des blessures sportives et de la demande de carburants de dégénérescence articulaire liée à l'âge. Les innovations continues dans les matériaux et les conceptions des implants améliorent les résultats des patients et réduisent les taux de complications. Les partenariats stratégiques entre les fabricants et les hôpitaux accélèrent l'adoption. La sensibilisation accrue des chirurgiens à l'égard des procédures d'implants peu invasifs favorise l'absorption. Les approbations réglementaires et les protocoles normalisés assurent la fiabilité et la sécurité. Des cadres de remboursement solides sur les marchés clés appuient l'adoption. Les investissements dans les technologies avancées de stérilisation et d'emballage maintiennent la qualité des produits. Un nombre croissant d'interventions arthroscopiques au niveau mondial renforce la prédominance des implants sur le plan des revenus. Les réussites cliniques et les approbations des sociétés orthopédiques accroissent la confiance du marché. Dans l'ensemble, les implants d'arthroscopie demeurent le type de produit le plus dominant en raison de leur efficacité, de leur adoption et de leur validation clinique.
Le segment des systèmes de visualisation de l'arthroscopie devrait connaître le TCAC le plus rapide de 19,3 % entre 2026 et 2033, alimenté par la demande croissante d'imagerie à haute définition lors d'opérations chirurgicales peu invasives. Les chirurgiens comptent de plus en plus sur des outils de visualisation avancés pour la précision, la réduction du temps de fonctionnement et de meilleurs résultats pour les patients. L'intégration à la technologie d'imagerie 3D et 4K améliore les capacités diagnostiques. L'augmentation des investissements dans les centres de formation à l'arthroscopie accélère l'adoption. Les hôpitaux et les centres chirurgicaux ambulatoires sont en train de mettre à niveau les systèmes de prochaine génération pour améliorer l'efficacité chirurgicale. Les progrès technologiques, comme les superpositions de réalité augmentée, augmentent l'utilité des systèmes de visualisation. La demande est également soutenue par l'augmentation des volumes de médecine sportive et d'intervention orthopédique. L'ergonomie améliorée et les conceptions compactes rendent ces systèmes plus faciles à utiliser. L'expansion des marchés émergents entraîne une croissance supplémentaire. La collaboration avec les startups d'appareils médicaux et les instituts de recherche accélère l'innovation. La préférence des cliniciens pour des approches peu invasives stimule l'adoption. Dans l'ensemble, les systèmes de visualisation sont le segment de produits qui connaît la croissance la plus rapide en raison de l'innovation technologique et de l'augmentation du volume des procédures.
• Par type de procédure
Sur la base du type de procédure, le marché est segmenté en procédures arthroscopiques à l'épaule, procédures arthroscopiques à la hanche, procédures arthroscopiques au genou, et autres. Les procédures arthroscopiques du genou ont dominé la plus grande part du marché de 42,7 % en 2025, en raison de la forte prévalence des blessures au genou, de l'arthrose et des traumatismes liés au sport. Les hôpitaux et les centres orthopédiques adoptent largement l'arthroscopie du genou en raison de sa nature minimalement invasive et des temps de récupération plus rapides. La disponibilité d'instruments chirurgicaux et d'implants avancés soutient davantage la domination. L'accroissement de la participation aux sports et aux modes de vie actifs contribue à la croissance du volume des procédures. Une prise de conscience accrue de la préservation conjointe des patients favorise l'adoption. Les initiatives gouvernementales en matière de soins orthopédiques améliorent l'accessibilité. Le soutien au remboursement et les lignes directrices cliniques favorisent des approches peu invasives. La préférence pour l'arthroscopie du genou pour la réparation du ligament et du ménisque entraîne l'adoption de procédures. Les progrès technologiques dans les rasoirs à arthroscopie et les systèmes de visualisation soutiennent le segment du genou. Les programmes de formation et les ateliers cliniques renforcent la compétence des chirurgiens. Les taux élevés de satisfaction des patients contribuent au leadership du marché. Dans l'ensemble, les procédures d'arthroscopie du genou demeurent les plus dominantes en raison de la fréquence des interventions, de l'efficacité clinique et des résultats chez le patient.
On s'attend à ce que les procédures arthroscopiques à l'épaule soient témoins du TCAC le plus rapide de 17,8 % entre 2026 et 2033, alimenté par l'augmentation de l'incidence des blessures aux poignets des rotateurs et de l'instabilité des épaules. La croissance de la médecine sportive et l'augmentation de la sensibilisation orthopédique favorisent l'adoption de la procédure. L'intégration de rasoirs, d'implants et de systèmes de visualisation avancés améliore la précision chirurgicale. Les centres de chirurgie ambulatoire effectuent de plus en plus des arthroscopies à l'épaule en raison de techniques peu invasives. L'adoption de nouveaux instruments et outils de navigation accélère la croissance. Les populations vieillissantes aux épaules dégénératives contribuent à l'augmentation de la demande. Les innovations technologiques réduisent le temps de fonctionnement et améliorent la récupération des patients. Les cliniques orthopédiques élargissent leur offre de services pour inclure les procédures d'épaule. La préférence des patients pour les chirurgies moins invasives stimule l'absorption. Les programmes de formation axés sur l'arthroscopie des épaules appuient l'expertise du chirurgien. Une couverture d'assurance croissante pour les réparations des épaules facilite la pénétration du marché. Dans l'ensemble, les procédures arthroscopiques à l'épaule sont le segment qui croît le plus rapidement en raison de la demande clinique croissante et de l'adoption technologique.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, centres médicaux ambulatoires, cliniques orthopédiques et hôpitaux communautaires. Les hôpitaux ont dominé la plus grande part des revenus du marché en 2025, soit 46,1 %, grâce à l'accès à une infrastructure chirurgicale de pointe, à des chirurgiens qualifiés et à des volumes élevés de patients. Les hôpitaux effectuent un large éventail de procédures arthroscopiques, bénéficiant d'économies d'échelle et de protocoles cliniques établis. Un pouvoir d'achat fort permet d'acquérir des dispositifs haut de gamme et des implants. La collaboration avec les fabricants d'appareils accélère l'adoption. Les programmes de sensibilisation et la formation des chirurgiens améliorent l'efficacité des procédures. Les hôpitaux bénéficient également de suites d'arthroscopie intégrées combinant visualisation, rasoirs et implants. Les politiques de remboursement et l'aide publique aux soins de santé renforcent la domination hospitalière. Les établissements hospitaliers multispécialisés permettent une adoption plus large des procédures. La participation continue à la R-D et aux essais cliniques appuie davantage le leadership des hôpitaux. La confiance des patients et la réputation des institutions contribuent à la part de marché. Les partenariats avec les centres de recherche stimulent l'innovation et l'adoption.
Les centres chirurgicaux ambulatoires devraient connaître le TCAC le plus rapide de 18,5% de 2026 à 2033, alimenté par la préférence croissante pour les chirurgies ambulatoires minimalement invasives en raison de coûts moins élevés et une récupération plus rapide. Une demande croissante de soins orthopédiques pratiques et à accès rapide stimule la croissance. Les centres sont mis à niveau avec des systèmes de visualisation arthroscopique avancés et des outils de gestion des fluides. L'intégration à la télémédecine et à la surveillance postopératoire améliore l'expérience des patients. La préférence pour les ASC pour les procédures électives stimule l'adoption. L'expansion des marchés suburbains et urbains favorise la croissance. Les progrès technologiques réduisent le temps de procédure et améliorent le débit. La couverture d'assurance pour les chirurgies ambulatoires encourage l'adoption des patients. La collaboration avec les entreprises d'appareils orthopédiques accélère le déploiement des équipements. Sensibiliser davantage à la demande d'options peu envahissantes. Dans l'ensemble, les CAA sont le segment des utilisateurs finaux qui connaît la croissance la plus rapide en raison de la commodité, de l'efficacité et de l'expansion des volumes de procédures.
Analyse régionale du marché des dispositifs d'arthroscopie Asie-Pacifique
- L'Asie-Pacifique a dominé le marché des dispositifs d'arthroscopie en Asie-Pacifique avec la plus grande part des revenus en 2025, soutenue par la présence d'une infrastructure de soins de santé en expansion, d'un volume croissant d'interventions chirurgicales orthopédiques et de l'adoption croissante de technologies chirurgicales peu invasives dans les hôpitaux et les centres de soins spécialisés. La région bénéficie d'un réseau d'hôpitaux, de centres chirurgicaux ambulatoires, de cliniques orthopédiques et d'hôpitaux communautaires qui utilisent activement des types de produits d'arthroscopie de pointe tels que les systèmes de visualisation de l'arthroscopie, les systèmes de gestion des fluides d'arthroscopie, les rasoirs à arthroscopie, les systèmes d'ablation RF, les baguettes RF et les implants d'arthroscopie pour améliorer la précision chirurgicale et améliorer les résultats de récupération des patients
- Par exemple, les principaux hôpitaux et centres chirurgicaux ambulatoires de la Chine et de l'Inde ont considérablement accru l'adoption de systèmes de visualisation de l'arthroscopie haute définition et de technologies de gestion des fluides pour les procédures arthroscopiques du genou et de l'épaule, permettant aux chirurgiens d'effectuer des réparations ligamentaires, la restauration du cartilage et les procédures de reconstruction articulaire avec une visualisation améliorée et un temps de fonctionnement réduit. Cette intégration croissante des systèmes d'arthroscopie avancés dans les établissements de soins renforce l'adoption de procédures orthopédiques peu invasives dans la région.
- Cette adoption généralisée s'appuie en outre sur la prévalence croissante des blessures liées au sport, de l'arthrose et des troubles musculosquelettiques, en particulier chez les personnes âgées et les personnes actives. En outre, la préférence croissante pour des procédures de réparation articulaire minimalement invasives, qui offrent des temps de récupération plus courts et des séjours hospitaliers réduits, encourage les hôpitaux et les cliniques orthopédiques à développer leurs capacités d'arthroscopie. Les progrès technologiques continus dans les rasoirs à arthroscopie, les implants et les systèmes d'ablation RF contribuent également à la forte croissance du marché en Asie-Pacifique
China Asia-Pacific Arthroscopy Devices Market Insight
Le marché des dispositifs d'arthroscopie de la Chine Asie-Pacifique a dominé le marché des dispositifs d'arthroscopie de l'Asie-Pacifique avec la plus grande part des revenus d'environ38,9 % en 2025, soutenue par l'expansion rapide des infrastructures de soins de santé, l'adoption croissante de technologies chirurgicales orthopédiques de pointe et la présence croissante de fabricants nationaux et internationaux d'instruments médicaux. Les hôpitaux, les centres chirurgicaux ambulatoires et les cliniques orthopédiques spécialisées sont à l'origine d'une croissance importante dans l'adoption de dispositifs d'arthroscopie, en particulier pour les procédures arthroscopiques au genou, aux épaules et à la hanche. Le pays développe rapidement l'écosystème de santé et se concentre de plus en plus sur les traitements orthopédiques peu invasifs continuent d'accélérer la demande de systèmes avancés de visualisation d'arthroscopie, de dispositifs de gestion des fluides, de rasoirs et d'implants d'arthroscopie. Par exemple, plusieurs grands hôpitaux orthopédiques et centres de médecine sportive à travers des villes telles que Beijing, Shanghai et Guangzhou ont élargi leurs programmes chirurgicaux d'arthroscopie pour s'attaquer au nombre croissant de blessures au ligament du genou, de larmes aux menottes et de procédures de réparation du cartilage chez les athlètes et les populations vieillissantes. La disponibilité croissante de systèmes d'ablation RF d'arthroscopie technologiquement avancés et d'instruments chirurgicaux de précision dans les centres chirurgicaux ambulatoires améliore encore l'efficacité chirurgicale et les résultats des patients. De plus, la tendance croissante des interventions arthroscopiques en milieu ambulatoire encourage les fournisseurs de soins de santé à adopter des systèmes d'arthroscopie compacts et efficaces, renforçant ainsi l'expansion du marché en Chine.
India Asia-Pacific Arthroscopy Devices Market Insight
Inde Le marché des dispositifs d'arthroscopie Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché des dispositifs d'arthroscopie Asie-Pacifique pendant la période de prévision, enregistrant un TCAC d'environ9.2%, en raison de l'augmentation des dépenses de soins de santé, de la sensibilisation accrue aux interventions orthopédiques peu invasives, de l'expansion des infrastructures de soins de santé et de l'accès croissant aux centres chirurgicaux spécialisés dans les régions urbaines et semi-urbaines. En Inde, les fournisseurs de soins de santé adoptent de plus en plus des technologies d'arthroscopie pour améliorer les résultats du traitement des lésions articulaires et des affections orthopédiques dégénératives. Par exemple, les hôpitaux et les centres orthopédiques des grandes villes comme Delhi, Mumbai, Bengaluru et Chennai ont investi dans des systèmes de visualisation arthroscopique avancés, des systèmes de gestion des fluides et des technologies d'ablation RF pour soutenir la demande croissante de chirurgies arthroscopiques au genou et aux épaules. Le nombre croissant de blessures sportives, associé au vieillissement de la population souffrant de troubles articulaires tels que l'arthrose, entraîne la demande d'implants d'arthroscopie et d'instruments chirurgicaux de précision dans les hôpitaux et les centres chirurgicaux ambulatoires. De plus, les investissements continus dans l'infrastructure de soins de santé et les programmes de formation chirurgicale permettent aux fournisseurs de soins de santé indiens d'étendre les services orthopédiques peu invasifs, ce qui favorise la croissance continue du marché des appareils d'arthroscopie en Asie-Pacifique.
Quelles sont les principales entreprises du marché des dispositifs d'arthroscopie en Asie-Pacifique
L'industrie des dispositifs d'arthroscopie est principalement dirigée par des entreprises bien établies, notamment :
- Équerre(États-Unis)
- Smith & Nephew(Royaume-Uni)
- Arthrex(États-Unis)
- Médtronic(Irlande)
- ConMed(États-Unis)
- DePuy Synthes (États-Unis)
- Vision J&J (États-Unis)
- B. Braun (Allemagne)
- Tornier (États-Unis)
- NOVADAQ (Canada)
- Holonex (Corée du Sud)
- Tornier/Wright Medical (États-Unis)
- OrthoSpace (Israël)
- Mitek Sports Medicine (États-Unis)
- Paragon 28 (États-Unis)
- Invivo (États-Unis)
- Flexion thérapeutique (États-Unis)
- Medacta (Suisse)
- Hanamkore (Corée du Sud)
- Aesculap (Allemagne)
Quels sont les derniers développements du marché des appareils d'arthroscopie en Asie-Pacifique
- En septembre 2024, CONMED Corporation a lancé le système Argo Knotless Suture Anchor System, offrant aux chirurgiens une solution fiable et efficace pour la fixation des tissus mous lors des procédures de réparation arthroscopique de l'épaule et du genou, améliorant le flux de travail chirurgical et réduisant le temps de fonctionnement
- En novembre 2024, Stryker Corporation a présenté sa plateforme AIM 4K 1688 avec l'imagerie par fluorescence SPY à la conférence de l'American Academy of Orthopaedic Surgeons (AAOS), un système de visualisation de prochaine génération qui améliore la clarté de l'imagerie intraopératoire et permet l'évaluation en temps réel de la perfusion de tissus dans les chirurgies articulaires.
- En janvier 2025, Arthrex, Inc. a introduit le système NanoNeedle Scope System, une plate-forme d'arthroscopie miniaturisée conçue pour les évaluations conjointes en bureau à l'aide d'une incision de taille aiguille, améliorant le confort du patient et soutenant des diagnostics peu invasifs à l'extérieur d'une salle d'opération traditionnelle
- En mars 2025, Smith+ Nephew a lancé le Fastseal de Werewolf 6.0 Hemostasis Wand, conçu pour améliorer la gestion des tissus mous et le contrôle des saignements lors des procédures arthroscopiques des épaules et du genou, en améliorant la visibilité et l'efficacité chirurgicale
- En janvier 2025, Auxein Medical a dévoilé le système d'imagerie par arthroscopie Asterius 4K chez Arab Health 2025 à Dubaï, avec une imagerie ultra-haute définition, une conception ergonomique et des technologies intégrées de gestion des fluides pour soutenir des chirurgies orthopédiques précises et peu invasives
- En juin 2025, Arthrex a lancé le Synergy Power System, une plateforme d'arthroscopie avancée alimentée par batterie avec une gamme polyvalente d'attaches et de lames conçues pour améliorer la flexibilité, l'efficacité et la précision des procédures dans une large gamme d'applications orthopédiques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.
Questions fréquemment posées












