


Asia-Pacific Medical Display Market, By Technology (LED-Backlit LCD Display, CCFL-Backlit LCD Display, TFT LCD Display And OLED Display), Panel Size (Under 22.9" Inch Panels, 23.0"- 32.0" Inch Panels, 27.0-41.9 Inch Panels and Above 42 Inch Panels), Viewing Mode (2D and 3D), Megapixel (UP TO 2MP, 2.1–4MP, 4.1–8MP and above 8MP), Resolution (4K, Ultra Full HD, Full HD and Others), Display Type (Wall Mounted, Portable, Modular), Imaging Technology (Touch Screen, Scratch Resistant Font Glass, Failsafe Mode, Cleanable Options, Softglow & Spotview And Others), Display Color (Colour, Monochrome), Aspect Ratio (16.09, 21.09, 4.03), Component (Hardware and Services), Application (Consultation, Diagnostic, Surgical/Interventional, Telehealth, Teaching / Practice, Fetal Monitoring, Dentistry, Point Of Care, Patient-Worn Monitoring And Others) End User (Hospitals, Clinics, Nursing Facilities, Diagnostic Laboratories, Imaging/Radiology Lab, Laboratory, Rehabilitation Centers And Others), Distribution Channel (Direct Tender, Retail Sales and Others) - Industry Trends and Forecast to 2029.
Quelle est la taille et le taux de croissance du marché de l'affichage médical Asie-Pacifique
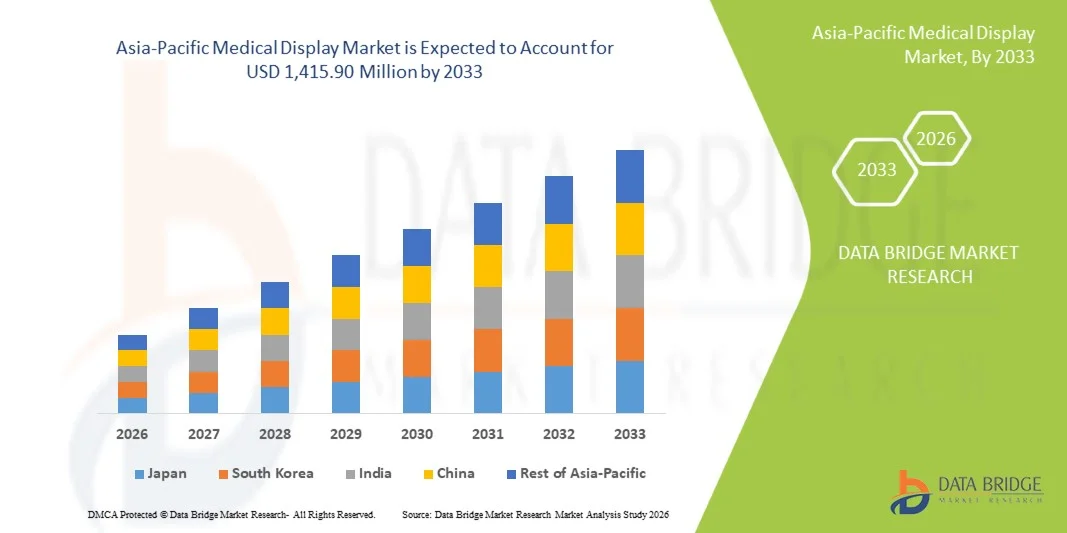
- Selon l'analyse de marché de Data Bridge, la taille du marché de l'affichage médical en Asie-Pacifique a été évaluée à875,06 millions de dollars en 2025et devrait atteindre1 415,90 millions de dollars en 2033, à unTCAC de 6,2 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de systèmes avancés d'imagerie diagnostique et les progrès technologiques rapides dans les technologies d'affichage à haute résolution dans les hôpitaux, les centres de diagnostic et les unités chirurgicales de la région.
- De plus, l'augmentation des dépenses de soins de santé, l'expansion des infrastructures de soins de santé et la demande croissante d'imagerie exacte et en temps réel dans des procédures peu invasives font de l'affichage médical une composante essentielle des systèmes modernes de prestation de soins de santé. Ces facteurs convergents accélèrent l'adoption de solutions d'affichage médical, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions:
- Valeur de marché (2025):875,06 millions de dollars
- Valeur marchande prévue (2033) :1 415,90 millions de dollars
- Prévisions CAGR (2026-2033):6.2%
Quels sont les principaux débouchés du marché de l'exposition médicale Asie-Pacifique
- Les présentoirs médicaux, qui offrent une visualisation numérique haute résolution pour l'imagerie diagnostique et les applications cliniques, sont des composantes de plus en plus vitales des systèmes de santé modernes dans les hôpitaux et les centres de diagnostic en raison de leur clarté d'image accrue, de leur précision dans le diagnostic et de leur intégration transparente avec le PACS et les modalités d'imagerie avancées.
- La demande croissante d'affichages médicaux est principalement alimentée par l'expansion rapide de l'infrastructure de soins de santé, l'adoption croissante de systèmes de radiologie numérique et la demande croissante de services d'imagerie précis et en temps réel dans les procédures complexes de diagnostic et de chirurgie
- La Chine a dominé le marché de l'exposition médicale Asie-Pacifique avec la plus grande part des revenus de 38,2 % en 2025, caractérisée par une modernisation hospitalière à grande échelle, des investissements gouvernementaux importants dans les soins de santé et le déploiement généralisé de systèmes d'imagerie avancés
- L'Inde devrait être le pays qui connaît la croissance la plus rapide du marché de l'affichage médical au cours de la période de prévision en raison de la numérisation rapide des soins de santé, de l'augmentation du nombre de centres de diagnostic et de l'expansion des réseaux hospitaliers privés
- Le segment diagnostique dominait le marché de l'affichage médical Asie-Pacifique avec une part de marché de 60,4 % en 2025, sous l'impulsion d'une forte utilisation en radiologie, d'une forte demande de précision à l'échelle grise et d'un recours croissant à des affichages à haute performance pour une interprétation clinique précise
Portée du rapport et segmentation du marché de l'affichage médical Asie-Pacifique
|
Attributs |
Présentation médicale Asie-Pacifique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché de l'affichage médical en Asie-Pacifique
L'adoption croissante d'affichages diagnostiques à haute résolution et intégrés à l'IA
- Une tendance significative et accélérée sur le marché de l'affichage médical Asie-Pacifique est l'adoption croissante d'écrans d'imagerie à haute résolution intégrés à des outils de diagnostic alimentés par l'IA dans les applications de radiologie, de pathologie et de chirurgie, améliorant la précision du diagnostic et l'efficacité du flux de travail dans les établissements de soins de santé
- Par exemple, les présentoirs médicaux de Coronis Uniti et d'Eonis sont largement utilisés dans les environnements de diagnostic avancés, offrant une luminosité élevée, une précision à l'échelle grise et des caractéristiques d'étalonnage assistées par l'IA pour une qualité d'image cohérente dans les flux cliniques
- L'intégration de l'IA dans les affichages médicaux permet des fonctionnalités telles que l'amélioration automatique de l'image, la réduction intelligente du bruit et la mise en évidence d'anomalies en temps réel, aidant les radiologues à détecter les anomalies plus efficacement et améliorant la confiance diagnostique dans les cas complexes
- L'intégration sans faille des affichages médicaux avec les systèmes d'information PACS, RIS et hospitaliers permet un accès centralisé aux données d'imagerie, permettant aux cliniciens de comparer les analyses multimodales et de collaborer efficacement au sein d'un écosystème numérique unifié de soins de santé.
- Cette tendance vers des systèmes de visualisation diagnostique plus intelligents, de haute précision et interconnectés modifie fondamentalement les normes d'imagerie clinique, des entreprises comme EIZO et LG développant des moniteurs médicaux améliorés par l'IA pour la radiologie et les applications chirurgicales
- La demande d'affichages médicaux avancés avec un support d'imagerie par l'IA et une résolution supérieure augmente rapidement dans toute l'Asie-Pacifique en raison de l'augmentation de la numérisation des soins de santé, des volumes d'imagerie et de l'expansion de l'infrastructure hospitalière
- L'adoption croissante de procédés chirurgicaux peu invasifs et guidés par l'image conduit à une demande accrue d'affichages médicaux de qualité chirurgicale offrant une visualisation en temps réel et sans distorsion lors d'opérations complexes
Dynamique du marché de l'affichage médical Asie-Pacifique
Chauffeur
Demande croissante en raison de l'expansion de l'infrastructure de soins de santé et des procédures d'imagerie croissantes
- L'expansion croissante de l'infrastructure de soins de santé et l'augmentation du volume des procédures d'imagerie diagnostique dans toute l'Asie-Pacifique sont un facteur important de la demande accrue d'affichages médicaux dans les hôpitaux, les centres de diagnostic et les cliniques spécialisées.
- Par exemple, en mars 2025, le Ministère indien de la santé et de la protection de la famille a élargi ses initiatives en matière de santé numérique dans le cadre de la mission numérique Ayushman Bharat, accélérant l'adoption de systèmes d'imagerie médicale et d'affichage avancés dans les établissements de santé publics.
- Comme les fournisseurs de soins de santé adoptent de plus en plus les systèmes d'IRM, de TDM et de radiographie numérique, les affichages médicaux deviennent essentiels pour une visualisation précise, pour la détection précoce des maladies et pour une meilleure planification du traitement.
- En outre, la prévalence croissante des maladies chroniques et des populations vieillissantes dans des pays comme le Japon, la Chine et l'Inde est à l'origine d'une demande accrue d'imagerie diagnostique avancée, ce qui stimule encore l'adoption de l'affichage médical dans les milieux cliniques.
- Le besoin croissant d'imagerie de haute précision dans les chirurgies peu invasives et guidées par l'image propulse également l'adoption d'affichages médicaux de qualité chirurgicale dans les salles d'opération dans les secteurs de la santé publique et privée
- L'augmentation des investissements publics dans les infrastructures de soins numériques et les projets de modernisation des hôpitaux dans les économies émergentes de l'Asie et du Pacifique élargit considérablement la base installée de systèmes d'imagerie médicale de pointe
- La pénétration croissante de la télémédecine et du diagnostic à distance est également à l'origine de la demande d'affichages médicaux de haute qualité qui permettent un partage et une consultation d'images précis entre les professionnels de la santé
Restriction/Défi
Coût élevé des affichages avancés et complexité de la conformité réglementaire
- Les préoccupations concernant le coût élevé des systèmes avancés d'affichage médical et les exigences strictes en matière de conformité à la réglementation posent un défi important à l'élargissement de la pénétration du marché dans les établissements de santé sensibles aux prix dans les économies émergentes de l'Asie et du Pacifique
- Par exemple, les écrans de diagnostic haut de gamme avec étalonnage avancé, caractéristiques d'IA, et ultra-haute résolution nécessitent souvent des investissements substantiels, rendant l'adoption difficile pour les petits hôpitaux et les centres de diagnostic autonomes
- Il est essentiel pour les fabricants de respecter les normes réglementaires comme l'étalonnage DICOM, les certifications des instruments médicaux et les protocoles d'assurance de la qualité, ce qui accroît la complexité du développement et le délai de mise en marché des nouveaux produits.
- De plus, les besoins d'étalonnage fréquents et les coûts d'entretien associés aux affichages à haute précision augmentent encore le coût total de la propriété, limitant ainsi l'adoption dans les établissements de soins de santé à coûts limités.
- Alors que des fabricants tels que LG et Samsung introduisent des modèles plus rentables, la tarification perçue des affichages de qualité médicale limite encore l'adoption généralisée dans les établissements de soins ruraux et semi-urbains
- Surmonter ces défis par l'optimisation des coûts, la rationalisation de la réglementation et la mise au point de solutions d'affichage évolutives sera vital pour une croissance soutenue des marchés dans la région Asie-Pacifique
- Une sensibilisation limitée et une expertise technique limitée du personnel de santé dans les petites installations médicales entravent également l'utilisation optimale des systèmes d'affichage médicaux avancés
- En outre, les défis d'interopérabilité entre différents systèmes d'imagerie et plateformes d'affichage peuvent retarder l'intégration et accroître la complexité opérationnelle des prestataires de soins de santé.
Étendue du marché de l'exposition médicale Asie-Pacifique
Le marché est segmenté en fonction de la technologie, de la taille des panneaux, du mode de visualisation, du mégapixel, de la résolution, du type d'affichage, de la technologie d'imagerie, de la couleur d'affichage, du rapport d'aspect, du composant, de l'application, de l'utilisateur final et du canal de distribution.
- Par technologie
Sur la base de la technologie, le marché de l'affichage médical Asie-Pacifique est segmenté en écran LCD rétroéclairé, écran LCD rétroéclairé CCFL, écran LCD TFT et écran OLED. Le segment de l'écran LCD rétroéclairé a dominé le marché avec la plus grande part de revenus du marché de 60% en 2025, grâce à son efficacité énergétique supérieure, ses niveaux de luminosité élevés et sa longue durée de vie opérationnelle, ce qui le rend très adapté pour une utilisation clinique continue dans les hôpitaux et les centres d'imagerie diagnostique. Les écrans LCD rétroéclairés à DEL sont largement préférés en radiologie et en applications diagnostiques générales en raison de la qualité d'image constante et des exigences d'entretien plus faibles. Le segment bénéficie également d'une forte compatibilité avec les systèmes PACS et d'une grande disponibilité sur plusieurs points de prix, en favorisant l'adoption à grande échelle sur les marchés de la santé développés et émergents de l'Asie-Pacifique.
Le segment d'affichage OLED devrait connaître le taux de croissance le plus rapide de 22 % entre 2026 et 2033, alimenté par son rapport de contraste supérieur, son rendu noir véritable et une précision de couleur accrue, qui sont essentiels pour l'imagerie diagnostique avancée et la visualisation chirurgicale. La technologie OLED est de plus en plus utilisée dans les applications chirurgicales et interventionnelles de haut de gamme où l'imagerie de précision est essentielle. Le passage croissant à des procédures peu invasives et à une chirurgie guidée par l'image en temps réel accélère encore l'adoption de l'OLED. De plus, les améliorations continues de la durabilité et de la réduction des coûts de l'OLED la rendent plus viable pour un déploiement clinique plus large.
- Selon la taille du panneau
Sur la base de la taille des panneaux, le marché est segmenté en panneaux de moins de 22,9 pouces, panneaux de 23,0 à 32,0 pouces, panneaux de 27,0 à 41,9 pouces et plus de panneaux de 42 pouces. Le segment des panneaux de 23,0 à 32,0 pouces a dominé le marché avec la plus grande part de revenus de 45 % en 2025, en raison de son équilibre optimal entre la taille de l'écran, la précision diagnostique et la facilité d'utilisation ergonomique dans les environnements de radiologie et d'examen clinique. Cette gamme de tailles est largement adoptée dans les hôpitaux pour les postes de diagnostic standard en raison de sa capacité à afficher des images médicales haute résolution sans compromettre l'efficacité de l'espace de travail. Il prend également en charge l'imagerie multimodale, ce qui le rend adapté aux flux de travail diagnostiques généraux dans tous les départements.
Le segment des panneaux de 42 pouces ci-dessus devrait connaître le taux de croissance le plus rapide de 20 % entre 2026 et 2033, en raison de l'augmentation de la demande d'imagerie grand format dans les salles d'opération, des consultations multidisciplinaires et de la planification chirurgicale avancée. Ces affichages permettent de visualiser simultanément plusieurs ensembles de données d'imagerie, améliorant ainsi la collaboration clinique et la prise de décisions. L'adoption croissante dans les salles d'opération hybrides et les suites d'intervention stimule encore la demande. De plus, l'augmentation des investissements dans les infrastructures hospitalières intelligentes dans toute l'Asie-Pacifique accélère le déploiement d'écrans médicaux de grand format.
- En mode Affichage
Sur la base du mode de visualisation, le marché est segmenté en 2D et 3D. Le segment 2D domine le marché avec la plus grande part de revenus de 75 % en 2025, en raison de son utilisation intensive dans l'imagerie diagnostique de routine, comme les rayons X, les scanners et les interprétations par IRM. Les écrans 2D restent la norme dans la plupart des établissements de soins en raison de leur rentabilité, de leur compatibilité avec les systèmes d'imagerie existants et de leur performance fiable dans les flux de travail cliniques. Ils sont largement utilisés dans les services de radiologie et les centres de diagnostic dans toute l'Asie-Pacifique, soutenant les besoins en imagerie à grand volume.
Le segment 3D devrait connaître le taux de croissance le plus rapide de 21 % entre 2026 et 2033, en raison de l'adoption croissante de méthodes de planification chirurgicale, d'oncologie et de diagnostic complexes. La visualisation 3D permet aux cliniciens de mieux interpréter les structures anatomiques et d'améliorer la précision procédurale. L'utilisation accrue de modalités d'imagerie avancées et la demande croissante de chirurgies peu invasives soutiennent davantage la croissance du segment. De plus, les progrès technologiques dans le rendu des logiciels et l'intégration de l'affichage améliorent l'adoption 3D dans les environnements cliniques.
- Par Megapixel
Sur la base du mégapixel, le marché est segmenté en 2MP, 2.1–4MP, 4.1–8MP et au-delà de 8MP. Le segment de 2,1 à 4MP a dominé le marché avec la plus grande part de revenus de 50 % en 2025, en raison de son utilisation généralisée dans l'imagerie diagnostique générale où une résolution modérée à élevée est suffisante pour une interprétation précise. Ce segment offre un fort équilibre entre la clarté de l'image, l'efficacité économique et la compatibilité du système, ce qui en fait le choix préféré dans les configurations hospitalières de moyenne gamme. Il est largement utilisé en radiologie, en échographie et en routine dans toute l'Asie-Pacifique.
Le segment des 8MP ci-dessus devrait connaître le taux de croissance le plus rapide de 23 % entre 2026 et 2033, en raison de la demande croissante d'imagerie à haute résolution dans les applications diagnostiques et spécialisées de pointe. Les affichages mégapixels sont essentiels pour détecter les détails anatomiques fins en oncologie, en neurologie et en chirurgie complexe. L'adoption croissante de l'imagerie assistée par l'IA et de la médecine de précision accélère encore la demande. De plus, l'expansion des hôpitaux de soins tertiaires et des établissements de recherche stimule le déploiement d'écrans médicaux à haute résolution.
- Par résolution
Sur la base de la résolution, le marché est segmenté en 4K, ultra Full HD, Full HD, et autres. Le segment plein HD a dominé le marché avec la plus grande part des revenus de 55 % en 2025, en raison de son adoption généralisée dans les applications diagnostiques et cliniques de routine en raison de la rentabilité et de la clarté d'image suffisante pour l'imagerie médicale standard. Les écrans Full HD sont couramment utilisés dans les environnements hospitaliers généraux où la résolution haut de gamme n'est pas toujours nécessaire. Leur compatibilité avec les systèmes d'imagerie existants et la baisse des coûts d'approvisionnement renforcent encore la domination dans la région.
Le segment 4K devrait connaître le taux de croissance le plus rapide de 22 % entre 2026 et 2033, en raison de la demande croissante d'imagerie à haute précision en radiologie, en chirurgie et en interventions. La résolution 4K améliore la visibilité des détails, améliore la confiance en diagnostic et la précision chirurgicale. L'adoption croissante de procédures peu invasives et guidées par l'image stimule encore la demande. De plus, les progrès technologiques rapides et la baisse des coûts des panneaux 4K accélèrent la pénétration du marché dans les établissements de soins de santé d'Asie-Pacifique.
- Par type d'affichage
Sur la base du type d'affichage, le marché est segmenté en mur, portable et modulaire. Le segment mural a dominé le marché avec la plus grande part de revenus d'environ 45 à 50% en 2025, grâce à son utilisation étendue dans les services de radiologie, les salles d'opération et les centres de diagnostic où l'installation fixe assure une visibilité stable et une efficacité optimisée du workflow. Les affichages muraux sont préférés pour leur conception économique de l'espace et leur performance cohérente dans des environnements cliniques à forte demande. Ils sont largement intégrés dans les infrastructures hospitalières de toute l'Asie-Pacifique.
Le segment mobile devrait connaître le taux de croissance le plus rapide de 20 % entre 2026 et 2033, en raison de la demande croissante de mobilité dans les soins d'urgence, les diagnostics au point de soins et les services de soins de santé à distance. Les écrans portatifs permettent un accès flexible à l'imagerie dans les unités de soins intensifs, les ambulances et les milieux de soins ruraux. L'adoption croissante de la télémédecine et des services de soins à domicile favorise l'expansion du segment. De plus, les améliorations de la conception légère et de l'efficacité de la batterie améliorent la convivialité et l'adoption.
- Par la technologie d'imagerie
Sur la base de la technologie d'imagerie, le marché est segmenté en écran tactile, verre avant résistant aux rayures, mode de sécurité par défaut, options propres, Softglow & Spotview, et autres. Le segment du verre avant résistant aux rayures a dominé le marché avec la plus grande part de revenus de 40 % en 2025, en raison de son importance dans le maintien de la durabilité de l'affichage, de l'hygiène et des performances à long terme dans les environnements cliniques. Il est largement utilisé dans les hôpitaux et les laboratoires de diagnostic où un nettoyage et une stérilisation fréquents sont nécessaires. Cette fonction assure la cohérence de la qualité de l'image tout en réduisant les coûts de maintenance.
Le segment de l'écran tactile devrait connaître le taux de croissance le plus rapide de 21 % entre 2026 et 2033, en raison de la demande croissante d'interfaces utilisateur intuitives et d'une navigation plus rapide dans les flux de travail cliniques. Les affichages médicaux tactiles améliorent l'efficacité opérationnelle en permettant une interaction directe avec les données d'imagerie. L'adoption croissante dans les suites chirurgicales et les centres de diagnostic augmente encore la demande. De plus, l'intégration avec un logiciel d'imagerie avancé améliore la facilité d'utilisation et la vitesse du flux de travail.
- Par Couleur d'affichage
Sur la base de la couleur d'affichage, le marché est segmenté en couleur et monochrome. Le segment monochrome a dominé le marché avec la plus grande part de revenus de 60% en 2025, grâce à son utilisation intensive dans des applications de radiologie telles que la mammographie et l'interprétation du scanner, où la précision à l'échelle grise est critique pour le diagnostic. Les écrans monochromes offrent une luminosité plus élevée et une meilleure résolution de contraste, ce qui les rend idéales pour détecter des anomalies subtiles. Ils restent largement adoptés dans les centres d'imagerie diagnostique d'Asie-Pacifique.
Le segment des couleurs devrait connaître le taux de croissance le plus rapide d'environ 17-20% entre 2026 et 2033, en raison de l'utilisation croissante dans les applications d'échographie, de pathologie et de visualisation chirurgicale. Les écrans couleur améliorent la visualisation des tissus, du flux sanguin et des structures anatomiques, améliorant ainsi la précision du diagnostic. L'adoption croissante dans les procédures d'intervention et les hôpitaux d'enseignement soutient davantage la demande. De plus, les progrès de la technologie de calibrage des couleurs améliorent la fiabilité clinique.
- Par rapport à l'aspect
Sur la base du ratio d'aspect, le marché est segmenté en 16:9, 21:9 et 4:3. Le segment 16:9 a dominé le marché avec la plus grande part des revenus de 65 % en 2025, en raison de sa compatibilité avec les systèmes d'imagerie standard, la capacité d'affichage à écran large et l'adoption généralisée dans l'ensemble de l'infrastructure informatique hospitalière. Ce rapport d'aspect prend en charge un affichage multi-images efficace, ce qui le rend adapté pour la radiologie et les flux de travail diagnostiques. Il est également largement préféré en raison de son alignement sur les normes modernes d'imagerie numérique.
Le segment 21:9 devrait connaître le taux de croissance le plus rapide de 18 % entre 2026 et 2033, en raison de la demande croissante d'affichages ultra larges dans des environnements diagnostiques avancés et des applications de planification chirurgicale. L'écran plus large permet de visionner simultanément plusieurs ensembles de données d'imagerie, ce qui améliore l'efficacité des processus cliniques. L'adoption croissante dans les salles d'opération hybrides et les instituts de recherche est un facteur de croissance. De plus, des capacités de visualisation améliorées appuient son utilisation dans des cas de diagnostic complexes.
- Par composante
Sur la base de la composante, le marché est segmenté en matériel et services. Le segment du matériel dominait le marché avec la plus grande part des revenus de 85 % en 2025, sous l'impulsion d'une forte demande d'unités d'affichage de qualité médicale, de panneaux et de systèmes d'imagerie intégrés dans les hôpitaux et les centres de diagnostic. Le matériel constitue le noyau de l'infrastructure d'affichage médical, ce qui représente la majorité des dépenses d'approvisionnement. Les mises à niveau technologiques continues dans les panneaux d'affichage soutiennent davantage la domination du segment.
Le secteur des services devrait connaître le taux de croissance le plus rapide de 22 % entre 2026 et 2033, en raison de la demande croissante de services d'installation, d'étalonnage, de maintenance et d'intégration de logiciels. Des services d'étalonnage réguliers sont essentiels pour assurer la conformité aux normes d'imagerie médicale telles que DICOM. L'adoption croissante de services gérés dans les grands réseaux hospitaliers stimule encore la croissance. De plus, la complexité croissante des systèmes d'imagerie stimule la demande de soutien technique spécialisé.
- Par demande
Sur la base de l'application, le marché est segmenté en consultation, diagnostic, chirurgie/intervention, télésanté, enseignement/pratique, surveillance foetale, dentisterie, point de soins, surveillance du patient, etc. Le segment du diagnostic a dominé le marché avec la plus grande part de revenus de 60,4 % en 2025, grâce à une utilisation intensive dans les flux de travail de radiologie, de pathologie et d'interprétation de l'imagerie. Les écrans de diagnostic sont essentiels pour la détection précise des maladies et la planification des traitements, ce qui en fait une composante essentielle de l'infrastructure de soins de santé. Des volumes d'imagerie élevés dans toute l'Asie-Pacifique renforcent encore la domination.
On s'attend à ce que le segment chirurgical/interventionnel enregistre le taux de croissance le plus rapide de 21 % entre 2026 et 2033, en raison de l'adoption croissante de procédures peu invasives et guidées par l'image. Ces applications nécessitent une visualisation à haute précision en temps réel pour améliorer les résultats chirurgicaux. L'expansion des salles d'opération hybrides et des centres chirurgicaux avancés stimule la demande. De plus, l'augmentation des investissements dans la cardiologie interventionnelle et les procédures oncologiques accélère la croissance du segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, cliniques, établissements de soins infirmiers, laboratoires de diagnostic, laboratoires d'imagerie/radiologie, laboratoires, centres de réadaptation, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus de 65 % en 2025, grâce à l'adoption à grande échelle de systèmes d'imagerie avancés, à l'afflux élevé de patients et à la disponibilité de services de diagnostic spécialisés. Les hôpitaux sont les principaux utilisateurs d'affichages médicaux dans les applications de radiologie, de chirurgie et de soins d'urgence. Des investissements gouvernementaux et privés forts soutiennent davantage la domination.
Le secteur des laboratoires de diagnostic devrait connaître le taux de croissance le plus rapide de 20 % entre 2026 et 2033, en raison de la demande croissante de diagnostics d'imagerie spécialisée et de l'externalisation croissante des services de diagnostic. Ces installations nécessitent des écrans de haute précision pour une interprétation précise de l'image en pathologie, radiologie et diagnostic en laboratoire. L'expansion rapide des chaînes de diagnostic autonomes et des centres d'essais privés dans toute l'Asie-Pacifique accélère encore la demande. L'accent mis de plus en plus sur les soins de santé préventifs et la détection précoce des maladies stimule également les volumes d'imagerie dans ces établissements. De plus, l'accessibilité des affichages médicaux de moyenne portée facilite l'adoption pour les configurations diagnostiques plus petites.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en appels d'offres directs, ventes au détail et autres. Le segment des appels d'offres directs a dominé le marché avec la plus grande part des revenus de 75 % en 2025, tirée par les achats en vrac des hôpitaux, les programmes de soins de santé gouvernementaux et les grands réseaux de diagnostic. Les appels d'offres directs garantissent des prix normalisés, des accords d'approvisionnement à long terme et le respect des politiques d'approvisionnement en soins de santé. Ce canal est largement utilisé dans les infrastructures publiques de soins de santé en Asie-Pacifique.
Le segment des ventes au détail devrait connaître le taux de croissance le plus rapide de 18 % entre 2026 et 2033, en raison de l'adoption croissante de petites cliniques, de centres de diagnostic privés et d'établissements de santé émergents. Les circuits de vente au détail facilitent l'accessibilité, accélèrent la livraison et offrent des options d'achat souples aux utilisateurs finaux dont l'échelle d'approvisionnement est limitée. La pénétration croissante des plateformes de dispositifs médicaux en ligne et de la distribution du commerce électronique favorise également l'expansion du segment. La hausse de la demande d'affichages médicaux rentables et de moyenne portée dans les milieux semi-urbains et ruraux accélère encore la croissance. De plus, l'augmentation de la participation du secteur privé à la prestation des soins de santé renforce l'adoption des chaînes de vente au détail.
Asia-Pacific Medical Display Market Analyse régionale
- La Chine a dominé le marché de l'exposition médicale Asie-Pacifique avec la plus grande part des revenus de 38,2 % en 2025, caractérisée par une modernisation hospitalière à grande échelle, des investissements gouvernementaux importants dans les soins de santé et le déploiement généralisé de systèmes d'imagerie avancés
- Les fournisseurs de soins de santé en Chine accordent une grande importance à la clarté supérieure de l'image, à la précision du diagnostic à haute résolution et à l'intégration transparente des affichages médicaux avec les plateformes PACS, RIS et d'imagerie basée sur l'IA, permettant des flux de travail cliniques efficaces et précis dans les services de radiologie, de chirurgie et de soins spécialisés
- Cette adoption généralisée est également soutenue par une importante base de patients, une prévalence croissante des maladies chroniques, un nombre croissant d'hôpitaux de soins tertiaires et une forte présence de fabricants nationaux et internationaux d'imagerie médicale, faisant de la Chine un pôle de premier plan pour le déploiement des expositions médicales en Asie-Pacifique
Le marché de l'affichage médical en Chine
La Chine a dominé le marché de l'exposition médicale Asie-Pacifique avec la plus grande part des revenus d'environ 38,2 % en 2025, sous l'effet de l'expansion à grande échelle des hôpitaux, de la numérisation rapide des infrastructures de soins de santé et des investissements gouvernementaux importants dans les technologies avancées d'imagerie médicale. Les fournisseurs de soins de santé en Chine apprécient les écrans médicaux pour leur clarté d'image supérieure, leur précision diagnostique et leur intégration transparente aux systèmes d'imagerie basés sur l'IA et aux réseaux d'information hospitalière. Cette adoption généralisée est également soutenue par une importante population de patients, une charge croissante de maladies chroniques et des améliorations continues dans les hôpitaux de soins tertiaires. En outre, de solides capacités de fabrication nationales et des progrès technologiques dans l'équipement d'imagerie médicale renforcent le leadership de la Chine sur le marché régional.
Aperçu du marché de l'affichage médical au Japon
Le marché japonais de l'affichage médical connaît une croissance constante en raison de son système de soins de santé très avancé, de l'importance accordée à la précision diagnostique et de l'adoption rapide de technologies d'imagerie de pointe. Les hôpitaux et les centres de diagnostic japonais utilisent de plus en plus des écrans médicaux à haute résolution intégrés aux outils de diagnostic assistés par l'IA pour améliorer l'efficacité de la radiologie et la prise de décisions cliniques. La population vieillissante du pays est un moteur important de la demande de solutions d'imagerie avancées, en particulier en oncologie, en cardiologie et en neurologie. De plus, le Japon met l'accent sur la médecine de précision et les procédures peu invasives accélère l'adoption de systèmes d'affichage médical de qualité supérieure dans les établissements de santé.
Aperçu du marché de l'exposition médicale en Inde
Le marché indien de l'affichage médical a enregistré le taux de croissance le plus rapide en Asie-Pacifique en 2025, attribuable à l'expansion rapide des infrastructures de soins de santé, à l'augmentation de la numérisation des services de diagnostic et à l'augmentation des investissements dans les hôpitaux privés et les centres d'imagerie. L'expansion de la population de la classe moyenne, le fardeau croissant des maladies chroniques et les initiatives gouvernementales favorisant la transformation numérique de la santé sont des moteurs de croissance clés. Des affichages médicaux sont de plus en plus adoptés dans les laboratoires de radiologie, les centres de diagnostic et les hôpitaux pour améliorer la précision de l'imagerie et l'efficacité opérationnelle. De plus, la tendance vers des villes intelligentes, des solutions de soins de santé abordables et l'expansion de la fabrication d'appareils médicaux canadiens accélèrent la pénétration du marché partout au pays.
Aperçu du marché de l'affichage médical en Corée du Sud
Le marché de l'affichage médical en Corée du Sud connaît une croissance soutenue, grâce à son infrastructure de soins de santé hautement avancée, à un écosystème de santé numérique solide et à l'adoption rapide de systèmes d'imagerie diagnostique intégrés à l'IA. Les hôpitaux et les cliniques spécialisées du pays comptent de plus en plus sur des étalages médicaux à haute résolution pour améliorer l'interprétation en radiologie, la planification chirurgicale et la prise de décisions cliniques en temps réel. L'intégration des affichages médicaux avec les systèmes d'information hospitalière et les plateformes PACS améliore encore l'efficacité du travail et la précision du diagnostic. En outre, la forte base de fabrication d'électronique en Corée du Sud et l'innovation continue dans les technologies d'affichage soutiennent la disponibilité de solutions d'imagerie médicale de haute qualité dans les établissements de soins de santé.
Quelles sont les meilleures entreprises du marché de l'affichage médical Asie-Pacifique
L'industrie de l'affichage médical en Asie-Pacifique est principalement dirigée par des entreprises bien établies, notamment :
- Barco NV(Belgique)
- Société EIZO(Japon)
- Siemens Healthineers AG(Allemagne)
- La société Koninklijke Philips N.V.(PaysBas)
- LG Electronics Inc.(Corée du Sud)
- Société du groupe Sony (Japon)
- NEC Corporation (Japon)
- Advantech Co., Ltd. (Taiwan)
- BenQ Medical Technology Corp. (Taiwan)
- FSN Medical Technologies (États-Unis)
- Imagerie chirurgicale des SND (États-Unis)
- Double Black Imaging Inc. (États-Unis)
- Totoku Electric Co., Ltd. (Japon)
- Jusha Medical (Chine)
- Onyx Healthcare Inc. (Taiwan)
- Exposition médicale Reshin (Chine)
- Axiomtek Co., Ltd. (Taiwan)
- Panasonic Corporation (Japon)
- KARL STORZ SE & Co. KG (Allemagne)
- Steris plc (Royaume-Uni)
Quelles sont les évolutions récentes du marché de l'affichage médical en Asie-Pacifique
- En septembre 2025, LG Electronics a introduit son écran médical chirurgical avancé de 31,5 pouces 4K (32HS710S), conçu pour les salles d'opération et les environnements chirurgicaux hybrides. L'écran dispose d'une haute résolution, d'une meilleure stabilité de luminosité et d'un changement d'entrée en cas de panne pour assurer une visualisation ininterrompue pendant les procédures critiques. Il est optimisé pour les opérations peu invasives nécessitant une imagerie de haute précision. Ce lancement renforce la position des LG sur le marché de l'exposition médicale Asie-Pacifique en répondant à la demande croissante de solutions de visualisation chirurgicale avancées dans les hôpitaux modernes
- En août 2024, l'EIZO a lancé le RadiForce RX670, un moniteur de diagnostic médical de 30 pouces 6MP conçu pour les flux de travail de radiologie et de téléradiologie. L'écran comprend une connectivité USB-C, une meilleure uniformité de luminosité et un support d'étalonnage DICOM pour une interprétation précise de l'image. Il est optimisé pour les environnements de lecture clinique de longue durée dans les hôpitaux et les centres d'imagerie. Ce produit renforce la présence de l'EIZO sur les marchés de l'imagerie diagnostique en Asie-Pacifique, où la demande d'affichages de haute précision augmente rapidement
- En mai 2024, Barco a élargi son portefeuille d'écrans d'imagerie diagnostique alimentés par l'IA dans la région Asie-Pacifique, introduisant des moniteurs haute résolution de 8MP améliorés pour les applications de radiologie. Ces écrans intègrent un traitement intelligent de l'image pour soutenir une meilleure détection des lésions et une précision diagnostique. La mise à niveau améliore également l'efficacité du flux de travail pour les radiologues grâce à des caractéristiques d'étalonnage et de cohérence avancées. Cette évolution reflète l'adoption croissante de systèmes d'affichage diagnostique intégrés à l'IA dans les hôpitaux d'Asie-Pacifique
- En avril 2024, LG Electronics a reçu l'autorisation de la FDA pour son écran médical diagnostique 21HQ613D 5MP, ce qui a permis un déploiement plus large dans les environnements de santé réglementés. Le moniteur est conçu pour les applications de radiologie, y compris le CT, l'IRM et l'imagerie par rayons X avec une grande précision à l'échelle grise. L'approbation renforce la crédibilité et le potentiel d'expansion de LG dans les marchés de l'imagerie médicale Asie-Pacifique. Il soutient la demande croissante d'hôpitaux pour des écrans de diagnostic certifiés à haute performance
- En octobre 2022, l'EIZO a présenté l'exposition médicale RadiForce MX243W destinée aux diagnostics cliniques et aux flux de travail des hôpitaux. Le moniteur offre une conformité DICOM Part 14 et une luminosité stable pour une reproduction précise de l'image. Il est largement utilisé dans les environnements diagnostiques généraux et les applications de surveillance des patients. Ce lancement a contribué à la transition vers l'adoption de l'imagerie numérique dans les établissements de santé d'Asie-Pacifique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE
1.4 LIMITATIONS
1,5 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 MARCHÉS COUVERTS
2.2 PORTÉE GÉOGRAPHIQUE
2,3 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.4 MONNAIE ET TARIFS
2.5 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED DBMR
2.6 MODÉLISATION MULTIVARIÉE
2.7 COURBE DE VIE TECHNOLOGIQUE
2.8 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.9 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.1 GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
2.11 ANALYSE DES PARTS DES FOURNISSEURS
2.12 SOURCES SECONDAIRES
2.13 HYPOTHÈSES
3 RÉSUMÉ EXÉCUTIF
3.1 PESTEL
3.2 MODÈLE DES CINQ FORCES DE PORTER
3.3 PAYSAGE TECHNOLOGIQUE DU MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE
3.3.1 DIODE ÉLECTROLUMINESCENTE ORGANIQUE (OLED)
3.3.2 DIODE ÉLECTROLUMINESCENTE (DEL), TECHNOLOGIE
3.3.3 AFFICHAGE À CRISTAUX LIQUIDES (LCD)
4 ANALYSE DE LA CHAÎNE DE VALEUR : MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE
5 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : RÉGLEMENTATION
6 APERÇU DU MARCHÉ
6.1 PILOTES
6.1.1 LA TENDANCE CROISSANTE VERS LES TRAITEMENTS MINIMALEMENT INVASIFS
6.1.2 CROISSANCE DES INFRASTRUCTURES DE SANTÉ
6.1.3 AUGMENTATION DU NOMBRE DE CENTRES D'IMAGERIE DIAGNOSTIQUE
6.2 RESTRICTIONS
6.2.1 AUGMENTATION DE L'UTILISATION D'ÉCRANS MÉDICAUX REMIS À NEUF
6.2.2 LA COMMUNAUTÉ MÉDICALE A TENTÉ DE TIRER PROFIT DE LA SITUATION
6.2.3 COÛTS ÉLEVÉS DES DISPOSITIFS D'AFFICHAGE MÉDICAUX
6.3 OPPORTUNITÉS
6.3.1 INITIATIVES STRATÉGIQUES DES ACTEURS DU MARCHÉ
6.3.2 PROGRÈS TECHNOLOGIQUES DANS LES INSTRUMENTS D'AFFICHAGE MÉDICAUX
6.3.3 AUGMENTATION DU REVENU DISPONIBLE
6.4 DÉFIS
6.4.1 MANQUE D'EXPERTISE QUALIFIÉE
6.4.2 RÉGLEMENTATIONS STRICTES
7 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR TECHNOLOGIE
7.1 APERÇU
ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED 7.2
ÉCRAN LCD RÉTROÉCLAIRÉ 7.3 CCFL
ÉCRAN LCD RÉTROÉCLAIRÉ TFT 7,4
ÉCRAN OLED 7,5
7.5.1 AMOLED
7.5.2 PMOLED
8 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR TAILLE DE PANNEAU
8.1 APERÇU
8,2 MOINS DE 22,9
8.2.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
8.2.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
8.2.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
8.2.4 ÉCRAN OLED
8,3 23,0- 32,0
8.3.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
8.3.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
8.3.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
8.3.4 ÉCRAN OLED
8,4 32,1-42,0
8.4.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
8.4.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
8.4.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
8.4.4 ÉCRAN OLED
8,5 PLUS DE 42
8.5.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
8.5.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
8.5.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
8.5.4 ÉCRAN OLED
9 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR MODE DE VISUALISATION
9.1 APERÇU
9.2 2D
9.3 3D
10 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR MÉGAPIXELS
10.1 APERÇU
10.2 2.1-4MP
10,3 4,1-8 MP
10,4 AU-DESSUS DE 8 MP
10,5 JUSQU'À 2 MP
11 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉSOLUTION
11.1 APERÇU
11.2 4K
11.3 ULTRA FULL HD
11,4 FULL HD
11,5 AUTRES
12 MARCHÉ DES AFFICHAGES MÉDICAUX EN ASIE-PACIFIQUE, PAR TYPE D'AFFICHAGE
12.1 APERÇU
12.2 MONTAGE MURAL
12.3 PORTABLE
12.4 MODULAIRE
13 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR COULEUR D'AFFICHAGE
13.1 APERÇU
13.2 COULEUR
13.2.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
13.2.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
13.2.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
13.2.4 ÉCRAN OLED
13.3 MONOCHROME
13.3.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
13.3.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
13.3.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
13.3.4 ÉCRAN OLED
14 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR COMPOSANT
14.1 APERÇU
14.2 MATÉRIEL
14.2.1 ACCESSOIRES
14.2.2 CAPTEURS
14.2.3 PANNEAUX
14.2.4 AUTRES
14.3 SERVICES
14.3.1 CONSEIL
14.3.2 INSTALLATION
14.3.3 SERVICES APRÈS-VENTE
15 MARCHÉ DES AFFICHAGES MÉDICAUX EN ASIE-PACIFIQUE, PAR APPLICATION
15.1 APERÇU
15.2 DIAGNOSTIC
15.2.1 PAR TYPE
15.2.1.1 RADIOLOGIE GÉNÉRALE
15.2.1.2 MAMMOGRAPHIE
15.2.1.3 PATHOLOGIE NUMÉRIQUE
15.2.1.4 MULTIMODALITÉ
15.2.2 PAR TAILLE DE PANNEAU
15.2.2.1 MOINS DE 22,9
15.2.2.2 23.0- 32.0
15.2.2.3 32.1-42.0
15.2.2.4 PLUS DE 42
15.3 CHIRURGICAL/INTERVENTIONNEL
15.3.1 PAR TYPE
15.3.1.1 CARDIOVASCULAIRE
15.3.1.2 ONCOLOGIE
15.3.1.3 NEUROLOGIE
15.3.1.4 OPHTALMOLOGIE
15.3.1.5 AUTRES
15.3.2 PAR TAILLE DE PANNEAU
15.3.2.1 MOINS DE 22,9
15.3.2.2 23,0- 32,0
15.3.2.3 32.1-42.0
15.3.2.4 PLUS DE 42
15.4 SURVEILLANCE PORTÉE PAR LE PATIENT
15.5 CONSULTATION
15.6 TÉLÉSANTÉ
15.6.1 PAR TAILLE DE PANNEAU
15.6.1.1 MOINS DE 22,9
15.6.1.2 23,0- 32,0
15.6.1.3 32.1-42.0
15.6.1.4 PLUS DE 42
15.7 ENSEIGNEMENT/PRATIQUE
15.7.1 PAR TAILLE DE PANNEAU
15.7.1.1 MOINS DE 22,9
15.7.1.2 23.0- 32.0
15.7.1.3 32.1-42.0
15.7.1.4 PLUS DE 42
15.8 DENTISTERIE
15.8.1 PAR TAILLE DE PANNEAU
15.8.1.1 MOINS DE 22,9
15.8.1.2 23.0- 32.0
15.8.1.3 32.1-42.0
15.8.1.4 PLUS DE 42
15.9 POINT DE SOINS
15.9.1 PAR TAILLE DE PANNEAU
15.9.1.1 MOINS DE 22,9
15.9.1.2 23.0- 32.0
15.9.1.3 32.1-42.0
15.9.1.4 PLUS DE 42
15.1 SURVEILLANCE FŒTALE
15.10.1 PAR TAILLE DE PANNEAU
15.10.1.1 MOINS DE 22,9
15.10.1.2 23.0- 32.0
15.10.1.3 32.1-42.0
15.10.1.4 PLUS DE 42
15.11 AUTRES
16 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR UTILISATEUR FINAL
16.1 APERÇU
16.2 HÔPITAUX
16.2.1 PAR ZONE
16.2.1.1 SALLE D'OPÉRATION
16.2.1.2 UNITÉ DE CHIRURGIE
16.2.1.3 AUTRES
16.2.2 PAR TECHNOLOGIE
16.2.2.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.2.2.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.2.2.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.2.2.4 ÉCRAN OLED
16.2.3 CLINIQUES
16.2.3.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.2.3.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.2.3.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.2.3.4 ÉCRAN OLED
16.2.4 ÉTABLISSEMENTS DE SOINS INFIRMIERS
16.2.4.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.2.4.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.2.4.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.2.4.4 ÉCRAN OLED
16.2.5 LABORATOIRES DE DIAGNOSTIC
16.2.5.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.2.5.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.2.5.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.2.5.4 ÉCRAN OLED
16.3 LABORATOIRE D'IMAGERIE/RADIOLOGIE
16.3.1 LABORATOIRE
16.3.1.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.3.1.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.3.1.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.3.1.4 ÉCRAN OLED
16.3.2 CENTRES DE RÉADAPTATION
16.3.2.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.3.2.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.3.2.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.3.2.4 ÉCRAN OLED
16.4 AUTRES
17 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR TECHNOLOGIE D'IMAGERIE
17.1 APERÇU
17.2 ÉCRAN TACTILE
17.3 VERRE DE POLICE RÉSISTANT AUX RAYURES
17.4 MODE DE SÉCURITÉ INTÉGRALE
17.5 OPTIONS DE NETTOYAGE
17.6 SOFTGLOW et SPOTVIEW
17.7 AUTRES
18 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR RAPPORT D'ASPECT
18.1 APERÇU
18.2 30/12/1899 16:09:00
18.3 30/12/1899 21:09:00
18.4 30/12/1899 04:03:00
19 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR CANAL DE DISTRIBUTION
19.1 APERÇU
19.2 APPELS D'OFFRES DIRECTS
19.3 VENTES AU DÉTAIL
19.4 AUTRES
20 MARCHÉ DES AFFICHAGES MÉDICAUX EN ASIE-PACIFIQUE, PAR GÉOGRAPHIE
20.1 ASIE-PACIFIQUE
20.1.1 CHINA
20.1.2 JAPAN
20.1.3 SOUTH KOREA
20.1.4 INDIA
20.1.5 AUSTRALIA
20.1.6 SINGAPORE
20.1.7 THAILAND
20.1.8 MALAYSIA
20.1.9 INDONESIA
20.1.10 PHILIPPINES
20.1.11 REST OF ASIA-PACIFIC
21 ASIA PACIFIC MEDICAL DISPLAY MARKET: COMPANY LANDSCAPE
21.1 COMPANY SHARE ANALYSIS: ASIA PACIFIC
22 SWOT ANALYSIS
23 COMPANY PROFILE
23.1 ADVANTECH CO., LTD
23.1.1 COMPANY SNAPSHOT
23.1.2 REVENUE ANALYSIS
23.1.3 COMPANY SHARE ANALYSIS
23.1.4 PRODUCT PORTFOLIO
23.1.5 RECENT DEVELOPMENTS
23.2 HP DEVELOPMENT COMPANY, L.P
23.2.1 COMPANY SNAPSHOT
23.2.2 REVENUE ANALYSIS
23.2.3 COMPANY SHARE ANALYSIS
23.2.4 PRODUCT PORTFOLIO
23.2.5 RECENT DEVELOPMENT
23.3 DELL INC.
23.3.1 COMPANY SNAPSHOT
23.3.2 REVENUE ANALYSIS
23.3.3 COMPANY SHARE ANALYSIS
23.3.4 PRODUCT PORTFOLIO
23.3.5 RECENT DEVELOPMENTS
23.4 ALPINION MEDICAL SYSTEMS CO., LTD
23.4.1 COMPANY SNAPSHOT
23.4.2 COMPANY SHARE ANALYSIS
23.4.3 PRODUCT PORTFOLIO
23.4.4 RECENT DEVELOPMENTS
23.5 STERIS
23.5.1 COMPANY SNAPSHOT
23.5.2 REVENUE ANALYSIS
23.5.3 COMPANY SHARE ANALYSIS
23.5.4 PRODUCT PORTFOLIO
23.5.5 RECENT DEVELOPMENT
23.6 AMPRONIX
23.6.1 COMPANY SNAPSHOT
23.6.2 PRODUCT PORTFOLIO
23.6.3 RECENT DEVELOPMENT
23.7 AXIOMTEK CO., LTD.
23.7.1 COMPANY SNAPSHOT
23.7.2 REVENUE ANALYSIS
23.7.3 PRODUCT PORTFOLIO
23.7.4 RECENT DEVELOPMENT
23.8 BARCO
23.8.1 COMPANY SNAPSHOT
23.8.2 REVENUE ANALYSIS
23.8.3 PRODUCT PORTFOLIO
23.8.4 RECENT DEVELOPMENTS
23.9 BENQ
23.9.1 COMPANY SNAPSHOT
23.9.2 PRODUCT PORTFOLIO
23.9.3 RECENT DEVELOPMENTS
23.1 COJE CO., LTD.
23.10.1 COMPANY SNAPSHOT
23.10.2 PRODUCT PORTFOLIO
23.10.3 RECENT DEVELOPMENTS
23.11 EIZO INC (2021)
23.11.1 COMPANY SNAPSHOT
23.11.2 REVENUE ANALYSIS
23.11.3 PRODUCT PORTFOLIO
23.11.4 RECENT DEVELOPMENT
23.12 FSN MEDICAL TECHNOLOGIES.
23.12.1 COMPANY SNAPSHOT
23.12.2 PRODUCT PORTFOLIO
23.12.3 RECENT DEVELOPMENT
23.13 HISENSE MEDICAL EQUIPMENT CO, LTD (A SUBSIDIARY OF HISENSE GROUP)
23.13.1 COMPANY SNAPSHOT
23.13.2 REVENUE ANALYSIS
23.13.3 PRODUCT PORTFOLIO
23.13.4 RECENT DEVELOPMENT
23.14 KONINKLIJKE PHILIPS N.V.( 2021)
23.14.1 COMPANY SNAPSHOT
23.14.2 REVENUE ANALYSIS
23.14.3 PRODUCT PORTFOLIO
23.14.4 RECENT DEVELOPMENT
23.15 LG DISPLAY CO., LTD.
23.15.1 COMPANY SNAPSHOT
23.15.2 REVENUE ANALYSIS
23.15.3 PRODUCT PORTFOLIO
23.15.4 RECENT DEVELOPMENT
23.16 NANJING JUSHA COMMERCIAL &TRADING CO,LTD
23.16.1 COMPANY SNAPSHOT
23.16.2 PRODUCT PORTFOLIO
23.16.3 RECENT DEVELOPMENTS
23.17 NOVANTA INC. (2021)
23.17.1 COMPANY SNAPSHOT
23.17.2 REVENUE ANALYSIS
23.17.3 PRODUCT PORTFOLIO
23.17.4 RECENT DEVELOPMENTS
23.18 ONYX HEALTHCARE INC. (SUBSIDIARY OF AAEON TECHNOLOGY INC.)
23.18.1 COMPANY SNAPSHOT
23.18.2 REVENUE ANALYSIS
23.18.3 PRODUCT PORTFOLIO
23.18.4 RECENT DEVELOPMENTS
23.19 PANASONIC HOLDINGS CORPORATION
23.19.1 COMPANY SNAPSHOT
23.19.2 REVENUE ANALYSIS
23.19.3 RECENT DEVELOPMENT
23.2 QUEST MEDICAL, INC. (A SUBSIDIARY OF ATRION CORPORATION)
23.20.1 COMPANY SNAPSHOT
23.20.2 REVENUE ANALYSIS
23.20.3 PRODUCT PORTFOLIO
23.20.4 RECENT DEVELOPMENTS
23.21 REIN MEDICAL GMBH
23.21.1 COMPANY SNAPSHOT
23.21.2 PRODUCT PORTFOLIO
23.21.3 RECENT DEVELOPMENTS
23.22 SHARP NEC DISPLAY SOLUTIONS ( 2021)
23.22.1 COMPANY SNAPSHOT
23.22.2 PRODUCT PORTFOLIO
23.22.3 RECENT DEVELOPMENTS
23.23 SHENZHEN BEACON DISPLAY TECHNOLOGY CO., LTD.
23.23.1 COMPANY SNAPSHOT
23.23.2 PRODUCT PORTFOLIO
23.23.3 RECENT DEVELOPMENT
23.24 SHENZHEN JLD DISPLAY EXPERT CO., LTD
23.24.1 COMPANY SNAPSHOT
23.24.2 PRODUCT PORTFOLIO
23.24.3 RECENT DEVELOPMENTS
23.25 SIEMENS HEALTHCARE GMBH
23.25.1 COMPANY SNAPSHOT
23.25.2 REVENUE ANALYSIS
23.25.3 PRODUCT PORTFOLIO
23.25.4 RECENT DEVELOPMENT
23.26 SONY GROUP CORPORATION
23.26.1 COMPANY SNAPSHOT
23.26.2 REVENUE ANALYSIS
23.26.3 PRODUCT PORTFOLIO
23.26.4 RECENT DEVELOPMENT
23.27 TEGUAR COMPUTERS
23.27.1 COMPANY SNAPSHOT
23.27.2 PRODUCT PORTFOLIO
23.27.3 RECENT DEVELOPMENTS
24 QUESTIONNAIRE
25 RELATED REPORTS
Liste des tableaux
TABLEAU 1 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 2 MARCHÉ DES ÉCRANS MÉDICAUX À RÉTROÉCLAIRAGE LCD PAR LED EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 3 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL EN ASIE-PACIFIQUE SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 4 ÉCRAN LCD RÉTROÉCLAIRÉ TFT SUR LE MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 5 ÉCRAN OLED SUR LE MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 6 TYPE D'ÉCRAN OLED SUR LE MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 7 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 8 ASIE-PACIFIQUE MOINS DE 22,9 % DU MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 9 ASIE-PACIFIQUE MOINS DE 22,9 % DU MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 10 ASIE-PACIFIQUE 23,0-32,0 SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 11 ASIE-PACIFIQUE 23,0-32,0 SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 12 ASIE-PACIFIQUE 32,1-42,0 SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 13 ASIE-PACIFIQUE 32,1-40,0 SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 14 ASIE-PACIFIQUE : PLUS DE 42 % DU MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 15 ASIE-PACIFIQUE PLUS DE 42 % DU MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 16 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR MODE DE VISUALISATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 17 ASIE-PACIFIQUE 2D SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 18 ASIE-PACIFIQUE MARCHÉ DE L'AFFICHAGE 3D MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 19 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR MÉGAPIXELS, 2020-2029 (EN MILLIONS USD)
TABLEAU 20 ASIE-PACIFIQUE 2,1-4MP SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 21 ASIE-PACIFIQUE 4,1-8MP SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 22 ASIE-PACIFIQUE : MARCHÉ DES ÉCRANS MÉDICAUX DE PLUS DE 8 Mpx, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 23 ASIE-PACIFIQUE JUSQU'À 2MP SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 24 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR RÉSOLUTION, 2020-2029 (EN MILLIONS USD)
TABLEAU 25 ASIE-PACIFIQUE 4K SUR LE MARCHÉ DE L'ÉCRAN MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 26 ASIE-PACIFIQUE ULTRA FULL HD SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 27 ASIE-PACIFIQUE FULL HD SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 28 AUTRES MARCHÉS DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 29 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR TYPE D'ÉCRAN, 2020-2029 (EN MILLIONS USD)
TABLEAU 30 MARCHÉ DES ÉCRANS MURAUX MÉDICAUX EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 31 MARCHÉ DES ÉCRANS PORTABLES MÉDICAUX EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 32 MARCHÉ DES ÉCRANS MÉDICAUX MODULAIRES EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 33 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR COULEUR D'ÉCRAN, 2020-2029 (EN MILLIONS USD)
TABLEAU 34 COULEUR SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 35 COULEUR SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 36 MARCHÉ DES ÉCRANS MÉDICAUX MONOCHROMES EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 37 MARCHÉ DE L'AFFICHAGE MÉDICAL MONOCHROME EN ASIE-PACIFIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 38 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 39 MATÉRIEL SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 40 MATÉRIEL SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 41 SERVICES ASIE-PACIFIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 42 SERVICES ASIE-PACIFIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR COMPOSANTE, 2020-2029 (EN MILLIONS USD)
TABLEAU 43 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 44 MARCHÉ DES AFFICHAGES MÉDICAUX DE DIAGNOSTIC EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 45 MARCHÉ DES AFFICHAGES MÉDICAUX DE DIAGNOSTIC EN ASIE-PACIFIQUE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 46 ASIE-PACIFIQUE PAR TYPE DE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 47 ASIE-PACIFIQUE PAR TAILLE DE PANNEAU SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 48 MARCHÉ DE L'AFFICHAGE CHIRURGICAL/INTERVENTIONNEL EN MÉDECINE EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 49 MARCHÉ DE L'AFFICHAGE CHIRURGICAL/INTERVENTIONNEL EN MÉDECINE EN ASIE-PACIFIQUE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 50 ASIE-PACIFIQUE PAR TYPE DE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 51 ASIE-PACIFIQUE PAR TAILLE DE PANNEAU SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 52 MARCHÉ DES ÉCRANS DE SURVEILLANCE PORTÉS PAR LES PATIENTS EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 53 CONSULTATION SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 54 MARCHÉ DE LA TÉLÉSANTÉ SUR L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 55 MARCHÉ DE LA TÉLÉSANTÉ SUR L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 56 ENSEIGNEMENT/PRATIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 57 ENSEIGNEMENT/PRATIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 58 MARCHÉ DE LA DENTISTERIE MÉDICALE EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 59 MARCHÉ DE L'AFFICHAGE MÉDICAL EN DENTISTERIE EN ASIE-PACIFIQUE, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 60 MARCHÉ DES POINTS DE SOINS EN AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 61 MARCHÉ DE L'AFFICHAGE MÉDICAL AU POINT DE SOINS EN ASIE-PACIFIQUE, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 62 MARCHÉ DE LA SURVEILLANCE FŒTALE DANS LES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 63 SURVEILLANCE FŒTALE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 64 AUTRES MARCHÉS DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 65 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 66 HÔPITAUX D'ASIE-PACIFIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 67 HÔPITAUX D'ASIE-PACIFIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR UTILISATEURS FINAUX, 2020-2029 (EN MILLIONS USD)
TABLEAU 68 ASIE-PACIFIQUE PAR ZONE DU MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR UTILISATEURS FINAUX, 2020-2029 (EN MILLIONS USD)
TABLEAU 69 ASIE-PACIFIQUE PAR TECHNOLOGIE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 70 CLINIQUES ASIE-PACIFIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 71 CLINIQUES ASIE-PACIFIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 72 ÉTABLISSEMENTS DE SOINS INFIRMIERS EN ASIE-PACIFIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 73 ÉTABLISSEMENTS DE SOINS INFIRMIERS EN ASIE-PACIFIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 74 LABORATOIRES DE DIAGNOSTIC SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 75 LABORATOIRES DE DIAGNOSTIC EN ASIE-PACIFIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 76 LABORATOIRE D'IMAGERIE/RADIOLOGIE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 77 MARCHÉ DES LABORATOIRES D'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 78 MARCHÉ DES LABORATOIRES D'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 79 CENTRES DE RÉADAPTATION SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 80 CENTRES DE RÉADAPTATION EN ASIE-PACIFIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 81 AUTRES MARCHÉS DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 82 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR TECHNOLOGIE D'IMAGERIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 83 ÉCRAN TACTILE SUR LE MARCHÉ DES AFFICHAGES MÉDICAUX EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 84 ASIE-PACIFIQUE : VERRE RÉSISTANT AUX RAYURES SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 85 MODE DE SÉCURITÉ INTÉGRÉE SUR LE MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 86 OPTIONS NETTOYABLES SUR LE MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 87 ASIE-PACIFIQUE SOFTGLOW ET SPOTVIEW SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 88 AUTRES MARCHÉS DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 89 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE, PAR RAPPORT D'ASPECT, 2020-2029 (EN MILLIONS USD)
TABLEAU 90 ASIE-PACIFIQUE 16:09 MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 91 ASIE-PACIFIQUE 21:09 MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 92 ASIE-PACIFIQUE 4:03 MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 93 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR CANAL DE DISTRIBUTION, 2020-2029 (EN MILLIONS USD)
TABLEAU 94 APPELS D'OFFRES DIRECTS EN ASIE-PACIFIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 95 VENTES AU DÉTAIL SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 96 AUTRES ENTREPRISES SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
Liste des figures
FIGURE 1 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : SEGMENTATION
FIGURE 2 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : TRIANGULATION DES DONNÉES
FIGURE 3 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : ANALYSE DROC
FIGURE 4 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : ANALYSE DU MARCHÉ ASIE-PACIFIQUE PAR RAPPORT AU MARCHÉ RÉGIONAL
FIGURE 5 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : ANALYSE DE LA RECHERCHE DES ENTREPRISES
FIGURE 6 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : MODÉLISATION MULTIVARIÉE
FIGURE 7 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : DONNÉES DÉMOGRAPHIQUES DES ENTRETIENS
FIGURE 8 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
FIGURE 9 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
FIGURE 10 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : ANALYSE DE LA PART DES FOURNISSEURS
FIGURE 11 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : SEGMENTATION
FIGURE 12 L'AUGMENTATION DE LA PRODUCTION DE MÉDICAMENTS GÉNÉRIQUES ET L'ACCENT TECHNOLOGIQUE SUR L'AFFICHAGE MÉDICAL SONT LES MOTEURS DU MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE AU COURS DE LA PÉRIODE DE PRÉVISION DE 2022 À 2029
FIGURE 13 LE SECTEUR TECHNOLOGIQUE DEVRAIT REPRÉSENTER LA PLUS GRANDE PART DU MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE EN 2022 ET 2029
FIGURE 14 MOTEURS, CONTRAINTES, OPPORTUNITÉS ET DÉFIS DU MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE
FIGURE 15 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TECHNOLOGIE, 2021
FIGURE 16 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TECHNOLOGIE, 2022-2029 (EN MILLIONS USD)
FIGURE 17 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TECHNOLOGIE, TCAC (2022-2029)
FIGURE 18 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TECHNOLOGIE, COURBE DE LIGNE DE VIE
FIGURE 19 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TAILLE DE PANNEAU, 2021
FIGURE 20 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TAILLE DE PANNEAU, 2022-2029 (EN MILLIONS USD)
FIGURE 21 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TAILLE DE PANNEAU, TCAC (2022-2029)
FIGURE 22 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TAILLE DE PANNEAU, COURBE DE LIGNE DE VIE
FIGURE 23 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR MODE DE VISUALISATION, 2021
FIGURE 24 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : PAR MODE DE VISUALISATION, 2022-2029 (EN MILLIONS USD)
FIGURE 25 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR MODE DE VISUALISATION, TCAC (2022-2029)
FIGURE 26 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : PAR MODE DE VISUALISATION, COURBE DE LIGNE DE VIE
FIGURE 27 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR MÉGAPIXEL, 2021
FIGURE 28 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR MÉGAPIXEL, 2022-2029 (EN MILLIONS USD)
FIGURE 29 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR MÉGAPIXEL, TCAC (2022-2029)
FIGURE 30 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR MÉGAPIXEL, COURBE LIFELINE
FIGURE 31 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR RÉSOLUTION, 2021
FIGURE 32 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR RÉSOLUTION, 2022-2029 (EN MILLIONS USD)
FIGURE 33 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR RÉSOLUTION, TCAC (2022-2029)
FIGURE 34 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR RÉSOLUTION, COURBE LIFELINE
FIGURE 35 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TYPE D'ÉCRAN, 2021
FIGURE 36 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TYPE D'ÉCRAN, 2022-2029 (EN MILLIONS USD)
FIGURE 37 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TYPE D'ÉCRAN, TCAC (2022-2029)
FIGURE 38 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TYPE D'ÉCRAN, COURBE DE LIGNE DE VIE
FIGURE 39 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR COULEUR D'ÉCRAN, 2021
FIGURE 40 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR COULEUR D'ÉCRAN, 2022-2029 (EN MILLIONS USD)
FIGURE 41 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR COULEUR D'ÉCRAN, TCAC (2022-2029)
FIGURE 42 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : PAR COULEUR D'AFFICHAGE, COURBE DE LIGNE DE VIE
FIGURE 43 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR COMPOSANT, 2021
FIGURE 44 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR COMPOSANT, 2022-2029 (EN MILLIONS USD)
FIGURE 45 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR COMPOSANT, TCAC (2022-2029)
FIGURE 46 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR COMPOSANT, COURBE DE LIGNE DE VIE
FIGURE 47 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR APPLICATION, 2021
FIGURE 48 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR APPLICATION, 2022-2029 (EN MILLIONS USD)
FIGURE 49 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR APPLICATION, TCAC (2022-2029)
FIGURE 50 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR APPLICATION, COURBE LIFELINE
FIGURE 51 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR UTILISATEUR FINAL, 2021
FIGURE 52 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR UTILISATEUR FINAL, 2022-2029 (EN MILLIONS USD)
FIGURE 53 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR UTILISATEUR FINAL, TCAC (2022-2029)
FIGURE 54 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR UTILISATEUR FINAL, COURBE LIFELINE
FIGURE 55 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TECHNOLOGIE D'IMAGERIE, 2021
FIGURE 56 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TECHNOLOGIE D'IMAGERIE, 2022-2029 (EN MILLIONS USD)
FIGURE 57 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TECHNOLOGIE D'IMAGERIE, TCAC (2022-2029)
FIGURE 58 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TECHNOLOGIE D'IMAGERIE, COURBE LIFELINE
FIGURE 59 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR RAPPORT D'ASPECT, 2021
FIGURE 60 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR RAPPORT D'ASPECT, 2022-2029 (EN MILLIONS USD)
FIGURE 61 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR RAPPORT D'ASPECT, TCAC (2022-2029)
FIGURE 62 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR RAPPORT D'ASPECT, COURBE LIFELINE
FIGURE 63 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR CANAL DE DISTRIBUTION, 2021
FIGURE 64 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR CANAL DE DISTRIBUTION, 2022-2029 (EN MILLIONS USD)
FIGURE 65 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR CANAL DE DISTRIBUTION, TCAC (2022-2029)
FIGURE 66 MARCHÉ DE L'AFFICHAGE MÉDICAL EN ASIE-PACIFIQUE : PAR CANAL DE DISTRIBUTION, COURBE LIFELINE
FIGURE 67 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : INSTANTANÉ (2021)
FIGURE 68 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR PAYS (2021)
FIGURE 69 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR PAYS (2022 et 2029)
FIGURE 70 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR PAYS (2021 ET 2029)
FIGURE 71 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PAR TECHNOLOGIE (2022-2029)
FIGURE 72 MARCHÉ DES ÉCRANS MÉDICAUX EN ASIE-PACIFIQUE : PART DE L'ENTREPRISE EN 2021 (%)

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.
Questions fréquemment posées












