


Europe B2B Non-Dairy Creamer (NDC) Market, selon le formulaire (NDC en poudre, NDC liquide, NDC granulé, NDC en spray, NDC en spray, autres formes), selon la teneur en matières grasses (inférieure à 20 % de matières grasses, 20 à 27 % de matières grasses, 28 à 35 % de matières grasses, 36 à 50 % de matières grasses, au-dessus de 50 % de matières grasses), selon la source de matières grasses et d'huile (NDC en poudre, NDC en huile de coco à base de soja, NDC en huile de canola et de graines de maïs à base d'huile végétale mélangée, autres sources d'huile), selon la position du produit (NDC en standard, NDC en prime, NDC fonctionnel/spécial), selon la formulation/certification (Conventional, Clean-Label, Organic, Vegan / Plant-Based, Palm-Free, Non-GMO, Autres préparations spéciales), selon le type d'application (3-in-1 Café, Café instantané, Prémélange de thé, Bubble Customer, Boissons, Chocolat chaud / Coco,
B2B Creamer non laitiers (NDC) Aperçu du marché
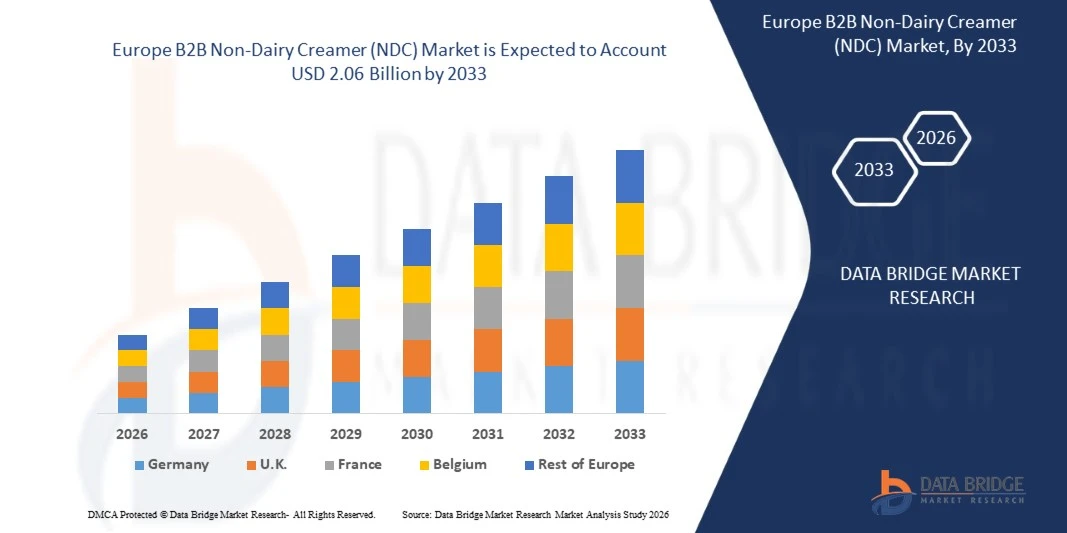
Le marché européen des crèmes non laitières B2B a été évalué à1,45 milliard de dollars en 2025et devrait atteindre2,06 milliards de dollars en 2033, croissance à unTCAC de 7,17 % de 2026 à 2033. La demande croissante de solutions de boissons pratiques, l'augmentation de la consommation de café et de thé et l'utilisation croissante de crèmes non laitières dans les applications alimentaires et de boissons favorisent la croissance du marché. Les fabricants d'aliments et de boissons, les producteurs de prémélanges de café, les entreprises de boissons instantanées et les exploitants de services alimentaires adoptent de plus en plus des crèmes non laitières pour améliorer la crémosité, la blancheur, la texture, la saveur et la stabilité du produit. La demande croissante de café instantané, de boissons prêtes à mélanger, de produits de distributeurs automatiques et de préparations de boissons pratiques contribue davantage à l'expansion du marché.
De plus, la demande croissante de produits dont la durée de conservation est prolongée, de formulations rentables et de performances fonctionnelles cohérentes encourage les fabricants à développer des solutions de crème non laitière innovantes. Les progrès de la technologie de séchage par pulvérisation, l'augmentation de la disponibilité des ingrédients à base de plantes et l'intérêt croissant pour les solutions de remplacement sans lactose créent des possibilités de développement de produits. L'expansion des services de cafés, d'hôtels, de restaurants et de boissons commerciales, conjuguée à la demande croissante de prémélanges de café et de thé dans les foyers et les institutions, devrait soutenir la croissance du marché européen des crèmes non laitières (CND) au cours de la période de prévision.
Taille du marché et prévisions
- Europe Valeur marchande (2025): 1,45 milliard de dollars
- Valeur marchande prévue (2033) : 2,06 milliards de dollars
- Prévisions CAGR (2026-2033): 7,17 %
- Région phare en 2025: Allemagne
- Région de croissance la plus rapide: France
Principales tendances et perspectives du marché
- L'État allemand a dominé le marché européen de la crème non laitière B2B (NDC) avec la plus grande part de revenus de 21,00 % en 2025, sous l'impulsion de son industrie bien établie de transformation des aliments et des boissons, d'une forte demande de produits du café et du thé et d'une utilisation généralisée des préparations de boissons instantanées. La présence de fabricants de produits alimentaires établis, de producteurs de prémélanges de café et d'opérateurs commerciaux de services alimentaires appuie la demande de crèmes non laitières dans toutes les applications industrielles.
- En 2025, le segment des CND séchées par pulvérisation a dominé le marché avec une part de 63,89 %, en raison de sa durée de conservation prolongée, de sa manutention pratique, de son entreposage et de son transport rentables et de son aptitude à fabriquer des aliments et des boissons à grande échelle. Sa capacité à fournir une solubilité constante, des propriétés de blanchiment, et la texture crémeuse le rend largement adapté pour le café instantané, prémélanges de thé, boissons distributrices, et d'autres formulations de boissons en poudre.
- La France devrait être le pays qui connaît la croissance la plus rapide sur le marché européen de la crème non laitière B2B (NDC), enregistrant un TCAC de 4,80 % entre 2026 et 2033, en raison de la demande croissante de solutions de boissons pratiques, de l'expansion de la culture du café spécialisé et de la consommation croissante de café et de thé instantanés. L'expansion de cafés, de restaurants, d'hôtels et d'autres établissements de restauration favorise la demande de crèmes non laitières qui offrent une onctuosité, une texture et une stabilité constante des produits.
- On prévoit que le segment granulé des CND sera le segment qui connaîtra la croissance la plus rapide, enregistrant un TCAC de 17,69 % en 2026-2033. La croissance est attribuable à la demande croissante de manipulation pratique, à l'amélioration du dosage des produits et à la facilité d'incorporation dans les mélanges de boissons et les préparations alimentaires. Les formats granulés peuvent soutenir le mélange et le traitement efficaces dans des applications appropriées, les rendant attrayants pour les fabricants de café instantané, prémélanges de thé, produits de distribution et autres solutions de boissons en poudre.
- Le segment NDC de 28 à 35 % de matières grasses a dominé le marché avec une part de 53,93 % en 2025, grâce à sa capacité à offrir une combinaison équilibrée de crémosité, de sensation buccale, de performance de blanchiment et de polyvalence de formulation. Cette gamme de matières grasses convient à un large éventail d'applications de boissons commerciales, y compris le café instantané, les prémélanges de thé et les boissons automatiques de distribution.
- Le segment NDC à base d'huile de palme a dominé le marché avec une part de 43,67 % en 2025, soutenue par les chaînes d'approvisionnement établies de l'ingrédient, la polyvalence de la formulation et l'aptitude à la production de crème non laitière à grande échelle. Les formulations à base d'huile de palme peuvent contribuer à la sensation buvable, à la texture et à la stabilité souhaitées dans les boissons instantanées et les produits alimentaires en poudre.
- Le segment standard des CDN a dominé le marché avec une part de 59,85 % en 2025, en raison de sa large applicabilité commerciale, de son rapport coût-efficacité et de son utilisation établie dans les préparations de boissons conventionnelles. Les crèmes non laitières standard fournissent le blanchiment, la crémosité et la texture nécessaires pour les produits de café et de thé quotidiens, les mélanges instantanés de boissons et les applications de service alimentaire.
Portée du rapport et segmentation du marché des crèmes non laitières B2B
|
Attributs |
B2B Creamer non laitiers (NDC) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
B2B Tendances du marché des crèmes non laitières
Tendance : Expansion des formulations à base de plantes, ingrédients propres et innovation de crème fonctionnelle
Le marché européen des crèmes non laitières (CND) se déplace de plus en plus au-delà des formulations classiques des crèmes vers des ingrédients à base de plantes, des listes simplifiées d'ingrédients, des saveurs innovantes et des performances fonctionnelles améliorées. Les fabricants élargissent leurs portefeuilles de produits pour tenir compte de l'évolution des préférences alimentaires, de l'augmentation de la demande de produits de remplacement sans produits laitiers et des exigences des applications de boissons commerciales. L'amélioration des techniques de formulation et de transformation favorise également le développement de crèmes non laitières au goût, à la texture, à la solubilité et à la stabilité du café, du thé, des mélanges instantanés de boissons et des applications de services alimentaires.
Par exemple,
- En juin 2024, Elmhurst 1925 a lancé une gamme de crèmes de noix de cajou sans lait dans des saveurs telles que Sweet Cream, Cinnamon Churro, Caramel Brûlée et Unsweetened. Les produits ont été formulés sans huiles, gommes ou fibres ajoutées, reflétant l'intérêt croissant pour les crèmes végétales avec des compositions d'ingrédients simplifiées.
- En mars 2024, Califia Farms a introduit des crèmes à amande biologique, élargissant son portefeuille de produits à base de boissons végétales. Le lancement a mis en évidence la demande croissante de solutions de rechange et de formulations de crème biologique conçues pour répondre aux préférences des consommateurs pour les ingrédients reconnaissables.
- En janvier 2024, MPearlRock a terminé son acquisition de Nutpods, une marque spécialisée dans les crèmes sans lait et les produits végétaux connexes. L'acquisition reflétait la poursuite des investissements dans la catégorie des crèmes non laitières et les possibilités d'accroître la distribution des produits et de renforcer la présence sur le marché.
Dans l'ensemble, ces évolutions indiquent que l'innovation des produits prend de plus en plus d'importance sur le marché européen des crèmes non laitières. On s'attend à ce que l'accent mis de plus en plus sur les ingrédients à base végétale, les formulations d'étiquettes propres, la diversification des saveurs et la performance fonctionnelle encourage les fabricants à développer des produits différenciés pour les producteurs commerciaux de boissons, les exploitants de services alimentaires et d'autres clients du B2B. Les investissements continus dans les technologies de formulation et l'expansion des applications dans les produits du café, du thé et des boissons instantanées devraient appuyer le développement du marché au cours de la période de prévision.
Europe B2B Dynamique du marché des crèmes non laitières
Facteur clé du marché : augmentation de la demande de boissons pratiques, d'ingrédients fonctionnels et de formulations rentables
Le marché européen des crèmes non laitières B2B (NDC) connaît une demande croissante, les fabricants d'aliments et de boissons se concentrant sur la mise au point de produits de boisson pratiques, stables et rentables. Les crèmes non laitières sont largement utilisées dans le café instantané, les prémélanges de thé, les boissons distributrices, les boissons prêtes à mélanger et diverses applications alimentaires parce qu'elles fournissent des propriétés crémeuses, de blanchiment, de texture et de performance constante du produit. L'expansion de la production commerciale de boissons, la consommation croissante de boissons instantanées et la demande croissante d'ingrédients qui simplifient la fabrication à grande échelle encouragent les entreprises de transformation et de boissons alimentaires à incorporer des crèmes non laitières dans leurs formulations.
Par exemple,
- En août 2024, Nestlé a continué d'élargir son portefeuille de cafés par l'entremise de marques établies telles que NESCAcé et Nescafé Dolce Gusto, ce qui témoigne de l'importance continue des formats de café pratiques dans l'industrie des boissons en Europe. Le développement de produits de café instantanés et à base de portions favorise la demande d'ingrédients fonctionnels qui offrent un goût, une texture et une commodité de préparation uniformes.
- En juin 2025, FrieslandCampina Ingredients propose des ingrédients spécialisés pour les fabricants d'aliments et de boissons, y compris des solutions conçues pour soutenir la fonctionnalité des produits et la performance de formulation. Le développement plus large d'ingrédients spécifiques à l'application souligne l'importance de l'innovation en matière d'ingrédients pour répondre aux exigences des fabricants en matière de qualité uniforme, d'efficacité de transformation et de rendement des produits finaux.
- En mai 2026, Kerry Group développe des solutions de goût et de nutrition pour les applications alimentaires et de boissons, aidant les fabricants à répondre à l'évolution des préférences des consommateurs et des exigences de formulation des produits. Cette innovation reflète l'importance accordée par l'industrie à l'amélioration des caractéristiques sensorielles, de la cohérence des produits et de la commodité dans les applications commerciales des boissons.
Dans l'ensemble, la demande croissante de produits à base de boissons pratiques, les performances de formulation constantes et les solutions d'ingrédients rentables devraient soutenir l'expansion du marché européen des crèmes non laitières B2B. La consommation accrue de café et de thé instantanés, l'expansion des cafés et des établissements de services alimentaires et la demande croissante de prémélanges de boissons en poudre créent des possibilités pour les fournisseurs de crème non laitière. Les améliorations continues de la technologie de séchage par pulvérisation, de la polyvalence de la formulation et de la fonctionnalité des ingrédients devraient également renforcer le rôle des crèmes non laitières dans les applications industrielles des aliments et des boissons.
Principales contraintes et défis : Volatilité du prix des matières premières, attentes en matière d'étiquetage propre et approvisionnement durable en ingrédients
Le marché européen des crèmes non laitières B2B (NDC) fait face à des défis croissants pour équilibrer la compétitivité des coûts, les performances fonctionnelles et l'évolution des exigences de durabilité. Les fabricants comptent sur des ingrédients tels que les huiles végétales, les sirops de glucose, la maltodextrine, les émulsifiants, les stabilisateurs et d'autres additifs fonctionnels pour obtenir la crémosité, la blancheur, la solubilité et la stabilité des tablettes souhaitées. Les fluctuations des prix et de la disponibilité de ces matières premières peuvent augmenter les coûts de production et créer des incertitudes pour les acheteurs en vrac, y compris les fabricants de prémélanges de café, les producteurs de boissons et les fournisseurs de services alimentaires. Dans le même temps, l'intérêt croissant pour les formulations d'étiquettes propres, les ingrédients à base de plantes et l'approvisionnement transparent encourage les fabricants à reconsidérer les méthodes de sélection et de transformation des ingrédients.
Par exemple,
- En janvier 2025, Organic Valley a lancé sa première gamme de crèmes à base d'avoine biologique dans quatre saveurs, y compris la vanille, le caramel, la farine d'avoine et l'épice de cannelle. Le lancement a mis en évidence l'intérêt croissant pour les solutions de rechange à base de crème végétale et l'approvisionnement en ingrédients au moyen de réseaux d'agriculture biologique établis. Pour les fabricants de B2B, répondre à des attentes similaires peut exiger une plus grande traçabilité des fournisseurs, une disponibilité fiable des matières premières et un contrôle minutieux des coûts de formulation.
- En mars 2025, Violife a introduit Supreme Coffee Creamers dans trois saveurs, en utilisant une formulation à base de lentilles conçue pour maintenir une texture lisse et réduire la séparation et la courbure dans le café. Ce développement met en évidence le défi technique de reproduire les performances de mélange et les qualités sensorielles des crèmes conventionnelles avec des ingrédients alternatifs. Des exigences fonctionnelles semblables sont importantes pour les fournisseurs d'ingrédients servant des fabricants de boissons commerciales.
- En janvier 2026, MALK a lancé une gamme de crèmes à base de noix de coco dans des variétés non sucrées, vanille et crème sucrée. Les produits étaient positionnés autour de formulations simplifiées sans huiles, gommes, arômes naturels, ou des charges. Ce lancement illustre l'importance croissante accordée au développement de produits sous étiquette propre, qui peut créer des défis supplémentaires en matière de formulation pour les fabricants qui cherchent à maintenir la crémosité, la cohérence et la stabilité tout en limitant l'utilisation d'ingrédients fonctionnels conventionnels.
- En janvier 2026, Califia Farms élargit son portefeuille Simple & Bio avec deux nouvelles saveurs crèmes, la crème sucrée et le caramel salé, ainsi que des recettes crèmes de cœur mises à jour. Le développement reflète l'innovation continue des produits dans la catégorie des crèmes végétales et souligne la nécessité pour les fabricants d'adapter les formulations aux préférences de goût changeantes tout en maintenant la cohérence des produits.
- En mai 2026, Ingredion a annoncé un partenariat stratégique et une coentreprise avec Sanstar Limited afin d'élargir l'accès aux marchés des aliments spécialisés et des ingrédients pharmaceutiques en Inde. Bien que l'annonce ne soit pas spécifique aux crèmes non laitières, elle démontre comment les fournisseurs d'ingrédients renforcent les capacités d'approvisionnement, de fabrication et de formulation pour répondre aux besoins changeants de l'industrie alimentaire. Ces développements soulignent l'importance d'un approvisionnement fiable en ingrédients et de capacités de production évolutives pour les fabricants opérant dans la chaîne de valeur des CDN.
Dans l'ensemble, ces défis soulignent la nécessité d'améliorer les stratégies d'approvisionnement en matières premières, les processus de production efficaces, l'innovation en matière de formulation et une gestion plus efficace de la chaîne d'approvisionnement sur le marché européen des crèmes non laitiers B2B (NDC). Les fabricants qui peuvent maintenir leur rentabilité tout en offrant des performances fonctionnelles cohérentes et en répondant aux exigences changeantes en matière d'étiquetage propre et de durabilité seront mieux placés pour répondre aux attentes changeantes des acheteurs et renforcer leur compétitivité pendant la période de prévision.
Possibilité de marché clé : expansion des préparations de crèmes fonctionnelles, des ingrédients végétaux et des solutions de boissons sur mesure
Le marché européen des crèmes non laitières B2B (NDC) se déplace de plus en plus au-delà des crèmes en poudre conventionnelles vers des formulations spécialisées qui offrent une meilleure solubilité, texture crémeuse, flexibilité de formulation, et l'aptitude à l'évolution des applications de boissons. Les fabricants d'aliments et de boissons se concentrent sur l'innovation des produits pour répondre à la demande croissante de café spécialisé, de thé à bulles, de boissons froides, de prémélanges instantanés et de solutions de rechange à base de plantes. Des possibilités se présentent pour les fournisseurs de crèmes non laitières de développer des solutions d'ingrédients personnalisées avec différents contenus en matières grasses, profils de saveur et propriétés fonctionnelles pour les producteurs de boissons industrielles et les exploitants de services alimentaires.
Par exemple,
- En juin 2025, Rich Products a introduit sa crème tout-en-un, une crème multifonctionnelle développée principalement avec des ingrédients non laitiers et un dérivé du lait. Le produit a été conçu pour les boissons spécialisées, y compris les sodas sales, le thé à bulles, les cafés spécialisés et les smoothies. Sa polyvalence en tant que base de boissons, mousse et garniture fouettée met en évidence les occasions pour les fournisseurs de crème de servir des catégories de boissons spécialisées en expansion et de fournir des solutions pratiques aux exploitants de services alimentaires.
- En septembre 2025, Santos Premium Krimer a participé à Food Ingredients Asia Thailand 2025, soulignant ses efforts pour renforcer la présence sur le marché international et établir des liens avec des clients commerciaux potentiels dans toute la région de l'ANASE. L'entreprise a mis l'accent sur les occasions de dialoguer avec les acheteurs d'ingrédients et d'établir des relations commerciales potentielles, démontrant comment les expositions de l'industrie peuvent soutenir l'expansion du marché, l'acquisition de clients et le développement des affaires pour les fabricants de crèmes non laitières.
- En mai 2026, Ingredion a annoncé un partenariat stratégique et une coentreprise avec Sanstar Limited, en plus d'une participation au capital, pour élargir l'accès aux marchés des aliments et des ingrédients pharmaceutiques en Inde. Bien que l'annonce ne soit pas spécifique aux crèmes non laitières, le partenariat combine les capacités de fabrication locales avec la formulation d'ingrédients en Europe et l'expertise en commercialisation. Cette évolution illustre une possibilité plus large pour les entreprises d'ingrédients de renforcer les chaînes d'approvisionnement régionales, d'élargir l'accès des clients et de mettre au point des préparations alimentaires et des boissons différenciées.
Dans l'ensemble, ces développements mettent en lumière les opportunités pour le marché européen des crèmes non laitières B2B (NDC) grâce à l'innovation fonctionnelle de produits, à des formulations personnalisées et à des partenariats commerciaux plus solides. La demande croissante de boissons spécialisées, de prémélanges pratiques et d'ingrédients offrant une texture et une solubilité cohérentes devrait encourager les fabricants à diversifier leur portefeuille de produits. Les investissements dans les capacités de formulation, les réseaux régionaux de distribution et les solutions spécifiques à la clientèle sont susceptibles de créer des possibilités de croissance supplémentaires pour les applications de services alimentaires, de fabrication de boissons et de transformation industrielle des aliments.
Europe B2B Creamer non laitiers (NDC) Portée du marché
Le marché européen des crèmes non laitières est segmenté en sept segments notables basés sur le type de véhicule, la puissance produite, le nombre de passagers, le type de transmission, le type de propulsion, le type de batterie et l'application.
- Par formulaire
Sur la base de la forme, le marché européen des crèmes non laitières est segmenté en NDC en poudre, NDC liquide, NDC granulé, NDC séché par pulvérisation et autres formes. En 2025, on s'attend à ce que le segment des CND séchés au pulvérisateur domine le marché européen des crèmes non laitiers B2B, avec une part de marché de 63,89 % en raison de sa durée de conservation prolongée, de son entreposage et de son transport rentables, et de son aptitude à la production commerciale à grande échelle.
Le segment des CDN granulés devrait enregistrer le TCAC le plus rapide de 7,71% entre 2026 et 2033, en raison de la demande croissante de formats de crèmes pratiques et faciles à manipuler et de leur aptitude aux boissons instantanées et aux applications alimentaires en poudre. Les crèmes granulées non laitières offrent des avantages dans la manipulation, le dosage, le mélange et le traitement, les rendant adaptés aux fabricants de prémélanges de café et de thé, de boissons distributrices et d'autres formulations de boissons instantanées.
- Par contenu gras
Sur la base de la teneur en matières grasses, le marché européen des crèmes non laitières est segmenté en moins de 20 % de matières grasses, 20 à 27 % de matières grasses, 28 à 35 % de matières grasses, 36 à 50 % de matières grasses et plus de 50 % de matières grasses. En 2025, le segment des matières grasses de 28 à 35 % devrait dominer le marché avec une part de 53,93 % en raison de sa combinaison équilibrée de crémosité, de sensation buccale, de performances de blanchiment et de polyvalence de formulation. Les crèmes non laitières de cette gamme de matières grasses conviennent largement aux prémélanges de café et de thé, aux boissons instantanées, aux distributeurs automatiques et à d'autres applications commerciales d'aliments et de boissons.
Le segment des gras de 36 à 50 % devrait enregistrer le TCAC le plus rapide de 6,24 % entre 2026 et 2033, en raison de la demande croissante de crèmes non laitières qui offrent une crémosité plus riche, une sensation buccale améliorée et une texture améliorée dans les applications spécialisées de boissons et d'aliments. Les préparations riches en matières grasses conviennent aux prémélanges de café et de thé premium, aux boissons distributrices et à d'autres préparations de boissons commerciales où un profil sensoriel plus complet et crémeux sont préférés.
- Par source de graisse/huile
Sur la base de la source de matières grasses/huile, le marché européen des crèmes non laitières est segmenté en huile de palme, huile de coco, huile de soja, canola/huile de colza, huile de maïs, huile végétale mélangée et autres sources d'huile. En 2025, le segment à base d'huile de palme devrait dominer le marché avec une part de 43,67 % en raison de sa grande disponibilité, de sa compétitivité sur le plan des coûts et de sa capacité à fabriquer des crèmes non laitières à grande échelle. L'huile de palme offre des propriétés fonctionnelles qui contribuent à la texture crémeuse souhaitée, au toucher bucco-dentaire et à la stabilité des formulations de crème utilisées dans les prémélanges de café et de thé, les boissons instantanées et d'autres applications alimentaires.
Le segment de l'huile végétale mélangée devrait connaître le TCAC le plus rapide de 8,25 % entre 2026 et 2033, en raison de la demande croissante de mélanges d'huile personnalisés qui offrent une combinaison équilibrée de fonctionnalité, d'efficacité économique, de texture et de stabilité dans les formulations de crème non laitière. Le mélange de différentes huiles végétales permet aux fabricants d'ajuster la composition des graisses et les propriétés fonctionnelles des crèmes en fonction des exigences des prémélanges de café et de thé, des boissons instantanées et d'autres applications alimentaires.
- Positionnement du produit
Sur la base du positionnement du produit, le marché européen des crèmes non laitières est segmenté en NDC standard, NDC premium et NDC fonctionnel/spécialité. En 2025, le segment standard des CDN devrait dominer le marché avec une part de 59,85 % en raison de son rapport coût-efficacité, de sa grande disponibilité et de son utilisation établie dans les applications conventionnelles de café, de thé et de boissons instantanées. Les crèmes standard non laitières offrent un blanchiment constant, une crémosité, une texture et un goût qui conviennent à la fabrication de boissons à grande échelle et aux services alimentaires.
Le segment des CDN fonctionnels et spécialisés devrait connaître le TCAC le plus rapide de 10,66 % entre 2026 et 2033, en raison de la demande croissante de formulations de crème personnalisées ayant des propriétés fonctionnelles améliorées et des performances spécifiques à l'application. Les fabricants d'aliments et de boissons recherchent de plus en plus des crèmes non laitières spécialisées qui offrent une meilleure solubilité, stabilité à la chaleur, capacités de mousse et texture pour des applications telles que le café spécialisé, les prémélanges de thé, les boissons prêtes à mélanger et les produits de vente.
- Par formulation / certification
Sur la base de la formulation/certification, le marché européen des crèmes non laitières est segmenté en formulations conventionnelles, d'étiquette propre, biologiques, à base de végétal, sans palmier, sans OGM et autres préparations spécialisées. En 2025, le segment conventionnel devrait dominer le marché avec une part de 63,83 % en raison de son rapport coût-efficacité, de sa disponibilité généralisée et de l'adoption établie dans les applications commerciales d'aliments et de boissons. Les crèmes conventionnelles non laitières offrent un blanchiment constant, onctuosité, texture et performance, ce qui les rend adaptées pour le café instantané, les prémélanges de thé, les boissons distributrices et la transformation alimentaire à grande échelle.
Le segment végétalien / végétal devrait connaître le TCAC le plus rapide de 11,63% entre 2026 et 2033, en raison de l'intérêt croissant pour les sources de matières grasses alternatives et de la demande croissante de formulations de crème non laitières qui réduisent la dépendance à l'huile de palme. Les fabricants d'aliments et de boissons explorent des solutions de rechange sans palme pour diversifier l'approvisionnement en ingrédients et répondre aux préférences des clients en matière de durabilité et d'approvisionnement responsable.
- Par demande
Sur la base de l'application, le marché européen des crèmes non laitières est segmenté en café 3-en-1, café instantané, prémélanges de thé, thé au lait, thé à bulles, mélanges instantanés de boissons, boissons de distribution, mélanges de chocolat chaud et de cacao, boulangerie, confiserie, soupes, sauces et graviers, desserts et autres applications. En 2025, le segment du café 3-en-1 devrait dominer le marché avec une part de 24,51 % en raison de la demande croissante de boissons pratiques prêtes à préparer qui combinent café, crème et édulcorant dans une seule formulation. Les crèmes non laitières fournissent la blancheur souhaitée, la texture crémeuse et la sensation de bouche lisse, améliorant la qualité sensorielle des produits de café instantanés.
Le segment du thé à bulles devrait connaître le TCAC le plus rapide de 21,51 % entre 2026 et 2033, en raison de la popularité croissante des boissons de thé spécialisées, de l'expansion croissante des débouchés de thé à bulles et de la demande croissante d'expériences de boissons personnalisées. Les crèmes non laitières sont de plus en plus utilisées dans les formulations de thé au lait et de thé à bulles pour fournir une texture crémeuse, une bouche lisse et un profil de saveur cohérent.
- Par type de client
Sur la base du type de client, le marché européen des crèmes non laitières est segmenté en fabricants d'aliments et de boissons, fabricants de prémélanges de café et de thé, fabricants de boulangerie et de confiserie, fabricants de boissons, services alimentaires et HoReCa, distributeurs et opérateurs de boissons automatisés, chaînes de thé à bulles et de boissons spécialisées, fabricants d'étiquettes et de contrats privés, distributeurs et grossistes d'ingrédients et autres clients B2B. En 2025, on s'attend à ce que le segment de la boulangerie domine le marché européen des crèmes non laitières B2B (NDC) avec une part de marché de 19,87 % en raison de l'utilisation intensive de crèmes non laitières dans le café instantané, les prémélanges de thé et les préparations de boissons prêtes à préparer. Ces fabricants comptent sur des crèmes non laitières pour assurer une blancheur constante, une onctuosité, une texture lisse et une stabilité du produit à travers une production en grand volume.
Le segment du Bubble Tea devrait connaître le TCAC le plus rapide de 14,55 % de 2026 à 2033, en raison de la popularité croissante des boissons spécialisées personnalisées, de l'expansion croissante des débouchés du thé à bulles et de l'augmentation de la demande des consommateurs pour des boissons innovantes. Les crèmes non laitières sont utilisées dans le thé au lait, le thé à bulles, le café spécialisé et d'autres boissons mélangées pour fournir une texture crémeuse, une bouche lisse et une qualité de produit cohérente.
Europe B2B Creamer non laitiers (NDC) Analyse régionale du marché
L'Allemagne a dominé le marché européen B2B Non-Dairy Creamer (NDC) et a représenté la plus grande part des revenus de 21,00 % en 2025. L'industrie de transformation des aliments et des boissons établie dans la région, la demande constante de produits du café et du thé et l'utilisation généralisée de crèmes non laitières dans les préparations de boissons instantanées ont appuyé son leadership sur le marché. La présence de fabricants de prémélanges de café, de producteurs commerciaux de boissons et d'opérateurs de services alimentaires a encore renforcé la demande régionale. En outre, la consommation croissante de produits de boissons pratiques et le besoin d'ingrédients qui assurent une onctuosité, une texture et une stabilité constante des tablettes ont contribué au développement du marché dans toute l'Europe.
En outre, la région française devrait enregistrer le TCAC le plus élevé de 4,80 % entre 2026 et 2033, en raison de l'augmentation de la consommation de café et de thé, de l'expansion des industries du café et de l'hôtellerie et de la demande croissante de mélanges instantanés de boissons. L'urbanisation croissante, l'évolution des modes de consommation et l'expansion des hôtels, des restaurants et des services rapides créent des possibilités pour les fournisseurs de crème non laitière. De plus, la demande croissante d'ingrédients de boissons pratiques, stables sur les tablettes et rentables encourage les fabricants d'aliments et de boissons à élargir leur offre de produits. La disponibilité croissante de boissons emballées et le développement de services alimentaires commerciaux devraient appuyer davantage la croissance du marché régional au cours de la période de prévision.
Allemagne B2B Creamer non laitiers (NDC) Aperçu du marché
Le marché allemand B2B Non-Dairy Creamer (NDC) est soutenu par l'industrie de transformation des aliments et des boissons établie au pays, la demande constante de café et de thé instantanés, et l'adoption croissante de solutions de boissons pratiques. Les crèmes non laitières sont utilisées dans les prémélanges de café, les boissons distributrices et les applications alimentaires commerciales pour améliorer la crémosité, la texture et la consistance du produit. La présence de fournisseurs établis d'ingrédients, de fabricants de boissons et d'exploitants de services alimentaires appuie également le développement du marché. De plus, l'intérêt croissant pour les solutions de remplacement à base de plantes et les préparations spécialisées de boissons crée des possibilités d'innovation et d'expansion du marché.
U.K. B2B Non-Dairy Creamer (NDC) Aperçu du marché
Le marché britannique des crèmes non laitières B2B (NDC) connaît une croissance due à l'augmentation de la demande de boissons pratiques, à l'augmentation de la consommation de café spécialisé et à la disponibilité généralisée de prémélanges de café et de thé instantanés. Les crèmes non laitières sont utilisées par les fabricants de boissons, les cafés, les distributeurs et les fournisseurs de services alimentaires pour améliorer la crémosité, la texture et l'uniformité des produits. L'intérêt croissant pour les solutions de remplacement à base de plantes, la demande croissante de boissons prêtes à préparer et l'innovation continue des produits créent des possibilités pour les fournisseurs. De plus, les réseaux de services alimentaires établis et l'expansion des points de vente de boissons spécialisées devraient soutenir la croissance du marché au Royaume-Uni au cours de la période de prévision.
France B2B Creamer non laitiers (NDC) Aperçu du marché
Le marché France B2B Non-Dairy Creamer (NDC) connaît une croissance due à l'augmentation de la demande de boissons pratiques, à l'expansion de la culture du café spécialisé et à l'augmentation de la consommation de prémélanges de café et de thé instantanés. Les crèmes non laitières sont utilisées par les fabricants de boissons, les cafés et les exploitants de services alimentaires pour améliorer la crémosité, la texture et l'uniformité des préparations de boissons commerciales. La popularité croissante des solutions de rechange à base de plantes, l'innovation des produits et la demande d'ingrédients stables sur les tablettes créent des possibilités pour les fournisseurs. De plus, l'expansion des cafés, des hôtels et des restaurants devrait soutenir la croissance du marché au cours de la période de prévision.
Europe B2B Part de marché des crèmes non laitières
L'industrie européenne des crèmes non laitières B2B est principalement dirigée par des entreprises bien établies, dont:
- Groupe Krüger (Allemagne)
- Groupe Kerry plc (Irlande)
- Royal FrieslandCampina N.V. (Kievit) (Pays-Bas)
- Santho Holland Food (Pays-Bas)
- JDE Peet's (Super) (Pays-Bas)
- DEK (Grandos) (Allemagne)
- Groupe DMK (Turm / DP approvisionnement) (Allemagne)
- Ingrédients du mokat (Pologne)
- Meggle Group GmbH (Allemagne)
- Suzhou Jiahe Foods Industry Co., Ltd. (Cograin) (Chine)
- Wenhui Food (Chine)
- Groupe Bigtree (Chine)
- Zhucheng Dongxiao Biotechnology Co., Ltd. (Chine)
- PT Lautan Krimerindo naturel (Indonésie)
- Yearrakarn Co., Ltd. (Thaïlande)
- Société universelle Robina (Philippines)
- Ingrédients alimentaires d'Asie Saigon (Vietnam)
- Compagnies Dong Suh (Frima) (Corée du Sud)
- Groupe des aliments sur mesure (Thaïlande)
Les derniers développements en Europe B2B Non-Dairy Creamer (NDC) Market
- En février 2023, Adient's Korea R&D Center a reçu le prix de la meilleure collaboration en février 2026, Expansion des offres instantanées de cappuccino et de boissons 3-en-1. KRÜGER a introduit un cappuccino de pistaches caramélisé dans un pack de 500 g et des bâtonnets de café de pistaches 3-en-1, élargissant son portefeuille de boissons instantanées aromatisées. Cela est pertinent pour le marché des crèmes non laitières par la demande de mélanges de café instantané crémeux, bien que l'annonce ne confirme pas le lancement d'un nouvel ingrédient de crème B2B.
- En mai 2026, l'étude de cas publiée par Kerry sur l'avoine-crème décrit le développement d'un crémateur d'avoine végétalien, sans gluten, sans noix-allergène sans sucre ajouté et sans capacité de mousse. L'étude de cas appuie la tendance du marché à l'égard des crèmes végétales avec une fonctionnalité améliorée; cependant, sa date de publication n'a pas pu être confirmée en 2025 ou 2026, de sorte qu'il devrait être traité comme une preuve de produit plutôt qu'une annonce de nouvelles datée.
- En février 2026, JDE Peet a fait état des résultats de l'exercice 2025 et des progrès stratégiques. La société a enregistré une croissance des ventes biologiques de 15,3% en 2025, en raison de la croissance des prix malgré une baisse du volume et de la mixité. L'annonce portait également sur sa stratégie de marque et la transaction proposée par Keurig Dr Pepper. Ceci est pertinent pour le marché du café plus large et la demande d'accompagnements de café, mais il ne confirme pas un nouveau produit crème non-dairy Super-marque.
- En août 2026, Keurig Dr Pepper a annoncé un accord d'acquisition de JDE Peet. L'opération proposée visait à créer une entreprise de café en Europe avec un portefeuille plus large et une échelle élargie. Il est pertinent pour l'ensemble de la chaîne d'approvisionnement en café, bien que l'annonce n'ait pas identifié un lancement spécifique de crème non laitière.
- En août 2026, JDE Peet a lancé son plan de transition pour la nature. Le plan décrit les mesures à prendre pour protéger les écosystèmes, renforcer la résilience des agriculteurs et soutenir les chaînes d'approvisionnement en café soucieuses de la déforestation. Ceci est pertinent pour la durabilité et les tendances d'approvisionnement des produits liés au café, mais il ne s'agit pas d'un développement direct de crème non laitière.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (CND)
1.4 MONNAIE ET PRÊT
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC): SEGMENTATION
2.2 PRINCIPALES PAIEMENTS
2.3 ARRIVATION AU MARCHÉ DE L'EUROPE
2.4 MARCHÉS COUVERTS
2.5 PORTÉE GÉOGRAPHIQUE
2.5.1 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTS (NDC): CHAMP D'APPLICATION GÉOGRAPHIQUE
2.6 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.7 MÉTHODOLOGIE DE LA RECHERCHE
2.7.1 APPROCHE DE RECHERCHE: RESSOURCES PRIMAIRES ET SECONDAIRES
2.7.2 BÂTIMENT DES DONNÉES HISTORIQUES
2.7.3 ANALYSE DU DROC
2.7.4 MARCHÉ PARENT ET MARCHÉ DE TARGET
2.7.5 ARRIVER AU TAILLE DU MARCHÉ
2.8 COURS DE LIGNE DE VIE TECHNOLOGIE
2.9 MODÈLE MULTIVARIAT
2.1 INTERVIEWS PRIMAIRES AVEC LES PRINCIPAUX DIRECTEURS DE L'AVIS
2.11 GRID DE POSITION DU MARCHÉ DBMR
2.12 COUVERTURE DE LA DEMANDE DE MARCHÉ
2.12.1 GRID DE COUVERTURE DU MARCHÉ: VOIES DE MARCHÉ PREUVES DANS LES SOURCES PUBLIÉES
2.13 DÉFIS DU MARCHÉ DBMR
2.14 SOURCES SECONDAIRES
2.15 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC) : SNAPSHOT DE RECHERCHE
2.15.1 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC) :
2.16 OBSERVATIONS
3 APERÇU DU MARCHÉ
3.1 EUROPE B2B CREAMER NON DAIRE (NDC): PRINCIPALES CONSTATATIONS
3.2 Les conducteurs
3.2.1 POSITION DU PRODUIT: NORME NDC -> FUNCTIONNEL / SPÉCIALITÉ NDC: ANALYSE D'IMPACT
3.2.2 CHAINES DE VALEUR DE LA TÉLÉCOPIEUR, DE LA TÉLÉCOPIEUR ET DE LA VALEUR DE LA TÉLÉCOPIEUR ACROSSE
3.2.3 FOURNITURE CENTRALISÉE ET RÉPARTITION DE VOLUME CREAMER DANS LA FABRICATION DU LABEL PRIVÉ ET DU CONTRAT
3.2.4 VOLATILITÉ D'HUILE VÉGÉTALE D'ÉLARGISSEMENT DES BASES MULTI-OILES ET DU REDESIGN DE L'ÉTAT
3.2.5 ÉLIMINATION DU FAT SUIVUE PAR LA RÉFORME D'ÉTIQUETAGE DU FAT ET DU SUCRE
3.2.6 DÉFORSTATION D'UNE DILIGENCE ET RÉCEPTION DE LA CHIMIQUE DE CASINATE
3.2.6.1 POSITION DU PRODUIT : NORME NDC -> FONCTIONNEL / SPÉCIALITÉ NDC : ANALYSE DE L'IMPACT
3.3 RÉSULTATS
3.3.1 LA VOLATILITÉ ET LA POLITIQUE INDONÉSIENNE EN MATIÈRE D'EXPORTATION FONDE SUR LE COÛT DES CRÉATEURS
3.3.2 TRANSFERTS ET LIMITES DE FAT SATURÉES
3.3.3 CASEINATE DE SODIUM CONTENU UN CREAMER NON DAIRY INSIDE LA DÉCLARATION D'ALLERGEN LAIT
3.3.4 CONCENTRATION DE L'ACHETEUR PRÉMIX ET DEMANDE D'INTÉGRATION DE LA CAP DE CRÉAMER DE L'ACHETEUR
3.4 OPPORTUNITÉS
3.4.1 BUBBLE TEA ET LAIT CHAINS TEA CENTRALISENT DES CRÉATEURS
3.4.2 LES RÈGLES DE DÉFORSTATION-FREE ET DE PALME-FREE RESETENT LA PHASE DE FAT EUROPEENNE
3.4.3 LE CRÉATEUR DE VÉGAN CASEINATE OUVRE LE TIER FONCTIONNEL ET SPÉCIAL
3.4.4 CAFÉ DE CHAQUET ACROSSE AFRIQUE, LE GOLFE ET L'ASIE DU SUD REMISE UN CREAMER GRANULÉ À FAIBLE FAIBLE
3.4.4.1 DEMANDE : CAFÉ INSTANT -> PRÉMIXES DE CAFÉ ET DE TEA 3-IN-1 : ANALYSE DE L'IMPACT
3.5 DÉFIS
3.5.1 LA CONCURRENCE SUR LES PRIX DES RÉFÉRENTS INTÉGRÉS ET DES CHAÎNES DE BOISSONS D'AUTE SUPPLÉMENTATION
3.5.2 RÉGLEMENTATION ET FRAGMENTATION D'APPLICATION QUI FOURNIT UNE FORMULE DE VOYAGE
3.5.3 UNE GRANDE BENCHE DE COMPÉTENCES DE SPRAYS, D'EMULSIFICATION ET DE CERTIFICATION
3.5.4 CAPITAL DE TRAVAIL EN CYCLES DE VOLATILITÉ ET DE QUALIFICATION LONGUE
3.5.4.1 TABLEAU D'IMPACT: ANALYSE D'IMPACT
4 EVOLUTION DES TENDANCES DE L'INDUSTRIE
4.1 LA TRACEABILITÉ DE LA PALM DÉPÔT D'UNE RÉCLAMATION DE DURABLE DANS LA SPÉCIFICATION DU CREAMER
4.2 LES MANDATS BIOFUELS FIXENT LE PRIX DE LA FAIBLE CREAMER ET LES ACHETS RENFORCENT LA FAIBLE FAIBLE
4.3 INDUSTRIELLEMENT DES CHAINS DE TEA ET DES CHAINS DE TEA BABLE
4.4 LES RÈGLES D'ÉTIQUETAGE RAPPELENT CE QUE CONTENU UN CREAMER NON DAIRE
4.5 RENFORCEMENT DES CAPACITÉS DES CONSOLIDATS ET DES GRANDES PRODUCTIONS DE FABRICATION
5 RÉSUMÉ
5.1 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTS (NDC), 2018-2033 (MILLIONS D'USD)
5.2 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTS (NDC) : SEGMENTATION À UN GLANCE, 2025
6 PRIMAIRES
6.1 ANALYSE DES CINQ FORCES DU PORTEUR
6.1.1 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ: LES CINQ FORCES DU PORTEUR
6.2 ANALYSE DES POSTES
6.2.1 MARCHÉ DE L'EUROPE: ANALYSE DES PESTES
7 TRAQUEMENT D'INNOVATION ET ANALYSE STRATÉGIQUE
7.1 PRINCIPAUX DEALS ET ANALYSE DES ALLIANCES STRATÉGIQUES
7.1.1 MARCHANDISES ET ACQUISITIONS
7.1.2 LICENCE ET PARTENARIAT
7.1.3 COLLABORATION DES TECHNOLOGIES
7.1.4 PRINCIPES STRATÉGIQUES
7.2 NOMBRE DE PRODUITS DANS LE DÉVELOPPEMENT
7.2.1 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC) : DÉVELOPPEMENT DIVULGÉ ET ACTIVITÉ DE LANCEMENT
7.3 ÉVOLUTION DU DÉVELOPPEMENT
7.4 ÉLÉMENTS ET MILLETS
7.5 STRATÉGIES ET MÉTHODES D'INNOVATION
7.6 ÉVALUATION ET MITIGATION DES RISQUES
7.7 R-D PIPELINE
7.8 PERSPECTIVES FUTURES
8 ANALYSE PRICTUELLE
9 ANALYSE DE L'ÉCOSYSTÈME INDUSTRIEL
9.1 ENTREPRISES PROMINENTES
9.1.1 MARCHÉ DE L'EUROPE B2B DE L'ENTREPRISE NON DAIRE (CND): ENTREPRISES PROMINENTES
9.2 PETITES ET MOYENNES ENTREPRISES
9.2.1 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTS (NDC): PETITES ET MOYENNES ENTREPRISES
9.3 UTILISATEURS DE FIN
9.3.1 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ: UTILISATEURS FINAUX ET LEURS DROGUES
10 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR FORMULAIRE, 2018-2033 (MILLIONS DE USD)
10.1 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC), PAR FORMULAIRE: PRINCIPAUX CONSTATATIONS
10.2 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR FORMULAIRE, 2025
10.3 MARCHÉ DE L'EUROPE B2B DE L'ENTREPRISE NON DAIRE (CND), PAR FORMULAIRE, 2018-2025 (MILLION D'USD)
10.4 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC), PAR FORMULAIRE, 2026-2033 (MILLIONS D'USD)
10.5 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRIERS (NDC), PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
10.6 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC), PAR FORMULAIRE, 2026-2033 (TONS MÉTRIQUES (MT))
10.7 Aperçu général
10.8 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC), PAR FORMULAIRE, 2033 (MILLION D'USD)
10.9 NDC POUDRED
10.1 NDC LIQUIDE
10.11 NDC GRANULÉE
10.12 NDC SPRAY-DRIED
10.13 AUTRES FORMES
11 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRIERS (NDC), PAR CONTENT FAT, 2018-2033 (MILLION DE USD)
11.1 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRY (NDC) PAR CONTENT PRINCIPAL: PRINCIPAUX CONSTATATIONS
11.2 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DATIERS (NDC), PAR CONTENT PRINCIPAL, 2025
11.3 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRY (NDC), PAR CONTENT PRINCIPAL, 2018-2025 (MILLION D'USD)
11.4 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DATIERS (NDC), PAR CONTENT FAT, 2026-2033 (MILLION DE USD)
11.5 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTS (NDC), PAR CONTENT PRINCIPAL, 2018-2025 (TONS MÉTRIQUES (MT))
11.6 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTS (NDC), PAR CONTENT FAT, 2026-2033 (TONS MÉTRIQUES (MT))
11.7 Aperçu général
11.7.1 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR CONTENT FAT, 2033 (MILLION D'USD)
11.8 BELGIQUE 20 %
11,9 20-27 % FAT
11,1 28-35% FAT
11.11 36-50% FAT
11.12 ABOVE 50% FAT
12 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR FAT / SOURCE DE L'HUILE, 2018-2033 (MILLION DE USD)
12.1 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRY (NDC), PAR SOURCE PATIERE / OIL: PRINCIPALES CONSTATATIONS
12.2 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR PAT / SOURCE D'HUILE, 2025
12.3 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRY (NDC), PAR FAT / OIL SOURCE, 2018-2025 (MILLION DE USD)
12.4 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR PAT / SOURCE DE L'HUILE, 2026-2033 (MILLIONS USD)
12.5 EUROPE B2B CREAMER NON DAIRE (NDC) MARCHÉ, PAR SOURCE FAT / OIL, 2018-2025 (TONS MÉTRIQUES (MT))
12.6 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRY (NDC), PAR PAT / SOURCE OIL, 2026-2033 (TONS MÉTRIQUES (MT))
12.7 Aperçu général
12.7.1 MARCHÉ DE L'EUROPE B2B DE L'ENTREPRISE NON DAIRE (CND), PAR SOURCE DE FAT / OIL, 2033 (MILLION DE USD)
12.8 PALM OIL-BASED
12.9 COCONUT OIL-BASED
12.1 POIL DE SOI
12.11 CANOLA/RAPÉSIED POIL-BASED
12.12 CONNEXION D'HUILE
12.13 POIL VÉGÉTAL BLENDÉ
12.14 AUTRES SOURCES DE POISSON
13 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC), PAR POSITION DE PRODUITS, 2018-2033 (MILLION DE USD)
13.1 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC) PAR POSITION DE PRODUITS: PRINCIPAUX CONSTATATIONS
13.2 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR POSITION DE PRODUITS, 2025
13.3 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRIERS (NDC), PAR POSITION DE PRODUITS, 2018-2025 (MILLION DE USD)
13.4 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC), PAR POSITION DE PRODUITS, 2026-2033 (MILLIONS DE USD)
13.5 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC), PAR POSITION DE PRODUITS, 2018-2025 (TONS MÉTRIQUES (MT))
13.6 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRIERS (NDC), PAR POSITION DE PRODUITS, 2026-2033 (TONS MÉTRIQUES (MT))
13.7 Aperçu général
13.7.1 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC), PAR POSITION DE PRODUITS, 2033 (MILLIONS DE USD)
13.8 NDC NORMAL
13,9 PREMIUM NDC
13.1 CDN FONCTIONNEL/ SPÉCIALITÉ
14 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR FORMULE / CERTIFICATION, 2018-2033 (MILLION USD)
14.1 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRY (NDC), PAR FORMULATION / CERTIFICATION: PRINCIPALES CONSTATATIONS
14.2 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR FORMATION / CERTIFICATION, 2025
14.3 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRIERS (NDC), PAR FORMULATION / CERTIFICATION, 2018-2025 (MILLION DE USD)
14.4 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR FORMULATION / CERTIFICATION, 2026-2033 (MILLION USD)
14.5 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC), PAR FORMULE / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
14.6 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR FORMULATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
14.7 Aperçu général
14.7.1 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRIERS (NDC), PAR FORMULATION / CERTIFICATION, 2033 (MILLION D'USD)
14.8 CONVENTIONNELS
14.9 LABEL DE CLEAN
14.1 ORGANISME
14.11 VÉGAN / BAS DE PLANTE
14.12 PALM-FREE
14.13 Non-OGM
14.14 AUTRES FORMULES DE SPÉCIALITÉ
15 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR DEMANDE, 2018-2033 (MILLION D'USD)
15.1 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRY (NDC), PAR APPLICATION: PRINCIPALES CONCLUSIONS
15.2 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRIERS (NDC), PAR DEMANDE, 2025
15.3 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRY (NDC), PAR DEMANDE, 2018-2025 (MILLION DE USD)
15.4 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR DEMANDE, 2026-2033 (MILLION DE USD)
15.5 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC), PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
15.6 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR DEMANDE, 2026-2033 (TONS MÉTRIQUES (MT))
15.7 Aperçu général
15.7.1 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRY (NDC), PAR APPLICATION, 2033 (MILLION D'USD)
15.8 CAFÉ 3-IN-1
15.9 CAFÉ INSTANT
15.1 PRÉMIXES DE TEA
15.11 TEA LAIT
15.12 BUBBLE TEA
15.13 MIXES DE BOISSONS INSTANTES
15.14 BOISSONS À VENDRE
15.15 CHOCOLATE HOT / COCOA MIXES
15.16 BAKERY
15.17 CONFECTIONNAIRE
15.18 SOUPS
15.19 SAUCES ET GRAVIES
15.2 DESSERTS
15.21 AUTRES DEMANDES
16 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRIERS (NDC), PAR TYPE DE CLIENT, 2018-2033 (MILLIONS DE USD)
16.1.1 L'EUROPE
16.1.1.1 EUROPE, PAR PAYS, 2025
16.1.1.2 L'EUROPE, PAR PAYS, 2018-2025 (MILLIONS USD)
16.1.1.3 L'EUROPE, PAR PAYS, 2026-2033 (MILLIONS D'USD)
16.1.1.4 EUROPE, PAR PAYS, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.5 EUROPE, PAR PAYS, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.6 L'EUROPE, PAR FORME, 2018-2025 (MILLION DE USD)
16.1.1.7 L'EUROPE, PAR FORME, 2026-2033 (MILLION D'USD)
16.1.1.8 L'EUROPE, PAR FORME, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.9 L'EUROPE, PAR FORME, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.10 L'EUROPE, PAR GRAND CONTENU, 2018-2025 (MILLION D'USD)
16.1.1.11 L'EUROPE, PAR GRAND CONTENU, 2026-2033 (MILLION D'USD)
16.1.1.12 L'EUROPE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.13 L'EUROPE, PAR GRAND CONTENU, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.14 L'EUROPE, PAR FAT / OIL SOURCE, 2018-2025 (MILLION D'USD)
16.1.1.15 L'EUROPE, PAR FAT / SOURCE D'HUILE, 2026-2033 (MILLION D'USD)
16.1.1.16 L'EUROPE, PAR FAT / HUIL SOURCE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.17 L'EUROPE, PAR SOURCE FAT/HUILE, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.18 L'EUROPE, PAR POSITION DE PRODUITS, 2018-2025 (MILLION D'USD)
16.1.1.19 EUROPE, PAR POSITION DE PRODUITS, 2026-2033 (MILLION D'USD)
16.1.1.20 EUROPE, PAR POSITION DE PRODUITS, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.21 EUROPE, PAR POSITION DE PRODUITS, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.22 L'EUROPE, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
16.1.1.23 L'EUROPE, PAR FORMULE / CERTIFICATION, 2026-2033 (MILLION D'USD)
16.1.1.24 L'EUROPE, PAR FORMATION / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.25 L'EUROPE, PAR FORMATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.26 L'EUROPE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
16.1.1.27 L'EUROPE, PAR DEMANDE, 2026-2033 (MILLION D'USD)
16.1.1.28 L'EUROPE, PAR APPLICATION, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.29 EUROPE, PAR APPLICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.30 EUROPE, PAR TYPE DE CLIENT, 2018-2025
16.1.1.31 L'EUROPE, PAR TYPE DE CLIENT, 2026-2033 (MILLION D'USD)
16.1.1.32 L'EUROPE, PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.33 EUROPE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.34 ALLEMAGNE
16.1.1.34.1 ALLEMAGNE, PAR FORMULAIRE, 2018-2025 (MILLION D'USD)
16.1.1.34.2 ALLEMAGNE, PAR FORMULAIRE, 2026-2033 (MILLION D'USD)
16.1.1.34.3 ALLEMAGNE, PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.34.4 ALLEMAGNE, PAR FORMULAIRE, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.34.5 ALLEMAGNE, PAR GRAND CONTENU, 2018-2025 (MILLION D'USD)
16.1.1.34.6 ALLEMAGNE, PAR FAT CONTENANT, 2026-2033 (MILLION D'USD)
16.1.1.34.7 ALLEMAGNE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.34.8 ALLEMAGNE, PAR GRAND CONTENU, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.34.9 ALLEMAGNE, PAR PAT / SOURCE DE L'HUILE, 2018-2025 (MILLION D'USD)
16.1.1.34.10 ALLEMAGNE, PAR FAT / SOURCE DE L'HUILE, 2026-2033 (MILLION DE USD)
16.1.1.34.11 ALLEMAGNE, PAR FAT / HUILE SOURCE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.34.12 ALLEMAGNE, PAR PAT / SOURCE D'HUILE, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.34.13 ALLEMAGNE, PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS USD)
16.1.1.34.14 ALLEMAGNE, PAR POSITION DU PRODUIT, 2026-2033 (MILLIONS USD)
16.1.1.34.15 ALLEMAGNE, PAR POSITION DU PRODUIT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.34.16 ALLEMAGNE, PAR POSITION DU PRODUIT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.34.17 ALLEMAGNE, PAR FORMULATION / CERTIFICATION, 2018-2025 (MILLION DE USD)
16.1.1.34.18 ALLEMAGNE, PAR FORMULATION / CERTIFICATION, 2026-2033 (MILLION DE USD)
16.1.1.34.19 ALLEMAGNE, PAR FORMATION / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.34.20 ALLEMAGNE, PAR FORMULATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.34.21 ALLEMAGNE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
16.1.1.34.22 ALLEMAGNE, PAR DEMANDE, 2026-2033 (MILLION D'USD)
16.1.1.34.23 ALLEMAGNE, PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.34.24 ALLEMAGNE, PAR DEMANDE, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.34.25 ALLEMAGNE, PAR TYPE DE CLIENT, 2018-2025
16.1.1.34.26 ALLEMAGNE, PAR TYPE DE CLIENT, 2026-2033
16.1.1.34.27 ALLEMAGNE, PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.34.28 ALLEMAGNE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.35 Royaume-Uni
16.1.1.35.1 Royaume-Uni, PAR FORMULAIRE, 2018-2025 (MILLIONS DE USD)
16.1.1.35.2 Royaume-Uni, PAR FORMULAIRE, 2026-2033 (MILLION D'USD)
16.1.1.35.3 Royaume-Uni, PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.35.4 Royaume-Uni, PAR FORMULAIRE, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.35.5 Royaume-Uni, PAR GRAND CONTENU, 2018-2025 (MILLION D'USD)
16.1.1.35.6 Royaume-Uni, PAR GRAND CONTENU, 2026-2033 (USD MILLION)
16.1.1.35.7 Royaume-Uni, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.35.8 Royaume-Uni, PAR GRAND CONTENU, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.35.9 Royaume-Uni, PAR FAT / HUILE SOURCE, 2018-2025 (MILLION D'USD)
16.1.1.35.10 Royaume-Uni, PAR FAT / SOURCE D'HUILE, 2026-2033 (MILLION D'USD)
16.1.1.35.11 Royaume-Uni, PAR FAT / SOURCE D'HUILE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.35.12 Royaume-Uni, PAR FAT / SOURCE D'HUILE, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.35.13 R.-U., PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS USD)
16.1.1.35.14 Royaume-Uni, PAR POSITION DE PRODUITS, 2026-2033 (MILLION D'USD)
16.1.1.35.15 R.-U., PAR POSITION DU PRODUIT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.135.16 Royaume-Uni, PAR POSITION DU PRODUIT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.35.17 Royaume-Uni, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
16.1.1.35.18 Royaume-Uni, FORMULATION / CERTIFICATION, 2026-2033 (MILLION DE USD)
16.1.135.19 Royaume-Uni, PAR FORMULE / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.35.20 Royaume-Uni, FORMULATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.35.21 Royaume-Uni, PAR DEMANDE, 2018-2025 (MILLION DE USD)
16.1.1.35.22 Royaume-Uni, PAR DEMANDE, 2026-2033 (MILLION D'USD)
16.1.1.35.23 Royaume-Uni, PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.135.24 Royaume-Uni, PAR APPLICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.35.25 R.-U., PAR TYPE DE CLIENT, 2018-2025 (MILLION D'USD)
16.1.1.35.26 R.-U., PAR TYPE DE CLIENT, 2026-2033 (MILLION D'USD)
16.1.1.35.27 R.-U., PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.35.28 R.-U., PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.136 FRANCE
16.1.1.36.1 FRANCE, PAR FORMULAIRE, 2018-2025 (MILLION D'USD)
16.1.1.36.2 FRANCE, PAR FORMULAIRE, 2026-2033 (MILLION D'USD)
16.1.1.36.3 FRANCE, PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.36.4 FRANCE, PAR FORME, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.36.5 FRANCE, PAR GRAND CONTENU, 2018-2025 (MILLION D'USD)
16.1.1.36.6 FRANCE, PAR GRAND CONTENU, 2026-2033 (MILLION D'USD)
16.1.1.36.7 FRANCE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.36.8 FRANCE, PAR GRAND CONTENU, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.36.9 FRANCE, PAR FAT / OIL SOURCE, 2018-2025 (MILLION D'USD)
16.1.1.36.10 FRANCE, PAR FAT / SOURCE D'HUILE, 2026-2033 (MILLION D'USD)
16.1.1.36.11 FRANCE, PAR FAT / HUILE SOURCE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.36.12 FRANCE, PAR FAT / HUILE SOURCE, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.36.13 FRANCE, PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS USD)
16.1.1.36.14 FRANCE, PAR POSITION DE PRODUITS, 2026-2033 (MILLIONS D'USD)
16.1.1.36.15 FRANCE, PAR POSITION DU PRODUIT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.36.16 FRANCE, PAR POSITION DU PRODUIT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.36.17 FRANCE, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
16.1.1.36.18 FRANCE, PAR FORMULE / CERTIFICATION, 2026-2033 (MILLION D'USD)
16.1.1.36.19 FRANCE, PAR FORMULE / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.36.20 FRANCE, PAR FORMATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.36.21 FRANCE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
16.1.1.36.22 FRANCE, PAR DEMANDE, 2026-2033 (MILLION D'USD)
16.1.1.36.23 FRANCE, PAR DEMANDE, 2018-2025 [TONS MÉTRIQUES (MT)]
16.1.1.36.24 FRANCE, PAR APPLICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.36.25 FRANCE, PAR TYPE DE CLIENT, 2018-2025 (MILLION D'USD)
16.1.1.36.26 FRANCE, PAR TYPE DE CLIENT, 2026-2033 (MILLION D'USD)
16.1.1.36.27 FRANCE, PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.36.28 FRANCE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.37 ITALIE
16.1.1.37.1 ITALIE, PAR FORMULAIRE, 2018-2025 (MILLION USD)
16.1.1.37.2 ITALIE, PAR FORMULAIRE, 2026-2033 (MILLION D'USD)
16.1.1.37.3 ITALIE, PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.37.4 ITALIE, PAR FORMULAIRE, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.37.5 ITALIE, PAR GRAND CONTENU, 2018-2025 (MILLION D'USD)
16.1.1.37.6 ITALIE, PAR GRAND CONTENU, 2026-2033
16.1.1.37.7 ITALIE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.37.8 ITALIE, PAR CONTENU PRINCIPAL, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.37.9 ITALIE, PAR PAT / SOURCE DE L'HUILE, 2018-2025 (MILLION D'USD)
16.1.1.37.10 ITALIE, PAR FAMILLE / SOURCE DE L'HUILE, 2026-2033 (MILLION D'USD)
16.1.1.37.11 ITALIE, PAR PAT / SOURCE D'HUILE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.37.12 ITALIE, PAR SOURCE DE PAT / OIL, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.37.13 ITALIE, PAR POSITION DU PRODUIT, 2018-2025 (MILLIONS USD)
16.1.1.37.14 ITALIE, PAR POSITION DE PRODUITS, 2026-2033 (MILLIONS D'USD)
16.1.1.37.15 ITALIE, PAR POSITION DU PRODUIT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.37.16 ITALIE, PAR POSITION DU PRODUIT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.37.17 ITALIE, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
16.1.1.37.18 ITALIE, PAR FORMULATION / CERTIFICATION, 2026-2033 (MILLION D'USD)
16.1.1.37.19 ITALIE, PAR FORMATION / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.37.20 ITALIE, PAR FORMULATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.37.21 ITALIE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
16.1.1.37.22 ITALIE, PAR DEMANDE, 2026-2033 (MILLION D'USD)
16.1.1.37.23 ITALIE, PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.37.24 ITALIE, PAR APPLICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.37.25 ITALIE, PAR TYPE DE CLIENT, 2018-2025
16.1.1.37.26 ITALIE, PAR TYPE DE CLIENT, 2026-2033 (MILLION D'USD)
16.1.1.37.27 ITALIE, PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.37.28 ITALIE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.38 ESPAGNE
16.1.1.38.1 ESPAGNE, PAR FORMULAIRE, 2018-2025 (MILLION D'USD)
16.1.1.38.2 ESPAGNE, PAR FORMULAIRE, 2026-2033 (MILLION USD)
16.1.1.38.3 ESPAGNE, PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.38.4 ESPAGNE, PAR FORMULAIRE, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.38.5 ESPAGNE, PAR GRAND CONTENU, 2018-2025 (MILLION D'USD)
16.1.1.38.6 ESPAGNE, PAR GRAND CONTENU, 2026-2033 (MILLION D'USD)
16.1.1.38.7 ESPAGNE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.38.8 ESPAGNE, PAR CONTENU FAT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.38.9 ESPAGNE, PAR FAT / HUIL SOURCE, 2018-2025 (MILLION D'USD)
16.1.1.38.10 ESPAGNE, PAR FAMILLE / SOURCE D'HUILE, 2026-2033 (MILLION D'USD)
16.1.1.38.11 ESPAGNE, PAR SOURCE FAT / OIL, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.38.12 ESPAGNE, PAR FAT / SOURCE D'HUILE, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.38.13 ESPAGNE, PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS USD)
16.1.1.38.14 ESPAGNE, PAR POSITION DU PRODUIT, 2026-2033 (MILLION D'USD)
16.1.1.38.15 ESPAGNE, PAR POSITION DU PRODUIT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.38.16 ESPAGNE, PAR POSITION DU PRODUIT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.38.17 ESPAGNE, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
16.1.1.38.18 ESPAGNE, PAR FORMULE / CERTIFICATION, 2026-2033 (MILLIONS D'USD)
16.1.1.38.19 ESPAGNE, PAR FORMULE / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.38.20 ESPAGNE, PAR FORMATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.38.21 ESPAGNE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
16.1.1.38.22 ESPAGNE, PAR APPLICATION, 2026-2033 (MILLION DE USD)
16.1.1.38.23 ESPAGNE, PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.38.24 ESPAGNE, PAR APPLICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.38.25 ESPAGNE, PAR TYPE DE CLIENT, 2018-2025 (MILLION D'USD)
16.1.1.38.26 ESPAGNE, PAR TYPE DE CLIENT, 2026-2033 (MILLION D'USD)
16.1.1.38.27 ESPAGNE, PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.38.28 ESPAGNE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.39 RESTE D'EUROPE
16.1.139.1 RESTE D'EUROPE, PAR FORMULAIRE, 2018-2025 (MILLION D'USD)
16.1.1.39.2 RESTE D'EUROPE, PAR FORME, 2026-2033 (MILLION D'USD)
16.1.139.3 RESTE DE L'EUROPE, PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.39.4 RESTE DE L'EUROPE, PAR FORME, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.39.5 RESTE DE L'EUROPE, PAR GRAND CONTENU, 2018-2025 (MILLION D'USD)
16.1.1.39.6 RESTE DE L'EUROPE, PAR GRAND CONTENU, 2026-2033 (USD MILLION)
16.1.1.39.7 RESTE DE L'EUROPE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.39.8 RESTE DE L'EUROPE, PAR GRAND CONTENU, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.39.9 RESTE DE L'EUROPE, PAR PAT / SOURCE DE L'HUILE, 2018-2025 (MILLION D'USD)
16.1.139.10 RESTE DE L'EUROPE, PAR PAT / SOURCE D'HUILE, 2026-2033 (USD MILLION)
16.1.139.11 RESTE DE L'EUROPE, PAR SOURCE FAT / OIL, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.39.12 RESTE D'EUROPE, PAR SOURCE DE PAT / OIL, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.39.13 RESTE DE L'EUROPE, PAR POSITION DE PRODUITS, 2018-2025 (MILLION D'USD)
16.1.1.39.14 RESTE DE L'EUROPE, PAR POSITION DE PRODUITS, 2026-2033 (MILLION DE USD)
16.1.139.15 RESTE D'EUROPE, PAR POSITION DE PRODUITS, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.139.16 RESTE D'EUROPE, PAR POSITION DE PRODUITS, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.139.17 RESTE DE L'EUROPE, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
16.1.139.18 RESTE DE L'EUROPE, PAR FORMULE / CERTIFICATION, 2026-2033 (MILLION D'USD)
16.1.139.19 RESTE D'EUROPE, PAR FORMATION / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.39.20 RESTE D'EUROPE, PAR FORMATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.139.21 RESTE D'EUROPE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
16.1.1.39.22 RESTE D'EUROPE, PAR DEMANDE, 2026-2033 (MILLION D'USD)
16.1.1.39.23 RESTE D'EUROPE, PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.39.24 RESTE D'EUROPE, PAR APPLICATION, 2026-2033 (TONS MÉTRIQUES (MT))
16.1.1.39.25 RESTE DE L'EUROPE, PAR TYPE DE CUStomER, 2018-2025 (MILLIONS D'USD)
16.1.1.39.26 RESTE D'EUROPE, PAR TYPE DE CUStomER, 2026-2033 (MILLION D'USD)
16.1.1.39.27 RESTE D'EUROPE, PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
16.1.1.39.28 RESTE DE L'EUROPE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
17 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAYSAGE DES ENTREPRISES
17.1 ANALYSE DU PARTAGE DES ENTREPRISES:
17.1.1 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ: PARTAGE ESTIMÉ DES ENTREPRISES, MONDIAL, 2025
17.2 BIENS ET ACQUISITIONS
17.2.1 EUROPE B2B COMMERCIAL NON DAIRY (NDC) : COMMERCE ET ACQUISITIONS
17.3 DÉVELOPPEMENT ET HOMOLOGATIONS DE NOUVEAUX PRODUITS
17.3.1 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRY (NDC) : DÉVELOPPEMENT ET HOMOLOGATION DES NOUVEAUX PRODUITS
17.4 EXPANSIONS
17.4.1 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ: EXPANSIONS
17.5 PARTENARIAT ET AUTRES ÉVOLUTIONS STRATÉGIQUES
17.5.1 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ: PARTENARIAT ET AUTRES ÉVOLUTIONS STRATÉGIQUES
17.6 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRES (CND), ANALYSE SUITE
17.6.1 EUROPE B2B CREAMER NON DAIRE (NDC): ANALYSE SUITE
18 EUROPE B2B CREAMER NON DAIRE (NDC) MARCHÉ, PROFILS D'ENTREPRISE
18.1 EUROPE ENTREPRISES
18.1.1 GROUPE DE KRÜGER
18.1.1.1 GROUPE KRÜGER, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
18.1.1.2 APERÇU DE LA SOCIÉTÉ
18.1.1.2.1 GROUPE KRÜGER: COMPAGNIE SNAPSHOT
18.1.1.3 ANALYSE DES RECETTES
18.1.1.4 PRESENCE GÉOGRAPHIQUE
18.1.1.5 PORTEFEUILLE DE PRODUITS
18.1.1.5.1 GROUPE DE KRÜGER: PORTEFEUILLE DE PRODUITS
18.1.1.6 FAITS NOUVEAUX
18.1.1.6.1 GROUPE DE KRÜGER: FAITS NOUVEAUX
18.1.1.6.2 PRINCIPAUX DEALS
18.1.1.6.3 M&A
18.1.1.6.4 COLLABORATION
18.1.1.6.5 ACQUISITION DU PRODUIT
18.1.1.6.6 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.1.6.7 VALEURS COMMUNES
18.1.1.6.8 INNOVATIONS
18.1.1.6.9 LANCEMENTS DE PRODUITS
18.1.1.7 NOUVELLES
18.1.1.7.1 GROUPE DE KRÜGER: NOUVELLES RÉCENTES
18.1.1.7.2 ÉVÉNEMENTS
18.1.1.7.3 AUTRES
18.1.2 GROUPE KERRY PLC
18.1.2.1 GROUPE KERRY PLC, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
18.1.2.2 APERÇU DE LA SOCIÉTÉ
18.1.2.2.1 GROUPE KERRY PLC: COMPAGNIE SNAPSHOT
18.1.2.3 ANALYSE DES RECETTES
18.1.2.4 PRESENCE GÉOGRAPHIQUE
18.1.2.5 PORTEFEUILLE DE PRODUITS
18.1.2.5.1 GROUPE KERRY PLC: PORTEFEUILLE DE PRODUITS
18.1.2.6 FAITS NOUVEAUX
18.1.2.6.1 GROUPE KERRY PLC: FAITS NOUVEAUX
18.1.2.6.2 PRINCIPAUX DEALS
18.1.2.6.3 M&A
18.1.2.6.4 COLLABORATION
18.1.2.6.5 ACQUISITION DU PRODUIT
18.1.2.6.6 EXPANSION DES CAPACITÉS DE PRODUCTION
18.1.2.6.7 VALEURS COMMUNES
18.1.2.6.8 INNOVATIONS
18.1.2.6.9 LANCEMENTS DE PRODUITS
18.1.2.7 NOUVELLES
18.1.2.7.1 GROUPE KERRY PLC: NOUVELLES RÉCENTES
18.1.2.7.2 ÉVÉNEMENT
18.1.2.7.3 WEBINARS
18.1.2.7.4 AUTRES
18.1.3 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT)
18.1.3.1 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT), PARTAGE DE L'EUROPE B2B CREAMER NON DAIRE (NDC), 2025
18.1.3.2 APERÇU DE LA SOCIÉTÉ
18.1.3.2.1 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): COMPAGNIE SNAPSHOT
18.1.3.3 ANALYSE DES RECETTES
18.1.3.4 PRESENCE GÉOGRAPHIQUE
18.1.3.5 PORTEFEUILLE DE PRODUITS
18.1.3.5.1 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): PORTEFEUILLE DE PRODUITS
18.1.3.6 FAITS NOUVEAUX
18.1.3.6.1 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): FAITS NOUVEAUX
18.1.3.6.2 PRINCIPAUX DEALS
18.1.3.6.3 M&A
18.1.3.6.4 COLLABORATION
18.1.3.6.5 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.3.6.6 VALEURS COMMUNES
18.1.3.6.7 INNOVATIONS
18.1.3.6.8 LANCEMENT DES PRODUITS
18.1.3.7 NOUVELLES RÉCENTES
18.1.3.7.1 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): NOUVELLES RÉCENTES
18.1.3.7.2 ÉVÉNEMENTS
18.1.3.7.3 CONFÉRENCES
18.1.3.7.4 WEBINARS
18.1.3.7.5 AUTRES
18.1.4 ALIMENTS DE SANTHO HOLLAND
18.1.4.1 SANTHO HOLLAND ALIMENTAIRE, PARTAGE DE L'EUROPE B2B CREAMER NON DAIRE (NDC), 2025
18.1.4.2 APERÇU DE LA SOCIÉTÉ
18.1.4.2.1 SANTHO HOLLAND Food: COMPAGNIE SNAPSHOT
18.1.4.3 ANALYSE DES RECETTES
18.1.4.4 PRESENCE GÉOGRAPHIQUE
18.1.4.5 PORTEFEUILLE DE PRODUITS
18.1.4.5.1 ALIMENTS DE SANTHO HOLLAND: PORTEFEUILLE DE PRODUITS
18.1.4.5.2 PRINCIPAUX DEALS
18.1.4.5.3 M&A
18.1.4.5.4 COLLABORATION
18.1.4.5.5 INNOVATIONS
18.1.4.5.6 LANCEMENTS DE PRODUITS
18.1.4.5.7 ÉVÉNEMENTS
18.1.4.5.8 AUTRES
18.1.5 JDE PEET (SUPER)
18.1.5.1 JDE PEET'S (SUPER), PARTAGE DE L'EUROPE B2B CREAMER NON DAIRY (NDC), 2025
18.1.5.2 APERÇU DE LA SOCIÉTÉ
18.1.5.2.1 JDE PEET (SUPER): COMPAGNIE SNAPSHOT
18.1.5.3 ANALYSE DES RECETTES
18.1.5.4 PRESENCE GÉOGRAPHIQUE
18.1.5.5 PORTEFEUILLE DE PRODUITS
18.1.5.5.1 JDE PEET'S (SUPER): PORTEFEUILLE DE PRODUITS
18.1.5.6 FAITS NOUVEAUX
18.1.5.6.1 JDE PEET'S (SUPER): FAITS NOUVEAUX
18.1.5.6.2 PRINCIPAUX DEALS
18.1.5.6.3 M&A
18.1.5.6.4 COLLABORATION
18.1.5.6.5 ACQUISITION DU PRODUIT
18.1.5.6.6 EXPANSION DES CAPACITÉS DE PRODUCTION
18.1.5.6.7 VALEURS COMMUNES
18.1.5.6.8 INNOVATIONS
18.1.5.6.9 LANCEMENTS DE PRODUITS
18.1.5.7 NOUVELLES RÉCENTES
18.1.5.7.1 JDE PEET (SUPER): NOUVELLES RÉCENTES
18.1.5.7.2 ÉVÉNEMENTS
18.1.5.7.3 CONFÉRENCES
18.1.5.7.4 SYMPOSIQUES
18.1.5.7.5 WEBINARS
18.1.5.7.6 AUTRES
18.1.6 DEK (GRANDOS)
18.1.6.1 DEK (GRANDOS), PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRY (NDC), 2025
18.1.6.2 APERÇU DE LA SOCIÉTÉ
18.1.6.2.1 DEK (GRANDOS): COMPAGNIE SNAPSHOT
18.1.6.3 ANALYSE DES RECETTES
18.1.6.4 PRESENCE GÉOGRAPHIQUE
18.1.6.5 PORTEFEUILLE DE PRODUITS
18.1.6.5.1 DEK (GRANDOS): PORTEFEUILLE DE PRODUITS
18.1.6.5.2 PRINCIPAUX DEALS
18.1.6.5.3 M&A
18.1.6.5.4 COLLABORATION
18.1.6.5.5 ACQUISITION DU PRODUIT
18.1.6.5.6 EXPANSION DES CAPACITÉS DE PRODUCTION
18.1.6.5.7 VALEURS COMMUNES
18.1.6.5.8 INNOVATIONS
18.1.6.5.9 LANCEMENTS DE PRODUITS
18.1.6.6 NOUVELLES RÉCENTES
18.1.6.6.1 DEK (GRANDOS): NOUVELLES RÉCENTES
18.1.6.6.2 ÉVÉNEMENTS
18.1.6.6.3 CONFÉRENCES
18.1.6.6.4 SYMPOSIQUES
18.1.6.6.5 WEBINARS
18.1.2.6.6 AUTRES
18.1.7 Groupe DMK (TURM/DP SUPPLÉMENT)
18.1.7.1 Groupe DMK (TURM / DP SUPPLÉMENT), PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
18.1.7.2 APERÇU DE LA SOCIÉTÉ
18.1.7.2.1 Groupe DMK (TURM / DP SUPPLÉMENT): COMPAGNIE SNAPSHOT
18.1.7.3 ANALYSE DES RECETTES
18.1.7.4 PRESENCE GÉOGRAPHIQUE
18.1.7.5 PORTEFEUILLE DE PRODUITS
18.1.7.5.1 Groupe DMK (TURM/DP SUPPLÉMENT): PORTEFEUILLE DE PRODUITS
18.1.7.6 FAITS NOUVEAUX
18.1.7.6.1 Groupe DMK (TURM/DP SUPPLÉMENT): FAITS NOUVEAUX
18.1.7.6.2 PRINCIPAUX DEALS
18.1.7.6.3 M&A
18.1.7.6.4 COLLABORATION
18.1.7.6.5 ACQUISITION DU PRODUIT
18.1.7.6.6 EXPANSION DES CAPACITÉS DE PRODUCTION
18.1.7.6.7 VALEURS COMMUNES
18.1.7.6.8 INNOVATIONS
18.1.7.6.9 LANCEMENTS DE PRODUITS
18.1.7.7 NOUVELLES
18.1.7.1 Groupe DMK (TURM/DP SUPPLÉMENT): NOUVELLES RÉCENTES
18.1.7.7.2 ÉVÉNEMENTS
18.1.7.3 AUTRES
18.1.8 INGRÉDIENTS DE MOKATE
18.1.8.1 INGRÉDIENTS MOKATE, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
18.1.8.2 APERÇU DE LA SOCIÉTÉ
18.1.8.2.1 INGRÉDIENTS DE MOKATE: COMPAGNIE
18.1.8.3 ANALYSE DES RECETTES
18.1.8.4 PRESENCE GÉOGRAPHIQUE
18.1.8.5 PORTEFEUILLE DE PRODUITS
18.1.8.5.1 INGRÉDIENTS DE MOKATE: PORTEFEUILLE DE PRODUITS
18.1.8.6 FAITS NOUVEAUX
18.1.8.6.1 INGRÉDIENTS DE MOKATE : FAITS NOUVEAUX
18.1.8.6.2 PRINCIPAUX DEALS
18.1.8.6.3 M&A
18.1.8.6.4 COLLABORATION
18.1.8.6.5 EXPANSION DES CAPACITÉS DE PRODUCTION
18.1.8.6.6 INNOVATIONS
18.1.8.6.7 LANCEMENTS DE PRODUITS
18.1.8.7 NOUVELLES
18.1.8.7.1 INGRÉDIENTS DE MOKATE: NOUVELLES RÉCENTES
18.1.8.7.2 ÉVÉNEMENTS
18.1.8.7.3 CONFÉRENCES
18.1.8.7.4 AUTRES
18.1.9 GROUPE DE TRAVAIL GMBH
18.1.9.1 GROUPE MÉGULAIRE GMBH, PARTAGE DE L'EUROPE B2B CREAMER NON DAIRE (NDC), 2025
18.1.9.2 APERÇU DE LA SOCIÉTÉ
18.1.9.2.1 GROUPE MEGLE GMBH: COMPAGNIE SNAPSHOT
18.1.9.3 ANALYSE DES RECETTES
18.1.9.4 PRESENCE GÉOGRAPHIQUE
18.1.9.5 PORTEFEUILLE DE PRODUITS
18.1.9.5.1 GROUPE MEGLE GMBH: PORTEFEUILLE DE PRODUITS
18.1.9.6 FAITS NOUVEAUX
18.1.9.6.1 GROUPE MÉGULAIRE GMBH : FAITS NOUVEAUX
18.1.9.6.2 PRINCIPAUX DELS
18.1.9.6.3 M&A
18.1.9.6.4 COLLABORATION
18.1.9.6.5 ACQUISITION DU PRODUIT
18.1.9.6.6 EXPANSION DES CAPACITÉS DE PRODUCTION
18.1.9.6.7 INNOVATIONS
18.1.9.6.8 LANCEMENTS DE PRODUITS
18.1.9.7 NOUVELLES RÉCENTES
18.1.9.7.1 GROUPE MÉGULAIRE GMBH: NOUVELLES RÉCENTES
18.1.9.7.2 ÉVÉNEMENTS
18.1.9.7.3 AUTRES
18.1.10 SUZHOU JIAHE INDUSTRIE DES ALIMENTS CO., LTD. (COGRAIN)
18.1.10.1 SUZHOU JIAHE INDUSTRIE DES ALIMENTS CO., LTD. (COGRAIN), PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
18.1.10.2 APERÇU DE LA SOCIÉTÉ
18.1.10.2.1 SUZHOU JIAHE INDUSTRIE DES ALIMENTS CO., LTD. (COGRAIN): COMPAGNIE SNAPSHOT
18.1.10.3 ANALYSE DES RECETTES
18.1.10.4 PRESENCE GÉOGRAPHIQUE
18.1.10.5 PORTEFEUILLE DE PRODUITS
18.1.10.5.1 SUZHOU JIAHE INDUSTRIE DES ALIMENTS CO., LTD. (COGRAIN): PORTEFEUILLE DE PRODUITS
18.1.10.6 FAITS NOUVEAUX
18.1.10.6.1 SUZHOU JIAHE INDUSTRIE DES ALIMENTS CO., LTD. (COGRAIN): FAITS NOUVEAUX
18.1.10.6.2 PRINCIPAUX DEALS
18.1.10.6.3 M&A
18.1.10.6.4 COLLABORATION
18.1.10.6.5 ACQUISITION DU PRODUIT
18.1.10.6.6 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.10.6.7 VALEURS COMMUNES
18.1.10.6.8 INNOVATIONS
18.1.10.6.9 LANCEMENTS DE PRODUITS
18.1.10.7 NOUVELLES RÉCENTES
18.1.10.7.1 SUZHOU JIAHE INDUSTRIE DES ALIMENTS CO., LTD. (COGRAIN): NOUVELLES RÉCENTES
18.1.10.7.2 ÉVÉNEMENTS
18.1.10.7.3 WEBINARS
18.1.10.7.4 AUTRES
18.1.11 ALIMENTS DE WENHUI
18.1.11.1 ALIMENTAIRE WENHUI, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE, 2025
18.1.11.2 APERÇU DE LA SOCIÉTÉ
18.1.11.2.1 ALIMENTAIRE WENHUI: COMPAGNIE SNAPSHOT
18.1.11.3 ANALYSE DES RECETTES
18.1.11.4 PRESENCE GÉOGRAPHIQUE
18.1.11.5 PORTEFEUILLE DE PRODUITS
18.1.11.5.1 ALIMENTATION POUR LE WENHUI: PORTEFEUILLE DE PRODUITS
18.1.11.6 FAITS NOUVEAUX
18.1.11.6.1 ALIMENTATION POUR WENHUI : FAITS NOUVEAUX
18.1.11.6.2 PRINCIPAUX DEALS
18.1.11.6.3 COLLABORATION
18.1.116.4 ACQUISITION DU PRODUIT
18.1.116.5 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.116.6 VALEURS COMMUNES
18.1.11.6.7 INNOVATIONS
18.1.11.6.8 LANCEMENTS DE PRODUITS
18.1.11.7 NOUVELLES RÉCENTES
18.1.11.7.1 ALIMENTS DE WENHUI: NOUVELLES RÉCENTES
18.1.11.7.2 ÉVÉNEMENTS
18.1.11.7.3 CONFÉRENCES
18.1.11.7.4 WEBINARS
18.1.11.7.5 AUTRES
18.1.12 GROUPE BIGTREE
18.1.12.1 GROUPE BIGTRE, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
18.1.12.2 APERÇU DE LA SOCIÉTÉ
18.1.12.2.1 GROUPE BIGTREE: COMPAGNIE SNAPSHOT
18.1.12.3 ANALYSE DES RECETTES
18.1.12.4 PRESENCE GÉOGRAPHIQUE
18.1.12.5 PORTEFEUILLE DE PRODUITS
18.1.12.5.1 GROUPE BIGTREE: PORTEFEUILLE DE PRODUITS
18.1.12.6 FAITS NOUVEAUX
18.1.12.6.1 GROUPE BIGTREE : FAITS NOUVEAUX
18.1.12.6.2 PRINCIPAUX DEALS
18.1.12.6.3 M&A
18.1.12.6.4 COLLABORATION
18.1.12.6.5 ACQUISITION DU PRODUIT
18.1.12.6.6 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.12.6.7 VALEURS COMMUNES
18.1.12.6.8 INNOVATIONS
18.1.12.6.9 LANCEMENTS DE PRODUITS
18.1.12.7 NOUVELLES RÉCENTES
18.1.12.7.1 GROUPE BIGTREE: NOUVELLES RÉCENTES
18.1.12.7.2 ÉVÉNEMENTS
18.1.12.7.3 CONFÉRENCES
18.1.12.7.4 WEBINARS
18.1.12.7.5 AUTRES
18.1.13 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.
18.1.13.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD., PARTAGE DE L'EUROPE B2B CREAMER NON DAIRY (NDC), 2025
18.1.13.2 APERÇU DE LA SOCIÉTÉ
18.1.13.2.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: COMPAGNIE SNAPSHOT
18.1.13.3 ANALYSE DES RECETTES
18.1.13.4 PRESENCE GÉOGRAPHIQUE
18.1.13.5 PORTEFEUILLE DE PRODUITS
18.1.13.5.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: PRODUIT PORTFOLIO
18.1.13.6 FAITS NOUVEAUX
18.1.13.6.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: FAITS NOUVEAUX
18.1.13.6.2 PRINCIPAUX DEALS
18.1.13.6.3 M&A
18.1.13.6.4 COLLABORATION
18.1.13.6.5 ACQUISITION DU PRODUIT
18.1.13.6 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.13.6.7 VALEURS COMMUNES
18.1.13.6.8 INNOVATIONS
18.1.13.6.9 LANCEMENTS DE PRODUITS
18.1.13.7 NOUVELLES RÉCENTES
18.1.13.71 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: NOUVELLES RÉCENTES
18.1.13.7.2 ÉVÉNEMENTS
18.1.13.7.3 CONFÉRENCES
18.1.13.74 SYMPOSIQUE
18.1.13.7.5 WEBINARS
18.1.13.7.6 AUTRES
18.1.14 PAT SANTOS PREMIUM KRIMER
181.14.1 PT SANTOS PREMIUM KRIMER, PARTAGE DE L'EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, 2025
18.1.14.2 APERÇU DE LA SOCIÉTÉ
18.1.14.2.1 PT SANTOS PREMIUM KRIMER: COMPAGNIE SNAPSHOT
18.1.14.3 ANALYSE DES RECETTES
18.1.14.4 PRESENCE GÉOGRAPHIQUE
18.1.14.5 PORTEFEUILLE DE PRODUITS
18.1.14.5.1 PRÊT DE SANTOS: PORTEFEUILLE DE PRODUITS
18.1.14.6 FAITS NOUVEAUX
18.1.14.6.1 PT SANTOS PREMIUM KRIMER: FAITS NOUVEAUX
18.1.14.6.2 PRINCIPAUX DEALS
18.1.14.6.3 M&A
18.1.14.6.4 COLLABORATION
18.1.14.6.5 ACQUISITION DU PRODUIT
18.1.14.6 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.14.6.7 VALEURS COMMUNES
18.1.14.6.8 INNOVATIONS
18.1.14.6.9 LANCEMENTS DE PRODUITS
18.1.14.7 NOUVELLES RÉCENTES
18.1.14.7.1 PT SANTOS PREMIUM KRIMER: NOUVELLES RÉCENTES
18.1.14.7.2 ÉVÉNEMENTS
18.1.14.7.3 CONFÉRENCES
18.1.14.7.4 SYMPOSIUMS
18.1.14.7.5 WEBINARS
18.1.14.7.6 AUTRES
18.1.15 PT LAUTAN KRIMERINDO NATUREL
18.1.15.1 PT LAUTAN NATURAL KRIMERINDO, PARTAGE DE L'EUROPE B2B CREAMER NON DAIRY (NDC), 2025
18.1.15.2 APERÇU DE LA SOCIÉTÉ
18.1.15.2.1 PT LAUTAN NATURAL KRIMERINDO: COMPAGNIE SNAPSHOT
18.1.15.3 ANALYSE DES RECETTES
18.1.15.4 PRESENCE GÉOGRAPHIQUE
18.1.15.5 PORTEFEUILLE DE PRODUITS
18.1.15.5.1 PT LAUTAN KRIMERINDO NATUREL: PORTEFEUILLE DE PRODUITS
18.1.15.6 FAITS NOUVEAUX
18.1.15.6.1 PT LAUTAN NATUREL KRIMERINDO: FAITS NOUVEAUX
18.1.15.6.2 PRINCIPAUX DEALS
18.1.15.6.3 M&A
18.1.15.6.4 OLLABORATION
18.1.15.6.5 ACQUISITION DU PRODUIT
18.1.15.6.6 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.15.6.7 VALEURS COMMUNES
18.1.15.6.8 INNOVATIONS
18.1.15.6.9 LANCEMENTS DE PRODUITS
18.1.15.7 NOUVELLES RÉCENTES
18.1.15.7.1 PT LAUTAN NATUREL KRIMERINDO: NOUVELLES RÉCENTES
18.1.15.7.2 ÉVÉNEMENTS
18.1.15.7.3 CONFÉRENCES
18.1.15.7.4 SYMPOSIQUES
18.1.15.7.5 WEBINARS
18.1.15,7.6 AUTRES
18.1.16 ANNARKARN CO., LTD.
18.1.16.1 ANNARKARN CO., LTD., PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRY (NDC), 2025
18.1.16.2 APERÇU DE LA SOCIÉTÉ
18.1.16.2.1 ANNARKARN CO., LTD.: COMPAGNIE SNAPSHOT
18.1.16.3 ANALYSE DES RECETTES
18.1.16.4 PRESENCE GÉOGRAPHIQUE
18.1.16.5 PORTEFEUILLE DE PRODUITS
18.1.16.5.1 ANNARKARN CO., LTD.: PORTFOLIO DE PRODUITS
18.1.16.6 FAITS NOUVEAUX
18.1.16.6.1 ANNARKARN CO., LTD.: FAITS NOUVEAUX
18.1.16.6.2 PRINCIPAUX DEALS
18.1.16.6.3 M&A
18.1.16.6.4 COLLABORATION
18.1.16.6.5 ACQUISITION DU PRODUIT
18.1.16.6.6 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.16.6.7 VALEURS COMMUNES
18.1.16.6.8 INNOVATIONS
18.1.16.6.9 LANCEMENTS DE PRODUITS
18.1.16.7 NOUVELLES RÉCENTES
18.1.16.7.1 ANNARAKARN CO., LTD.: NOUVELLES RÉCENTES
18.1.16.7.2 ÉVÉNEMENTS
18.1.16.7.3 CONFÉRENCES
18.1.16.7.4 WEBINARS
18.1.16.7.5 AUTRES
18.1.17 SOCIÉTÉ UNIVERSELLE DE ROBINE
18.1.17.1 SOCIÉTÉ UNIVERSELLE DE ROBINE, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRY (NDC), 2025
18.1.17.2 APERÇU DE LA SOCIÉTÉ
18.1.17.2.1 SOCIÉTÉ UNIVERSELLE DE ROBINE: COMPAGNIE
18.1.17.3 ANALYSE DES RECETTES
18.1.17.4 PRESENCE GÉOGRAPHIQUE
18.1.17.5 PORTEFEUILLE DE PRODUITS
18.1.17.5.1 SOCIÉTÉ UNIVERSELLE DE ROBINE: PORTEFEUILLE DE PRODUITS
18.1.17.6 FAITS NOUVEAUX
18.1.17.6.1 SOCIÉTÉ UNIVERSELLE DE ROBINE : FAITS NOUVEAUX
18.1.17.6.2 PRINCIPAUX DEALS
18.1.17.6.3 M&A
18.1.17.6.4 COLLABORATION
18.1.17.6.5 ACQUISITION DU PRODUIT
18.1.17.6.6 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.17.6.7 VALEURS COMMUNES
18.1.17.6.8 INNOVATIONS
18.1.17.6.9 LANCEMENTS DE PRODUITS
18.1.17.7 NOUVELLES
18.1.17.7.1 SOCIÉTÉ UNIVERSELLE DE ROBINE : NOUVELLES RÉCENTES
18.1.17.7.2 ÉVÉNEMENTS
18.1.17.7.3 CONFÉRENCES
18.1.17.7.4 WEBINARS
18.1.17.75 AUTRES
18.1.18 INGRÉDIENTS ALIMENTAIRES DE L'ASIE
18.1.18.1 INGRÉDIENTS ALIMENTAIRES D'ASIE SAIGON, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
18.1.18.2 APERÇU DE LA SOCIÉTÉ
18.1.18.2.1 INGRÉDIENTS ALIMENTAIRES D'ASIE SAIGON: COMPAGNIE SNAPSHOT
18.1.18.3 ANALYSE DES RECETTES
18.1.18.4 PRESENCE GÉOGRAPHIQUE
18.1.18.5 PORTEFEUILLE DE PRODUITS
18.1.18.5.1 INGRÉDIENTS ALIMENTAIRES D'ASIE SAIGON: PORTEFEUILLE DE PRODUITS
18.1.18.6 FAITS NOUVEAUX
18.1.18..6.1 INGRÉDIENTS ALIMENTAIRES DE L'ASIE DE SAIGON: FAITS NOUVEAUX
18.1.18.62 PRINCIPAUX DEALS
18.1.18.6.3 M&A
18.1.18.64 COLLABORATION
18.1.18.6.5 ACQUISITION DU PRODUIT
18.1.18.6,6 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.18.6.7 LES VENTURES COMMUNES
18.1.18.68 INNOVATIONS
18.1.18.7 NOUVELLES RÉCENTES
18.1.18.7.1 INGRÉDIENTS DES ALIMENTS DE SAIGON EN ASIE: NOUVELLES RÉCENTES
18.1.18.7.2 ÉVÉNEMENTS
18.1.18.7.3 CONFÉRENCES
18.1.18.74 SYMPOSIQUES
18.1.18.7.5 WEBINARS
18.1.18.7.6 AUTRES
18.1.19 DANT SUH SOCIÉTÉS (FRIMA)
18.1.19.1 DANT SUH SOCIÉTÉS (FRIMA), PARTAGE DE L'EUROPE B2B CREAMER NON DAIRY (NDC), 2025
18.1.19.2 APERÇU DE LA SOCIÉTÉ
18.1.19.2.1 DANT SUH SOCIÉTÉS (FRIMA): COMPAGNIE SNAPSHOT
18.1.19.3 ANALYSE DES RECETTES
18.1.19.4 PRESENCE GÉOGRAPHIQUE
18.1.19.5 PORTEFEUILLE DE PRODUITS
18.1.19.5.1 DANT SUH SOCIÉTÉS (FRIMA): PORTEFEUILLE DE PRODUITS
18.1.19.6 FAITS NOUVEAUX
18.1.19.6,1 DONGUES (FRIMA): FAITS NOUVEAUX
18.1.19.62 PRINCIPAUX DEALS
18.1.19.6,3 M&A
18.1.19.6,4 COLLABORATION
18.1.19.6,5 ACQUISITION DU PRODUIT
18.1.19.6,6 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.19.6.7 LES CRÉDITS COMMUNS
18.1.19.68 INNOVATIONS
18.1.19.6.9 LANCEMENTS DE PRODUITS
18.1.19.7 NOUVELLES
18.1.19.7.1 DANT SUH SOCIÉTÉS (FRIMA): NOUVELLES RÉCENTES
18.1.19.7.2 ÉVÉNEMENTS
18.1.19.7.3 AUTRES
18.1.20 GROUPE DES ALIMENTS DOUANIERS
18.1.20.1 GROUPE DE L'ALIMENTATION DOUANIÈRE, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE, 2025
18.1.20.2 APERÇU DE LA SOCIÉTÉ
18.1.20.2.1 GROUPE DE L'ALIMENTATION DOUANIÈRE: COMPAGNIE SNAPSHOT
18.1.20.3 ANALYSE DES RECETTES
18.1.20.4 PRESENCE GÉOGRAPHIQUE
18.1.20.5 PORTEFEUILLE DE PRODUITS
18.1.20.5.1 GROUPE DES ALIMENTS DOUANIERS: PORTEFEUILLE DE PRODUITS
18.1.20.6 FAITS NOUVEAUX
18.1.20.6.1 GROUPE ALIMENTAIRE DOUANIER : FAITS NOUVEAUX
18.1.20.6.2 PRINCIPAUX DEALS
18.1.20.6.3 M&A
18.1.20.6.4 COLLABORATION
18.1.20.6.5 ACQUISITION DU PRODUIT
18.1.20.6.6 EXPANSION DE CAPACITÉ DE PRODUCTION
18.1.20.6.7 VALEURS COMMUNES
18.1.20.6.8 INNOVATIONS
18.1.20.6.9 LANCEMENTS DE PRODUITS
18.1.20.7 NOUVELLES
18.1.20.7.1 GROUPE DES ALIMENTS DOUANIERS: NOUVELLES RÉCENTES
18.1.20.7.2 ÉVÉNEMENTS
18.1.20.7.3 CONFÉRENCES
18.1.20.7.4 AUTRES
19 RAPPORTS CONNEXES
20 QUESTIONNAIRE
Liste des tableaux
TABLEAU 1 EUROPE B2B CREAMER NON DAIRE (NDC) MARCHÉ: SEGMENTATION
TABLEAU 2 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTS (NDC) : CHAMP D'APPLICATION GÉOGRAPHIQUE
TABLEAU 3 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ: SNAPSHOT DE RECHERCHE
TABLEAU 4 POSITION DU PRODUIT: NORME NDC -> FONCTIONNEL / SPÉCIALITÉ NDC: ANALYSE DE L'IMPACT
TABLEAU 5 DEMANDE : CAFÉ INSTANT -> PRÉMIXES DE CAFÉ ET DE TEA 3-EN-1 : ANALYSE DE L'IMPACT
TABLEAU 6 TABLEAU D'IMPACT : ANALYSE D'IMPACT
TABLEAU 7 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRY (NDC) : SEGMENTATION EN GLANCE, 2025
TABLEAU 8 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ : LES CINQ FORCES DU PORTEUR
TABLEAU 9 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC) : DÉVELOPPEMENT DIVULGÉ ET ACTIVITÉ DE LANCEMENT
TABLEAU 10 EUROPE B2B CREAMER NON DAIRE (NDC) MARCHÉ: ENTREPRISES PROMINENTES
TABLEAU 11 EUROPE B2B MARCHÉ DE L'ENTREPRISE NON DAIRE (NDC): PETITES ET MOYENNES ENTREPRISES
TABLEAU 12 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ: LES UTILISATEURS FINAUX ET LEURS DROGUES
TABLEAU 13 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR FORMULAIRE, 2018-2025 (MILLIONS D'USD)
TABLEAU 14 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR FORMULAIRE, 2026-2033 (MILLIONS D'USD)
TABLEAU 15 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 16 EUROPE B2B CREAMER NON DAIRE (NDC) MARCHÉ, PAR FORMULAIRE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 17 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTS (NDC), PAR CONTENT PRINCIPAL, 2018-2025 (MILLION USD)
TABLEAU 18 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTS (NDC), PAR CONTENT FAT, 2026-2033 (MILLION DE USD)
TABLEAU 19 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR CONTENT DE FAT, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 20 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR CONTENT FAT, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 21 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRY (NDC), PAR PAT / SOURCE D'HUILE, 2018-2025 (MILLION D'USD)
TABLEAU 22 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR PAT / SOURCE D'HUILE, 2026-2033 (MILLIONS USD)
TABLEAU 23 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRY (NDC) PAR SOURCE DE PAT / OIL, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 24 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR PAT / SOURCE D'HUILE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 25 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DAIRIERS (NDC), PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS DE USD)
TABLEAU 26 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR POSITION DE PRODUITS, 2026-2033 (MILLIONS USD)
TABLEAU 27 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC) PAR POSITION DE PRODUITS, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 28 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR POSITION DE PRODUITS, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 29 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
TABLEAU 30 MARCHÉ DE L'EUROPE B2B DU CREAMER NON DAIRE (NDC), PAR FORMULATION / CERTIFICATION, 2026-2033 (MILLION USD)
TABLEAU 31 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR FORMULATION / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 32 EUROPE B2B CREAMER NON DAIRE (NDC) MARCHÉ, PAR FORMATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 33 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR DEMANDE, 2018-2025 (MILLIONS D'USD)
TABLEAU 34 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR DEMANDE, 2026-2033 (MILLIONS USD)
TABLEAU 35 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 36 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR DEMANDE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 37 EUROPE, PAR PAYS, 2018-2025
TABLEAU 38 EUROPE, PAR PAYS, 2026-2033
TABLEAU 39 EUROPE, PAR PAYS, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 40 EUROPE, PAR PAYS, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 41 EUROPE, PAR FORME, 2018-2025 (MILLIONS USD)
TABLEAU 42 EUROPE, PAR FORME, 2026-2033 (MILLIONS D'USD)
TABLEAU 43 EUROPE, PAR FORME, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 44 EUROPE, PAR FORME, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 45 L'EUROPE, PAR GRAND CONTENU, 2018-2025 (MILLION D'USD)
TABLEAU 46 EUROPE, PAR GRAND CONTENU, 2026-2033
TABLEAU 47 EUROPE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 48 EUROPE, PAR GRAND CONTENU, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 49 EUROPE, PAR PAT / SOURCE D'HUILE, 2018-2025 (MILLION D'USD)
TABLEAU 50 EUROPE, PAR PAT / SOURCE D'HUILE, 2026-2033 (MILLION D'USD)
TABLEAU 51 EUROPE, PAR SOURCE FAT / OIL, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 52 EUROPE, PAR PAT / SOURCE OIL, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 53 EUROPE, PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS USD)
TABLEAU 54 EUROPE, PAR POSITION DE PRODUITS, 2026-2033 (MILLIONS USD)
TABLEAU 55 EUROPE, PAR POSITION DE PRODUITS, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 56 EUROPE, PAR POSITION DE PRODUITS, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 57 EUROPE, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
TABLEAU 58 EUROPE, PAR FORMULE / CERTIFICATION, 2026-2033 (MILLION D'USD)
TABLEAU 59 EUROPE, PAR FORMATION / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 60 EUROPE, PAR FORMATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 61 EUROPE, PAR DEMANDE, 2018-2025 (MILLIONS USD)
TABLEAU 62 EUROPE, PAR DEMANDE, 2026-2033 (MILLIONS D'USD)
TABLEAU 63 EUROPE, PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 64 EUROPE, PAR DEMANDE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 65 EUROPE, PAR TYPE DE CLIENT, 2018-2025 (MILLION D'USD)
TABLEAU 66 EUROPE, PAR TYPE DE CLIENT, 2026-2033
TABLEAU 67 EUROPE, PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 68 EUROPE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 69 ALLEMAGNE, PAR FORMULAIRE, 2018-2025 (MILLION D'USD)
TABLEAU 70 ALLEMAGNE, PAR FORMULAIRE, 2026-2033 (MILLION D'USD)
TABLEAU 71 ALLEMAGNE, PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 72 ALLEMAGNE, PAR FORMULAIRE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 73 ALLEMAGNE, PAR CONTENT FAT, 2018-2025 (MILLIONS D'USD)
TABLEAU 74 ALLEMAGNE, PAR CONTENT FAT, 2026-2033 (MILLIONS D'USD)
TABLEAU 75 ALLEMAGNE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 76 ALLEMAGNE, PAR GRAND CONTENU, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 77 ALLEMAGNE, PAR PAT / SOURCE DE L'HUILE, 2018-2025 (MILLION D'USD)
TABLEAU 78 ALLEMAGNE, PAR PAT / SOURCE DE L'HUILE, 2026-2033 (MILLION DE USD)
TABLEAU 79 ALLEMAGNE, PAR PAT / SOURCE D'HUILE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 80 ALLEMAGNE, PAR FAT / SOURCE D'HUILE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 81 ALLEMAGNE, PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS USD)
TABLEAU 82 ALLEMAGNE, PAR POSITION DE PRODUITS, 2026-2033 (MILLIONS USD)
TABLEAU 83 ALLEMAGNE, PAR POSITION DE PRODUITS, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 84 ALLEMAGNE, PAR POSITION DE PRODUITS, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 85 ALLEMAGNE, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
TABLEAU 86 ALLEMAGNE, PAR FORMULE / CERTIFICATION, 2026-2033 (MILLION D'USD)
TABLEAU 87 ALLEMAGNE, PAR FORMATION / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 88 ALLEMAGNE, PAR FORMATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 89 ALLEMAGNE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 90 ALLEMAGNE, PAR DEMANDE, 2026-2033 (MILLION D'USD)
TABLEAU 91 ALLEMAGNE, PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 92 ALLEMAGNE, PAR DEMANDE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 93 ALLEMAGNE, PAR TYPE DE CLIENT, 2018-2025 (MILLION D'USD)
TABLEAU 94 ALLEMAGNE, PAR TYPE DE CLIENT, 2026-2033
TABLEAU 95 ALLEMAGNE, PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 96 ALLEMAGNE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 97 Royaume-Uni, PAR FORMULAIRE, 2018-2025 (MILLIONS DE USD)
TABLEAU 98 U.K., PAR FORMULAIRE, 2026-2033 (MILLION D'USD)
TABLEAU 99 Royaume-Uni, PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 100 UK, PAR FORMULAIRE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 101 ROYAUME-UNI, PAR CONTENT FAT, 2018-2025 (MILLION D'USD)
TABLEAU 102 U.K., PAR GRAND CONTENU, 2026-2033 (MILLIONS D'USD)
TABLEAU 103 R.-U., PAR CONTENT FAT, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 104 R.-U., PAR GRAND CONTENU, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 105 ROYAUME-UNI, PAR FAT / SOURCE D'HUILE, 2018-2025 (MILLION D'USD)
TABLEAU 106 ROYAUME-UNI, PAR FAT / SOURCE D'HUILE, 2026-2033 (MILLION D'USD)
TABLEAU 107 ROYAUME-UNI, PAR SOURCE FAT / HUILE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 108 U.K., PAR FAT / SOURCE D'HUILE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 109 R.-U., PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS DE USD)
TABLEAU 110 ROYAUME-UNI, PAR POSITION DE PRODUITS, 2026-2033 (MILLIONS D'USD)
TABLEAU 111 Royaume-Uni, PAR POSITION DE PRODUITS, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 112 Royaume-Uni, PAR POSITION DE PRODUITS, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 113 R.-U., PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
TABLEAU 114 U.K., PAR FORMULE / CERTIFICATION, 2026-2033 (MILLION D'USD)
TABLEAU 115 R.-U., PAR FORMULE / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 116 U.K., PAR FORMULE / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 117 R.-U., PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 118 R.-U., PAR DEMANDE, 2026-2033 (MILLION D'USD)
TABLEAU 119 R.-U., PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 120 R.-U., PAR DEMANDE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 121 R.-U., PAR TYPE DE CLIENT, 2018-2025 (MILLION D'USD)
TABLEAU 122 U.K., PAR TYPE DE CUStomER, 2026-2033 (MILLION D'USD)
TABLEAU 123 R.-U., PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 124 R.-U., PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 125 FRANCE, PAR FORMULAIRE, 2018-2025
TABLEAU 126 FRANCE, PAR FORME, 2026-2033
TABLEAU 127 FRANCE, PAR FORME, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 128 FRANCE, PAR FORMULAIRE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 129 FRANCE, PAR GRAND CONTENU, 2018-2025 (MILLION D'USD)
TABLEAU 130 FRANCE, PAR GRAND CONTENU, 2026-2033
TABLEAU 131 FRANCE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 132 FRANCE, PAR GRAND CONTENU, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 133 FRANCE, PAR PAT / SOURCE D'HUILE, 2018-2025 (MILLION D'USD)
TABLEAU 134 FRANCE, PAR PAT / SOURCE DE L'HUILE, 2026-2033 (MILLIONS D'USD)
TABLEAU 135 FRANCE, PAR SOURCE FAT / HUILE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 136 FRANCE, PAR FAT / SOURCE DE L'HUILE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 137 FRANCE, PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS USD)
TABLEAU 138 FRANCE, PAR POSITION DE PRODUITS, 2026-2033 (MILLIONS USD)
TABLEAU 139 FRANCE, PAR POSITION DE PRODUITS, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 140 FRANCE, PAR POSITION DE PRODUITS, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 141 FRANCE, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
TABLEAU 142 FRANCE, PAR FORMULE / CERTIFICATION, 2026-2033 (MILLION D'USD)
TABLEAU 143 FRANCE, PAR FORMULE / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 144 FRANCE, PAR FORMULE / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 145 FRANCE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 146 FRANCE, PAR DEMANDE, 2026-2033
TABLEAU 147 FRANCE, PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 148 FRANCE, PAR DEMANDE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 149 FRANCE, PAR TYPE DE CLIENT, 2018-2025
TABLEAU 150 FRANCE, PAR TYPE DE CLIENT, 2026-2033
TABLEAU 151 FRANCE, PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 152 FRANCE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 153 ITALIE, PAR FORMULAIRE, 2018-2025 (MILLION D'USD)
TABLEAU 154 ITALIE, PAR FORMULAIRE, 2026-2033 (MILLION D'USD)
TABLEAU 155 ITALIE, PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 156 ITALIE, PAR FORME, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 157 ITALIE, PAR GRAND CONTENU, 2018-2025 (MILLION D'USD)
TABLEAU 158 ITALIE, PAR GRAND CONTENU, 2026-2033
TABLEAU 159 ITALIE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 160 ITALIE, PAR GRAND CONTENU, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 161 ITALIE, PAR SOURCE FAT / OIL, 2018-2025 (MILLION D'USD)
TABLEAU 162 ITALIE, PAR FAMILLE / SOURCE DE L'HUILE, 2026-2033 (MILLIONS D'USD)
TABLEAU 163 ITALIE, PAR SOURCE FAT/HUILE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 164 ITALIE, PAR PAT / SOURCE D'HUILE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 165 ITALIE, PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS D'USD)
TABLEAU 166 ITALIE, PAR POSITION DE PRODUITS, 2026-2033 (MILLIONS USD)
TABLEAU 167 ITALIE, PAR POSITION DE PRODUITS, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 168 ITALIE, PAR POSITION DE PRODUITS, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 169 ITALIE, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
TABLEAU 170 ITALIE, PAR FORMULE / CERTIFICATION, 2026-2033 (MILLION D'USD)
TABLEAU 171 ITALIE, PAR FORMULE / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 172 ITALIE, PAR FORMATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 173 ITALIE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 174 ITALIE, PAR DEMANDE, 2026-2033 (MILLION D'USD)
TABLEAU 175 ITALIE, PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 176 ITALIE, PAR DEMANDE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 177 ITALIE, PAR TYPE DE CLIENT, 2018-2025
TABLEAU 178 ITALIE, PAR TYPE DE CLIENT, 2026-2033
TABLEAU 179 ITALIE, PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 180 ITALIE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 181 ESPAGNE, PAR FORMULAIRE, 2018-2025
TABLEAU 182 ESPAGNE, PAR FORMULAIRE, 2026-2033 (MILLIONS DE USD)
TABLEAU 183 ESPAGNE, PAR FORMULAIRE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 184 ESPAGNE, PAR FORME, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 185 ESPAGNE, PAR GRAND CONTENU, 2018-2025 (MILLIONS D'USD)
TABLEAU 186 ESPAGNE, PAR GRAND CONTENU, 2026-2033 (MILLION D'USD)
TABLEAU 187 ESPAGNE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 188 ESPAGNE, PAR GRAND CONTENU, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 189 ESPAGNE, PAR FAMILLE / SOURCE D'HUILE, 2018-2025 (MILLION D'USD)
TABLEAU 190 ESPAGNE, PAR FAMILLE / SOURCE DE L'HUILE, 2026-2033 (MILLION D'USD)
TABLEAU 191 ESPAGNE, PAR SOURCE FAT / OIL, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 192 ESPAGNE, PAR FAT / SOURCE D'HUILE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 193 ESPAGNE, PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS USD)
TABLEAU 194 ESPAGNE, PAR POSITION DE PRODUITS, 2026-2033 (MILLIONS USD)
TABLEAU 195 ESPAGNE, PAR POSITION DU PRODUIT, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 196 ESPAGNE, PAR POSITION DE PRODUITS, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 197 ESPAGNE, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
TABLEAU 198 ESPAGNE, PAR FORMULE / CERTIFICATION, 2026-2033 (MILLION D'USD)
TABLEAU 199 ESPAGNE, PAR FORMULE / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 200 ESPAGNE, PAR FORMATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 201 ESPAGNE, PAR DEMANDE, 2018-2025 (MILLIONS USD)
TABLEAU 202 ESPAGNE, PAR DEMANDE, 2026-2033 (MILLION D'USD)
TABLEAU 203 ESPAGNE, PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 204 ESPAGNE, PAR DEMANDE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 205 ESPAGNE, PAR TYPE DE CLIENT, 2018-2025 (MILLIONS USD)
TABLEAU 206 ESPAGNE, PAR TYPE DE CLIENT, 2026-2033
TABLEAU 207 ESPAGNE, PAR TYPE DE CLIENT, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 208 ESPAGNE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 209 RESTE D'EUROPE, PAR FORMULAIRE, 2018-2025 (MILLION D'USD)
TABLEAU 210 RESTREIN D'EUROPE, PAR FORME, 2026-2033 (MILLION DE USD)
TABLEAU 211 RESTE D'EUROPE, PAR FORME, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 212 RESTE D'EUROPE, PAR FORME, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 213 EST D'EUROPE, PAR CONTENT FAT, 2018-2025 (MILLION D'USD)
TABLEAU 214 RESTREINTE DE L'EUROPE, PAR GRAND CONTENU, 2026-2033 (MILLION D'USD)
TABLEAU 215 RESTE D'EUROPE, PAR GRAND CONTENU, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 216 RESTE D'EUROPE, PAR CONTENT FAT, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 217 RESTE DE L'EUROPE, PAR SOURCE PATIERE / HUILE, 2018-2025 (MILLIONS D'USD)
TABLEAU 218 RESTE DE L'EUROPE, PAR PAT / SOURCE DE L'HUILE, 2026-2033 (MILLIONS D'USD)
TABLEAU 219 RESTREINTE DE L'EUROPE, PAR SOURCE FAT / OIL, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 220 EST D'EUROPE, PAR FAT / SOURCE D'HUILE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 221 RESTE D'EUROPE, PAR POSITION DE PRODUITS, 2018-2025 (MILLIONS D'USD)
TABLEAU 222 RESTE D'EUROPE, PAR POSITION DE PRODUITS, 2026-2033 (MILLIONS USD)
TABLEAU 223 RESTE D'EUROPE, PAR POSITION DE PRODUITS, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 224 RESTE D'EUROPE, PAR POSITION DE PRODUITS, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 225 RESTE D'EUROPE, PAR FORMULE / CERTIFICATION, 2018-2025 (MILLION D'USD)
TABLEAU 226 RESTE DE L'EUROPE, PAR FORMULE / CERTIFICATION, 2026-2033 (MILLIONS D'USD)
TABLEAU 227 EST D'EUROPE, PAR FORMULE / CERTIFICATION, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 228 RESTE D'EUROPE, PAR FORMATION / CERTIFICATION, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 229 RESTE D'EUROPE, PAR DEMANDE, 2018-2025 (MILLION D'USD)
TABLEAU 230 RESTE D'EUROPE, PAR DEMANDE, 2026-2033 (MILLION DE USD)
TABLEAU 231 RESTE D'EUROPE, PAR DEMANDE, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 232 RESTE D'EUROPE, PAR DEMANDE, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 233 RESTREINTE DE L'EUROPE, PAR TYPE DE CLIENT, 2018-2025 (MILLION D'USD)
TABLEAU 234 RESTREINTE DE L'EUROPE, PAR TYPE DE CUStomER, 2026-2033 (MILLION D'USD)
TABLEAU 235 RESTE D'EUROPE, PAR TYPE DE CUStomER, 2018-2025 (TONS MÉTRIQUES (MT))
TABLEAU 236 RESTE DE L'EUROPE, PAR TYPE DE CLIENT, 2026-2033 (TONS MÉTRIQUES (MT))
TABLEAU 237 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ : PARTAGE ESTIMÉ DES ENTREPRISES, MONDIAL, 2025
TABLEAU 238 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ: MOYENS ET ACQUISITIONS
TABLEAU 239 EUROPE B2B CREAMER NON DAIRE (NDC) MARCHÉ: DÉVELOPPEMENT ET HOMOLOGATIONS DE NOUVEAUX PRODUITS
TABLEAU 240 EUROPE B2B CREAMER NON DAIRE (NDC) MARCHÉ: EXPANSIONS
TABLEAU 241 EUROPE B2B CREAMER NON DAIRE (NDC) MARCHÉ: PARTENARIAT ET AUTRES ÉVOLUTIONS STRATÉGIQUES
TABLEAU 242 EUROPE B2B CREAMER NON DAIRE (NDC): ANALYSE SUITE
TABLEAU 243 GROUPE DE KRÜGER: PORTEFEUILLE DE PRODUITS
TABLEAU 244 GROUPE DE KRÜGER: FAITS NOUVEAUX
TABLEAU 245 GROUPE DE KRÜGER: NOUVELLES RÉCENTES
TABLEAU 246 GROUPE KERRY PLC: PORTEFEUILLE DE PRODUITS
TABLEAU 247 GROUPE KERRY PLC: FAITS NOUVEAUX
TABLEAU 248 GROUPE KERRY PLC: NOUVELLES RÉCENTES
TABLEAU 249 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): COMPAGNIE SNAPSHOT
TABLEAU 250 FRIESLANDCAMPINA N.V. (KIEVIT): PORTEFEUILLE DE PRODUITS
TABLEAU 251 FRIESLANDCAMPINA N.V. (KIEVIT): FAITS NOUVEAUX
TABLEAU 252 FRIESLANDCAMPINE ROYALE N.V. (KIEVIT): NOUVELLES RÉCENTES
TABLEAU 253 SANTHO HOLLAND ALIMENTAIRE: COMPAGNIE SNAPSHOT
TABLEAU 254 ALIMENTS DE SANTHO HOLLAND: PORTEFEUILLE DE PRODUITS
TABLEAU 255
TABLEAU 256
TABLEAU 257 JDE PEET'S (SUPER): FAITS NOUVEAUX
TABLEAU 258 JDE PEET'S (SUPER): NOUVELLES RÉCENTES
TABLEAU 259 DEK (GRANDOS): COMPAGNIE SNAPSHOT
TABLEAU 260 DEK (GRANDOS): PORTEFEUILLE DE PRODUITS
TABLEAU 261 DEK (GRANDOS): NOUVELLES RÉCENTES
TABLEAU 262 GROUPE DMK (TURM / DP SUPPLÉMENT): COMPAGNIE
TABLEAU 263 GROUPE DMK (TURM / DP SUPPLÉMENT): PORTEFEUILLE DE PRODUITS
TABLEAU 264 Groupe DMK (TURM / DP SUPPLÉMENT): FAITS NOUVEAUX
TABLEAU 265 Groupe DMK (TURM / DP SUPPLÉMENT) : NOUVELLES RÉCENTES
TABLEAU 266 INGRÉDIENTS DE MOKATE: COMPAGNIE
TABLEAU 267 INGRÉDIENTS DE MOKATE: PORTEFEUILLE DE PRODUITS
TABLEAU 268 INGRÉDIENTS DE MOKATE: FAITS NOUVEAUX
TABLEAU 269 INGRÉDIENTS DE MOKATE: NOUVELLES RÉCENTES
TABLEAU 270 GROUPE MEGLE GMBH: COMPAGNIE SNAPSHOT
TABLEAU 271 GROUPE MEGLE GMBH: PORTEFEUILLE DE PRODUITS
TABLEAU 272 GROUPE MEGLE GMBH: FAITS NOUVEAUX
TABLEAU 273 GROUPE MÉGULAIRE GMBH: NOUVELLES RÉCENTES
TABLEAU 274 SUZHOU JIAHE INDUSTRIE DES ALIMENTS CO., LTD. (COGRAIN): COMPAGNIE SNAPSHOT
TABLEAU 275 SUZHOU JIAHE INDUSTRIE DES ALIMENTS CO., LTD. (COGRAIN): PORTEFEUILLE DE PRODUITS
TABLEAU 276 SUZHOU JIAHE INDUSTRIE DES ALIMENTS CO., LTD. (COGRAIN): FAITS NOUVEAUX
TABLEAU 277 SUZHOU JIAHE INDUSTRIE DES ALIMENTAIRES CO., LTD. (COGRAIN) : NOUVELLES RÉCENTES
TABLEAU 278 ALIMENTAIRE WENHUI: COMPAGNIE SNAPSHOT
TABLEAU 279 ALIMENTATION POUR WENHUI: PORTEFEUILLE DE PRODUITS
TABLEAU 280 ALIMENTATION DE WENHUI: FAITS NOUVEAUX
TABLEAU 281 ALIMENTATION POUR LE WENHUI: NOUVELLES
TABLEAU 282 GROUPE BIGTRE: COMPAGNIE
TABLEAU 283 GROUPE BIGTRE: PORTEFEUILLE DE PRODUITS
TABLEAU 284 GROUPE BIGTRE: FAITS NOUVEAUX
TABLEAU 285 GRANDES NOUVELLES
TABLEAU 286 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: COMPAGNIE SNAPSHOT
TABLEAU 287 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: PRODUIT PORTFOLIO
TABLEAU 288 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: FAITS NOUVEAUX
TABLEAU 289 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: NOUVELLES RÉCENTES
TABLEAU 290 PPT SANTOS PREMIUM KRIMER: COMPAGNIE SNAPSHOT
TABLEAU 291 GRANDE PRIME DE SANTOS: PORTEFEUILLE DE PRODUITS
TABLEAU 292 GRANDE PRIME DE SANTOS : FAITS NOUVEAUX
TABLEAU 293 PAT SANTOS PREMIUM KRIMER: NOUVELLES RÉCENTES
TABLEAU 294 PT LAUTAN KRIMERINDO NATUREL: COMPAGNIE SNAPSHOT
TABLEAU 295 PT LAUTAN KRIMERINDO NATUREL: PORTEFEUILLE DE PRODUITS
TABLEAU 296 PT LAUTAN KRIMERINDO NATUREL: FAITS NOUVEAUX
TABLEAU 297 PT LAUTAN KRIMERINDO NATUREL: NOUVELLES RÉCENTES
TABLEAU 298 ANNARKARN CO., LTD.: COMPAGNIE SNAPSHOT
TABLEAU 299 ANNARKARN CO., LTD.: PORTFOLIO PRODUIT
TABLEAU 300 ANNARKARN CO., LTD.: FAITS NOUVEAUX
TABLEAU 301 ANNARKARN CO., LTD.: NOUVELLES RÉCENTES
TABLEAU 302 SOCIÉTÉ UNIVERSELLE DE ROBINE: COMPAGNIE
TABLEAU 303 SOCIÉTÉ UNIVERSELLE DE ROBINE: PORTEFEUILLE DE PRODUITS
TABLEAU 304 SOCIÉTÉ UNIVERSELLE DE ROBINE: FAITS NOUVEAUX
TABLEAU 305 SOCIÉTÉ UNIVERSELLE DE ROBINE : NOUVELLES RÉCENTES
TABLEAU 306 INGRÉDIENTS ALIMENTAIRES DE L'ASIE DE SAIGON: COMPAGNIE
TABLEAU 307 INGRÉDIENTS ALIMENTAIRES EN ASIE : PORTEFEUILLE DE PRODUITS
TABLEAU 308 INGRÉDIENTS ALIMENTAIRES DE L'ASIE DE SAIGON: FAITS NOUVEAUX
TABLEAU 309 INGRÉDIENTS ALIMENTAIRES EN ASIE : NOUVELLES RÉCENTES
TABLEAU 310 DANT SUH SOCIÉTÉS (FRIMA): COMPAGNIE SNAPSHOT
TABLEAU 311 DANT SUH ENTREPRISES (FRIMA): PORTEFEUILLE DE PRODUITS
TABLEAU 312 DANT SUH ENTREPRISES (FRIMA): FAITS NOUVEAUX
TABLEAU 313 DANT SUH ENTREPRISES (FRIMA): NOUVELLES RÉCENTES
TABLEAU 314 GROUPE DE L'ALIMENTATION DOUANIÈRE: COMPAGNIE
TABLEAU 315 GROUPE DOUANIER DES ALIMENTS: PORTEFEUILLE DE PRODUITS
TABLEAU 316 GROUPE ALIMENTAIRE DOUANIER: FAITS NOUVEAUX
TABLEAU 317 GROUPE DES ALIMENTS DOUANIERS: NOUVELLES
Liste des figures
FIGURE 1 ANS CONSIDÉRÉS POUR L'ÉTUDE
FIGURE 2 APPROCHE DE RECHERCHE: RESSOURCES PRIMAIRES ET SECONDAIRES
FIGURE 3 RENFORCEMENT DES DONNÉES HISTORIQUES
FIGURE 4 ANALYSE DES DROGUES
FIGURE 5 MARCHÉ PARENT ET MARCHÉ TARGET
FIGURE 6 ARRIVER AU TAILLE DU MARCHÉ
FIGURE 7 GRID DE COUVERTURE DU MARCHÉ: VOIES DE MARCHÉ PREUVES DANS LES SOURCES PUBLIÉES
FIGURE 8 EUROPE B2B CREAMER NON DAIRY (NDC): PRINCIPALES CONCLUSIONS
FIGURE 9 POSITION DU PRODUIT: NORME NDC -> FUNCTIONNEL / SPÉCIALITÉ NDC: ANALYSE D'IMPACT
FIGURE 10 EUROPE B2B CREAMER NON-DAIRE (NDC) MARCHÉ, 2018-2033 (MILLION D'USD)
FIGURE 11 EUROPE B2B CREAMER NON DAIRE (NDC) MARCHÉ: ANALYSE DES PESTES
FIGURE 12 EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), PAR FORMULAIRE: PRINCIPAUX CONCLUSIONS
FIGURE 13 EUROPE B2B CREAMER NON DAIRE (NDC) MARCHÉ, PAR FORMULAIRE, 2025
FIGURE 14 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR FORMULAIRE, 2033 (MILLIONS DE USD)
FIGURE 15 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR CONTENT PRINCIPAL: PRINCIPAUX CONSTATATIONS
FIGURE 16 EUROPE B2B MARCHÉ DU CREAMER NON-DAIRE (NDC), PAR GRAND CONTENT, 2025
FIGURE 17 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR CONTENT FAT, 2033 (MILLION USD)
GRAPHIQUE 18 EUROPE B2B MARCHÉ DU CREAMER NON DAIRY (NDC) PAR SOURCE DE PAT / OIL: PRINCIPALES CONSTATATIONS
FIGURE 19 EUROPE B2B MARCHÉ DU CREAMER NON DAIRY (NDC), PAR PAT / SOURCE OIL, 2025
FIGURE 20 EUROPE B2B CREAMER NON-DAIRY (NDC) MARCHÉ, PAR PAT / SOURCE D'HUILE, 2033 (MILLION D'USD)
FIGURE 21 EUROPE B2B CREAMER NON DAIRE (NDC) PAR POSITION DE PRODUITS: PRINCIPALES CONCLUSIONS
FIGURE 22 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR POSITION DE PRODUITS, 2025
FIGURE 23 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR POSITION DE PRODUITS, 2033 (MILLION DE USD)
FIGURE 24 EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), PAR FORMULATION / CERTIFICATION: PRINCIPALES CONSTATATIONS
FIGURE 25 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR FORMULE / CERTIFICATION, 2025
FIGURE 26 EUROPE B2B CREAMER NON-DAIRY (NDC) MARCHÉ, PAR FORMULE / CERTIFICATION, 2033 (MILLION USD)
FIGURE 27 EUROPE B2B MARCHÉ DU CREAMER NON DAIRY (NDC), PAR APPLICATION: PRINCIPALES CONCLUSIONS
FIGURE 28 MARCHÉ DE L'EUROPE B2B DES CRÉATEURS NON DIRECTEURS (NDC), PAR DEMANDE, 2025
FIGURE 29 EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, PAR DEMANDE, 2033 (MILLION DE USD)
FIGURE 30 EUROPE, PAR PAYS, 2025
FIGURE 31 GROUPE DE KRÜGER, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
FIGURE 32 GROUPE KRÜGER: COMPAGNIE SNAPSHOT
GRAPHIQUE 33 GROUPE KERRY PLC, PARTAGE DE L'EUROPE B2B CREAMER NON DAIRY (NDC), 2025
FIGURE 34 GROUPE KERRY PLC: COMPAGNIE SNAPSHOT
FIGURE 35 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT), PARTAGE DE L'EUROPE B2B CREAMER NON DAIRY (NDC), 2025
FIGURE 36 SANTHO HOLLAND ALIMENTAIRE, PARTAGE DE L'EUROPE B2B CREAMER NON DAIRY (NDC), 2025
FIGURE 37 JDE PEET'S (SUPER), PARTAGE DE L'EUROPE B2B CREAMER NON DAIRE (NDC), 2025
FIGURE 38 DEK (GRANDOS), PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRY (NDC), 2025
GRAPHIQUE 39: GROUPE DE DIFFUSION (TURM / DP SUPPLÉMENT), PARTAGE DE L'EUROPE B2B MARCHÉ DE L'ENTREPRISE NON DAIRE (NDC), 2025
FIGURE 40 INGRÉDIENTS DE MOKATE, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
FIGURE 41 GROUPE MEGLE GMBH, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRY (NDC), 2025
FIGURE 42 SUZHOU JIAHE INDUSTRIE DES ALIMENTS CO., LTD. (COGRAIN), PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRY (NDC), 2025
FIGURE 43 ALIMENTATION DE WENHUI, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
FIGURE 44 GROUPE BIGTRE, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
FIGURE 45 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD., PARTAGE DE L'EUROPE B2B CREAMER NON DAIRY (NDC), 2025
FIGURE 46 PT SANTOS PREMIUM KRIMER, PARTAGE DE L'EUROPE B2B CREAMER NON DAIRY (NDC) MARCHÉ, 2025
FIGURE 47 PT LAUTAN NATURAL KRIMERINDO, PARTAGE DE L'EUROPE B2B CREAMER NON DAIRY (NDC), 2025
FIGURE 48 ANNARKARN CO., LTD., PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRY (NDC), 2025
FIGURE 49 SOCIÉTÉ UNIVERSELLE DE ROBINE, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRY (NDC), 2025
FIGURE 50 INGRÉDIENTS ALIMENTAIRES ASIA SAIGON, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025
FIGURE 51 DONGES DES ENTREPRISES (FRIMA), PARTAGE DE L'EUROPE B2B CREAMER NON DAIRE (NDC), 2025
FIGURE 52 GROUPE DE L'ALIMENTATION DOUANIÈRE, PARTAGE DE L'EUROPE B2B MARCHÉ DU CREAMER NON DAIRE (NDC), 2025

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











