


Segmentation du marché européen du dépistage sanguin, par produits et services (réactifs et kits, instruments, logiciels et services), technologie (tests d'acides nucléiques, tests immuno-enzymatiques, tests rapides, Western blot, séquençage de nouvelle génération et autres), type de maladie (maladies respiratoires, diabète, oncologie, cholestérol, VIH/SIDA, rhume et grippe, maladies infectieuses et autres), utilisateur final (centres de diagnostic, banques de sang, hôpitaux, cliniques et centres de chirurgie ambulatoire) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché européen du dépistage du sang
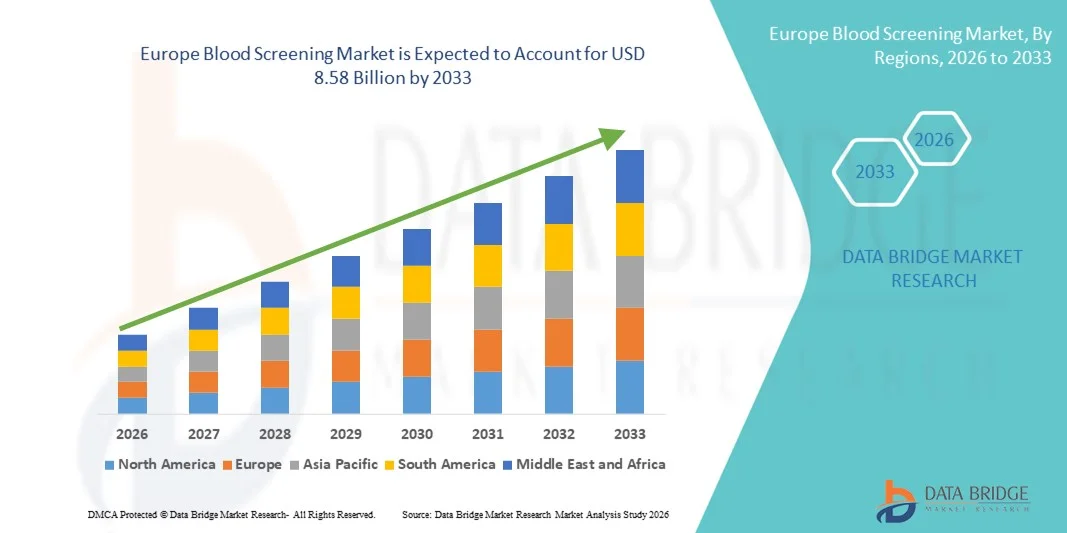
- Selon l'analyse de marché de Data Bridge, la taille du marché européen du dépistage du sang a été évaluée à4,31 milliards de dollars en 2025et devrait atteindre8,58 milliards de dollars en 2033, à unTCAC de 9,00%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des maladies transmissibles par le sang, la sensibilisation croissante à la sécurité transfusionnelle et l'adoption de technologies de diagnostic de pointe dans les établissements de soins de santé
- De plus, l'accent croissant mis par la réglementation sur la sécurité de l'approvisionnement en sang, associé à la demande de solutions de dépistage à haut débit, automatisées et précises dans les hôpitaux et les banques de sang, place le dépistage du sang comme une composante essentielle de l'infrastructure moderne des soins de santé. Ces facteurs stimulent collectivement l'adoption de solutions de dépistage du sang, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions:
- Valeur marchande mondiale (2025):4,31 milliards de dollars
- Valeur marchande prévue (2033) :8,58 milliards de dollars
- Prévisions CAGR (2026-2033):9.00%
Quels sont les principaux débouchés du marché européen du dépistage du sang
- Le dépistage du sang, qui comprend des tests pour les agents infectieux tels que le VIH, le VHB, le VHC et la syphilis, est de plus en plus essentiel pour assurer la sécurité des transfusions sanguines et maintenir des normes élevées de santé publique dans les hôpitaux, les banques de sang et les laboratoires de diagnostic en Europe, grâce aux progrès des technologies de dépistage automatisé et à haut débit
- La demande croissante de dépistage du sang est principalement alimentée par l'augmentation de la prévalence des maladies transmissibles par le sang, par des exigences réglementaires rigoureuses en matière de sécurité transfusionnelle et par l'adoption de plates-formes de dépistage rapides, fiables et multiplexes qui réduisent les erreurs humaines et le temps d'exécution
- L'Allemagne a dominé le marché européen du dépistage du sang avec la plus grande part des revenus de 38,5 % en 2025, caractérisée par des infrastructures de soins de santé bien établies, des initiatives gouvernementales solides pour la sécurité de l'approvisionnement en sang, et la présence de grandes entreprises de diagnostic et de biotechnologie, avec l'adoption substantielle deEssais d'acide nucléique(NAT) et plates-formes automatisées d'essais immunologiques
- La Pologne devrait être le pays qui connaîtra la croissance la plus rapide du marché européen du dépistage du sang au cours de la période de prévision en raison de l'augmentation des investissements dans la modernisation des soins de santé, de la sensibilisation accrue à la sécurité du sang et de l'expansion des services de transfusion et de dons de sang.
- Le segment du dépistage de l'acide nucléique a dominé le marché du dépistage du sang avec une part de marché de 45,7 % en 2025, en raison de sa sensibilité élevée, de ses capacités de détection précoce et de son adoption croissante dans les centres de dépistage du sang centralisés et régionaux.
Portée du rapport et segmentation du marché européen du dépistage du sang
|
Attributs |
Europe Dépistage du sang Principaux points de vue du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché européen du dépistage du sang
Précision accrue grâce à l'automatisation et aux essais multiplex
- Une tendance significative et accélérée sur le marché européen du dépistage du sang est l'adoption de plates-formes automatisées à haut débit et de technologies de test multiplex, qui permettent de détecter simultanément plusieurs agents infectieux à partir d'un seul échantillon de sang, améliorant à la fois la vitesse et la précision.
- Par exemple, le système Procleix Panther intègre des tests automatisés d'acide nucléique (NAT) avec des logiciels avancés, permettant aux laboratoires de traiter des milliers d'échantillons par jour tout en réduisant l'erreur humaine et le temps d'exécution
- L'automatisation du dépistage du sang améliore l'efficacité du déroulement du travail, réduit l'intervention manuelle et soutient la surveillance en temps réel du traitement des échantillons, assurant ainsi des résultats plus fiables et cohérents. De plus, les plates-formes multiplexes permettent aux banques de sang de détecter simultanément le VIH, le VHB, le VHC et d'autres agents pathogènes, d'optimiser les ressources et d'améliorer la sécurité
- L'intégration harmonieuse des systèmes de dépistage du sang avec les systèmes de gestion de l'information de laboratoire (SIGI) et les bases de données hospitalières facilite la gestion centralisée des données, permettant aux professionnels de la santé de suivre les résultats, d'identifier les tendances et de gérer plus efficacement la sécurité transfusionnelle.
- Cette tendance vers des solutions de dépistage à haut débit, multiplex et intégrées améliore fondamentalement les normes de sécurité du sang en Europe. Par conséquent, des entreprises comme Grifols développent des plates-formes NAT automatisées avec des capacités multiplexes pour assurer un dépistage sanguin plus sûr et plus rapide.
- La demande de solutions de dépistage du sang automatisé et multiplex augmente rapidement dans les hôpitaux, les centres régionaux du sang et les laboratoires de diagnostic, les fournisseurs de soins de santé privilégiant de plus en plus l'efficacité, l'exactitude et la conformité réglementaire.
- De plus, la connectivité en nuage gagne en traction, permettant le partage en temps réel des résultats du dépistage dans les réseaux de soins de santé, améliorant la coordination et la réponse aux infections transmissibles par transfusion
Dynamique du marché européen du dépistage du sang
Chauffeur
Prévalence croissante des maladies du sang et mandats réglementaires
- L'incidence croissante des infections transmissibles par transfusion dans toute l'Europe, associée à des exigences réglementaires strictes en matière de sécurité du sang, est un facteur important pour l'adoption croissante de technologies avancées de dépistage du sang.
- Par exemple, en mars 2025, Roche a annoncé une modernisation de son système Cobas NAT afin d'accroître les capacités de détection des pathogènes émergents dans le sang donné, en vue de répondre aux normes réglementaires européennes en évolution
- Alors que les gouvernements et les autorités sanitaires appliquent des lignes directrices strictes en matière de sécurité, les banques de sang et les hôpitaux sont obligés d'adopter des plates-formes de test à haute sensibilité, assurant la sécurité des transfusions et réduisant le risque de transmission des maladies
- En outre, l'accent de plus en plus mis sur la détection précoce des infections et la nécessité de maintenir des inventaires sanguins sûrs font du dépistage du sang une composante essentielle de l'infrastructure de soins de santé en Europe.
- L'augmentation de la prévalence des maladies, l'adoption de règlements obligatoires en matière de dépistage et l'adoption de plateformes automatisées et à haut débit propulsent la croissance du marché européen du dépistage du sang
- Accroître les partenariats public-privé et les initiatives de financement pour les programmes de sécurité du sang incitent davantage les hôpitaux et les centres du sang à investir dans des solutions de dépistage avancées
- Élargir les campagnes de sensibilisation et les programmes de formation à l'intention du personnel de santé conduit également à l'adoption, assurant une utilisation appropriée des technologies sophistiquées de dépistage du sang
Restriction/Défi
Coûts élevés et limites de l'infrastructure dans les régions émergentes
- Le coût relativement élevé des systèmes avancés de dépistage du sang, y compris les plates-formes automatisées NAT et multiplex, pose un défi pour l'adoption généralisée dans les petits hôpitaux ou les marchés européens émergents avec des budgets limités.
- Par exemple, les rapports des petits centres régionaux du sang en Europe de l'Est mettent en évidence des contraintes budgétaires qui retardent l'acquisition d'instruments de dépistage à haut débit malgré la pression réglementaire.
- L'entretien et l'étalonnage d'équipements sophistiqués nécessitent du personnel et des infrastructures spécialisés, qui peuvent être limités dans les régions en développement ou les petites installations, ce qui limite la pénétration du marché. En outre, la nécessité de fournir continuellement des réactifs et des logiciels mis à jour ajoute des coûts opérationnels permanents, ce qui a des répercussions sur l'accessibilité
- Alors que certaines plates-formes automatisées et compactes deviennent plus rentables, l'investissement initial pour les systèmes premium reste un obstacle pour les laboratoires sensibles aux prix et les petits centres sanguins
- Surmonter ces défis par des solutions rentables, des subventions gouvernementales et des programmes de formation pour le personnel sera crucial pour élargir l'adoption et soutenir la croissance du marché dans tous les pays européens
- La variabilité des cadres réglementaires nationaux dans les pays européens peut retarder les approbations et créer des difficultés de conformité pour les fabricants et les centres du sang
- De plus, une sensibilisation et une résistance limitées à l'adoption de technologies chez les employés plus âgés de certaines banques de sang peuvent ralentir la mise en place de plates-formes de dépistage automatisées et multiplexes avancées.
Marché européen du dépistage du sang
Le marché est segmenté en fonction des produits et services, de la technologie, du type de maladie et de l'utilisateur final.
- Par produits et services
Sur la base de produits et de services, le marché européen du dépistage du sang est segmenté en réactifs et kits, instruments et logiciels et services. Le segment des réactifs et des kits a dominé le marché avec la plus grande part des revenus en 2025, en raison du besoin récurrent de consommables de haute qualité dans les laboratoires de test et les banques de sang. Les réactifs et les trousses constituent le cœur de tout processus de dépistage du sang, ce qui permet de détecter avec précision les agents pathogènes tels que le VIH, le VHB et le VHC, et sont essentiels pour se conformer aux normes réglementaires. Le segment bénéficie d'une innovation constante, y compris des trousses de dosage multiplex et des solutions de réactif automatisées, qui améliorent le débit des tests et réduisent les erreurs humaines. Une forte adoption dans les hôpitaux, les centres de diagnostic et les banques de sang assure une demande régulière de réactifs et de kits dans toute l'Europe. Les principales entreprises investissent continuellement dans la recherche et le développement afin d'élargir la gamme de trousses à haute sensibilité pour les pathogènes émergents, renforçant ainsi la position du segment sur le marché.
On prévoit que le segment des instruments connaîtra la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption croissante de plates-formes automatisées à haut débit, telles que les systèmes d'essais à l'acide nucléique (NAT) et les analyseurs d'essais immunologiques. Les instruments améliorent la précision, la rapidité et la normalisation, réduisent l'intervention manuelle et améliorent l'efficacité globale des laboratoires. La tendance croissante à centraliser les laboratoires de dépistage du sang et à moderniser les équipements désuets dans les hôpitaux et les centres régionaux est à l'origine de l'adoption d'instruments de dépistage modernes. En outre, les instruments intégrés aux solutions logicielles permettent une surveillance en temps réel, la gestion des données et l'établissement de rapports, ce qui favorise leur adoption rapide.
- Par technologie
Sur la base de la technologie, le marché est segmenté en test d'acide nucléique (NAT), test immunosorbant lié à l'enzyme (ELISA), tests rapides, test par transfert ouest, séquençage de prochaine génération (NGS), et d'autres. Le segment des tests d'acide nucléique a dominé le marché avec la plus grande part de revenus de 45,7 % en 2025, en raison de sa grande sensibilité, de sa capacité de détection précoce et de sa capacité à réduire le risque d'infections transmissibles par transfusion. La NAT est largement adoptée dans les hôpitaux et les banques de sang pour le dépistage d'importants volumes de dons de sang, garantissant le respect de réglementations européennes strictes en matière de sécurité. Le segment bénéficie de progrès technologiques continus, tels que des plates-formes NAT automatisées et des capacités de test multiplex. Sa domination est encore renforcée par la prévalence croissante des maladies transmissibles par le sang et par la nécessité cruciale de procéder à des tests de sécurité précis et fiables.
On s'attend à ce que les tests rapides soient témoins du TCAC le plus rapide de 2026 à 2033, en raison de la demande croissante de tests sur les points de soins et de résultats rapides, en particulier dans les établissements de soins de santé éloignés ou plus petits. Les tests rapides sont simples, rentables et fournissent des résultats préliminaires immédiats, qui sont essentiels pour les décisions cliniques urgentes ou le dépistage des donneurs dans les centres à forte quantité. Leur portabilité et leur facilité d'utilisation les rendent aptes au dépistage sur place dans les camps de dons de sang et les centres de consultation externe. Le segment bénéficie également d'innovations technologiques qui améliorent la sensibilité et la spécificité, rendant les tests rapides de plus en plus fiables.
- Par type de maladie
Sur la base du type de maladie, le marché européen du dépistage du sang est segmenté en maladies respiratoires, diabète sucré, oncologie, cholestérol, VIH/sida, rhume et grippe, maladies infectieuses, etc. Les maladies infectieuses ont dominé le marché avec la plus grande part des revenus en 2025, en raison du besoin continu de dépistage du sang pour les agents pathogènes tels que le VIH, le VHB, le VHC, la syphilis et les nouvelles menaces virales. Les banques de sang et les hôpitaux privilégient le dépistage des maladies infectieuses pour assurer la sécurité transfusionnelle et se conformer aux mandats réglementaires européens. Le segment bénéficie d'une sensibilisation accrue aux infections transmissibles par transfusion, aux progrès technologiques dans les méthodes de détection et à l'augmentation des programmes centralisés de dépistage du sang. Les mises à jour continues des protocoles de dépistage des pathogènes émergents renforcent encore sa domination sur le marché.
Le segment VIH/sida devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'augmentation des initiatives de santé publique, des campagnes de sensibilisation et des programmes ciblés de dépistage des donneurs. La grande sensibilité des tests NAT et ELISA modernes pour la détection du VIH encourage l'adoption rapide dans les banques de sang, les laboratoires de diagnostic et les hôpitaux. Les investissements croissants dans les programmes de détection précoce et de prévention contribuent également à la croissance accélérée du segment. En outre, l'accent mis sur la réduction de la transmission transfusionnelle du VIH favorise l'expansion du dépistage spécialisé de cette maladie en Europe.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché européen du dépistage du sang est segmenté en centres de diagnostic, banques de sang, hôpitaux, cliniques et centres chirurgicaux ambulatoires. Les banques de sang ont dominé le marché avec la plus grande part des revenus en 2025, en raison de leur rôle essentiel dans la sécurité de l'approvisionnement en sang et le respect des réglementations nationales et européennes en matière de sécurité. Les banques de sang ont besoin d'un dépistage régulier et en grande quantité du sang donné, en s'appuyant fortement sur des technologies de pointe telles que le NAT, l'ELISA et le dépistage du multiplex. L'investissement continu dans l'infrastructure, l'automatisation et la formation du personnel assure des opérations efficaces et des normes de sécurité élevées, ce qui renforce leur position dominante sur le marché.
Les centres de diagnostic devraient être témoins du TCAC le plus rapide de 2026 à 2033, alimenté par l'externalisation croissante des services de dépistage du sang, la sensibilisation accrue des patients et l'expansion des réseaux de laboratoires privés en Europe. Les centres de diagnostic offrent des services spécialisés pour les maladies multiples, les capacités de test rapide et l'instrumentation avancée, répondant à la demande croissante des hôpitaux, des cliniques et des établissements de soins de petite taille. En outre, les partenariats entre les centres de diagnostic et les hôpitaux permettent l'adoption généralisée de technologies modernes de dépistage du sang, ce qui accélère la croissance du marché.
Analyse régionale du marché européen du dépistage du sang
- L'Allemagne a dominé le marché européen du dépistage du sang avec la plus grande part des revenus de 38,5 % en 2025, caractérisée par des infrastructures de soins de santé bien établies, de solides initiatives gouvernementales pour assurer la sécurité de l'approvisionnement en sang et la présence de grandes entreprises de diagnostic et de biotechnologie
- Le pays accorde la priorité à l'adoption de technologies avancées de dépistage du sang telles que le dépistage de l'acide nucléique (NAT) et les essais immunologiques automatisés, permettant une détection rapide, précise et fiable des agents infectieux dans le sang donné.
- Cette large adoption est également soutenue par des initiatives gouvernementales fortes, des dépenses élevées en soins de santé, la présence de grandes entreprises de diagnostic et de biotechnologie, et une sensibilisation croissante des fournisseurs de soins de santé et du public aux infections transmissibles par transfusion.
Le marché allemand du dépistage du sang
En 2025, le marché allemand du dépistage du sang a enregistré la plus grande part des revenus de 38,5 % en Europe, sous l'impulsion de son infrastructure de soins de santé de pointe, de normes réglementaires rigoureuses et d'une forte concentration sur la sécurité transfusionnelle dans les hôpitaux et les banques de sang. Les hôpitaux et les centres du sang adoptent de plus en plus des plateformes automatisées de dépistage de l'acide nucléique (NAT), des immunoessais à haut débit et des tests multiplex pour assurer une détection rapide et précise des agents infectieux. Le marché est également soutenu par des initiatives gouvernementales continues, des dépenses élevées en soins de santé et la présence de grandes entreprises de diagnostic et de biotechnologie. L'intégration des systèmes de gestion de l'information de laboratoire (SIGI) avec les instruments de dépistage automatisés améliore l'efficacité et la conformité des processus. La sensibilisation accrue des fournisseurs de soins de santé et du public aux infections transmissibles par transfusion favorise l'adoption. L'innovation technologique et l'accent mis sur des solutions d'essai fiables et axées sur la vie privée continuent de renforcer la position de l'Allemagne sur le marché.
U.K. Aperçu du marché du dépistage du sang
On s'attend à ce que le marché britannique du dépistage du sang augmente à un TCAC remarquable au cours de la période de prévision, en raison de la sensibilisation accrue à la sécurité transfusionnelle et de l'adoption de technologies diagnostiques de pointe. Les hôpitaux et les banques de sang mettent en place des plates-formes d'essais à haute sensibilité NAT, ELISA et multiplex pour améliorer la précision du dépistage et le délai d'exécution. La conformité réglementaire et la normalisation des protocoles de sécurité du sang sont des facteurs clés qui stimulent l'adoption. Le système de santé bien développé du Royaume-Uni, l'expansion des laboratoires de diagnostic privés et une forte sensibilisation à la santé publique soutiennent la croissance du marché. La prévalence croissante des maladies transmissibles par le sang souligne la nécessité de solutions de dépistage du sang précises et fiables. L'innovation continue dans les systèmes d'essais automatisés et l'intégration à la gestion des données numériques améliorent l'efficacité et renforcent le marché.
France Aperçu du marché du dépistage du sang
Le marché français du dépistage du sang devrait s'étendre à un TCAC important au cours de la période de prévision, alimenté par de solides cadres réglementaires, une augmentation des dépenses de soins de santé et une concentration croissante sur la sécurité transfusionnelle. Les banques de sang et les hôpitaux adoptent des plateformes automatisées NAT et ELISA pour assurer la détection précoce du VIH, du VHB, du VHC et d'autres agents infectieux. Le marché bénéficie de programmes gouvernementaux favorisant la sécurité de l'approvisionnement en sang et la modernisation continue de l'infrastructure des soins de santé. Les hôpitaux intègrent de plus en plus les systèmes de dépistage aux outils de gestion numérique pour rationaliser les opérations et assurer la conformité. La sensibilisation accrue du public aux infections transmissibles par transfusion favorise l'adoption de technologies de dépistage de pointe. Les progrès technologiques en matière de tests multiplex et de diagnostics rapides renforcent la position du marché français.
Pologne Aperçu du marché du dépistage du sang
Le marché polonais du dépistage du sang devrait croître le plus rapidement possible en Europe au cours de la période de prévision, en raison de l'augmentation des investissements dans les infrastructures de soins de santé et les technologies modernes de diagnostic qui favorisent une meilleure sécurité du sang. La prévalence croissante des maladies infectieuses et les initiatives gouvernementales visant à renforcer la détection et le dépistage précoces ont accru la demande de tests avancés et de plateformes de dépistage moléculaire dans les établissements de santé publics et privés. Les campagnes de sensibilisation du public sur la sécurité du sang et les programmes de dons réguliers stimulent les volumes de dépistage dans les banques régionales de sang et les hôpitaux, mettant l'accent sur la nécessité d'effectuer des tests fiables sur les agents pathogènes. L'adoption de diagnostics moléculaires et de tests rapides aux points de soins augmente à mesure que les laboratoires recherchent une plus grande précision et des délais plus rapides pour le dépistage du VIH, du VHB, du VHC et d'autres infections transmissibles par transfusion.
Quelles sont les meilleures entreprises en Europe pour le dépistage du sang
L'industrie européenne du dépistage du sang est principalement dirigée par des entreprises bien établies, notamment:
- BIOMÉRIEUX(France)
- F. Hoffmann-La Roche Ltd.(Suisse)
- Abbott (États-Unis)
- Thermo Fisher Scientific Inc(États-Unis)
- BD(États-Unis)
- Bio‐Rad Laboratories, Inc. (États-Unis)
- Danaher (États-Unis)
- Beckman Coulter, Inc. (États-Unis)
- Grifols, S.A. (Espagne)
- Siemens Healthineers AG (Allemagne)
- DiaSorin S.p.A. (Italie)
- Eurofins Scientific (Luxembourg)
- Nelson Labs (Belgique)
- Unilabs (Espagne)
- Laboratoires nordiques (Royaume-Uni)
- LocalPCR (Royaume-Uni)
- Santé (Royaume-Uni)
- Tempus600 (Finlande)
- Essais ponctuels (Norvège)
- Laboratoires d ' âge (Norvège)
Quelles sont les évolutions récentes du marché européen du dépistage du sang
- En décembre 2025, Guardant Health et Policlinico Gemelli ont lancé un service interne de dépistage du sang par biopsie liquide à Rome, en Italie, en utilisant Guardant360® CDx technologie de profilage du cancer basé sur le sang élargissant l'accès local au diagnostic de précision en oncologie et au dépistage génomique dans un grand système hospitalier européen
- En septembre 2025, le Centre européen de prévention et de contrôle des maladies (ECDC) a publié les premières lignes directrices techniques au titre du nouveau règlement de sécurité de l'UE (règlement (UE) 2024/1938) relatif au dépistage du VIH et à la sécurité du sang et d'autres substances d'origine humaine dans l'ensemble de l'UE/EEE harmonisant les normes de dépistage du sang à l'échelle du continent
- En avril 2025, l'ECDC a publié un rapport d'enquête détaillant les stratégies de dépistage du VIH chez les donneurs de sang, de tissus et de cellules dans toute l'UE/EEE, mettant en évidence l'utilisation généralisée de méthodes moléculaires telles que le dépistage de l'acide nucléique (NAT) et les tests sérologiques dans tous les États membres.
- En juin 2024, GFE a annoncé le lancement du PoET® CMV, le premier test d'amplification des acides nucléiques (NAT) certifié CE IVDR pour le dépistage du cytomégalovirus (CMV) dans le cadre du nouveau règlement européen sur le diagnostic in vitro, améliorant la détection des pathogènes et réduisant le risque de transfusion de sang ou de composants sanguins infectés dans les banques de sang de l'UE
- En juin 2022, Grifols.Procleix Plasmodium Assay a reçu le marquage CE en Espagne, le premier test automatisé d'acide nucléique (NAT) marqué CE pour le paludisme lors du dépistage sanguin, améliorant la sécurité des agents pathogènes dans les banques sanguines et réduisant le risque de paludisme transmis par transfusion.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.
Questions fréquemment posées












