



Segmentation du marché européen des injecteurs de produits de contraste, par produit (systèmes d'injection et consommables), type (injecteurs à une tête, injecteurs à deux têtes et injecteurs sans seringue), application (radiologie, cardiologie interventionnelle et radiologie interventionnelle), utilisateur final (hôpitaux, centres de diagnostic et centres de chirurgie ambulatoire) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des injecteurs de médias contrastés en Europe
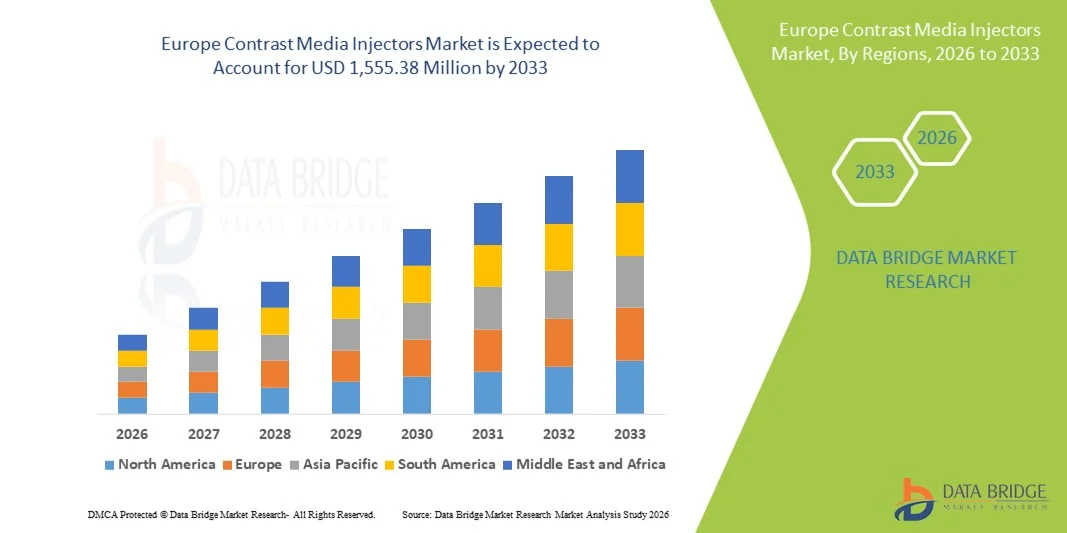
- Selon Data Bridge Market Research Analyse, la taille du marché des injecteurs de médias de contraste en Europe a été évaluée à925,81 millions de dollars en 2025et devrait atteindre1 555,38 millions de dollars en 2033, à unTCAC de 6,70%pendant la période de prévision
- La croissance du marché est en grande partie due à la prévalence croissante de maladies chroniques commecardiovasculaireles troubles, le cancer et les affections neurologiques, entraînant une demande accrue de procédures d'imagerie diagnostique, y compris de TDM,IRM,et l'angiographie dans les établissements de santé européens
- En outre, les progrès technologiques en cours dans les systèmes d'injection à double tête et automatisés, l'adoption croissante de techniques de diagnostic peu invasives et l'expansion des infrastructures de soins de santé dans toute l'Europe occidentale et orientale renforcent la pénétration des produits, soutenant ainsi de manière significative l'expansion du marché régional.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):925,81 millions de dollars
- Valeur marchande prévue (2033) :1 555,38 millions de dollars
- Prévisions CAGR (2026-2033):6.70%
Europe Contraste Media Injectors Analyse du marché
- Les injecteurs de médias contrastés, les dispositifs essentiels utilisés dans l'imagerie diagnostique pour fournir des agents de contraste précis pendant les interventions, l'IRM et les interventions, sont de plus en plus essentiels dans les hôpitaux et les centres d'imagerie en Europe en raison de la demande croissante de diagnostics de haute qualité, de la prévalence croissante des maladies chroniques et du passage à des interventions peu invasives qui exigent une distribution de contrastes précise et automatisée
- La demande croissante d'injecteurs de médias contrastés en Europe est principalement alimentée par des systèmes de soins de santé bien établis, des cadres réglementaires rigoureux mettant l'accent sur la sécurité et les performances, l'augmentation des investissements dans les soins de santé et la sensibilisation à la détection précoce des maladies par des technologies d'imagerie de pointe, qui favorisent l'adoption de systèmes d'injecteur et de consommables.
- L'Allemagne a dominé le marché européen des injecteurs de médias contrastés en 2025, avec une part des revenus estimée à 31,3 %, soutenue par des volumes de procédure élevés, une infrastructure d'imagerie avancée et une forte présence dans la fabrication d'appareils médicaux
- Le Royaume-Uni devrait être le pays qui connaît la croissance la plus rapide du marché européen des injecteurs de médias contrastés au cours de la période de prévision, en raison de l'adoption rapide d'installations d'imagerie modernes, des initiatives gouvernementales visant à améliorer l'efficacité des hôpitaux et de l'utilisation accrue de types d'injecteurs avancés dans les procédures de diagnostic et d'intervention.
- En 2025, les injecteurs à double tête ont dominé le marché avec une part de 44,9 % en raison de leur capacité à fournir des injections précises et simultanées d'agents de contraste et de solution saline, à réduire le temps d'intervention, à minimiser l'erreur humaine, à améliorer l'efficacité du flux de travail et à soutenir des diagnostics complexes.imagerie interventionnelleprocédures dans les hôpitaux et les centres de diagnostic
Portée du rapport et Europe Injecteurs de médias contrastés Segmentation du marché
|
Attributs |
Europe Injecteurs de médias contrastés Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché européen des injecteurs de médias contrastés
Automatisation et intégration numérique Amélioration de la précision diagnostique
- Une tendance significative et accélérée sur le marché européen des injecteurs de médias contrastés est l'intégration de l'automatisation et des plateformes numériques avec les systèmes d'injection, l'amélioration de l'efficacité du flux de travail, la précision du dosage et la sécurité des patients dans les procédures de diagnostic et d'intervention
- Par exemple, les injecteurs à double tête équipés de logiciels automatisés peuvent fournir simultanément des volumes précis de contraste et de saline, réduisant le temps de procédure et minimisant les erreurs humaines dans les services de radiologie à grand volume
- L'intégration numérique permet aux injecteurs d'interagir avec le PACS hospitalier (Archivage d'images et systèmes de communication) et les systèmes d'information radiologique, permettant une surveillance centralisée, un suivi des doses et des alertes en temps réel pour les paramètres d'injection anormales
- La connectivité transparente des systèmes d'injection avec l'infrastructure numérique hospitalière facilite la normalisation des protocoles et l'amélioration du respect des règles de sécurité, la rationalisation des opérations selon plusieurs modalités d'imagerie
- Cette tendance à l'automatisation, à la connectivité et à la précision modifie les attentes en matière d'équipement d'imagerie, des entreprises comme MEDRAD développant des systèmes d'injection offrant des protocoles programmables, une surveillance en temps réel et une compatibilité avec un logiciel d'imagerie avancé
- La demande de systèmes d'injection combinant l'automatisation et l'intégration numérique augmente rapidement dans les hôpitaux, les centres de diagnostic et les centres de chirurgie ambulatoire, les fournisseurs de soins de santé privilégiant de plus en plus l'efficacité, l'exactitude et la sécurité des patients.
- L'adoption d'injecteurs assistés à l'IA capables d'analyser les données historiques sur l'injection pour optimiser le flux de contraste et le moment de l'injection apparaît comme une tendance à améliorer davantage les résultats diagnostiques et la sécurité des patients
Europe Contrast Media Injectors Dynamique du marché
Chauffeur
Augmentation de la demande en raison de la hausse des procédures d'imagerie et des investissements dans les soins de santé
- Le volume croissant de procédures d'imagerie diagnostique en Europe, associé à des investissements croissants danssantél'infrastructure, est un facteur important pour la demande accrue d'injecteurs de médias contrastés
- Par exemple, en mars 2025, Bracco Imaging a annoncé l'élargissement de son portefeuille d'injecteurs automatisés aux hôpitaux européens, visant à soutenir efficacement les flux de travail de CT et d'imagerie interventionnelle à volume élevé.
- Avec l'augmentation de la prévalence des maladies chroniques, les hôpitaux et les centres de diagnostic ont de plus en plus besoin d'un contraste précis et fiable pour l'imagerie exacte, ce qui a entraîné l'adoption de systèmes d'injection à double tête et sans seringue.
- De plus, les initiatives gouvernementales visant à moderniser les hôpitaux et à mettre en oeuvre des protocoles d'imagerie normalisés rendent les injecteurs automatisés et intégrés numériquement essentiels à l'efficacité clinique et à la sécurité des patients
- Les fonctions telles que les protocoles d'injection programmables, la surveillance en temps réel et le suivi de la dose fournissent aux fournisseurs de soins de santé un contrôle, une précision et une optimisation du flux de travail améliorés, propulsant l'adoption du système d'injection
- La préférence croissante pour des procédures peu invasives en cardiologie interventionnelle et en radiologie stimule la demande de systèmes d'injection à haute précision
- Des partenariats stratégiques entre les fabricants d'injecteurs et les fournisseurs d'équipements d'imagerie augmentent la disponibilité et l'adoption de solutions d'injecteurs de pointe dans les hôpitaux et centres de diagnostic européens
Restriction/Défi
Complexité opérationnelle et investissement en capital élevé
- Le coût initial relativement élevé des systèmes d'injection avancés, y compris les plates-formes à double tête et intégrées numériquement, peut limiter l'adoption parmi les hôpitaux soucieux du budget et les centres de diagnostic plus petits.
- Par exemple, l'intégration des systèmes d'injection à l'infrastructure informatique hospitalière peut nécessiter une formation spécialisée du personnel de radiologie, une complexité opérationnelle accrue et des coûts de mise en oeuvre à court terme.
- Les temps d'arrêt opérationnels dus à la maintenance du système ou aux mises à jour logicielles peuvent perturber les calendriers d'imagerie en volume élevé, ce qui pose un défi aux fournisseurs de soins de santé qui comptent sur la fiabilité de l'injecteur
- Alors que des réductions de coûts se produisent, la prime perçue pour les injecteurs automatisés et intégrés numériquement peut entraver l'adoption rapide sur certains marchés européens avec des budgets de soins de santé limités
- Surmonter ces défis grâce à la formation du personnel, à des options de déploiement évolutives et à des solutions d'injection rentables sera vital pour une croissance soutenue dans les hôpitaux, les centres de diagnostic et les centres de chirurgie ambulatoire
- La conformité réglementaire et la nécessité de valider périodiquement les performances des injecteurs peuvent ralentir l'adoption, en particulier dans les petits centres d'imagerie dotés de ressources techniques limitées.
- Une connaissance limitée des caractéristiques avancées des injecteurs chez les professionnels de la santé peut réduire la valeur perçue, exigeant des initiatives éducatives et des programmes de démonstration par les fabricants
Europe Injecteurs de médias contrastés Portée du marché
Le marché est segmenté en fonction du produit, du type, de l'application et de l'utilisation finale.
- Par produit
Sur la base du produit, le marché européen des injecteurs de médias contrastés est segmenté en systèmes injecteurs et consommables. Le segment des systèmes d'injection a dominé le marché en 2025 avec la plus grande part des revenus de 67%, entraînée par les hôpitaux et les centres de diagnostic donnant la priorité à la livraison précise, fiable et automatisée de contrastes pour le CT, l'IRM et les interventions. Les systèmes d'injection sont privilégiés en raison de leur capacité à normaliser les protocoles d'injection, à réduire les erreurs humaines et à s'intégrer aux systèmes d'information de l'hôpital et de radiologie. Les fournisseurs de soins de santé adoptent de plus en plus des systèmes à double tête et programmables pour gérer efficacement les volumes élevés de procédures. Le segment bénéficie également de mises à niveau et de cycles de remplacement fréquents, car les institutions investissent dans les technologies d'imagerie numérique et automatisée. De plus, les systèmes d'injection perfectionnés avec une surveillance en temps réel améliorent la sécurité des patients et la productivité des flux de travail, en soutenant leur forte présence sur le marché.
Le segment des consommables devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'utilisation croissante de seringues jetables, de lignes de médias de contraste et de connecteurs dans les hôpitaux et les centres de chirurgie ambulatoire. Les préoccupations croissantes concernant la contamination croisée et la lutte contre les infections accélèrent l'adoption de consommables à usage unique. Les consommables connaissent également une demande constante en raison des besoins récurrents dans les procédures d'imagerie à grand volume. Leur rapport coût-efficacité et leur compatibilité avec les systèmes à injecteurs multiples encouragent davantage leur adoption. La préférence croissante pour les procédures d'imagerie ambulatoire et ambulatoire, qui dépendent fortement des consommables jetables, contribue également à la croissance des segments.
- Par type
Sur la base du type, le marché est segmenté en injecteurs à tête unique, en injecteurs à tête double et en injecteurs sans seringue. Le segment des injecteurs à double tête a dominé le marché en 2025 avec une part de 44,9 %, en raison de leur capacité à fournir des injections simultanées de contraste et de saline avec précision, réduisant le temps de procédure et améliorant l'efficacité opérationnelle dans les centres d'imagerie à grand volume. Les injecteurs à double tête sont très appréciés dans les hôpitaux et les centres de diagnostic pour la cardiologie interventionnelle et la radiologie, où un dosage précis est critique. Leur compatibilité avec les systèmes d'automatisation et de surveillance numérique permet une intégration transparente avec les flux de travail d'imagerie hospitalière. De plus, les injecteurs à double tête réduisent au minimum les erreurs associées aux injections manuelles, ce qui améliore la sécurité du patient. Leur adoption croissante est également soutenue par les investissements publics et institutionnels dans les technologies d'imagerie de pointe, les établissant comme le type d'injecteur dominant en Europe.
Le segment des injecteurs sans seringue devrait connaître la croissance la plus rapide entre 2026 et 2033 en raison de l'adoption croissante dans les centres de diagnostic ambulatoire et les centres de chirurgie ambulatoire, où les systèmes compacts et faciles à utiliser sont préférés. Les injecteurs sans seringue réduisent le temps de configuration des procédures et permettent un débit plus rapide des patients, ce qui les rend idéales pour les installations plus petites. Ils réduisent également les besoins de maintenance et réduisent les coûts opérationnels par rapport aux systèmes traditionnels. La sensibilisation accrue à la lutte contre les infections et à la durabilité de l'environnement bénéficie également de la réduction de la manutention des déchets. De plus, leur intégration avec les systèmes numériques de suivi des doses assure la précision et la conformité, augmentant leur popularité dans les environnements cliniques émergents.
- Par demande
Sur la base de l'application, le marché européen des injecteurs de médias contrastés est segmenté en radiologie, cardiologie interventionnelle et radiologie interventionnelle. Le segment de la radiologie a dominé le marché en 2025 avec une part de 55 %, entraînée par des volumes élevés de procédures dans les hôpitaux et les centres de diagnostic effectuant des scanners et des IRM. Les services de radiologie accordent la priorité à la précision, à l'efficacité des processus et à la sécurité des patients, qui sont facilitées par des systèmes automatisés d'injection à deux têtes. Le segment bénéficie d'une demande récurrente en raison de l'imagerie courante pour la surveillance des maladies chroniques et le diagnostic préventif. L'intégration au PACS et aux systèmes d'information en radiologie améliore l'efficacité opérationnelle. En outre, les services de radiologie sont les premiers à adopter des injecteurs assistés par l'IA qui optimisent le timing et la posologie de l'injection, renforçant ainsi la domination du segment.
Le segment de la cardiologie interventionnelle devrait connaître la croissance la plus rapide entre 2026 et 2033 en raison de l'augmentation des interventions peu invasives et de la prévalence croissante des maladies cardiovasculaires en Europe. Les systèmes d'injection de ce segment doivent fournir des volumes de contraste précis en temps réel, ce qui améliore la précision de l'imagerie lors des interventions basées sur le cathéter. Les investissements croissants dans des laboratoires spécialisés en cath et un débit élevé de patients stimulent l'adoption. Les injecteurs compacts à double tête et sans seringue sont de plus en plus préférés pour les procédures de cardiologie interventionnelle, en particulier en milieu ambulatoire et ambulatoire. La sensibilisation à la réduction des doses de rayonnement et l'optimisation des flux de travail stimulent également la croissance de ce segment.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché est segmenté en hôpitaux, centres de diagnostic et centres de chirurgie ambulatoire (ASC). Le segment des hôpitaux a dominé le marché en 2025 avec une part de 61 %, en raison de leur volume élevé de procédures, d'une vaste infrastructure d'imagerie diagnostique et de la nécessité de systèmes d'injection fiables, automatisés et intégrés numériquement. Les hôpitaux investissent dans des injecteurs bidirectionnels et assistés par l'IA pour normaliser les protocoles d'imagerie, améliorer la sécurité des patients et améliorer l'efficacité des processus. Les systèmes d'injection avancés soutiennent également les applications de cardiologie interventionnelle et de radiologie dans les hôpitaux, renforçant ainsi leur domination. Le segment bénéficie d'une demande récurrente et de mises à niveau fréquentes à mesure que les hôpitaux modernisent les services d'imagerie.
Le segment des centres de chirurgie ambulatoire (ASC) devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par la tendance croissante des interventions ambulatoires peu invasives et une préférence croissante pour les diagnostics d'imagerie du même jour. Les ASC favorisent des systèmes d'injection compacts, faciles à utiliser et rentables qui réduisent le temps de configuration et la complexité opérationnelle. Les injecteurs sans seringue et à double tête sont particulièrement adaptés à ces installations, ce qui permet un débit efficace du patient. La demande croissante de commodité et d'interventions rapides des patients, conjuguée aux exigences en matière de contrôle des infections, accélère l'adoption dans les SCA. En outre, l'intégration avec les plateformes de surveillance numérique améliore la précision et la conformité dans les services ambulatoires, ce qui stimule la croissance rapide.
Europe Contrast Media Injectors Marché Analyse régionale
- L'Allemagne a dominé le marché européen des injecteurs de médias contrastés en 2025, avec une part des revenus estimée à 31,3 %, soutenue par des volumes de procédure élevés, une infrastructure d'imagerie avancée et une forte présence dans la fabrication d'appareils médicaux
- Les fournisseurs de soins de santé de la région ont une grande valeur de précision, d'efficacité des flux de travail et de sécurité des patients offerts par les systèmes d'injection modernes, ainsi qu'une intégration transparente avec les systèmes d'information de l'hôpital PACS et de radiologie
- Cette large adoption est soutenue par des investissements publics robustes dans les soins de santé, des programmes de radiologie interventionnelle et de cardiologie avancés et une sensibilisation accrue aux avantages des solutions d'injection automatisées et intégrées numériquement, faisant de l'Europe un marché clé pour les hôpitaux et les centres de diagnostic.
L'Allemagne contre les injecteurs de médias
Le marché allemand des injecteurs de médias contrasté a dominé l'Europe en 2025, atteignant la plus grande part du chiffre d'affaires de 31,3 %, alimentée par des infrastructures hospitalières avancées, des volumes d'imagerie élevés et une forte adoption de systèmes d'injection automatisés et à double tête. Allemagne L'accent mis sur l'innovation, l'intégration numérique et la sécurité des patients favorise l'adoption dans les établissements de santé publics et privés. Les hôpitaux et les centres de diagnostic privilégient les systèmes d'injection avec une surveillance en temps réel et des protocoles programmables pour normaliser la livraison de contrastes. L'augmentation des interventions en cardiologie et en radiologie, conjuguée à la mise à niveau fréquente des services d'imagerie, favorise une croissance soutenue du marché.
France Contrast Media Injectors Aperçu du marché
En 2025, le marché français des injecteurs multimédias de contraste représentait 26 % du chiffre d'affaires européen, sous l'effet de la modernisation des installations d'imagerie hospitalière, de la croissance des centres de diagnostic ambulatoire et de l'adoption d'injecteurs à double tête et sans seringue. Les fournisseurs de soins de santé français investissent dans des systèmes automatisés pour améliorer l'efficacité des procédures et améliorer la sécurité des patients. La demande est également appuyée par des initiatives gouvernementales encourageant la numérisation et la normalisation des protocoles de diagnostic. Tant la radiologie que les procédures interventionnelles voient l'adoption accrue de systèmes d'injection de précision.
Royaume-Uni Contrast Media Injectors Market Insight
Le marché des injecteurs de médias contrastés du Royaume-Uni devrait croître à un TCAC remarquable pendant la période de prévision, en raison de l'expansion des réseaux hospitaliers, de l'augmentation des interventions et de l'adoption croissante de centres de chirurgie ambulatoire et ambulatoire. L'augmentation de la prévalence des maladies cardiovasculaires et l'accent mis sur l'optimisation des flux de travail favorisent l'adoption automatisée des injecteurs. La forte infrastructure de soins de santé du Royaume-Uni, l'intégration des injecteurs avec les systèmes informatiques hospitaliers et la préférence pour les injecteurs à double tête et assistés par l'IA soutiennent une croissance soutenue. Le pays est également le marché des injecteurs qui connaît la croissance la plus rapide en Europe en raison des programmes gouvernementaux qui améliorent l'efficacité des hôpitaux et la précision de l'imagerie.
Italie Contraste Injecteurs de médias Aperçu du marché
Le marché italien des injecteurs de médias contrastés gagne en traction grâce à l'augmentation des volumes d'imagerie, en particulier dans les procédures de radiologie interventionnelle et de cardiologie. Les investissements dans la modernisation des hôpitaux, la numérisation des services de radiologie et l'adoption de systèmes d'injection à double tête et sans seringue sont des facteurs clés de croissance. Les fournisseurs italiens de soins de santé préfèrent de plus en plus les systèmes automatisés pour optimiser le dosage du contraste, améliorer la sécurité et réduire le temps d'intervention. Les initiatives régionales visant à promouvoir les centres de diagnostic ambulatoire et les installations de chirurgie ambulatoire soutiennent davantage l'expansion du marché.
Europe Contrast Media Injectors Part de marché
L'industrie des injecteurs de médias contrastés d'Europe est principalement dirigée par des entreprises bien établies, notamment:
- ulrich médical (Allemagne)
- MEDTRON AG (Allemagne)
- Guerbet AG (France)
- GE HealthCare (États-Unis)
- Nemoto Kyorindo Co., Ltd. (Japon)
- Mallinckrodt Pharmaceuticals (États-Unis)
- Medtron AG (Allemagne)
- Lantheus Holdings, Inc. (États-Unis)
- AngioDynamics, Inc. (États-Unis)
- APOLLO RT Co. Ltd (États-Unis)
- Magnus Health (États-Unis)
- TAEJOON PHARM (Corée du Sud)
- Spago Nanomedical AB (Suède)
- MedWrench, LLC (États-Unis)
- Anaecon India Health Care Pvt. Ltd. (Inde)
- Shenzhen Anke High-Tech Co., Ltd. (Chine)
- Bayer AG (Allemagne)
- Bracco Imaging S.p.A (Italie)
- Systèmes médicaux ACIST (États-Unis)
Quels sont les développements récents en Europe Contrast Media Injectors Market
- En avril 2025, l'University College London Hospitals (UCLH) a ajouté des pompes à injection médicale ulrich pour améliorer l'administration du contraste, signalant que les nouvelles pompes ont simplifié le flux de travail en réduisant l'utilisation consommable, en permettant à un seul sac salin de durer une journée complète et en améliorant la sécurité avec des modes d'injection réglables pour des études dynamiques en IRM
- En mars 2025, au Congrès européen de radiologie (ECR 2025), Bracco Imaging a présenté des innovations dans les médias contrastés et la durabilité, mettant en évidence les développements visant à améliorer l'efficacité des contrastes, à réduire l'impact environnemental et à améliorer la sécurité des patients, réaffirmant son leadership dans les technologies d'imagerie de pointe
- En septembre 2024, les injecteurs de médias de contraste sans seringues ont gagné plus d'utilisateurs dans toute l'Europe, avec une croissance des ventes d'ultriches rapports médicaux supérieure à la moyenne dans les injecteurs de médias de contraste pour le CT et l'IRM, en particulier en France où les systèmes de tubes flexibles ont été bien reçus pour améliorer l'efficacité et le débit des patients.
- En juillet 2024, Ulrich Medical a annoncé une croissance extraordinaire du segment des injecteurs de médias contrastés en Europe, entraînée par l'adoption forte d'injecteurs CT motion SPICY et IRM Max 3 qui soutiennent des flux de travail efficaces et l'utilisation multi-patients, aidant l'entreprise à augmenter sa part de marché européenne
- En mai 2023, l'injecteur de médias de contraste Spicy a reçu des introductions de fonctionnalité améliorées, y compris des performances de pression et de débit accrues et des interfaces numériques pour simplifier le flux de travail et permettre des protocoles d'injection automatisés démontrés dans les principaux forums européens de radiologie
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











