


Segmentation du marché européen des dispositifs de neurologie interventionnelle, par type de produit (dispositifs d'embolisation et de traitement des anévrismes, angioplastie cérébrale par ballonnet et systèmes de stent, dispositifs de soutien et dispositifs de neurothrombectomie), pathologie (accidents vasculaires cérébraux ischémiques, anévrismes cérébraux, malformations et fistules artérioveineuses et autres), procédure (embolisation, angioplastie, neurothrombectomie et autres), utilisateur final (hôpitaux, cliniques de neurologie, centres de soins ambulatoires et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des dispositifs de neurologie interventionnelle en Europe
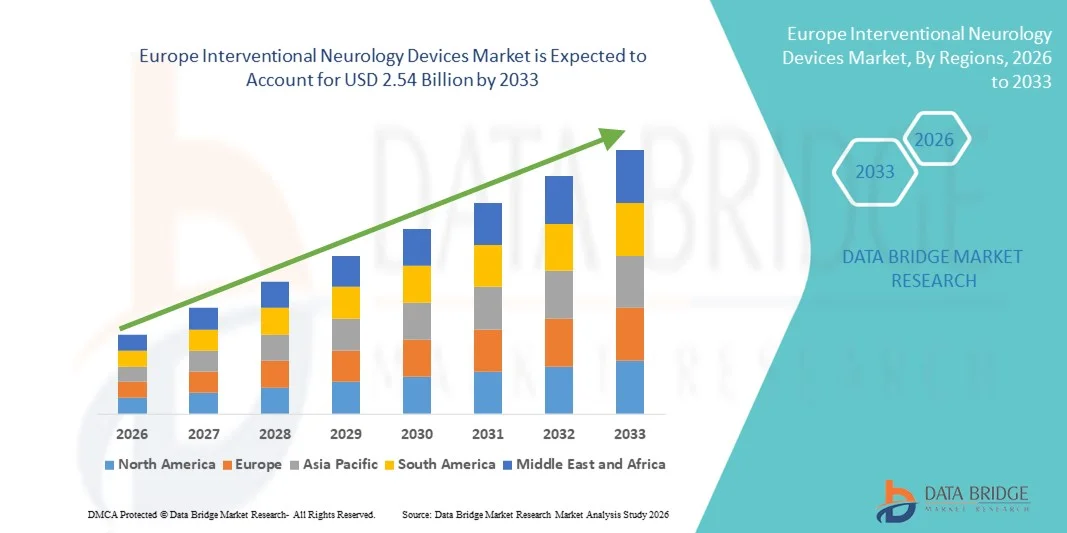
- Selon l'analyse de Data Bridge Market Research, la taille du marché des dispositifs de neurologie interventionnelle en Europe a été évaluée à1,35 milliard de dollars en 2025et devrait atteindre2,54 milliards de dollars en 2033, à unTCAC de 8,25 %pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante de troubles neurologiques comme les accidents vasculaires cérébraux, les anévrismes et les maladies vasculaires intracrâniennes, associée à l'adoption croissante de procédures d'intervention minimalement invasives et guidées par l'image dans les hôpitaux et les neurocentres spécialisés.
- En outre, la préférence croissante des patients pour des traitements de récupération plus sûrs, précis et plus rapides, ainsi que les progrès technologiques continus dans les dispositifs neurovasculaires tels que les endoprothèses, les bobines embolies, les cathéters et les systèmes de thrombectomie, établissent des dispositifs de neurologie interventionnelle comme outils essentiels dans les soins neurovasculaires modernes. Ces facteurs convergents accélèrent l'adoption de solutions de neurologie interventionnelle, ce qui stimule considérablement la croissance globale du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,35 milliard de dollars
- Valeur marchande prévue (2033) :2,54 milliards de dollars
- Prévisions CAGR (2026-2033):8.25%
Quels sont les principaux débouchés en Europe sur le marché des dispositifs de neurologie interventionnelle
- Les dispositifs de neurologie interventionnelle, y compris les endoprothèses neurovasculaires, les bobines d'embolie, les dispositifs de thrombectomie et les microcathéters, sont des composantes de plus en plus vitales des soins neurologiques modernes dans les hôpitaux et les neurocentres spécialisés en raison de leur capacité à permettre un traitement minimal invasif, précis et efficace des accidents vasculaires cérébraux, des anévrismes et d'autres troubles cérébrovasculaires.
- La demande croissante de dispositifs de neurologie interventionnelle est principalement alimentée par l'augmentation de la prévalence des maladies cérébrovasculaires, l'adoption croissante de procédures guidées par l'image et peu invasives, la sensibilisation accrue des patients et les progrès technologiques continus dans les dispositifs neurovasculaires qui améliorent la sécurité, le succès procédural et le temps de récupération
- Le Royaume-Uni a dominé le marché européen des dispositifs neurologiques interventionnels avec la plus grande part des revenus de 28,5 % en 2025, caractérisée par une infrastructure de soins de santé avancée, une forte adoption de procédures neurovasculaires minimalement invasives, de solides politiques de remboursement et la présence d'hôpitaux et de centres neuro-interventionnels de premier plan pour l'utilisation des dispositifs
- L'Allemagne devrait être le pays qui connaîtra la croissance la plus rapide sur le marché européen des dispositifs de neurologie interventionnelle au cours de la période de prévision, en raison de l'augmentation de l'incidence des accidents vasculaires cérébraux et des anévrismes, de l'augmentation des investissements dans les technologies neuro-interventionnelles, de l'adoption de systèmes innovants de thrombectomie et de bobines et de l'augmentation des dépenses de soins de santé axées sur des traitements peu invasifs
- En 2025, le segment des accidents vasculaires cérébraux ischémiques détenait la plus grande part des revenus de 52,1 %, attribuable à la forte prévalence des accidents vasculaires cérébraux chez les personnes âgées et à une détection accrue par imagerie avancée.
Étendue du rapport et segmentation du marché des instruments de neurologie interventionnelle
|
Attributs |
Dispositifs de neurologie interventionnelle Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché européen des dispositifs de neurologie interventionnelle
L'adoption croissante de procédures minimalement envahissantes et guidées par l'image
- Une tendance majeure et accélérée sur le marché européen des dispositifs de neurologie interventionnelle est l'adoption généralisée d'interventions neurovasculaires peu invasives et guidées par l'image.
- Ces interventions, y compris la thrombectomie endovasculaire, l'anévrisme et la neurostation, permettent de réduire les traumatismes chirurgicaux, de raccourcir les séjours à l'hôpital et d'améliorer les résultats des patients par rapport à la chirurgie ouverte traditionnelle. Comme les hôpitaux cherchent à optimiser l'efficacité et la satisfaction des patients, ces techniques avancées sont de plus en plus préférées
- Par exemple, les principaux centres neurovasculaires d'Allemagne mettent en place des systèmes de navigation guidés par l'image de haute précision qui permettent aux médecins de positionner avec précision les microcathéters pendant la réparation de l'anévrisme, réduisant ainsi le risque de complications. Les données cliniques précoces indiquent que les patients traités par ces techniques interventionnelles avancées connaissent une récupération plus rapide et moins de déficits neurologiques après la procédure, ce qui renforce la confiance dans ces dispositifs.
- De plus, l'intégration de salles d'opération hybrides équipées de fluoroscopie en temps réel, d'angiographie 3D et de systèmes d'imagerie de navigation crée de nouvelles possibilités d'adoption de dispositifs d'intervention sophistiqués. En France et aux Pays-Bas, les hôpitaux investissent de plus en plus dans ces installations hybrides pour effectuer des neurointerventions complexes plus efficacement et en toute sécurité.
- La tendance est également soutenue par une demande croissante de neurointerventions ambulatoires, où des approches peu invasives permettent un roulement plus rapide et réduisent les coûts des systèmes de santé
Europe Neurologie interventionnelle Dispositifs Dynamique du marché
Chauffeur
Prévalence croissante des troubles neurologiques et de l'incidence des accidents vasculaires cérébraux
- Le principal moteur du marché est la prévalence croissante des troubles neurologiques, en particulier les accidents ischémiques et hémorragiques, les anévrismes et les malformations artérioveineuses. Avec le vieillissement de la population en Europe, le fardeau des maladies cérébrovasculaires continue d'augmenter, nécessitant des solutions d'intervention avancées
- Par exemple, un rapport de 2024 de l'Organisation européenne des accidents cérébrovasculaires a mis en évidence plus de 1,2 million de cas d'accidents cérébrovasculaires en Allemagne et au Royaume-Uni, avec des taux de survie croissants conduisant à une demande accrue de procédures d'intervention de suivi pour prévenir les récidives.
- Les initiatives de soins de santé visant à détecter et à gérer rapidement les accidents vasculaires cérébraux et les troubles neurovasculaires favorisent également la croissance du marché. Des campagnes de sensibilisation du public et l'adoption généralisée de programmes de dépistage de la neuroimagerie ont entraîné une augmentation des taux d'aiguillage pour les interventions
- Des cadres de remboursement favorables dans des pays clés, dont le Royaume-Uni et l'Allemagne, facilitent l'adoption par les hôpitaux d'appareils d'intervention à coût élevé tels que les endoprothèses à divertisseur de flux, les bobines d'embolisation et les systèmes de thrombectomie. Ces politiques réduisent les obstacles financiers et encouragent les hôpitaux à investir dans des technologies de pointe
- Les progrès technologiques dans les appareils sont un autre moteur important. L'amélioration de la conception des cathéters, de la flexibilité des microcathéters, des systèmes de livraison à faible visibilité et de la visibilité accrue sous l'imagerie augmente les taux de réussite procédurale et la sécurité, ce qui accélère l'adoption du marché.
- L'intégration de l'imagerie assistée par l'IA et des plates-formes de navigation assistée par robotique améliore encore la précision et l'efficacité des neurointerventions, créant ainsi un cycle positif d'adoption des dispositifs et de validation clinique
Restriction/Défi
Coûts élevés de l'appareil, obstacles réglementaires et pénurie de main-d'oeuvre qualifiée
- Malgré le potentiel du marché, plusieurs défis entravent la croissance rapide. Le coût élevé des dispositifs de neurologie interventionnelle perfectionnés, comme les endoprothèses compatibles avec l'IRM, les divertisseurs neurovasculaires et les systèmes de navigation à l'IA, limite l'adoption dans les hôpitaux de plus petite taille ou dans les régions à budget restreint
- Les exigences réglementaires européennes strictes, y compris le marquage CE et le respect du Règlement sur les dispositifs médicaux (RTM), peuvent retarder l'approbation des produits et augmenter les coûts de développement et d'essais cliniques
- Par exemple, en 2023, un fabricant de premier plan de stents à divertisseur de flux a connu un retard de 12 mois dans l'approbation de l'EC en raison des exigences en matière de preuves cliniques, ce qui a retardé l'entrée sur le marché de plusieurs pays de l'UE. Ces facteurs limitent parfois l'introduction rapide d'appareils innovants sur le marché
- Une autre contrainte clé est le manque de spécialistes formés en neurointervention. Alors que les centres urbains ont accès à des neurochirurgiens qualifiés et à des radiologistes interventionnels, les régions rurales et semi-urbaines manquent souvent de personnel qualifié, ce qui limite la portée des dispositifs avancés.
- La confiance dans les programmes de formation continue des médecins et des techniciens ajoute des coûts opérationnels pour les hôpitaux, ce qui peut ralentir l'adoption de nouvelles technologies
- En outre, les défis comprennent les risques procéduraux associés à des neurointerventions complexes, les préoccupations concernant la durabilité à long terme des appareils et la nécessité de preuves cliniques robustes après la mise en marché pour rassurer les fournisseurs de soins de santé
- Pour surmonter ces défis, il faut des initiatives stratégiques comme des programmes de formation en collaboration avec les médecins, la mise au point d'appareils rentables, des partenariats avec des établissements universitaires et de recherche et des voies de réglementation simplifiées pour obtenir des approbations plus rapides. Cela sera vital pour une croissance durable et inclusive du marché dans toute l'Europe
Comment le marché européen des dispositifs de neurologie interventionnelle est-il segmenté
Le marché est segmenté en fonction du type de produit, de la pathologie, de la procédure et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché des appareils de neurologie interventionnelle est segmenté en Aneurysm Coiling and Embolization Devices, Cerebral Balloon Angioplastie and Stenting Systems, Support Devices et Neuthrombectomy Devices. Le segment des dispositifs de calage et d'embolisation d'Aneurysm a dominé la plus grande part du marché de 47,5 % en 2025, en raison de son utilisation généralisée dans le traitement des anévrismes cérébraux et la prévention des ruptures. Les hôpitaux et les cliniques de neurologie s'appuient sur ces appareils en raison de leur nature, de leur précision et de leur capacité à réduire le temps de récupération des patients. Les innovations technologiques telles que les bobines amovibles et les matériaux emboliants améliorés ont amélioré la sécurité procédurale et les résultats. La prévalence croissante d'anévrismes cérébraux dans les populations vieillissantes, associée à une sensibilisation accrue aux interventions endovasculaires, appuie également l'adoption. Les initiatives gouvernementales visant à promouvoir les dispositifs de neurosoins avancés, les systèmes de remboursement et l'augmentation de l'infrastructure des suites neurointerventionnelles sont également à l'origine de la demande. La disponibilité des appareils en Europe et en Amérique du Nord contribue au leadership du marché.
On s'attend à ce que le segment des dispositifs de neurothrombétomie soit témoin du TCAC le plus rapide de 13,2 % entre 2026 et 2033, alimenté par l'augmentation de l'incidence des accidents ischémiques dans le monde et l'adoption croissante de procédures de récupération rapide des caillots. Les hôpitaux et les centres d'AVC préfèrent de plus en plus les dispositifs de neurothrombétomie pour leur efficacité à rétablir le flux sanguin et à améliorer les résultats fonctionnels. La sensibilisation accrue aux lignes directrices sur le traitement des accidents vasculaires cérébraux, l'augmentation des investissements dans les installations prêtes pour les accidents vasculaires cérébraux et l'adoption d'images avancées soutiennent la trajectoire de croissance. L'expansion du marché est également facilitée par des améliorations dans la conception des appareils, y compris des cathéters plus petits, des systèmes de navigation améliorés et des caractéristiques de sécurité, les rendant plus adaptés aux cas neurovasculaires complexes.
- Par pathologie
Sur la base de la pathologie de la maladie, le marché est segmenté en accidents ischémiques, neurosmes cérébraux, malformations artérioveineuses et fistules, et autres. Le segment des accidents vasculaires cérébraux ischémiques détenait la plus grande part des revenus en 2025, soit 52,1 %, attribuable à la prévalence élevée des accidents vasculaires cérébraux chez les personnes âgées et à une détection accrue par imagerie avancée. Les hôpitaux et les centres spécialisés d'AVC comptent beaucoup sur les appareils de thrombectomie mécanique et de reperfusion à base de cathéter. Les interventions précoces et les procédures peu invasives réduisent la durée du séjour à l'hôpital et l'invalidité, ce qui renforce l'adoption. La sensibilisation accrue des patients, la disponibilité de neurologues qualifiés et les initiatives gouvernementales en matière de santé favorisent davantage la croissance. L'intégration technologique avec l'imagerie et la surveillance numérique optimise la planification du traitement et le suivi post-procédure.
On prévoit que le segment des malformations et des fistules artérioveines sera témoin du TCAC le plus rapide de 12,5 % entre 2026 et 2033, grâce à une sensibilisation accrue et à un diagnostic précoce. Les techniques d'embolisation minimalement invasives pour les VMA et les fistules sont préférées en raison de la réduction du risque et de la récupération plus rapide que la chirurgie ouverte. Les investissements dans l'infrastructure neurointerventionnelle et les cliniques spécialisées, ainsi que l'innovation dans les microcathéters et les agents embolies, favorisent l'adoption rapide. L'incidence croissante des malformations vasculaires chez les enfants et les adultes favorise également la croissance du marché.
- Par procédure
Sur la base de la procédure, le marché est segmenté en embolie, angioplastie, neurothrombétomie, et autres. Le segment Embolisation a dominé la plus grande part des revenus de 49,8 % en 2025, car c'est la méthode préférée pour traiter les anévrismes cérébraux, les MVA et les fistules. Les hôpitaux et les cliniques de neurologie privilégient l'embolisation en raison de son approche minimalement invasive, de l'amélioration de la sécurité des patients et de la réduction du temps de récupération. Une sensibilisation croissante aux traitements des maladies cérébrovasculaires, aux cadres de remboursement de soutien et à la disponibilité de dispositifs d'embolisation avancés stimulent la domination. L'adoption de modalités d'imagerie avancées telles que l'angiographie 3D et la planification assistée par l'IA améliore l'exactitude des procédures. Les approbations réglementaires pour les bobines innovantes et les matériaux emboliants dans toute l'Europe renforcent encore la part de marché.
On s'attend à ce que le segment des neurothrombétomies soit témoin du TCAC le plus rapide de 13,6 % entre 2026 et 2033, alimenté par l'augmentation des cas d'AVC ischémique et l'adoption clinique plus large des dispositifs mécaniques de récupération des caillots. Les hôpitaux adoptent des dispositifs de neurothrombétomie en raison de leur efficacité avérée dans le rétablissement du flux sanguin cérébral et l'amélioration de la survie et des résultats fonctionnels. L'augmentation des investissements dans les installations prêtes pour les accidents vasculaires cérébraux, la mise à jour des lignes directrices en matière de traitement et les améliorations technologiques telles que les cathéters plus petits et navigables accélèrent la croissance. Les campagnes d'intervention précoce et les programmes de sensibilisation du public contribuent également à l'expansion du segment, particulièrement dans les pays développés dotés de réseaux de soins en cas d'AVC.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, cliniques de neurologie, centres de soins ambulatoires, et autres. Le segment des hôpitaux détenait la plus grande part des revenus de 56,3 % en 2025, grâce à des volumes élevés de patients, à des infrastructures avancées et à la disponibilité de suites d'intervention. Les hôpitaux préfèrent des portefeuilles d'appareils complets couvrant les traitements d'anévrisme, d'AVC et d'AVM. Les initiatives gouvernementales, les remboursements et les neurologues qualifiés renforcent encore l'adoption. Les grands hôpitaux bénéficient également d'économies d'échelle et d'intégration de l'imagerie multimodale, ce qui favorise la domination continue.
Le segment des centres de soins ambulatoires devrait connaître le TCAC le plus rapide, soit de 12,9 %, de 2026 à 2033, en raison de la préférence croissante pour les interventions neuro-interventionnelles externes. Les traitements invasifs et les temps de récupération plus courts sont idéaux pour les paramètres ambulatoires. Les innovations technologiques permettant des procédures ambulatoires sûres et efficaces, ainsi que la disponibilité accrue de dispositifs portables d'imagerie et de traitement, favorisent la croissance. L'adoption par les cabinets privés de neurologie et les centres de soins spécialisés accélère l'expansion du marché. L'expansion vers des régions urbaines et semi-urbaines à forte demande de patients contribue également à une croissance rapide.
Europe Instruments de neurologie interventionnelle Analyse régionale
- Le marché européen des dispositifs de neurologie interventionnelle devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de la prévalence croissante des troubles neurovasculaires, tels que les accidents vasculaires cérébraux, les anévrismes cérébraux et les malformations artérioveineuses, parallèlement à la demande croissante d'options de traitement minimalement invasives
- Les progrès de la technologie des appareils, y compris les appareils à thrombectomie, les systèmes de bobines, les disjoncteurs et les plates-formes de navigation assistées par l'IA, améliorent la précision des procédures et les résultats des patients, ce qui favorise la croissance du marché. Les investissements croissants dans les plateformes neuro-interventionnelles numériques, associés à la prise de conscience croissante des prestataires de soins de santé quant aux interventions précoces et aux soins préventifs, soutiennent également l'expansion du marché.
- De plus, les initiatives gouvernementales visant à promouvoir la prise en charge des accidents vasculaires cérébraux, le vieillissement de la population et l'augmentation des infrastructures hospitalières en Europe contribuent à l'adoption généralisée de ces dispositifs dans les établissements de santé publics et privés.
U.K. Dispositifs de neurologie interventionnelle Aperçu du marché
Le marché des dispositifs de neurologie interventionnelle du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en grande partie sous l'impulsion d'une infrastructure de soins de santé avancée, d'une adoption élevée de procédures neurovasculaires peu invasives et de solides cadres de remboursement. La présence d'hôpitaux de premier plan et de centres neuro-interventionnels spécialisés assure une utilisation uniforme des dispositifs innovants, y compris les systèmes de thrombectomie, les bobines neurovasculaires et les disjoncteurs. De plus, une sensibilisation accrue à l'intervention précoce dans la gestion des accidents vasculaires cérébraux et de l'anévrisme, associée à des programmes de formation robustes pour les neuro-interventionnistes, appuie des volumes de procédures plus élevés. Les politiques de santé proactives du Royaume-Uni, associées à l'adoption croissante de systèmes d'imagerie et de navigation assistés par l'IA, devraient encore accélérer la croissance du marché.
Allemagne Dispositifs de neurologie interventionnelle Aperçu du marché
Le marché allemand des dispositifs de neurologie interventionnelle devrait connaître la croissance la plus rapide en Europe au cours de la période de prévision, en raison de l'augmentation de l'incidence des accidents vasculaires cérébraux et des anévrismes, de l'augmentation des dépenses de soins de santé et d'investissements substantiels dans des technologies neuro-interventionnelles de pointe. Les hôpitaux et les centres spécialisés adoptent de plus en plus des dispositifs innovants, notamment des systèmes d'embolisation par bobines, des dispositifs de thrombectomie assistés par stent et des plates-formes de navigation guidées par l'IA, améliorant ainsi l'efficacité procédurale et la sécurité des patients. L'Allemagne met l'accent sur des approches de traitement minimalement invasives, associées au vieillissement de la population et à l'expansion des infrastructures de soins de santé, qui favorisent l'adoption généralisée de ces dispositifs dans les régions urbaines et semi-urbaines. De plus, les politiques de remboursement de soutien, les essais cliniques en cours et les investissements dans les programmes de formation des spécialistes en neuro-intervention devraient soutenir la croissance à long terme dans le pays.
Quelles sont les principales entreprises en Europe Marché des appareils de neurologie interventionnelle
L'industrie des appareils de neurologie interventionnelle est principalement dirigée par des entreprises bien établies, notamment :
- Plc médiconique(Irlande)
- Société Stryker (États-Unis)
- Société scientifique de Boston(États-Unis)
- Siemens Healthineers AG (Allemagne)
- Pénumbra, Inc.(États-Unis)
- Société Terumo(Japon)
- MicroVention, Inc. (États-Unis)
- Johnson & Johnson (États-Unis)
- Cerenovus (États-Unis)
- Extrusion de balles (France)
- Phenox GmbH (Allemagne)
- Kaneka Corporation (Japon)
- Asahi Intecc Co., Ltd. (Japon)
- NeuroIntervention AG (Suisse)
- Pulse Medical Devices Ltd. (Royaume-Uni)
Quelles sont les évolutions récentes en Europe sur le marché des dispositifs de neurologie interventionnelle
- En juin 2025, InspireMD a annoncé que son système de prévention des embolies CGuard Prime (EPS) a reçu l'approbation CE Mark en vertu du Règlement européen sur les dispositifs médicaux (RMD) pour son utilisation dans la prévention des accidents vasculaires cérébraux. Le CE Mark permet une plus large adoption de ce dispositif de protection embolie dans les systèmes de santé européens, offrant aux cliniciens un nouvel outil pour réduire le risque d'AVC lors des interventions carotides
- En mai 2025, Terumo Interventional Systems a lancé commercialement son ROADSAVER Carotid Stent System approuvé par la FDA sur certains marchés européens. Conçu pour être utilisé avec le système de protection embolique Nanoparasol, le système d'endoprothèse ROADSAVER fournit une solution minimalement invasive pour traiter la sténose de l'artère carotide et élargir les options thérapeutiques pour les patients à risque chirurgical élevé
- En mars 2025, Boston Scientific a lancé une mise à jour du système de protection embolie FilterWire EZ sur certains marchés européens. Le système mis à jour dispose d'une pointe de filtre de 110 microns, conçue pour capturer les débris emboliants tout en maintenant le débit sanguin, améliorant ainsi la protection de l'embolie dans les procédures neurovasculaires
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.
Questions fréquemment posées












