


Marché européen de la chirurgie du cancer du poumon, par type de produit (instruments chirurgicaux, système de surveillance et de visualisation, équipement endochirurgical, systèmes de chirurgie thoracique assistée par robot et autres), procédure chirurgicale (thoracotomie et chirurgie mini-invasive), type de patient (homme et femme), utilisateur final (hôpitaux, centres de chirurgie ambulatoire, laboratoires universitaires et de recherche, centres spécialisés de soins contre le cancer et autres), canal de distribution (appel d'offres direct, ventes au détail, ventes en ligne et autres) - Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille et le taux de croissance du marché européen du cancer du poumon
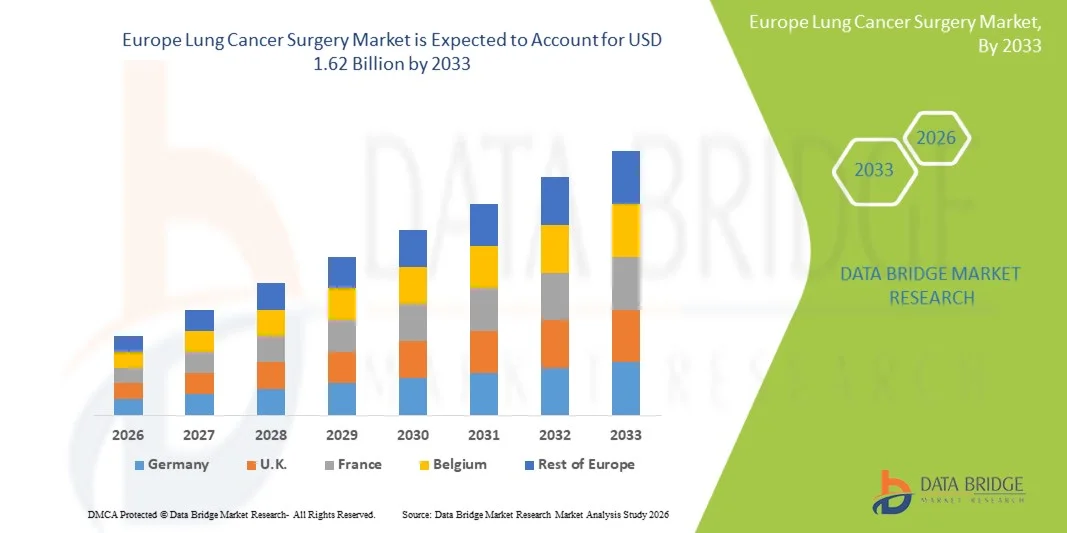
- La taille du marché européen de la chirurgie du cancer du poumon a été évaluée à1,10 milliard de dollars en 2025et devrait atteindre1,62 milliard de dollars en 2033, à unTCAC de 5,0 %pendant la période de prévision
- La croissance du marché est principalement due à l'augmentation de la prévalence du cancer du poumon en Europe, à l'adoption croissante d'interventions chirurgicales peu invasives comme la chirurgie thoracoscopique assistée par vidéo et la chirurgie robotisée, et aux progrès continus des technologies chirurgicales.
- De plus, l'augmentation des dépenses de soins de santé, l'amélioration de l'accès aux programmes de dépistage précoce et la préférence croissante pour des interventions chirurgicales de précision font de la chirurgie du cancer du poumon une composante essentielle du traitement du cancer dans toute la région. Ces facteurs combinés accélèrent la demande de solutions chirurgicales avancées, ce qui stimule considérablement la croissance du marché
Taille du marché et prévisions:
- Valeur de marché (2025):1,10 milliard de dollars
- Valeur marchande prévue (2033) :1,62 milliard de dollars
- Prévisions CAGR (2026-2033):5.00%
Quels sont les principaux débouchés en Europe pour la chirurgie du cancer du poumon
- La chirurgie du cancer du poumon, qui englobe une gamme d'interventions chirurgicales soutenues par des instruments de pointe et des systèmes d'imagerie, joue un rôle vital dans le traitement du cancer du poumon partout en Europe, avec l'adoption croissante d'approches minimalement invasives et axées sur la technologie pour améliorer la précision chirurgicale et les résultats de récupération des patients
- L'augmentation de la demande de chirurgie du cancer du poumon est principalement attribuable à l'augmentation de l'incidence du cancer du poumon, à la prise de conscience croissante au sujet du diagnostic précoce et à l'utilisation croissante de technologies de pointe telles que les systèmes de chirurgie thoracique assistée par robot et les équipements endosurgiques.
- L'Allemagne a dominé le marché de la chirurgie du cancer du poumon avec la plus grande part du chiffre d'affaires de 22,8% en 2025, caractérisée par des infrastructures de soins de santé avancées, des dépenses élevées en soins de santé et un solide réseau de centres de chirurgie thoracique spécialisés, le pays ayant vu d'importants volumes de procédures soutenus par des politiques de remboursement favorables et des programmes de dépistage précoce
- La Pologne devrait être le pays qui connaîtra la croissance la plus rapide sur le marché de la chirurgie du cancer du poumon au cours de la période de prévision en raison de l'amélioration de l'infrastructure des soins de santé, de l'augmentation des investissements dans les soins oncologiques et de l'adoption croissante de technologies chirurgicales modernes.
- Le segment de la chirurgie invasive minimale a dominé le marché de la chirurgie du cancer du poumon avec une part de marché de 61,5 % en 2025, en raison de ses avantages tels que la réduction du séjour à l'hôpital, des complications postopératoires plus faibles et une récupération plus rapide par rapport aux procédures traditionnelles de thoracotomie
Portée du rapport et segmentation du marché de la chirurgie du cancer du poumon en Europe
|
Attributs |
Europe Chirurgie du cancer du poumon Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché européen du cancer du poumon
L'adoption croissante de procédures minimales d'invasion et d'assistance robotique
- Une tendance significative et accélérée sur le marché européen de la chirurgie du cancer du poumon est l'adoption croissante de techniques minimalement invasives et de systèmes de chirurgie thoracique assistés par robot, l'amélioration de la précision chirurgicale et l'amélioration des résultats de récupération des patients dans les milieux de soins de santé
- Par exemple, les plates-formes robotisées sont de plus en plus utilisées dans les hôpitaux de pays comme l'Allemagne et le Royaume-Uni, ce qui permet aux chirurgiens d'effectuer des résections pulmonaires complexes avec une visualisation et une précision accrues par rapport aux chirurgies ouvertes classiques.
- L'intégration de technologies avancées d'imagerie et de navigation dans les chirurgies de cancer du poumon permet une meilleure localisation des tumeurs et des stratégies d'intervention minimalement invasives, entraînant une réduction des complications et des séjours hospitaliers plus courts pour les patients sous traitement chirurgical
- La préférence croissante pour des interventions peu invasives telles que la chirurgie thoracoscopique assistée par vidéo (VATS) facilite l'accélération des temps de récupération et l'amélioration des résultats postopératoires, entraînant ainsi une adoption généralisée tant chez les patients que chez les prestataires de soins de santé.
- Cette tendance vers des solutions chirurgicales technologiquement avancées et moins invasives consiste à remodeler les protocoles de traitement et à améliorer les résultats cliniques dans les soins contre le cancer du poumon en Europe, les hôpitaux investissant de plus en plus dans les systèmes chirurgicaux modernes
- La demande d'approches chirurgicales avancées qui améliorent la précision, réduisent les traumatismes et améliorent les résultats de survie ne cesse de croître en Europe, les systèmes de santé privilégiant l'innovation et l'efficacité dans le traitement du cancer
- Le nombre croissant de centres de chirurgie thoracique spécialisés dans toute l'Europe soutient davantage l'adoption de techniques chirurgicales avancées et contribue à l'expansion globale du marché
Europe Chirurgie du cancer du poumon Dynamique du marché
Chauffeur
Le fardeau croissant du cancer du poumon et les progrès dans les technologies chirurgicales
- La prévalence croissante du cancer du poumon en Europe, associée aux progrès des technologies chirurgicales, est un facteur important de la demande croissante de chirurgie du cancer du poumon.
- Par exemple, en mars 2025, plusieurs établissements de santé européens ont élargi l'adoption de systèmes de chirurgie thoracique assistés par robot pour améliorer les résultats chirurgicaux et réduire les temps de récupération, soutenant ainsi la croissance globale du marché.
- Alors que le fardeau du cancer du poumon continue d'augmenter, l'accent est mis de plus en plus sur le diagnostic précoce et l'intervention chirurgicale en temps opportun, ce qui améliore considérablement les taux de survie et l'efficacité du traitement.
- De plus, l'amélioration continue des instruments chirurgicaux, des systèmes de visualisation et de l'équipement endosurgical permet des interventions plus précises et moins invasives, ce qui augmente les taux d'acceptation et de succès chirurgicaux
- La disponibilité d'infrastructures de soins de santé de pointe et de cadres de remboursement dans les principaux pays européens accélère encore l'adoption de solutions de chirurgie du cancer du poumon dans les secteurs public et privé.
- L'accent de plus en plus mis sur l'amélioration des résultats des patients, la réduction des séjours à l'hôpital et l'amélioration de l'efficacité chirurgicale stimule l'intégration de technologies chirurgicales innovantes dans toute l'Europe
- Les initiatives gouvernementales et les programmes nationaux de lutte contre le cancer visant à la détection précoce et au traitement renforcent encore la demande d'interventions chirurgicales dans plusieurs pays européens.
- La population vieillissante croissante, qui est plus vulnérable au cancer du poumon, contribue également de façon significative à la demande croissante d'options de traitement chirurgical.
Restriction/Défi
Coût élevé des systèmes chirurgicaux avancés et accessibilité limitée
- Le coût élevé associé aux systèmes chirurgicaux avancés, y compris les plates-formes de chirurgie thoracique assistée par robot et les instruments spécialisés, pose un défi important à l'adoption généralisée dans tous les établissements de soins de santé.
- Par exemple, les plus petits hôpitaux et centres de santé de certaines régions d'Europe sont confrontés à des contraintes budgétaires qui limitent leur capacité d'investir dans des technologies chirurgicales à coût élevé et dans l'infrastructure nécessaire pour les interventions avancées en cas de cancer du poumon.
- En outre, les disparités dans l'accès aux soins de santé et la disponibilité de chirurgiens thoraciques qualifiés dans toutes les régions peuvent entraver l'adoption uniforme de techniques chirurgicales avancées, en particulier dans les systèmes de soins de santé moins développés.
- La complexité des interventions chirurgicales et la nécessité d'une formation et d'une expertise spécialisées créent encore des obstacles à l'adoption de techniques avancées, peu invasives et robotisées, dans le traitement du cancer du poumon.
- Bien que les progrès technologiques continuent d'améliorer les résultats chirurgicaux, les coûts d'investissement et d'entretien initiaux élevés associés à ces systèmes demeurent une préoccupation pour les fournisseurs de soins de santé et les décideurs.
- Répondre à ces défis par l'optimisation des coûts, les programmes de formation et l'amélioration de l'accessibilité des soins de santé seront essentiels pour assurer une adoption plus large et une croissance soutenue du marché européen de la chirurgie du cancer du poumon
- La longueur des processus d'approbation réglementaire des nouveaux appareils et systèmes chirurgicaux peut retarder l'entrée sur le marché et limiter la disponibilité de technologies de pointe dans certains pays.
- Les complications postopératoires et les limitations d'admissibilité des patients à la chirurgie dans les cas de cancer du poumon à un stade avancé peuvent également limiter le volume global des interventions chirurgicales entreprises.
Europe Chirurgie du cancer du poumon Portée du marché
Le marché est segmenté en fonction du type de produit, de la procédure chirurgicale, du type de patient, de l'utilisateur final et du canal de distribution.
- Par type de produit
Sur la base du type de produit, le marché européen de la chirurgie du cancer du poumon est segmenté en instruments chirurgicaux, systèmes de surveillance et de visualisation, équipements endosurgiques, systèmes de chirurgie thoracique assistés par robotisation, etc. Le segment des équipements endosurgiques a dominé le marché avec la plus grande part des revenus en 2025, en raison de son utilisation intensive dans des procédures de cancer du poumon peu invasives telles que la chirurgie thoracoscopique assistée par vidéo (VATS). Ces systèmes permettent l'élimination précise de la tumeur avec une taille d'incision réduite, conduisant à une récupération plus rapide et moins de complications. Les hôpitaux d'Europe comptent de plus en plus sur des outils endoscopiques avancés pour améliorer la visualisation et la précision chirurgicale. La préférence croissante pour des techniques peu invasives renforce encore la demande pour ces systèmes. De plus, les progrès technologiques continus et l'intégration aux plateformes d'imagerie améliorent leur efficacité. La grande disponibilité et la rentabilité des systèmes robotiques contribuent également à leur domination.
Le segment des systèmes de chirurgie thoracique assistés par robot devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, alimenté par l'adoption croissante de plates-formes robotiques dans des procédures thoraciques complexes. Ces systèmes offrent une dextérité accrue, une visualisation 3D et une précision accrue, permettant aux chirurgiens d'effectuer des opérations extrêmement délicates. Le nombre croissant d'installations de chirurgie robotique dans les principaux hôpitaux européens soutient cette croissance. De plus, des résultats cliniques favorables et des complications postopératoires réduites encouragent leur adoption. Les investissements des fournisseurs de soins de santé dans les infrastructures chirurgicales avancées accélèrent également l'adoption. L'accent de plus en plus mis sur la médecine de précision et l'innovation technologique continue de faire avancer ce segment.
- Par procédure chirurgicale
Sur la base d'une intervention chirurgicale, le marché est segmenté en thoracotomie et chirurgie minimalement invasive. Le segment de la chirurgie minimalement invasive a dominé le marché avec la plus grande part de revenus de 61,5 % en 2025, en raison de ses avantages tels que la réduction du séjour hospitalier, la perte de sang minimale et des temps de récupération plus rapides. Les chirurgiens et les patients préfèrent de plus en plus des procédures telles que la TVA en raison de l'amélioration des résultats cliniques. L'adoption croissante de technologies d'imagerie et de navigation de pointe appuie davantage l'efficacité des approches peu envahissantes. En Europe, les systèmes de soins de santé encouragent activement ces procédures afin de réduire le coût global du traitement et la charge hospitalière. De plus, les patients sont de plus en plus conscients des options de traitement moins invasives. La disponibilité croissante de chirurgiens qualifiés formés à ces techniques renforce encore ce segment de leadership.
Le segment de la chirurgie minimalement invasive devrait également connaître la croissance la plus rapide au cours de la période de prévision, en raison des progrès continus des technologies chirurgicales et de l'adoption croissante de techniques assistées par robot. Le passage des opérations ouvertes traditionnelles à des approches moins invasives s'accélère dans toute l'Europe. L'amélioration des politiques de remboursement et l'appui du gouvernement aux méthodes de traitement avancées contribuent à cette tendance. De plus, l'accent de plus en plus mis sur les soins axés sur le patient stimule la demande d'interventions avec une récupération plus rapide et moins de complications. L'expansion des centres de chirurgie thoracique spécialisés facilite encore l'adoption. Ces facteurs stimulent collectivement une forte croissance dans ce segment.
- Par type de patient
Sur la base du type de patient, le marché est segmenté en hommes et en femmes. Le segment masculin a dominé le marché avec la plus grande part des revenus en 2025, principalement en raison de la prévalence plus élevée du cancer du poumon chez les hommes en Europe. Les taux de tabagisme plus élevés chez les hommes ont contribué de façon significative à l'augmentation des taux d'incidence. Cela conduit à un volume plus important d'interventions chirurgicales sur des patients de sexe masculin. De plus, l'exposition professionnelle aux agents cancérigènes dans certaines industries a encore augmenté le risque chez les hommes. Les systèmes de soins de santé sont témoins d'une proportion plus élevée de patients masculins qui subissent des chirurgies du cancer du poumon. Les initiatives de diagnostic précoce identifient également plus de cas dans cette population. Ces facteurs appuient collectivement la domination du segment masculin.
Le segment féminin devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de l'incidence croissante du cancer du poumon chez les femmes. L'augmentation des taux de tabagisme dans certaines régions et les facteurs environnementaux contribuent à cette tendance. L'amélioration des programmes de sensibilisation et de dépistage conduit à une détection plus précoce chez les femmes. De plus, les progrès dans les approches de traitement personnalisées encouragent les interventions chirurgicales chez les femmes. Les prestataires de soins de santé se concentrent de plus en plus sur des stratégies de traitement sexospécifiques. L'accent de plus en plus mis sur les soins de santé préventifs et le diagnostic précoce favorise la croissance de ce segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires, laboratoires universitaires et de recherche, centres de soins spécialisés contre le cancer, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus en 2025, grâce à la disponibilité d'infrastructures chirurgicales avancées et de professionnels de la santé qualifiés. Les hôpitaux servent de centres primaires pour les chirurgies complexes du cancer du poumon, y compris des interventions peu invasives et robotisées. La présence d'équipes multidisciplinaires assure des soins complets aux patients et de meilleurs résultats. De plus, l'augmentation de l'afflux de patients et les systèmes de remboursement établis contribuent à leur domination. Les investissements continus dans le matériel chirurgical moderne améliorent encore les capacités des hôpitaux. L'intégration de technologies avancées de diagnostic et de traitement soutient également leur position de leader.
Le segment des centres de soins spécialisés pour le cancer devrait connaître la croissance la plus rapide au cours de la période de prévision, alimentée par la demande croissante de services d'oncologie spécialisés. Ces centres se concentrent exclusivement sur le traitement du cancer, offrant des options chirurgicales avancées et des soins personnalisés. La préférence croissante pour des établissements de traitement spécialisés conduit les patients à entrer dans ces centres. De plus, l'adoption de technologies de pointe et la participation à la recherche clinique améliorent leurs capacités. Le renforcement des collaborations avec les établissements de recherche favorise l'innovation dans les approches de traitement. L'accent mis sur les soins de haute qualité axés sur le patient accélère la croissance dans ce segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en appels d'offres directs, ventes au détail, ventes en ligne, etc. Le segment des appels d'offres directs a dominé le marché avec la plus grande part des revenus en 2025, entraînée par l'achat massif d'équipements et de systèmes chirurgicaux par les hôpitaux et les établissements de santé. Les organismes publics et privés de santé s'appuient souvent sur des appels d'offres directs pour acquérir des technologies chirurgicales de grande valeur à des prix compétitifs. Ce canal assure une fourniture fiable et des accords de service à long terme avec les fabricants. De plus, les achats à grande échelle favorisent l'efficacité des coûts et la normalisation dans les établissements de soins de santé. La forte présence de fournisseurs établis renforce encore ce segment. La préférence pour l'achat direct dans les cadres institutionnels continue de stimuler sa domination.
Le segment des ventes en ligne devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de la numérisation croissante des processus d'approvisionnement. Les fournisseurs de soins de santé adoptent progressivement des plateformes en ligne pour l'achat d'instruments et d'accessoires chirurgicaux. Ces plateformes offrent commodité, transparence et accès à une large gamme de produits. De plus, les établissements de soins de petite taille bénéficient d'un accès plus facile aux équipements de pointe par les canaux en ligne. La tendance croissante du commerce électronique dans le secteur des soins de santé soutient ce changement. L'amélioration des réseaux de logistique et de chaîne d'approvisionnement accroît encore l'efficacité des ventes en ligne, contribuant ainsi à sa croissance rapide.
Europe Chirurgie du cancer du poumon Analyse régionale
- L'Allemagne a dominé le marché de la chirurgie du cancer du poumon avec la plus grande part du chiffre d'affaires de 22,8% en 2025, caractérisée par des infrastructures de soins de santé avancées, des dépenses élevées en soins de santé et un solide réseau de centres de chirurgie thoracique spécialisés, le pays ayant vu d'importants volumes de procédures soutenus par des politiques de remboursement favorables et des programmes de dépistage précoce
- Les fournisseurs de soins de santé dans le pays mettent fortement l'accent sur les procédures peu invasives, les systèmes d'imagerie avancés et les chirurgies thoraciques assistées par robot pour améliorer les résultats cliniques et réduire le temps de récupération pour les patients sous traitement du cancer du poumon
- Cette large adoption est soutenue par des infrastructures de soins de santé bien établies, des politiques de remboursement favorables, une forte présence de centres d'oncologie spécialisés, et l'accent croissant mis sur les approches de diagnostic précoce et de traitement de précision, établissant la chirurgie du cancer du poumon comme une composante essentielle des soins contre le cancer dans le pays
Le marché allemand de la chirurgie du cancer du poumon
Le marché allemand de la chirurgie du cancer du poumon devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par des infrastructures de soins de santé avancées et l'adoption de technologies chirurgicales innovantes. Allemagne L'accent mis sur la médecine de précision et le traitement précoce du cancer favorise l'utilisation d'interventions peu invasives et robotisées. La présence de centres de chirurgie thoracique spécialisés et de professionnels qualifiés soutient des volumes élevés de procédures dans tout le pays. En outre, des politiques de remboursement favorables et des investissements continus dans l'innovation en matière de soins de santé sont des facteurs clés de la croissance du marché.
France Chirurgie du cancer du poumon Aperçu du marché
Le marché français de la chirurgie du cancer du poumon prend de l'ampleur en raison de la vigueur du système de santé public et de la sensibilisation au diagnostic précoce du cancer. L'adoption de techniques chirurgicales avancées, y compris des interventions peu invasives, contribue à améliorer les résultats du traitement. Les initiatives gouvernementales visant à lutter contre le cancer et les programmes de dépistage appuient davantage la demande chirurgicale. De plus, l'intégration de technologies avancées d'imagerie et de chirurgie améliore l'efficacité et la précision des opérations de cancer du poumon.
Italie Chirurgie du cancer du poumon
Le marché de la chirurgie du cancer du poumon en Italie connaît une croissance régulière due à l'augmentation des cas de cancer du poumon et à l'amélioration des infrastructures de soins de santé. L'adoption croissante de procédures chirurgicales peu invasives et l'augmentation des investissements dans l'équipement médical moderne favorisent l'expansion du marché. Le pays assiste également à une augmentation des centres spécialisés de traitement du cancer axés sur les soins chirurgicaux avancés. De plus, les initiatives de sensibilisation et de détection précoce contribuent à augmenter les taux d'intervention chirurgicale.
Pologne Chirurgie du cancer du poumon Aperçu du marché
Le marché polonais de la chirurgie du cancer du poumon est en pleine croissance, grâce à l'amélioration des infrastructures de santé et à l'augmentation des investissements dans les soins oncologiques. Le pays assiste à une évolution progressive vers des interventions chirurgicales peu invasives et technologiquement avancées. Les initiatives gouvernementales visant à renforcer les installations de traitement du cancer et à élargir l'accès au diagnostic précoce appuient l'expansion du marché. En outre, la sensibilisation accrue et l'accès accru des patients aux soins spécialisés contribuent à accroître le volume des interventions chirurgicales, plaçant la Pologne comme un marché clé de la croissance dans la région.
Quelles sont les principales entreprises d'Europe sur le marché de la chirurgie du cancer du poumon
L'industrie européenne de la chirurgie du cancer du poumon est principalement dirigée par des entreprises bien établies, notamment:
- Médtronic(Irlande)
- Intuitive Surgical, Inc. (États-Unis)
- Société Olympus(Japon)
- Société FUJIFILM(Japon)
- A/S(Danemark)
- Teleflex Incorporated (États-Unis)
- Accuray Incorporated (États-Unis)
- KARL STORZ SE & Co. KG (Allemagne)
- Richard Wolf GmbH (Allemagne)
- Groupe KLS Martin (Allemagne)
- Ackermann Instrumente GmbH (Allemagne)
- TROKAMED GmbH (Allemagne)
- asap produits endoscopiques GmbH (Allemagne)
- Exploitations chirurgicales (Royaume-Uni)
- AngioDynamics, Inc. (États-Unis)
- Scanlan International, Inc. (États-Unis)
- Sontec Instruments, Inc. (États-Unis)
- FusionKraft (Allemagne)
- Lepu Medical Technology (Beijing) Co., Ltd. (Chine)
- )
Quelles sont les évolutions récentes en Europe Le marché de la chirurgie du cancer du poumon
- En janvier 2026, NHS England a annoncé le lancement d'un important programme pilote intégrant l'intelligence artificielle et les technologies assistées par robot pour améliorer la détection précoce et le diagnostic du cancer du poumon. L'initiative utilise l'IA pour analyser les balayages pulmonaires et les outils robotiques afin de guider des biopsies précises, de réduire le besoin d'interventions répétées et de permettre une intervention chirurgicale antérieure.
- En août 2025, l'hôpital universitaire d'Akershus a publié les résultats d'une étude portant sur 200 interventions chirurgicales thoraciques assistées par robotique (RATS), démontrant ainsi une efficacité chirurgicale accrue et des taux de complications réduits au fil du temps. L'étude a confirmé que la transition de la chirurgie thoracoscopique traditionnelle assistée par vidéo (SVA) à la robotique est possible et améliore les résultats cliniques
- En mai 2025, l'European Society of Thoracic Surgeons a organisé sa 33e conférence annuelle à Budapest, réunissant des chirurgiens thoraciques et des experts en oncologie pour discuter des progrès des techniques de chirurgie du cancer du poumon. L'événement a porté sur les innovations dans les procédures thoraciques peu invasives et robotisées, ainsi que sur l'amélioration des stratégies de soins périopératoires
- En mars 2025, l'Institut Curie a présenté des progrès importants au Congrès européen sur le cancer du poumon qui s'est tenu à Paris et qui a permis de mettre en évidence les progrès réalisés dans les approches de traitement personnalisées et les stratégies multidisciplinaires de soins du cancer du poumon. L'institution a mis en évidence les résultats améliorés grâce aux thérapies néoadjuvantes et à la validation des données réelles des protocoles de traitement, renforçant l'intégration croissante de la médecine de précision en oncologie chirurgicale
- En mai 2022, l'European Society of Thoracic Surgeons a réalisé des webinaires spécialisés axés sur les résections pulmonaires robotiques et les techniques chirurgicales thoraciques avancées. Ces initiatives éducatives visaient à améliorer l'expertise des chirurgiens dans les interventions peu invasives et à promouvoir l'adoption de technologies chirurgicales de nouvelle génération. Le programme met l'accent sur les efforts continus de l'Europe pour normaliser et améliorer la qualité des soins chirurgicaux dans le traitement du cancer du poumon
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON
1.4 LIMITATIONS
1,5 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 MARCHÉS COUVERTS
2.2 PORTÉE GÉOGRAPHIQUE
2,3 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.4 MONNAIE ET TARIFS
2.5 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED DBMR
2.6 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.7 MODÉLISATION MULTIVARIÉE
2.8 TYPE DE PRODUIT COURBE DE LIGNE DE VIE
2.9 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.1 ANALYSE DE LA PART DES FOURNISSEURS
2.11 GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
2.12 SOURCES SECONDAIRES
2.13 HYPOTHÈSES
3 RÉSUMÉ EXÉCUTIF
4 INFORMATIONS PREMIUM
4.1 PESTEL
4.2 MODÈLE DES CINQ FORCES DE PORTER
5 ÉPIDÉMIOLOGIE
5.1 INCIDENCE DU CANCER DU POUMON, PAR PAYS
5.2 TAUX DE TRAITEMENT PAR SEXE
5.3 MORTALITÉ PAR SEXE
6 RÉGLEMENTATIONS DU MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON
7 APERÇU DU MARCHÉ
7.1 PILOTES
7.1.1 PRÉVALENCE AUGMENTÉE DES MALADIES CANCÉREUSES DU POUMON
7.1.2 PROGRÈS TECHNOLOGIQUES DANS LE DOMAINE DE LA SANTÉ
7.1.3 SENSIBILISATION ACCRUE AUX AVANTAGES
7.1.4 INITIATIVES GOUVERNEMENTALES VISANT À METTRE EN ŒUVRE DES PROGRAMMES DE DÉPISTAGE DE DIVERSES MALADIES
7.1.5 AUGMENTATION DE LA POLLUTION ATMOSPHÉRIQUE ET MONTÉE DU TABAGISME
7.2 RESTRICTIONS
7.2.1 COÛT ÉLEVÉ DE LA CHIRURGIE DU CANCER DU POUMON
7.2.2 FINANCEMENT INSUFFISANT POUR LE CANCER ET LES TROUBLES ASSOCIÉS
7.2.3 CADRES RÉGLEMENTAIRES STRICTS
7.3 OPPORTUNITÉS
7.3.1 MONTÉE EN PUISSANCE DES TECHNIQUES MINIMALEMENT INVASIVES EN CHIRURGIE DU CANCER DU POUMON
7.3.2 INITIATIVES STRATÉGIQUES DES ACTEURS CLÉS
7.3.3 AUGMENTATION DES EFFORTS DE RECHERCHE ET DÉVELOPPEMENT DANS LE SECTEUR DE LA SANTÉ
7.4 DÉFIS
7.4.1 MANQUE D'ONCOLOGUES QUALIFIÉS
7.4.2 RISQUE POUR LA SANTÉ DES CHIRURGIE CONTRE LE CANCER DU POUMON
8 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PRODUIT
8.1 APERÇU
8.2 INSTRUMENTS CHIRURGICAUX
8.2.1 INSTRUMENTS À MAIN
8.2.1.1 AGRAFEUSE
8.2.1.2 PINCES
8.2.1.3 CROCHET ÉLECTRIQUE
8.2.1.4 RÉTRACTEURS
8.2.1.5 PINCES
8.2.1.6 CISEAUX
8.2.1.7 ASCENSEURS
8.2.1.8 APPLICATEURS HEMOCLIP
8.2.1.9 SCALPEL À ULTRASONS
8.2.1.10 CISAILLES À NERVURES
8.2.1.11 COUPEURS
8.2.1.12 PORTE-AIGUILLE
8.2.1.13 TROCART
8.2.1.14 AUTRES
8.2.2 ÉQUIPEMENT CHIRURGICAL MOTORISÉ
8.2.2.1 INSTRUMENTS ÉNERGÉTIQUES AVANCÉS
8.2.2.1.1 INSTRUMENTS BIPOLAIRES AVANCÉS
8.2.2.1.2 AUTRES
8.2.2.2 INSTRUMENTS ÉNERGÉTIQUES DE BASE
8.2.2.2.1 INSTRUMENTS BIPOLAIRES
8.2.2.2.2 INSTRUMENTS MONOPOLAIRES
8.3 SYSTÈME DE SURVEILLANCE ET DE VISUALISATION
8.3.1 CAMÉRAS ET SUPPORT VIDÉO
8.3.2 BRONCHOSCOPES
8.3.3 TROCARS ENDOSCOPIQUES AVEC VUES OPTIQUES
8.3.4 THORACOSCOPES
8.3.5 MÉDIASTINOSCOPES
8.3.6 AUTRES
8.4 ÉQUIPEMENTS ENDOCHIRURGIQUES
8.5 SYSTÈMES DE CHIRURGIE ASSISTÉE PAR ROBOT
8.6 AUTRES
9 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR PROCÉDURE CHIRURGICALE
9.1 APERÇU
9.2 THORACOTOMIE
9.2.1 LOBECTOMIE
9.2.1.1 INSTRUMENTS CHIRURGICAUX
9.2.1.2 SYSTÈMES DE SURVEILLANCE ET DE VISUALISATION
9.2.1.3 ÉQUIPEMENT ENDOCHIRURGIE
9.2.1.4 SYSTÈMES DE CHIRURGIE THORACIQUE ASSISTÉE PAR ROBOTIQUE
9.2.1.5 AUTRES
9.2.2 RÉSECTION DU MANCHON
9.2.2.1 INSTRUMENTS CHIRURGICAUX
9.2.2.2 SYSTÈMES DE SURVEILLANCE ET DE VISUALISATION
9.2.2.3 ÉQUIPEMENT ENDOCHIRURGIE
9.2.2.4 SYSTÈMES DE CHIRURGIE THORACIQUE ASSISTÉE PAR ROBOTIQUE
9.2.2.5 AUTRES
9.2.3 SEGMENTECTOMIE
9.2.3.1 INSTRUMENTS CHIRURGICAUX
9.2.3.2 SYSTÈMES DE SURVEILLANCE ET DE VISUALISATION
9.2.3.3 ÉQUIPEMENT ENDOCHIRURGIE
9.2.3.4 SYSTÈMES DE CHIRURGIE THORACIQUE ASSISTÉE PAR ROBOTIQUE
9.2.3.5 AUTRES
9.2.4 PNEUMONECTOMIE
9.2.4.1 INSTRUMENTS CHIRURGICAUX
9.2.4.2 SYSTÈMES DE SURVEILLANCE ET DE VISUALISATION
9.2.4.3 ÉQUIPEMENT ENDOCHIRURGIE
9.2.4.4 SYSTÈMES DE CHIRURGIE THORACIQUE ASSISTÉE PAR ROBOTIQUE
9.2.4.5 AUTRES
9.2.5 AUTRES
9.3 CHIRURGIE MINIMALEMENT INVASIVE
9.3.1 CHIRURGIE THORACIQUE VIDÉO-ASSISTÉE (VATS)
9.3.1.1 INSTRUMENTS CHIRURGICAUX
9.3.1.2 SYSTÈMES DE SURVEILLANCE ET DE VISUALISATION
9.3.1.3 ÉQUIPEMENT ENDOCHIRURGIE
9.3.1.4 SYSTÈMES DE CHIRURGIE THORACIQUE ASSISTÉE PAR ROBOTIQUE
9.3.1.5 AUTRES
9.3.2 CHIRURGIE THORACIQUE ASSISTÉE PAR ROBOTIQUE (RATS)
9.3.2.1 INSTRUMENTS CHIRURGICAUX
9.3.2.2 SYSTÈMES DE SURVEILLANCE ET DE VISUALISATION
9.3.2.3 ÉQUIPEMENT ENDOCHIRURGIE
9.3.2.4 SYSTÈMES DE CHIRURGIE THORACIQUE ASSISTÉE PAR ROBOTIQUE
9.3.2.5 AUTRES
10 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PATIENT
10.1 APERÇU
10.2 HOMME
10.2.1 GÉRIATRIQUE
10.2.1.1 THORACOTOMIE
10.2.1.2 CHIRURGIE MINIMALEMENT INVASIVE
10.2.2 ADULTES
10.2.2.1 THORACOTOMIE
10.2.2.2 CHIRURGIE MINIMALEMENT INVASIVE
10.2.3 PÉDIATRIQUE
10.2.3.1 THORACOTOMIE
10.2.3.2 CHIRURGIE MINIMALEMENT INVASIVE
10.3 FEMME
10.3.1 GÉRIATRIQUE
10.3.1.1 THORACOTOMIE
10.3.1.2 CHIRURGIE MINIMALEMENT INVASIVE
10.3.2 ADULTES
10.3.2.1 THORACOTOMIE
10.3.2.2 CHIRURGIE MINIMALEMENT INVASIVE
10.3.3 PÉDIATRIQUE
10.3.3.1 THORACOTOMIE
10.3.3.2 CHIRURGIE MINIMALEMENT INVASIVE
11 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR CANAL DE DISTRIBUTION
11.1 APERÇU
11.2 APPEL D'OFFRES DIRECT
11.3 VENTES AU DÉTAIL
11.4 VENTES EN LIGNE
11,5 AUTRES
12 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR UTILISATEUR FINAL
12.1 APERÇU
12.2 HÔPITAUX
12.2.1 HÔPITAUX PUBLICS
12.2.2 HÔPITAUX PRIVÉS
12.3 CENTRES CHIRURGICAUX AMBULATOIRES
12.4 CENTRES DE SOINS SPÉCIALISÉS EN CANCER
12.5 LABORATOIRES UNIVERSITAIRES ET DE RECHERCHE
12.6 AUTRES
13 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION
13.1 EUROPE
13.1.1 ALLEMAGNE
13.1.2 FRANCE
13.1.3 Royaume-Uni
13.1.4 ITALIE
13.1.5 ESPAGNE
13.1.6 RUSSIE
13.1.7 TURQUIE
13.1.8 BELGIQUE
13.1.9 PAYS-BAS
13.1.10 SUISSE
13.1.11 RESTE DE L'EUROPE
14 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAYSAGE DES ENTREPRISES
14.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
15 ANALYSE SWOT
16 PROFILS D'ENTREPRISE
16.1 JOHNSON & JOHNSON SERVICES, INC.
16.1.1 INSTANTANÉ DE L'ENTREPRISE
16.1.2 ANALYSE DES REVENUS
16.1.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
16.1.4 PORTEFEUILLE DE PRODUITS
16.1.5 ÉVOLUTIONS RÉCENTES
16.2 ACCURAY INCORPORATED
16.2.1 INSTANTANÉ DE L'ENTREPRISE
16.2.2 ANALYSE DES REVENUS
16.2.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
16.2.4 PORTEFEUILLE DE PRODUITS
16.2.5 ÉVOLUTIONS RÉCENTES
16.3 CHIRURGICAL INTUITIF
16.3.1 INSTANTANÉ DE L'ENTREPRISE
16.3.2 ANALYSE DES REVENUS
16.3.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
16.3.4 PORTEFEUILLE DE PRODUITS
16.3.5 ÉVOLUTIONS RÉCENTES
16.4 FUJIFILM HOLDINGS CORPORATION
16.4.1 INSTANTANÉ DE L'ENTREPRISE
16.4.2 ANALYSE DES REVENUS
16.4.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
16.4.4 PORTEFEUILLE DE PRODUITS
16.4.5 ÉVOLUTIONS RÉCENTES
16,5 AMBU A/S.
16.5.1 INSTANTANÉ DE L'ENTREPRISE
16.5.2 ANALYSE DES REVENUS
16.5.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
16.5.4 PORTEFEUILLE DE PRODUITS
16.5.5 ÉVOLUTIONS RÉCENTES
16.6 ANGIODYNAMIQUE
16.6.1 INSTANTANÉ DE L'ENTREPRISE
16.6.2 ANALYSE DES REVENUS
16.6.3 PORTEFEUILLE DE PRODUITS
16.6.4 ÉVOLUTION RÉCENTE
16.7 ACKERMANN
16.7.1 INSTANTANÉ DE L'ENTREPRISE
16.7.2 PORTEFEUILLE DE PRODUITS
16.7.3 ÉVOLUTIONS RÉCENTES
16.8 ASAP ENDOSCOPIC PRODUCTS GMBH
16.8.1 INSTANTANÉ DE L'ENTREPRISE
16.8.2 PORTEFEUILLE DE PRODUITS
16.8.3 ÉVOLUTION RÉCENTE
16.9 FUSIONKRAFT
16.9.1 INSTANTANÉ DE L'ENTREPRISE
16.9.2 PORTEFEUILLE DE PRODUITS
16.9.3 ÉVOLUTIONS RÉCENTES
16.1 GERMED USA
16.10.1 INSTANTANÉ DE L'ENTREPRISE
16.10.2 PORTEFEUILLE DE PRODUITS
16.10.3 ÉVOLUTIONS RÉCENTES
16.11 KLS MARTIN GROUP
16.11.1 INSTANTANÉ DE L'ENTREPRISE
16.11.2 PORTEFEUILLE DE PRODUITS
16.11.3 ÉVOLUTIONS RÉCENTES
16.12 KARL STORZ SE & CO. KG
16.12.1 INSTANTANÉ DE L'ENTREPRISE
16.12.2 PORTEFEUILLE DE PRODUITS
16.12.3 ÉVOLUTION RÉCENTE
16.13 LEPU MEDICAL TECHNOLOGY (PÉKIN) CO., LTD.
16.13.1 INSTANTANÉ DE L'ENTREPRISE
16.13.2 PORTEFEUILLE DE PRODUITS
16.13.3 ÉVOLUTION RÉCENTE
16.14 MEDTRONICS (2021)
16.14.1 INSTANTANÉ DE L'ENTREPRISE
16.14.2 ANALYSE DES REVENUS
16.14.3 PRODUCT PORTFOLIO
16.14.4 RECENT DEVELOPMENT
16.15 OLYMPUS CORPORATION
16.15.1 COMPANY SNAPSHOT
16.15.2 REVENUE ANALYSIS
16.15.3 PRODUCTPORTFOLIO
16.15.4 RECENT DEVELOPMENTS
16.16 RICHARD WOLF GMBH.
16.16.1 COMPANY SNAPSHOT
16.16.2 PRODUCT PORTFOLIO
16.16.3 RECENT DEVELOPMENTS
16.17 SURGICAL HOLDINGS
16.17.1 COMPANY SNAPSHOT
16.17.2 PRODUCT PORTFOLIO
16.17.3 RECENT DEVELOPMENTS
16.18 SONTEC INSTRUMENTS, INC.
16.18.1 COMPANY SNAPSHOT
16.18.2 PRODUCT PORTFOLIO
16.18.3 RECENT DEVELOPMENT
16.19 SCANLAN INTERNATIONAL
16.19.1 COMPANY SNAPSHOT
16.19.2 PRODUCT PORTFOLIO
16.19.3 RECENT DEVELOPMENTS
16.2 TELEFLEX INCORPORATED
16.20.1 COMPANY SNAPSHOT
16.20.2 REVENUE ANALYSIS
16.20.3 PRODUCTPORTFOLIO
16.20.4 RECENT DEVELOPMENT
16.21 TROKAMED GMBH.
16.21.1 COMPANY SNAPSHOT
16.21.2 PRODUCT PORTFOLIO
16.21.3 RECENT DEVELOPMENT
16.22 WEXLER SURGICAL
16.22.1 COMPANY SNAPSHOT
16.22.2 PRODUCT PORTFOLIO
16.22.3 RECENT DEVELOPMENTS
17 QUESTIONNAIRE
18 RELATED REPORTS
Liste des tableaux
TABLEAU 1 LE TABLEAU CI-DESSOUS INDIQUE LES TAUX D'INCIDENCE STANDARDISÉS PAR ÂGE PAR RÉGION POUR 100 000 PERSONNES PAR SEXE POUR LE CANCER DU POUMON CHEZ LES HOMMES ET LES FEMMES EN 2020
TABLEAU 2 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PRODUIT, 2020-2029 (EN MILLIONS USD)
TABLEAU 3 INSTRUMENTS CHIRURGICAUX SUR LE MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 4 INSTRUMENTS CHIRURGICAUX SUR LE MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PRODUIT, 2020-2029 (EN MILLIONS USD)
TABLEAU 5 MARCHÉ EUROPÉEN DES INSTRUMENTS À MAIN POUR LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PRODUIT, 2020-2029 (EN MILLIONS USD)
TABLEAU 6 MARCHÉ EUROPÉEN DES INSTRUMENTS À MAIN POUR LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PRODUIT, 2020-2029 (VOLUME EN MILLIERS D'UNITÉS)
TABLEAU 7 ÉQUIPEMENTS CHIRURGICAUX ÉLECTRIQUES SUR LE MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 8 MARCHÉ EUROPÉEN DES INSTRUMENTS ÉNERGÉTIQUES AVANCÉS DANS LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 9 MARCHÉ EUROPÉEN DES INSTRUMENTS ÉNERGÉTIQUES DE BASE DANS LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 10 MARCHÉ EUROPÉEN DES INSTRUMENTS ÉNERGÉTIQUES DE BASE POUR LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE, 2020-2029 (VOLUME EN MILLIERS D'UNITÉS)
TABLEAU 11 SYSTÈMES DE SURVEILLANCE ET DE VISUALISATION DU MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 12 SYSTÈMES DE SURVEILLANCE ET DE VISUALISATION SUR LE MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PRODUIT, 2020-2029 (EN MILLIONS USD)
TABLEAU 13 SYSTÈMES DE SURVEILLANCE ET DE VISUALISATION SUR LE MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PRODUIT, 2020-2029 (VOLUME EN MILLIERS D'UNITÉS)
TABLEAU 14 MARCHÉ EUROPÉEN DES ÉQUIPEMENTS ENDOCHIRURGIENS POUR LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 15 MARCHÉ EUROPÉEN DES SYSTÈMES DE CHIRURGIE THORACIQUE ASSISTÉE PAR ROBOTIQUE SUR LE MARCHÉ DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 16 AUTRES MARCHÉS DE LA CHIRURGIE DU CANCER DU POUMON EN EUROPE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 17 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR PROCÉDURE CHIRURGICALE, 2020-2029 (EN MILLIONS USD)
TABLEAU 18 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON PAR THORACOTOMIE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 19 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON PAR THORACOTOMIE, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 20 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON PAR LOBECTOMIE, PAR TYPE DE PRODUIT, 2020-2029 (EN MILLIONS USD)
TABLEAU 21 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON PAR RÉSECTION PAR MANCHON, PAR TYPE DE PRODUIT, 2020-2029 (EN MILLIONS USD)
TABLEAU 22 MARCHÉ EUROPÉEN DE LA SEGMENTECTOMIE DANS LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PRODUIT, 2020-2029 (EN MILLIONS USD)
TABLEAU 23 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON PAR PNEUMONECTOMIE, PAR TYPE DE PRODUIT, 2020-2029 (EN MILLIONS USD)
TABLEAU 24 MARCHÉ EUROPÉEN DES CHIRURGIE MINI-INVASIVES SUR LE CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 25 MARCHÉ EUROPÉEN DES CHIRURGIE MINI-INVASIVES SUR LE CANCER DU POUMON, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 26 CHIRURGIE THORACIQUE VIDÉO-ASSISTÉE (VATS) SUR LE MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PRODUIT, 2020-2029 (EN MILLIONS USD)
TABLEAU 27 CHIRURGIE THORACIQUE ASSISTÉE PAR ROBOTIQUE (RATS) SUR LE MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PRODUIT, 2020-2029 (EN MILLIONS USD)
TABLEAU 28 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PATIENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 29 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 30 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PATIENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 31 MARCHÉ EUROPÉEN DE LA CHIRURGIE GÉRIATRIQUE DU CANCER DU POUMON, PAR PROCÉDURE CHIRURGICALE, 2020-2029 (EN MILLIONS USD)
TABLEAU 32 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON POUR ADULTES, PAR PROCÉDURE CHIRURGICALE, 2020-2029 (EN MILLIONS USD)
TABLEAU 33 MARCHÉ EUROPÉEN DE LA CHIRURGIE PÉDIATRIQUE DU CANCER DU POUMON, PAR PROCÉDURE CHIRURGICALE, 2020-2029 (EN MILLIONS USD)
TABLEAU 34 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 35 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE DE PATIENT, 2020-2029 (EN MILLIONS USD)
TABLEAU 36 MARCHÉ EUROPÉEN DE LA CHIRURGIE GÉRIATRIQUE DU CANCER DU POUMON, PAR PROCÉDURE CHIRURGICALE, 2020-2029 (EN MILLIONS USD)
TABLEAU 37 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON POUR ADULTES, PAR PROCÉDURE CHIRURGICALE, 2020-2029 (EN MILLIONS USD)
TABLEAU 38 MARCHÉ EUROPÉEN DE LA CHIRURGIE PÉDIATRIQUE DU CANCER DU POUMON, PAR PROCÉDURE CHIRURGICALE, 2020-2029 (EN MILLIONS USD)
TABLEAU 39 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR CANAL DE DISTRIBUTION, 2020-2029 (EN MILLIONS USD)
TABLEAU 40 MARCHÉ EUROPÉEN DES APPELS D'OFFRES DIRECTS SUR LE MARCHÉ DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 41 VENTES AU DÉTAIL EN EUROPE SUR LE MARCHÉ DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 42 VENTES EN LIGNE SUR LE MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 43 VENTES EN LIGNE SUR LE MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 44 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 45 HÔPITAUX EUROPÉENS SUR LE MARCHÉ DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 46 HÔPITAUX EUROPÉENS SUR LE MARCHÉ DE LA CHIRURGIE DU CANCER DU POUMON, PAR TYPE, 2020-2029 (EN MILLIONS USD)
TABLEAU 47 CENTRES DE CHIRURGIE AMBULATOIRE EUROPÉENS SUR LE MARCHÉ DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 48 CENTRES DE SOINS SPÉCIALISÉS EN CANCER EN EUROPE SUR LE MARCHÉ DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 49 LABORATOIRES UNIVERSITAIRES ET DE RECHERCHE EUROPÉENS SUR LE MARCHÉ DE LA CHIRURGIE DU CANCER DU POUMON, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 50 AUTRES MARCHÉS DE LA CHIRURGIE DU CANCER DU POUMON EN EUROPE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 51 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON, PAR PAYS, 2020-2029 (EN MILLIONS USD)
Liste des figures
FIGURE 1 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : SEGMENTATION
FIGURE 2 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PORTÉE GÉOGRAPHIQUE
FIGURE 3 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : TRIANGULATION DES DONNÉES
FIGURE 4 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : INSTANTANÉ
FIGURE 5 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : APPROCHE ASCENDANTE
FIGURE 6 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : APPROCHE DESCENDANTE
FIGURE 7 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : ENTRETIENS PAR RÉGION ET PAR DÉSIGNATION
FIGURE 8 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : GRILLE DE POSITIONNEMENT SUR LE MARCHÉ DBMR
FIGURE 9 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : ANALYSE DES PARTS DE FOURNISSEURS
FIGURE 10 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : GRILLE DE COUVERTURE DES UTILISATEURS FINAUX
FIGURE 11 SEGMENTATION DU MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON
FIGURE 12 LA PRÉVALENCE CROISSANTE DES MALADIES CANCÉREUSES, L'AUGMENTATION DE LA POLLUTION ATMOSPHÉRIQUE ET L'AUGMENTATION DU TABAGISME DEVRAIENT STIMULER LA CROISSANCE DU MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON AU COURS DE LA PÉRIODE DE PRÉVISION DE 2022 À 2029
FIGURE 13 LE SEGMENT DES INSTRUMENTS CHIRURGICAUX DEVRAIT REPRÉSENTER LA PLUS GRANDE PART DU MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON EN 2022 ET 2029
FIGURE 14 MOTEURS, CONTRAINTES, OPPORTUNITÉS ET DÉFIS DU MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON
FIGURE 15 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR TYPE DE PRODUIT, 2021
FIGURE 16 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR TYPE DE PRODUIT, 2022-2029 (EN MILLIONS USD)
FIGURE 17 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR TYPE DE PRODUIT, TCAC (2022-2029)
FIGURE 18 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR TYPE DE PRODUIT, COURBE DE LIGNE DE VIE
FIGURE 19 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR PROCÉDURE CHIRURGICALE, 2021
FIGURE 20 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR PROCÉDURE CHIRURGICALE, 2022-2029 (EN MILLIONS USD)
FIGURE 21 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR PROCÉDURE CHIRURGICALE, TCAC (2022-2029)
FIGURE 22 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR PROCÉDURE CHIRURGICALE, COURBE DE LIGNE DE VIE
FIGURE 23 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR TYPE DE PATIENT, 2021
FIGURE 24 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR TYPE DE PATIENT, 2022-2029 (EN MILLIONS USD)
FIGURE 25 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR TYPE DE PATIENT, TCAC (2022-2029)
FIGURE 26 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR TYPE DE PATIENT, COURBE DE LIGNE DE VIE
FIGURE 27 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR CANAL DE DISTRIBUTION, 2021
FIGURE 28 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR CANAL DE DISTRIBUTION, 2022-2029 (EN MILLIONS USD)
FIGURE 29 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR CANAL DE DISTRIBUTION, TCAC (2022-2029)
FIGURE 30 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR CANAL DE DISTRIBUTION, COURBE DE LIGNE DE VIE
FIGURE 31 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR UTILISATEUR FINAL, 2021
FIGURE 32 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR UTILISATEUR FINAL, 2022-2029 (EN MILLIONS USD)
FIGURE 33 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR UTILISATEUR FINAL, TCAC (2022-2029)
FIGURE 34 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR UTILISATEUR FINAL, COURBE DE LIGNE DE VIE
FIGURE 35 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : INSTANTANÉ (2021)
FIGURE 36 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR PAYS (2021)
FIGURE 37 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR PAYS (2022 et 2029)
FIGURE 38 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR PAYS (2021 ET 2029)
FIGURE 39 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PAR TYPE DE PRODUIT (2022-2029)
FIGURE 40 MARCHÉ EUROPÉEN DE LA CHIRURGIE DU CANCER DU POUMON : PART DE L'ENTREPRISE 2021 (%)

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











