


Marché mondial des électrocardiogrammes (ECG) à 12 canaux, par produit (ECG de repos, stress, appareil de télémétrie cardiaque mobile, enregistreur de boucle implantable ), par type (précordial, unipolaire et bipolaire), par application (usage domestique, hôpital) – Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille du marché et le taux de croissance de l'électrocardiogramme à 12 canaux (ECG)
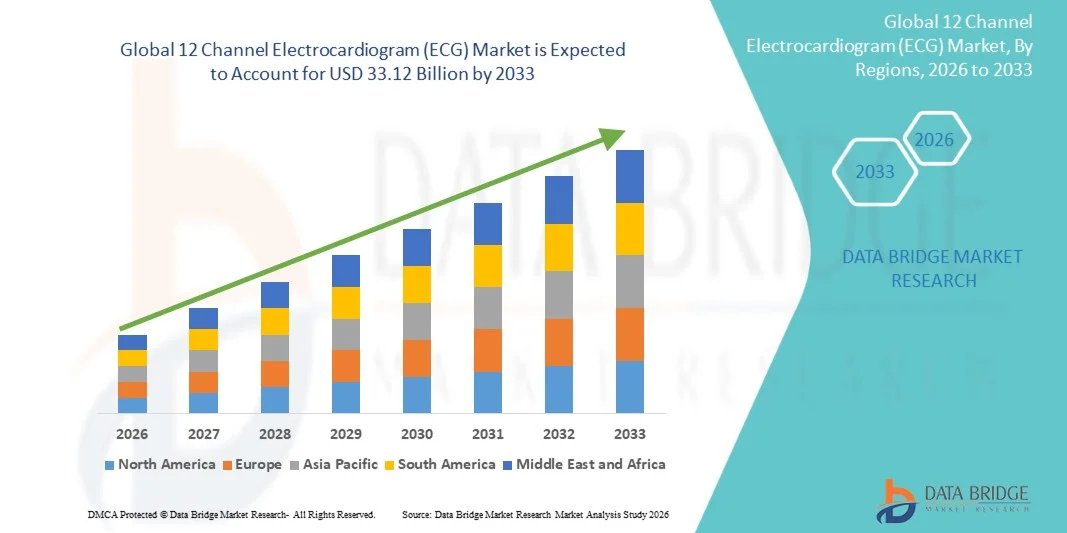
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial de l'électrocardiogramme à 12 canaux (ECG) a été évaluée à14,17 milliards de dollars en 2025et devrait atteindre33,12 milliards de dollars en 2033, à unTCAC de 11,20 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des maladies cardiovasculaires et la demande croissante de diagnostics cardiaques précis et précoces, ainsi que les progrès technologiques dans les dispositifs médicaux, ce qui conduit à l'adoption plus large des systèmes d'électrocardiogramme à 12 canaux (ECG) dans les établissements de soins de santé
- En outre, l'accent croissant mis sur les soins de santé préventifs, l'extension de l'infrastructure de soins de santé et l'utilisation croissante d'équipements de diagnostic avancés dans les hôpitaux et les cliniques font de la surveillance cardiaque à base d'ECG un outil de diagnostic standard. Ces facteurs convergents accélèrent l'adoption de solutions d'électrocardiogramme à 12 canaux (ECG), ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):14,17 milliards de dollars
- Valeur marchande prévue (2033) :33,12 milliards de dollars
- Prévisions CAGR (2026-2033):11.20%
Quels sont les principaux débouchés du marché des électrocardiogrammes à 12 canaux (ECG)
- Les systèmes d'électrocardiogramme à 12 canaux (ECG), qui offrent une surveillance cardiaque avancée multilead pour la détection précise des anomalies cardiaques, sont des composantes de plus en plus vitales des systèmes modernes de diagnostic et de soins d'urgence dans les hôpitaux, les cliniques et les centres cardiaques spécialisés en raison de leur grande précision, de leurs capacités de surveillance en temps réel et de leur efficacité diagnostique accrue.
- La demande croissante pour les systèmes ECG 12 canaux est principalement alimentée par la prévalence croissante des maladies cardiovasculaires, l'augmentation de la population gériatrique et la préférence croissante pour un diagnostic cardiaque précoce et précis, ainsi que les progrès technologiques continus dans les dispositifs ECG numériques et les systèmes de surveillance hospitalière
- L'Amérique du Nord a dominé le marché de l'électrocardiogramme à 12 canaux (ECG) avec la plus grande part de revenus d'environ 41,3 % en 2025, caractérisée par une infrastructure de soins de santé de pointe, une forte adoption de technologies de diagnostic numérique et une forte présence de fabricants d'appareils médicaux de premier plan, les États-Unis ayant assisté à un déploiement important de systèmes ECG à 12 canaux dans les hôpitaux et les centres de soins cardiaques.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché de l'électrocardiogramme à 12 canaux (ECG) au cours de la période de prévision en raison de l'augmentation des investissements dans les soins de santé, de la sensibilisation accrue aux maladies cardiovasculaires, de l'expansion de l'infrastructure hospitalière et de l'adoption de matériel de diagnostic de pointe.
- Le segment hospitalier a représenté la plus grande part du marché (71,6 %) en 2025, sous l'impulsion d'un flux élevé de patients, d'une infrastructure de diagnostic avancée et d'une disponibilité généralisée de systèmes ECG en milieu clinique.
Portée du rapport et segmentation du marché des électrocardiogrammes à 12 canaux
|
Attributs |
Électrocardiogramme à 12 canaux (ECG) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'électrocardiogramme à 12 canaux (ECG)
(en milliers de dollars)Progrès en cardiologie numérique et systèmes de surveillance ECG avancés(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial de l'électrocardiogramme à 12 canaux (ECG) est l'adoption croissante de solutions de cardiologie numérique de pointe et de systèmes de surveillance ECG de haute précision. Ces systèmes améliorent la précision du diagnostic et permettent une détection plus rapide des anomalies cardiovasculaires
- Par exemple, les appareils ECG à 12 canaux modernes sont largement utilisés dans les hôpitaux et les centres de diagnostic pour capter l'activité électrique cardiaque complète, favorisant la détection précoce de maladies telles que les arythmies, l'infarctus du myocarde et les troubles de conduction.
- L'intégration de technologies avancées de traitement des signaux améliore la clarté de la forme d'onde, réduit les interférences sonores et améliore la précision de l'interprétation pour les cliniciens
- En outre, l'adoption de systèmes portables et conviviaux de GCE se développe, permettant une utilisation plus large dans les établissements de soins ambulatoires et les scénarios d'intervention d'urgence
- L'utilisation croissante des dossiers de santé numériques et la connectivité avec les systèmes d'information hospitaliers améliorent la gestion des données et permettent une surveillance efficace des patients dans l'ensemble des réseaux de soins de santé
- Cette tendance vers des diagnostics cardiaques plus précis, efficaces et numérisés modifie de façon significative les flux de travail cliniques et renforce le marché mondial de l'électrocardiogramme à 12 canaux (ECG)
Dynamique du marché des électrocardiogrammes à 12 canaux
Chauffeur
La prévalence croissante des maladies cardiovasculaires et la demande croissante en matière de diagnostic
- La charge mondiale croissante des maladies cardiovasculaires est un moteur majeur de la croissance du marché de l'électrocardiogramme à 12 canaux (ECG).
- Par exemple, l'incidence croissante de maladies comme les maladies coronariennes, les arythmies et l'insuffisance cardiaque entraîne une demande accrue d'outils de diagnostic précis et précoces dans les hôpitaux et les centres de diagnostic du monde entier.
- La sensibilisation accrue des patients et des fournisseurs de soins de santé à l'égard du diagnostic précoce et des soins cardiaques préventifs favorise l'expansion du marché
- En outre, l'augmentation des dépenses de soins de santé et l'amélioration des infrastructures de soins de santé, en particulier dans les économies émergentes, améliorent l'accès aux systèmes avancés de GCE
- L'expansion des services de soins d'urgence et des unités cardiaques favorise également l'adoption de dispositifs ECG multicanaux pour un diagnostic rapide et fiable
- L'accent croissant mis sur les soins préventifs et le dépistage cardiaque de routine contribue davantage à la croissance soutenue du marché mondial.
Restriction/Défi
(en milliers de dollars)Coûts élevés de l'équipement et accès limité dans les environnements à faibles ressources(en milliers de dollars)
- Le coût relativement élevé des systèmes avancés d'électrocardiogramme à 12 canaux (ECG) par rapport aux appareils de base reste un défi majeur pour la croissance du marché, en particulier dans les régions sensibles aux prix et en développement.
- Beaucoup d'établissements de soins de santé peu dotés en ressources sont confrontés à des contraintes budgétaires, ce qui limite leur capacité d'investir dans des équipements de diagnostic avancés. Par exemple, les hôpitaux ruraux et les petites cliniques de plusieurs pays en développement ont souvent recours à des systèmes de base à voie unique ou à trois canaux en raison de problèmes d'accessibilité, ce qui limite l'accès à des diagnostics cardiaques plus détaillés.
- En outre, l'obligation pour les professionnels de la santé formés d'exploiter et d'interpréter des données ECG avancées peut limiter l'adoption dans les zones où le personnel qualifié manque.
- La variabilité de l'infrastructure des soins de santé et la répartition inégale des installations de diagnostic avancées limitent encore davantage l'utilisation généralisée
- Les coûts d'entretien et la nécessité d'un calibrage régulier des équipements ECG peuvent également alourdir la charge opérationnelle globale des prestataires de soins de santé.
- Pour assurer une croissance soutenue du marché, il sera essentiel de relever ces défis grâce à la mise au point de dispositifs rentables, à l'amélioration du financement des soins de santé et à des programmes de formation destinés aux professionnels de la santé.
Comment le marché de l'électrocardiogramme à 12 canaux est-il segmenté
Le marché est segmenté en fonction du produit, du type et de l'application.
• Par produit
Sur la base du produit, le marché des électrocardiogrammes à 12 canaux (ECG) est segmenté en ECG au repos, en ECG à stress, en dispositifs mobiles de télémétrie cardiaque (MCT) et en enregistreurs à boucle implantables. Le segment de l'ECG au repos a dominé la plus grande part du marché de 46,8 % en 2025, en raison de son utilisation généralisée dans le dépistage cardiaque de routine et les évaluations diagnostiques dans les hôpitaux et les cliniques. Les systèmes ECG de repos sont considérés comme l'outil diagnostique de première ligne pour détecter les arythmies, l'infarctus du myocarde et d'autres anomalies cardiaques. Leur rentabilité et leur facilité d'exploitation renforcent encore l'adoption dans les systèmes de santé développés et émergents. L'augmentation de la prévalence des maladies cardiovasculaires et l'augmentation des programmes de dépistage préventif contribuent également à la prédominance des segments. Les progrès technologiques tels que l'intégration numérique ECG et les systèmes portables améliorent la convivialité. L'afflux croissant de patients dans les services d'urgence et les services ambulatoires soutient davantage la demande. De plus, une solide infrastructure hospitalière et une préférence médicale renforcent sa position de leader. Le segment continue de bénéficier d'un déploiement à grande échelle dans les établissements de soins primaires.
Le segment des appareils mobiles de télémétrie cardiaque (MCT) devrait être témoin du TCAC le plus rapide de 12,4% entre 2026 et 2033, en raison de la demande croissante de surveillance cardiaque continue et en temps réel. Les dispositifs MCT permettent la surveillance à distance des patients, améliorant la détection précoce d'arythmies intermittentes qui peuvent ne pas apparaître dans les tests ECG standard. L'adoption croissante de solutions de télécardiologie et de surveillance à domicile accélère la croissance du segment. L'augmentation de la population gériatrique et le fardeau des maladies cardiovasculaires soutiennent davantage la demande. Les progrès technologiques dans la communication sans fil et l'analyse en nuage améliorent l'efficacité des appareils. La préférence croissante pour les soins cardiaques ambulatoires réduit la dépendance à l'hôpital. De plus, les fournisseurs de soins de santé adoptent de plus en plus la surveillance à distance pour réduire les taux de réadmission. L'élargissement de la couverture d'assurance pour les dispositifs de diagnostic à distance favorise l'adoption. Au fur et à mesure que les soins de santé numériques se développent, les appareils MCT devraient connaître une forte adhésion mondiale.
• Par type
Sur la base du type, le marché de l'électrocardiogramme à 12 canaux (ECG) est segmenté en fils précordiaux, fils unipolaires et fils bipolaires. Le segment des leads précordiaux a dominé la plus grande part du marché de 51,3 % en 2025, en raison de son rôle crucial dans la fourniture de vues détaillées sur les plans horizontaux de l'activité électrique cardiaque. Les pistes précordiales sont essentielles pour détecter l'infarctus du myocarde, l'hypertrophie ventriculaire et les maladies cardiaques ischémiques. Leur utilisation généralisée dans les configurations ECG standard de 12 plombs les rend indispensables dans les diagnostics cliniques. L'augmentation de la prévalence des maladies cardiovasculaires et les programmes de dépistage cardiaque de routine stimulent la demande de segment. Les hôpitaux et les centres de diagnostic comptent largement sur des pistes précordiales pour localiser avec précision les anomalies cardiaques. Les améliorations technologiques dans la conception des électrodes et la précision du signal améliorent les performances diagnostiques. Les admissions croissantes en soins d'urgence soutiennent également l'utilisation. De plus, la préférence du médecin pour des protocoles de diagnostic normalisés renforce la domination. Le segment continue de bénéficier d'une forte adoption clinique mondiale.
Le segment des pistes bipolaires devrait connaître le TCAC le plus rapide de 9,8 % entre 2026 et 2033, grâce à une meilleure clarté des signaux et à une meilleure précision diagnostique dans la surveillance cardiaque. Les fils bipolaires sont de plus en plus utilisés dans les systèmes ECG avancés pour une meilleure différenciation de l'activité électrique entre deux électrodes. La demande croissante de détection précise de l'arythmie stimule l'adoption. Les progrès technologiques dans le traitement du signal numérique améliorent l'interprétation de la forme d'onde. L'utilisation croissante des systèmes portables et portables d'ECG favorise la croissance. L'expansion de la recherche en électrophysiologie stimule également l'innovation. L'attention croissante accordée au diagnostic précoce des troubles cardiaques accélère l'utilisation clinique. Les hôpitaux intègrent de plus en plus les systèmes avancés de plomb dans les appareils ECG. À mesure que les diagnostics de précision augmentent, les systèmes bipolaires de plomb devraient croître rapidement.
• Par demande
Sur la base de l'application, le marché de l'électrocardiogramme à 12 canaux (ECG) est segmenté en utilisation à domicile et à l'hôpital. En 2025, le segment des hôpitaux a représenté la plus grande part des revenus du marché (71,6 %), en raison de l'afflux élevé de patients, de l'infrastructure diagnostique avancée et de la disponibilité généralisée des systèmes ECG dans les milieux cliniques. Les hôpitaux servent de centres primaires pour le diagnostic cardiovasculaire, les soins d'urgence et la surveillance postopératoire. L'augmentation de la prévalence des maladies cardiovasculaires stimule considérablement l'adoption d'ECG dans les milieux hospitaliers. La disponibilité de professionnels de la santé qualifiés assure une interprétation précise des résultats de l'ECG. L'intégration des systèmes ECG aux systèmes d'information hospitalière améliore encore l'efficacité des processus. L'augmentation des admissions d'urgence pour les événements cardiaques contribue également à la demande. Les investissements publics dans les infrastructures de soins de santé renforcent les diagnostics hospitaliers. En outre, les besoins en matière de surveillance continue dans les unités de soins essentiels renforcent la domination du segment. Le segment bénéficie de solides cadres institutionnels d ' achat et de remboursement.
Le segment de l'utilisation à domicile devrait connaître le TCAC le plus rapide (13,1 %) entre 2026 et 2033, grâce à l'adoption croissante de solutions de télésurveillance et de télésanté. La préférence croissante pour les soins cardiaques à domicile réduit la dépendance à l'égard des visites à l'hôpital. Des appareils ECG portables et conviviaux rendent la surveillance à domicile plus accessible. La hausse de la population gériatrique et les cas de maladies cardiaques chroniques alimentent la demande. Les progrès de la technologie ECG portable et de l'intégration des smartphones accélèrent encore l'adoption. Une sensibilisation accrue aux soins de santé préventifs favorise l'autosurveillance précoce. Les fournisseurs de soins de santé recommandent de plus en plus de surveiller les ECG à domicile pour les patients à haut risque. L'expansion des plateformes de santé numériques et des services de télécardiologie favorise la croissance. La couverture d'assurance pour les appareils de diagnostic à domicile améliore également l'accessibilité. Au fur et à mesure que les soins de santé passent à des soins décentralisés, on s'attend à ce que l'utilisation des ECG à domicile augmente rapidement.
Quelle région détient la plus grande part du marché de l'électrocardiogramme à 12 canaux (ECG)
- L'Amérique du Nord a dominé le marché de l'électrocardiogramme à 12 canaux (ECG) avec la plus grande part de revenus d'environ 41,3 % en 2025, caractérisée par une infrastructure de soins de santé avancée, une forte adoption de technologies de diagnostic numérique et une forte présence de fabricants d'appareils médicaux de premier plan.
- La région bénéficie de réseaux hospitaliers bien établis, d'une intégration précoce des systèmes avancés de surveillance cardiaque et d'une attention croissante aux soins cardio-vasculaires préventifs
- La prévalence croissante des maladies cardiovasculaires et l'accent mis sur le diagnostic précoce appuient davantage l'expansion du marché. En outre, les progrès technologiques continus dans les systèmes ECG et l'intégration avec les plateformes de santé numérique renforcent l'adoption de 12 appareils ECG sur toute l'Amérique du Nord
Électrocardiogramme à 12 canaux (ECG) des États-Unis
Le marché américain de l'électrocardiogramme à 12 canaux (ECG) a enregistré la plus grande part de revenus en Amérique du Nord en 2025, grâce au déploiement généralisé de systèmes de diagnostic cardiaque avancés dans les hôpitaux, les cliniques spécialisées et les centres de soins cardiaques. Le pays est à l'avant-garde de l'adoption de solutions d'ECG numériques et compatibles avec l'IA, améliorant ainsi la précision du diagnostic et l'efficacité des flux de travail. Des investissements importants dans les infrastructures de soins de santé et la présence de grandes entreprises de dispositifs médicaux accélèrent l'innovation et l'adoption.
Perspectives du marché de l'électrocardiogramme à 12 canaux en Europe
Le marché de l'électrocardiogramme à 12 canaux (ECG) d'Europe devrait s'étendre à un TCAC important au cours de la période de prévision, appuyé par une charge croissante de maladies cardiovasculaires et une réglementation solide en matière de soins de santé favorisant le diagnostic précoce. Les gouvernements de la région investissent dans la modernisation de l'infrastructure des soins de santé et l'élargissement de l'accès aux outils de diagnostic avancés. En outre, l'adoption croissante de systèmes de soins de santé numériques contribue à la croissance du marché.
Aperçu du marché de l'électrocardiogramme à 12 canaux (ECG) au Royaume-Uni
Le marché de l'électrocardiogramme à 12 canaux (ECG) du Royaume-Uni devrait croître à un TCAC remarquable, sous l'impulsion d'une solide infrastructure de soins de santé publique et d'une plus grande attention à la gestion des maladies cardiovasculaires. Le Service national de la santé (SSN) adopte activement des systèmes ECG avancés pour améliorer l'efficacité diagnostique et les résultats pour les patients. De plus, la sensibilisation croissante à la santé cardiaque appuie les initiatives de dépistage précoce.
Allemagne Aperçu du marché de l'électrocardiogramme à 12 canaux
Le marché allemand de l'électrocardiogramme à 12 canaux (ECG) devrait se développer à un TCAC considérable, alimenté par le secteur des technologies médicales solides du pays et l'accent mis sur l'innovation dans le diagnostic des soins de santé. L'Allemagne encourage l'adoption de systèmes ECG de haute performance. L'augmentation des investissements dans les solutions de santé numériques favorise davantage la croissance du marché.
Aperçu du marché des électrocardiogrammes à 12 canaux en Asie-Pacifique
Le marché de l'électrocardiogramme à 12 canaux (ECG) en Asie-Pacifique est sur le point de croître au rythme le plus rapide au cours de la période de prévision, en raison de l'augmentation des investissements dans les soins de santé, de la sensibilisation croissante aux maladies cardiovasculaires, de l'expansion des infrastructures hospitalières et de l'adoption croissante d'équipements de diagnostic avancés. La grande population de patients de la région et l'amélioration de l'accès aux services de santé créent une forte demande de diagnostics cardiaques précoces et précis. Les initiatives gouvernementales visant à renforcer les systèmes de santé accélèrent encore l'expansion du marché.
Aperçu du marché de l'électrocardiogramme à 12 canaux au Japon
Le marché japonais de l'électrocardiogramme à 12 canaux (ECG) prend de l'ampleur en raison du système de santé avancé du pays et de l'accent mis sur des diagnostics médicaux de haute qualité. L'utilisation croissante des systèmes d'ECG numériques dans les hôpitaux et les cliniques améliore l'efficacité des soins cardiaques. En outre, la population vieillissante du Japon est à l'origine de la demande de surveillance cardiaque continue et de solutions de détection précoce des maladies.
China 12 Channel Electrocardiogramme (ECG) Aperçu du marché
Le marché chinois de l'électrocardiogramme à 12 canaux (ECG) a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable au développement rapide des infrastructures de soins de santé, à la prévalence croissante des maladies cardiovasculaires et à l'adoption croissante de technologies de diagnostic de pointe. L'expansion des réseaux hospitaliers et l'aide gouvernementale à la modernisation des soins de santé stimulent la demande. De plus, de solides capacités nationales de fabrication d'appareils médicaux rendent les systèmes ECG plus accessibles et abordables.
Quelles sont les meilleures entreprises du marché des électrocardiogrammes à 12 canaux (ECG)
L'industrie de l'électrocardiogramme à 12 canaux (ECG) est principalement dirigée par des entreprises bien établies, notamment :
- GE Santé(États-Unis)
- Philips Healthcare (Pays-Bas)
- Siemens Healthineers AG(Allemagne)
- Société Nihon Kohden(Japon)
- Schiller AG (Suisse)
- Mindray Medical International(Chine)
- Fukuda Denshi Co., Ltd. (Japon)
- BPL Technologies médicales(Inde)
- EDAN Instruments, Inc. (Chine)
- Welch Allyn (États-Unis)
- Mortara Instrument, Inc. (États-Unis)
- Spacelabs Healthcare (États-Unis)
- Baxter International Inc. (États-Unis)
- Hill-Rom Holdings (États-Unis)
- Drägerwerk AG (Allemagne)
- OSI Systems, Inc. (États-Unis)
- Société des sciences cardiaques (États-Unis)
- AliveCor, Inc. (États-Unis)
- Biotronik SE & Co. KG (Allemagne)
- Konica Minolta Healthcare (Japon)
Quels sont les derniers développements sur le marché mondial de l'électrocardiogramme à 12 canaux (ECG)
- En juin 2021, Philips a introduit une solution ECG à domicile de 12 leaders pour des essais cliniques décentralisés. La solution a permis d'acquérir des données ECG de qualité hospitalière en dehors des milieux cliniques et d'intégrer l'analyse en nuage pour la surveillance cardiaque à distance, faisant progresser de façon significative le diagnostic cardiaque ambulatoire et à domicile
- En juillet 2022, les chercheurs et les concepteurs de technologies médicales ont accéléré les progrès dans les systèmes d'interprétation de l'ECG à 12 leaders, axés sur l'amélioration de la détection de l'arythmie et du diagnostic précoce des maladies cardiovasculaires à l'aide de modèles d'apprentissage automatique formés sur de grands ensembles de données de l'ECG. Ces développements ont renforcé les capacités de soutien à la décision clinique dans les systèmes ECG
- En juin 2023, GE HealthCare a élargi son intégration numérique de l'écosystème ECG, renforçant l'interopérabilité entre les dispositifs ECG 12-leaders et les systèmes d'information hospitaliers pour améliorer l'efficacité du flux de travail et le partage en temps réel des données cardiaques dans les environnements cliniques
- En février 2024, les progrès de la recherche ont porté sur les technologies portables et portables d'ECG capables de reconstruire les signaux d'ECG de 12 plombs à partir de systèmes de plomb réduits, améliorant la mobilité des patients tout en maintenant la précision diagnostique pour la surveillance cardiaque
- En juillet 2024, les progrès de la recherche mondiale ont démontré l'utilisation croissante de modèles d'apprentissage profond et de reconstruction multicanaux de l'ECG, ce qui a permis de convertir des données de l'ECG à un seul leader en sorties de l'ECG à 12 leaders cliniquement valides, augmentant considérablement les capacités de surveillance cardiaque à distance
- En juillet 2025, Philips a lancé l'ECG AI Marketplace, une plateforme numérique intégrant plusieurs algorithmes d'IA approuvés par la FDA dans son écosystème ECG. La plateforme améliore la détection précoce des affections cardiaques, y compris la réduction de la fraction d'éjection et des arythmies, en permettant aux cliniciens d'accéder à des outils d'interprétation ECG alimentés par l'IA dans le cadre de flux de travail standard
- En août 2025, on a signalé des progrès dans l'ensemble de l'industrie en matière d'interprétation et d'automatisation diagnostique de l'ECG, avec l'adoption accrue d'algorithmes d'apprentissage automatique dans les systèmes d'ECG à 12 leaders pour améliorer la détection précoce des maladies cardiovasculaires et réduire les délais de diagnostic dans les hôpitaux.
- En septembre 2025, la recherche de pointe a introduit des modèles basés sur la diffusion pour la reconstruction de l'ECG de 12 plombs à partir de signaux portables, améliorant considérablement la précision de la synthèse de l'ECG et permettant des solutions de surveillance cardiaque ambulatoire plus évolutives
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











