


Segmentation du marché mondial de l'encapsulation 3D pour semi-conducteurs, par technologie (interconnexion 3D traversante en silicium, encapsulation 3D sur encapsulation, encapsulation 3D à architecture en éventail, encapsulation 3D par fil), par matériau (substrat organique, fil de connexion, cadre de connexion, résine d'encapsulation, boîtier céramique, matériau de fixation de la puce), par secteur d'activité (électronique, industrie, automobile et transport, santé, informatique et télécommunications, aérospatiale et défense) - Tendances et prévisions du marché jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des emballages semi-conducteurs 3D
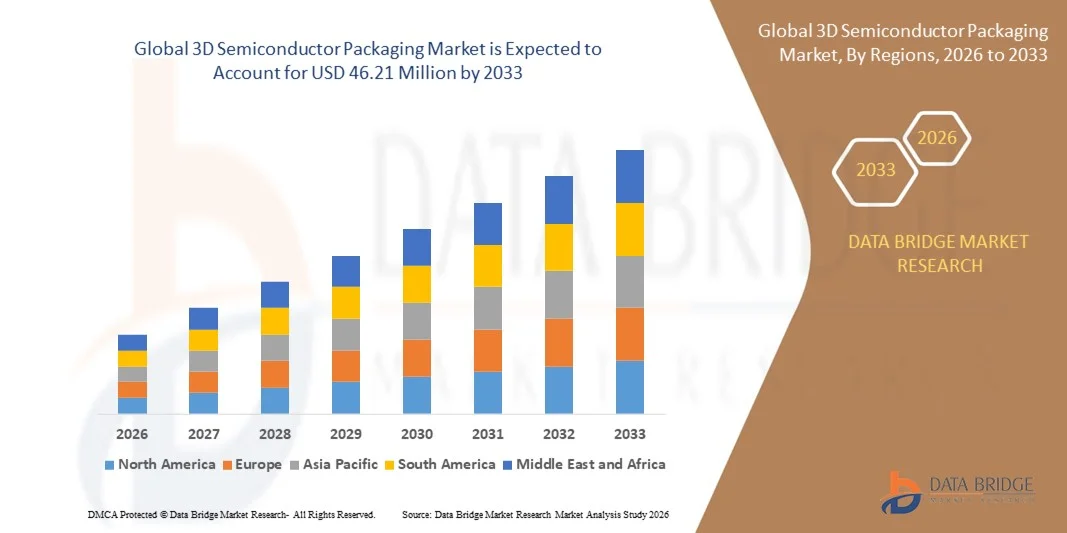
- Selon l'analyse de marché de Data Bridge, la taille du marché des emballages semiconducteurs 3D a été évaluée à14,39 millions de dollars en 2025et devrait atteindre46,21 millions de dollars en 2033, à uneTCAC de 15,70%pendant la période de prévision.
- La croissance du marché est principalement due à la demande croissante d'appareils électroniques miniaturisés, d'un calcul plus performant et de solutions de mémoire avancées, qui nécessitent des technologies d'emballage innovantes pour améliorer l'efficacité et la fonctionnalité.
- De plus, l'adoption croissante de l'IA, de l'IoT et de l'informatique à haute performance dans diverses industries alimente le besoin de paquets de semi-conducteurs fiables, à haute densité et de faible puissance. Ces facteurs propulsent collectivement l'expansion du marché des emballages semi-conducteurs 3D, contribuant ainsi de façon significative à sa croissance robuste.
Taille du marché et prévisions
Valeur marchande mondiale (2025):14,39 millions de dollars
Valeur marchande prévue (2033) :46,21 millions de dollars
Prévisions CAGR (2026-2033):15.70%
Quels sont les principaux débouchés du marché des emballages semi-conducteurs 3D
- L'emballage de semi-conducteurs 3D, qui permet le empilage vertical de puces et de solutions d'interconnexion avancées, devient une technologie essentielle dans l'électronique moderne en raison de sa capacité à améliorer les performances, à réduire le facteur de forme et à améliorer l'efficacité de la puissance sur les appareils informatiques, de mémoire et mobiles.
- L'adoption croissante de technologies de calcul haute performance, d'IA, d'IoT et de mémoire avancée stimule la demande d'emballage de semi-conducteurs 3D, car ces applications nécessitent une bande passante plus élevée, une latence plus faible et des solutions d'intégration plus compactes.
- L'Asie-Pacifique a dominé le marché mondial de l'emballage semi-conducteur 3D avec la plus grande part de revenus de 32,2 % en 2025, soutenue par un solide écosystème de l'industrie des semi-conducteurs, l'adoption rapide de technologies d'emballage de pointe, et des investissements substantiels de la part des principaux fabricants de puces se sont concentrés sur l'informatique et les applications d'IA à haute performance.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide sur le marché mondial des emballages semi-conducteurs 3D au cours de la période de prévision, en raison de l'urbanisation rapide, de l'expansion de la fabrication électronique, de l'adoption croissante des smartphones et de l'électronique grand public et de l'augmentation des investissements en R-D dans les solutions d'emballage de pointe.
- Le segment TSV 3D a dominé le marché avec la plus grande part de chiffre d'affaires de 45,6 % en 2025, grâce à sa capacité à fournir des interconnexions à haute densité, des performances thermiques supérieures et une meilleure intégrité du signal pour les applications informatiques, d'IA et de mémoire à haute performance.
Portée du rapport et segmentation du marché mondial de l'emballage semi-conducteur 3D
|
Attributs |
Emballage semi-conducteur 3D Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché des emballages semi-conducteurs 3D
Amélioration des performances grâce à l'intégration 3D et à la conception optimisée AI
- Une tendance significative et accélérée sur le marché mondial des emballages semi-conducteurs 3D est l'intégration croissante de technologies d'emballage 3D avec des conceptions de puces optimisées par l'IA et des architectures informatiques de haute performance. Cette combinaison améliore considérablement les performances de l'appareil, l'efficacité énergétique et la gestion thermique.
- Par exemple, les solutions d'emballage 3D CoWoS (Chip-on-Wafer-on-Substrat) et InFO (Integrated Fan-Out) permettent des interconnexions à haute densité et une meilleure intégrité du signal, permettant aux accélérateurs et aux GPU d'IA d'obtenir des performances informatiques supérieures dans des facteurs de forme compacts. De même, la technologie d'empilement 3D d'Intelos Foveros permet d'intégrer verticalement les couches logiques et mémoire, offrant une efficacité de traitement accrue et une latence réduite.
- Les outils de conception pilotés par l'IA permettent des mises en page 3D plus intelligentes, optimisant les performances thermiques, le routage des signaux et la distribution de puissance. Par exemple, un logiciel de modélisation avancé de Cadence et de Synopsys aide les fabricants de semi-conducteurs à prédire la dissipation thermique et à améliorer l'efficacité d'interconnexion des puces empilées 3D, ce qui permet d'augmenter les performances pour des applications telles que les centres de données, l'informatique AI et les périphériques de bord.
- L'intégration harmonieuse de l'emballage 3D avec les conceptions de puces optimisées par l'IA facilite la création de dispositifs plus compacts, économes en énergie et à haute bande passante. Grâce à cette approche, les entreprises de semi-conducteurs peuvent offrir des capacités de calcul améliorées tout en maintenant des empreintes plus petites, profitant aux applications sur les appareils mobiles, les systèmes HPC et les plateformes IoT.
- Cette tendance vers des solutions d'emballage plus intelligentes, plus efficaces et plus compactes remodele fondamentalement les attentes en matière de performance et d'évolutivité des puces. Par conséquent, des entreprises comme Intel, Samsung et ASE développent des paquets de semi-conducteurs 3D avancés qui combinent des interconnexions à haute densité avec l'optimisation induite par l'IA pour répondre aux exigences croissantes de l'électronique moderne.
- La demande de solutions d'emballage de semi-conducteurs 3D qui soutiennent les conceptions optimisées par l'IA augmente rapidement dans les secteurs de l'électronique grand public et de l'informatique d'entreprise, car les fabricants privilégient de plus en plus les performances, l'efficacité énergétique et la miniaturisation.
Dynamique du marché mondial des emballages semi-conducteurs 3D
Chauffeur
Besoin croissant dû à la demande d'électronique à haut rendement et miniaturisée
- La demande croissante de calcul haute performance, d'applications AI et de dispositifs électroniques compacts est un moteur important pour l'adoption accrue de solutions d'emballage 3D semi-conducteurs.
- Par exemple, en 2025, TSMC a élargi sa production d'emballages 3D CoWoS et InFO pour répondre aux exigences croissantes des accélérateurs d'IA avancés et des modules de mémoire à large bande. De telles initiatives stratégiques de la part des grandes entreprises devraient stimuler la croissance du marché tout au long de la période de prévision.
- Comme les fabricants d'électronique visent à améliorer la performance des puces tout en réduisant l'empreinte et la consommation d'énergie, l'emballage à semi-conducteurs 3D offre des caractéristiques avancées telles que des interconnexions à haute densité, une meilleure gestion thermique et un retard de signal réduit, offrant une alternative convaincante à l'emballage 2D traditionnel.
- De plus, l'adoption croissante de solutions IoT, électronique grand public et datacenter fait de l'emballage 3D une technologie essentielle pour la conception moderne de semi-conducteurs, permettant une intégration transparente de la mémoire, de la logique et des couches de puissance dans un seul paquet compact.
- Le besoin d'appareils plus rapides et plus économes en énergie, associé à la tendance vers l'électronique de consommation miniaturisée et les systèmes HPC, propulse l'adoption d'emballages 3D dans plusieurs secteurs. L'augmentation des investissements dans la R-D et la disponibilité d'options modulaires et évolutives d'emballage 3D contribuent davantage à la croissance du marché.
Restriction/Défi
Complexité technique et coûts de fabrication élevés
- La complexité technique et les coûts de fabrication relativement élevés des emballages semi-conducteurs 3D posent d'importants défis à l'adoption plus large du marché. L'empilage avancé, le vias de silice (TSV) et les exigences d'alignement précises augmentent les difficultés de production et les coûts par rapport aux méthodes d'emballage traditionnelles.
- Par exemple, les petits fabricants de semi-conducteurs pourraient avoir du mal à mettre en œuvre les emballages 3D Foveros ou CoWoS en raison du besoin d'équipement spécialisé et d'expertise.
- Pour réduire les coûts et améliorer l'adoption, il est essentiel de relever ces défis par la normalisation des processus, l'automatisation et une meilleure gestion des rendements. Des entreprises comme Intel, Samsung et ASE investissent dans des techniques de fabrication optimisées et des outils de conception pilotés par l'IA pour atténuer ces obstacles.
- De plus, bien que les forfaits 3D haut de gamme offrent d'importants avantages en termes de performance, leur coût élevé peut constituer un obstacle pour les marchés sensibles aux prix ou les applications électroniques grand public à faible marge. Les solutions d'emballage de base restent plus économiques, mais elles ne peuvent pas répondre aux exigences de performance des appareils de prochaine génération AI et HPC.
- Surmonter ces défis grâce à des innovations de fabrication rentables, à des stratégies de conception pour la fabrication et à une collaboration plus large de l'industrie sera vital pour une croissance soutenue du marché des emballages semi-conducteurs 3D.
Comment le marché de l'emballage semi-conducteur 3D est-il segmenté
Le marché des emballages semi-conducteurs 3D est segmenté sur la base de la technologie, des matériaux et de l'industrie verticale.
- Par technologie
Sur la base de la technologie, le Global 3D Semi-conductor Packaging Market est segmenté en 3D Through-Silicon Via (TSV), 3D Package-on-Package (PoP), 3D Fan-Out Base, et 3D Wire Bonded. Le segment TSV 3D a dominé le marché avec la plus grande part de chiffre d'affaires de 45,6 % en 2025, grâce à sa capacité à fournir des interconnexions à haute densité, des performances thermiques supérieures et une meilleure intégrité du signal pour les applications informatiques, d'IA et de mémoire à haute performance. La technologie TSV est largement préférée pour l'intégration avancée de la mémoire logique et offre une évolutivité pour la conception de semi-conducteurs de nouvelle génération.
Le segment 3D Fan-Out Based devrait connaître le TCAC le plus rapide de 22,1 % entre 2026 et 2033, alimenté par la demande croissante en appareils compacts, mobiles et électroniques grand public. Ses avantages incluent une taille réduite du paquet, une densité d'entrée/sortie plus élevée et une meilleure efficacité énergétique, ce qui en fait une solution idéale pour les smartphones, les appareils IoT et l'électronique portable où l'optimisation de l'espace et la gestion thermique sont critiques.
- Par matière
Sur la base de la matière, le Global 3D Semiconductor Packaging Market est segmenté en substrat organique, fil de liaison, cadre de plomb, résine d'encapsulation, paquet céramique, et matériau de fixation de matrice. Le segment des substrats organiques a dominé le marché avec une part de 41,8 % en 2025, en raison de sa rentabilité, de sa fiabilité mécanique et de sa compatibilité avec les procédés d'emballage 3D avancés. Les substrats organiques sont largement adoptés en électronique mobile, informatique et de consommation pour leur capacité à soutenir les interconnexions à haute densité et la stabilité thermique.
On s'attend à ce que le segment de résine d'encapsulation enregistre le TCAC le plus rapide de 20,7 % entre 2026 et 2033, en raison du besoin croissant de protection fiable des matrices empilées, de l'amélioration de la conductivité thermique et de l'amélioration de l'isolation électrique. Les résines permettent également des emballages robustes pour des conditions de fonctionnement difficiles et sont critiques dans les applications nécessitant une intégrité mécanique, comme l'électronique automobile et les dispositifs industriels.
- Par industrie verticale
Sur la base de l'industrie verticale, le Global 3D Semiconductor Packaging Market est segmenté en électronique, industriel, automobile & transport, soins de santé, IT & télécommunications, et aérospatiale & défense. Le segment de l'électronique domine le marché avec la plus grande part de chiffre d'affaires de 46,3 % en 2025, alimentée par la demande de puces informatiques haute performance, d'appareils mobiles, de modules de mémoire et d'électronique grand public qui nécessitent des solutions d'emballage compactes, efficaces et thermiquement optimisées. Augmenter la pénétration des smartphones, l'adoption de l'IA et la croissance des appareils IoT sont des moteurs clés de ce segment.
Le segment de l'automobile et du transport devrait connaître le TCAC le plus rapide de 21,5 % entre 2026 et 2033, en raison du besoin croissant de systèmes d'assistance avancés aux conducteurs (ADAS), de véhicules électriques et de systèmes d'infodivertissement en voiture. Ces applications nécessitent des semi-conducteurs robustes et de haute densité capables de fonctionner de façon fiable dans des conditions thermiques et mécaniques difficiles.
Quelle région détient la plus grande part du marché des emballages semi-conducteurs 3D
- L'Asie-Pacifique a dominé le marché mondial des emballages semi-conducteurs 3D avec la plus grande part de revenus de 32,2 % en 2025, sous l'impulsion de la forte présence de fabricants de semi-conducteurs de premier plan, de l'adoption rapide de technologies d'emballage de pointe et de la forte demande d'appareils informatiques et d'IA à haute performance.
- Les entreprises de la région, dont Intel, AMD et GlobalFoundries, investissent massivement dans des solutions d'emballage 3D telles que la Via-Trough-Silicon (TSV), Package-on-Package (PoP) et Fan-Out Wafer-Level Packaging pour répondre aux besoins croissants des centres de données, de l'électronique grand public et des appareils mobiles.
- Cette large adoption s'appuie également sur d'importants investissements en R-D, une solide infrastructure de semi-conducteurs et une population technologiquement avertie, établissant l'Amérique du Nord comme un pôle d'innovation clé dans l'emballage de semi-conducteurs 3D. L'accent mis sur la miniaturisation, l'amélioration de la gestion thermique et des performances de bande passante continue de stimuler la croissance du marché tant pour les entreprises que pour les consommateurs.
Aperçu du marché américain des emballages semiconducteurs 3D
Le marché américain des emballages semi-conducteurs 3D a enregistré la plus grande part des revenus de 38 % en 2025 en Amérique du Nord, en raison de la présence de grands fabricants de semi-conducteurs, de l'adoption rapide de technologies d'emballage de pointe et de la forte demande d'applications informatiques, d'IA et de mémoire à haute performance. Des entreprises telles qu'Intel, AMD et GlobalFoundries investissent massivement dans les solutions d'emballage de niveau Fan-Out Wafer Via (TSV) et Package on-Package (PoP) pour répondre aux exigences des centres de données, des appareils mobiles et de l'électronique grand public. L'accent mis de plus en plus sur la miniaturisation, l'augmentation de la bande passante et l'amélioration de la gestion thermique propulse la croissance du marché. De plus, l'écosystème robuste de R-D et l'infrastructure solide de semi-conducteurs des États-Unis soutiennent l'adoption rapide de solutions d'emballage 3D innovantes dans les applications d'entreprise et de consommation.
Europe 3D Le marché de l'emballage semi-conducteur
Le marché européen des emballages semi-conducteurs 3D devrait s'étendre à un TCAC important au cours de la période de prévision, en raison de normes de qualité rigoureuses, de la demande croissante de dispositifs électroniques compacts et économes en énergie, et de l'adoption croissante d'applications IoT et AI. L'Allemagne, la France et les Pays-Bas sont des contributeurs clés en raison de leur forte capacité de fabrication d'électronique et de semi-conducteurs. Les fabricants européens intègrent des solutions d'emballage 3D pour optimiser les performances des appareils et réduire la consommation d'énergie. La région met l'accent sur des solutions à semi-conducteurs durables et fiables qui favorisent la croissance dans les secteurs de l'industrie, de l'automobile et de l'électronique grand public.
Aperçu du marché des emballages semiconducteurs 3D au Royaume-Uni
Le marché des emballages semi-conducteurs 3D du Royaume-Uni devrait croître à un TCAC remarquable, soutenu par la demande croissante de calcul haute performance, de centres de données et d'applications d'IA. Les investissements croissants dans la recherche et la conception électroniques, ainsi que l'adoption de technologies d'emballage de pointe comme TSV et PoP, alimentent l'expansion du marché. De plus, l'écosystème technologique fort du Royaume-Uni, l'accent mis sur l'innovation dans les semi-conducteurs et le soutien gouvernemental à la fabrication électronique encouragent le déploiement de solutions d'emballage 3D dans les applications commerciales et industrielles.
Allemagne 3D Semiconductor Packaging Aperçu du marché
Le marché allemand des emballages semi-conducteurs 3D devrait se développer à un TCAC considérable, alimenté par la demande croissante d'électronique automobile, d'automatisation industrielle et de dispositifs IoT. L'Allemagne possède une infrastructure de semi-conducteurs bien établie et met l'accent sur l'ingénierie de précision pour promouvoir l'adoption de technologies d'emballage 3D à haute fiabilité. Les principaux moteurs sont les normes de qualité rigoureuses, la préférence pour les systèmes électroniques compacts et économes en énergie, et l'intégration des emballages 3D dans les applications automobiles et industrielles de pointe. La région continue de mettre l'accent sur l'innovation dans les solutions de gestion thermique, de miniaturisation et d'interconnexion à haute densité.
Aperçu du marché des emballages semi-conducteurs en Asie-Pacifique
Le marché des emballages à semi-conducteurs 3D en Asie-Pacifique est sur le point de croître au rythme le plus rapide de 23 % entre 2026 et 2033, en raison de l'urbanisation rapide, de l'augmentation des revenus disponibles et de la forte production d'électronique et de semi-conducteurs dans des pays comme la Chine, le Japon, la Corée du Sud et Taiwan. La région est un pôle majeur pour la production de mémoire, mobile et électronique grand public, et les solutions d'emballage 3D sont de plus en plus adoptées pour les appareils haute performance et compacts. Les initiatives gouvernementales soutenant la R-D sur semi-conducteurs et la fabrication locale, associées à la présence d'acteurs majeurs tels que TSMC, Samsung et ASE, accélèrent la croissance du marché.
Japon 3D Semiconductor Packaging Aperçu du marché
Le marché japonais des emballages semi-conducteurs 3D prend de l'ampleur en raison de l'accent mis par le pays sur l'électronique de pointe, la robotique et les technologies d'IA. L'adoption rapide de dispositifs informatiques et IoT haute performance conduit à la demande de solutions d'emballage 3D miniaturisées et thermiquement efficaces. Les fabricants japonais privilégient la qualité, la fiabilité et l'efficacité énergétique, en alimentant l'intégration des technologies TSV, Fan-Out et PoP dans les applications électroniques, automobiles et industrielles des consommateurs. Le marché est en outre appuyé par une solide infrastructure de R-D et des initiatives gouvernementales favorisant l'innovation dans les semi-conducteurs.
China 3D Semiconductor Packaging Aperçu du marché
Le marché chinois des emballages semi-conducteurs 3D a représenté la plus grande part du marché en Asie-Pacifique en 2025, sous l'effet de l'urbanisation rapide, de la croissance de la fabrication d'électronique et de l'augmentation de la demande intérieure pour les smartphones, les puces d'IA et les dispositifs de mémoire. La Chine met l'accent sur le développement d'un écosystème auto-responsable de semi-conducteurs, ainsi que sur les incitations gouvernementales à l'emballage avancé et à la capacité de fabrication locale croissante, propulse l'adoption de solutions TSV, Fan-Out et PoP. La production abordable, couplée à la demande de grande échelle des consommateurs et de l'électronique industrielle, fait de la Chine un marché clé pour les emballages à semi-conducteurs 3D dans la région APAC.
Quelles sont les meilleures entreprises du marché des emballages semi-conducteurs 3D
L'industrie de l'emballage semi-conducteur 3D est principalement dirigée par des entreprises bien établies, notamment :
- Société Intel(États-Unis)
- TSMC – Taiwan Semiconductor Manufacturing Company(Taiwan)
- Samsung Electronics(Corée du Sud)
- ASE Technology Holding Co., Ltd.(Taiwan)
- Amkor Technology, Inc. (États-Unis)
- JEDEC Solid State Technology Association Membres (États-Unis)
- GlobalFoundries (États-Unis)
- STMicroélectronique (Suisse)
- NXP Semiconductors (Pays-Bas)
- Hynix Semiconductor (Corée du Sud)
- Systèmes de conception de Cadence (États-Unis)
- Micron Technology (États-Unis)
- Sur semi-conducteur (États-Unis)
- Société de précision du silicium (SPIL) (Taiwan)
- JEOL Ltd. (Japon)
- Powertech Technology Inc. (PTI) (Taiwan)
- Taiyo Yuden Co., Ltd. (Japon)
- ChipMOS Technologies Inc. (Taiwan)
- Société de technologie Unimicron (Taiwan)
- Micro-appareils avancés, Inc. (AMD) (États-Unis)
Quels sont les derniers développements du marché des emballages semi-conducteurs 3D
- En avril 2024, Intel Corporation, leader mondial de la fabrication de semi-conducteurs, a annoncé le lancement de son programme pilote avancé d'emballage 3D en Arizona, aux États-Unis, visant à améliorer les performances en informatique haute performance (HPC) et en puces AI. Cette initiative met l'accent sur l'engagement d'Intel à développer des technologies de pointe 3D Through-Silicon Via (TSV) et Package-on-Package (PoP) qui répondent à la demande croissante de solutions à semi-conducteurs miniaturisées à haute bande. En tirant parti de son expertise mondiale et de ses méthodes d'emballage innovantes, Intel renforce son leadership sur le marché mondial en expansion rapide des emballages semi-conducteurs 3D.
- En mars 2024, TSMC (Taiwan Semiconductor Manufacturing Company) a dévoilé sa nouvelle plateforme d'emballage au niveau des wafers 3D Fan-Out, ciblant les processeurs AI et les appareils mobiles. Cette solution d'emballage avancée offre une densité d'interconnexion plus élevée, des performances thermiques améliorées et une consommation d'énergie réduite. L'innovation de la TSMC met l'accent sur la mise en place de semi-conducteurs plus petits, plus rapides et plus économes en énergie pour les industries électroniques et automobiles mondiales.
- En mars 2024, Samsung Electronics a déployé ses solutions d'emballage 3D avancées pour les puces mémoire de nouvelle génération dans sa nouvelle installation Pyeongtaek, visant à stimuler la production pour l'IA, le centre de données et les applications mobiles. L'initiative démontre l'engagement de Samsung à tirer parti des technologies d'emballage 3D à haute densité, comme TSV et Fan-Out, pour répondre à la demande mondiale croissante d'appareils compacts et performants.
- En février 2024, ASE Technology Holding Co., Ltd., un fournisseur de premier plan de solutions d'assemblage et d'essai de semi-conducteurs, a annoncé une collaboration stratégique avec un constructeur automobile européen afin d'intégrer des solutions 3D Package-on-Package (PoP) pour les systèmes avancés d'assistance au conducteur (ADAS). Ce partenariat met l'accent sur l'amélioration des performances, de la fiabilité et de l'efficacité thermique de l'électronique automobile, répondant ainsi à la demande croissante de véhicules intelligents et connectés.
- En janvier 2024, Amkor Technology, Inc. a dévoilé sa solution d'emballage 3D de nouvelle génération à l'usine SEMICON West 2024, conçue pour soutenir les applications de semi-conducteurs haute vitesse et haute densité dans l'électronique grand public et les appareils industriels. La plateforme d'emballage innovante démontre le dévouement d'Amkor à fournir des solutions de semi-conducteurs 3D compactes, rentables et optimisées en termes de performances, renforçant sa position de leader mondial dans les technologies d'emballage de pointe.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











