


Marché mondial des systèmes de protection active, par plate-forme (aéroportée, terrestre, navale), type (système de destruction dure, système de destruction douce), utilisateur final (défense, sécurité intérieure), pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Afrique du Sud, Égypte, Israël, reste du Moyen-Orient et Afrique) Tendances et prévisions de l'industrie jusqu'en 2028.
Quelle est la taille et l'aperçu du marché du système de protection active
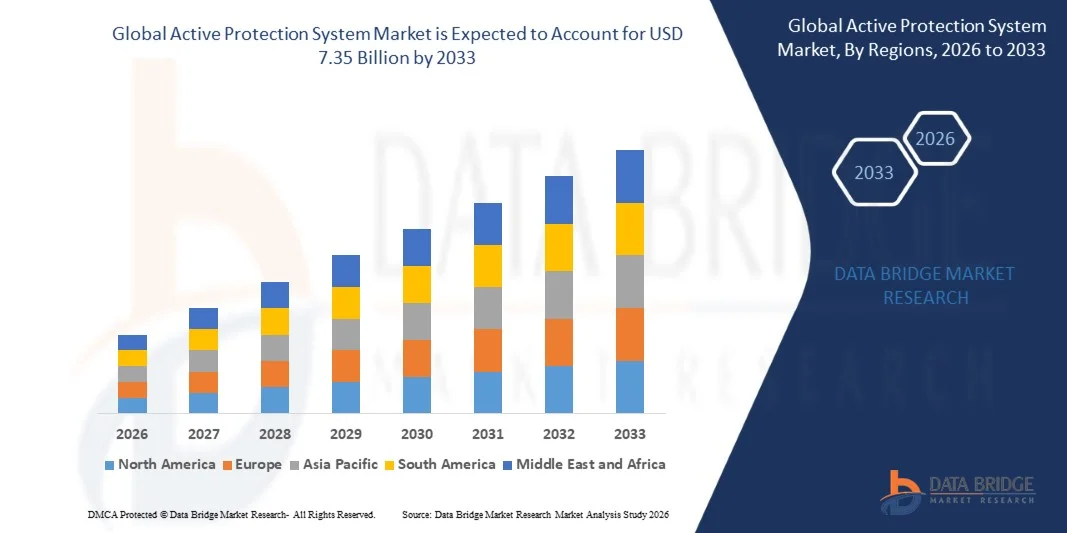
- Selon l'analyse de marché de Data Bridge, la taille du marché du système mondial de protection active a été évaluée à4,95 milliards de dollars en 2025et devrait atteindre7,35 milliards de dollars en 2033, à unTCAC de 5,05 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation des programmes de modernisation de la défense, l'augmentation de la demande de véhicules blindés dotés de capacités avancées d'atténuation des menaces et la nécessité croissante de protéger les biens militaires contre les missiles guidés et les attaques RPG
- Adoption de technologies de détection avancées, basées sur le radarsystèmes de détection des menaces, et l'intégration avec les systèmes de contre-mesure montés sur véhicule conduit à l'expansion du marché
Taille du marché et prévisions
Valeur marchande mondiale (2025):4,95 milliards de dollars
Valeur marchande prévue (2033) :7,35 milliards de dollars
Prévisions CAGR (2026-2033):5.05%
Quelles sont les principales tendances du marché des systèmes de protection active
- Le marché est témoin d'innovations technologiques continues, y compris des intercepteurs laser, des modèles modulaires APS et des solutions de protection en réseau pour la réponse en temps réel aux menaces
- Les principaux intervenants se concentrent sur les partenariats stratégiques, les contrats de défense et les investissements en R-D afin d'améliorer la précision du système, de réduire les délais d'intervention et d'étendre l'adoption aux véhicules blindés et aux infrastructures militaires essentielles.
- L'Amérique du Nord a dominé le marché du système de protection actif (SPA) avec la plus grande part des revenus de 38,2 % en 2025, sous l'impulsion de programmes de modernisation de la défense, de l'acquisition accrue de véhicules blindés et de l'augmentation des investissements dans les technologies avancées d'atténuation des menaces
- La région Asie-Pacifique devrait connaître le taux de croissance le plus élevé du monde.Système de protection actifle marché, en raison de l'expansion des budgets de défense, de la modernisation rapide des flottes blindées, de l'augmentation des préoccupations en matière de sécurité régionale et de l'adoption croissante de technologies APS à la fois durs et souples dans des pays comme la Chine, l'Inde et le Japon
- Le segment terrestre détenait la plus grande part du marché en 2025, grâce au déploiement généralisé d'APS sur les chars, les transporteurs blindés et les véhicules de commandement mobiles. L'APS terrestre améliore la survie des véhicules contre les missiles guidés et les attaques RPG, offrant des capacités de détection et d'interception des menaces en temps réel, ce qui en fait un choix privilégié pour les militaires modernes
Portée du rapport et segmentation du marché du système de protection active
|
Attributs |
Clé du système de protection activePerspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•Rheinmetall AG(Allemagne) • Artis, LLC (États-Unis) |
|
Possibilités de marché |
• L'adoption croissante de systèmes avancés de protection par capteurs |
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des systèmes de protection active
L'augmentation de la demande pour améliorer la survie des véhicules et l'atténuation des menaces
• L'accent de plus en plus mis sur la sécurité des véhicules blindés et la neutralisation des menaces en temps réel façonne de manière significative le marché des systèmes de protection active (APS), les forces de défense préférant de plus en plus les systèmes capables de détecter, d'intercepter et de neutraliser les menaces entrantes telles que les RPG et les missiles antichar. L'adoption de l'APS gagne en traction en raison de sa capacité à améliorer la survie des véhicules sans compromettre la mobilité ou la disponibilité opérationnelle. Cette tendance renforce le déploiement de véhicules militaires au sol, encourageant les fabricants à innover avec des capteurs avancés, des intercepteurs et des solutions modulaires pour répondre aux besoins de défense en évolution
• Une sensibilisation accrue à la sécurité des champs de bataille, à la protection des forces et à l'efficacité opérationnelle a accéléré la demande de systèmes de protection active dans les véhicules blindés, les chars et les unités de commandement mobiles. Les organisations de défense mondiale recherchent des systèmes qui peuvent s'intégrer aux plateformes existantes tout en apportant une réponse rapide aux menaces, incitant les fabricants à investir dans la R-D pour des capteurs de haute précision et des technologies de contre-mesure
• Les tendances modernes en matière de guerre et de modernisation de la défense influent sur les décisions en matière d'approvisionnement, les organismes militaires mettant l'accent sur la détection radar avancée, la conception modulaire de l'APS et l'intégration avec les systèmes de véhicules. Ces facteurs aident les forces de défense à améliorer la survie, à renforcer la résilience opérationnelle et les capacités stratégiques tout en favorisant l'adoption sur les marchés mondiaux de la défense
• Par exemple, en 2025, Rheinmetall en Allemagne et Raytheon Technologies aux États-Unis ont élargi leurs offres APS pour les véhicules blindés en intégrant des intercepteurs laser et des systèmes de détection de menaces en réseau. Ces déploiements ont été introduits en réponse aux menaces croissantes du champ de bataille et aux programmes de modernisation, avec des installations à la fois dans les véhicules de combat et de soutien. Les systèmes ont également été commercialisés pour permettre des taux de réussite plus élevés et réduire les pertes de véhicules, en améliorant l'efficacité opérationnelle de la défense.
• Si la demande d'APS augmente, l'expansion soutenue du marché dépend de l'innovation technologique continue, de l'optimisation des coûts et du maintien de capacités d'intervention rapide dans des conditions variées. Les fabricants se concentrent également sur l'amélioration de la modularité, de l'interopérabilité et du développement de solutions de nouvelle génération qui équilibrent la précision, la vitesse et la fiabilité pour une adoption militaire plus large.
Dynamique du marché des systèmes de protection active
Chauffeur
L'accent mis sur la survie des véhicules et la réaction à la menace
• L'augmentation des programmes de modernisation de la défense et l'augmentation des investissements dans les véhicules blindés sont des moteurs majeurs pour le marché des systèmes de protection active. Les militaires intègrent de plus en plus l'APS pour améliorer la survie sur le champ de bataille, protéger les biens de grande valeur et améliorer l'efficacité des missions
• L'expansion des applications dans les chars, les porte-avions blindés et les véhicules de commandement mobiles influence la croissance du marché. L'APS améliore la détection des menaces en temps réel, les capacités d'interception et la sensibilisation à la situation, permettant aux forces de défense de répondre aux exigences modernes en matière de combat et de sécurité
• Les organisations de défense encouragent activement l'adoption de l'APS par le biais de contrats d'achat, d'initiatives de modernisation et d'intégration à des systèmes radar et de contre-mesure avancés. Ces efforts sont soutenus par des tensions géopolitiques et le besoin croissant d'efficacité opérationnelle, encourageant les collaborations entre les entrepreneurs de la défense et les intégrateurs du système.
• Par exemple, en 2023, Lockheed Martin aux États-Unis et MBDA en Europe a signalé une augmentation de l'incorporation de l'APS dans les principaux chars de bataille et véhicules blindés. Cette expansion a fait suite à la demande croissante de véhicules survivables contre les missiles guidés et les menaces RPG, à la répétition des contrats et à la mise à niveau du système. Les deux sociétés ont également mis l'accent sur l'intégration de capteurs et d'intercepteurs radars pour renforcer l'efficacité opérationnelle
• Bien que l'augmentation des programmes de modernisation de la défense favorise la croissance, l'adoption plus large dépend de l'optimisation des coûts, de l'évolutivité technologique et des capacités d'intégration. L'investissement dans la R-D, le développement de capteurs avancés et l'efficacité des procédés de production seront essentiels pour répondre à la demande mondiale et maintenir l'avantage concurrentiel
Restriction/Défi
Exigences d'intégration élevées et complexes
• Le coût relativement élevé des systèmes de protection actifs par rapport aux solutions de défense conventionnelles reste un défi majeur, limitant l'adoption parmi les forces de défense contraintes au budget. Les dépenses élevées en R-D, la technologie avancée des capteurs et le développement d'intercepteurs contribuent à l'augmentation des prix des systèmes
• Les complexités d'intégration demeurent importantes, en particulier pour la mise à niveau de l'APS sur les véhicules existants, ce qui peut nécessiter d'importantes modifications de véhicules, des mises à jour de logiciels et une formation du personnel. Ces facteurs limitent l'adoption dans les anciennes flottes ou les budgets de défense plus petits
• Les défis de la chaîne d'approvisionnement et de la production ont également une incidence sur la croissance du marché, car les composants APS exigent une fabrication de haute précision et le respect de normes militaires strictes. La complexité logistique et les exigences en matière d'essais de systèmes augmentent les délais opérationnels et les coûts de déploiement
• Par exemple, en 2024, les organisations de défense en Asie du Sud-Est ont signalé un ralentissement de l'adoption de l'APS en raison des coûts élevés des achats, des difficultés d'intégration et du manque d'expertise technique. L'installation et l'étalonnage des véhicules blindés ont également retardé le déploiement, ce qui a eu une incidence sur la préparation opérationnelle.
• Surmonter ces défis exigera une production rentable, des conceptions modulaires et un soutien accru à l'intégration des clients de la défense. La collaboration avec les intégrateurs de systèmes, les entrepreneurs de défense et les institutions de recherche peut aider à libérer le potentiel de croissance à long terme du marché mondial des systèmes de protection actifs. En outre, le développement de solutions évolutives et interopérables et le renforcement des réseaux de maintenance et de soutien seront essentiels pour une large adoption.
Comment le marché du système de protection active est-il segmenté
Le marché est segmenté en fonction de la plateforme, du type et de l'utilisateur final.
• Par plateforme
Sur la base de la plate-forme, le marché du système de protection actif (SPA) est segmenté en aérien, terrestre et naval. Le segment terrestre détenait la plus grande part du marché en 2025, grâce au déploiement généralisé d'APS sur les chars, les transporteurs blindés et les véhicules de commandement mobiles. L'APS terrestre améliore la survie des véhicules contre les missiles guidés et les attaques RPG, offrant des capacités de détection et d'interception des menaces en temps réel, ce qui en fait un choix privilégié pour les militaires modernes.
Le segment aéroporté devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, étant donné le besoin croissant de systèmes d'atténuation des menaces sur les hélicoptères et les véhicules aériens sans pilote (UAV). L'APS aéroporté offre une protection contre les missiles et les menaces terrestres tout en maintenant la mobilité et la vitesse opérationnelles. Son adoption augmente en raison des progrès réalisés dans les intercepteurs légers, les capteurs radar et l'intégration avec les systèmes avioniques d'aéronefs.
• Par type
Sur la base du type, le marché est segmenté en Hard Kill System et Soft Kill System. Le segment du système Hard Kill détenait la plus grande part de revenus en 2025 en raison de sa capacité d'intercepter et de neutraliser physiquement les projectiles entrants, assurant des niveaux de protection élevés pour les véhicules blindés. Ces systèmes sont de plus en plus utilisés dans les principaux chars de combat et véhicules de combat pour améliorer la survie sur le champ de bataille.
Le segment Soft Kill System devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de la demande croissante de contre-mesures électroniques, de technologies de brouillage et de solutions basées sur le leurre. L'APS est particulièrement préféré pour les opérations furtives et les scénarios où l'atténuation des menaces non kinetiques est nécessaire, offrant des options de protection rentables et évolutives.
• Par utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en Défense et Sécurité intérieure. Le segment de la Défense détenait la plus grande part du marché en 2025, alimentée par de vastes programmes de modernisation, des tensions géopolitiques croissantes et des investissements accrus dans les flottes de véhicules blindés des forces militaires mondiales. Les organisations de la Défense accordent la priorité à l'APS pour protéger les biens et le personnel essentiels dans des environnements à haute menace.
Le secteur de la sécurité intérieure devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'augmentation des préoccupations en matière de sécurité, des exigences en matière de protection aux frontières et de l'adoption croissante de l'APS sur les plateformes mobiles de sécurité. La nécessité croissante de protéger les infrastructures essentielles, les installations gouvernementales et les unités de transport stratégique stimule le déploiement de l'APS dans les agences de sécurité intérieure du monde entier.
Système de protection active Analyse régionale
• L'Amérique du Nord a dominé le marché du système de protection actif (APS) avec la plus grande part des revenus de 38,2 % en 2025, sous l'impulsion de programmes de modernisation de la défense, de l'acquisition accrue de véhicules blindés et de l'augmentation des investissements dans les technologies avancées d'atténuation des menaces
• Les organisations de défense de la région accordent une grande importance à la détection des menaces en temps réel, aux capacités d'interception rapide et à l'intégration avec les systèmes de véhicules existants, ce qui améliore la survie et l'efficacité opérationnelle
• Cette large adoption est soutenue par des budgets de défense élevés, des infrastructures militaires avancées et des tensions géopolitiques croissantes, établissant l'APS comme une solution critique pour protéger le personnel et les biens de grande valeur
Système de protection active des États-Unis
Le marché américain de l'APS a remporté la plus grande part des revenus en Amérique du Nord en 2025, alimentée par de vastes parcs de véhicules blindés et des programmes de modernisation de la défense. L'accent de plus en plus mis sur la survie contre les missiles guidés et les attaques RPG conduit à l'adoption des principaux chars de bataille, des porte-avions blindés et des unités de commandement mobiles. Les militaires américains mettent l'accent sur l'intégration de capteurs radar avancés, de systèmes durs et souples, et de contre-mesures en réseau propulse le marché. De plus, les contrats de R-D et de défense en cours soutiennent l'innovation continue, renforçant le marché américain de l'APS.
Système européen de protection active
Le marché européen de l'APS devrait connaître le taux de croissance le plus rapide de 2026 à 2033, principalement en raison de l'augmentation des dépenses de défense, de la modernisation des flottes blindées et des exigences strictes en matière de sécurité militaire. Les militaires européens mettent l'accent sur la survivabilité des véhicules, les solutions modulaires APS et l'intégration aux technologies avancées de détection et de radar. La montée des tensions géopolitiques et les investissements dans les plateformes autonomes et connectées favorisent l'adoption. Les pays de toute la région équipent les chars et les véhicules de combat de l'APS afin d'améliorer l'efficacité de la mission et sa disponibilité opérationnelle.
Système de protection actif du Royaume-Uni
Le marché américain de l'APS devrait connaître une forte croissance de 2026 à 2033, sous l'impulsion de la modernisation des unités blindées et de la nécessité de capacités avancées d'atténuation des menaces. Les préoccupations accrues en matière de sécurité et le désir de protéger le personnel et les biens militaires entraînent l'adoption de systèmes d'acquisition de compétences et d'acquisition de compétences. Les infrastructures de défense robustes du pays, l'accent mis sur la R-D et la collaboration avec les entrepreneurs mondiaux de la défense devraient soutenir l'expansion du marché.
Allemagne Système de protection active Aperçu du marché
Le marché allemand de l'APS devrait connaître une croissance significative de 2026 à 2033, alimentée par une prise de conscience accrue des technologies de défense numérique et de la demande de solutions éco-conscientes technologiquement avancées. Allemagne L'industrie de la défense bien développée, se concentre sur l'innovation, et l'investissement dans les améliorations de véhicules blindés favorisent l'adoption APS. L'intégration aux capteurs montés sur véhicule et aux systèmes automatisés d'intervention en cas de menace est de plus en plus courante, avec une forte préférence pour des solutions de protection fiables et de haute précision qui s'alignent sur les priorités nationales de défense.
Système de protection active Asie-Pacifique
Le marché de l'APS Asie-Pacifique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'augmentation des programmes de modernisation de la défense, de l'augmentation des budgets militaires et de l'achat de véhicules blindés et tactiques dans des pays comme la Chine, l'Inde et le Japon. La région met l'accent sur la sécurité aux frontières, la protection des forces et la modernisation des plates-formes de défense mobiles stimule le déploiement de l'APS. En outre, l'augmentation des capacités de fabrication de défense intérieure et la production locale de composants APS améliorent l'accessibilité et l'accessibilité, ce qui permet une plus grande adoption dans l'ensemble des forces militaires.
Système de protection active du Japon
Le marché japonais de l'APS devrait connaître une forte croissance de 2026 à 2033 en raison de l'accent mis par le pays sur les solutions de défense de haute technologie, la modernisation des unités blindées et l'accent mis sur la sécurité intérieure et frontalière. L'adoption repose sur l'intégration de technologies de détection de pointe, la surveillance de la menace des UAV et les systèmes d'interception montés sur véhicule. L'approche proactive du pays pour la modernisation des principaux chars de bataille et des véhicules blindés soutient le marché de l'APS, en particulier pour la protection des actifs stratégiques et de grande valeur.
Système de protection active de la Chine
Le marché chinois de l'APS a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à la modernisation rapide de ses flottes blindées, à la hausse des dépenses de défense et à l'adoption de systèmes avancés de détection et d'atténuation des menaces. La Chine équipe les principaux chars de combat, les véhicules de combat d'infanterie et les unités mobiles de défense à la fois durement et soft-kill APS pour améliorer la survie. Le pays met l'accent sur l'autonomie dans les technologies de défense, le développement des fabricants APS nationaux, et l'intégration avec les plates-formes de combat modernes sont des facteurs clés qui propulsent la croissance du marché.
Part de marché du système de protection active
L'industrie du système de protection active est principalement dirigée par des entreprises bien établies, notamment :
•Rheinmetall AG(Allemagne)
•Saab AB(Suède)
• Raytheon Company (États-Unis)
• Industries militaires israéliennes (Israël)
• Rafael Advanced Defense Systems Ltd. (Israël)
•Artis, LLC(États-Unis)
• Groupe Airbus (Pays-Bas)
• KBM (Russie)
• Aselsan A.S. (Turquie)
•Safran(France)
• Lockheed Martin Corporation (États-Unis)
• BAE Systems plc (Royaume-Uni)
• Northrop Grumman Corporation (États-Unis)
• Groupe Thales (France)
• General Dynamics Corporation (États-Unis)
Les derniers développements du marché mondial des systèmes de protection active
- En novembre 2025, Rafael Advanced Defense Systems (Israël) a annoncé une collaboration avec une société technologique de pointe pour développer la guerre électronique de nouvelle génération et des systèmes de protection actifs. L'initiative vise à améliorer les capacités de contre-mesure contre les menaces émergentes, à améliorer l'efficacité opérationnelle et à renforcer la position de l'entreprise sur le marché mondial de la défense. Ce développement devrait stimuler l'innovation dans les solutions de guerre électronique intégrées et étendre l'adoption sur plusieurs plates-formes de défense
- En octobre 2025, Northrop Grumman (États-Unis) a dévoilé un nouveau système de protection active pour les véhicules blindés, intégrant les technologies d'IA et d'apprentissage automatique. Ce lancement améliore la survie, accélère les temps de réponse aux menaces et renforce le leadership de l'entreprise dans les solutions avancées de protection des véhicules. Le système répond à la demande croissante de mesures de défense intelligentes et soutient les programmes de modernisation dans les forces armées du monde entier
- En septembre 2025, Thales Group (France) a conclu un contrat important avec une nation européenne pour la fourniture de systèmes de protection actifs avancés. L'accord renforce la présence de Thales sur le marché européen de la défense, stimule les revenus et renforce sa réputation de fournisseur fiable de systèmes d'atténuation de la menace à haut rendement. Le contrat démontre également l'importance croissante de l'APS dans les flottes de véhicules blindés modernes.
- En mars 2025, Saab AB (Suède), en partenariat avec la société de défense ukrainienne Radionix, a signé un protocole d'accord pour collaborer sur les capteurs et l'électronique de défense. Le partenariat vise à développer et à maintenir des systèmes de détection avancés pour une détection accrue des menaces et une protection blindée des véhicules, à améliorer les capacités de défense de l'Ukraine et à soutenir les initiatives régionales de sécurité
- En février 2025, HENSOLDT AG (Allemagne) a obtenu un contrat de 17,6 millions d'EUR (18,4 millions USD) de l'Office fédéral allemand des équipements de Bundeswehr, des technologies de l'information et du soutien en service (BAAINBw) pour développer un démonstrateur de système de détection optique, Odaeon. Utilisant la technologie Jammer Head 2 au sein de son système multifonctionnel d'autoprotection (MUSS), le démonstrateur devrait améliorer la connaissance de la situation, la détection des menaces et l'efficacité de la contre-mesure, renforçant le leadership technologique dans les systèmes de protection des véhicules
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES SYSTÈMES DE PROTECTION ACTIVE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DES SYSTÈMES DE PROTECTION ACTIVE
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 GUIDE DU MARCHÉ
2.2.4 MODÉLISATION MULTIVARIÉE
2.2.5 NORMES DE MESURE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 ANALYSE DE LA PART DES FOURNISSEURS
2.2.8 DONNÉES DE VOLUME
2.2.9 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.10 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES SYSTÈMES DE PROTECTION ACTIVE : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
6 IMPACT DE LA PANDÉMIE DE COVID-19 SUR LE MARCHÉ
6.1 ANALYSE DE L'IMPACT DU COVID-19 SUR LE MARCHÉ
6.2 APRÈS LES CHIFFRES DE LA COVID-19 ET L'INITIATIVE GOUVERNEMENTALE POUR STIMULER LE MARCHÉ
6.3 DÉCISIONS STRATÉGIQUES POUR LES FABRICANTS APRÈS LA COVID-19 POUR GAGNER DES PARTS DE MARCHÉ COMPÉTITIVES
6.4 IMPACT SUR LES PRIX
6.5 IMPACT SUR LA DEMANDE
6.6 IMPACT SUR LA CHAÎNE D'APPROVISIONNEMENT
6.7 CONCLUSION
7 MARCHÉ MONDIAL DES SYSTÈMES DE PROTECTION ACTIVE, PAR PLATEFORME
7.1 APERÇU
7.2 TERRESTRE
7.2.1 CHAR DE COMBAT PRINCIPAL (MBT)
7.2.2 VÉHICULES LÉGERS PROTÉGÉS (LPV)
7.2.3 VÉHICULES BLINDÉS AMPHIBIES (AAV)
7.2.4 PROTECTION CONTRE LES MINES ET LES EMBUSCUES (MRAP)
7.2.5 VÉHICULES DE COMBAT D'INFANTERIE (VCI)
7.2.6 VÉHICULE DE TRANSPORT DE TROUPES BLINDÉ (VTB)
7.2.7 AUTRES
7.3 AÉROPORTÉ
7.3.1 AVIONS DE CHASSE
7.3.2 HÉLICOPTÈRES
7.3.3 AVIONS DE MISSION SPÉCIALE
7.3.4 AUTRES
7.4 NAVAL
7.4.1 SOUS-MARIN
7.4.2 FRÉGATES
7.4.3 DESTROYERS
7.4.4 PORTE-AVIONS
7.4.5 AUTRES
8 MARCHÉ MONDIAL DES SYSTÈMES DE PROTECTION ACTIVE, PAR TYPE DE SYSTÈME DE MISE À NIVEAU
8.1 APERÇU
8.2 SYSTÈME DE MISE À ZÉRO SOFT
8.2.1 BROUILLEUR ÉLECTRO-OPTIQUE
8.2.2 LEURRE RADAR
8.2.3 LEURRE INFRAROUGE
8.2.4 AUTRES
8.3 SYSTÈME HARD KILL
8.3.1 À BASE DE FUSÉES/MISSILES
8.3.2 DÉFENSE PAR ARME LÉGÈRE
8.3.3 ÉNERGIE DIRIGÉE
8.3.4 AUTRES
8.4 BLINDAGE RÉACTIF
9 MARCHÉ MONDIAL DES SYSTÈMES DE PROTECTION ACTIVE, PAR TYPE
9.1 APERÇU
9.2 LEURRE INFRAROUGE
9.3 LEURRE RADAR
9.4 ÉNERGIE DIRIGÉE
9.5 BROUILLEURS ÉLECTRO-OPTIQUES
9.6 DÉFENSE PAR ARME LÉGÈRE
9.7 À BASE DE ROQUETTE/MISSILE
10 MARCHÉS MONDIAUX DES SYSTÈMES DE PROTECTION ACTIVE, PAR UTILISATEUR FINAL
10.1 APERÇU
10.2 DÉFENSE
10.2.1 SYSTÈME DE MISE À ZÉRO SOFT
10.2.2 SYSTÈME HARD KILL
10.2.3 BLINDAGE RÉACTIF
10.3 SÉCURITÉ INTÉRIEURE
10.3.1 SYSTÈME DE MISE À ZÉRO SOFT
10.3.2 SYSTÈME HARD KILL
10.3.3 BLINDAGE RÉACTIF
10.4 AUTRES
11 MARCHÉ MONDIAL DES SYSTÈMES DE PROTECTION ACTIVE, PAR RÉGION
11.1 MARCHÉ MONDIAL DES SYSTÈMES DE PROTECTION ACTIVE (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
11.1.1 AMÉRIQUE DU NORD
11.1.1.1. États-Unis
11.1.1.2. CANADA
11.1.1.3. MEXIQUE
11.1.2 EUROPE
11.1.2.1. ALLEMAGNE
11.1.2.2. FRANCE
11.1.2.3. Royaume-Uni
11.1.2.4. ITALIE
11.1.2.5. ESPAGNE
11.1.2.6. RUSSIE
11.1.2.7. TURQUIE
11.1.2.8. BELGIQUE
11.1.2.9. PAYS-BAS
11.1.2.10. SUISSE
11.1.2.11. RESTE DE L'EUROPE
11.1.3 ASIE-PACIFIQUE
11.1.3.1. JAPON
11.1.3.2. CHINE
11.1.3.3. CORÉE DU SUD
11.1.3.4. INDE
11.1.3.5. AUSTRALIE
11.1.3.6. SINGAPOUR
11.1.3.7. THAÏLANDE
11.1.3.8. MALAISIE
11.1.3.9. INDONÉSIE
11.1.3.10. PHILIPPINES
11.1.3.11. RESTE DE L'ASIE-PACIFIQUE
11.1.4 AMÉRIQUE DU SUD
11.1.4.1. BRÉSIL
11.1.4.2. ARGENTINE
11.1.4.3. RESTE DE L'AMÉRIQUE DU SUD
11.1.5 MOYEN-ORIENT ET AFRIQUE
11.1.5.1. AFRIQUE DU SUD
11.1.5.2. ÉGYPTE
11.1.5.3. ARABIE SAOUDITE
11.1.5.4. Émirats arabes unis
11.1.5.5. ISRAËL
11.1.5.6. RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
11.2 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
12 MARCHÉS MONDIAUX DES CAPTEURS DE DISPOSITIFS MÉDICAUX JETABLES, PAYSAGE DES ENTREPRISES
12.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
12.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
12.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
12.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
12.5 FUSIONS ET ACQUISITIONS
12.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
12.7 EXTENSION
12.8 MODIFICATIONS RÉGLEMENTAIRES
12.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
13 MARCHÉ MONDIAL DES SYSTÈMES DE PROTECTION ACTIVE, PROFIL DE L'ENTREPRISE
13.1 RHEINMETALL AG
13.1.1 PRÉSENTATION DE L'ENTREPRISE
13.1.2 ANALYSE DES REVENUS
13.1.3 PORTEFEUILLE DE PRODUITS
13.1.4 PRÉSENCE GÉOGRAPHIQUE
13.1.5 ÉVOLUTIONS RÉCENTES
13.2 SOCIÉTÉ RAYTHEON
13.2.1 PRÉSENTATION DE L'ENTREPRISE
13.2.2 ANALYSE DES REVENUS
13.2.3 PORTEFEUILLE DE PRODUITS
13.2.4 PRÉSENCE GÉOGRAPHIQUE
13.2.5 ÉVOLUTIONS RÉCENTES
13.3 SAAB AB
13.3.1 PRÉSENTATION DE L'ENTREPRISE
13.3.2 ANALYSE DES REVENUS
13.3.3 PORTEFEUILLE DE PRODUITS
13.3.4 PRÉSENCE GÉOGRAPHIQUE
13.3.5 ÉVOLUTIONS RÉCENTES
13.4 ASELSAN AS
13.4.1 PRÉSENTATION DE L'ENTREPRISE
13.4.2 ANALYSE DES REVENUS
13.4.3 PORTEFEUILLE DE PRODUITS
13.4.4 PRÉSENCE GÉOGRAPHIQUE
13.4.5 ÉVOLUTIONS RÉCENTES
13.5 RAFAEL SYSTÈMES DE DÉFENSE AVANCÉS LTD.
13.5.1 PRÉSENTATION DE L'ENTREPRISE
13.5.2 ANALYSE DES REVENUS
13.5.3 PORTEFEUILLE DE PRODUITS
13.5.4 PRÉSENCE GÉOGRAPHIQUE
13.5.5 ÉVOLUTIONS RÉCENTES
13.6 ARTIS, LLC
13.6.1 PRÉSENTATION DE L'ENTREPRISE
13.6.2 ANALYSE DES REVENUS
13.6.3 PORTEFEUILLE DE PRODUITS
13.6.4 PRÉSENCE GÉOGRAPHIQUE
13.6.5 ÉVOLUTIONS RÉCENTES
13.7 GROUPE AIRBUS
13.7.1 PRÉSENTATION DE L'ENTREPRISE
13.7.2 ANALYSE DES REVENUS
13.7.3 PORTEFEUILLE DE PRODUITS
13.7.4 PRÉSENCE GÉOGRAPHIQUE
13.7.5 ÉVOLUTIONS RÉCENTES
13,8 Ko
13.8.1 PRÉSENTATION DE L'ENTREPRISE
13.8.2 ANALYSE DES REVENUS
13.8.3 PORTEFEUILLE DE PRODUITS
13.8.4 PRÉSENCE GÉOGRAPHIQUE
13.8.5 ÉVOLUTIONS RÉCENTES
13.9 INDUSTRIES MILITAIRES ISRAÉLIENNES
13.9.1 PRÉSENTATION DE L'ENTREPRISE
13.9.2 ANALYSE DES REVENUS
13.9.3 PORTEFEUILLE DE PRODUITS
13.9.4 PRÉSENCE GÉOGRAPHIQUE
13.9.5 ÉVOLUTIONS RÉCENTES
13.1 SAFRAN ÉLECTRONIQUE & DÉFENSE
13.10.1 PRÉSENTATION DE L'ENTREPRISE
13.10.2 ANALYSE DES REVENUS
13.10.3 PORTEFEUILLE DE PRODUITS
13.10.4 PRÉSENCE GÉOGRAPHIQUE
13.10.5 ÉVOLUTIONS RÉCENTES
13.11 LEONARDO SPA
13.11.1 PRÉSENTATION DE L'ENTREPRISE
13.11.2 ANALYSE DES REVENUS
13.11.3 PORTEFEUILLE DE PRODUITS
13.11.4 PRÉSENCE GÉOGRAPHIQUE
13.11.5 ÉVOLUTIONS RÉCENTES
13.12 SYSTÈMES BAE
13.12.1 PRÉSENTATION DE L'ENTREPRISE
13.12.2 ANALYSE DES REVENUS
13.12.3 PORTEFEUILLE DE PRODUITS
13.12.4 PRÉSENCE GÉOGRAPHIQUE
13.12.5 ÉVOLUTIONS RÉCENTES
13.13 GROUPE THALES
13.13.1 PRÉSENTATION DE L'ENTREPRISE
13.13.2 ANALYSE DES REVENUS
13.13.3 PORTEFEUILLE DE PRODUITS
13.13.4 PRÉSENCE GÉOGRAPHIQUE
13.13.5 ÉVOLUTIONS RÉCENTES
13.14 GENERAL DYNAMICS CORPORATION
13.14.1 PRÉSENTATION DE L'ENTREPRISE
13.14.2 ANALYSE DES REVENUS
13.14.3 PORTEFEUILLE DE PRODUITS
13.14.4 PRÉSENCE GÉOGRAPHIQUE
13.14.5 ÉVOLUTIONS RÉCENTES
13h15 KONGSBERG
13.15.1 PRÉSENTATION DE L'ENTREPRISE
13.15.2 ANALYSE DES REVENUS
13.15.3 PORTEFEUILLE DE PRODUITS
13.15.4 PRÉSENCE GÉOGRAPHIQUE
13.15.5 ÉVOLUTIONS RÉCENTES
13.16 SOCIÉTÉ D'ÉTAT ROSTEC
13.16.1 PRÉSENTATION DE L'ENTREPRISE
13.16.2 ANALYSE DES REVENUS
13.16.3 PORTEFEUILLE DE PRODUITS
13.16.4 PRÉSENCE GÉOGRAPHIQUE
13.16.5 ÉVOLUTIONS RÉCENTES
13.17 LOCKHEED MARTIN CORPORATION
13.17.1 PRÉSENTATION DE L'ENTREPRISE
13.17.2 ANALYSE DES REVENUS
13.17.3 PORTEFEUILLE DE PRODUITS
13.17.4 PRÉSENCE GÉOGRAPHIQUE
13.17.5 ÉVOLUTIONS RÉCENTES
13.18 NORTHROP GRUMMAN CORPORATION
13.18.1 PRÉSENTATION DE L'ENTREPRISE
13.18.2 ANALYSE DES REVENUS
13.18.3 PORTEFEUILLE DE PRODUITS
13.18.4 PRÉSENCE GÉOGRAPHIQUE
13.18.5 ÉVOLUTIONS RÉCENTES
13.19 ELBIT SYSTEMS LTD.
13.19.1 PRÉSENTATION DE L'ENTREPRISE
13.19.2 ANALYSE DES REVENUS
13.19.3 PORTEFEUILLE DE PRODUITS
13.19.4 PRÉSENCE GÉOGRAPHIQUE
13.19.5 ÉVOLUTIONS RÉCENTES
13.2 TATA ADVANCED SYSTEMS LIMITED
13.20.1 PRÉSENTATION DE L'ENTREPRISE
13.20.2 ANALYSE DES REVENUS
13.20.3 PORTEFEUILLE DE PRODUITS
13.20.4 PRÉSENCE GÉOGRAPHIQUE
13.20.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
14 RAPPORTS CONNEXES SUR LES DÉVELOPPEMENTS RÉCENTS
15 QUESTIONNAIRE
16 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











