


Segmentation du marché mondial des vannes aérospatiales, par type de vanne (vannes pour systèmes d'eau et d'eaux usées, vannes pour systèmes de lubrification, vannes pour systèmes pneumatiques, vannes pour systèmes de dégivrage et de pluie, vannes pour systèmes de climatisation, vannes pour systèmes hydrauliques et vannes pour systèmes de carburant), par matériau (titane, aluminium, acier inoxydable et autres), par mécanisme (vannes à bille et à boisseau, vannes à clapet, vannes pilotes, vannes à soupape et autres), par secteur d'activité (aviation d'affaires et générale, aviation militaire et aviation commerciale) et par utilisateur final (fabricants d'équipement d'origine (OEM) et marché de la rechange) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des vannes aérospatiales mondiales
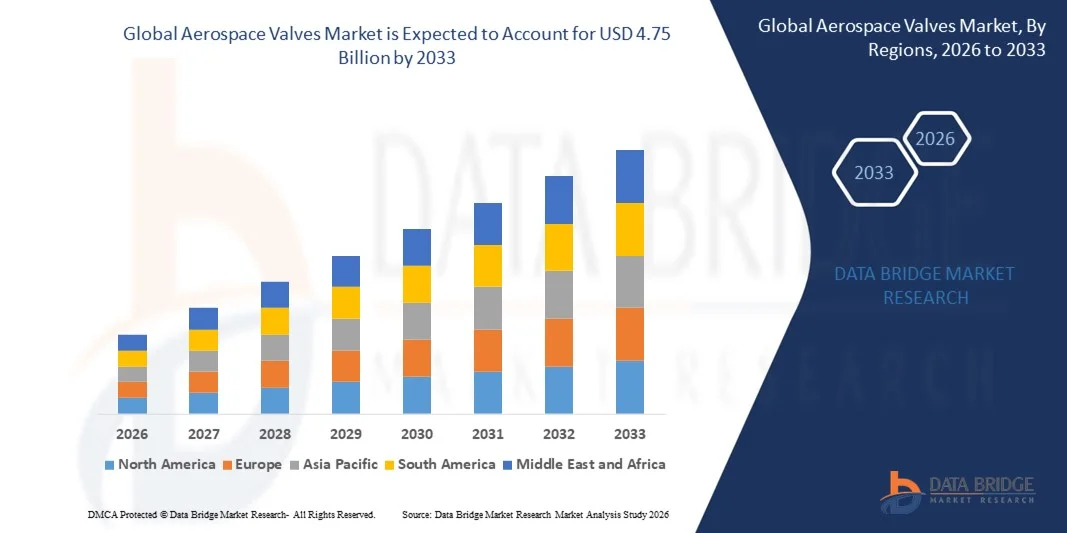
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des vannes aérospatiales a été évaluée à3,12 milliards de dollars en 2025et devrait atteindre4,75 milliards de dollars en 2033, à unTCAC de 5,40%pendant la période de prévision
- Les principaux facteurs qui devraient stimuler la croissance du marché des vannes aérospatiales au cours de la période de prévision sont la hausse des livraisons d'aéronefs et la diminution des rotations de remplacement des vannes aérospatiales.
- En outre, l'augmentation du besoin de vannes légères par la plupart des compagnies aériennes et l'augmentation du trafic de passagers sont deux facteurs qui propulsent la croissance du marché des vannes aérospatiales
Taille du marché et prévisions
- Valeur marchande mondiale (2025):3,12 milliards de dollars
- Valeur marchande prévue (2033) :4,75 milliards de dollars
- Prévisions CAGR (2026-2033):5.40%
Quels sont les principaux débouchés du marché des vannes aérospatiales
- L'augmentation de l'électrification des systèmes d'aéronefs et l'arriéré actuel des livraisons d'aéronefs devraient également freiner la croissance du marché des vannes aérospatiales au cours de la période considérée.
- De plus, le lancement de vannes légères offrira d'autres possibilités de croissance du marché des vannes aérospatiales dans les années à venir. Toutefois, l'amélioration de l'efficacité opérationnelle des vannes aérospatiales pourrait créer d'autres obstacles à la croissance du marché des vannes aérospatiales dans un avenir proche.
- L'Amérique du Nord a dominé le marché des vannes aérospatiales avec une part des revenus de 40,7 % en 2025, sous l'impulsion d'une forte présence dans la fabrication d'aéronefs, d'importantes dépenses de défense et de progrès technologiques continus aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 10,8% entre 2026 et 2033, en raison de l'expansion rapide des flottes d'aéronefs, de l'augmentation des budgets de défense et de la forte croissance de la fabrication d'aéronefs en Chine, au Japon, en Inde et en Corée du Sud.
- Le segment des vannes du système de carburant aérospatial a dominé le marché avec une part de 29,8 % en 2025, en raison de leur rôle essentiel dans la régulation du débit de carburant, le maintien de l'efficacité du moteur et la sécurité opérationnelle des aéronefs commerciaux et militaires.
Portée du rapport et segmentation du marché des vannes aérospatiales
|
Attributs |
Valves aérospatiales Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché des vannes aérospatiales
Augmenter le déplacement vers des vannes aérospatiales légères, électriques et intelligentes
- Le marché des vannes aérospatiales connaît une forte adoption de systèmes de vannes légers, compacts et performants conçus pour soutenir les systèmes modernes de contrôle hydraulique, carburant, pneumatique et environnemental des aéronefs
- Les fabricants introduisent des vannes électriques et intelligentes intégrées avec des capteurs et des commandes numériques pour améliorer la régulation du débit de précision, la surveillance de l'état et le diagnostic des performances en temps réel
- La demande croissante d'avions économes en carburant, la réduction des émissions et l'optimisation du poids accélèrent le remplacement des systèmes hydrauliques traditionnels par des systèmes électromécaniques de pointe
- Par exemple, des entreprises comme Parker Hannifin, Honeywell International, Eaton et Moog Inc. élargissent leurs portefeuilles de valves aérospatiales avec des solutions à contrôle numérique, légères et à haute durabilité
- Le développement accru des avions de nouvelle génération, des UAV et des plates-formes de propulsion électrique entraîne la nécessité de systèmes de vannes à haute pression, résistant à la corrosion et tolérant la température
- Au fur et à mesure que les architectures de l'aéronef deviendront plus électriques et intégrées numériquement, les vannes aérospatiales demeureront essentielles au contrôle sûr des fluides, à l'efficacité du système et aux opérations de vol avancées.
Quels sont les principaux moteurs du marché des vannes aérospatiales
- Les programmes mondiaux de production d'aéronefs et de modernisation de la flotte augmentent considérablement la demande de systèmes avancés de contrôle du carburant, d'hydraulique et de vanne pneumatique
- Par exemple, en 2025, les principaux fournisseurs aérospatiaux comme Crane Aerospace & Electronics et ITT Inc. ont élargi leurs gammes de vannes haute performance pour soutenir les plates-formes d'avions commerciaux et de défense de la prochaine génération.
- Les investissements croissants dans l'aviation militaire, l'exploration spatiale et les systèmes aériens sans pilote renforcent la demande de vannes à haute fiabilité et à haute précision
- Les progrès dans la fabrication additive, les alliages avancés et les matériaux composites améliorent la durabilité, réduisent le poids et améliorent la résistance aux conditions de pression et de température extrêmes
- L'accent mis de plus en plus sur les normes de sécurité des aéronefs, la conformité réglementaire et les systèmes de maintenance prédictive conduit à l'intégration de technologies de vannes intelligentes de surveillance
- Soutenu par une croissance soutenue des initiatives mondiales de transport aérien, de défense et d'électrification des aéronefs, le marché des vannes aérospatiales devrait connaître une expansion soutenue à long terme
Quel facteur met en cause la croissance du marché des vannes aérospatiales
- Coûts élevés de fabrication et de certification associés aux matériaux de qualité aérospatiale et aux approbations réglementaires rigoureuses en matière d'aviation
- Par exemple, entre 2024 et 2025, les fluctuations des prix des matières premières telles que le titane et les alliages spéciaux, ainsi que les perturbations de la chaîne d'approvisionnement, ont augmenté les coûts de production de plusieurs fabricants mondiaux de vannes
- Les exigences complexes en matière d'intégration dans les systèmes modernes d'hydraulique et de carburant des aéronefs exigent une expertise technique hautement spécialisée et des procédures d'essai rigoureuses.
- De longs cycles de développement de produits et des normes de conformité strictes de la part des autorités aéronautiques prolongent le délai de commercialisation des nouvelles technologies de vannes
- La concurrence des modules intégrés de contrôle des fluides et des architectures de systèmes alternatifs crée une pression sur les prix et des défis technologiques
- Pour faire face à ces contraintes, les entreprises mettent l'accent sur l'innovation en matière légère, les capacités de surveillance numérique, les processus de certification simplifiés et les partenariats stratégiques d'OEM pour renforcer l'adoption mondiale de systèmes avancés de vannes aérospatiales
Comment le marché des vannes aérospatiales est-il segmenté
Le marché est segmenté sur la base detype, matériau, mécanisme, aviation et utilisateur final.
- Par soupapes
Sur la base de vannes, le marché des vannes aérospatiales est segmenté en vannes de systèmes d'eau et de déchets aérospatials, vannes de systèmes de lubrification aérospatiales, vannes de systèmes pneumatiques aérospatials, vannes de systèmes de glace et de pluie aérospatiales, vannes de systèmes de climatisation aérospatiales, vannes de systèmes hydrauliques aérospatials et vannes de systèmes de carburant aérospatials. Le segment des vannes du système de carburant aérospatial a dominé le marché avec une part de 29,8 % en 2025, en raison de leur rôle essentiel dans la régulation du débit de carburant, le maintien de l'efficacité du moteur et la sécurité opérationnelle des aéronefs commerciaux et militaires. L'augmentation des programmes de production d'aéronefs et de modernisation des moteurs continue de renforcer la demande.
Le segment des vannes de système hydraulique aérospatial devrait croître au TCAC le plus rapide de 2026 à 2033, grâce à l'électrification croissante des systèmes d'aéronef, à l'expansion des technologies de contrôle de vol et à la demande croissante de composants hydrauliques légers à haute pression.
- Par matière
Sur la base des matériaux, le marché est segmenté en titane, aluminium, acier résistant à la corrosion et autres. Le segment du Titanium a dominé le marché avec une part de 37,6 % en 2025, en raison de son rapport résistance-poids supérieur, sa résistance à la corrosion élevée et sa capacité à résister aux températures et pressions extrêmes dans les environnements aérospatiaux. Les vannes en titane sont largement préférées dans les systèmes d'aéronefs critiques où la durabilité et l'optimisation du poids sont essentielles.
Le segment de l'aluminium devrait croître au TCAC le plus rapidement, passant de 2026 à 2033, en mettant davantage l'accent sur les structures d'aéronefs légers, le rapport coût-efficacité et l'amélioration de l'économie de carburant dans les programmes d'aéronefs de nouvelle génération.
- Par mécanisme
Sur la base du mécanisme, le marché des Valves Aéronautiques est segmenté en Valves Balles et Plugs, Valves Flapper-Buzzle, Valves Pilotes, Valves Poppet, etc. Le segment des vannes à billes et à prises de courant a dominé le marché avec une part de 32,4% en 2025, soutenue par leur conception simple, leur capacité d'étanchéité fiable et leur aptitude aux systèmes de contrôle des fluides aérospatiales à haute pression. Leur durabilité et leurs faibles exigences d'entretien les rendent largement adoptées dans les applications de carburant et d'hydraulique.
On s'attend à ce que le segment des vannes Poppet augmente au TCAC le plus rapide de 2026 à 2033, propulsé par une demande croissante de contrôle précis du débit, de mécanismes de réponse rapide et d'amélioration des performances des systèmes d'aéronefs modernes.
- Par l'aviation
Sur la base de l'aviation, le marché est segmenté en Aviation des affaires et de l'aviation générale, Aviation militaire et Aviation commerciale. Le segment de l'aviation commerciale a dominé le marché avec une part de 45,1 % en 2025, en raison de l'expansion du trafic mondial de passagers, de l'expansion de la flotte d'aéronefs et de l'augmentation des activités de MRO. Les aéronefs commerciaux ont besoin d'un volume important de systèmes de vannes perfectionnés pour soutenir les opérations de contrôle du carburant, de l'hydraulique et de l'environnement.
Le segment de l'Aviation militaire devrait croître au TCAC le plus rapide, passant de 2026 à 2033, grâce à l'augmentation des budgets de défense, aux programmes d'avions de chasse de la prochaine génération, au développement d'UAV et à la modernisation des flottes d'avions militaires.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché des vannes aérospatiales est segmenté en fabricants d'équipement d'origine (OEM) et d'après-vente. Le segment OEM a dominé le marché avec une part de 58,3 % en 2025, en raison de l'augmentation des nouvelles livraisons d'aéronefs, de l'intégration des technologies de pointe des vannes et des contrats d'approvisionnement à long terme avec les fabricants d'aéronefs.
On s'attend à ce que le segment de l'après-vente augmente au rythme le plus rapide du TCAC de 2026 à 2033, alimenté par la croissance des flottes mondiales d'aéronefs, l'augmentation des cycles de maintenance, la demande de remplacement et des exigences réglementaires strictes en matière de sécurité et de performance de l'aviation.
Quelle région détient la plus grande part du marché des vannes aérospatiales
- L'Amérique du Nord a dominé le marché des vannes aérospatiales avec une part des revenus de 40,7 % en 2025, en raison d'une forte présence dans la fabrication d'aéronefs, d'importantes dépenses de défense et de progrès technologiques continus aux États-Unis et au Canada. La forte production d'aéronefs commerciaux, de jets militaires, d'UAV et de systèmes spatiaux continue de répondre à la demande en carburant, en hydraulique, en pneumatique et en gaz naturel de pointe dans les installations OEM et MRO
- Les principaux fabricants et fournisseurs de composants aérospatiales en Amérique du Nord mettent en place des systèmes de vannes légers, résistants à la corrosion et actionnés électroniquement, renforçant ainsi le leadership technologique de la région. Les investissements continus dans les programmes de la prochaine génération d'aéronefs, les missions d'exploration spatiale et les initiatives d'électrification des aéronefs appuient l'expansion à long terme du marché.
- Des cadres réglementaires solides, des dépenses de R-D élevées et la présence de grands constructeurs d'aéronefs renforcent encore la domination du marché régional
Aperçu du marché des vannes aérospatiales américaines
Les États-Unis sont le plus important contributeur en Amérique du Nord, appuyé par la présence de grands fabricants d'aéronefs, d'entrepreneurs en défense et de fournisseurs de composants aérospatiaux de pointe. L'augmentation de la production d'aéronefs commerciaux de nouvelle génération, de chasseurs à réaction, de giravions et de lanceurs spatiaux entraîne une demande soutenue de systèmes de vannes à haute performance. Les investissements croissants dans les avions électriques, les systèmes aériens sans pilote et les programmes spatiaux accélèrent l'adoption de technologies de vannes légères et intelligentes. De solides initiatives de modernisation de l'infrastructure et de la défense à long terme continuent de renforcer la croissance du marché partout au pays.
Aperçu du marché des vannes aérospatiales du Canada
Le Canada contribue grandement à la croissance régionale en raison de ses grappes de fabrication aérospatiale et de sa participation aux chaînes d'approvisionnement mondiales. L'augmentation de la production de jets régionaux, d'aéronefs d'affaires et de composants d'aéronefs soutient la demande constante de robinets hydrauliques et de systèmes de carburant. Les programmes d'innovation en aérospatiale appuyés par le gouvernement et l'accent croissant mis sur les technologies d'aviation durable favorisent l'adoption de systèmes de vannes de pointe dans les applications commerciales et de défense.
Marché des vannes aérospatiales Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 10,8% entre 2026 et 2033, en raison de l'expansion rapide des flottes d'aéronefs, de l'augmentation des budgets de défense et de la forte croissance de la fabrication d'aéronefs en Chine, au Japon, en Inde et en Corée du Sud. L'augmentation du trafic aérien de passagers et le développement des infrastructures accélèrent l'acquisition de nouveaux aéronefs commerciaux. Les investissements croissants dans les programmes de chasseurs autochtones, le développement d'UAV et l'exploration spatiale stimulent davantage la demande de systèmes de vannes aérospatiales à haute performance dans toute la région.
China Aerospace Valves Market Insight
La Chine est le principal contributeur de l'Asie-Pacifique, appuyée par l'expansion des programmes d'avions commerciaux, de solides efforts de modernisation de la défense et d'augmentation des investissements dans l'exploration spatiale. La mise au point de plates-formes d'aéronefs et de technologies de moteurs autochtones est à l'origine de la demande de systèmes de pointe pour le carburant et les valves hydrauliques. Les initiatives de fabrication soutenues par l'État et les chaînes d'approvisionnement nationales fortes renforcent encore l'expansion du marché.
Japan Aerospace Valves Market Insight
Le Japon affiche une croissance régulière soutenue par des capacités avancées en ingénierie aérospatiale et une forte participation aux programmes d'avions mondiaux. L'importance croissante accordée à la fabrication de haute précision, aux matériaux légers et à la conformité en matière de sécurité stimule la demande de technologies de vannes aérospatiales de qualité supérieure. Les améliorations continues de la défense et la participation aux programmes de chasse de la prochaine génération renforcent encore la croissance du marché.
Inde Valves aérospatiales Aperçu du marché
L'Inde devient un marché à forte croissance en raison de l'augmentation des achats de défense, des programmes de développement d'aéronefs autochtones et de l'expansion de l'infrastructure MRO. Les initiatives gouvernementales visant à promouvoir la fabrication aérospatiale nationale et la participation croissante aux chaînes d'approvisionnement mondiales accélèrent la demande de vannes aérospatiales de pointe dans les secteurs militaire et commercial.
Corée du Sud Valves aérospatiales Aperçu du marché
La Corée du Sud apporte une contribution importante en raison du développement croissant des avions de chasse autochtones, des systèmes UAV et des programmes de lancement spatial. L'augmentation des budgets de défense et l'expansion des capacités de fabrication de l'aérospatiale stimulent la demande de systèmes de vannes de précision. L'innovation technologique et la collaboration avec les entreprises aérospatiales mondiales continuent de soutenir la croissance régionale à long terme.
Quelles sont les meilleures entreprises du marché des vannes aérospatiales
L'industrie des vannes aérospatiales est principalement dirigée par des entreprises bien établies, notamment :
- Parker Hannifin Corp. (États-Unis)
- Eaton (Irlande)
- Honeywell International Inc.(États-Unis)
- Zodiac Aerospace (France)
- Woodward, Inc.(États-Unis)
- AéroControlex(États-Unis)
- Crane Aerospace & Electronics (États-Unis)
- Mog Inc. (États-Unis)
- Liebherr (Suisse)
- ITT Inc. (États-Unis)
- Groupe de filtration de porc (Royaume-Uni)
- Crissair, Inc. (États-Unis)
- CIRCOR International, Inc. (États-Unis)
- Dynex/Rivett Inc. (États-Unis)
- Megitt PLC (Royaume-Uni)
- LAKSHMI TECHNOLOGIE ET INDUSTRIES DE L'ENGINE (Inde)
- Valcor Engineering Corporation (États-Unis)
- United Technologies Corporation (États-Unis)
- Groupe Triumph, Inc. (États-Unis)
- Sitec Aerospace GmbH (Allemagne)
Quelles sont les évolutions récentes du marché mondial des vannes aérospatiales
- En janvier 2025, Aerolloy Technologies a mis en service son premier four de fusion sous vide Arc pour la fabrication nationale d'alliages de titane de qualité aérospatiale, renforçant la production locale de matériaux légers et performants pour les moteurs d'avions et les turbines à gaz, tout en réduisant la dépendance à l'égard des importations et en renforçant la résilience de la chaîne d'approvisionnement sur le marché des composants aérospatiaux, renforçant ainsi l'autosuffisance matérielle à long terme et la croissance de l'industrie.
- En novembre 2024, une nouvelle vanne de fermeture légère à servomoteurs a été testée avec succès dans des conditions simulées de vol à la fusée, en introduisant une alternative compacte et massique aux systèmes classiques à moteur tout en offrant une meilleure fiabilité dans les environnements de température et de pression fluctuants, ce qui a permis d'améliorer l'efficacité de la propulsion et le contrôle des fluides de précision pour les applications aérospatiales de nouvelle génération.
- En juin 2024, Honeywell International a mis en place une vanne de régulation de la pression de saignée conçue pour les avions d'entraînement, montrant l'adoption croissante de technologies de production numérique et de matériaux de pointe pour réaliser des composants aérospatiaux légers, complexes et durables tout en réduisant les délais de production, accélérant ainsi la modernisation des processus de fabrication aérospatiaux.
- En novembre 2022, Triumph Group a obtenu un contrat de Lockheed Martin pour produire des ensembles de soupapes de frein pour l'avion F-16 Fighting Falcon, s'engageant à fournir du matériel de production et un soutien opérationnel, renforçant ainsi sa position dans la fabrication de composants d'aéronefs militaires et les programmes de défense à long terme
- En août 2022, Marsh Brothers Aviation a conclu un accord de quatre ans avec Aviation Fabricators afin de fournir des robinets d'actionneur de sièges d'aéronef personnalisés après avoir résolu les défis de la chaîne d'approvisionnement, de soutenir les opérations de maintenance, de réparation et de révision des systèmes de sièges d'aéronef privés et commerciaux tout en renforçant la fiabilité et la continuité de la chaîne d'approvisionnement après-vente aérospatiale.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











