



Segmentation du marché mondial de l'IoT agile, par composant (matériel, logiciel et service), connectivité (LAN, Wi-Fi, BLE, RF, Li-Fi, ZigBee, LoRa, Z-Wave et autres), déploiement (cloud et sur site), taille de l'entreprise (PME et grandes entreprises), secteur d'activité (services financiers, administration publique, santé, éducation, industrie manufacturière, commerce de détail, énergie et services publics, automobile, informatique et télécommunications) - Tendances et prévisions du marché jusqu'en 2033
Quelle est la taille et le taux de croissance du marché mondial de l'IoT agile
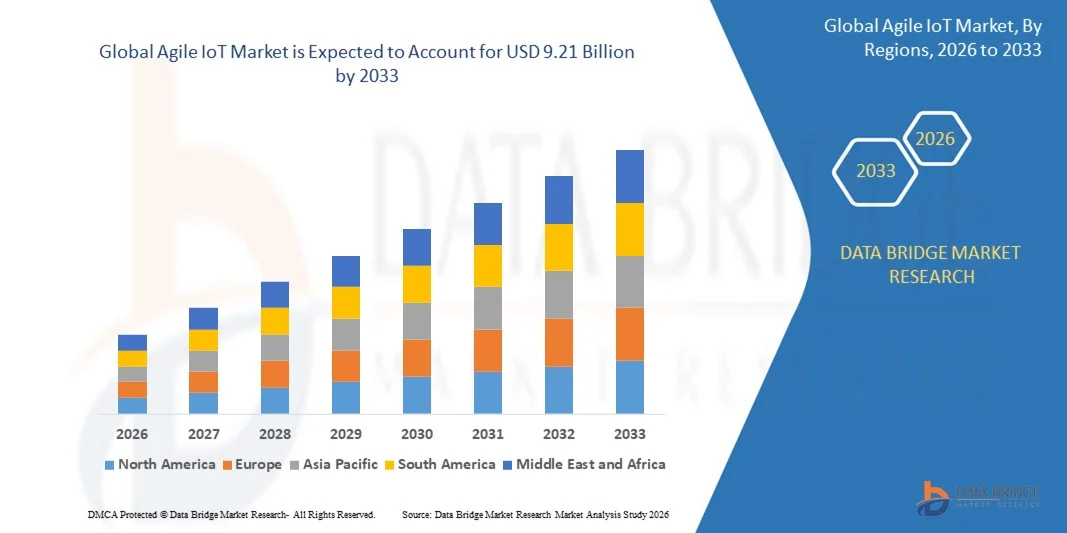
- La taille du marché mondial de l'IoT Agile a été évaluée à3,46 milliards de dollars en 2025et devrait atteindre9,21 milliards de dollars en 2033, à unTCAC de 13,00 %pendant la période de prévision
- L'augmentation de l'adoption de smartphones et de tablettes parmi les consommateurs du monde entier est l'un des principaux facteurs à l'origine de la croissance du marché agile de l'IoT
- La montée en puissance de l'IoT agile liée à la mise en réseau d'objets physiques à travers des capteurs, des actionneurs et d'autres dispositifs pour transmettre des informations sur les objets et l'utilisation de la plate-forme pour analyser afin d'optimiser les services, les opérations et les produits accélère la croissance du marché
Quelles sont les principales recettes du marché de l'IoT
- L'augmentation de l'utilisation de la technologie dans des secteurs tels que l'optimisation de l'énergie où les capteurs sont généralement déployés dans le réseau électrique et l'avènement de technologies innovantes pour améliorer l'expérience client influencent davantage le marché
- De plus, l'adoption de solutions d'Internet des objets basées sur le cloud, l'augmentation des transactions en ligne et les initiatives gouvernementales pour adopter les technologies d'Internet des objets affectent positivement le marché agile de l'IoT
- L'Amérique du Nord a dominé le marché de l'IoT agile avec une part de 41,8 % des revenus en 2025, grâce à l'adoption rapide de l'informatique de pointe, des plates-formes IoT intégrées à l'IA et à l'expansion marquée de la fabrication intelligente aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,39 % entre 2026 et 2033, grâce à l'industrialisation rapide, à l'expansion des semi-conducteurs et à la fabrication d'électroniques à grande échelle en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est.
- Le segment Hardware domine le marché avec une part de 52,6 % en 2025, alors que les organisations continuent d'investir dans les passerelles IoT, les périphériques de bord, les modules intégrés et les plateformes intégrées aux capteurs pour l'acquisition et le contrôle de données en temps réel
Portée du rapport et segmentation du marché de l'IoT
|
Attributs |
L'IoT agile Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché de l'IoT agile
Intégration de plateformes IoT agiles définies par logiciel, compatibles avec l'IA et connectées par cloud
- Le marché Agile IoT connaît une intégration rapide d'architectures logicielles permettant une configuration flexible, des mises à jour à distance et un déploiement évolutif dans des environnements industriels et commerciaux
- Les fournisseurs intègrent l'analyse axée sur l'intelligence artificielle, les capacités informatiques de pointe et le traitement des données en temps réel dans des modules IoT compacts pour améliorer l'automatisation, la maintenance prédictive et la prise de décisions intelligentes
- La demande croissante de plates-formes IoT natives en nuage favorise une intégration transparente avec les systèmes d'entreprise, permettant une surveillance centralisée, l'orchestration des appareils et la mise à niveau du firmware en direct (OTA)
- Par exemple, des entreprises comme Cisco Systems, IBM, Siemens et Huawei Technologies ont amélioré leurs écosystèmes IoT avec des tableaux de bord alimentés par l'IA, des passerelles sécurisées et une connectivité cloud hybride
- Le besoin croissant de communications à faible latence, de réseaux IoT 5G et d'interopérabilité multi-appareils accélère l'adoption d'infrastructures IoT agiles et centrées sur les logiciels
- Comme les entreprises privilégient la transformation numérique et l'automatisation intelligente, les solutions Agile IoT resteront critiques pour le déploiement adaptatif, l'analyse intelligente et les écosystèmes connectés évolutives
Quels sont les principaux moteurs du marché de l'IoT
- Augmentation de la demande de visibilité des données en temps réel, d'analyse prédictive et d'automatisation dans l'ensemble de la fabrication, des soins de santé, de la logistique et des infrastructures urbaines intelligentes
- Par exemple, en 2025, les principaux fournisseurs tels qu'Amazon Web Services, Microsoft et Bosch ont élargi leurs portefeuilles de services IoT avec des outils de gestion d'appareils de pointe et des plateformes intégrées à l'IA
- Accélérer l'adoption de la connectivité 5G, de l'informatique de bord et de l'IoT industriel (IIoT) renforce la transmission de données à grande vitesse et les capacités de traitement décentralisées
- Les progrès dans les réseaux étendus de faible puissance (LPWAN), les processeurs embarqués et les microcontrôleurs sécurisés ont amélioré l'efficacité, l'évolutivité et la flexibilité du déploiement des appareils.
- L'augmentation des investissements dans les usines intelligentes, l'infrastructure d'EV, la robotique et l'électronique de consommation connectée stimulent l'intégration à grande échelle de l'IdO aux États-Unis, en Europe et en Asie-Pacifique.
- Soutenu par l'innovation continue dans la conception de semi-conducteurs, les cadres de cybersécurité et l'infrastructure cloud, le marché de l'IoT Agile devrait connaître une expansion soutenue à long terme
Quel facteur met en cause la croissance du marché de l'IoT agile
- Les coûts de mise en œuvre élevés liés aux passerelles IoT avancées, aux périphériques de bord compatibles avec l'IA et aux infrastructures de connectivité sécurisées limitent l'adoption par les petites et moyennes entreprises
- Ainsi, entre 2024 et 2025, les perturbations de la chaîne d'approvisionnement, les pénuries de semi-conducteurs et la hausse des prix des composants ont augmenté les coûts de déploiement de plusieurs fournisseurs de solutions IoT au niveau mondial.
- Les préoccupations relatives à la protection des données, les vulnérabilités en matière de cybersécurité et les exigences réglementaires en matière de conformité augmentent la complexité des déploiements à grande échelle d'IoT
- Les défis d'interopérabilité entre les systèmes existants et les plateformes IoT modernes ralentissent l'intégration dans les environnements industriels traditionnels
- La concurrence de technologies d'automatisation alternatives et de normes IoT fragmentées crée une pression sur les prix et réduit la normalisation
- Pour surmonter ces obstacles, les entreprises se concentrent sur des conceptions matérielles rentables, des protocoles de communication normalisés, des solutions de cybersécurité améliorées et des architectures IoT évolutives basées sur le cloud pour renforcer l'adoption mondiale de systèmes IoT agiles
Comment le marché Agile IoT est-il segmenté
Le marché est segmenté sur la base decomposante, connectivité, déploiement, taille de l'organisation et verticale de l'industrie.
- Par composante
Sur la base de la composante, le marché Agile IoT est segmenté en Matériel, Logiciel et Service. Le segment Hardware domine le marché avec une part de 52,6 % en 2025, les organisations continuant d'investir dans les passerelles IoT, les périphériques de bord, les modules intégrés et les plateformes intégrées aux capteurs pour l'acquisition et le contrôle de données en temps réel. Les composants matériels forment la base des écosystèmes Agile IoT, permettant la connectivité, le traitement des signaux et l'intelligence au niveau des appareils dans les applications industrielles et commerciales. Une forte demande de matériel compact, écoénergétique et à bord de l'IA soutient davantage la domination du segment.
Le segment des logiciels devrait croître au rythme le plus rapide du CAGR de 2026 à 2033, en raison de la demande croissante de plateformes de gestion des appareils en nuage, de tableaux de bord analytiques, d'outils de surveillance pilotés par l'IA et de cadres de cybersécurité. Comme les entreprises privilégient les architectures évolutives et l'orchestration de dispositifs à distance, les solutions d'IoT agiles axées sur le logiciel gagnent en traction rapide dans toutes les industries.
- Par connectivité
Sur la base de la connectivité, le marché est segmenté en LAN, Wi-Fi, BLE, RF, Li-Fi, ZigBee, LoRa, Z-Wave, etc. Le segment Wi-Fi domine le marché avec une part de 28,4% en 2025, soutenue par sa grande disponibilité, sa capacité de transmission de données élevée, son rapport coût-efficacité et sa compatibilité avec les réseaux d'entreprises et de consommateurs. Les appareils Agile IoT Wi-Fi sont largement déployés dans des bâtiments intelligents, des systèmes de surveillance industrielle, des installations de soins de santé et des infrastructures commerciales grâce à la facilité d'intégration et d'évolutivité.
Le segment LoRa devrait croître à la vitesse la plus rapide CAGR de 2026 à 2033, en raison de sa capacité de communication à longue portée, de sa faible consommation d'énergie et de sa capacité de déploiement à grande échelle dans l'industrie et la ville intelligente. L'adoption croissante des technologies LPWAN pour la surveillance à distance des actifs, l'automatisation agricole et la gestion des services publics accélère la demande de réseaux Agile IoT basés sur LoRa.
- Par déploiement
Sur la base du déploiement, le marché Agile IoT est segmenté en Cloud et On-Premise. Le segment Cloud a dominé le marché avec une part de 61,3 % en 2025, grâce à l'adoption croissante de plates-formes IoT natives du cloud qui permettent une surveillance centralisée, des mises à jour à distance, l'analyse des données et la gestion évolutive des appareils. Le déploiement Cloud offre une flexibilité, des coûts d'infrastructure réduits et une intégration transparente avec l'IA, les mégadonnées et les systèmes logiciels d'entreprise.
On s'attend également à ce que le segment Cloud augmente au rythme le plus rapide du CAGR de 2026 à 2033, grâce à la préférence croissante de l'entreprise pour les modèles basés sur l'abonnement, les écosystèmes nuageux hybrides et les capacités d'accès à distance en temps réel. L'augmentation des initiatives de transformation numérique et l'expansion mondiale de l'infrastructure 5G renforcent encore l'adoption de l'IoT agile basée sur le cloud.
- Selon la taille de l'organisation
En fonction de la taille de l'organisation, le marché est segmenté en PME et grandes entreprises. Le segment des grandes entreprises a dominé le marché avec une part de 64,7 % en 2025, les grandes entreprises investissant fortement dans la fabrication intelligente, la maintenance prédictive, la numérisation de la chaîne d'approvisionnement et l'intégration IoT à l'échelle de l'entreprise. Ces organisations possèdent une capacité de capital plus élevée, une infrastructure de TI avancée et des équipes de R-D dédiées à la mise en oeuvre d'écosystèmes évolutifs de l'IoT agile.
On s'attend à ce que le segment des PME augmente au rythme le plus rapide du TCAC de 2026 à 2033, en raison de la baisse des coûts du matériel, de la disponibilité de modèles d'abonnement basés sur le cloud et de la sensibilisation accrue aux avantages de l'efficacité opérationnelle. Les programmes gouvernementaux de numérisation et les solutions simplifiées de déploiement de l'IoT permettent davantage la participation des PME.
- Par industrie verticale
Sur la base de la verticale de l'industrie, le marché de l'IoT Agile est segmenté en BFSI, Gouvernement, Santé, Éducation, Fabrication, Détail, Power and Utilities, Automotive, IT, et Telecom. Le segment de la fabrication a dominé le marché avec une part de 33,8 % en 2025, alimentée par une forte adoption de l'IoT industriel (IIoT), des usines intelligentes, des systèmes de maintenance prédictive et des lignes de production automatisées. Les plateformes Agile IoT supportent la surveillance en temps réel, le diagnostic des équipements et l'optimisation des flux de travail dans les installations de fabrication mondiales.
Le segment de l'Automobile devrait croître au CAGR le plus rapide de 2026 à 2033, grâce au déploiement croissant de véhicules connectés, de systèmes EV, de technologies ADAS et d'architectures de réseau embarqué. La complexité numérique croissante et les exigences strictes en matière de tests de performance accélèrent l'intégration de l'IoT agile dans les écosystèmes automobiles.
Quelle région détient la plus grande part du marché de l'IoT
-
L'Amérique du Nord a dominé le marché de l'IoT agile avec une part de 41,8 % des revenus en 2025, grâce à l'adoption rapide de l'informatique de pointe, de plates-formes IoT intégrées à l'IA et à une forte expansion de la fabrication intelligente aux États-Unis et au Canada. La forte pénétration de l'infrastructure cloud, la connectivité 5G et l'automatisation industrielle continuent d'alimenter la demande de solutions Agile IoT dans les usines de fabrication, les villes intelligentes, les systèmes de santé et les réseaux logistiques
- Les principaux fournisseurs de technologie en Amérique du Nord introduisent des passerelles IoT avancées, des plates-formes d'analyse compatibles avec l'IA, des dispositifs de bord sécurisés et des outils d'orchestration basés sur le cloud, renforçant ainsi le leadership numérique de la région. Les investissements continus dans l'innovation des semi-conducteurs, les cadres de cybersécurité et l'automatisation des entreprises accélèrent la croissance à long terme
- Une forte présence de capital-risque, des écosystèmes informatiques matures et une forte concentration de startups et d'établissements de recherche IoT renforcent encore la domination du marché régional
Aperçu du marché de l'IoT agile aux États-Unis
Les États-Unis sont le plus important contributeur en Amérique du Nord, appuyé par l'adoption de l'IoT industrielle (IIoT), la modernisation de l'infrastructure intelligente et le déploiement à grande échelle de nuages dans les entreprises. L'augmentation de la mise en œuvre des systèmes de surveillance alimentés par l'IA, des véhicules connectés, de la robotique et des réseaux de télécommunications avancés stimule la demande d'architectures agiles évolutives. La présence de grands fournisseurs de services en nuage, de sociétés de semi-conducteurs et de pôles d'innovation numérique renforce l'expansion du marché. L'accent croissant mis sur la cybersécurité, la maintenance prédictive et l'automatisation intelligente continue d'accélérer l'intégration de l'IoT agile dans les écosystèmes manufacturiers, de santé, de défense et de ville intelligente.
Aperçu du marché de l'IoT agile au Canada
Le Canada contribue grandement à la croissance régionale en raison de l'augmentation des investissements dans les services publics intelligents, la gestion de l'énergie propre et l'infrastructure de transport connexe. L'adoption accrue de systèmes de surveillance IoT dans le secteur pétrolier et gazier, l'exploitation minière et les infrastructures publiques soutient la demande d'IoT agile. Les universités et les centres d'innovation déploient de plus en plus de bancs d'essai IoT pour la recherche en AI, robotique et automatisation. Les initiatives de transformation numérique soutenues par l'État et une infrastructure de télécommunications solide renforcent l'adoption du marché à l'échelle nationale.
Marché de l'IoT agile Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,39 % entre 2026 et 2033, sous l'effet de l'industrialisation rapide, de l'expansion des semi-conducteurs et de la fabrication d'électroniques à grande échelle en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est. Le fort déploiement des réseaux 5G, des usines intelligentes, de la production d'EV et des appareils IoT grandit considérablement la demande de plates-formes IoT agiles évolutives. Les investissements croissants dans le matériel d'IA, la robotique et la modernisation des infrastructures numériques continuent d'accélérer l'adoption régionale dans les secteurs industriel et commercial.
Chine Agile IoT Aperçu du marché
La Chine est le principal contributeur de l'Asie-Pacifique, avec l'appui d'une vaste capacité de fabrication de semi-conducteurs et d'initiatives d'économie numérique soutenues par l'État. L'expansion rapide des usines intelligentes, des lignes de production EV et de l'automatisation industrielle induite par l'IA augmente la demande d'écosystèmes évolués de l'IoT agile. Des capacités de production intérieures solides et des prix compétitifs renforcent encore le déploiement local et la croissance induite par les exportations.
Aperçu du marché de l'IoT agile au Japon
Le Japon affiche une croissance constante soutenue par des infrastructures de fabrication avancées, un leadership robotique et une production électronique de haute qualité. L'intégration croissante de l'IoT dans les systèmes automobiles, les équipements de précision et les solutions de soins de santé intelligents stimule la demande de plateformes IoT Agile fiables et sécurisées. L'innovation technologique continue et l'accent mis sur l'optimisation des performances renforcent l'expansion à long terme.
Inde Agile IoT Aperçu du marché
L'Inde devient un marché à forte croissance en raison de l'expansion des écosystèmes de démarrage, des centres de conception de semi-conducteurs et des programmes de transformation numérique dirigés par le gouvernement. Déploiement croissant de compteurs intelligents compatibles IoT, de systèmes d'automatisation industrielle et d'infrastructures de télécommunications La hausse des investissements dans la fabrication électronique et le développement de l'IA accélère encore la pénétration du marché.
Corée du Sud Agile IoT Market Insight
La Corée du Sud apporte une contribution importante en raison de la forte demande de semi-conducteurs avancés, d'infrastructures 5G, de technologies EV et d'électroniques de consommation intelligentes. Le développement rapide des serveurs AI, des solutions de mobilité connectée et de la robotique industrielle augmente le besoin de plateformes IoT agiles et évolutives. De solides capacités d'innovation et des écosystèmes manufacturiers de haute technologie favorisent une croissance soutenue du marché.
Quelles sont les meilleures entreprises du marché de l'IoT
L'industrie de l'IoT Agile est principalement dirigée par des entreprises bien établies, notamment:
- ÉLECTRIQUE GÉNÉRALE (U.S.)
- Voir aussi Avnet, Inc.(États-Unis)
- CLOVITY Inc. (États-Unis)
- Ayla Networks Inc.(États-Unis)
- Oxagile LLC(États-Unis)
- AgileInfoways Pvt. Ltd. (Inde)
- LifeSmart Inc. (Chine)
- EMSOL Automation Pvt Ltd(Inde)
- Atlassian (Australie)
- aicas GmbH (Allemagne)
- Oracle Corporation (États-Unis)
- IBSENTELECOM LIMITED (Royaume-Uni)
- Supreme Architecture Inc. (États-Unis)
- ByteLight, Inc. (États-Unis)
- FUJITSU (Japon)
- Système LVX (États-Unis)
- Panasonic Corporation (Japon)
- Qualcomm Technologies, Inc. (États-Unis)
- pureLiFi Ltd. (Royaume-Uni)
Quelles sont les évolutions récentes du marché mondial de l'IoT agile
- En mars 2020, Microsoft s'est associé à Cisco Systems pour intégrer Cisco IoT Edge à Azure IoT Cloud, permettant une orchestration de données transparente des périphériques de bord aux plateformes cloud et fournissant un écosystème de logiciels IoT unifié de bout en bout pour les clients d'entreprise, renforçant ainsi les solutions de connectivité de bord à nuage évolutives
- En janvier 2020, Cisco Systems a introduit un cadre de sécurité IoT complet conçu pour améliorer la visibilité à travers les infrastructures IoT et IT tout en préservant les flux de travail opérationnels, permettant aux organisations de collecter et d'analyser en toute sécurité les données du bord de l'IoT afin d'accélérer les initiatives de transformation numérique et d'améliorer les capacités de prise de décisions stratégiques
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











