


Marché mondial de la protection contre la foudre des aéronefs, par application (service de test, détection et avertissement de foudre et protection contre la foudre), utilisateur final (civil et militaire), type d'aéronef (voilure fixe, voilure tournante et véhicules aériens sans pilote (UAV)), ajustement (montage en ligne et modernisation), pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Afrique du Sud, Arabie saoudite, Émirats arabes unis, Israël, Égypte, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2028.
Quelle est la taille du marché et le taux de croissance de la protection contre la foudre aérienne
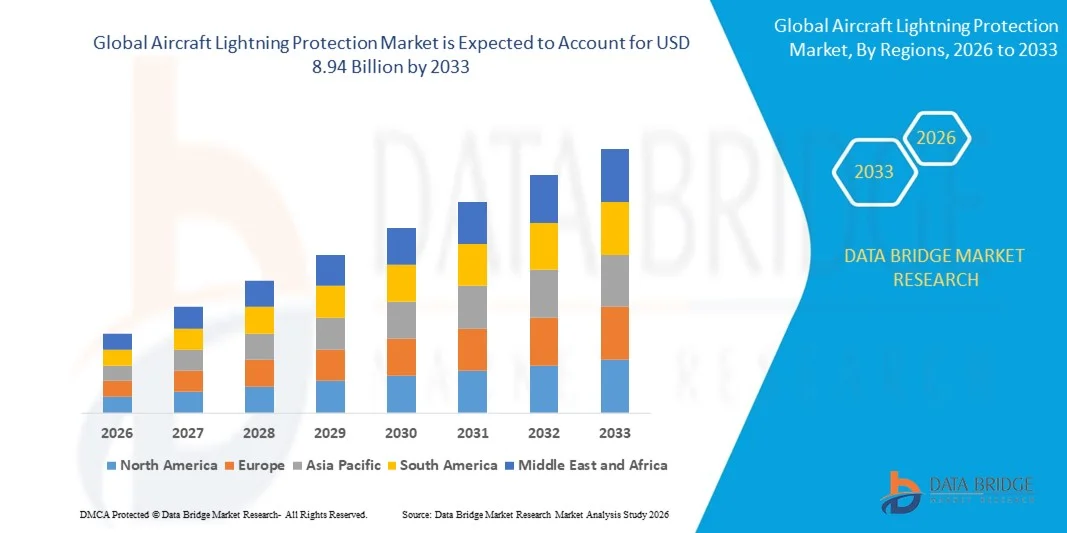
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la protection contre la foudre des avions a été évaluée à5,48 milliards de dollars en 2025et devrait atteindre8,94 milliards de dollars en 2033, à unTCAC de 6,30%pendant la période de prévision
- La croissance de la demande de voyages aériens entre particuliers a entraîné une augmentation de la valeur marchande
- La croissance et l'expansion de l'industrie de l'aviation, en particulier dans les économies en développement, conjuguées à l'augmentation quotidienne du nombre de passagers ou de voyageurs, créeront également des possibilités de croissance lucrative pour le marché.
Taille du marché et prévisions
Valeur marchande mondiale (2025):5,48 milliards de dollars
Valeur marchande prévue (2033) :8,94 milliards de dollars
Prévisions CAGR (2026-2033):6.30%
Quels sont les principaux débouchés du marché de la protection contre la foudre aérienne
- L'augmentation des règlements relatifs à la sécurité imposés par le gouvernement favorisera également la croissance du marché. L'importance accrue accordée par les constructeurs à l'innovation dans la technologie de protection de l'éclairage et à l'utilisation massive d'aéronefs électriques, en raison de l'augmentation des préoccupations environnementales, permettra d'améliorer la croissance du marché
- Toutefois, la livraison tardive de nouveaux aéronefs constituera un défi majeur pour le taux de croissance du marché. En outre, les fluctuations des prix des matières premières entraveront le taux de croissance du marché. Les coûts élevés associés à la technologie avancée de protection de l'éclairage limiteront davantage le champ de croissance du marché.
- L'Amérique du Nord a dominé le marché de la protection contre la foudre aérienne avec une part de 39,8 % des revenus en 2025, en raison de la présence de grands fabricants aérospatiaux, d'une infrastructure aérienne robuste et d'une forte adoption de systèmes de protection contre la foudre à l'échelle commerciale, commerciale et militaire aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 7,8 % entre 2026 et 2033, alimenté par l'expansion rapide de la fabrication d'aéronefs commerciaux et régionaux, l'augmentation des déploiements d'UAV et la modernisation de l'aviation militaire en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est.
- Le segment de la protection contre la foudre a dominé le marché avec une part de 51,3% en 2025, car il représente le mécanisme de sécurité de base conçu pour protéger les structures d'aéronefs, les systèmes avioniques, les réservoirs de carburant et les composants électroniques critiques contre les dommages causés par la foudre
Secteur de la protection contre la foudre des aéronefs
|
Attributs |
Protection contre la foudre aérienne Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché de la protection contre la foudre aérienne
Accroître l'adoption de matériaux composites avancés et de systèmes intégrés de protection contre la foudre dans les aéronefs
- Le marché de la protection contre la foudre de l'aéronef est témoin de l'adoption croissante de matériaux composites avancés, de maillages conducteurs et de systèmes intégrés de protection contre la foudre conçus pour protéger les structures modernes de l'avionique contre les frappes de foudre
- Les fabricants introduisent des revêtements conducteurs légers, des feuilles de métal expansés et des couches de protection contre les coups de foudre qui améliorent l'intégrité structurale tout en maintenant le poids de l'aéronef
- La demande croissante de solutions de protection de haute performance pour les cellules composites, les systèmes de carburant et les composants électroniques sensibles conduit au déploiement dans l'aviation commerciale, les aéronefs militaires et les véhicules aériens sans pilote
- Par exemple, des entreprises comme Honeywell International Inc., Saab AB, TE Connectivity et Parker Hannifin Corp développent des technologies de pointe de protection contre la foudre, y compris des matériaux conducteurs, des systèmes de mise à la terre et des composants de dissipation du courant de foudre
- L'augmentation de l'électrification des avions, l'utilisation de structures composites en fibre de carbone et l'intégration de systèmes avioniques avancés accélèrent la nécessité de solutions fiables de protection contre la foudre
- À mesure que les systèmes d'aéronefs deviennent plus complexes et plus exigeants en matériaux composites, les technologies de protection contre la foudre des aéronefs demeureront essentielles pour assurer la sécurité des vols, la fiabilité structurelle et la conformité à la réglementation.
Quels sont les principaux moteurs du marché de la protection contre la foudre aérienne
- La demande croissante pour des opérations aériennes sûres et fiables accroît l'adoption de systèmes avancés de protection contre la foudre conçus pour protéger les structures d'aéronefs, les systèmes de carburant et l'avionique des dommages causés par la foudre
- Par exemple, en 2025, des entreprises de premier plan comme Honeywell International Inc., TE Connectivity et Saab AB ont élargi leurs solutions de protection aérospatiale pour soutenir les avions commerciaux de nouvelle génération et les plates-formes militaires.
- La production croissante d'avions commerciaux, d'avions d'affaires, d'aéronefs militaires et de véhicules aériens sans pilote (UAV) aux États-Unis, en Europe et en Asie-Pacifique stimule la demande de technologies intégrées de protection contre la foudre
- Les progrès réalisés dans les matériaux composites conducteurs, les feuilles métalliques élargies et les technologies de dissipation du courant de foudre ont amélioré la protection structurelle et la sécurité électrique des aéronefs
- L'adoption croissante de cellules de polymère renforcé de fibre de carbone (CFRP), de systèmes avioniques avancés et de composants d'aéronefs électrifiés accroît le besoin de mécanismes efficaces de protection contre la foudre
- Soutenu par des investissements continus dans les technologies de sécurité aérospatiale, les programmes de modernisation des aéronefs et le développement d'aéronefs de nouvelle génération, le marché de la protection contre la foudre devrait connaître une croissance soutenue à long terme.
Quel facteur met en cause la croissance du marché de la protection contre la foudre des aéronefs
- Les coûts élevés associés aux matériaux conducteurs avancés, aux processus d'intégration composite et aux systèmes spécialisés de protection contre la foudre peuvent limiter l'adoption chez les petits constructeurs d'aéronefs et les programmes régionaux d'aviation.
- Par exemple, en 2024-2025, les fluctuations des prix des métaux de qualité aérospatiale, les coûts des matériaux composites et les contraintes de la chaîne d'approvisionnement ont augmenté les dépenses de production de plusieurs fournisseurs de composants d'aéronefs.
- La complexité de l'intégration des systèmes de protection contre la foudre dans les structures d'aéronefs composites et les architectures avioniques avancées nécessite une expertise technique hautement spécialisée et des processus de certification
- Des réglementations strictes en matière de sécurité aérienne et des exigences de conformité de la part des autorités aéronautiques mondiales peuvent augmenter le temps d'essai et les coûts de développement des nouvelles technologies de protection
- La concurrence entre les fournisseurs et la pression pour réduire le poids des aéronefs tout en maintenant la sécurité structurelle créent des défis pour équilibrer les coûts, les performances et la durabilité des systèmes de protection
- Pour relever ces défis, les fabricants se concentrent sur les matériaux conducteurs légers, les méthodes d'intégration composite améliorées et les technologies d'essai avancées pour améliorer l'efficacité et l'adoption mondiale des systèmes de protection contre la foudre des aéronefs
Comment le marché de la protection contre la foudre des aéronefs est-il segmenté
Le marché est segmenté sur la base deapplication, utilisateur final, type d'aéronef, et ajustement.
- Par demande
Sur la base de l'application, le marché de la protection contre la foudre aérienne est segmenté en service d'essai, détection et avertissement de la foudre et protection contre la foudre. Le segment de la protection contre la foudre a dominé le marché avec une part de 51,3% en 2025, car il représente le mécanisme de sécurité de base conçu pour protéger les structures d'aéronefs, les systèmes avioniques, les réservoirs de carburant et les composants électroniques critiques contre les dommages causés par la foudre. Les aéronefs sont souvent exposés à des éclairs pendant les opérations de vol, ce qui rend les systèmes de protection intégrés tels que les maillages conducteurs, les fils de liaison, les systèmes d'échouement et les matériaux de protection essentiels pour assurer l'intégrité structurelle et la sécurité des passagers. Ces solutions sont largement appliquées sur les plates-formes d'aéronefs commerciaux et militaires.
On s'attend à ce que le segment de la détection et de l'alerte de la foudre augmente au TCAC le plus rapide de 2026 à 2033, en raison de l'adoption croissante de systèmes de surveillance météorologique avancés et de technologies de détection de la foudre prédictive. Les compagnies aériennes et les autorités aéronautiques intègrent de plus en plus les systèmes d'alerte rapide afin d'améliorer la sécurité des vols, de réduire les risques opérationnels et d'améliorer la planification des routes en cas de conditions météorologiques défavorables.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en civil et militaire. Le segment civil a dominé le marché avec une part de 62,7 % en 2025, soutenue par la grande flotte mondiale d'avions commerciaux, d'avions d'affaires et de plates-formes aériennes régionales. L'aviation commerciale nécessite des systèmes de protection par foudre très fiables pour se conformer aux normes strictes de sécurité aérienne et aux exigences réglementaires établies par les autorités aériennes mondiales. Alors que les compagnies aériennes continuent d'élargir leurs flottes et d'introduire des avions de nouvelle génération dotés de cellules composites et de systèmes avioniques de pointe, la demande de technologies fiables de protection contre la foudre continue d'augmenter. En outre, l'augmentation du transport aérien de passagers et l'expansion des réseaux aériens internationaux renforcent encore la demande dans le secteur de l'aviation civile.
On s'attend à ce que le segment militaire augmente au CAGR le plus rapidement, de 2026 à 2033, grâce à la modernisation des flottes d'avions de défense, au déploiement accru d'avions de chasse de pointe, d'aéronefs de surveillance et de plates-formes de mission spécialisées. Les aéronefs militaires nécessitent des solutions de protection contre la foudre très robustes pour assurer la fiabilité de la mission, la protection de l'équipement et la sécurité opérationnelle dans diverses conditions environnementales.
- Par type d'aéronef
En fonction du type d'aéronef, le marché est segmenté en véhicules aériens fixes, à voilure tournante et sans pilote. Le segment de l'aile fixe a dominé le marché avec une part de 57,9 % en 2025, principalement en raison du grand nombre d'aéronefs commerciaux de passagers, d'aéronefs de fret et d'avions de transport militaire exploités à l'échelle mondiale. Les avions volent souvent à travers des systèmes de tempête à haute altitude où les frappes éclair sont plus fréquentes, ce qui rend les systèmes robustes de protection contre la foudre essentielle. Les fabricants d'aéronefs intègrent des matériaux conducteurs, des couches de blindage et des composants de liaison dans la structure de l'aéronef pour dissiper en toute sécurité les courants de foudre et prévenir les dommages aux systèmes avioniques et de carburant.
Le segment des véhicules aériens sans pilote (UAV) devrait croître au rythme le plus rapide de CAGR de 2026 à 2033, grâce à l'adoption croissante de drones pour la surveillance militaire, la logistique, la cartographie, l'agriculture et la gestion des catastrophes. Le déploiement croissant d'UAV de longue durée fonctionnant dans des conditions météorologiques variables crée la demande de technologies compactes et légères de protection contre la foudre.
- Par ajustement
Sur la base de l'ajustement, le marché est segmenté en Line-Fit et Retrofit. Le segment Line-Fit a dominé le marché avec une part de 64,1 % en 2025, car les systèmes de protection contre la foudre sont généralement intégrés dans les structures d'aéronefs pendant la phase de fabrication. Les fabricants d'aéronefs incorporent des maillages conducteurs, des fils de liaison, des matériaux de blindage et des systèmes d'échouement dans des cellules composites afin d'assurer la conformité aux normes de sécurité aérienne. L'intégration des systèmes de protection pendant la production assure une intégration structurelle optimale, une fiabilité et des performances à long terme. L'augmentation de la production d'aéronefs commerciaux et de plates-formes militaires de nouvelle génération renforce encore la demande de systèmes de protection contre les éclairs.
On s'attend à ce que le segment Retrofit augmente au rythme le plus rapide de CAGR de 2026 à 2033, en raison de la nécessité de moderniser les flottes d'aéronefs vieillissantes grâce à des technologies améliorées de protection contre la foudre. Les compagnies aériennes et les exploitants de défense investissent de plus en plus dans des solutions de modernisation visant à améliorer la sécurité, à améliorer le respect des réglementations aéronautiques actualisées et à prolonger la durée de vie opérationnelle des aéronefs existants.
Quelle région détient la plus grande part du marché de la protection contre la foudre aérienne
- L'Amérique du Nord a dominé le marché de la protection contre la foudre aérienne avec une part de 39,8 % des revenus en 2025, en raison de la présence de grands fabricants d'aérospatiales, d'une infrastructure aérienne robuste et d'une forte adoption de systèmes de protection contre la foudre à l'échelle commerciale, commerciale et militaire aux États-Unis et au Canada. L'augmentation de la production d'aéronefs de nouvelle génération dotés de cellules composites, d'avioniques de pointe et de systèmes électroniques intégrés continue d'alimenter la demande de solutions de protection contre la foudre qui assurent la sécurité structurelle et la conformité réglementaire
- Les principales entreprises nord-américaines mettent en place des maillages conducteurs légers, des couches de protection intégrées et des systèmes intégrés de détection de la foudre pour améliorer la sécurité des aéronefs et réduire les coûts d'entretien. Les investissements continus dans l'avionique intelligente, les systèmes d'aéronefs électrifiés et les programmes de R-D avancés appuient le leadership technologique dans la région
- Une forte concentration de talents en ingénierie aérospatiale, des chaînes d'approvisionnement en aviation établies et des cadres réglementaires solides renforcent encore la domination de l'Amérique du Nord sur le marché de la protection contre la foudre aérienne
Aperçu du marché américain de la protection contre la foudre
Les États-Unis sont le plus important contributeur en Amérique du Nord, appuyés par de vastes flottes d'aéronefs commerciaux et militaires et l'adoption croissante de technologies de pointe de protection contre la foudre dans de nouveaux programmes d'aéronefs. L'utilisation accrue de cellules composites en fibre de carbone, de systèmes de vol à propulsion électrique et d'avionique intégrée stimule la demande de solutions de protection contre la foudre qui protègent les composants structuraux et électroniques. Les fabricants d'aéronefs et les fournisseurs de services MRO investissent beaucoup dans les systèmes de maintenance prédictive, les solutions d'échouement et les revêtements conducteurs pour assurer la conformité réglementaire et la fiabilité opérationnelle. La présence d'entreprises aérospatiales de premier plan, de centres de R-D de pointe et d'investissements importants dans la modernisation de la flotte renforce encore la croissance du marché.
Aperçu du marché de la protection contre la foudre des aéronefs au Canada
Le Canada contribue de façon significative à la croissance régionale, en raison de la vigueur du secteur de l'aviation civile, de la fabrication de composantes aérospatiales et des programmes d'aéronefs de défense. L'expansion des centres de recherche, des universités et des laboratoires d'essais aéronautiques favorise l'adoption de technologies de protection contre la foudre pour les avions commerciaux et les plates-formes militaires. Les initiatives gouvernementales visant à promouvoir l'innovation aérospatiale, la disponibilité de main-d'oeuvre qualifiée et l'investissement dans les systèmes aéronautiques avancés renforcent l'adoption du marché régional. La demande de solutions améliorées de protection contre la foudre pour les anciennes flottes favorise également la croissance continue au Canada.
Marché de la protection contre la foudre des aéronefs en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 7,8 % entre 2026 et 2033, alimenté par l'expansion rapide de la fabrication d'aéronefs commerciaux et régionaux, l'augmentation des déploiements d'UAV et la modernisation de l'aviation militaire en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est. La production croissante d'avions composites, de systèmes avioniques de pointe et de composants de vol électrifiés entraîne la demande de solutions de protection contre la foudre légères, fiables et intégrées. Les gouvernements de la région investissent dans la sécurité aérienne, le développement des infrastructures et l'expansion de la flotte aérienne, ce qui accélère encore l'adoption du marché.
Chine Aircraft Lightning Protection Market Insight
La Chine est le principal contributeur à l'Asie-Pacifique, appuyée par une croissance rapide de la fabrication d'aéronefs, de la production d'UAV et des initiatives de R-D aérospatiale. L'augmentation de la production d'avions composites, de systèmes de propulsion électrique et d'avionique compatible avec l'IA entraîne la demande de technologies intégrées de protection contre la foudre. L'appui du gouvernement à l'innovation aérospatiale, combiné aux capacités de fabrication locales et à des prix compétitifs, augmente à la fois l'adoption nationale et l'adoption à l'exportation.
Japon Aircraft Lightning Protection Market Insight
Le Japon affiche une croissance régulière en raison de la fabrication aérospatiale avancée, de l'électronique de précision et de la modernisation des flottes d'aéronefs civils et militaires. Une forte concentration sur la sécurité, la fiabilité et la conformité réglementaire stimule la demande de solutions de protection contre la foudre. L'adoption d'UAV, de systèmes d'avions robotiques et d'avionique à faible latence renforce l'expansion du marché à long terme.
Inde Aircraft Lightning Protection Market Insight
L'Inde est en train de devenir un pôle de croissance important, grâce à l'expansion de la production d'aéronefs commerciaux, aux programmes d'UAV et aux initiatives de fabrication aérospatiale appuyées par le gouvernement. L'augmentation de la demande de cellules composites, d'avioniques embarqués et de systèmes de vol électrifiés augmente l'adoption de solutions de protection contre la foudre des aéronefs dans la fabrication et les services MRO. Les investissements croissants en R-D, les programmes de sécurité aérienne et l'expansion de l'infrastructure accélèrent la pénétration du marché.
Corée du Sud Aircraft Lightning Protection Market Insight
La Corée du Sud apporte une contribution importante en raison de la fabrication aérospatiale avancée, de la production d'UAV et du développement de systèmes avioniques intelligents. L'augmentation de la production de plates-formes d'avions à haute vitesse, alimentées par l'électricité et alimentées par l'IA conduit à l'adoption de technologies de protection contre la foudre avec des matériaux de haute performance et des systèmes de détection embarqués. Des capacités de fabrication solides et des écosystèmes d'innovation aérospatiale en croissance soutiennent une croissance soutenue du marché.
Quelles sont les meilleures entreprises du marché de la protection contre la foudre aérienne
L'industrie de la protection contre la foudre aérienne est principalement dirigée par des entreprises bien établies, notamment :
- Honeywell International Inc.(États-Unis)
- Saab AB(Suède)
- L3Harris Technologies, Inc.(États-Unis)
- Connectivité TE(Suisse)
- Parker Hannifin Corp (États-Unis)
- Cobham Limited (Royaume-Uni)
- Systèmes techniques nationaux (États-Unis)
- Avidyne Corporation (États-Unis)
- Astroseal Products Manufacturing Corp. (États-Unis)
- Matériaux d'ingénierie PPG (États-Unis)
- Microsemi (États-Unis)
- Groupe d'éclairage Pinnacle (États-Unis)
- All Weather, Inc. (États-Unis)
- Saywell International (Royaume-Uni)
- La Société Gill (États-Unis)
- James Cropper plc. (Royaume-Uni)
- Hydra-Electric Company (États-Unis)
Quelles sont les évolutions récentes du marché de la protection contre la foudre aérienne
- En janvier 2025, PPG Aerospace et sa filiale Dexmet Corporation ont publié une brochure soulignant que leurs feuilles métalliques agrandies de précision MicroGrid sont les matériaux préférés pour la protection contre les éclairs dans les structures d'aéronefs composites, servant de fournisseur exclusif à Boeing et de fournisseur principal à Embraer. Ce développement souligne la dépendance croissante à l'égard des matériaux de haute performance pour une meilleure protection contre la foudre dans la fabrication d'aéronefs modernes
- En octobre 2024, un article a souligné que les bandes de divertisseur de foudre et les mailles conductrices sont spécifiées dans le manuel des caractéristiques de l'aéroport de Boeing 737 pour protéger les panneaux composites et les radômes, démontrant ainsi que les normes de conception OEM intègrent de plus en plus les éléments de protection de foudre. Ce cas reflète l'importance de la conformité à la réglementation et à la conception pour assurer la sécurité des aéronefs contre les éclairs
- En avril 2024, Socomore a annoncé sa gamme de revêtements ultraconducteurs pour les applications aérospatiales, spécialement conçue pour la protection contre les coups de foudre des surfaces d'aéronefs composites. Les revêtements améliorent la protection contre la foudre tout en réduisant le poids et en améliorant la durabilité. Ce lancement met l'accent sur l'innovation dans les revêtements protecteurs légers et à haute efficacité pour les avions de nouvelle génération
- En février 2024, Embraer a confirmé que sa série d'aéronefs commerciaux E2 est livrée avec des systèmes de protection contre les coups de foudre entièrement intégrés, y compris des feuilles de cuivre conducteur et des couches d'échouement installées pendant la fabrication pour répondre aux exigences de certification FAA et ANAC. Cette initiative met en lumière l'adoption de systèmes de protection entièrement intégrés dans les aéronefs commerciaux modernes
- En mai 2022, Integument Technologies a lancé son film d'éclair FluoroGrip LS-1000 pour avions composites, offrant une option d'adaptation pour la protection contre la foudre sur les structures existantes. Cette innovation offre une solution efficace pour améliorer les anciennes flottes d'avions grâce aux technologies modernes de protection contre la foudre
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











