



Marché mondial des dossiers médicaux électroniques ambulatoires (DME), par mode de distribution (solutions basées sur le cloud, solutions sur site), application (gestion de cabinet, gestion des patients, prescription électronique, gestion des références, gestion de la santé de la population, aide à la décision, analyse de la santé), type de cabinet (grands cabinets, cabinets de petite et moyenne taille, cabinets individuels), utilisateurs finaux (centres ambulatoires appartenant à l'hôpital, centres indépendants), composant (matériel, logiciel, dossiers médicaux électroniques basés sur le Web) - Tendances et prévisions du secteur jusqu'en 2029
Qu'est-ce que la taille du marché et le taux de croissance des dossiers médicaux électroniques ambulatoires
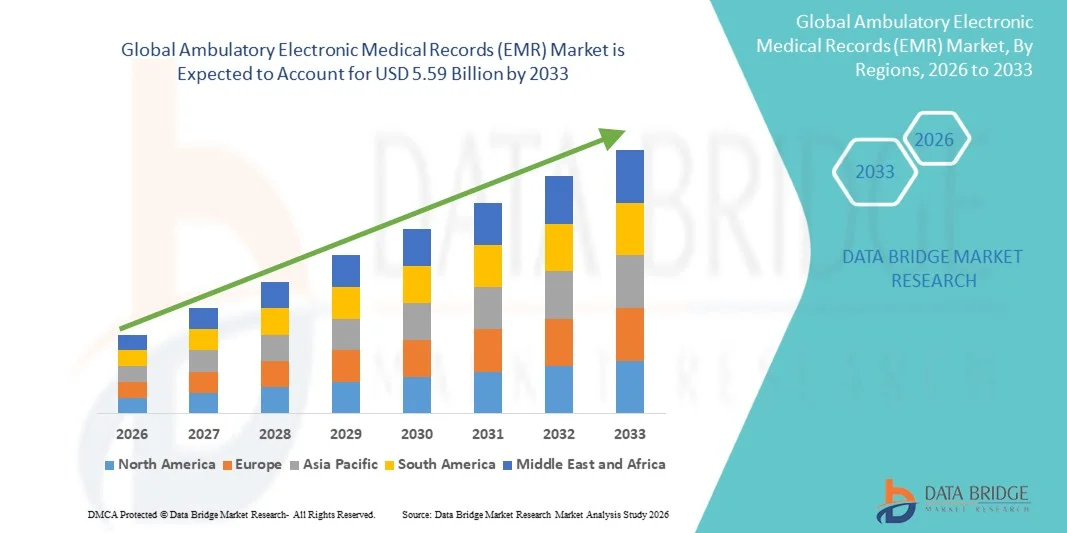
- Selon Data Bridge études de marché Analyse La taille du marché mondial des dossiers médicaux électroniques ambulatoires a été évaluée à3,28 milliards de dollars en 2025et devrait atteindre5,59 milliards de dollars en 2033, à unTCAC de 6,9 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de technologies numériques de soins de santé et par l'avancement continu des systèmes d'information sur la santé, ce qui favorise l'efficacité et la gestion des données dans les établissements ambulatoires.
- De plus, la demande croissante de solutions précises, conviviales et intégrées de gestion des données sur les patients parmi les fournisseurs de soins de santé fait des dossiers médicaux électroniques ambulatoires (EMR) une composante essentielle des soins ambulatoires modernes. Ces facteurs convergents accélèrent l'adoption de solutions de RME ambulatoires, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 3,28 milliards de dollars
- Valeur marchande prévue (2033): 5,59 milliards de dollars
- Prévisions CAGR (2026-2033): 6.90%
Quels sont les principaux débouchés du marché des dossiers médicaux électroniques ambulatoires (EMR)
- Les dossiers médicaux électroniques ambulatoires (EMR), qui offrent des plateformes numériques pour la gestion des dossiers des patients, des flux de travail cliniques et des tâches administratives dans les services ambulatoires, sont des composantes de plus en plus vitales des systèmes de santé modernes dans les cliniques et les centres de soins ambulatoires en raison de leur capacité à améliorer l'efficacité, l'exactitude et la continuité des soins.
- La demande croissante de RME ambulatoire est principalement alimentée par l'adoption généralisée de solutions informatiques de soins de santé, le besoin croissant de documentation clinique simplifiée, l'augmentation du volume des patients et une préférence croissante pour des systèmes de soins de santé intégrés et interopérables
- L'Amérique du Nord a dominé le marché ambulatoire des dossiers médicaux électroniques (EMR) avec la plus grande part de revenus de 39,8 % en 2025, caractérisé par une infrastructure de soins de santé avancée, une forte adoption des technologies de santé numériques et une forte présence d'acteurs clés de l'industrie, les États-Unis ayant connu une forte croissance de l'adoption d'EMR dans les établissements de soins ambulatoires grâce à des innovations continues dans le domaine de l'informatique en nuage, de l'interopérabilité et des solutions de soins de santé adaptées à l'IA.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des dossiers médicaux électroniques ambulatoires au cours de la période de prévision en raison de l'augmentation des investissements dans les soins de santé, de la numérisation rapide, de l'expansion des services de soins ambulatoires et de la sensibilisation accrue aux systèmes efficaces de gestion des données sur les patients.
- Le segment des solutions basées sur le cloud a dominé la plus grande part du marché de 67,4 % en 2025, en raison de l'adoption croissante d'infrastructures de soins de santé numériques et de la nécessité de solutions informatiques évolutives et rentables.
Portée du rapport et segmentation du marché des dossiers médicaux électroniques ambulatoires
|
Attributs |
Dossiers médicaux électroniques ambulatoires (REM) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des documents médicaux électroniques ambulatoires (EMR)
(en milliers de dollars)Augmentation de l'adoption de systèmes EMR basés sur le cloud et interopérables(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial des dossiers médicaux électroniques ambulatoires (EMR) est l'adoption croissante de plateformes en nuage et de systèmes interopérables qui permettent un échange de données sans faille entre les fournisseurs de soins de santé. Ce changement améliore l'accessibilité, l'évolutivité et l'efficacité des soins ambulatoires
- Par exemple, les centres de soins ambulatoires mettent de plus en plus en œuvre des solutions de REM basées sur le cloud qui permettent aux professionnels de la santé d'accéder aux dossiers des patients à distance, de rationaliser les flux de travail cliniques et d'améliorer la coordination entre plusieurs établissements.
- L'accent croissant mis sur l'interopérabilité permet l'intégration des systèmes de RME avec les systèmes d'information de laboratoire, les plateformes de prescription électronique et les logiciels de facturation, facilitant un écosystème de soins de santé unifié et améliorant la prise de décisions cliniques
- En outre, les progrès dans les technologies numériques de la santé permettent la saisie de données en temps réel, l'intégration à distance de la surveillance des patients et l'amélioration de la précision de la documentation dans les paramètres ambulatoires
- L'utilisation croissante des plates-formes mobiles de REM renforce encore la flexibilité pour les prestataires de soins de santé, permettant l'accès à l'information des patients à tout moment et partout, améliorant ainsi la productivité et la réactivité.
- Cette tendance à la connexion, à l'évolutivité et à la facilité d'utilisation des systèmes de REM remodele la prestation des soins ambulatoires, en mettant fortement l'accent sur l'amélioration des résultats des patients et de l'efficacité opérationnelle.
- La demande de solutions avancées de REM augmente dans les cliniques, les cabinets médicaux et les centres chirurgicaux ambulatoires, en raison de la nécessité de rationaliser les flux de travail et d'améliorer la gestion des données sur les patients
Dynamique du marché des dossiers médicaux électroniques ambulatoires
Chauffeur
La croissance de la demande sous l'impulsion de la transformation numérique des soins de santé et la nécessité d'une gestion efficace des données
- La transformation numérique rapide des systèmes de soins de santé et le besoin croissant d'une gestion efficace des données des patients sont des moteurs majeurs de la croissance du marché des dossiers médicaux électroniques ambulatoires (EMR)
- Par exemple, dans plusieurs pays, des initiatives gouvernementales visant à promouvoir l'adoption de dossiers de santé électroniques, ainsi que des programmes d'incitation à l'intention des fournisseurs de soins de santé, ont considérablement accéléré la mise en place de systèmes de RME dans les établissements ambulatoires.
- L'augmentation du volume de patients dans les établissements de soins ambulatoires crée un grand besoin de documentation simplifiée, d'accès rapide aux antécédents médicaux et de gestion efficace des flux de travail, ce qui conduit à l'adoption du RME
- Les systèmes EMR aident à réduire les charges administratives en automatisant les tâches telles que l'enregistrement des patients, l'horaire, la facturation et la documentation clinique, en améliorant l'efficacité opérationnelle globale
- De plus, l'accent de plus en plus mis sur les soins à valeur et les modèles de soins axés sur le patient encourage les fournisseurs à adopter des solutions de REM qui améliorent la coordination des soins et améliorent les résultats cliniques.
- La demande croissante de données exactes et en temps réel favorise également une meilleure prise de décisions cliniques et la réduction des erreurs médicales
- L'intégration des systèmes EMR aux plates-formes de télésanté et aux outils de télésurveillance élargit encore leur rôle dans la prestation moderne des soins de santé.
- De plus, la nécessité d'améliorer la gestion du cycle des revenus et de réduire au minimum les dénis de créances encourage les fournisseurs de soins de santé à investir dans des solutions avancées de RAM
Restriction/Défi
(en milliers de dollars)Problèmes de sécurité des données et coûts de mise en oeuvre élevés(en milliers de dollars)
- Les préoccupations concernant la sécurité des données et la protection de la vie privée des patients demeurent un défi important sur le marché des dossiers médicaux électroniques ambulatoires, car ces systèmes stockent et gèrent des renseignements de santé sensibles.
- Par exemple, de plus en plus de cas d'atteintes aux données sur les soins de santé et de cyberattaques visant des bases de données hospitalières et des systèmes EMR ont soulevé des préoccupations parmi les fournisseurs concernant la sécurité des dossiers médicaux numériques
- La nécessité de respecter des exigences réglementaires strictes et des lois sur la protection des données accroît la complexité de la mise en œuvre et de la gestion continue du système
- En outre, le coût initial élevé du déploiement du système EMR – y compris l'acquisition de logiciels, l'infrastructure matérielle, l'intégration du système et la formation du personnel – peut constituer un obstacle pour les petits et moyens fournisseurs de soins de santé.
- L'entretien continu, les améliorations et les frais d'abonnement alourdissent encore la charge financière, en particulier pour les cliniques dont les budgets sont limités.
- La résistance à la transition des systèmes papier ou anciens vers les plateformes numériques peut également ralentir l'adoption, en particulier dans les régions où les compétences techniques sont limitées
- Les défis d'interopérabilité entre différents systèmes informatiques de soins de santé peuvent conduire à des inefficacités et entraver l'échange de données sans faille.
- En outre, la nécessité d'une formation continue du personnel et de l'optimisation des systèmes peut accroître la complexité opérationnelle
- S'attaquer à ces défis au moyen de mesures de cybersécurité robustes, de solutions rentables, de normes d'interopérabilité améliorées et de programmes de formation complets sera essentiel à une croissance soutenue du marché des dossiers médicaux électroniques ambulatoires (EMR).
Portée du marché des dossiers médicaux électroniques ambulatoires
Le marché est segmenté en fonction du mode de livraison, de l'application, du type de pratique, des utilisateurs finaux et de la composante.
• Par mode de livraison
Sur la base du mode de livraison, le marché Ambulatory Electronic Medical Records (EMR) est segmenté en solutions cloud et sur site. Le segment des solutions basées sur le cloud a dominé la plus grande part du marché de 67,4 % en 2025, en raison de l'adoption croissante d'infrastructures de soins de santé numériques et de la nécessité de solutions informatiques évolutives et rentables. Les systèmes EMR basés sur le cloud permettent aux fournisseurs de soins d'accéder aux données des patients à distance, améliorant ainsi la coordination des soins et la prise de décisions cliniques. La réduction des besoins en infrastructure informatique initiale et des coûts de maintenance accroît encore l'adoption parmi les centres de soins ambulatoires. De plus, les plateformes cloud soutiennent le partage de données en temps réel, l'interopérabilité et l'intégration avec d'autres systèmes de soins de santé tels que les plateformes de facturation et de télésanté. La demande croissante de télémédecine et de surveillance à distance des patients contribue également à la croissance du segment. Les fournisseurs de soins de santé s'orientent de plus en plus vers des modèles basés sur l'abonnement offerts par les fournisseurs de cloud. En outre, des mesures de sécurité des données renforcées et le respect des réglementations en matière de soins de santé renforcent la confiance dans les solutions cloud. La souplesse et la facilité de déploiement favorisent une adoption généralisée. Dans l'ensemble, les solutions basées sur le cloud demeurent dominantes en raison de leur efficacité et de leur évolutivité.
Le segment des solutions sur site devrait être témoin d'un TCAC de 17,9% entre 2026 et 2033, dû à la nécessité d'un contrôle et d'une personnalisation accrus des données parmi les grandes organisations de soins de santé. Les systèmes sur site permettent d'améliorer la confidentialité et la sécurité des données, ce qui est crucial pour le traitement des informations sensibles sur les patients. Les fournisseurs de soins de santé dotés d'une infrastructure informatique bien établie préfèrent souvent le déploiement sur site pour maintenir le contrôle des opérations du système. En outre, ces systèmes permettent des configurations adaptées pour répondre à des besoins organisationnels spécifiques. Malgré des coûts initiaux plus élevés, ils offrent une fiabilité à long terme et une dépendance réduite à l'égard de la connectivité Internet. Les exigences réglementaires de certaines régions encouragent également l'utilisation de solutions sur site. Les modèles de déploiement hybride soutiennent davantage la croissance du segment. De plus, les organisations à fort volume de patients bénéficient d'une infrastructure dédiée. De plus en plus de préoccupations concernant la cybersécurité sont aussi à l'origine de la demande. Dans l'ensemble, alors que le nuage domine, les solutions sur site continuent de croître régulièrement dans des cas spécifiques.
• Par demande
Sur la base de l'application, le marché des dossiers médicaux électroniques ambulatoires (EMR) est segmenté en gestion des pratiques, gestion des patients, prescription en ligne, gestion des aiguillages, gestion de la santé de la population, soutien à la décision et analyse de la santé. En 2025, le segment de la gestion des pratiques détenait la plus grande part des revenus du marché, soit 29,8 %, en raison de la nécessité de rationaliser les fonctions administratives comme le calendrier des nominations, la facturation et la gestion des réclamations. Ces systèmes aident les fournisseurs de soins de santé à améliorer l'efficacité opérationnelle et à réduire la charge administrative. L'augmentation du volume de patients et la complexité des flux de travail des soins de santé sont des facteurs majeurs qui conduisent à l'adoption. En outre, l'intégration avec d'autres modules EMR améliore la fonctionnalité et la coordination des flux de travail. Les organismes de soins de santé se concentrent sur l'amélioration de la gestion du cycle des revenus, ce qui favorise la croissance du segment. L'adoption de l'automatisation et des outils numériques contribue également aux gains d'efficacité. En outre, la nécessité de minimiser les dénis de créances et d'optimiser la performance financière stimule la demande. Le segment bénéficie de l'augmentation des initiatives de numérisation des soins de santé. La capacité d'améliorer l'expérience du patient est un autre facteur clé. Dans l'ensemble, la gestion des pratiques demeure dominante en raison de son rôle central dans les opérations de santé.
Le segment de l'analyse de la santé devrait connaître le TCAC le plus rapide (23,6 %) entre 2026 et 2033, en raison de l'importance croissante accordée à la prise de décisions fondées sur les données dans le domaine des soins de santé. Les outils d'analyse de la santé permettent aux fournisseurs d'analyser un grand nombre de données sur les patients, d'identifier les tendances et d'améliorer les résultats cliniques. L'adoption croissante de modèles de soins fondés sur la valeur est un facteur clé de ce segment. De plus, les progrès dans l'IA et l'apprentissage automatique améliorent les capacités d'analyse. Les organismes de santé tirent de plus en plus parti de l'analyse prédictive pour la gestion des maladies et l'optimisation des ressources. Le besoin croissant de gestion de la santé de la population favorise également la croissance. De plus, les outils d'analyse aident à améliorer l'engagement des patients et l'efficacité du traitement. Les initiatives gouvernementales visant à promouvoir l'utilisation des données dans le domaine des soins de santé contribuent également à l'adoption. L'intégration avec les plateformes cloud améliore l'évolutivité et l'accessibilité. Dans l'ensemble, ce segment augmente rapidement en raison de l'importance croissante des données dans la prestation des soins de santé.
• Par type de pratique
Sur la base du type de pratique, le marché des dossiers médicaux électroniques ambulatoires est segmenté en pratiques de grande envergure, en pratiques de petite à moyenne taille et en pratiques individuelles. En 2025, le segment des grandes pratiques a dominé la plus grande part des revenus du marché, soit 48,6 %, en raison de l'augmentation de la capacité financière et du besoin de systèmes informatiques de soins de santé avancés. Les grandes pratiques traitent des volumes élevés de patients, nécessitant des systèmes EMR robustes pour gérer des workflows complexes. Ces organisations sont plus susceptibles d'investir dans des solutions intégrées qui améliorent l'efficacité et les soins aux patients. En outre, les grandes pratiques bénéficient d'économies d'échelle, leur permettant d'adopter des technologies de pointe. La nécessité d'une interopérabilité et d'un échange de données sans faille favorise encore la croissance des segments. De plus, les exigences réglementaires en matière de conformité sont plus strictes pour les grandes pratiques, ce qui entraîne l'adoption de systèmes sophistiqués. La présence d'équipes informatiques spécialisées facilite également la mise en œuvre. Une attention accrue à l'amélioration des résultats des patients est un autre facteur contributif. Dans l'ensemble, les grandes pratiques demeurent dominantes en raison de leurs ressources et de leur complexité opérationnelle.
Le segment des pratiques de petite à moyenne taille devrait connaître le TCAC le plus rapide de 21,8 %, de 2026 à 2033, en raison de l'adoption croissante de solutions EMR abordables et évolutives. Les systèmes basés sur le cloud facilitent la mise en œuvre de solutions de santé numériques pour les plus petites pratiques. Les mesures d'incitation gouvernementales et les mandats réglementaires encouragent également l'adoption. De plus, ces pratiques visent à améliorer l'efficacité et l'expérience des patients. La disponibilité de solutions conviviales et rentables est un facteur clé. De plus, la concurrence croissante dans le secteur des soins de santé pousse les petites pratiques à adopter des technologies de pointe. La sensibilisation croissante aux outils numériques favorise davantage la croissance. L'intégration aux services de télésanté est un autre facteur contributif. La nécessité de réduire la charge de travail administrative est également à l'origine de la demande. Dans l'ensemble, ce segment se développe rapidement à mesure que les petites pratiques s'inscrivent dans la transformation numérique.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des dossiers médicaux électroniques ambulatoires (EMR) est segmenté en centres ambulatoires et centres indépendants appartenant à des hôpitaux. En 2025, le segment des centres ambulatoires appartenant à l'hôpital a dominé la plus grande part de revenus du marché, soit 62,7 %, grâce à un solide soutien financier et à l'accès à des infrastructures de soins de santé de pointe. Ces centres bénéficient d'une intégration avec les systèmes hospitaliers, permettant un partage de données sans faille et des soins coordonnés aux patients. Le nombre croissant d'établissements hospitaliers de soins ambulatoires favorise la croissance du segment. De plus, ces centres sont plus susceptibles d'adopter des systèmes de RME avancés en raison des exigences réglementaires. La disponibilité de personnel qualifié et de ressources informatiques facilite encore la mise en œuvre. En outre, l'accent mis sur l'amélioration des résultats des patients et de l'efficacité opérationnelle conduit à l'adoption. La capacité de gérer de grands volumes de patients est un autre facteur clé. L'intégration avec d'autres services hospitaliers améliore l'efficacité globale. Dans l'ensemble, les centres hospitaliers demeurent dominants en raison de leurs ressources et de leurs capacités.
Le segment des centres indépendants devrait connaître le TCAC le plus rapide (22,9 %) de 2026 à 2033, en raison du nombre croissant d'établissements de soins externes autonomes. Ces centres adoptent de plus en plus des systèmes EMR pour améliorer l'efficacité et la compétitivité. La disponibilité de solutions basées sur le cloud rend la mise en œuvre plus accessible. En outre, les centres indépendants se concentrent sur l'amélioration de l'expérience des patients et de la qualité du service. La nécessité de rationaliser les processus administratifs est un facteur clé. De plus, la préférence croissante des patients pour les soins ambulatoires favorise la croissance. L'expansion des services de santé dans les zones rurales et les zones mal desservies est un autre facteur contributif. Les initiatives gouvernementales favorisant l'adoption numérique des soins de santé sont également à l'origine de la demande. Des solutions rentables encouragent davantage l'adoption. Dans l'ensemble, ce segment augmente rapidement en raison de l'indépendance croissante et de l'adoption technologique.
• Par composante
Sur la base de la composante, le marché des dossiers médicaux électroniques ambulatoires (EMR) est segmenté en dossiers médicaux électroniques sur le matériel, les logiciels et le Web. Le segment des logiciels a dominé la plus grande part du marché de 55,9 % en 2025, en raison de la demande croissante de plates-formes avancées de RME qui simplifient les flux de travail cliniques et administratifs. Les solutions logicielles forment le noyau des systèmes EMR, permettant le stockage, la récupération et l'analyse des données. L'adoption croissante de solutions de soins de santé numériques est un facteur important qui favorise la croissance. De plus, les progrès continus dans les capacités logicielles améliorent la fonctionnalité et la convivialité. L'intégration avec d'autres systèmes de santé stimule encore l'adoption. Le passage à des solutions basées sur le cloud contribue également à la croissance du segment. De plus, les mises à jour logicielles et les modèles d'abonnement génèrent des revenus récurrents. L'accent mis sur l'amélioration des soins aux patients et de l'efficacité opérationnelle est un autre facteur clé. Dans l'ensemble, les logiciels demeurent dominants en raison de leur rôle central dans les systèmes EMR.
Le segment des dossiers médicaux électroniques sur le Web devrait connaître le TCAC le plus rapide (24,5 %) de 2026 à 2033, en raison de l'adoption croissante de solutions de soins de santé sur Internet. Les systèmes EMR basés sur le Web offrent flexibilité, accès à distance et facilité de mise en œuvre. Les fournisseurs de soins de santé optent de plus en plus pour ces solutions en raison de coûts moins élevés et des exigences minimales en matière d'infrastructure. De plus, les progrès de l'informatique en nuage améliorent les performances du système. La demande croissante de services de télésanté favorise également la croissance. En outre, les systèmes basés sur le Web permettent le partage et la collaboration de données en temps réel. L'accent croissant mis sur l'interopérabilité est un autre facteur clé. Les initiatives gouvernementales favorisant l'adoption numérique des soins de santé contribuent davantage à la croissance. Une sensibilisation accrue aux avantages des systèmes basés sur le Web stimule la demande. Dans l'ensemble, ce segment se développe rapidement en raison de sa commodité et de son évolutivité.
Analyse régionale du marché des dossiers médicaux électroniques ambulatoires
- L'Amérique du Nord a dominé le marché ambulatoire des dossiers médicaux électroniques (REM) avec la plus grande part de revenus de 39,8 % en 2025, caractérisée par une infrastructure de soins de santé avancée, une forte adoption des technologies de santé numériques et une forte présence d'acteurs clés de l'industrie. La région a vu la mise en place généralisée de systèmes de RME dans les établissements de soins ambulatoires, ce qui a permis une gestion efficace des données des patients et une rationalisation des flux de travail cliniques.
- Les prestataires de soins de santé de la région accordent une grande priorité à l'interopérabilité, à l'accès en temps réel aux données et à l'efficacité opérationnelle, ce qui conduit à l'adoption accrue de plateformes de RME intégrées et basées sur le cloud. Par exemple, aux États-Unis, les grands réseaux ambulatoires déploient de plus en plus de systèmes de REM interopérables qui s'intègrent aux plateformes de télésanté, aux systèmes de laboratoire et aux solutions de facturation pour améliorer la coordination des soins et réduire le fardeau administratif.
- Cette large adoption est également soutenue par des initiatives gouvernementales favorables, des dépenses élevées en soins de santé et des progrès continus dans les technologies numériques de la santé, en établissant des systèmes de RME comme élément central de la prestation moderne des soins ambulatoires.
U.S. Ambulatory Electronic Medical Records (EMR) Aperçu du marché
Le marché américain des dossiers médicaux électroniques ambulatoires (EMR) a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, grâce à l'adoption rapide de solutions de soins numériques dans les établissements de soins ambulatoires. Les innovations continues dans l'informatique en nuage, l'interopérabilité et les systèmes de soins de santé utilisant l'IA améliorent considérablement les capacités de REM. Les fournisseurs de soins de santé tirent de plus en plus parti des plateformes de RME pour améliorer l'exactitude des données des patients, rationaliser les flux de travail et soutenir les initiatives de soins à valeur. De plus, un solide soutien réglementaire et des programmes incitatifs favorisant l'adoption de dossiers de santé électroniques accélèrent la croissance du marché dans les cabinets de médecins, les cliniques et les centres de chirurgie ambulatoire.
European Ambulatory Electronic Medical Records (EMR) Aperçu du marché
Le marché européen des dossiers médicaux électroniques ambulatoires (EMR) devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de la numérisation accrue des soins de santé et de solides cadres réglementaires favorisant la normalisation et l'interopérabilité des données. Les gouvernements et les organismes de soins de santé de la région investissent dans des systèmes modernes de RME pour améliorer les soins aux patients, améliorer l'exactitude des données et rationaliser les processus administratifs. La demande croissante de systèmes de santé intégrés et de services de soins ambulatoires efficaces contribue à l'expansion du marché.
Aperçu du marché des dossiers médicaux électroniques ambulatoires du Royaume-Uni
On s'attend à ce que le marché des dossiers médicaux électroniques ambulatoires au Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, grâce aux efforts continus déployés pour numériser les services de soins de santé et améliorer l'accès des patients en milieu externe. L'augmentation du nombre de patients et la nécessité de réduire les temps d'attente encouragent les fournisseurs de soins de santé à adopter des systèmes de RME avancés. De plus, l'accent mis sur l'amélioration de la coordination des soins, l'amélioration de l'expérience des patients et l'optimisation de l'efficacité opérationnelle appuie la croissance du marché.
Allemagne Dossiers médicaux électroniques ambulatoires (EMR)
Le marché allemand des dossiers médicaux électroniques ambulatoires (EMR) devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par de solides initiatives gouvernementales favorisant l'adoption des technologies de la santé et la transformation numérique. Les infrastructures de soins de santé bien établies et l'accent mis sur la sécurité et l'efficacité des données sont à l'origine de la demande de systèmes EMR fiables. Les fournisseurs de soins de santé mettent de plus en plus en place des plateformes numériques pour rationaliser les flux de travail, améliorer l'exactitude des dossiers des patients et assurer un échange de données sécurisé.
Aperçu du marché des dossiers médicaux électroniques ambulatoires en Asie-Pacifique
On s'attend à ce que le marché des dossiers médicaux électroniques ambulatoires en Asie et dans le Pacifique soit la région qui connaît la croissance la plus rapide au cours de la période de prévision, en raison de l'augmentation des investissements dans les soins de santé, de la numérisation rapide, de l'expansion des services de soins ambulatoires et de la sensibilisation accrue aux systèmes efficaces de gestion des données sur les patients. Les gouvernements de pays comme la Chine, le Japon et l'Inde encouragent activement l'adoption de solutions informatiques pour améliorer l'accessibilité et l'efficacité de la prestation des soins de santé. La demande croissante de flux de travail cliniques simplifiés et d'amélioration des résultats pour les patients stimule considérablement l'adoption de la RAM dans toute la région.
Japan Ambulatory Electronic Medical Records (EMR) Aperçu du marché
Le marché japonais des dossiers médicaux électroniques ambulatoires (EMR) prend de l'ampleur en raison du système de santé avancé du pays, du vieillissement de la population et de l'importance accordée à l'innovation technologique. Le besoin croissant de gérer efficacement les données sur les patients et de soutenir la prestation de soins de haute qualité est à l'origine de l'adoption de systèmes de RME dans des environnements ambulatoires. En outre, l'intégration des technologies numériques de santé et l'accent mis sur la précision et l'efficacité favorisent la croissance continue du marché.
China Ambulatory Electronic Medical Records (EMR) Aperçu du marché
En 2025, le marché des dossiers médicaux électroniques ambulatoires en Chine a représenté la plus grande part du marché en Asie-Pacifique, attribuable au développement rapide des infrastructures de soins de santé, à une forte population de patients et à l'augmentation des initiatives gouvernementales en faveur de la numérisation des soins de santé. L'expansion des services ambulatoires et la demande croissante de systèmes efficaces de gestion des données des patients sont à l'origine de l'adoption du RME. De plus, les investissements croissants dans les technologies de l'information et de la santé, ainsi que la sensibilisation accrue aux solutions de santé numériques, renforcent la croissance du marché en Chine.
Part de marché des dossiers médicaux électroniques ambulatoires
L'industrie des dossiers médicaux électroniques ambulatoires (EMR) est principalement dirigée par des entreprises bien établies, notamment :
- Epic Systems Corporation (États-Unis)
- Oracle Health (États-Unis)
- Allscripts Healthcare Solutions (États-Unis)
- NextGen Healthcare (États-Unis)
- Athénasanté (États-Unis)
- eClinicalWorks (États-Unis)
- Cerner Corporation (États-Unis)
- MEDITECH (États-Unis)
- Greenway Health (États-Unis)
- CareCloud (États-Unis)
- Société McKesson (États-Unis)
- GE HealthCare (États-Unis)
- Siemens Healthineers (Allemagne)
- Optum Inc. (États-Unis)
- Conifer Health Solutions (États-Unis)
- R1 RCM Inc. (États-Unis)
- Cognizant (États-Unis)
- Wipro (Inde)
- Tata Consultancy Services (Inde)
- Pour (États-Unis)
Derniers développements sur le marché mondial des dossiers médicaux électroniques ambulatoires
- En décembre 2021, Oracle Corporation a annoncé l'acquisition de Cerner Corporation pour environ 28,3 milliards de dollars, marquant l'une des plus grandes transactions dans l'histoire informatique des soins de santé. Cerner est un fournisseur de premier plan de systèmes de dossiers médicaux électroniques largement utilisés dans les hôpitaux et les établissements de soins ambulatoires. Cette acquisition a renforcé la position d'Oracle dans le marché des technologies de santé et visait à accélérer le développement de solutions de RME basées sur le cloud et les données, mettant en évidence la consolidation croissante dans l'écosystème ambulatoire de RME
- En juillet 2022, Oracle Corporation a officiellement achevé son acquisition de Cerner Corporation, intégrant Cerner dans sa division santé (Oracle Health). Ce développement a permis d'étendre les solutions de REM compatibles avec le cloud et d'améliorer l'interopérabilité entre les systèmes de santé. Le mouvement reflète une tendance plus large de l'industrie vers des plateformes unifiées qui soutiennent les flux de travail des soins hospitaliers et ambulatoires, améliorant l'accessibilité et la coordination des données sur les patients
- En 2023, Epic Systems Corporation a continué d'élargir son empreinte mondiale de la RME, avec une adoption accrue dans les hôpitaux et les fournisseurs de soins ambulatoires. L'entreprise a renforcé sa plateforme MyChart et ses capacités d'interopérabilité, favorisant ainsi une meilleure participation des patients et un meilleur partage des données. Cette évolution met en évidence la prédominance des principaux fournisseurs sur le marché ambulatoire des EMR et l'importance croissante des outils d'accès intégrés aux patients dans les soins ambulatoires.
- En août 2025, Oracle Health a lancé son système de dossiers de santé électroniques (DSE) de prochaine génération pour les soins ambulatoires, intégrant l'automatisation avancée et les agents d'IA cliniques pour améliorer l'efficacité de la documentation et la gestion des flux de travail. Le système a démontré des réductions mesurables du temps de documentation des cliniciens et des capacités accrues de soutien à la décision. Ce lancement souligne l'intégration croissante de l'intelligence artificielle dans les plateformes ambulatoires EMR pour améliorer la productivité et la prestation des soins
- En septembre 2024, Oracle Corporation a présenté son Oracle Clinical Digital Assistant, un outil générateur d'IA conçu pour automatiser la documentation clinique et aider les fournisseurs de soins de santé dans les processus décisionnels. La solution s'intègre aux systèmes EMR pour réduire la charge administrative et améliorer l'efficacité dans les environnements ambulatoires. Cette évolution reflète l'adoption croissante d'outils axés sur l'IA dans les dossiers médicaux électroniques afin d'améliorer l'automatisation des flux de travail et la productivité des cliniciens.
- En janvier 2025, Epic Systems Corporation a annoncé des plans d'expansion pour ses activités internationales, y compris le développement d'un nouveau campus européen du siège, soutenant sa présence croissante sur les marchés mondiaux de la RME. Cette expansion reflète l'augmentation de la demande de systèmes de RME ambulatoires avancés dans les systèmes de santé internationaux et met en évidence le leadership continu de l'entreprise sur le marché
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











