Marché mondial des médicaments contre l'angine de poitrine, par type (angine stable, angine instable, angine de Prinz-metal), médicaments (nitrates, agents antiplaquettaires, agents bêta-bloquants, inhibiteurs calciques , agents anti-ischémiques, statines, agents antihypertenseurs, autres), voie d'administration (orale, parentérale, transdermique, autres), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) - Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille et l'aperçu du marché des médicaments Angina Pectoris
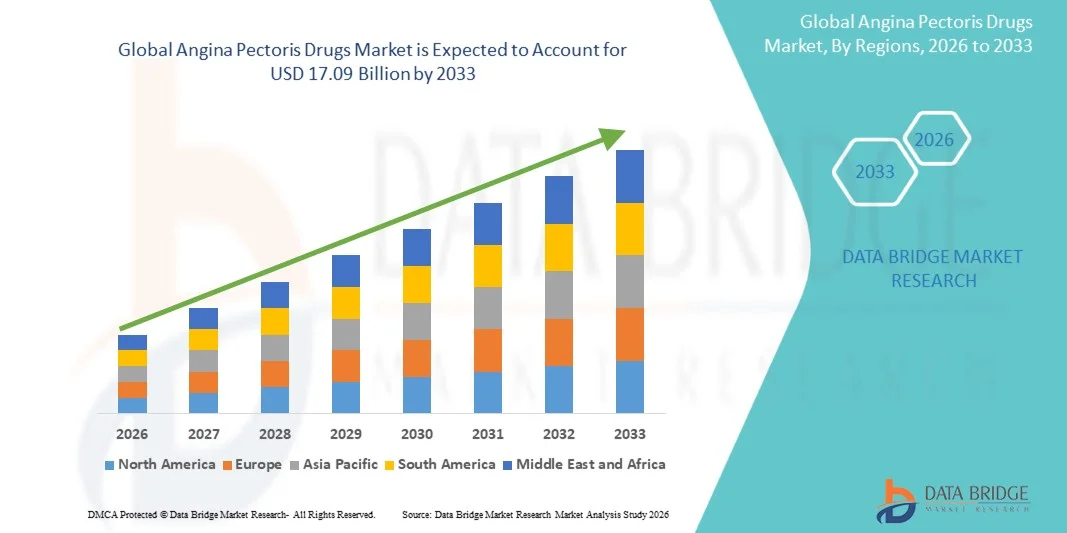
- Selon l'analyse de la recherche sur le marché de Data Bridge La taille du marché mondial des médicaments contre l'angine de poitrine a été évaluée à11,14 milliards de dollars en 2025et devrait atteindre17,09 milliards de dollars en 2033, à unTCAC de 5,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des maladies cardiovasculaires et de l'incidence deangine de poitrine, en raison du vieillissement des populations, des modes de vie sédentaires et des facteurs de risque croissants tels quehypertension artérielle, diabète et obésité
- De plus, les progrès continus dans les thérapies anti-anginaires, l'adoption de régimes combinés et l'amélioration de l'accès aux soins cardiovasculaires dans les systèmes de soins de santé développés et émergents appuient l'expansion du marché et renforcent l'adoption de traitements dans la pratique clinique.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 11,14 milliards de dollars
- Valeur marchande prévue (2033) : 17,09 milliards de dollars
- Prévisions TCAC (2026-2033): 5,50 %
Quels sont les principaux débouchés du marché des médicaments Angina Pectoris
- Les médicaments Angina pectoris, principalement utilisés pour gérer les douleurs thoraciques et améliorer l'équilibre entre l'offre et la demande d'oxygène myocardique, sont des agents thérapeutiques essentiels dans les soins cardiovasculaires, largement utilisés dans les hôpitaux et les établissements ambulatoires pour la gestion de l'angine chronique stable et du syndrome coronaire aigu en raison de leur capacité à réduire les épisodes ischémiques et à améliorer la qualité de vie des patients.
- L'augmentation de la demande de médicaments contre l'angine de poitrine est principalement attribuable à l'augmentation du fardeau mondial des maladies cardiovasculaires, à l'augmentation de la prévalence de facteurs de risque comme l'hypertension, le diabète, l'obésité et le tabagisme, ainsi qu'à une population vieillissante plus sensible aux troubles coronaires.
- L'Amérique du Nord a dominé le marché des médicaments contre l'angine de poitrine avec la plus grande part de revenus de 38,6 % en 2025, appuyée par des infrastructures de soins de santé de pointe, des taux élevés de diagnostic et de traitement, une forte adoption de thérapies anti-anginaires de marque et de nouveaux, et la présence de grandes sociétés pharmaceutiques, les États-Unis représentant une importante utilisation des médicaments dans les soins cardiaques en clinique et en ambulatoire.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché des médicaments contre l'angine de poitrine au cours de la période de prévision en raison de l'augmentation des dépenses de soins de santé, de l'amélioration de l'accès aux traitements cardiovasculaires, de la sensibilisation accrue à la gestion des maladies cardiaques et de l'urbanisation rapide contribuant aux facteurs de risque cardiaque liés au mode de vie.
- Le segment des agents de blocage bêta-adrénergiques domine le marché des médicaments contre l'angine de poitrine avec la plus grande part de 41,8 % en 2025, attribuable à leur forte efficacité clinique, leur rentabilité et leur utilisation généralisée comme traitement de première ligne pour réduire la demande d'oxygène myocardique et prévenir les épisodes récurrents d'angine
Portée etAngina Pectoris Segmentation du marché des médicaments
Attributs |
Angina Pectoris Médicaments Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des médicaments Angina Pectoris
Déplacement vers de nouvelles thérapies anti-ginales basées sur des mécanismes nouveaux
- Une tendance significative et accélérée sur le marché mondial des médicaments contre l'angine de poitrine est l'accent de plus en plus mis sur les nouvelles thérapies à base de mécanismes et les régimes combinés qui vont au-delà du nitrate traditionnel etbêtabloquanttraitement pour améliorer le contrôle des symptômes chez les patients atteints d'angine réfractaire
- Par exemple, des médicaments comme la ranolazine et l' ivabradine sont de plus en plus utilisés comme complément thérapeutique chez les patients qui demeurent symptomatiques malgré un traitement standard, aidant à améliorer la tolérance à l'exercice et à réduire la fréquence de l'angine sans affecter significativement la fréquence cardiaque ou la pression artérielle.
- Les progrès de la pharmacologie cardiovasculaire permettent une modulation plus ciblée de la demande d'oxygène myocardique et du flux sanguin coronaire, avec de nouvelles approches thérapeutiques axées sur les voies métaboliques et l'inhibition du courant de sodium tardif pour améliorer l'efficacité ischémique
- De plus, les combinaisons à dose fixe gagnent en traction, car elles améliorent l'observance du patient, simplifient les traitements et procurent des avantages synergiques dans la prise en charge à long terme de l'angine, en particulier chez les patients âgés présentant des comorbidités.
- L'intégration croissante d'outils numériques de surveillance de la santé et de portables cardiaques favorise une meilleure gestion des maladies en permettant le suivi en temps réel des symptômes et l'optimisation des médicaments chez les patients en angine
- Cette tendance vers des stratégies de traitement plus personnalisées et plus diversifiées consiste à remodeler la pratique clinique, les sociétés pharmaceutiques investissant de plus en plus dans la R-D pour les agents anti-anginaires de nouvelle génération et l'amélioration des formulations de médicaments.
- La demande croissante de thérapies d'angine plus sûres, plus efficaces et à action prolongée augmente rapidement sur les marchés des soins de santé développés et émergents, les cliniciens privilégiant le contrôle optimal des symptômes et l'amélioration des résultats cardiovasculaires
Angina Pectoris Dynamique du marché des médicaments
Le fardeau mondial des maladies cardiovasculaires et l'élargissement de l'accès au traitement
- La prévalence croissante des maladies cardiovasculaires, en particulier des maladies coronariennes et de l'angine de poitrine, associée à un vieillissement de la population, est un facteur important de la demande mondiale de médicaments contre l'angine de poitrine.
- Par exemple, en 2025, les systèmes de soins de santé dans plusieurs régions ont signalé une augmentation régulière du nombre de consultations externes et d'urgences liées aux cardiopathies ischémiques, ce qui a entraîné une augmentation des taux de prescription des médicaments anti-anginaux dans les hôpitaux et les établissements ambulatoires.
- À mesure que le diagnostic précoce et la prise en charge à long terme de l'angine s'améliorent, un plus grand nombre de patients sont initiés à des traitements pharmacologiques tels que les bêtabloquants, les inhibiteurs calciques et les nitrates pour prévenir la progression de la maladie et les complications.
- De plus, le développement de l'infrastructure de soins de santé dans les économies émergentes et l'amélioration de la couverture des remboursements pour les traitements cardiovasculaires accroissent l'accès des patients aux médicaments essentiels contre l'angine.
- La disponibilité de médicaments génériques de remplacement et l'inclusion de médicaments cardiovasculaires essentiels dans les programmes nationaux de soins de santé accélèrent encore l'adoption du traitement dans diverses populations de patients
- L'adoption croissante de programmes de cardiologie préventive et de dépistage cardio-vasculaire de routine contribue également à la détection précoce et à l'augmentation du nombre de médicaments contre l'angine.
- Une collaboration accrue entre les entreprises pharmaceutiques et les prestataires de soins de santé pour des campagnes de sensibilisation améliore encore les taux de diagnostic et l'initiation au traitement dans les populations à haut risque
Restriction/Défi
Effets indésirables, tolérance aux médicaments et limitations de la conformité au traitement
- Malgré une forte demande, le marché des médicaments contre l'angine de poitrine est confronté à des défis liés aux effets secondaires liés aux médicaments, au développement de la tolérance (surtout avec l'utilisation à long terme de nitrates) et à la non-conformité des patients, ce qui peut réduire l'efficacité globale du traitement.
- Par exemple, un traitement prolongé par les nitrates peut conduire à une tolérance, nécessitant des intervalles sans nitrates et une prise en charge prudente de la dose, ce qui peut compliquer l'observance à long terme du traitement chez les patients souffrant d'angine chronique.
- De plus, les effets indésirables tels que l'hypotension, les vertiges et la fatigue associés aux bêtabloquants et aux inhibiteurs calciques peuvent entraîner l'arrêt ou l'ajustement de la dose dans les groupes de patients sensibles.
- La nature chronique de la prise en charge de l'angine exige l'observance à vie des médicaments, mais les patients ont souvent du mal à obtenir un apport constant en médicaments en raison de la variabilité des symptômes et de la polypharmacie chez les populations âgées.
- De plus, la variabilité de la réponse au traitement et la nécessité d'une sélection individualisée des traitements augmentent la complexité des cliniciens, en particulier chez les patients présentant de multiples troubles comorbides.
- Une sensibilisation limitée des patients dans les régions en développement à la gestion à long terme des maladies entraîne souvent un retard dans la poursuite du traitement et des résultats thérapeutiques sous-optimaux.
- Des exigences réglementaires strictes et des délais d'approbation longs pour les nouveaux médicaments anti-anginaires peuvent également retarder l'entrée sur le marché des thérapies de pointe, limitant la croissance axée sur l'innovation
- Il sera essentiel de relever ces défis en améliorant la formulation des médicaments, l'éducation des patients et le développement de thérapies mieux tolérées pour soutenir la croissance à long terme du marché.
Comment le marché des médicaments Angina Pectoris est-il segmenté? (Portée)
Le marché est segmenté en fonction du type, de la classe de médicaments, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par type
Sur la base du type, le marché des médicaments d'angine de poitrine est segmenté en angine stable, angine instable et angine de poitrine (variante). Le segment de l'angine stable a dominé le marché avec la plus grande part des revenus de 52,4 % en 2025, en raison de sa forte prévalence mondiale chez les patients atteints de coronaropathie chronique et de facteurs de risque cardio-vasculaires à long terme tels que l'hypertension, le diabète et l'hyperlipidémie. L'angine stable est généralement gérée par un traitement pharmacologique à long terme, ce qui entraîne une demande constante et soutenue de médicaments dans les hôpitaux et les hôpitaux. Le segment bénéficie également de protocoles de traitement bien établis impliquant des bêtabloquants, des nitrates et des inhibiteurs calciques, assurant une adoption clinique généralisée.
Le segment instable de l'angine devrait connaître le taux de croissance le plus rapide de 7,9 % entre 2026 et 2033, en raison de l'incidence croissante de syndromes coronaires aigus nécessitant une intervention médicale d'urgence. L'augmentation des admissions à l'hôpital en raison d'événements cardiaques soudains et l'amélioration des capacités diagnostiques dans les établissements de soins d'urgence stimulent considérablement l'utilisation des médicaments. Le segment est également soutenu par l'utilisation croissante d'antiplaquettaires et d'anticoagulants dans les protocoles de gestion aiguë. L'expansion de l'infrastructure d'urgence cardiovasculaire dans les économies émergentes accélère encore l'adoption du traitement. En outre, une sensibilisation accrue à la reconnaissance précoce des symptômes entraîne des visites plus rapides des hôpitaux et une intervention pharmacologique opportune.
- Par les drogues
Sur la base de la classe de médicaments, le marché est segmenté en nitrates, agents antiplaquettaires, agents bêta-adrénergiques, inhibiteurs calciques, agents anti-ischémiques, statines, agents antihypertenseurs, etc. Le segment des agents bloquants bêta-adrénergiques a dominé le marché avec la plus grande part de revenus de 41,8% en 2025, en raison de leur forte efficacité clinique en tant que traitement de première ligne pour réduire la demande d'oxygène myocardique et prévenir les épisodes récurrents d'angine. Ces médicaments sont largement prescrits dans les milieux de soins chroniques et aigus en raison de leurs bienfaits prouvés en matière de mortalité et de morbidité dans la gestion des maladies cardiovasculaires. Leur rentabilité et leur inclusion dans les lignes directrices sur le traitement standard renforcent encore leur position dominante.
Le segment des agents anti-ischémiques devrait connaître le taux de croissance le plus rapide de 8,3 % entre 2026 et 2033, en raison de l'adoption croissante de nouvelles thérapies telles que la ranolazine qui ciblent le métabolisme de l'énergie cellulaire et les voies ischémiques. Ces médicaments gagnent en traction chez les patients atteints d'angine réfractaire qui ne répondent pas adéquatement aux thérapies traditionnelles. La préférence clinique croissante pour les approches de traitement fondées sur des mécanismes appuie davantage la demande. L'investissement croissant en R-D dans de nouveaux agents anti-anginaires élargit la gamme de thérapies avancées. De plus, l'amélioration des recommandations de lignes directrices pour la thérapie combinée accélère l'adoption sur les marchés des soins de santé développés et émergents.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en orale, parentérale, transdermique et autres. Le segment oral a dominé le marché avec la plus grande part des revenus de 67,5 % en 2025, en raison de sa facilité d'administration, de la conformité élevée des patients et de l'aptitude à la thérapie chronique à long terme. La plupart des médicaments de première intention comme les bêtabloquants, les nitrates et les inhibiteurs calciques sont disponibles dans les formulations orales, ce qui fait de cette voie la norme dans la gestion ambulatoire. Les médicaments oraux sont également préférés en raison du coût moindre et de la grande disponibilité des formulations génériques.
Le segment transdermique devrait connaître le taux de croissance le plus rapide de 7,6 % entre 2026 et 2033, en raison de l'utilisation croissante de plaques de nitroglycérine pour la libération contrôlée et prolongée de médicaments. L'administration transdermique améliore la conformité des patients en réduisant la fréquence des doses et en minimisant les effets indésirables gastro-intestinaux. Elle est particulièrement bénéfique pour les patients âgés ayant des difficultés à avaler. La préférence croissante pour les systèmes de distribution de médicaments non invasifs appuie davantage l'adoption. De plus, les progrès de la technologie des patchs permettant une meilleure absorption et un dosage contrôlé accélèrent la croissance du marché.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus de 48,9 % en 2025, en raison du volume élevé de cas d'angine aiguë et d'admissions cardiovasculaires d'urgence nécessitant une intervention pharmacologique immédiate. Les hôpitaux constituent le principal point de diagnostic et de début du traitement, en particulier pour les patients instables et à haut risque. La disponibilité de systèmes avancés de surveillance cardiaque et de soins spécialisés favorise l'utilisation des médicaments.
Le secteur des soins à domicile devrait connaître le taux de croissance le plus rapide de 9,1 % entre 2026 et 2033, en raison de la préférence croissante pour la prise en charge des maladies chroniques à long terme à domicile et de l'adoption croissante de thérapies d'entretien oral. Le vieillissement de la population et l'expansion des systèmes de surveillance des patients à distance appuient encore ce changement. Les patients préfèrent de plus en plus les soins à domicile en raison de la commodité et de la réduction des frais d'hospitalisation. Les progrès de la télécardiologie et des outils numériques de santé permettent une meilleure adhésion et une meilleure surveillance. En outre, l'augmentation de la disponibilité des recharges d'ordonnance par les pharmacies numériques stimule l'adoption des soins à domicile.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment des pharmacies hospitalières a dominé le marché avec la plus grande part des revenus de 46,3 % en 2025, sous l'impulsion de volumes élevés d'ordonnances de soins hospitaliers et d'urgence. Les pharmacies hospitalières jouent un rôle crucial dans la distribution de médicaments de soins aigus pour les événements d'angine instable et post-cardiaques. Leur intégration aux protocoles de traitement hospitaliers assure la disponibilité immédiate des médicaments.
Le segment des pharmacies en ligne devrait connaître le taux de croissance le plus rapide de 10,4 % entre 2026 et 2033, en raison de la numérisation croissante des soins de santé et de la demande croissante de médicaments pour les maladies chroniques à domicile. Les patients atteints d'angine stable préfèrent de plus en plus les plateformes en ligne pour les recharges régulières d'ordonnance. L'expansion des systèmes d'e-prescription et des consultations en télémédecine accélère encore l'adoption. La pénétration croissante des smartphones et les systèmes de paiement numériques soutiennent la croissance du marché. De plus, les rabais et les modèles de distribution de médicaments par abonnement améliorent l'adhésion des patients et stimulent la pénétration des pharmacies en ligne.
Angina Pectoris Analyse régionale du marché des médicaments
- L'Amérique du Nord a dominé le marché des médicaments contre l'angine de poitrine avec la plus grande part des revenus de 38,6 % en 2025, appuyée par des infrastructures de soins de santé de pointe, des taux élevés de diagnostic et de traitement, une forte adoption de thérapies anti-anginaires de marque et de nouveauté
- Les patients de la région bénéficient d'un dépistage précoce des maladies, d'un taux élevé de médicaments anti-anginaires sur ordonnance et d'une forte adoption de médicaments cardiovasculaires génériques et de marque dans les hôpitaux et les services ambulatoires.
- Cette adoption généralisée est soutenue par des dépenses de soins de santé élevées, une couverture d'assurance élevée et la présence de sociétés pharmaceutiques de premier plan, faisant des médicaments d'angine de poitrine une composante standard de la gestion des soins cardiaques à long terme
Aperçu du marché américain des médicaments Angina Pectoris
Le marché américain des médicaments contre l'angine de poitrine a enregistré la plus grande part de revenus de 81 % en Amérique du Nord en 2025, alimentée par la forte prévalence des maladies coronariennes et l'adoption rapide de thérapies cardiovasculaires avancées. Les patients privilégient de plus en plus la prise en charge efficace à long terme de l'angine par des traitements pharmacologiques fondés sur des preuves et un diagnostic précoce. La préférence croissante pour le traitement dirigé par des recommandations, combinée à une forte demande de médicaments combinés et de nouveaux agents anti-ischémiques, propulse le marché. De plus, l'intégration croissante des programmes de cardiologie préventive et de surveillance numérique de la santé contribue grandement à l'expansion du marché.
Europe Angine Pectoris Aperçu du marché des drogues
Le marché européen des médicaments contre l'angine de poitrine devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement sous l'effet d'une charge élevée de maladies cardiaques ischémiques et de politiques rigoureuses en matière de soins de santé favorisant l'accès aux traitements cardiovasculaires. L'augmentation de la population vieillissante, associée à une prise de conscience accrue de la prise en charge précoce des maladies, favorise l'adoption de médicaments contre l'angine. Les systèmes de santé européens sont également axés sur des approches de traitement rentables, encourageant l'utilisation généralisée de bêtabloquants génériques, de nitrates et d'bloquants calciques. La région connaît une croissance régulière dans tous les milieux hospitaliers et ambulatoires, les thérapies d'angine étant largement intégrées aux programmes de gestion des maladies chroniques.
Royaume-Uni Angina Pectoris Aperçu du marché des médicaments
On s'attend à ce que le marché des médicaments du R.-U. angina pectoris augmente au cours de la période de prévision, en raison de l'incidence croissante des maladies coronariennes et de l'importance accordée au diagnostic précoce et aux soins préventifs. En outre, la sensibilisation accrue à la santé cardiovasculaire et les pratiques de prescription structurées dans le cadre du NHS encouragent l'utilisation uniforme de thérapies anti-anginaires standard. Le Royaume-Uni devrait continuer à stimuler la croissance du marché grâce à une forte accessibilité des soins de santé et à la multiplication des programmes de gestion ambulatoire.
Allemagne Angina Pectoris Aperçu du marché des médicaments
Le marché allemand des médicaments contre l'angine de poitrine devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par une forte prévalence des maladies cardiovasculaires et une forte concentration sur des normes de traitement clinique avancées. L'Allemagne dispose d'une infrastructure de soins de santé bien développée et d'une solide base de production pharmaceutique garantissant la disponibilité régulière de médicaments de marque et de médicaments génériques en angine. L'intégration d'approches thérapeutiques novatrices et l'accent mis sur la gestion à long terme des maladies favorisent également l'adoption de thérapies combinées et anti-ischémiques.
Aperçu du marché des médicaments en Asie-Pacifique Angina Pectoris
Le marché des médicaments d'angine de poitrine d'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 8,9 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation du fardeau des maladies cardiovasculaires, de l'urbanisation rapide et de l'amélioration de l'accès aux soins de santé dans les économies émergentes. La sensibilisation accrue à la gestion des maladies cardiaques et l'augmentation de la disponibilité de médicaments génériques abordables stimulent considérablement l'adoption de traitements dans la région. Les initiatives gouvernementales visant à promouvoir le développement de l'infrastructure de soins de santé et les programmes de cardiologie préventive appuient davantage l'expansion du marché.
Aperçu du marché japonais des médicaments Angina Pectoris
Le marché japonais des médicaments contre l'angine de poitrine prend de l'ampleur en raison du vieillissement rapide de la population, du niveau élevé des soins de santé et de l'importance accordée à la gestion des maladies cardiovasculaires. Le marché est alimenté par l'adoption généralisée de thérapies anti-anginaires avancées et de régimes de médicaments combinés soutenus par une couverture universelle des soins de santé. L'intégration de la médecine de précision et de la surveillance continue des patients améliore encore l'observance du traitement et les résultats cliniques.
Inde Angina Pectoris Aperçu du marché des médicaments
En 2025, le marché indien des médicaments angina pectoris a représenté la plus grande part des revenus du marché en Asie-Pacifique, attribuable à la croissance rapide du bassin de patients, à l'augmentation de la prévalence des maladies cardiovasculaires et à l'amélioration de l'accès aux soins de santé. L'expansion de la population de la classe moyenne, la prise de conscience accrue de la santé cardiaque et la forte demande de médicaments cardiovasculaire génériques abordables sont des facteurs clés de la croissance du marché. Les initiatives gouvernementales visant à soutenir les soins de santé préventifs et à développer l'infrastructure des soins de santé accélèrent encore les taux de diagnostic et l'utilisation des médicaments dans le pays.
Angina Pectoris Part du marché des médicaments
L'industrie des médicaments Angina Pectoris est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc.. (États-Unis)
- Bayer AG (Allemagne)
- Novartis AG(Suisse)
- AstraZeneca (Royaume-Uni)
- Sanofi(France)
- Merck & Co., Inc. (États-Unis)
- GSK plc (Royaume-Uni)
- Eli Lilly and Company (États-Unis)
- Amgen Inc. (États-Unis)
- Bristol-Myers Squibb Company (États-Unis)
- Abbott (États-Unis)
- Boehringer Ingelheim International GmbH (Allemagne)
- Takeda Pharmaceutical Company Limited (Japon)
- Daiichi Sankyo Company, Limited (Japon)
- Otsuka Pharmaceutical Co., Ltd. (Japon)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Servier (France)
- Viatris Inc. (États-Unis)
Quelles sont les évolutions récentes du marché mondial des médicaments Angina Pectoris
- En juin 2025, une étude de pharmacologie cardiovasculaire a révélé que la ranolazine présentait d'autres effets pléotropes au-delà du soulagement de l'angine, y compris l'activité antioxydante et anti-ischémique, soutenant sa poursuite en tant que traitement multi-avantages dans les syndromes coronaires chroniques et la prise en charge de l'angine.
- En mars 2025, une revue clinique exhaustive a mis en évidence que la ranolazine demeure un traitement de seconde intention pour l'angine chronique stable, en particulier chez les patients qui restent symptomatiques malgré les bêtabloquants et les inhibiteurs calciques, renforçant ainsi sa pertinence clinique dans la prise en charge des symptômes d'angine réfractaire basée sur des lignes directrices.
- En février 2025, une mise à jour de la recherche en pharmacologie a révélé que l'ivabradine, la ranolazine et la trimétazidine continuent d'être largement étudiées en tant que traitements complémentaires anti-anginaux, en particulier pour les patients atteints d'une maladie coronaire microvasculaire ou non obstructive, où les stratégies traditionnelles de revascularisation sont moins efficaces.
- En janvier 2025, de nouvelles données cliniques publiées dans des revues cardiovasculaires ont mis en évidence un intérêt accru pour la ranolazine au-delà du contrôle des symptômes, y compris des avantages antiarythmiques potentiels chez les patients atteints de syndrome coronaire chronique, renforçant ainsi son profil thérapeutique en évolution dans la prise en charge de l'angine.
- En octobre 2024, une étude clinique comparative a montré que la ranolazine a montré une amélioration supérieure de la tolérance à l'exercice et des scores de qualité de vie par rapport à la trimétazidine chez les patients présentant une angine stable, ce qui confirme sa préférence croissante comme traitement complémentaire dans le traitement des maladies coronaires symptomatiques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.