


Segmentation du marché mondial des traitements antisens et ARNi, par indication (oncologie, maladies cardiovasculaires, troubles respiratoires, troubles neurologiques, maladies infectieuses et autres), technologie (interférence ARN et ARN antisens), voie d'administration (pulmonaire, intraveineuse, intradermique, intrapéritonéale, topique et autres), utilisateurs finaux (hôpitaux, cliniques spécialisées et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du traitement thérapeutique antisens et ARNi
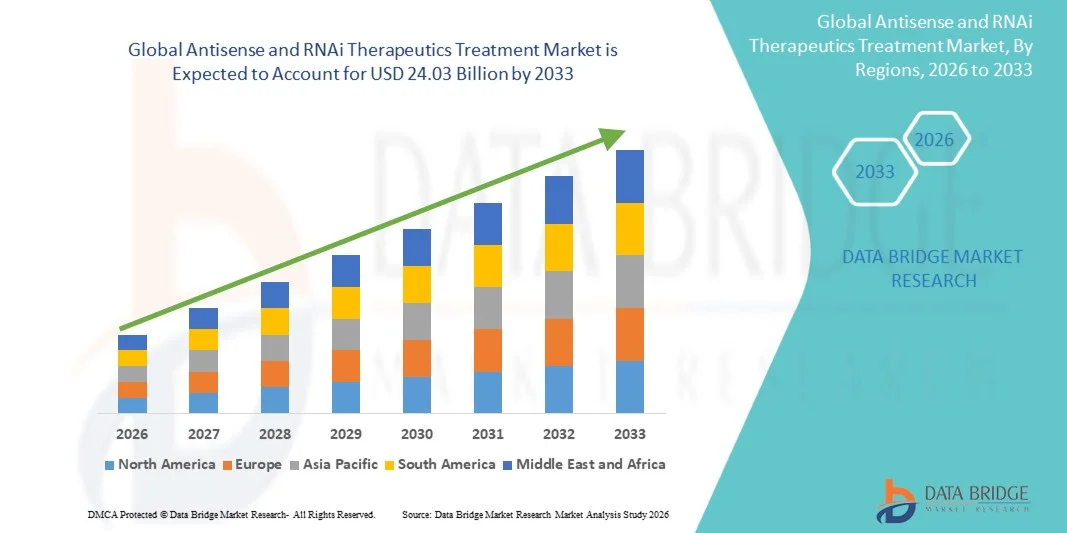
- Selon l'analyse de marché de Data Bridge, la taille du marché des traitements antisens et RNAi a été évaluée à7,59 milliards de dollars en 2025et devrait atteindre24,03 milliards de dollars en 2033, à unTCAC de 15,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des troubles génétiques, des maladies rares et des affections chroniques, ce qui stimule la demande d'approches thérapeutiques hautement ciblées et basées sur la précision, comme les technologies antisens et d'interférence des ARN (ARNi)
- De plus, les progrès continus dans les technologies de stabilisation des gènes, l'investissement croissant dans la recherche en biotechnologie et l'augmentation des approbations réglementaires pour les thérapies innovantes fondées sur l'ARN font de l'antisens et de l'ARNi des options thérapeutiques prometteuses. Ces facteurs convergents accélèrent l'adoption de solutions thérapeutiques antisens et ARNi, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):7,59 milliards de dollars
- Valeur marchande prévue (2033) :24,03 milliards de dollars
- Prévisions CAGR (2026-2033): 15.50%
Quels sont les principaux débouchés du marché des traitements antisens et anti-ARNi
- Les thérapies antisens et ARNi, qui utilisent des mécanismes de silençage des gènes pour inhiber l'expression des gènes causant des maladies, prennent de plus en plus d'importance dans le traitement des troubles génétiques, des maladies rares et de certains cancers en raison de leur grande spécificité, de leur ciblage de précision et de leur capacité à traiter des maladies qui n'étaient pas traitées auparavant.
- La demande croissante d'antisens et d'ARNi thérapeutiques est principalement attribuable à la prévalence croissante de troubles génétiques rares, à l'augmentation des investissements dans la recherche en biotechnologie et à l'expansion des pipelines cliniques axés sur les médicaments à base d'ARN, ainsi qu'à des cadres réglementaires favorisant le développement thérapeutique avancé
- L'Amérique du Nord a dominé le marché des traitements antisens et anti-ARNi avec la plus grande part de revenus de 45,6 % en 2025, appuyée par une solide infrastructure de biotechnologie, d'importants investissements en R-D et la présence de grandes sociétés pharmaceutiques et de biotechnologie, les États-Unis ayant connu une croissance substantielle de la mise au point et de l'approbation de médicaments fondés sur l'ARN
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des traitements antisens et anti-ARNi au cours de la période de prévision en raison de l'expansion des secteurs de la biotechnologie, de l'augmentation des investissements dans les soins de santé et de la croissance des activités de recherche clinique dans des pays comme la Chine, le Japon et la Corée du Sud.
- Le segment de l'interférence de l'ARN a dominé la plus grande part des revenus du marché de 56,2 % en 2025, grâce à sa forte capacité de réduire sélectivement au silence les gènes pathogènes au niveau moléculaire.
Portée du rapport et segmentation du marché des traitements thérapeutiques antisens et ARNi
|
Attributs |
Traitement antisens et ARNi thérapeutique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des traitements antisens et anti-ARNi
(en milliers de dollars)Progrès de la médecine de précision et technologies ciblées de Silencing Gene(en milliers de dollars)
- Une tendance importante et accélérée sur le marché mondial des traitements antisens et anti-ARNi est l'avancement croissant des approches de la médecine de précision qui utilisent des technologies de stabilisation des gènes pour cibler les causes profondes des maladies génétiques et rares. Ces thérapies fonctionnent en modulant ou en inhibant sélectivement l'expression des gènes pathogènes, offrant une stratégie de traitement hautement ciblée par rapport aux produits pharmaceutiques traditionnels.
- Par exemple, les technologies d'interférence de l'ARN (ARNi) et d'oligonucléotides antisens sont de plus en plus utilisées pour traiter les troubles génétiques rares en bloquant la production de protéines nocives au niveau moléculaire. Des thérapies telles que les traitements à base d'ARNi ont démontré des résultats prometteurs dans des conditions telles que l'amyloïdose héréditaire de la transthyrétine et certaines maladies génétiques liées au foie
- Les progrès continus dans la chimie des acides nucléiques, les systèmes de distribution et les technologies des nanoparticules lipidiques améliorent de façon significative la stabilité, la spécificité et l'efficacité thérapeutique des médicaments antisens et RNAi. Ces progrès permettent d'améliorer la distribution de médicaments génétiques à des tissus ciblés tels que le foie, le système nerveux central et les muscles.
- De plus, les sociétés pharmaceutiques et de biotechnologie investissent massivement dans la recherche pour développer des thérapies antisens et RNAi de prochaine génération avec une puissance accrue, une durée d'action plus longue et des effets secondaires réduits. Cela comprend le développement d'oligonucléotides modifiés chimiquement, conçus pour améliorer les résultats du traitement et la sécurité du patient.
- L'expansion de la recherche génomique, conjuguée aux progrès du diagnostic moléculaire et de la médecine personnalisée, accélère encore le développement de thérapies silencieuses pour les gènes adaptées à des populations spécifiques de patients. De telles innovations aident les cliniciens à concevoir des stratégies de traitement ciblées pour des maladies génétiques auparavant impossibles à traiter.
- Par conséquent, le marché des traitements antisens et anti-ARNi est témoin d'une augmentation des essais cliniques, des approbations réglementaires et des collaborations entre les entreprises pharmaceutiques et les établissements de recherche visant à mettre au point de nouvelles thérapies ciblées sur les gènes pour un large éventail de maladies rares et chroniques.
Dynamique du marché des traitements antisens et anti-ARNi
Chauffeur
L'augmentation de la prévalence des troubles génétiques et l'augmentation des investissements dans le développement de médicaments fondés sur l'ARN
- La prévalence croissante de maladies génétiques rares et de troubles chroniques est un facteur déterminant de la demande mondiale de solutions thérapeutiques antisens et ARNi. Ces thérapies offrent un mécanisme ciblé de lutte contre les maladies au niveau génétique, ce qui les rend particulièrement utiles pour des conditions où les traitements conventionnels sont inefficaces ou indisponibles
- Par exemple, en septembre 2022, Alnylam Pharmaceuticals a reçu l'approbation réglementaire d'AMVUTTRA (vutrisiran), un thérapeutique RNAi conçu pour le traitement de l'amyloïdose médiée par la transthyroïdie héréditaire avec polyneuropathie chez l'adulte. De tels développements démontrent l'adoption clinique croissante de traitements à base d'ARN
- Les investissements croissants des sociétés pharmaceutiques, des entreprises de biotechnologie et des organismes de recherche gouvernementaux accélèrent le développement de thérapies antisens et ARNi innovatrices. Les initiatives de financement visant à faire progresser la médecine génomique et les traitements des maladies rares renforcent encore les efforts de recherche et de commercialisation dans ce domaine.
- De plus, les progrès dans les technologies de séquençage des gènes et une meilleure compréhension des mutations génétiques causant des maladies permettent aux chercheurs de concevoir des molécules thérapeutiques plus précises capables de cibler sélectivement des gènes spécifiques responsables de la progression de la maladie.
- L'expansion des pipelines cliniques pour les thérapies à base d'ARN, ainsi que l'accroissement du soutien réglementaire pour les traitements novateurs répondant à des besoins médicaux non satisfaits, contribuent davantage à la croissance du marché. Plusieurs sociétés pharmaceutiques mènent activement des essais cliniques sur des médicaments antisens et anti-ARNi ciblant les troubles neurologiques, les maladies métaboliques et les maladies génétiques rares
- En outre, l'adoption croissante de médicaments de précision et d'approches personnalisées en matière de soins de santé encourage les fournisseurs de soins de santé à intégrer les thérapies ciblées sur les gènes dans les stratégies de traitement, renforçant ainsi la croissance globale du marché des traitements antisens et ARNi
Restriction/Défi
(en milliers de dollars)Coûts de traitement élevés et mécanismes complexes de livraison des médicaments(en milliers de dollars)
- L'un des principaux défis qui affectent la croissance du marché des traitements antisens et anti-ARNi est le coût élevé associé au développement et à l'administration de ces thérapies génétiques de pointe. Les processus de recherche complexes, les exigences de fabrication spécialisées et les longs essais cliniques liés à la mise au point de médicaments à base d'ARN augmentent considérablement le coût global du traitement
- Par exemple, plusieurs antisens et thérapies RNAi approuvées pour les maladies génétiques rares ont un prix élevé en raison de leur caractère hautement spécialisé et de leur population limitée de patients, ce qui peut restreindre l'accessibilité des patients dans les régions à faible revenu et à revenu intermédiaire.
- Un autre défi majeur réside dans la complexité de la livraison efficace de médicaments à base d'acide nucléique aux tissus ciblés dans le corps humain. Assurer la stabilité, éviter les réactions du système immunitaire et obtenir une absorption cellulaire précise demeurent des obstacles techniques importants pour les chercheurs et les concepteurs de médicaments
- De plus, des exigences réglementaires strictes et de vastes évaluations de l'innocuité sont nécessaires pour les thérapies génétiques, car les effets à long terme et les interactions génétiques potentielles hors-cible doivent être soigneusement évalués avant que l'approbation réglementaire puisse être accordée. Ces complexités réglementaires peuvent allonger le délai de mise au point des médicaments
- Une sensibilisation limitée et la disponibilité de centres de traitement spécialisés dans certaines régions peuvent aussi restreindre l'accès des patients aux thérapies à base d'ARN. Bon nombre de ces traitements nécessitent une supervision médicale spécialisée et une infrastructure de soins de santé spécialisée pour une administration et un suivi sûrs.
- Il sera essentiel de relever ces défis grâce à l'amélioration des technologies de prestation des médicaments, à des procédés de fabrication rentables, à l'expansion de la recherche clinique et à des cadres réglementaires de soutien pour assurer l'adoption et la croissance à long terme du marché des traitements antisens et anti-ARNi.
Comment le marché des traitements thérapeutiques antisens et ARNi est-il segmenté
Le marché est segmenté sur la base de l'indication, de la technologie, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par indication
Sur la base de l'indication, le marché des traitements antisens et anti-ARNi est segmenté en oncologie, maladies cardiovasculaires (MCV), troubles respiratoires, troubles neurologiques, maladies infectieuses, etc. Le segment de l'oncologie a dominé la plus grande part des revenus du marché de 34,6 % en 2025, en raison de la charge mondiale croissante du cancer et du besoin croissant de thérapies ciblées. Les traitements antisens et RNAi sont largement utilisés dans la recherche en oncologie pour réduire au silence certains gènes cancéreux et inhiber la progression tumorale. Les entreprises pharmaceutiques investissent massivement dans des thérapies à base d'ARN pour développer des médicaments de précision ciblant les mutations génétiques responsables du développement du cancer. Le nombre croissant d'essais cliniques portant sur des thérapies ciblées par l'ARN pour les tumeurs solides et les cancers hématologiques renforce encore la croissance segmentaire. Ces thérapies offrent une meilleure spécificité et réduisent les effets non ciblés par rapport aux traitements conventionnels de chimiothérapie. L'augmentation des approbations réglementaires pour les médicaments à base d'ARN et les investissements importants dans les pipelines de médicaments en oncologie contribuent également à la domination du segment. De plus, les progrès réalisés dans les technologies et les systèmes d'administration de gènes améliorent l'efficacité et l'innocuité du traitement. La prévalence croissante des cancers du poumon, du sein et des cancers colorectaux dans le monde continue d'augmenter la demande de thérapies innovantes fondées sur l'ARN. Au fur et à mesure que la médecine de précision prend de l'ampleur, l'oncologie demeure le principal domaine thérapeutique du marché des antisens et des thérapies RNAi.
Le segment des troubles neurologiques devrait connaître le TCAC le plus rapide de 13,1 % entre 2026 et 2033, en raison de l'augmentation de la recherche sur les thérapies génétiques pour les maladies neurologiques rares et génétiques. Les traitements antisens ont montré un fort potentiel dans le traitement de conditions telles que l'atrophie musculaire de la colonne vertébrale, la maladie de Huntington et la sclérose latérale amyotrophique. Ces thérapies ciblent les mécanismes génétiques sous-jacents responsables de la dégénérescence neurologique, offrant des approches de traitement modifiant la maladie. La prévalence croissante des troubles neurodégénératifs et l'absence d'options de traitement efficaces appuient davantage le développement de thérapies fondées sur l'ARN dans ce domaine. Les sociétés pharmaceutiques et les entreprises de biotechnologie investissent massivement dans les pipelines de traitement des ARN neurologiques. Les progrès dans les technologies de transmission des gènes et les techniques de stabilisation des ARN améliorent les résultats thérapeutiques. De plus, l'augmentation des incitatifs réglementaires pour les traitements des maladies rares accélère les programmes de développement des médicaments. Les instituts de recherche et les entreprises de biotechnologie mènent activement des essais cliniques pour étendre l'application des technologies d'interférence des ARN aux maladies neurologiques. L'accent croissant mis sur la médecine de précision et les approches de traitement personnalisées devrait stimuler davantage la croissance rapide de ce segment.
• Par technologie
Sur la base de la technologie, le marché est segmenté en interférence par ARN et ARN antisens. Le segment de l'interférence des ARN a dominé la plus grande part du marché de 56,2 % en 2025, en raison de sa forte capacité à réduire sélectivement au silence les gènes pathogènes au niveau moléculaire. La technologie d'interférence de l'ARN utilise de petites molécules d'ARN interférantes pour inhiber l'expression de gènes spécifiques responsables de la progression de la maladie. Le nombre croissant de thérapies fondées sur l'ARNi approuvées et les investissements croissants des sociétés pharmaceutiques dans la recherche contribuent à la croissance des segments. La technologie RNAi est largement appliquée dans le traitement des troubles génétiques, des maladies métaboliques et des infections virales. Les progrès réalisés dans les systèmes d'administration de nanoparticules lipidiques ont sensiblement amélioré la stabilité et l'administration ciblée de thérapies RNAi. Les sociétés pharmaceutiques se concentrent sur l'expansion des pipelines de médicaments de l'ARNi pour traiter un large éventail de maladies chroniques et rares. La capacité de la technologie à cibler auparavant les gènes - - - - , renforce encore son adoption dans la découverte de médicaments. L'accroissement de la collaboration entre les entreprises de biotechnologie et les établissements de recherche appuie également les progrès technologiques. Par conséquent, l'interférence de l'ARN continue de dominer le marché mondial des antisens et des thérapies de l'ARNi.
On prévoit que le segment de l'ARN antisens sera témoin du TCAC le plus rapide de 12,4 %, de 2026 à 2033, grâce aux progrès réalisés dans le développement de médicaments anti-oligonucléotides. Les thérapies de l'ARN antisens fonctionnent en se liant à l'ARN messager et en bloquant la production de protéines nocives responsables de la progression de la maladie. La technologie a fait preuve de succès dans le traitement des maladies génétiques rares et neurologiques. L'augmentation de l'activité des essais cliniques et des approbations réglementaires favorise l'expansion des traitements antisens à l'échelle mondiale. Les entreprises pharmaceutiques investissent dans des technologies antisens de nouvelle génération, avec une stabilité accrue et des capacités de livraison ciblées. Ces thérapies offrent une grande spécificité et la capacité de moduler efficacement l'expression génique. La croissance de la recherche en médecine personnalisée et en traitements axés sur les gènes accélère la croissance du segment. De plus, les traitements antisens sont de plus en plus attentifs à leur potentiel dans le traitement des maladies cardiovasculaires et métaboliques. La demande croissante d'approches novatrices de traitement à base de gènes devrait stimuler la croissance rapide des technologies d'ARN antisens au cours de la période de prévision.
• Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en livraisons pulmonaires, injections intraveineuses, intradermiques, intrapéritonéales, topiques et autres. Le segment des injections intraveineuses a dominé la plus grande part du marché en 2025, soit 41,8 %, en raison de la nécessité d'une livraison systémique précise et rapide des produits thérapeutiques à base d'ARN. L'administration intraveineuse assure une distribution efficace des molécules antisens et RNAi dans tout le flux sanguin, permettant ainsi un ciblage efficace des cellules malades. Les fournisseurs de soins de santé utilisent fréquemment cette voie en milieu hospitalier pour le traitement des troubles génétiques et métaboliques graves. La disponibilité de technologies avancées de perfusion améliore encore l'efficacité du traitement et la sécurité des patients. L'administration intraveineuse favorise également l'administration contrôlée et l'amélioration des résultats thérapeutiques en milieu clinique. Les entreprises pharmaceutiques mettent au point des formulations avancées conçues spécifiquement pour l'administration intraveineuse afin d'améliorer la stabilité et l'efficacité de la livraison des médicaments. L'augmentation des traitements hospitaliers et l'expansion des programmes de thérapie génétique spécialisée contribuent davantage à la croissance des segments. De plus, l'administration intraveineuse permet une meilleure surveillance de la réponse du patient pendant le traitement. Ces facteurs appuient collectivement la domination de cette voie d'administration.
Le segment de l'administration pulmonaire devrait connaître le TCAC le plus rapide de 11,7 % entre 2026 et 2033, en raison de l'augmentation de la recherche sur les méthodes d'administration non invasives pour les thérapies d'ARN. L'administration pulmonaire permet d'administrer des médicaments directement aux poumons en utilisant des systèmes d'inhalation, améliorant ainsi le traitement localisé des maladies respiratoires. Cette voie offre des avantages tels que l'amélioration de la conformité des patients et la réduction des effets secondaires systémiques par rapport aux thérapies injectables. Les entreprises pharmaceutiques développent des formulations inhalables d'ARN destinées à cibler les infections respiratoires et les troubles pulmonaires. Les progrès réalisés dans les systèmes de distribution de nanoparticules et les technologies des aérosols améliorent la stabilité et l'absorption des médicaments dans les tissus pulmonaires. La prévalence croissante de maladies respiratoires telles que l'asthme et les maladies pulmonaires obstructives chroniques favorise la croissance segmentaire. Les chercheurs étudient également l'administration pulmonaire pour les applications systémiques de thérapie génique en raison de la grande surface des tissus pulmonaires. L'augmentation de la recherche clinique et des progrès technologiques devrait accélérer l'adoption de traitements d'ARN pulmonaires. Par conséquent, l'administration pulmonaire devrait devenir la voie d'administration la plus rapide.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, cliniques spécialisées et autres. Le segment des hôpitaux a dominé la plus grande part des revenus du marché, soit 61,5 % en 2025, grâce à la disponibilité d'infrastructures diagnostiques avancées et d'installations de traitement spécialisées. Les hôpitaux sont des centres primaires d'administration de thérapies à base d'ARN, en particulier pour les patients atteints de maladies génétiques graves et rares. La présence de professionnels de la santé formés et de laboratoires avancés permet un diagnostic précis et des approches thérapeutiques ciblées. Les hôpitaux jouent également un rôle clé dans la conduite d'essais cliniques pour les traitements antisens et RNAi. Le nombre croissant de patients nécessitant des thérapies génétiques avancées augmente encore la demande en milieu hospitalier. De plus, les hôpitaux gèrent des services spécialisés en oncologie, en neurologie et en maladies rares où les thérapies par ARN sont fréquemment utilisées. Le financement public et les investissements dans les soins de santé améliorent les infrastructures hospitalières dans le monde entier. La présence de services de santé intégrés assure un suivi complet des patients et des traitements. Ces facteurs renforcent collectivement la domination des hôpitaux en tant que principaux utilisateurs finaux de thérapies à base d'ARN.
Le segment des cliniques spécialisées devrait connaître le TCAC le plus rapide de 10,9% entre 2026 et 2033, en raison du nombre croissant de centres de traitement spécialisés pour les maladies rares et les troubles génétiques. Les cliniques spécialisées se concentrent sur la fourniture de thérapies ciblées et de solutions de traitement personnalisées pour des conditions médicales complexes. L'expansion des pratiques de médecine de précision et des services de dépistage génétique favorise la croissance de ces cliniques. Les patients préfèrent de plus en plus des établissements de soins spécialisés qui offrent une expertise ciblée dans la gestion des maladies rares et chroniques. Les cliniques spécialisées dispensent également des traitements ambulatoires à base d'ARN, ce qui améliore l'accessibilité au traitement. Les compagnies pharmaceutiques collaborent fréquemment avec des cliniques spécialisées pour mener des essais cliniques et des programmes de traitement. La demande croissante d'approches de traitement personnalisées et fondées sur les gènes favorise l'expansion des segments. De plus, les cliniques spécialisées offrent des temps d'attente plus courts et des soins plus personnalisés que les grands hôpitaux. On s'attend à ce que ces avantages accélèrent l'adoption de traitements antisens et d'ARNi dans les cliniques spécialisées.
• Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et autres. Le segment des pharmacies hospitalières a dominé la plus grande part du marché en 2025, soit 47,8 %, principalement en raison de la nature spécialisée des antisens et des thérapies RNAi. Ces thérapies nécessitent souvent une surveillance médicale et une distribution contrôlée, faisant des pharmacies hospitalières le point de distribution principal. Les pharmacies hospitalières maintiennent des protocoles d'entreposage et de manipulation rigoureux pour les thérapies biologiques de pointe. Les professionnels de la santé comptent sur les pharmacies hospitalières pour assurer un dosage précis et la sécurité des patients. L'augmentation du nombre de traitements hospitaliers et d'essais cliniques appuie davantage la demande dans ce segment. De plus, les hôpitaux maintiennent des systèmes d'approvisionnement et des chaînes d'approvisionnement solides pour les médicaments spécialisés. La présence de pharmaciens formés assure une consultation et une surveillance appropriées des médicaments. Les pharmacies hospitalières jouent également un rôle crucial dans la gestion des traitements complexes pour les troubles génétiques. Ces facteurs contribuent collectivement à la domination des pharmacies hospitalières sur le marché mondial.
Le segment des pharmacies de détail devrait connaître le TCAC le plus rapide de 9,8 % entre 2026 et 2033, en raison de l'amélioration de l'accessibilité aux produits thérapeutiques de pointe et de l'expansion des réseaux de distribution pharmaceutique. Les pharmacies de détail participent de plus en plus à la distribution de médicaments spécialisés prescrits pour les maladies chroniques et rares. L'expansion des chaînes pharmaceutiques et l'amélioration de l'infrastructure des soins de santé favorisent un meilleur accès aux traitements à base d'ARN. Les pharmacies de détail offrent également un accès pratique aux médicaments pour les patients en traitement de longue durée. Les entreprises pharmaceutiques s'associent aux réseaux de pharmacies pour élargir les canaux de distribution des médicaments spécialisés. La sensibilisation accrue des patients et des professionnels de la santé aux thérapies à base de gènes favorise la croissance des segments. Les pharmacies de détail appuient également le respect des médicaments par le biais de services de consultation et de surveillance des patients. L'intégration de plateformes pharmaceutiques numériques et de systèmes de gestion des ordonnances améliore encore l'efficacité du service. À mesure que les thérapies fondées sur l'ARN se généralisent, les pharmacies de détail devraient jouer un rôle croissant dans les réseaux mondiaux de distribution.
Quelle région détient la plus grande part du marché des traitements antisens et ARNi
- L'Amérique du Nord a dominé le marché des traitements antisens et anti-ARNi avec la plus grande part des revenus de 45,6 % en 2025, appuyée par une solide infrastructure de biotechnologie, des investissements substantiels en recherche et développement et la présence de grandes sociétés pharmaceutiques et de biotechnologie qui participent activement à la découverte de médicaments fondés sur l'ARN
- La région bénéficie d'un système de soins de santé hautement avancé, d'un solide soutien réglementaire pour les thérapies innovantes et de l'adoption croissante d'approches de médecine de précision axées sur le traitement des maladies au niveau génétique et moléculaire
- En outre, les activités croissantes de recherche clinique, les solides collaborations entre les universités et l'industrie et le nombre croissant d'approbations de la FDA pour les thérapies à base d'ARN accélèrent la commercialisation et l'adoption de traitements antisens et d'ARNi dans toute la région, en particulier pour les maladies génétiques et neurologiques rares.
U.S. Antisens et RNAi Traitement thérapeutique Aperçu du marché
Le marché américain des traitements antisens et anti-ARNi a obtenu la plus grande part des revenus en 2025 en Amérique du Nord, grâce à une innovation en biotechnologie robuste, à un financement important de la recherche et à la forte présence d'entreprises pharmaceutiques mondiales développant des thérapies fondées sur l'ARN. Le pays abrite plusieurs entreprises de biotechnologie pionnières axées sur les technologies antisens et d'interférence des ARN, qui contribuent de façon significative au développement et à la commercialisation des médicaments. De plus, le nombre croissant d'essais cliniques ciblant les maladies génétiques rares, les troubles neurologiques et les conditions métaboliques accélère la croissance du marché. L'appui du gouvernement aux initiatives de médecine de précision, à des voies réglementaires bien établies pour les thérapies nouvelles et à de solides réseaux de distribution pharmaceutique renforce encore l'expansion de l'industrie du traitement antisens et de l'ARNi thérapeutique aux États-Unis.
Europe Antisens et RNAi Thérapeutique Traitement Aperçu du marché
Le marché européen des traitements antisens et anti-ARNi devrait s'étendre à un important TCAC tout au long de la période de prévision, en raison de l'augmentation des investissements dans la recherche en biotechnologie, de solides collaborations universitaires et de cadres réglementaires favorables aux thérapies avancées. Les pays d'Europe encouragent activement le développement de médicaments génétiques innovants pour lutter contre les maladies rares et les maladies chroniques complexes. De plus, la présence d'entreprises pharmaceutiques bien établies, la multiplication des activités d'essais cliniques et l'augmentation du financement public de la recherche génomique encouragent l'adoption de thérapies antisens et d'ARNi dans toute la région. L'expansion des programmes de médecine de précision et la sensibilisation croissante des fournisseurs de soins de santé aux thérapies génétiques appuient également la croissance du marché.
Royaume-Uni Antisens et RNAi Traitement thérapeutique Aperçu du marché
Le marché des traitements antisens et anti-ARNi du Royaume-Uni devrait croître au cours de la période de prévision, avec l'appui de l'écosystème solide des sciences de la vie du pays et l'augmentation des investissements dans la recherche génomique et l'innovation en biotechnologie. Le Royaume-Uni s'est imposé comme un pôle de pointe pour le développement thérapeutique avancé, de nombreux établissements universitaires et entreprises de biotechnologie participant activement à la recherche sur les médicaments à base d'ARN. De plus, les initiatives gouvernementales visant à renforcer la médecine de précision et la recherche sur les maladies rares accélèrent les essais cliniques et le développement de thérapies génétiques ciblées. On s'attend à ce que ces facteurs stimulent la croissance continue du marché des traitements antisens et anti-ARNi dans le pays.
Allemagne Antisens et RNAi Thérapeutique Traitement Aperçu du marché
Le marché allemand des traitements antisens et anti-ARNi devrait s'étendre à un TCAC considérable pendant la période de prévision, alimenté par de solides capacités de fabrication pharmaceutique, des infrastructures de soins de santé avancées et des initiatives de recherche en médecine moléculaire. Allemagne L'accent mis sur l'innovation biomédicale et la recherche translationnelle encourage le développement de thérapies à base d'ARN de nouvelle génération visant à traiter les maladies rares et complexes. En outre, les collaborations entre les entreprises de biotechnologie, les centres de recherche universitaires et les entreprises pharmaceutiques favorisent le progrès des technologies thérapeutiques antisens et RNAi. Le pays met l'accent sur la médecine personnalisée et le développement de médicaments innovants contribue à la croissance du marché.
Asie-Pacifique Antisens et RNAi Traitement thérapeutique Aperçu du marché
Le marché des traitements antisens et RNAi en Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide au cours de la période de prévision, en raison de l'expansion des secteurs de la biotechnologie, de l'augmentation des investissements dans les soins de santé et de la croissance des activités de recherche clinique dans des pays comme la Chine, le Japon et la Corée du Sud. Les gouvernements de la région accordent la priorité au développement de technologies de pointe en matière de soins de santé et appuient la recherche en génomique et en médecine moléculaire. En outre, l'augmentation de la prévalence des troubles génétiques, la sensibilisation aux thérapies de pointe et la collaboration croissante entre les sociétés pharmaceutiques internationales et les entreprises régionales de biotechnologie contribuent à la croissance du marché. L'expansion des infrastructures de soins de santé et l'augmentation des investissements dans l'innovation biomédicale accélèrent également l'adoption de thérapies antisens et d'ARNi dans toute l'Asie-Pacifique.
Japon Antisens et RNAi Traitement thérapeutique Aperçu du marché
Le marché japonais des traitements antisens et RNAi prend de l'ampleur en raison de la forte concentration du pays sur la recherche biomédicale avancée, des dépenses élevées en soins de santé et des investissements croissants dans les technologies thérapeutiques innovantes. Le Japon a une industrie pharmaceutique bien établie qui appuie activement le développement de thérapies fondées sur l'ARN par le biais de collaborations de recherche et d'initiatives soutenues par le gouvernement. En outre, l'accent mis de plus en plus sur la médecine de précision et les traitements ciblés pour les maladies rares encourage l'adoption d'antisens et d'ARNi thérapeutiques. La présence d'installations de recherche clinique de pointe et de politiques réglementaires de soutien pour les thérapies nouvelles renforce encore les perspectives du marché japonais.
Chine Antisens et RNAi Traitement thérapeutique Aperçu du marché
En 2025, le marché chinois des traitements antisens et anti-ARNi représentait la plus grande part des revenus du marché en Asie-Pacifique, soutenu par le secteur de la biotechnologie en expansion rapide du pays, un financement public solide pour l'innovation pharmaceutique et des capacités croissantes de recherche clinique. La Chine est devenue une plaque tournante majeure pour le développement de la biotechnologie, avec des investissements croissants dans les thérapies à base de gènes et les plateformes avancées de découverte de médicaments. En outre, l'augmentation de la prévalence des maladies chroniques et génétiques, associée à l'expansion des entreprises pharmaceutiques nationales engagées dans le développement de thérapies fondées sur l'ARN, accélère la croissance du marché. Les initiatives gouvernementales visant à renforcer la recherche biomédicale et à promouvoir la mise au point de médicaments novateurs jouent également un rôle crucial dans l'expansion du marché chinois du traitement antisens et de l'ARNi thérapeutique.
Quelles sont les principales entreprises du marché des traitements antisens et ARNi
L'industrie du traitement thérapeutique antisens et ARNi est principalement dirigée par des entreprises bien établies, notamment :
•F. Hoffmann-La Roche Ltd. (Suisse)
•Alnylam Pharmaceuticals, Inc. (États-Unis)
• Ionis Pharmaceuticals, Inc. (États-Unis)
• Novartis AG (Suisse)
• Pfizer Inc. (États-Unis)
• Arrowhead Pharmaceuticals, Inc. (États-Unis)
• Silence thérapeutique plc (Royaume-Uni)
• Dicerna Pharmaceuticals, Inc. (États-Unis)
• Benitec Biopharma Inc. (Australie)
• Sarepta Therapeutics, Inc. (États-Unis)
• Wave Life Sciences Ltd. (Singapour)
• Société biopharmaceutique Arbutus (Canada)
• Sanofi (France)
•AstraZeneca plc (Royaume-Uni)
•Biogen Inc. (États-Unis)
•GSK plc (Royaume-Uni)
• RxRx, Inc. (États-Unis)
• Regulus Therapeutics Inc. (États-Unis)
• CureVac N.V. (Allemagne)
• Moderna, Inc. (États-Unis)
Quels sont les derniers développements du marché des traitements antisens et anti-ARNi
- En mars 2022, Biogen Inc. et Ionis Pharmaceuticals ont annoncé les résultats positifs d'une étude clinique de phase 1 d'un traitement anti-oligonucléotide expérimental pour la sclérose latérale amyotrophique (SLA), mettant en évidence les progrès réalisés dans les traitements ciblés par l'ARN pour les maladies neurodégénératives et renforçant le pipeline de traitements anti-sens
- En janvier 2024, Silence Therapeutics a annoncé une collaboration stratégique avec AstraZeneca pour co-développer des thérapies antisens à travers de multiples indications de maladies, en combinant la plateforme de ciblage de l'ARN de Silence avec AstraZeneca.
- En mars 2024, Ionis Pharmaceuticals a élargi sa collaboration avec Sanofi pour accélérer le développement de médicaments antisens ciblant les ARN, ajoutant plusieurs nouveaux objectifs thérapeutiques et renforçant leur portefeuille commun de thérapies à base d'ARN pour de multiples maladies
- En août 2025, Ionis Pharmaceuticals a annoncé que le donidalorsen, un traitement anti-oligonucléotide dirigé par la prékallikréine, a reçu aux États-Unis l'approbation de prévenir les attaques héréditaires d'angioedème, ce qui marque une avancée significative dans les traitements anti-sens pour les troubles génétiques rares.
- En juillet 2025, Alnylam Pharmaceuticals a lancé une nouvelle thérapie d'interférence de l'ARN (ARNi) pour une maladie rare hépatique, élargissant son portefeuille commercial de médecine de l'ARNi et renforçant le rôle croissant des technologies de stabilisation des gènes dans le traitement des troubles génétiques
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











