



Marché mondial de l’aphérèse, par produit (dispositifs d’aphérèse, produits jetables d’aphérèse), maladie (hématologie, maladies auto-immunes, maladies cardiovasculaires, neurologie, troubles métaboliques, maladies rénales), procédure (plasmaphérèse, aphérèse LDL, aphérèse plaquettaire, photophérèse, leucaphérèse, érythrocytaphérèse, cytaphérèse thérapeutique), technologie (centrifugation, séparation membranaire), utilisateur final (centres de collecte de sang, hôpitaux, centres ambulatoires) – Tendances et prévisions de l’industrie jusqu’en 2029
Quelle est la taille du marché et le taux de croissance de l'aphérèse
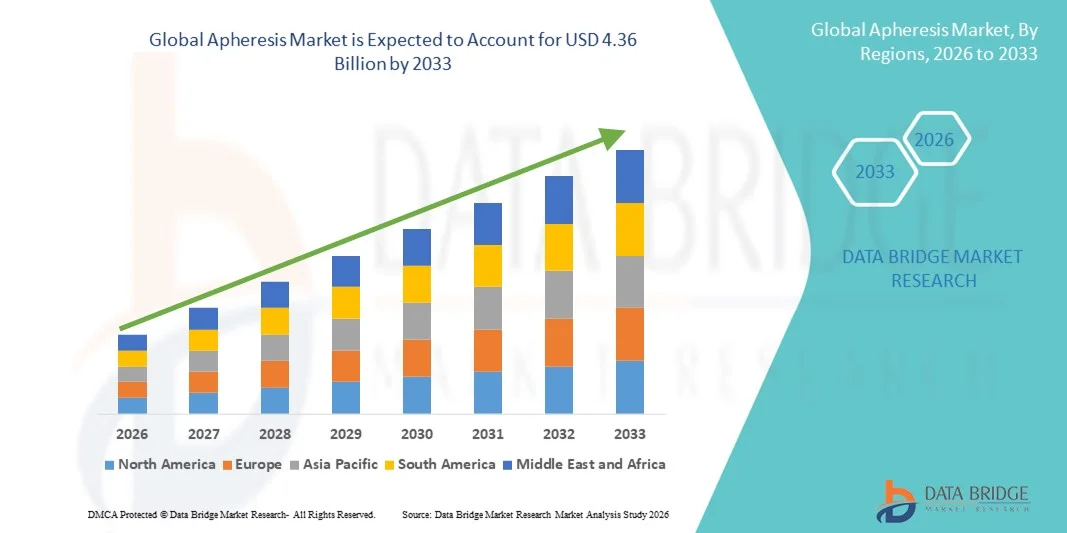
- La taille du marché mondial de l'aphérèse a été évaluée à2,20 milliards de dollars en 2025et devrait atteindre4,36 milliards de dollars en 2033, à unTCAC de 8,95%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des maladies chroniques et la demande croissante de procédures avancées de séparation des composants sanguins dans les établissements de santé. Le besoin croissant de traitements efficaces pour des maladies telles que les troubles auto-immuns, les maladies hématologiques et les troubles neurologiques encourage l'adoption de procédures d'aphérèse dans les hôpitaux et les cliniques spécialisées.
- En outre, les progrès technologiques continus dans les dispositifs d'aphérèse et l'utilisation croissante d'échange de plasma thérapeutique, de plaquettesphérèses etleucaphérèseaméliorer l'efficacité du traitement et les résultats des patients. De plus en plus de professionnels de la santé, ainsi que le nombre croissant de programmes de collecte de sang et de plasma dans le monde entier, font de l'aphérèse une technique vitale de collecte de composants thérapeutiques et sanguins, ce qui stimule considérablement la croissance du marché de l'aphérèse.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2,20 milliards de dollars
- Valeur marchande prévue (2033) :4,36 milliards de dollars
- Prévisions CAGR (2026-2033):8.95%
Quels sont les principaux débouchés du marché de l'aphérèse
- L'aphérèse, une technologie médicale utilisée pour séparer et recueillir des composants sanguins spécifiques tels que le plasma, les plaquettes, les leucocytes ou les globules rouges, est devenue une procédure thérapeutique et de collecte de sang essentielle dans les systèmes de santé modernes en raison de son efficacité dans le traitement de divers troubles hématologiques, auto-immuns et neurologiques.
- L'augmentation de la demande de procédures d'aphérèse est principalement attribuable à l'augmentation de la prévalence des maladies chroniques et liées au sang, au besoin croissant de thérapies à base de plasma et au nombre croissant de programmes de collecte de sang et de plasma dans le monde. En outre, les progrès technologiques dans les dispositifs d'aphérèse automatisés et l'amélioration de la sécurité et de l'efficacité des procédures accélèrent encore l'adoption du marché.
- L'Amérique du Nord a dominé le marché de l'aphérèse avec la plus grande part de revenus d'environ 42,8 % en 2025, appuyée par des infrastructures de soins de santé de pointe, une grande sensibilisation au don de composants sanguins et la forte présence d'importants acteurs de l'industrie. Les États-Unis représentent une part importante du fait de la demande croissante de centres de collecte de plasma et de l'utilisation croissante de l'aphérèse thérapeutique dans le traitement des maladies auto-immunes et hématologiques.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de l'aphérèse au cours de la période de prévision en raison de l'amélioration de l'infrastructure des soins de santé, de l'augmentation des dépenses de soins de santé et de la prise de conscience croissante au sujet des thérapies par composants sanguins. Des pays comme la Chine, l'Inde et le Japon sont témoins de l'adoption croissante de systèmes d'aphérèse dans les hôpitaux et les banques de sang
- Le segment de centrifugation a représenté la plus grande part des revenus du marché de près de 68,1 % en 2025, en raison de son adoption généralisée dans les systèmes d'aphérèse modernes.
Portée du rapport et segmentation du marché
|
Attributs |
Aphérèse Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'aphérèse
Accroître l'adoption de technologies automatisées et avancées d'aphérèse
- Une tendance importante et accélérée sur le marché mondial de l'aphérèse est l'adoption croissante de systèmes d'aphérèse automatisés et technologiquement avancés conçus pour améliorer l'efficacité, la sécurité et les résultats cliniques. Les fournisseurs de soins de santé se tournent de plus en plus vers des dispositifs automatisés d'aphérèse qui permettent une séparation précise des composants sanguins tout en minimisant le temps d'intervention et l'intervention manuelle
- Par exemple, plusieurs établissements de soins adoptent des plates-formes avancées d'aphérèse qui permettent un traitement continu du sang et une surveillance automatisée, améliorant l'efficacité du traitement dans des procédures telles que l'échange de plasma thérapeutique et la plaquettephérèse. Ces innovations aident les cliniciens à mieux séparer les composants sanguins tout en assurant la sécurité des patients.
- Les progrès technologiques sont des caractéristiques habilitantes telles que la surveillance en temps réel des paramètres sanguins, l'amélioration des systèmes de filtration et le contrôle automatisé des débits sanguins. Ces capacités améliorent l'exactitude des procédures et réduisent le risque de complications pendant les procédures d'aphérèse
- De plus, les systèmes modernes d'aphérèse sont de plus en plus conçus avec des interfaces conviviales, des protocoles de sécurité intégrés et des capacités de gestion des données qui permettent aux professionnels de la santé de surveiller plus efficacement les procédures. Ces améliorations soutiennent la demande croissante de collecte efficace de composants sanguins dans les banques de sang et les hôpitaux
- La tendance vers l'automatisation et les capacités avancées des appareils transforme la façon dont les procédures d'aphérèse sont conduites, améliorant l'efficacité clinique tout en soutenant le besoin croissant de plasma, de plaquettes et d'autres composants sanguins
- Par conséquent, les fabricants se concentrent sur la mise au point de technologies d'aphérèse de la prochaine génération avec des performances améliorées, des caractéristiques de sécurité améliorées et une plus grande efficacité opérationnelle pour répondre à la demande mondiale croissante de thérapies par composants sanguins.
Dynamique du marché de l'aphérèse
Chauffeur
Prévalence croissante des maladies chroniques et demande croissante de composants sanguins
- La prévalence croissante des maladies chroniques, y compris les troubles hématologiques, les maladies auto-immunes et les affections neurologiques, est un facteur clé de la demande de procédures d'aphérèse dans le monde. L'aphérèse joue un rôle crucial dans les traitements thérapeutiques tels que l'échange de plasma et la leucaphérèse, qui sont couramment utilisés pour gérer un état médical complexe
- Par exemple, l'aphérèse thérapeutique est largement utilisée dans le traitement de troubles tels que la drépanocytose, la myasthénie grave et certaines maladies auto-immunes, où l'élimination ou le remplacement de composants sanguins spécifiques contribue à améliorer les résultats des patients
- En outre, le besoin croissant de composants sanguins comme le plasma et les plaquettes pour les transfusions, les soins de trauma et les traitements oncologiques contribue de façon significative à la croissance du marché de l'aphérèse. Les banques de sang et les établissements de santé s'appuient de plus en plus sur des méthodes de collecte basées sur l'aphérèse pour obtenir efficacement des composants sanguins de haute qualité.
- L'expansion de l'infrastructure des soins de santé, l'amélioration de l'accès aux traitements médicaux avancés et la sensibilisation accrue au don de sang encouragent également l'adoption de technologies d'aphérèse dans les économies développées et émergentes.
- Par conséquent, la charge croissante des maladies chroniques et les besoins croissants de composants sanguins spécialisés devraient stimuler de façon significative la croissance du marché mondial de l'aphérèse pendant la période de prévision.
Restriction/Défi
Coût élevé de l'équipement d'aphérèse et disponibilité limitée de professionnels qualifiés
- Le coût élevé associé au matériel et aux procédures d'aphérèse représente un défi majeur pour la croissance du marché mondial de l'aphérèse. Les systèmes d'aphérèse avancés nécessitent des investissements substantiels pour les achats, l'entretien et le fonctionnement, ce qui peut limiter l'adoption dans les petites installations de soins de santé et les régions en développement.
- Par exemple, en plus des coûts d'équipement, les procédures d'aphérèse exigent des professionnels de la santé formés pour utiliser des dispositifs spécialisés et gérer la sécurité des patients pendant le processus. La pénurie de professionnels compétents en aphérèse peut limiter l'expansion de ces procédures dans certains milieux de soins de santé.
- De plus, la complexité opérationnelle des procédures d'aphérèse et la nécessité d'une surveillance continue peuvent augmenter les coûts des soins de santé, ce qui rend difficile l'adoption de ces technologies par certaines institutions.
- Des politiques de remboursement limitées dans certaines régions peuvent également affecter l'adoption de procédures d'aphérèse thérapeutique, en particulier dans les systèmes de soins de santé avec des budgets limités.
- Pour assurer une croissance durable du marché mondial de l'aphérèse, il sera essentiel de relever ces défis au moyen d'innovations d'appareils rentables, de programmes de formation améliorés pour les professionnels de la santé et de politiques de soins de santé favorables.
Comment le marché de l'aphérèse est-il segmenté
Le marché de l'aphérèse est segmenté en fonction du produit, de la maladie, de la procédure, de la technologie et de l'utilisateur final.
- Par produit
Sur la base du produit, le marché de l'aphérèse est segmenté en aphérèse et en aphérèse jetables. Le segment des produits jetables a dominé la plus grande part du marché de 62,8 % en 2025, en raison de la nécessité récurrente de composants à usage unique tels que les tubulures, les aiguilles, les filtres et les trousses de collecte utilisées au cours de chaque procédure d'aphérèse. Les jets sont essentiels pour maintenir la stérilité et prévenir la contamination croisée entre les patients, ce qui les rend indispensables dans la pratique clinique. Le nombre croissant de procédures thérapeutiques et d'aphérèse des donneurs dans le monde contribue de façon significative à la demande constante de produits jetables. Les hôpitaux et les centres de collecte de sang préfèrent les produits jetables en raison de leur commodité, de leur sécurité et de leur conformité aux protocoles de contrôle des infections. De plus, des lignes directrices réglementaires rigoureuses concernant la sécurité des patients encouragent l'utilisation de produits stériles à usage unique pendant les procédures. Les fabricants investissent également dans des kits jetables de pointe qui améliorent l'efficacité du workflow et la compatibilité avec les appareils aphérèses modernes. La demande croissante de thérapies à base de plasma augmente encore l'utilisation de composants jetables. L'expansion des programmes de dons de sang et des centres de collecte de plasma dans le monde soutient également la croissance segmentaire. Étant donné que les fournisseurs de soins de santé se concentrent sur l'amélioration des normes de sécurité et de l'efficacité des procédures, le segment jetable continue de maintenir une forte domination sur le marché.
On s'attend à ce que le segment des dispositifs aphérèses soit le plus rapide CAGR de 8,9 % entre 2026 et 2033, grâce aux progrès technologiques et à l'installation croissante de systèmes aphérèses automatisés dans les hôpitaux et les centres spécialisés. Les appareils modernes offrent une meilleure automatisation, précision et surveillance en temps réel, rendant les procédures plus sûres et plus efficaces pour les patients et les cliniciens. La prévalence croissante de maladies chroniques et liées au sang nécessitant une aphérèse thérapeutique alimente la demande de matériel de pointe. En outre, les établissements de santé investissent de plus en plus dans des systèmes technologiquement avancés qui peuvent effectuer de multiples procédures telles que la plasmaphérèse et la leucaphérie sur une seule plateforme. L'intégration des interfaces numériques, l'amélioration des technologies de centrifugation et l'amélioration des caractéristiques de sécurité des patients accélèrent l'adoption. Les économies émergentes investissent également dans la modernisation de l'infrastructure de soins de santé, qui soutient les installations d'appareils dans les nouveaux hôpitaux et centres du sang. De plus, le nombre croissant d'essais cliniques et d'activités de recherche portant sur des thérapies cellulaires crée une demande supplémentaire d'équipement aphérèse de pointe. Comme les fournisseurs de soins de santé cherchent à améliorer l'efficacité du traitement et à accroître les capacités de service, la demande de dispositifs d'aphérèse modernes devrait croître rapidement.
- Par maladie
Sur la base de la maladie, le marché de l'aphérèse est segmenté en hématologie, maladies auto-immunes, maladies cardiovasculaires, neurologie, troubles métaboliques et maladies rénales. En 2025, le segment de l'hématologie a représenté la plus grande part des revenus du marché, soit environ 31,6 %, principalement en raison de l'utilisation intensive des procédures d'aphérèse dans le traitement des troubles liés au sang. Les affections comme la leucémie, la drépanocytose et la thrombocytose nécessitent souvent une aphérèse thérapeutique pour éliminer les composants sanguins anormaux et améliorer les résultats des patients. L'aphérèse est largement utilisée dans la collecte de plaquettes et de plasma pour les transfusions, ce qui en fait une procédure vitale dans les protocoles de traitement hématologique. La prévalence croissante des cancers du sang et des troubles héréditaires du sang dans le monde contribue de façon significative à la domination du segment. De plus, les progrès dans les thérapies ciblées et les traitements hématologiques augmentent l'adoption de procédures d'aphérèse spécialisées. Les hôpitaux et les banques de sang comptent souvent sur les systèmes d'aphérèse pour recueillir des plaquettes et du plasma auprès de donneurs sains pour les patients traités par cancer. La sensibilisation accrue au don de sang et l'expansion des services de transfusion favorisent la croissance du segment. La présence de lignes directrices cliniques bien établies pour l'aphérèse thérapeutique en hématologie renforce également son adoption dans les établissements de santé. Alors que le fardeau mondial des troubles du sang continue d'augmenter, la demande de procédures d'aphérèse liées à l'hématologie demeure forte.
Le segment des maladies auto-immunes devrait connaître le TCAC le plus rapide de 9,3 % entre 2026 et 2033, en raison de la prévalence croissante de maladies auto-immunes comme le lupus, la myasthénie gravis et le syndrome de Guillain-Barré. L'aphérèse thérapeutique joue un rôle crucial dans l'élimination des anticorps nocifs et des complexes immunitaires de la circulation sanguine, aidant à gérer les symptômes de la maladie et à prévenir les complications. La sensibilisation croissante des fournisseurs de soins de santé à l'efficacité de l'aphérèse dans la gestion des maladies auto-immunes stimule considérablement son adoption. De plus, l'augmentation des activités de recherche et des essais cliniques explore de nouvelles applications de l'aphérèse dans le traitement des affections complexes à médiation immunitaire. L'augmentation des dépenses de soins de santé et l'amélioration de l'accès aux options de traitement avancées appuient davantage l'expansion du segment. La population vieillissante est également plus vulnérable aux troubles auto-immuns, ce qui contribue à l'augmentation de la demande de traitement. De plus, les progrès dans les technologies d'échange de plasma améliorent la sécurité et l'efficacité des procédures pour les patients auto-immuns. Comme l'incidence mondiale des maladies liées à l'immunité continue d'augmenter, la demande d'interventions thérapeutiques fondées sur l'aphérèse devrait croître rapidement.
- Par procédure
Sur la base de la procédure, le marché de l'aphérèse est segmenté en plasmaphérèse, en LDL-aphérèse, en plaquettesphérèse, en photophérèse, en leucaphérèse, en érythrocytophérèse et en cytophérèse thérapeutique. Le segment de la plasmaphérèse détenait la plus grande part du marché en 2025, soit environ 36,4 %, principalement en raison de son utilisation généralisée dans les traitements thérapeutiques et la collecte de plasma pour les médicaments dérivés du plasma. La plasmaphérèse implique l'élimination et le remplacement du plasma du sang, ce qui est particulièrement utile dans le traitement des maladies auto-immunes, des troubles neurologiques et de certaines affections métaboliques. La demande croissante de thérapies à base de plasma, telles que les immunoglobulines et les facteurs de coagulation, conduit de façon significative à l'adoption de procédures de plasmaphérèse. Les centres de dons de plasma dans le monde dépendent fortement de la technologie de plasmaphérèse pour collecter efficacement le plasma auprès des donneurs. En outre, l'incidence croissante de maladies chroniques nécessitant des traitements d'échange de plasma renforce encore la demande du marché. Les fournisseurs de soins de santé favorisent la plasmaphérèse parce qu'elle est très efficace pour éliminer rapidement les anticorps nuisibles ou les toxines du flux sanguin. Les améliorations technologiques continues des équipements d'aphérèse rendent également la procédure plus sûre et plus efficace. L'expansion des installations de fractionnement plasmatique dans le monde augmente encore la nécessité de collecter le plasma par plasmaphérèse. À mesure que la demande de produits thérapeutiques à base de plasma augmente, cette procédure continue de dominer le marché.
Le segment de la photophérèse devrait enregistrer le TCAC le plus rapide de 9,7 % de 2026 à 2033, en raison de son utilisation croissante dans le traitement des maladies à médiation immunitaire et de certains cancers tels que le lymphome cutané à cellules T. La photophérèse combine l'aphérèse avec la lumière ultraviolette pour modifier les cellules immunitaires avant de les réinjecter dans le sang du patient. Cette approche innovante de traitement aide à réguler les réponses immunitaires anormales et à améliorer les résultats des patients dans des conditions complexes. Les preuves cliniques croissantes de l'efficacité de la photophérèse extracorporelle encouragent les fournisseurs de soins de santé à adopter la procédure. Il est de plus en plus utilisé en médecine de transplantation pour gérer la maladie greffon-versus-hôte, ce qui contribue davantage à la croissance segmentaire. Les progrès technologiques dans les systèmes de photophérèse améliorent également l'efficacité et la sécurité du traitement. En outre, l'attention croissante accordée aux thérapies personnalisées et ciblées dans les soins de santé modernes suscite un intérêt croissant pour les procédures avancées d'aphérèse telles que la photophérèse. Le nombre croissant de centres de traitement spécialisés et d'initiatives de recherche appuie également l'adoption. À mesure que la prise de conscience de ses bienfaits thérapeutiques s'accroît, la photophérèse devrait connaître une croissance rapide au cours de la période de prévision.
- Par technologie
Sur la base de la technologie, le marché de l'aphérèse est segmenté en centrifugation et séparation des membranes. Le segment de la centrifugation a représenté la plus grande part des revenus du marché, soit près de 68,1 % en 2025, en raison de son adoption généralisée dans les systèmes d'aphérèse modernes. La technologie de centrifugation sépare les composants sanguins en fonction des différences de densité, permettant aux professionnels de la santé d'isoler efficacement le plasma, les plaquettes ou les globules blancs. Cette méthode est largement utilisée dans les procédures thérapeutiques et d'aphérèse des donneurs en raison de sa grande efficacité et fiabilité. Les hôpitaux et les centres de collecte de sang préfèrent les systèmes de centrifugation parce qu'ils peuvent effectuer plusieurs procédures en utilisant une seule plateforme. Les progrès technologiques continus ont encore amélioré l'automatisation, la précision et la sécurité des appareils à centrifugation. La technologie permet également des rendements de collecte plus élevés, ce qui est particulièrement important dans les centres de dons de plasma. En outre, les systèmes de centrifugation sont compatibles avec une large gamme de kits jetables, les rendant polyvalents pour différentes procédures. Le nombre croissant de programmes de dons de sang et de traitements thérapeutiques nécessitant la séparation des composantes renforce encore la position du segment sur le marché. Comme les établissements de santé privilégient l'efficacité et la précision dans le traitement du sang, la technologie de centrifugation continue de dominer le marché.
Le segment de séparation des membranes devrait connaître le TCAC le plus rapide de 8,5 % entre 2026 et 2033, en raison de ses avantages dans des applications thérapeutiques spécifiques et des innovations technologiques croissantes. La technologie de filtration des membranes sépare les composants sanguins en utilisant des membranes semi-perméables spécialisées, offrant un processus de séparation plus doux et plus contrôlé. Cette technologie est particulièrement bénéfique pour les patients nécessitant l'élimination sélective des composants plasmatiques tout en préservant les cellules sanguines essentielles. L'accroissement des efforts de recherche et des progrès technologiques améliore la durabilité des membranes et l'efficacité de la filtration, ce qui favorise une adoption plus large. En outre, les systèmes à membrane gagnent en popularité dans les procédures thérapeutiques d'échange de plasma en raison de leur précision et de leur profil de sécurité. La demande croissante d'options de traitement avancées pour les troubles auto-immuns et métaboliques soutient la croissance du segment. Les fournisseurs de soins de santé explorent également des systèmes hybrides qui combinent la filtration des membranes avec d'autres technologies pour améliorer les performances. Comme la recherche médicale continue de développer de nouvelles applications thérapeutiques pour l'aphérèse, la technologie de séparation des membranes devrait connaître une croissance importante.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché de l'aphérèse est segmenté en centres de collecte de sang, hôpitaux et centres ambulatoires. Le segment des centres de collecte de sang a dominé le marché avec la plus grande part des revenus d'environ 44,5 % en 2025, principalement en raison de la demande croissante de dons de plasma et de plaquettes dans le monde. Ces centres jouent un rôle essentiel dans la collecte des composants sanguins qui sont ensuite utilisés pour les transfusions et la fabrication de thérapies à base de plasma. L'expansion des installations de dons de plasma et des programmes nationaux de dons de sang contribue grandement à la croissance de ce segment. Les centres de collecte de sang sont équipés de systèmes d'aphérèse spécialisés qui permettent une collecte efficace et sécuritaire des composants des donneurs. De plus, la demande mondiale croissante d'immunoglobulines et de concentrés de facteurs de coagulation augmente le besoin de collecte de plasma par aphérèse. Les gouvernements et les organismes de soins de santé encouragent également les campagnes de dons volontaires de sang pour assurer un approvisionnement stable en produits sanguins. La présence d'une infrastructure dédiée et d'un personnel formé favorise l'utilisation généralisée des systèmes d'aphérèse dans ces centres. Les investissements continus visant à améliorer la sécurité des donneurs et l'efficacité de la collecte contribuent également à la domination du segment.
Le segment des centres ambulatoires devrait connaître le TCAC le plus rapide, soit 9,1 %, de 2026 à 2033, en raison de l'évolution croissante vers les soins ambulatoires et le traitement minimal invasif. Les centres ambulatoires offrent des options de traitement pratiques et rentables pour les patients nécessitant des procédures d'aphérèse thérapeutique. Ces établissements adoptent de plus en plus des technologies avancées d'aphérèse pour accroître leurs capacités de traitement et réduire le fardeau hospitalier. Les patients préfèrent souvent les centres ambulatoires en raison de délais d'attente plus courts et de services de soins personnalisés. En outre, les systèmes de soins de santé du monde entier se concentrent sur la décentralisation des traitements spécialisés afin d'améliorer l'accessibilité et de réduire les coûts globaux des soins de santé. Les progrès technologiques ont rendu les dispositifs d'aphérèse plus compacts et adaptés aux environnements ambulatoires. La prévalence croissante des maladies chroniques nécessitant une aphérèse thérapeutique périodique encourage également l'expansion des installations de traitement ambulatoire. À mesure que les modèles de prestation de soins de santé évoluent vers les services ambulatoires, les centres ambulatoires devraient jouer un rôle de plus en plus important sur le marché de l'aphérèse.
Quelle région détient la plus grande part du marché de l'aphérèse
- L'Amérique du Nord a dominé le marché de l'aphérèse avec la plus grande part de revenus d'environ 42,8 % en 2025, appuyée par des infrastructures de soins de santé de pointe, une grande sensibilisation au don de composants sanguins et la forte présence d'importants acteurs de l'industrie. La région dispose d'un réseau bien établi d'hôpitaux, de banques de sang et de centres de collecte de plasma qui utilisent des systèmes d'aphérèse avancés pour les traitements thérapeutiques et la collecte de composants sanguins
- La demande croissante de thérapies à base de plasma, la prévalence croissante de troubles auto-immuns et hématologiques et de fortes activités de recherche en médecine transfusionnelle accélèrent encore l'adoption de technologies d'aphérèse dans toute la région
- En outre, les politiques de soutien en matière de soins de santé, les dépenses élevées en matière de soins de santé et les progrès technologiques continus dans le domaine des dispositifs médicaux contribuent à la généralisation des systèmes d'aphérèse dans les milieux cliniques et de collecte de sang, renforçant ainsi la domination du marché régional.
Aperçu du marché américain de l'aphérèse
Le marché américain de l'aphérèse a remporté la plus grande part des revenus en Amérique du Nord en 2025, en raison de la demande croissante de collecte de plasma et de l'utilisation croissante de l'aphérèse thérapeutique dans le traitement des troubles auto-immuns, neurologiques et hématologiques. Le pays abrite un grand nombre de centres de dons de plasma et d'établissements de soins de santé avancés qui dépendent fortement des technologies d'aphérèse pour une séparation efficace des composants sanguins. De plus, des investissements importants dans l'infrastructure des soins de santé, l'adoption croissante de technologies médicales de pointe et une sensibilisation accrue aux programmes de dons de sang appuient l'expansion du marché. La présence de grands acteurs de l'industrie et la recherche continue en médecine transfusionnelle contribuent également de façon significative à la croissance du marché de l'aphérèse aux États-Unis.
Perspectives du marché de l'aphérèse en Europe
Le marché européen de l'aphérèse devrait se développer à un TCAC important au cours de la période de prévision, principalement en raison de la demande croissante de thérapies à base de plasma et de la prévalence croissante des maladies chroniques et auto-immunes. La région bénéficie de systèmes de santé bien établis, de cadres réglementaires solides et d'investissements croissants dans les technologies médicales de pointe. En outre, la prise de conscience croissante concernant le don de composants sanguins et l'adoption croissante de procédures d'aphérèse thérapeutique dans les hôpitaux contribuent à la croissance du marché. Les pays d'Europe se concentrent de plus en plus sur l'amélioration de l'infrastructure de collecte du sang et sur la garantie d'un approvisionnement adéquat en composants sanguins pour les traitements médicaux.
Aperçu du marché de l'aphérèse au Royaume-Uni
Le marché de l'aphérèse au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, soutenu par le système de santé avancé du pays et la demande croissante de composants sanguins utilisés dans des traitements médicaux complexes. L'aphérèse thérapeutique est de plus en plus utilisée dans le traitement des maladies auto-immunes, des troubles neurologiques et de certaines affections hématologiques. En outre, des initiatives gouvernementales encourageant le don de sang, ainsi que l'expansion des services hospitaliers de collecte du sang, contribuent à l'adoption de technologies d'aphérèse dans le pays. L'amélioration continue de l'infrastructure des soins de santé et l'accent de plus en plus mis sur les approches de traitement centrées sur le patient devraient également soutenir la croissance du marché.
Allemagne Aperçu du marché
Le marché allemand de l'aphérèse devrait s'étendre à un TCAC considérable au cours de la période de prévision, grâce à une infrastructure de soins de santé solide, à l'augmentation des investissements dans les technologies médicales de pointe et à la demande croissante de thérapies à base de plasma. L'Allemagne dispose d'un réseau bien développé d'hôpitaux et de banques de sang qui utilisent des systèmes d'aphérèse pour les procédures thérapeutiques et la collecte de composants sanguins. En outre, l'accroissement de la recherche en hématologie et en médecine transfusionnelle, ainsi que l'augmentation de l'incidence des maladies chroniques nécessitant des traitements sanguins spécialisés, contribuent à l'expansion du marché de l'aphérèse dans le pays.
Aperçu du marché de l'aphérèse Asie-Pacifique
Le marché de l'aphérèse Asie-Pacifique devrait croître au rythme le plus rapide au cours de la période de prévision, grâce à l'amélioration de l'infrastructure des soins de santé, à l'augmentation des dépenses de soins de santé et à une sensibilisation accrue aux thérapies par composants sanguins. La croissance rapide de la population et le fardeau croissant des maladies chroniques dans des pays comme la Chine, l'Inde et le Japon créent une forte demande de technologies de collecte de sang et thérapeutiques de pointe. De plus, l'expansion des réseaux hospitaliers, les initiatives gouvernementales favorisant le don de sang et l'augmentation des investissements dans la modernisation des soins de santé appuient l'adoption de systèmes d'aphérèse dans toute la région. La présence croissante des fabricants d'instruments médicaux et l'amélioration de l'accessibilité aux technologies de soins de santé de pointe devraient accélérer la croissance du marché.
Aperçu du marché de l'aphérèse au Japon
Le marché japonais de l'aphérèse prend de l'ampleur en raison de l'infrastructure de soins de santé avancée du pays, de l'importance accordée à l'innovation médicale et de la demande croissante de thérapies par composants sanguins. La population vieillissante croissante et la prévalence croissante des maladies chroniques et auto-immunes font augmenter le besoin de procédures d'aphérèse thérapeutique dans les hôpitaux et les centres de traitement spécialisés. En outre, l'accent mis par le Japon sur la recherche médicale et l'adoption de technologies de pointe en matière de soins de santé encourage l'utilisation de systèmes modernes d'aphérèse pour la séparation efficace des composants sanguins et le traitement des patients.
Aperçu du marché de la Chine
En 2025, le marché chinois de l'aphérèse a représenté la plus grande part des revenus du marché dans la région Asie-Pacifique, attribuable à l'expansion des infrastructures de soins de santé, à l'augmentation des dépenses de soins de santé et à une sensibilisation accrue au don de sang et à la collecte de plasma. La Chine connaît une croissance rapide dans les hôpitaux, les banques de sang et les établissements médicaux spécialisés qui utilisent des systèmes d'aphérèse pour la séparation des composants sanguins et les procédures thérapeutiques. En outre, les initiatives gouvernementales visant à renforcer les services de santé et à améliorer l'accès aux technologies médicales de pointe contribuent de manière significative à la croissance du marché de l'aphérèse dans le pays.
Quelles sont les meilleures entreprises du marché de l'aphérèse
L'industrie de l'aphérèse est principalement dirigée par des entreprises bien établies, notamment :
- Société Terumo(Japon)
- Fresenius SE & Co. KGaA(Allemagne)
- Société hémonétique(États-Unis)
- B. Braun SE(Allemagne)
- Société Asahi Kasei(Japon)
- Kawasumi Laboratories Inc. (Japon)
- Kaneka Corporation (Japon)
- Miltenyi Biotec (Allemagne)
- Cerus Corporation (États-Unis)
- Macopharma (France)
- Haier Biomedical (Chine)
- Nikkiso Co., Ltd. (Japon)
- Infomed SA (Suisse)
- Baxter International Inc. (États-Unis)
- Medica S.p.A. (Italie)
- HemaCare Corporation (États-Unis)
- Otsuka Holdings Co., Ltd. (Japon)
- Fresenius Kabi (Allemagne)
- Terumo BCT (États-Unis)
- Asahi Kasei Medical Co., Ltd. (Japon)
Quels sont les derniers développements sur le marché de l'aphérèse
- En mars 2022, Terumo Blood and Cell Technologies a annoncé que la FDA des États-Unis a autorisé son système de don de plasma Rika, une plateforme de collecte de plasma de prochaine génération conçue pour améliorer la sécurité des donneurs, améliorer l'efficacité opérationnelle et rationaliser les processus de collecte de plasma pour les centres sanguins. Le système intègre des contrôles de sécurité avancés, une meilleure ergonomie et des capacités de collecte plus rapides, permettant aux installations de collecte de plasma d'accroître la productivité tout en maintenant des normes élevées de confort et de sécurité pour les donneurs
- En avril 2023, Fresenius Kabi a introduit une nouvelle option d'accès veineux unique pour le système de photophérèse extracorporelle de l'amicus (ECP) à la réunion annuelle de la Société européenne pour la transplantation de sang et de moelles. Ce développement a été conçu pour améliorer le confort des patients pendant les procédures de photophérèse et simplifier l'accès vasculaire, aidant les cliniciens à effectuer des traitements à base d'aphérèse plus efficacement chez les patients ayant un accès veineux limité.
- En août 2023, Terumo Blood and Cell Technologies et Eliaz Therapeutics ont annoncé une collaboration exclusive pour développer des approches thérapeutiques à l'aide de technologies d'aphérèse pour l'élimination sélective de la gallectine-3 (Gal-3), une protéine inflammatoire liée aux lésions rénales aiguës et aux lésions des organes. Le partenariat visait à tirer parti des capacités avancées de purification du sang et d'aphérèse pour soutenir le développement de traitements ciblés pour les maladies inflammatoires et fibrotiques
- En août 2024, Fresenius Medical Care a reçu la certification CE MDR pour son dispositif de réduction des agents pathogènes APRED et a ensuite lancé le système en Europe. Après l'approbation, les premiers traitements de lipoprotéine aphérèse ont été réalisés avec succès à l'aide de la plate-forme, soulignant sa capacité à fournir une purification du sang thérapeutique avancée avec amélioration de la surveillance et des caractéristiques de sécurité
- En novembre 2024, Terumo Blood and Cell Technologies a annoncé un partenariat stratégique de fabrication avec Terumo Medical Products (Hangzhou) Co., Ltd. pour établir la production locale de ses produits de technologie du sang et des cellules à Hangzhou, en Chine. L'initiative visait à renforcer la chaîne d'approvisionnement de l'entreprise, à élargir l'accès aux technologies d'aphérèse dans toute l'Asie-Pacifique et à soutenir la demande croissante de collecte de composants sanguins et de fabrication de thérapies cellulaires.
- En mai 2025, Fresenius Medical Care a terminé l'acquisition de l'activité de soins rénaux de Natera, Inc., y compris des technologies automatisées d'échange de plasma et de filtration. L'acquisition a renforcé le portefeuille d'aphérèse thérapeutique de Fresenius Medical Care et élargi ses capacités dans la purification du sang extracorporé et la gestion des maladies rénales
- En septembre 2025, Grifols a reçu l'autorisation de mise sur le marché du Spectra Optia Apheresis System, une plateforme d'aphérèse jetable entièrement automatisée conçue pour améliorer l'efficacité opérationnelle et réduire les coûts procéduraux dans les hôpitaux et les centres sanguins. Le système offre une automatisation avancée et des composants jetables qui simplifient les flux de travail et améliorent la sécurité pendant la collecte des composants sanguins et les procédures d'aphérèse thérapeutique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











