



Segmentation du marché mondial des services de gestion d'applications, par service (évaluation du portefeuille d'applications, sécurité des applications, sécurité des applications web, sécurité des applications mobiles, modernisation des applications, migration d'applications vers le cloud, intégration d'applications, replatforming d'applications, modernisation de l'interface utilisateur, maintenance et support des applications, et services gérés d'applications), par taille d'entreprise (PME et grandes entreprises), par secteur d'activité (banque, services financiers et assurances (BFSI), télécommunications et informatique, secteur public, commerce de détail et e-commerce, santé et sciences de la vie, industrie manufacturière, énergie et services publics, et autres) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille et l'aperçu du marché des Services de gestion des applications
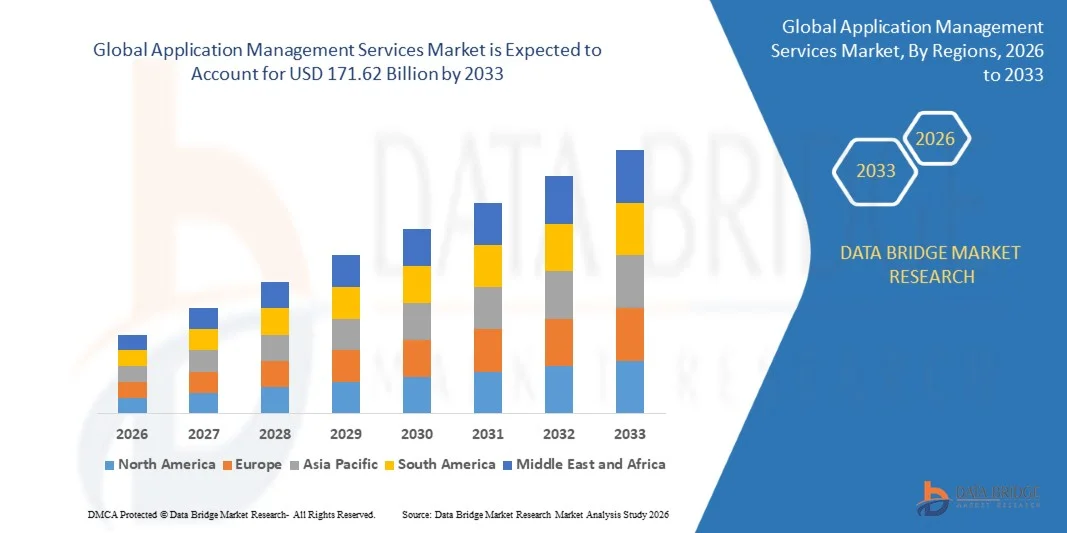
- Selon l'analyse de marché de Data Bridge, la taille du marché des services de gestion des applications à l'échelle mondiale a été évaluée à51,03 milliards de dollars en 2025et devrait atteindre171,62 milliards de dollars en 2033, à unTCAC de 16,37 %pendant la période de prévision
- La croissance du marché est largement alimentée par la demande croissante de services de transformation numérique, d'adoption du cloud et de sous-traitance informatique entre les entreprises
- Le besoin croissant de modernisation des applications, de sécurité et de services d'entretien entraîne l'adoption dans l'ensemble des industries
Taille du marché et prévisions
- Valeur marchande mondiale (2025):51,03 milliardsUSD
- Valeur marchande prévue (2033) :171,62 milliardsUSD
- Prévisions CAGR (2026-2033):16.37%
Quels sont les principaux débouchés du marché des services de gestion des applications
- Le marché connaît une croissance importante en raison de l'externalisation de tâches complexes de gestion des applications pour améliorer l'efficacité, réduire les coûts et assurer la conformité
- L'innovation continue dans les solutions de gestion des applications axées sur l'intelligence artificielle, le cloud et l'automatisation renforce le paysage concurrentiel et permet une prestation de services évolutive
- L'Amérique du Nord a dominé le marché des services de gestion des applications (AMS) avec la plus grande part des revenus en 2025, en raison de la demande croissante d'optimisation des TI, d'adoption du cloud et d'initiatives de transformation numérique d'entreprise
- La région Asie-Pacifique devrait connaître le taux de croissance le plus élevé du monde.services de gestion des applicationsmarché, entraîné par l'adoption croissante des technologies de l'information, l'augmentation de la migration du cloud des entreprises, les initiatives gouvernementales visant à promouvoir l'infrastructure numérique et la demande croissante de solutions d'application évolutives et efficaces
- En 2025, le secteur de la maintenance et du soutien des applications détenait la plus grande part des revenus du marché, en raison du besoin croissant de surveillance continue, d'optimisation des performances et d'exploitation fiable des applications d'entreprise. Ce segment est essentiel pour assurer la continuité des activités et réduire les temps d'arrêt, ce qui en fait un choix privilégié pour les entreprises dans toutes les industries.
Rapport Portée et services de gestion des applications Segmentation du marché
|
Attributs |
Services de gestion des applications Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des services de gestion des applications
L'augmentation de la demande pour la transformation numérique et l'externalisation informatique
• L'accent croissant mis sur l'efficacité des entreprises et l'agilité opérationnelle façonne de manière significative le marché des services de gestion des applications (AMS), les entreprises préférant de plus en plus des solutions gérées qui optimisent les opérations informatiques et réduisent les coûts. AMS gagne en traction en raison de sa capacité à maintenir, surveiller et améliorer les applications logicielles tout en assurant une performance et une évolutivité sans faille. Cette tendance renforce l'adoption dans les secteurs des banques, des soins de santé, du commerce de détail et de la fabrication, encourageant les fournisseurs de services à innover grâce à des solutions personnalisées répondant aux besoins changeants des entreprises.
• Une sensibilisation accrue à l'optimisation des coûts, à la modernisation de l'informatique et à l'adoption du cloud a accéléré la demande de services de gestion des applications dans les petites, moyennes et grandes entreprises. Les organisations recherchent activement des compétences sous-traitées pour gérer des portefeuilles d'applications complexes, ce qui favorise la collaboration entre les fournisseurs de SMA et les clients des entreprises afin d'accroître l'efficacité opérationnelle et d'assurer la conformité à la réglementation.
• Les tendances de la transformation numérique et de la migration du cloud influencent les décisions d'externalisation, les entreprises mettant l'accent sur la fiabilité des fournisseurs, la qualité des services et les modèles de services innovants. Ces facteurs aident les fournisseurs à différencier les offres sur un marché concurrentiel et à renforcer la confiance des clients, tout en favorisant l'adoption de services de gestion multicloud et de cycle de vie des applications de bout en bout
• Par exemple, en 2024, Accenture en Irlande et TCS en Inde ont élargi leurs portefeuilles d'AMS en intégrant des solutions de surveillance des applications basées sur l'IA et de gestion cloud-native. Ces lancements ont été introduits en réponse à la demande croissante des entreprises pour des services d'application automatisés, sécurisés et évolutifs, avec des déploiements dans des environnements informatiques sur site, cloud et hybrides. Les services ont également été commercialisés comme solutions à valeur ajoutée, améliorant la satisfaction des clients et les contrats à long terme
• Bien que la demande de services de gestion des applications augmente, l'expansion soutenue du marché dépend de l'innovation continue, des modèles de prestation rentables et du maintien de la qualité des services dans diverses applications de l'entreprise. Les fournisseurs mettent également l'accent sur l'amélioration des réseaux mondiaux de prestation de services, la cybersécurité et l'élaboration de solutions qui équilibrent les coûts, la qualité et les progrès technologiques en vue d'une adoption plus large.
Dynamique du marché des services de gestion des applications
Chauffeur
Demande croissante de transformation numérique et d'efficacité informatique
• L'augmentation de la demande des entreprises pour des opérations informatiques simplifiées et la transformation numérique est un moteur majeur pour le marché AMS. Les organisations sous-traitent de plus en plus la gestion des applications pour optimiser les coûts, assurer la fiabilité des logiciels et se concentrer sur les objectifs opérationnels fondamentaux. Cette tendance pousse également les fournisseurs de services à développer des capacités avancées de surveillance, d'analyse et d'automatisation, favorisant ainsi la diversification des services.
• L'expansion des applications dans les secteurs des banques, des soins de santé, du commerce de détail, de la fabrication et des télécommunications influe sur la croissance du marché. AMS aide à améliorer les performances, la sécurité et l'évolutivité des applications tout en réduisant les temps d'arrêt, permettant aux entreprises de répondre aux attentes pour des opérations informatiques ininterrompues et optimisées. L'adoption croissante d'applications en nuage renforce cette tendance
• Les fournisseurs de services informatiques promeuvent activement les offres de gestion d'applications au moyen de solutions personnalisées, de modèles pilotés par l'ALS et d'innovations numériques. Ces efforts sont appuyés par la préférence croissante des entreprises pour les services gérés et la modernisation de la technologie, et ils encouragent également les partenariats pour améliorer la prestation des services et réduire les risques opérationnels
• Par exemple, en 2023, IBM aux États-Unis et Infosys en Inde ont signalé un déploiement accru d'AMS pour les applications d'entreprise basées sur le cloud et la modernisation du système. Cette expansion a fait suite à une demande accrue de solutions de gestion informatique rentables, évolutives et sécurisées, qui ont conduit à des contrats à long terme et à la satisfaction de l'entreprise.
• Bien que la demande croissante de services informatiques gérés favorise la croissance, une adoption plus large dépend de l'optimisation des coûts, de la qualité des services et de la fiabilité des fournisseurs. L'investissement dans la main-d'oeuvre qualifiée, l'analyse avancée, la cybersécurité et les capacités en nuage sera essentiel pour répondre à la demande mondiale et maintenir un avantage concurrentiel
Restriction/Défi
Coûts opérationnels élevés et dépendance des fournisseurs
• Le coût relativement élevé des services de gestion des applications par rapport aux opérations informatiques internes demeure un défi majeur, limitant l'adoption parmi les entreprises sensibles aux coûts. Les modèles complexes de prestation de services, les opérations à plusieurs emplacements et la dépendance à l'égard du personnel qualifié contribuent à l'augmentation des prix. En outre, les fluctuations de la disponibilité des ressources peuvent affecter la continuité des services et la pénétration du marché.
• La sensibilisation et la confiance à l'égard des prestataires de services gérés restent inégales, en particulier dans les marchés en développement où l'adoption de l'externalisation se fait encore sentir. Une compréhension limitée des avantages de la SMA limite l'adoption dans certains segments de l'industrie. Cela entraîne également une adoption plus lente dans les économies émergentes où l'éducation aux services de TI gérés est minimale
• Les problèmes liés à la prestation et à la coordination des services ont également une incidence sur la croissance du marché, étant donné que l'AMS exige une intégration avec les systèmes d'entreprise existants et le respect de normes strictes en matière de droits de l'homme. Les complexités logistiques, les préoccupations relatives à la protection des données et les normes réglementaires variées augmentent les risques opérationnels. Les entreprises doivent investir dans une gouvernance robuste, des outils de surveillance et la communication avec les clients pour maintenir la qualité du service
• Par exemple, en 2024, les entreprises d'Asie du Sud-Est et d'Amérique latine ont signalé une adoption plus lente d'AMS par des fournisseurs tels que Wipro et HCL Technologies en raison de coûts élevés, d'une présence limitée des fournisseurs et de préoccupations concernant la sécurité des données. La conformité aux règlements locaux en matière de TI et la surveillance du rendement constituaient des obstacles supplémentaires. Ces facteurs ont également incité certaines organisations à conserver des opérations informatiques internes partielles, ce qui a eu une incidence sur l'adoption des services.
• Pour surmonter ces difficultés, il faudra mettre en place des modèles d'exécution rentables, renforcer les capacités des fournisseurs et mettre en place des initiatives ciblées de sensibilisation des clients. La collaboration entre les fournisseurs de services, les équipes informatiques d'entreprise et les partenaires technologiques peut contribuer à libérer le potentiel de croissance à long terme du marché mondial de l'AMS. De plus, le développement d'offres de services flexibles, évolutives et sûres sera essentiel pour une adoption généralisée
Comment le marché des services de gestion des applications est-il segmenté
Le marché est segmenté en fonction du service, de la taille de l'organisation et de la verticale de l'industrie.
• Par service
Sur la base du service, le marché des services de gestion d'applications (AMS) est segmenté en évaluation du portefeuille d'applications, sécurité des applications, sécurité des applications Web, sécurité des applications mobiles, modernisation des applications, migration des applications en nuage, intégration des applications, relatisation des applications, modernisation de l'interface utilisateur, maintenance et soutien des applications, et services gérés par les applications. En 2025, le secteur de la maintenance et du soutien des applications détenait la plus grande part des revenus du marché, en raison du besoin croissant de surveillance continue, d'optimisation des performances et d'exploitation fiable des applications d'entreprise. Ce segment est essentiel pour assurer la continuité des activités et réduire les temps d'arrêt, ce qui en fait un choix privilégié pour les entreprises dans toutes les industries.
Le segment de migration des applications cloud devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'adoption croissante d'architectures cloud-natives, les exigences d'évolutivité et la nécessité d'opérations informatiques rentables. Les services de migration en nuage gagnent en traction à mesure que les organisations modernisent les applications existantes et se déplacent vers des environnements hybrides ou multicloud, ce qui permet une plus grande agilité et une transformation numérique.
• Selon la taille de l'organisation
Sur la base de la taille de l'organisation, le marché est segmenté en petites et moyennes entreprises (PME) et grandes entreprises. Le segment des grandes entreprises a représenté la plus grande part de marché en 2025, sous l'impulsion de vastes portefeuilles d'applications, d'un budget informatique plus élevé et d'une plus grande dépendance à l'égard des services gérés pour maintenir des environnements informatiques complexes. Les grandes organisations ont souvent besoin de solutions de bout en bout pour améliorer l'efficacité opérationnelle, assurer la conformité et appuyer les initiatives de transformation numérique.
Le segment des PME devrait enregistrer le taux de croissance le plus élevé entre 2026 et 2033, grâce à une sensibilisation accrue aux avantages de l'AMS, à l'adoption croissante de services en nuage et à la nécessité de solutions de gestion informatique rentables qui réduisent la dépendance des ressources internes.
• Par industrie verticale
Sur la base de la verticale de l'industrie, le marché est segmenté en banques, services financiers et assurances (BFSI), télécommunications et TI, gouvernement, commerce électronique et de détail, soins de santé et sciences de la vie, fabrication, énergie et services publics, etc. Le segment de la BFSI détenait la plus grande part des revenus en 2025, en raison du besoin crucial de gestion d'applications sécurisées, conformes et performantes pour soutenir les opérations financières, les services bancaires numériques et les initiatives d'expérience client.
Le secteur des soins de santé et des sciences de la vie devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'augmentation de la numérisation, l'adoption de systèmes informatiques de télémédecine et de soins de santé et des exigences réglementaires rigoureuses qui exigent des services de gestion des applications fiables et sécurisés.
Quelle région détient la plus grande part du marché des services de gestion des applications
• L'Amérique du Nord a dominé le marché des services de gestion d'applications (AMS) avec la plus grande part des revenus en 2025, en raison de la demande croissante d'optimisation des TI, d'adoption du cloud et d'initiatives de transformation numérique d'entreprise
• Les entreprises de la région apprécient fortement l'efficacité, les économies et les performances accrues des applications offertes par les services gérés, y compris la migration du cloud, la sécurité et la maintenance continue
• Cette large adoption s'appuie en outre sur une infrastructure informatique mature, une main-d'œuvre qualifiée et une préférence croissante pour l'externalisation d'opérations informatiques autres que de base, l'établissement d'AMS comme solution privilégiée dans tous les secteurs
U.S. Services de gestion des applications Aperçu du marché
Le marché américain de l'AMS a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, alimentée par l'adoption rapide de stratégies de transformation numérique et d'une infrastructure informatique avancée. Les entreprises accordent de plus en plus de priorité à la modernisation des applications, à la migration du cloud et aux services de sécurité gérés afin d'améliorer l'efficacité opérationnelle. La demande croissante de solutions AMS de bout en bout, ainsi que l'intégration d'outils d'IA et d'automatisation, favorisent la croissance du marché. De plus, la forte présence de fournisseurs de services de premier plan, tels qu'IBM, Accenture et Infosys, contribue grandement à l'expansion du marché.
Europe Application Management Services Market Insight
Le marché européen de l'AMS devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, principalement en raison de l'augmentation des initiatives de transformation numérique, de la réglementation stricte en matière de sécurité des données et de la demande croissante de modernisation des applications dans les entreprises. L'adoption croissante du cloud et le besoin de services informatiques évolutifs, sûrs et rentables favorisent l'adoption du SMA. La région connaît une forte croissance dans les secteurs bancaire, des télécommunications, des soins de santé et de la fabrication, avec des fournisseurs offrant des solutions personnalisées pour les applications anciennes et basées sur le cloud.
U.K. Services de gestion des applications Aperçu du marché
Le marché de l'AMS au Royaume-Uni devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'augmentation de l'externalisation des services informatiques, de l'accent mis sur l'efficacité opérationnelle et des exigences réglementaires en matière de conformité. Les organisations adoptent de plus en plus des services gérés pour le suivi des applications, la sécurité et l'intégration. L'infrastructure numérique avancée du Royaume-Uni, ainsi que les réseaux solides de fournisseurs de services informatiques, devraient continuer à stimuler la croissance du marché.
Allemagne Application Management Services Market Insight
Le marché allemand de l'AMS devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'accent mis sur l'innovation informatique, la cybersécurité et la modernisation numérique. Allemagne Les secteurs industriels et financiers bien développés favorisent l'adoption d'AMS, en particulier pour les grands portefeuilles d'applications. L'intégration des services gérés aux plates-formes d'IA, de cloud et d'automatisation est de plus en plus répandue, répondant aux exigences des entreprises locales pour des opérations informatiques sûres, fiables et efficaces.
Asia-Pacific Application Management Services Market Insight
Le marché de l'AMS pour l'Asie et le Pacifique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'urbanisation rapide, de l'augmentation de la numérisation entre les industries et de la demande croissante de solutions de gestion informatique rentables dans des pays comme la Chine, l'Inde et le Japon. Les budgets de plus en plus importants de la région en matière de TI et les initiatives gouvernementales favorisant l'infrastructure numérique sont à l'origine de l'adoption de services gérés. De plus, à mesure que l'APAC apparaît comme un pôle pour l'externalisation des TI et le développement de logiciels, la disponibilité et l'accessibilité de l'AMS s'étendent à une plus grande base d'entreprises.
Japan Application Management Services Market Insight
Le marché japonais de l'AMS devrait connaître le taux de croissance le plus rapide entre 2026 et 2033 en raison de l'écosystème technologique avancé du pays, des dépenses élevées en TI et de la forte demande d'efficacité opérationnelle. Les entreprises adoptent des services gérés pour la modernisation des applications, la migration du cloud et la gestion de la sécurité. L'intégration de l'AMS avec l'infrastructure informatique d'entreprise, les outils d'automatisation et les solutions de surveillance pilotées par l'IA alimente la croissance. De plus, la main-d'oeuvre vieillissante du Japon encourage l'automatisation et l'externalisation des tâches courantes de gestion informatique.
China Application Management Services Market Insight
En 2025, le marché chinois de l'AMS représentait la plus grande part des revenus du marché en Asie-Pacifique, attribuable à la numérisation rapide des entreprises, à l'adoption généralisée des nuages et à l'augmentation de l'externalisation des TI. La Chine est l'un des plus grands marchés de services gérés, les organisations comptant sur l'AMS pour la sécurité des applications, l'intégration et la modernisation. La tendance vers des entreprises intelligentes, combinée à la disponibilité de fournisseurs de services nationaux compétitifs, stimule la croissance du marché dans les secteurs bancaire, des télécommunications, des soins de santé et de la fabrication.
Quelles sont les meilleures entreprises du marché des services de gestion des demandes
L'industrie des Services de gestion des applications est principalement dirigée par des entreprises bien établies, notamment :
- IBM(États-Unis)
- Atos SE(France)
- Capgemini(France)
- Connaissance(États-Unis)
- FUJITSU (Japon)
- DXC Technology Company (États-Unis)
- HCL Technologies (Inde)
- Tech Mahindra Limited (Inde)
- Wipro Limited (Inde)
- Accenture (Irlande)
- Deloitte Touche Tohmatsu Limited (Royaume-Uni)
- Infosys Limited (Inde)
- NTT DATA Corporation (Japon)
- Tata Consultancy Services Limited (Inde)
- Trianz (États-Unis)
- Oracle (États-Unis)
- SAP (Allemagne)
- Dell Technologies (États-Unis)
- Solutions optimales (S) Pte. Ltd. (Singapour)
- NEORIS (États-Unis)
- Sierra-Cedar, LLC (États-Unis)
Quels sont les derniers développements sur le marché mondial des services de gestion des applications
- En août 2025, IBM (États-Unis) a lancé une nouvelle plateforme de gestion d'applications axée sur l'IA, conçue pour automatiser les tâches courantes et réduire les coûts opérationnels pour les clients. Ce développement améliore l'efficacité, rationalise les opérations de TI et positionne IBM comme un chef de file dans la mobilisation de l'IA pour la gestion des applications. La plate-forme renforce la tendance croissante de l'industrie de l'automatisation et de la transformation numérique, fournissant aux entreprises des solutions évolutives et rentables tout en stimulant la présence concurrentielle d'IBM sur le marché
- En septembre 2025, Accenture (Irlande) a élargi son partenariat avec un fournisseur cloud de premier plan pour renforcer ses services de gestion d'applications. Cette collaboration permet à Accenture de proposer des solutions plus robustes, évolutives et fiables, améliorant ainsi la prestation des services et la satisfaction de la clientèle. Ce mouvement soutient les entreprises dans la gestion efficace de portefeuilles d'applications complexes et renforce la position d'Accenture en tant que fournisseur de services avancés et gérés en nuage
- En juillet 2025, Tata Consultancy Services (Inde) a lancé une initiative visant à intégrer la durabilité dans ses offres de gestion des applications. Le programme met l'accent sur la réduction de l'empreinte carbone opérationnelle et la promotion de pratiques écologiques chez les clients. Ce développement répond à la demande croissante d'opérations commerciales durables, améliore la marque TCS en tant que leader responsable de l'environnement, et encourage l'adoption de pratiques informatiques vertes dans le marché des services de gestion des applications
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











