



Segmentation du marché mondial de l'automatisation des mises en production d'applications (ARA), par composant (solutions et services), taille de l'organisation (grandes entreprises et PME), type de déploiement (cloud et sur site), secteur vertical (santé, médias et divertissement, industrie manufacturière, commerce de détail et biens de consommation, services informatiques et télécommunications, banque, services financiers et assurances, et autres), modèle (prototypage logiciel, modèle incrémental, modèle agile, modèle en cascade et modèle en spirale) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que la taille du marché et le taux de croissance de l'automatisation des rejets d'applications à l'échelle mondiale
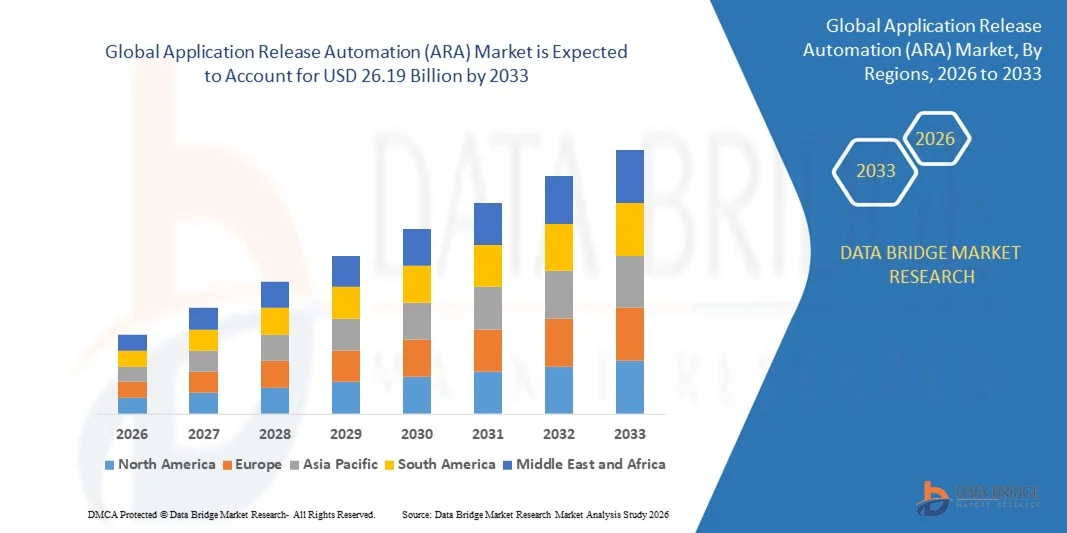
- La taille du marché mondial de l'automatisation des rejets d'applications (ARA) a été évaluée à6,21 milliards de dollars en 2025et devrait atteindre26,19 milliards de dollars en 2033, à unTCAC de 19,70%pendant la période de prévision
- Lève-toi dans les nombreuses applications fonctionnant en dynamique L'environnement est un facteur crucial d'accélération de la croissance du marché, aussi d'augmentation de l'utilisation optimisée des ressources, d'augmentation de la demande pour le marché de l'automatisation des versions d'applications, d'augmentation de l'engagement des utilisateurs sur les plateformes numériques, de concentration croissante sur l'intelligence concurrentielle, et d'augmentation de la nécessité d'améliorer l'expérience du public sont les principaux facteurs, entre autres, de stimuler le marché de l'automatisation des versions d'applications (ARA)
Taille du marché et prévisions
Valeur du marché mondial (2025): 6,21 milliards de dollars
Valeur marchande prévue (2033) : 26,19 milliards de dollars
Prévisions TCAC (2026-2033): 19,70%
Quels sont les principaux débouchés du marché de l'automatisation des versions d'applications (ARA)
- L'augmentation des progrès de l'IA et de son utilisation dans le développement d'applications et les plateformes basées sur le cloud, créant un environnement favorable au développement d'applications, créera de nouvelles opportunités pour le marché de l'automatisation des versions d'applications (ARA)
- Cependant, la forte dépendance à l'égard des processus hérités est le principal facteur, entre autres, qui freine la croissance du marché.
- L'Amérique du Nord a dominé le marché de l'automatisation des versions d'applications (AAR) avec une part de 41,6 % des revenus en 2025, grâce à l'adoption rapide de pratiques DevOps, au développement de cloud-native et à des initiatives de transformation numérique à grande échelle aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,62% entre 2026 et 2033, alimenté par l'expansion des industries des services informatiques, l'adoption rapide de nuages et la forte croissance des infrastructures de banque numérique, de commerce électronique et de télécommunications en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est
- Le segment Solutions a dominé le marché avec une part de 68,5 % en 2025, alors que les entreprises adoptent de plus en plus des plates-formes ARA intégrées pour automatiser les pipelines de déploiement, gérer les flux de distribution et assurer la conformité dans les environnements informatiques hybrides
Étendue du rapport et automatisation de la diffusion des demandes (AAR) Segmentation du marché
|
Attributs |
Automatisation des versions d'application (ARA) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché de l'automatisation des versions d'applications (ARA)
Accélérer l'adoption des plateformes Cloud-Native, DevOps-intégrées et AI-Driven Release Automation
- Le marché de l'automatisation des versions d'applications (ARA) connaît une forte adoption de plates-formes de déploiement basées sur le cloud-natif, conteneurisé et microservices conçues pour soutenir les pipelines DevOps, les environnements Kubernetes et les infrastructures informatiques hybrides
- Les fournisseurs mettent en place une orchestration assistée par l'IA, une automatisation axée sur les politiques et des capacités de flux de travail à faible code qui améliorent la vitesse de déploiement, réduisent l'intervention manuelle et améliorent la cohérence des rejets dans les écosystèmes multiclouds
- La demande croissante d'un délai plus rapide vers le marché, d'une intégration continue/d'un déploiement continu (CI/CD) et d'un temps zéro d'arrêt accélère le passage de la gestion manuelle des rejets à des solutions automatisées
- Par exemple, des entreprises telles qu'IBM, Microsoft, Red Hat, Inc. et CloudBees, Inc. améliorent leurs plateformes ARA avec l'intégration de Kubernetes, les flux de travail de GitOps et l'analyse avancée
- La complexité croissante des applications distribuées, des architectures basées sur l'API et des déploiements multi-environnements stimule la demande de cadres d'automatisation évolutifs et centralisés
- Étant donné que les entreprises accordent la priorité à la transformation numérique, les plateformes ARA demeureront essentielles à la rationalisation de la livraison des logiciels, à l'application de la réglementation et à l'agilité opérationnelle.
Quels sont les principaux moteurs du marché de l'automatisation des versions d'applications
- L'adoption croissante de pratiques DevOps, de méthodologies de développement agile et de pipelines CI/CD stimule considérablement la demande de solutions automatisées de gestion des rejets
- Par exemple, en 2025, des entreprises de premier plan comme VMware, Inc., Digital.ai et Progress Software Corporation ont élargi leurs capacités d'automatisation grâce à des contrôles de sécurité améliorés, un support de déploiement multicloud et des outils de surveillance en temps réel.
- Le déploiement croissant du cloud hybride, des plateformes SaaS et des applications d'entreprise dans les secteurs bancaire, des télécommunications, des soins de santé et du commerce de détail accélère l'adoption de l'ARA à l'échelle mondiale
- Les progrès réalisés dans les essais axés sur l'intelligence artificielle, les mécanismes automatisés de renversement, la gestion de la configuration et le suivi de la conformité ont renforcé la fiabilité des rejets et réduit les risques opérationnels
- L'accent mis de plus en plus sur la modernisation des applications, l'orchestration des conteneurs et l'infrastructure comme code (IaC) crée une forte demande d'outils d'automatisation intégrés
- Soutenu par des dépenses permanentes en TI, des initiatives d'innovation numérique et des exigences en matière de conformité à la cybersécurité, le marché de l'ARA devrait connaître une croissance soutenue à long terme
Quel est le facteur qui conteste la croissance du marché de l'automatisation des rejets d'applications (ARA)
- Coûts élevés de mise en œuvre et d'intégration associés aux plates-formes ARA de qualité entreprise limitent l'adoption parmi les petites et moyennes organisations
- Par exemple, au cours des années 2024-2025, les entreprises ont signalé une augmentation des dépenses consacrées à l'infrastructure infonuagique, à la conformité à la cybersécurité et à l'outillage DevOps, ce qui a eu une incidence sur l'allocation budgétaire globale des TI aux solutions d'automatisation.
- La complexité de l'intégration des plateformes ARA avec les systèmes existants, les environnements multiclouds et les diverses chaînes d'outils accroît les défis de déploiement
- La pénurie d'ingénieurs qualifiés et de spécialistes de l'automatisation de DevOps ralentit la mise en œuvre et l'optimisation efficaces
- La concurrence des outils d'IC/CD open-source et des services de déploiement en nuage natif crée une pression sur les prix et réduit la différenciation entre les fournisseurs
- Pour relever ces défis, les entreprises mettent l'accent sur des modèles de tarification basés sur l'abonnement, des interfaces utilisateur simplifiées, des flux de travail de déploiement assistés par l'IA et une interopérabilité accrue, améliorant ainsi l'accessibilité et l'adoption mondiale des solutions d'automatisation des versions d'application (AAR)
Comment le marché de l'automatisation des versions d'applications (ARA) est-il segmenté
Le marché est segmenté sur la base decomposante, taille de l'organisation, type de déploiement, verticale et modèle.
- Par composante
Sur la base d'un composant, le marché de l'automatisation des versions d'applications (ARA) est segmenté en Solutions et Services. Le segment Solutions a dominé le marché avec une part de 68,5 % en 2025, les entreprises adoptant de plus en plus des plates-formes ARA intégrées pour automatiser les pipelines de déploiement, gérer les flux de distribution et assurer la conformité dans les environnements informatiques hybrides. Ces solutions fournissent des tableaux de bord centralisés, des capacités automatisées de retour en arrière, la fourniture d'environnement et l'intégration de la chaîne d'outils DevOps, ce qui les rend essentiels pour les initiatives de transformation numérique à grande échelle. Une forte demande pour l'orchestration CI/CD, l'automatisation du déploiement de Kubernetes et la gestion multicloud renforce encore le leadership du segment.
Le segment des services devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, en raison de la demande croissante de services de consultation, de mise en oeuvre, de services gérés et de soutien à la formation. À mesure que les organisations modernisent les systèmes existants et migrent vers les architectures natives du cloud, les fournisseurs de services jouent un rôle crucial dans la personnalisation, l'intégration et l'optimisation continue des plateformes ARA.
- Selon la taille de l'organisation
Sur la base de la taille de l'organisation, le marché est segmenté en grandes entreprises et PME. Le segment des grandes entreprises a dominé le marché avec une part de 61,2 % en 2025, soutenue par des infrastructures informatiques complexes, des environnements de déploiement multi-régions et une fréquence élevée de libération de logiciels. Les grandes organisations ont besoin d'outils d'automatisation avancés pour gérer les microservices, assurer la conformité à la gouvernance et réduire les risques d'interruption. De forts investissements dans la transformation DevOps et la conformité à la cybersécurité stimulent l'adoption de l'ARA parmi les entreprises mondiales.
Le segment des PME devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, alimenté par l'augmentation de la disponibilité de plateformes ARA basées sur l'abonnement et hébergées en nuage. Une prise de conscience croissante des avantages de l'automatisation, des modèles de déploiement SaaS rentables et de l'adoption numérique croissante chez les entreprises de taille moyenne accélère la pénétration du marché dans ce segment.
- Par mode de déploiement
Sur la base du mode de déploiement, le marché de l'automatisation des versions d'applications (ARA) est segmenté en Cloud et On-Lises. Le segment Cloud a dominé le marché avec une part de 57,8 % en 2025, grâce à l'adoption rapide des outils DevOps basés sur SaaS, des avantages d'évolutivité, des coûts initiaux moins élevés et une intégration transparente avec les infrastructures cloud publiques et hybrides. Le déploiement Cloud permet une mise en œuvre plus rapide, des mises à jour automatisées et l'accessibilité à distance, ce qui en fait l'option privilégiée pour les entreprises modernes.
Le segment On-Locations devrait se développer à un rythme régulier, en particulier dans les industries réglementées exigeant un contrôle strict des données et un respect de la sécurité. Cependant, les plateformes ARA basées sur le cloud devraient enregistrer la croissance la plus rapide de 2026 à 2033 en raison de l'accélération des stratégies de migration du cloud des entreprises.
- Par verticale
Sur la base de la verticale, le marché est segmenté en santé; médias et divertissement; fabrication; vente au détail et biens de consommation; ITES et télécommunications; banques, services financiers et assurances (BFSI); et autres. Le segment des ITES et des télécommunications a dominé le marché avec une part de 29,6 % en 2025, soutenue par des mises à jour logicielles continues, la virtualisation du réseau et les exigences de déploiement rapide des services. Les opérateurs de télécommunications et les fournisseurs de services informatiques comptent fortement sur les pipelines de distribution automatisés pour maintenir le temps d'attente et gérer les applications distribuées à grande échelle.
Le segment des services bancaires, financiers et d'assurance (BFSI) devrait croître au rythme le plus rapide, passant de 2026 à 2033, en raison de la transformation des services bancaires numériques, des mandats de conformité réglementaire, des exigences en matière de cybersécurité et des mises à jour élevées des applications basées sur les transactions.
- Par modèle
Sur la base du modèle, le marché de l'automatisation des rejets d'applications (ARA) est segmenté en prototypage logiciel, modèle incrémental, modèle agile, modèle de chute d'eau et modèle spirale. Le segment Agile Model domine le marché avec une part de 46,4 % en 2025, les organisations adoptant de plus en plus des pratiques agiles et DevOps pour permettre une intégration continue et des cycles de libération rapides. Les méthodologies agiles exigent des mécanismes automatisés d'essai, de déploiement et de renversement, ce qui rend les outils ARA indispensables au développement itératif.
Le segment du modèle incrémental devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, avec l'appui d'entreprises qui passent de structures traditionnelles de cascades à des approches de livraison de logiciels modulaires échelonnées. L'accent mis de plus en plus sur la flexibilité, la réduction des risques et l'accélération du déploiement des fonctionnalités continue d'accélérer l'adoption dans les équipes de développement du monde entier.
Quelle région détient la plus grande part du marché de l'automatisation des versions d'applications (AAR)
- L'Amérique du Nord a dominé le marché de l'automatisation des versions d'applications (AAR) avec une part de 41,6 % des revenus en 2025, grâce à l'adoption rapide de pratiques DevOps, au développement de cloud-native et à des initiatives de transformation numérique à grande échelle aux États-Unis et au Canada. Une forte concentration d'entreprises informatiques, de fournisseurs SaaS, d'entreprises de fintech et d'opérateurs de télécommunications continue d'alimenter la demande d'orchestration automatisée et d'optimisation des pipelines CI/CD
- Des entreprises de premier plan comme IBM, Microsoft et Red Hat, Inc. développent l'automatisation de déploiement pilotée par l'IA, les outils de lancement Kubernetes-native et les capacités d'intégration multi-cloud, renforçant ainsi le leadership technologique de la région
- Un financement solide du capital-risque, des dépenses élevées en TI des entreprises, une infrastructure infonuagique mature et des cadres de cybersécurité avancés renforcent encore la domination du marché nord-américain
Aperçu du marché de l'automatisation des versions d'applications aux États-Unis
Les États-Unis représentent le plus important contributeur en Amérique du Nord, appuyé par la mise en oeuvre généralisée de pipelines DevOps, d'environnements nuageux hybrides et d'architectures de microservices dans les secteurs de la BFSI, des soins de santé, du commerce de détail et des télécommunications. L'adoption croissante de systèmes de surveillance assistée par l'IA, de systèmes automatisés de retour en arrière et de pratiques d'infrastructure en tant que code intensifie la demande de plates-formes ARA avancées. La présence de grands fournisseurs de services en nuage, d'innovateurs de logiciels d'entreprise et de solides écosystèmes de démarrage accélère l'innovation continue et l'adoption d'automatisation du déploiement à grande échelle.
Aperçu du marché de l'automatisation des versions de demandes au Canada
Le Canada contribue de façon significative à la croissance régionale, en raison de l'augmentation des investissements dans les services gouvernementaux numériques, les plateformes fintech et la modernisation des télécommunications. L'accent croissant mis sur le déploiement sécurisé des logiciels, la gestion de la conformité et les essais automatisés renforce la demande de solutions ARA. Des cadres réglementaires favorables, des professionnels qualifiés de DevOps et l'expansion de l'adoption du cloud renforcent la pénétration du marché entre les entreprises et les organisations du secteur public.
Marché de l'automatisation des versions d'applications en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,62% entre 2026 et 2033, alimenté par l'expansion des industries des services informatiques, l'adoption rapide de nuages et la forte croissance des infrastructures de banque numérique, de commerce électronique et de télécommunications en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est. L'augmentation de la demande pour des cycles d'application plus rapides et des environnements de déploiement multicloud évolutives accélère l'adoption de l'ARA dans toute la région.
China Application Release Automation (ARA) Aperçu du marché
La Chine est à la tête du marché Asie-Pacifique en raison de l'expansion rapide des plates-formes nuageuses nationales, des écosystèmes fintech et de la modernisation des logiciels des grandes entreprises. Des initiatives de transformation numérique soutenues par l'État et des investissements importants dans des plateformes de développement axées sur l'intelligence artificielle stimulent la demande de solutions d'automatisation avancées. L'adoption croissante de SaaS et les déploiements d'entreprises à fort volume renforcent encore la croissance du marché.
Japan Application Release Automation (ARA) Aperçu du marché
Le Japon affiche une croissance régulière soutenue par la modernisation des entreprises, les stratégies de migration des nuages et l'adoption croissante de méthodologies agiles. L'accent mis sur l'efficacité opérationnelle, la conformité réglementaire et la cybersécurité encourage l'intégration des plates-formes de gestion automatisée des rejets dans les secteurs des services financiers, de la fabrication et des télécommunications.
Inde Application Release Automation (ARA) Aperçu du marché
L'Inde devient un marché à forte croissance alimenté par l'expansion de l'industrie ITES, les écosystèmes de démarrage et la numérisation rapide des secteurs bancaire et de détail. L'adoption croissante des cadres DevOps, des plateformes SaaS et des environnements de développement cloud-native accélère la mise en œuvre de l'ARA dans les entreprises.
Corée du Sud Application Release Automation (ARA) Aperçu du marché
La Corée du Sud apporte une contribution importante en raison de la solidité de l'infrastructure de télécommunications, des capacités avancées de services informatiques et du déploiement rapide de solutions cloud d'entreprise. L'importance croissante accordée à l'innovation numérique, au développement de logiciels basés sur l'IA et à l'efficacité axée sur l'automatisation continue de soutenir l'expansion soutenue du marché.
Quelles sont les principales entreprises du marché de l'automatisation des versions de demandes (ARA)
L'industrie de l'automatisation des rejets d'applications (ARA) est principalement dirigée par des entreprises bien établies, notamment :
- IBM(États-Unis)
- Microsoft (États-Unis)
- FUJITSU(Japon)
- Red Hat, Inc. (États-Unis)
- VMware, Inc. (États-Unis)
- BMC Software, Inc. (États-Unis)
- CA Technologies (États-Unis)
- Micro Focus (Royaume-Uni)
- Coforge (Inde)
- Attitude (États-Unis)
- Logiciel ARCAD (France)
- Progress Software Corporation (États-Unis)
- Clarifier (Espagne)
- CloudBees, Inc. (États-Unis)
- CollabNet (États-Unis)
- Datic (États-Unis)
- Flexagon LLC (États-Unis)
- Inedo (États-Unis)
- MidVision Ltd (Royaume-Uni)
- Octopus Deploy (Australie)
- Plutora (États-Unis)
- Marionnette (États-Unis)
- Rocket Software, Inc. (États-Unis)
- Digital.ai (États-Unis)
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











