


Marché mondial du dépôt de couches atomiques, par type de produit (ALD métallique, ALD à l'oxyde d'aluminium, ALD amélioré par plasma, ALD catalytique, autres), application (semi-conducteurs, dispositifs solaires, électronique, équipement médical, installations de recherche et développement, piles à combustible, dispositifs optiques, matériaux thermoélectriques , têtes magnétiques, capteurs, couches barrières, couches d'apprêt, applications non IC, autres) Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille du marché mondial des dépôts sur la couche atomique et le taux de croissance
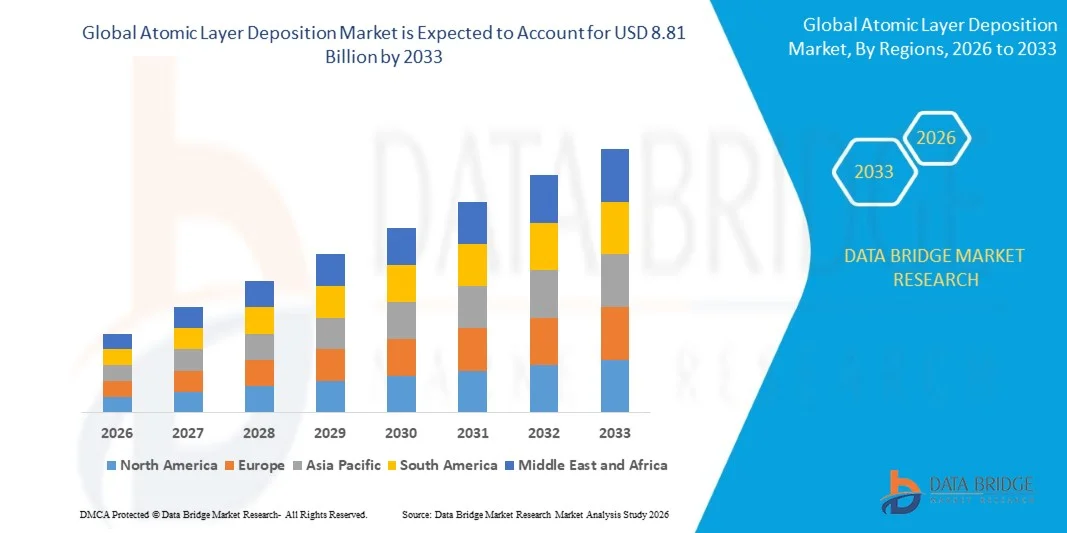
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial des dépôts de couches atomiques a été évaluée à2,94 milliards de dollars en 2025et devrait atteindre8,81 milliards de dollars en 2033, à unTCAC de 14,7%pendant la période de prévision
- La microélectronique est un procédé de fabrication de composants électroniques au niveau microscopique. Le marché de la microélectronique connaît une croissance rapide en raison de la demande d'équipements peu coûteux et légers
- Les composants microélectroniques comprennent les transistors, les condensateurs, les diodes, les résistances, les inducteurs et autres. Tous ces composants électroniques sont utilisés pour fabriquer des téléphones mobiles, des ordinateurs portables, des jouets électroniques, etc.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2,94 milliards de dollars
- Valeur marchande prévue (2033) :8,81 milliards de dollars
- Prévisions CAGR (2026-2033):14.7%
Quels sont les principaux débouchés du marché des dépôts de couches atomiques
- Le photovoltaïque (PV) est communément appelé une technologie de récolte d'énergie, et la technologie est utilisée pour convertir l'énergie solaire en énergie électrique, qui est l'électricité
- La demande de cellules photovoltaïques a augmenté en raison du prix relativement bas et d'un large éventail d'applications telles que les feux solaires, les pompes solaires, les lampes solaires, les calculatrices d'énergie solaire, etc.
- L'Asie-Pacifique a dominé le marché des dépôts de couches atomiques avec une part des revenus de 43,2 % en 2025, sous l'effet d'une forte croissance de la fabrication de semi-conducteurs, de la fabrication avancée d'électronique, de la production de panneaux d'affichage et de l'expansion rapide des fonderies de puces en Chine, au Japon, en Corée du Sud et à Taïwan.
- L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 10,84 % de 2026 à 2033, en raison de la croissance rapide de la R-D sur semi-conducteurs, du développement du matériel d'IA, de l'informatique quantique et de la recherche sur les matériaux de pointe aux États-Unis et au Canada.
- Le segment ALD amélioré de Plasma a dominé le marché avec une part de 38,6% en 2025, car il reste la technologie préférée pour la fabrication avancée de semi-conducteurs, les revêtements haute performance et les composants électroniques de nouvelle génération
Portée du rapport et segmentation du marché des dépôts sur la couche atomique
|
Attributs |
Dépôt de la couche atomique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché des dépôts de la couche atomique
(en milliers de dollars)Vers des systèmes de dépôt de couches atomiques de haute précision, compacts et semi-conducteurs(en milliers de dollars)
- Le marché des dépôts de couches atomiques est témoin d'une forte adoption de systèmes de revêtement de film mince de haute précision conçus pour soutenir les semi-conducteurs, les MEMS, les capteurs, les panneaux d'affichage et les dispositifs de stockage d'énergie
- Les fabricants introduisent des systèmes ALD à haut débit, enrichis en plasma et spatiaux qui offrent un contrôle à l'échelle atomique de l'épaisseur du film, une excellente conformité et une compatibilité avec des structures 3D complexes et des architectures de puces de nouvelle génération
- La demande croissante d'outils de dépôt rentables, compacts et performants est à l'origine de l'utilisation dans les laboratoires de semi-conducteurs, les centres de recherche en nanotechnologie, la fabrication de cellules solaires et l'électronique
- Par exemple, des entreprises comme Applied Materials, Lam Research, Tokyo Electron, ASM International et Beneq élargissent leurs portefeuilles de DLA avec des technologies de traitement de pointe et de livraison des précurseurs
- Le besoin croissant de plus petits nœuds transistors, d'emballages avancés et de revêtements diélectriques à haute k accélère le déplacement vers des plates-formes de précision ALD
- À mesure que l'électronique deviendra plus compacte et technologiquement avancée, les dépôts de couches atomiques demeureront essentiels pour l'échelle des semi-conducteurs, les revêtements à haute performance et l'ingénierie des matériaux de pointe.
Quels sont les principaux moteurs du marché des dépôts de couches atomiques
- La hausse de la demande de technologies de dépôt de films ultraminces, uniformes et très précises pour soutenir la fabrication avancée de semi-conducteurs est un moteur de croissance majeur
- Par exemple, en 2025, des entreprises de premier plan comme AIXTRON, ASM International et Oxford Instruments ont mis à niveau leurs systèmes ALD pour soutenir un contrôle plus fin des procédés, un débit plus élevé et une compatibilité matérielle avancée
- L'adoption croissante des puces d'IA, des dispositifs de mémoire, de l'électronique grand public, des piles EV, des panneaux solaires et de l'électronique médicale stimule la demande aux États-Unis, en Europe et en Asie-Pacifique
- L'amélioration de l'efficacité, de l'évolutivité et de la précision des processus grâce aux progrès réalisés dans les domaines de la DLA améliorée par le plasma, de la DLA spatiale, de la chimie des précurseurs et de l'automatisation à l'échelle des plaquettes
- L'utilisation croissante de processeurs d'IA, de mémoire NAND 3D, d'écrans avancés et de capteurs de nouvelle génération crée une demande pour des technologies de dépôt à grande échelle atomiques
- Soutenu par des investissements constants dans la R-D sur les semi-conducteurs, l'innovation en nanotechnologie et l'infrastructure manufacturière de pointe, le marché des dépôts de la couche atomique devrait connaître une forte croissance à long terme
Quel facteur met en cause la croissance du marché des dépôts de la couche atomique
- Les coûts élevés associés aux chambres de dépôt haut de gamme, aux matières précurseurs de pointe et aux systèmes de contrôle des procédés de précision limitent l'adoption parmi les petits poissons et les établissements de recherche.
- Ainsi, entre 2024 et 2025, les fluctuations des coûts du matériel semi-conducteur, des prix du gaz spécialisé et des chaînes d'approvisionnement en matériaux ont augmenté les dépenses de fabrication de plusieurs fournisseurs mondiaux.
- La complexité de la manipulation du contrôle de l'épaisseur à l'échelle atomique, des séquences de dépôts multicouches et de la compatibilité des matériaux augmente le besoin d'ingénieurs et de spécialistes hautement qualifiés en procédés
- Une connaissance limitée des applications de la DLA, de l'intégration des procédés et des avantages de l'ingénierie matérielle dans les marchés émergents ralentit l'adoption
- La concurrence des dépôts de vapeur chimique (CVD), des dépôts de vapeur physique (PVD) et d'autres technologies de film mince crée une pression sur les prix et réduit la différenciation des produits
- Pour résoudre ces problèmes, les entreprises mettent l'accent sur la conception de systèmes optimisés par rapport aux coûts, l'amélioration de l'automatisation et l'intégration accrue des processus afin d'accroître l'adoption mondiale de systèmes de dépôt de couches atomiques.
Comment le marché des dépôts de la couche atomique est-il segmenté
Le marché est segmenté sur la base deType de produit et application.
• Par type de produit
Sur la base du type de produit, le marché des dépôts de couches atomiques est segmenté en ALD métallique, ALD à oxyde d'aluminium, ALD enrichi en plasma, ALD catalytique et autres. Le segment ALD Plasma Enhanced a dominé le marché avec une part de 38,6% en 2025, car il reste la technologie préférée pour la fabrication avancée de semi-conducteurs, les revêtements haute performance et les composants électroniques de nouvelle génération. Ce segment est largement adopté en raison de sa capacité à fournir une uniformité de film supérieure, des taux de dépôt accrus, un traitement à basse température et un contrôle précis de l'épaisseur à l'échelle atomique. Il est largement utilisé dans les machines à semi-conducteurs, la fabrication d'appareils à mémoire et les installations de production d'affichage avancées.
On s'attend à ce que le segment de l'ALD métallique augmente au rythme le plus rapide du TCAC de 2026 à 2033, en raison de la demande croissante de films minces conducteurs dans les puces avancées, les processeurs AI, la mémoire NAND 3D et les interconnexions à haute densité. L'augmentation de l'innovation dans les précurseurs des métaux et l'intégration des procédés accélère l'adoption à l'échelle mondiale.
• Par demande
Sur la base de l'application, le marché est segmenté en semi-conducteurs, dispositifs solaires, électronique, équipement médical, installations de recherche et développement, piles à combustible, dispositifs optiques, matériaux thermoélectriques, têtes magnétiques, capteurs, couches de barrière, couches primaires, applications non-IC, et autres. Le segment des semiconducteurs a dominé le marché avec une part de 42,9% en 2025, soutenue par une croissance rapide de la miniaturisation des puces, la fabrication avancée des nœuds et la demande croissante de systèmes informatiques à haute performance. Le dépôt de couches atomiques est largement utilisé dans le dépôt de couches diélectriques de haute k, d'oxydes de barrière, de films de barrière, de couches d'espacement et de revêtements conformaux pour des structures 3D complexes comme les FinFET et les dispositifs de mémoire. Sa capacité à fournir des films ultraminces très uniformes le rend essentiel pour la fabrication moderne de semi-conducteurs.
Le segment des capteurs devrait croître au CAGR le plus rapide de 2026 à 2033, grâce au déploiement croissant d'appareils IoT, de systèmes ADAS automobiles, d'automatisation industrielle et d'équipements de soins de santé intelligents. La demande croissante de microsondes et de dispositifs MEMS revêtus de précision continue de renforcer l'expansion à long terme du marché.
Quelle région détient la plus grande part du marché des dépôts sur la couche atomique
- L'Asie-Pacifique a dominé le marché des dépôts de couches atomiques avec une part des revenus de 43,2 % en 2025, en raison d'une forte croissance de la fabrication de semi-conducteurs, de la fabrication avancée d'électronique, de la production de panneaux d'affichage et de l'expansion rapide des fonderies de puces en Chine, au Japon, en Corée du Sud et à Taïwan. L'adoption de systèmes ALD pour la mémoire NAND 3D, les nœuds logiques avancés, les capteurs et les emballages semi-conducteurs continue à alimenter la demande dans les installations de fabrication de plaquettes, de centres de R-D et d'électronique de précision
- Les principales entreprises de l'Asie-Pacifique mettent en place des systèmes de DLA à haut débit, des technologies de pointe pour les précurseurs et des outils de dépôt à l'échelle des wafers, renforçant ainsi l'avantage technologique de la région. L'investissement continu dans les puces d'IA, l'électronique EV, la mémoire haute densité et l'infrastructure de semi-conducteurs stimule l'expansion du marché à long terme
- Des écosystèmes semi-conducteurs solides, la production d'électronique à grand volume et des investissements soutenus dans la fabrication de matériaux de pointe renforcent encore le leadership du marché régional
Chine Vue du marché des dépôts de la couche atomique
La Chine est le principal contributeur de l'Asie-Pacifique, soutenue par des investissements massifs dans les semi-conducteurs, l'expansion rapide de la fonderie et un solide soutien gouvernemental à la fabrication de puces au pays. Le développement croissant des processeurs d'IA, des puces mémoire, des capteurs et des technologies d'affichage intensifie la demande de systèmes ALD capables d'un revêtement à l'échelle atomique précise. La présence de grappes manufacturières à grande échelle et de fournisseurs locaux d'équipement stimule la croissance du marché.
Aperçu du marché japonais des dépôts de couches atomiques
Le Japon contribue de façon significative à la croissance régionale, grâce à la recherche avancée sur les matériaux semi-conducteurs, à la fabrication d'électroniques de précision et à l'adoption de technologies de dépôt dans les secteurs de l'électronique industrielle et médicale. La modernisation continue des installations de production de semi-conducteurs et d'affichage renforce la demande du marché.
Aperçu du marché des dépôts de la couche atomique en Inde
L'Inde est en train de devenir un pôle de croissance majeur, alimenté par l'expansion des centres de conception de semi-conducteurs, des initiatives de fabrication d'électronique et des investissements gouvernementaux dans la fabrication de puces. La demande croissante de capteurs, d'électronique grand public et de dispositifs industriels alimente l'adoption de la DLA dans les environnements de recherche et de prototypage.
Corée du Sud Vue du marché des dépôts de couches atomiques
La Corée du Sud apporte une contribution importante en raison de la forte demande pour les dispositifs de mémoire, les processeurs AI, les écrans OLED et l'électronique grand public. La mise au point rapide de machines à semi-conducteurs et de technologies d'affichage entraîne l'adoption de systèmes avancés de DLA avec une précision de dépôt et un débit plus élevés.
Amérique du Nord Marché des dépôts de couches atomiques
L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 10,84 % entre 2026 et 2033, en raison de la croissance rapide de la R-D sur semi-conducteurs, du développement du matériel d'IA, de l'informatique quantique et de la recherche sur les matériaux de pointe aux États-Unis et au Canada. La demande croissante de dépôts de films ultraminces dans les architectures de puces de pointe, les dispositifs médicaux et l'électronique aérospatiale continue d'accélérer l'expansion du marché.
Aperçu du marché américain des dépôts de couches atomiques
Les États-Unis sont les principaux contributeurs en Amérique du Nord, appuyés par une forte innovation en matière de semi-conducteurs, l'adoption rapide de technologies de pointe et l'utilisation intensive de systèmes de DLA dans les fonderies, les laboratoires de recherche et l'électronique de défense. Le développement croissant des accélérateurs d'IA, des processeurs à grande vitesse et des capteurs avancés intensifie la demande de solutions de dépôt de précision.
Aperçu du marché canadien des dépôts de couches atomiques
Le Canada contribue de façon importante à la croissance régionale, en raison de l'expansion des grappes de recherche en nanotechnologie, de l'augmentation des activités de conception de semi-conducteurs et de l'augmentation des investissements dans l'électronique de soins de santé et la R-D des matériaux de pointe. Les universités et les centres d'innovation utilisent de plus en plus les systèmes ALD pour les applications de revêtement de précision et d'ingénierie des matériaux.
Quelles sont les principales entreprises du marché des dépôts sur la couche atomique
L'industrie des dépôts de couches atomiques est principalement dirigée par des entreprises bien établies, notamment :
- SOCIÉTÉ ADEKA(Japon)
- AIXTRON SE (Allemagne)
- Matériaux appliqués Inc.(États-Unis)
- ASM International N.V. (Pays-Bas)
- SOCIÉTÉ DE RECHERCHE LAM(États-Unis)
- Tokyo Electron Limited (Japon)
- Kurt J. Lesker Company (États-Unis)
- Beneq Oy(Finlande)
- Veeco Instruments Inc.(États-Unis)
- TECHNOLOGIES ANRICOLES (Corée du Sud)
- Encapsulix (France)
- SENTECH Instruments GmbH (Allemagne)
- Oxford Instruments plc (Royaume-Uni)
- Forge Nano Inc. (États-Unis)
- Merck KGaA (Allemagne)
- HZO, Inc. (États-Unis)
- Picosun Oy (Finlande)
Quelles sont les évolutions récentes du marché mondial des dépôts sur la couche atomique
- En novembre 2025, Beneq Oy a lancé la plateforme ALD Transmute, un système avancé de dépôt de nouvelle génération développé pour la fabrication en grand volume d'électroniques à large bande, de composants RF et d'applications micro-LED. La plate-forme intègre le prétraitement plasma, le PEALD et les capacités d'ALD thermique pour assurer une production à haut débit avec un contrôle d'interface au niveau atomique précis. En conclusion, ce lancement renforce la position de Beneqs dans les technologies avancées de dépôt de semi-conducteurs et soutient la fabrication électronique de prochaine génération
- En septembre 2025, Forge Nano Inc. a présenté son TEPRA Un outil ALD mono-wafer de 200 mm à SEMICON Taiwan, conçu pour soutenir le dépôt automatisé d'oxydes, de nitrides et de nanolaminates pour la fabrication de semi-conducteurs composés. Le système permet des vitesses de revêtement plus rapides et une production évolutive de gaufres pour les applications électroniques avancées. En conclusion, cette innovation améliore l'efficacité de production et élargit les capacités de Forge Nano dans les solutions ALD semi-conducteurs
- En février 2025, Lam Research Corporation a dévoilé le système de dépôt de couches atomiques ALTUS Halo, reconnu comme étant la première solution ALD de molybdène pour la fabrication de semi-conducteurs à grand volume. La plate-forme offre une faible résistance et une métallisation sans vide essentielle pour la mémoire avancée et les puces logiques, supportant l'échelle continue pour les appareils AI et de prochaine génération. En conclusion, ce développement renforce le leadership de Lam Research dans les technologies de dépôt de semi-conducteurs de précision
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











