



Segmentation du marché mondial des logiciels de gestion de l'audit, par composante (solutions et services), mode de déploiement (sur site, nuage et SaaS), taille de l'organisation (grandes entreprises et petites et moyennes entreprises), industrie verticale (BFSI, commerce de détail et électronique, fabrication, gouvernement et défense, énergie et services publics, TI et télécommunications, éducation, soins de santé, etc.) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du logiciel de gestion de l'audit
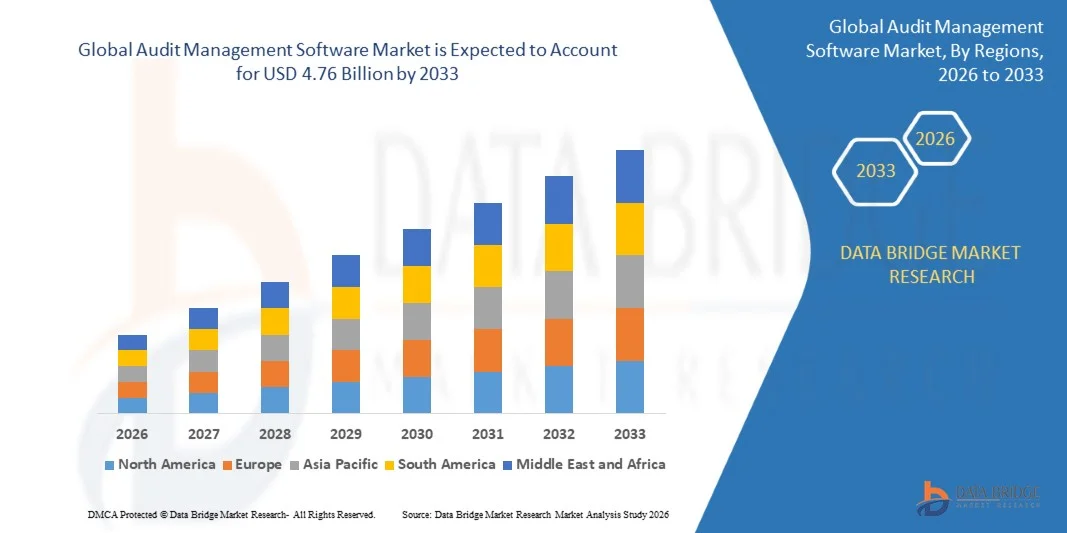
- Selon l'analyse de Data Bridge Market Research, le marché des logiciels de gestion de la vérification a été évalué à1,87 milliard de dollars en 2025et devrait atteindre4,76 milliards de dollars en 2033, croissance à unTCAC de 12,40 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de l'augmentation des exigences en matière de réglementation et de conformité, de la demande croissante de processus de vérification automatisés et de la nécessité d'une planification de vérification efficace, de rapports, de gestion des risques et de suivi des recommandations dans l'ensemble des organisations.
- La complexité croissante des cadres réglementaires à l'échelle mondiale, conjuguée à l'adoption croissante d'initiatives de transformation numérique, oblige les entreprises à adopter un logiciel de gestion de l'audit pour rationaliser les processus d'audit, améliorer la transparence et renforcer la conformité. Les solutions basées sur le Cloud et SaaS gagnent en traction en fournissant des plateformes évolutives, accessibles et intégrées pour gérer les audits internes, fournisseurs, qualité, opérationnels, informatiques et externes.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 1,87 milliard USD
- Valeur marchande prévue (2033) : 4,76 milliards de dollars
- Prévisions CAGR (2026-2033): 12,40%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales tendances du marché des logiciels de gestion de l'audit
- L'Amérique du Nord a dominé le marché des logiciels de gestion de la vérification avec la plus grande part de revenus de 36 % en 2025, appuyée par des cadres de gouvernance d'entreprise avancés, des exigences réglementaires rigoureuses et une forte adoption dans les secteurs de la BFSI, des soins de santé et de la technologie.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 10,2 % entre 2026 et 2033, alimenté par l'augmentation des investissements dans les technologies de conformité, la transformation numérique et la sensibilisation aux pratiques de gestion des risques dans les économies émergentes comme l'Inde et la Chine.
- Le segment des solutions a dominé le marché avec une part de 65 % en 2025, en raison de la demande croissante de plateformes centralisées qui automatisent la planification des audits, l'évaluation des risques, la gestion de la conformité, la gestion des flux de travail et les rapports
- Les services sont le type de composante qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 10,5 %, en raison de l'augmentation de la demande de services de consultation, de mise en oeuvre, d'intégration, de formation et de soutien.
- Le segment cloud a dominé la catégorie des modes de déploiement avec une part des revenus de 56 % en 2025, en raison de la demande croissante de plateformes de gestion d'audit flexibles, évolutives et accessibles à distance.
- Les grandes entreprises représentaient 70 % de la part de marché en 2025, en raison de leurs structures d'audit complexes, des exigences de conformité étendues et de la disponibilité accrue de ressources pour la mise en œuvre des technologies.
- Le secteur du gouvernement et de la défense est la catégorie verticale de l'industrie qui connaît la croissance la plus rapide, avec un TCAC de 11,0 %, en raison de l'importance croissante accordée à la responsabilisation, à la transparence, à la conformité à la réglementation et aux normes rigoureuses de vérification.
Portée du rapport et segmentation du marché des logiciels de gestion de la vérification
|
Attributs |
Logiciel de gestion de la vérification Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des logiciels de gestion de la vérification
- Les organisations passent de plus en plus de vérifications périodiques par sondage à la vérification continue et à la surveillance continue du contrôle, en utilisant des flux de travail automatisés et des données en temps réel pour cerner plus rapidement les lacunes, les anomalies et les risques émergents.
- Par exemple, en septembre 2025, l'Institut des vérificateurs internes (IIA) a publié ses lignes directrices actualisées sur la vérification et le suivi continus, mettant en évidence les évaluations permanentes des risques et des contrôles fondées sur la technologie afin de fournir une assurance continue aux conseils d'administration et à la haute direction.
- L'intelligence artificielle et l'apprentissage automatique sont de plus en plus intégrés aux plateformes de gestion de la vérification pour automatiser l'analyse des données probantes, l'évaluation des risques, l'identification des problèmes, les essais de contrôle et les rapports de vérification.
- Les équipes d'audit adoptent également de plus en plus l'IA générative et l'analyse avancée pour améliorer la productivité, tout en élargissant la portée de l'audit et en accélérant la prise de décisions fondées sur le risque.
- Par exemple, en mars 2025, l'AII a signalé que la part des chefs de la vérification utilisant l'IA pour les activités de vérification interne était passée de 15 % à 40 %, tandis que plus de 90 % considéraient l'analyse des données comme essentielle pour l'avenir de la profession.
- À mesure que les organisations produisent des volumes plus importants de données financières, opérationnelles, de cybersécurité et de conformité, le logiciel de gestion de la vérification évolue vers des plateformes connectées axées sur le renseignement qui intègrent les risques, les contrôles, la conformité, l'analyse et les flux de travail de la vérification.
Quels sont les principaux moteurs du marché des logiciels de gestion de la vérification
- La complexité croissante des exigences réglementaires et l'exposition croissante aux risques organisationnels font augmenter la demande de logiciels centralisés de gestion de la vérification qui peuvent automatiser la surveillance de la conformité, la collecte des données probantes, les essais de contrôle et le suivi de l'assainissement.
- Par exemple, en février 2025, l'ISACA a souligné que l'adoption croissante de l'IA, de l'automatisation des processus robotiques, du cloud computing et de l'IoT crée de nouveaux risques qui obligent les organisations à renforcer leurs capacités d'audit et d'évaluation des risques grâce à la technologie.
- L'expansion rapide de l'intelligence artificielle, de l'informatique en nuage, de la cybersécurité et des processus d'affaires numériques accroît également le besoin de fonctions d'audit axées sur la technologie, capables d'évaluer les risques et les contrôles liés à la technologie.
- Par exemple, en juillet 2025, Deloitte a élargi sa plate-forme mondiale d'audit en nuage Omnia avec des capacités d'IAG et d'IA d'agents, y compris l'examen automatisé de la documentation d'audit, démontrant l'utilisation croissante de l'IA pour améliorer les processus d'audit et s'attaquer à des environnements d'affaires de plus en plus complexes grâce à la technologie.
- Comme les organisations cherchent à élargir la portée de la vérification tout en contrôlant la charge de travail administrative, les plates-formes de gestion de la vérification deviennent de plus en plus importantes pour automatiser les processus répétitifs, renforcer la planification axée sur les risques et permettre aux vérificateurs de se concentrer sur des activités d'assurance à plus grande valeur.
Quels sont les facteurs qui entravent la croissance du marché des logiciels de gestion de l'audit
- La mise en place de plates-formes avancées de gestion de la vérification peut être difficile car les organisations doivent intégrer de multiples sources de données, établir des contrôles fiables des données, former des équipes de vérification et maintenir des cadres appropriés de cybersécurité et de gouvernance.
- Par exemple, en septembre 2025, l'enquête sur l'audit interne de Deloitte a révélé que l'accès limité aux données et la mauvaise qualité des données constituaient des obstacles importants à la pleine exploitation des outils numériques et analytiques dans le cadre de l'audit interne, tandis que les organisations se heurtaient également à des difficultés dans le développement d'équipes numériques qualifiées.
- L'accès limité aux données, la mauvaise qualité des données et la pénurie de professionnels de l'audit numériquement qualifiés peuvent empêcher les organisations d'utiliser pleinement les capacités avancées d'analyse, d'intelligence artificielle et d'audit automatisé.
- L'adoption de l'IA pose également des défis liés à l'explication, à la protection de la vie privée, aux préjugés, à la fiabilité et à la surveillance humaine, exigeant des organisations qu'elles établissent une gouvernance plus solide avant de déployer à grande échelle des processus de vérification axés sur l'IA.
- Par exemple, en décembre 2025, un article de recherche publié dans le Journal international des systèmes d'information comptable a révélé que l'adoption de l'IA dans le domaine de l'audit est confrontée à des défis liés à la transparence et à l'explicabilité, au biais de l'IA, à la confidentialité des données, à la robustesse et à la fiabilité des données, à la dépendance excessive des auditeurs et à la nécessité de fournir des directives supplémentaires sur l'IA.
- Ces contraintes en matière de technologie, de données, de compétences et de gouvernance peuvent accroître la complexité de la mise en oeuvre et ralentir l'adoption, en particulier pour les organisations qui ne disposent pas d'une infrastructure numérique mature ou qui disposent de ressources suffisantes pour moderniser leurs fonctions de vérification.
Comment le marché des logiciels de gestion de la vérification est-il segmenté
Le marché des logiciels de gestion de la vérification est segmenté en fonction des composantes, du mode de déploiement, de la taille de l'organisation et de la verticale de l'industrie.
- Par composante
Sur la base de la composante, le marché des logiciels de gestion d'audit est segmenté en solutions et services. Le segment des solutions a dominé le marché avec une part de 65 % en 2025, en raison de la demande croissante de plateformes centralisées qui automatisent la planification des audits, l'évaluation des risques, la gestion de la conformité, la gestion des flux de travail et l'établissement de rapports. Les solutions de gestion de la vérification aident les organisations à normaliser les procédures de vérification dans plusieurs ministères et lieux. Ils offrent une visibilité centralisée sur les constatations, les contrôles, les éléments probants et les mesures correctives, ce qui améliore l'efficacité des équipes de vérification interne. L'intégration aux systèmes d'entreprise et aux capacités d'analyse renforce encore la valeur de ces solutions. L'augmentation des exigences réglementaires en matière de conformité encourage les organisations à remplacer les processus de vérification manuelle par des plateformes automatisées.
Le segment des services devrait enregistrer la croissance la plus rapide à un TCAC de 10,5 % de 2026 à 2033, en raison de la demande croissante de services de consultation, de mise en oeuvre, d'intégration, de formation et de soutien. Les organisations ont besoin d'une assistance spécialisée pour configurer un logiciel d'audit en fonction de leurs exigences opérationnelles et réglementaires. Les services de mise en œuvre aident les entreprises à intégrer les plateformes d'audit aux systèmes ERP, GRC, financiers et de conformité. Les services de formation sont également importants puisque les équipes d'audit utilisent de plus en plus les capacités d'analyse, d'automatisation et d'intelligence artificielle. Un soutien technique continu aide les organisations à maintenir la performance du système et à adapter les plateformes aux exigences changeantes en matière de conformité. La complexité croissante de la transformation de l'audit d'entreprise incite les organisations à compter sur des fournisseurs de services spécialisés.
- Par mode de déploiement
Sur la base du mode de déploiement, le marché des logiciels de gestion d'audit est segmenté en locaux, en cloud et en SaaS. Le segment cloud a dominé le marché avec 56% de parts en 2025, soutenu par une demande croissante de plates-formes de gestion d'audit flexibles, évolutives et accessibles à distance. Le déploiement Cloud réduit le besoin des organisations de maintenir une infrastructure informatique interne étendue. Il permet aux équipes d'audit de différents endroits d'accéder à la documentation d'audit centralisée, aux flux de travail, aux tableaux de bord et aux rapports. Les plateformes Cloud simplifient également les mises à jour, la maintenance et l'intégration avec d'autres applications d'entreprise. Le modèle est particulièrement utile pour les organisations qui gèrent des équipes de vérification réparties et des programmes de conformité multi-emplacements
Le segment SaaS devrait enregistrer la croissance la plus rapide à un TCAC de 9,8 % de 2026 à 2033, en raison de la préférence croissante des organisations pour les plateformes de gestion d'audit par abonnement et facilement accessibles. Les solutions SaaS réduisent les besoins initiaux en infrastructure et permettent aux organisations de déployer plus rapidement des capacités d'audit. Ils fournissent des mises à jour logicielles automatiques, un accès centralisé aux données et une maintenance simplifiée grâce à une infrastructure gérée par les fournisseurs. Les petites organisations peuvent également accéder à des fonctionnalités de vérification avancées sans maintenir de ressources informatiques dédiées. Les plateformes SaaS soutiennent la collaboration à distance entre les vérificateurs, la direction, les équipes de conformité et les intervenants externes. Leurs capacités d'intégration permettent aux organisations de connecter les workflows d'audit à d'autres applications d'affaires basées sur le cloud.
- Selon la taille de l'organisation
En fonction de la taille de l'organisation, le marché des logiciels de gestion d'audit est segmenté en grandes entreprises et petites et moyennes entreprises. Le segment des grandes entreprises a dominé le marché avec une part de 70 % en 2025, en raison de leurs structures d'audit complexes, des exigences de conformité élevées et de la disponibilité accrue de ressources pour la mise en œuvre de la technologie. Les grandes organisations effectuent souvent des vérifications dans plusieurs filiales, unités opérationnelles, lieux et fonctions opérationnelles. Le logiciel de gestion de la vérification permet à ces entreprises de centraliser la planification de la vérification, les éléments probants, les constatations, les évaluations des risques et les activités de remise en état. L'intégration à l'ensemble de l'entreprise du GRC et des systèmes d'affaires améliore encore la visibilité des structures organisationnelles complexes. Les grandes entreprises sont également confrontées à de nombreuses exigences réglementaires et de gouvernance qui encouragent l'investissement dans les plateformes d'audit automatisées.
Le segment des petites et moyennes entreprises devrait enregistrer la croissance la plus rapide à un TCAC de 12,0 % entre 2026 et 2033, car les PME reconnaissent de plus en plus l'importance des processus structurés d'audit, de conformité et de gestion des risques. Les modèles de déploiement Cloud et SaaS rendent les logiciels d'audit plus accessibles aux organisations ayant une infrastructure informatique limitée. Les PME peuvent utiliser des flux de travail automatisés pour gérer la planification de la vérification, la collecte d'éléments probants, les constatations et les mesures correctives sans maintenir de grandes équipes de vérification. Les exigences réglementaires croissantes encouragent également les petites organisations à renforcer les contrôles internes et la documentation. Les solutions basées sur l'abonnement réduisent le besoin d'investissements technologiques initiaux importants. Une sensibilisation accrue aux risques de cybersécurité, de fonctionnement et de conformité encourage davantage les PME à adopter des plateformes d'audit numériques
- Par industrie verticale
Sur la base de la verticale de l'industrie, le marché des logiciels de gestion d'audit est segmenté en BFSI, commerce de détail et électronique, fabrication, gouvernement et défense, énergie et services publics, TI et télécommunications, éducation, soins de santé, etc. Le segment de la BFSI a dominé le marché avec une part de 40 % en 2025, appuyée par des contrôles réglementaires rigoureux, des exigences d'information financière étendues et le besoin crucial de transparence et de gestion des risques. Les banques, les assureurs et les autres institutions financières effectuent des vérifications complexes portant sur les contrôles financiers, la conformité à la réglementation, la cybersécurité, les risques opérationnels et les activités de tiers. Le logiciel de gestion de la vérification aide ces organisations à centraliser les données probantes, à automatiser les flux de travail, à suivre les constatations et à surveiller les activités d'assainissement. Une surveillance réglementaire accrue encourage les institutions financières à renforcer les pistes de vérification et les processus de contrôle interne. La numérisation croissante des services financiers génère également des volumes plus importants de données qui nécessitent une surveillance et une analyse automatisées.
Le gouvernement et le secteur de la défense devraient enregistrer la croissance la plus rapide à un TCAC de 11,0 % entre 2026 et 2033, en raison de l'accent accru mis sur la responsabilisation, la transparence, la conformité réglementaire et des normes rigoureuses de vérification. Les organismes gouvernementaux gèrent des programmes complexes et des ressources publiques qui nécessitent des pistes de vérification et des mécanismes de contrôle complets. Le logiciel de gestion de la vérification aide les organisations du secteur public à normaliser les processus de vérification, à documenter les éléments probants, à suivre les constatations et à surveiller les mesures correctives. Les organisations de la Défense ont également besoin d'une vérification structurée des achats, de la gestion financière, des chaînes d'approvisionnement, de la cybersécurité et des processus opérationnels. L'augmentation de la numérisation des services gouvernementaux génère une demande de systèmes de conformité et de surveillance axés sur la technologie. L'accent mis de plus en plus sur la gouvernance et la responsabilisation encourage davantage les institutions publiques à moderniser les processus de vérification traditionnels.
Quelle région détient la plus grande part du marché des logiciels de gestion de l'audit
- L'Amérique du Nord a dominé le marché des logiciels de gestion de la vérification avec la plus grande part de revenus de 36 % en 2025, appuyée par des cadres de gouvernance d'entreprise avancés, des exigences réglementaires rigoureuses et une forte adoption dans les secteurs de la BFSI, des soins de santé et de la technologie.
- La région bénéficie également de l'augmentation des investissements dans les plates-formes de gouvernance, de risque et de conformité, des exigences rigoureuses en matière de cybersécurité et de l'adoption croissante de solutions de gestion des audits en nuage. La demande croissante de flux de travail automatisés de vérification, de surveillance continue et de rapports centralisés de conformité continue de renforcer la position de leadership de l'Amérique du Nord sur le marché mondial.
U.S. Logiciel de gestion de vérification Aperçu du marché
Le marché américain des logiciels de gestion de la vérification connaît une forte croissance en raison de l'augmentation des exigences réglementaires en matière de conformité, de l'adoption croissante de solutions de gouvernance, de risque et de conformité et de la demande croissante de processus de vérification automatisés. Les secteurs financiers, de la santé, de la technologie et de l'entreprise, ainsi que l'adoption croissante de plates-formes d'audit basées sur le cloud et compatibles avec l'IA, stimulent la demande dans toutes les organisations. En outre, l'accent mis de plus en plus sur la surveillance continue, la cybersécurité, l'analyse des données et l'efficacité des contrôles internes accélère l'adoption de logiciels de gestion des audits dans toutes les entreprises.
Asia-Pacific Audit Management Software Market Insight
Le marché des logiciels de gestion de l'audit en Asie et dans le Pacifique devrait connaître une croissance rapide, en raison de l'augmentation de la numérisation, de l'expansion des activités des entreprises et de l'augmentation des investissements dans les infrastructures de conformité et de gestion des risques dans des pays comme la Chine, l'Inde et le Japon. La sensibilisation accrue aux processus d'audit automatisés, l'adoption croissante de logiciels basés sur le cloud et la demande croissante de solutions de conformité évolutives favorisent l'expansion du marché régional. De plus, la présence croissante d'institutions financières, d'entreprises technologiques et d'entreprises en transformation numérique accélère l'adoption de logiciels de gestion de l'audit dans toute la région.
Japan Audit Management Software Market Insight
Le marché japonais des logiciels de gestion d'audit connaît une croissance constante en raison de l'augmentation des investissements dans la transformation numérique, la gouvernance d'entreprise et les technologies avancées de gestion de la conformité. Les institutions financières, les fabricants, les entreprises technologiques et les grandes entreprises adoptent de plus en plus des plates-formes de gestion des audits pour les contrôles internes, l'évaluation des risques et la conformité à la réglementation. De plus, l'intégration croissante des technologies cloud, de l'analyse des données et des flux de travail automatisés d'audit, de même que l'accent mis par le pays sur l'efficacité opérationnelle et la gouvernance, contribuent davantage à la croissance du marché.
China Audit Management Software Market Insight
Le marché chinois des logiciels de gestion de l'audit connaît une croissance rapide, en raison de la numérisation croissante des entreprises, de l'expansion des secteurs financier et industriel et de l'accent croissant mis sur la conformité réglementaire et la gouvernance d'entreprise. L'adoption croissante de plates-formes d'audit axées sur le cloud, l'IA et les données dans les secteurs financier, manufacturier, technologique et gouvernemental stimule considérablement la demande du marché. En outre, l'augmentation des investissements dans la gestion des risques d'entreprise, l'accent mis de plus en plus sur la cybersécurité et les contrôles internes et les progrès technologiques rapides placent la Chine comme l'un des marchés de croissance importants pour les logiciels de gestion d'audit au niveau mondial.
U.K. Logiciel de gestion de la vérification Aperçu du marché
Le marché des logiciels de gestion de l'audit au Royaume-Uni connaît une croissance régulière, soutenue par l'adoption croissante de technologies de vérification numérique, des exigences strictes en matière de conformité et une demande croissante de gestion efficace des risques et des contrôles. Les institutions financières, les organismes de services professionnels, les entreprises de soins de santé et d'autres entreprises mettent en place de plus en plus de plates-formes de gestion des audits pour rationaliser les flux de travail et améliorer la surveillance réglementaire. En outre, l'intégration des technologies de l'informatique en nuage, de l'intelligence artificielle, de l'automatisation et de l'analyse des données améliore l'efficacité des audits et favorise le développement continu du marché au Royaume-Uni.
Allemagne Logiciel de gestion d'audit Aperçu du marché
Le marché allemand des logiciels de gestion d'audit ne cesse de croître en raison de la forte base industrielle du pays, d'un environnement réglementaire rigoureux et de l'adoption croissante de technologies de gouvernance d'entreprise et de conformité. Les entreprises manufacturières, les institutions financières, les entreprises technologiques et les grandes entreprises utilisent de plus en plus les plateformes de gestion des audits pour les audits internes, l'évaluation des risques, la surveillance de la conformité et la gestion des contrôles. Les progrès continus de l'informatique en nuage, de l'automatisation, de l'analyse assistée par l'IA et de la gouvernance numérique, ainsi que l'accent mis de plus en plus sur la transparence opérationnelle et le respect de la réglementation, stimulent davantage la croissance du marché en Allemagne.
Quelles sont les principales entreprises du marché des logiciels de gestion de l'audit
L'industrie des logiciels de gestion de la vérification est principalement dirigée par des entreprises bien établies, notamment :
- Optro (États-Unis)
- Workiva Inc.. (États-Unis)
- Société diligente(États-Unis)
- Wolters Kluwer(PaysBas)
- Métrique(États-Unis)
- Ideagen (Royaume-Uni)
- Caseware International Inc. (Canada)
- Onspring Technologies, LLC (États-Unis)
- Hyperproof (États-Unis)
- SAP SE (Allemagne)
- IBM Corporation (États-Unis)
- Oracle (États-Unis)
- Thomson Reuters (Canada)
- OneTrust LLC (États-Unis)
- Riskonnect, Inc. (États-Unis)
- Resolver Inc. (Canada)
- NAVEX Global, Inc. (États-Unis)
- LogicGate, Inc. (États-Unis)
- ServiceNow, Inc. (États-Unis)
- SAI360 (États-Unis)
Quels sont les derniers développements du marché des logiciels de gestion d'audit
- En septembre 2025, Workiva a annoncé une expansion majeure de sa plateforme intelligente, introduisant l'IA agentique, l'automatisation de données unifiée et une expérience de contrôle modernisée pour les équipes de finance, gouvernance, risques et conformité. Le développement visait à rationaliser les flux de travail complexes, à améliorer la gestion des risques et à renforcer les rapports prêts à l'audit grâce à des capacités avancées en matière d'intelligence artificielle. Cette expansion met en lumière l'intégration croissante de l'automatisation intelligente dans les logiciels de gestion et de conformité des audits
- En mars 2024, Ideagen a annoncé l'acquisition d'InPhase pour renforcer ses capacités logicielles de conformité pour les travailleurs de première ligne. Les applications basées sur le cloud d'InPhase soutiennent les rapports d'incident, les audits et l'assurance de la qualité dans des secteurs comme les soins de santé et le secteur public. L'acquisition a élargi la capacité d'Ideagen à fournir des solutions mobiles d'audit et de conformité aux organisations opérant dans des environnements hautement réglementés.
- En mai 2023, Thomson Reuters a présenté Cloud Audit Suite au Royaume-Uni, offrant une solution logicielle d'audit de bout en bout entièrement basée sur le cloud. La plateforme intègre les workflows d'audit avec la méthodologie, les processus automatisés, les mises à jour réglementaires et les services de confirmation afin de réduire le travail manuel et d'améliorer l'efficacité de l'audit. Ce lancement reflète l'adoption croissante de plates-formes en nuage conçues pour soutenir l'audit axé sur les risques et la conformité réglementaire.
- En mars 2022, Apptega a lancé Audit Manager pour transformer le processus d'audit de cybersécurité et améliorer les flux de travail de conformité. La solution permet aux organisations de recueillir des données probantes, de collaborer avec les vérificateurs, de mettre à l'essai des contrôles et de produire des rapports d'audit au moyen d'une plateforme centralisée. Son intégration aux évaluations de conformité, à la cartographie du cadre et aux outils de gestion des fournisseurs permet de rationaliser la préparation et l'exécution des audits de cybersécurité.
- En octobre 2021, Wolters Kluwer a présenté CCH AxcessTM Validate, une solution de confirmation et de validation basée sur le cloud, conçue pour aider les entreprises CPA à rationaliser la collecte de preuves confidentielles par des tiers. La solution utilise la technologie blockchain pour soutenir les confirmations bancaires et réduire les processus manuels ou partiellement automatisés, aidant les vérificateurs à améliorer leur efficacité et à renforcer les flux de travail des éléments probants. Le lancement reflète l'adoption croissante de solutions basées sur le cloud et compatibles avec la technologie sur le marché des logiciels d'audit.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVER SUR LE MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.5 GUIDE DU MARCHÉ
2.6 MODÉLISATION MULTIVARIÉE
2.7 ANALYSE DE HAUT EN BAS
2.8 NORMES DE MESURE
2.9 ANALYSE DES PARTS DES FOURNISSEURS
2.1 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.11 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.12 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT : APERÇU DE LA RECHERCHE
2.13 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE DES CINQ FORCES DE PORTER
5.2 NORMES RÉGLEMENTAIRES
5.3 PAYSAGE TECHNOLOGIQUE
5.4 ANALYSE COMPARATIVE DES ENTREPRISES
5.5 ANALYSE DES BREVETS
5.6 MEILLEURES STRATÉGIES GAGNANTES
5,7 NOMBRE DE LOGICIELS/LICENCES VENDUS EN 2021 (NIVEAUX MONDIAL ET NATIONAL)
6 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT, PAR OFFRE
6.1 APERÇU
6.2 SOLUTION
6.2.1 GESTION DE LA CONFORMITÉ
6.2.2 ANALYSE DE DONNÉES/ANALYSE INTÉGRÉE
6.2.3 SOLUTIONS D'ÉVALUATION DES RISQUES
6.2.4 GESTION DU CONTRÔLE INTERNE
6.2.5 GESTION DES PROBLÈMES
6.2.6 FLUX DE TRAVAIL ET GESTION DES TÂCHES
6.2.7 GESTION DU TEMPS ET DES DÉPENSES
6.2.8 SUIVI DES ACTIFS
6.2.9 PLANIFICATION ET SUIVI DE L'AUDIT
6.2.10 AUTRES
6.3 SERVICES
6.3.1 SERVICES GÉRÉS
6.3.2 SERVICES PROFESSIONNELS
6.3.2.1. CONSEIL
6.3.2.2. INTÉGRATION ET MISE EN ŒUVRE
6.3.2.3. SUPPORT ET MAINTENANCE
7 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT, PAR TYPE D'AUDIT
7.1 APERÇU
7.2 AUDIT OPÉRATIONNEL
7.3 AUDIT INTERNE
7.4 AUDIT EXTERNE
7.5 AUDIT GOUVERNEMENTAL
7.6 AUDIT INFORMATIQUE
8 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT, PAR MODÈLE DE DÉPLOIEMENT
8.1 APERÇU
8.2 SUR PLACE
8.3 NUAGE
8.3.1 PAR MODÈLE DE SERVICE
8.3.1.1. LOGICIEL EN TANT QUE SERVICE (SAAS)
8.3.1.2. PLATEFORME EN TANT QUE SERVICE (PAAS)
8.3.1.3. INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
9 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT, PAR TAILLE D'ORGANISATION
9.1 APERÇU
9.2 GRANDE ENTREPRISE
9.2.1 PAR MODÈLE DE DÉPLOIEMENT
9.2.1.1. SUR PLACE
9.2.1.2. NUAGE
9.3 PETITES ET MOYENNES ENTREPRISES (PME)
9.3.1 PAR MODÈLE DE DÉPLOIEMENT
9.3.1.1. SUR PLACE
9.3.1.2. NUAGE
10 MARCHÉS MONDIAUX DES LOGICIELS DE GESTION D'AUDIT, PAR MODÈLE D'ABONNEMENT
10.1 APERÇU
10.2 LICENCE UNIQUE
10.3 PAR ABONNEMENT
10.3.1 MENSUEL
10.3.2 ANNUEL
11 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT, PAR TYPE D'EXPLOITATION
11.1 APERÇU
11.2 MAC
11.3 FENÊTRES
11.4 LINUX
11.5 MOBILE
11.5.1 ANDROID
11.5.2 IPHONE
11.5.3 IPAD
11.6 AUTRES
12 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT, PAR UTILISATEUR FINAL
12.1 APERÇU
12.2 BANQUE, SERVICES FINANCIERS ET ASSURANCES (BFSI)
12.2.1 PAR TYPE
12.2.1.1. CABINET COMPTABLE À SERVICE COMPLET
12.2.1.2. CABINET COMPTABLE SPÉCIALISÉ
12.2.1.3. CABINET D'AUDIT
12.2.1.4. CABINET DE COMPTABILITÉ
12.2.1.5. CABINET FISCAL
12.2.1.6. CABINET D'ASSURANCE
12.2.1.7. ENTREPRISE DE RISQUE
12.2.1.8. AUTRES
12.3 FABRICATION
12.4 INFORMATIQUE ET TÉLÉCOMMUNICATIONS
12.5 GOUVERNEMENT ET DÉFENSE
12.6 COMMERCE DE DÉTAIL ET COMMERCE ÉLECTRONIQUE
12.7 ÉNERGIE ET SERVICES PUBLICS
12.8 MÉDIAS
12.9 TRANSPORT
12.1 ÉDUCATION
12.11 SANTÉ ET BIOTECHNOLOGIE
12.12 ALIMENTS ET BOISSONS
12.13 AUTOMOBILE
12.14 AUTRES
13 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT, PAR PAYS
13.1 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
13.1.1 AMÉRIQUE DU NORD
13.1.1.1. États-Unis
13.1.1.2. CANADA
13.1.1.3. MEXIQUE
13.1.2 EUROPE
13.1.2.1. ALLEMAGNE
13.1.2.2. FRANCE
13.1.2.3. Royaume-Uni
13.1.2.4. ITALIE
13.1.2.5. ESPAGNE
13.1.2.6. RUSSIE
13.1.2.7. TURQUIE
13.1.2.8. BELGIQUE
13.1.2.9. PAYS-BAS
13.1.2.10. SUISSE
13.1.2.11. DANEMARK
13.1.2.12. SUÈDE
13.1.2.13. POLOGNE
13.1.2.14. RESTE DE L'EUROPE
13.1.3 ASIE-PACIFIQUE
13.1.3.1. JAPON
13.1.3.2. CHINE
13.1.3.3. CORÉE DU SUD
13.1.3.4. INDE
13.1.3.5. AUSTRALIE ET NOUVELLE-ZÉLANDE
13.1.3.6. SINGAPOUR
13.1.3.7. THAÏLANDE
13.1.3.8. MALAISIE
13.1.3.9. INDONÉSIE
13.1.3.10. PHILIPPINES
13.1.3.11. TAÏWAN
13.1.3.12. VIETNAM
13.1.3.13. RESTE DE L'ASIE-PACIFIQUE
13.1.4 AMÉRIQUE DU SUD
13.1.4.1. BRÉSIL
13.1.4.2. ARGENTINE
13.1.4.3. RESTE DE L'AMÉRIQUE DU SUD
13.1.5 MOYEN-ORIENT ET AFRIQUE
13.1.5.1. AFRIQUE DU SUD
13.1.5.2. ÉGYPTE
13.1.5.3. ARABIE SAOUDITE
13.1.5.4. Émirats arabes unis
13.1.5.5. ISRAËL
13.1.5.6. QATAR
13.1.5.7. KOWEÏT
13.1.5.8. RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
13.2 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
14 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT, PAYSAGE DES ENTREPRISES
14.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
14.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
14.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
14.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
14.5 FUSIONS ET ACQUISITIONS
14.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
14.7 EXTENSION
14.8 MODIFICATIONS RÉGLEMENTAIRES
14.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
15 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT, ANALYSE SWOT
16 MARCHÉ MONDIAL DES LOGICIELS DE GESTION D'AUDIT, PROFIL DE L'ENTREPRISE
16.1 IBM
16.1.1 INSTANTANÉ DE L'ENTREPRISE
16.1.2 ANALYSE DES REVENUS
16.1.3 PRÉSENCE GÉOGRAPHIQUE
16.1.4 PORTEFEUILLE DE PRODUITS
16.1.5 ÉVOLUTIONS RÉCENTES
16.2 SAP SE
16.2.1 INSTANTANÉ DE L'ENTREPRISE
16.2.2 ANALYSE DES REVENUS
16.2.3 PRÉSENCE GÉOGRAPHIQUE
16.2.4 PORTEFEUILLE DE PRODUITS
16.2.5 ÉVOLUTIONS RÉCENTES
16.3 WORKIVA
16.3.1 INSTANTANÉ DE L'ENTREPRISE
16.3.2 ANALYSE DES REVENUS
16.3.3 PRÉSENCE GÉOGRAPHIQUE
16.3.4 PORTEFEUILLE DE PRODUITS
16.3.5 ÉVOLUTIONS RÉCENTES
16.4 MASTERCONTROL INC.
16.4.1 INSTANTANÉ DE L'ENTREPRISE
16.4.2 ANALYSE DES REVENUS
16.4.3 PRÉSENCE GÉOGRAPHIQUE
16.4.4 PORTEFEUILLE DE PRODUITS
16.4.5 ÉVOLUTIONS RÉCENTES
16.5 IDEAGEN PLC
16.5.1 INSTANTANÉ DE L'ENTREPRISE
16.5.2 ANALYSE DES REVENUS
16.5.3 PRÉSENCE GÉOGRAPHIQUE
16.5.4 PORTEFEUILLE DE PRODUITS
16.5.5 ÉVOLUTIONS RÉCENTES
16.6 WOLTERS KLUWER NV
16.6.1 INSTANTANÉ DE L'ENTREPRISE
16.6.2 ANALYSE DES REVENUS
16.6.3 PRÉSENCE GÉOGRAPHIQUE
16.6.4 PORTEFEUILLE DE PRODUITS
16.6.5 ÉVOLUTIONS RÉCENTES
16.7 DILIGENT CORPORATION
16.7.1 INSTANTANÉ DE L'ENTREPRISE
16.7.2 ANALYSE DES REVENUS
16.7.3 PRÉSENCE GÉOGRAPHIQUE
16.7.4 PORTEFEUILLE DE PRODUITS
16.7.5 ÉVOLUTIONS RÉCENTES
16.8 CONSEIL D'AUDIT INC.
16.8.1 INSTANTANÉ DE L'ENTREPRISE
16.8.2 ANALYSE DES REVENUS
16.8.3 PRÉSENCE GÉOGRAPHIQUE
16.8.4 PORTEFEUILLE DE PRODUITS
16.8.5 ÉVOLUTIONS RÉCENTES
16.9 ISOROBOT
16.9.1 INSTANTANÉ DE L'ENTREPRISE
16.9.2 ANALYSE DES REVENUS
16.9.3 PRÉSENCE GÉOGRAPHIQUE
16.9.4 PORTEFEUILLE DE PRODUITS
16.9.5 ÉVOLUTIONS RÉCENTES
16.1 THOMSON REUTERS
16.10.1 INSTANTANÉ DE L'ENTREPRISE
16.10.2 ANALYSE DES REVENUS
16.10.3 PRÉSENCE GÉOGRAPHIQUE
16.10.4 PORTEFEUILLE DE PRODUITS
16.10.5 ÉVOLUTIONS RÉCENTES
16.11 QUALSYS, INC.
16.11.1 INSTANTANÉ DE L'ENTREPRISE
16.11.2 ANALYSE DES REVENUS
16.11.3 PRÉSENCE GÉOGRAPHIQUE
16.11.4 PORTEFEUILLE DE PRODUITS
16.11.5 ÉVOLUTIONS RÉCENTES
16.12 SYMBIANT
16.12.1 INSTANTANÉ DE L'ENTREPRISE
16.12.2 ANALYSE DES REVENUS
16.12.3 PRÉSENCE GÉOGRAPHIQUE
16.12.4 PORTEFEUILLE DE PRODUITS
16.12.5 ÉVOLUTIONS RÉCENTES
16.13 GESTION DE LA QUALITÉ AURA
16.13.1 INSTANTANÉ DE L'ENTREPRISE
16.13.2 ANALYSE DES REVENUS
16.13.3 PRÉSENCE GÉOGRAPHIQUE
16.13.4 PORTEFEUILLE DE PRODUITS
16.13.5 ÉVOLUTIONS RÉCENTES
16.14 ASSURX, INC.
16.14.1 INSTANTANÉ DE L'ENTREPRISE
16.14.2 ANALYSE DES REVENUS
16.14.3 PRÉSENCE GÉOGRAPHIQUE
16.14.4 PORTEFEUILLE DE PRODUITS
16.14.5 ÉVOLUTIONS RÉCENTES
16.15 METRICSTREAM
16.15.1 INSTANTANÉ DE L'ENTREPRISE
16.15.2 ANALYSE DES REVENUS
16.15.3 PRÉSENCE GÉOGRAPHIQUE
16.15.4 PORTEFEUILLE DE PRODUITS
16.15.5 ÉVOLUTIONS RÉCENTES
16.16 INTELEX TECHNOLOGIES
16.16.1 INSTANTANÉ DE L'ENTREPRISE
16.16.2 ANALYSE DES REVENUS
16.16.3 PRÉSENCE GÉOGRAPHIQUE
16.16.4 PORTEFEUILLE DE PRODUITS
16.16.5 ÉVOLUTIONS RÉCENTES
16.17 SIMPLERQMS
16.17.1 INSTANTANÉ DE L'ENTREPRISE
16.17.2 ANALYSE DES REVENUS
16.17.3 PRÉSENCE GÉOGRAPHIQUE
16.17.4 PORTEFEUILLE DE PRODUITS
16.17.5 ÉVOLUTIONS RÉCENTES
16.18 QUALITYZE INC.
16.18.1 INSTANTANÉ DE L'ENTREPRISE
16.18.2 ANALYSE DES REVENUS
16.18.3 PRÉSENCE GÉOGRAPHIQUE
16.18.4 PORTEFEUILLE DE PRODUITS
16.18.5 ÉVOLUTIONS RÉCENTES
16.19 LOGICMANAGER, INC.
16.19.1 INSTANTANÉ DE L'ENTREPRISE
16.19.2 ANALYSE DES REVENUS
16.19.3 PRÉSENCE GÉOGRAPHIQUE
16.19.4 PORTEFEUILLE DE PRODUITS
16.19.5 ÉVOLUTIONS RÉCENTES
16.2 SOFTBORNE TECHNOLOGY SOLUTIONS PTE. LTD.
16.20.1 INSTANTANÉ DE L'ENTREPRISE
16.20.2 ANALYSE DES REVENUS
16.20.3 PRÉSENCE GÉOGRAPHIQUE
16.20.4 PORTEFEUILLE DE PRODUITS
16.20.5 ÉVOLUTIONS RÉCENTES
16.21 RISKONNECT
16.21.1 INSTANTANÉ DE L'ENTREPRISE
16.21.2 ANALYSE DES REVENUS
16.21.3 PRÉSENCE GÉOGRAPHIQUE
16.21.4 PORTEFEUILLE DE PRODUITS
16.21.5 ÉVOLUTIONS RÉCENTES
16.22 COMPLIANCEBRIDGE CORPORATION
16.22.1 INSTANTANÉ DE L'ENTREPRISE
16.22.2 ANALYSE DES REVENUS
16.22.3 PRÉSENCE GÉOGRAPHIQUE
16.22.4 PORTEFEUILLE DE PRODUITS
16.22.5 ÉVOLUTIONS RÉCENTES
16.23 SYSTÈMES REFLEXIS
16.23.1 INSTANTANÉ DE L'ENTREPRISE
16.23.2 ANALYSE DES REVENUS
16.23.3 PRÉSENCE GÉOGRAPHIQUE
16.23.4 PORTEFEUILLE DE PRODUITS
16.23.5 ÉVOLUTIONS RÉCENTES
16.24 VIASYST SA
16.24.1 INSTANTANÉ DE L'ENTREPRISE
16.24.2 ANALYSE DES REVENUS
16.24.3 PRÉSENCE GÉOGRAPHIQUE
16.24.4 PORTEFEUILLE DE PRODUITS
16.24.5 ÉVOLUTIONS RÉCENTES
16.25 QUALITÉ
16.25.1 INSTANTANÉ DE L'ENTREPRISE
16.25.2 ANALYSE DES REVENUS
16.25.3 PRÉSENCE GÉOGRAPHIQUE
16.25.4 PORTEFEUILLE DE PRODUITS
16.25.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
17 RAPPORTS CONNEXES
18 QUESTIONNAIRE
19 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











