


Segmentation du marché mondial des systèmes de vision panoramique pour l'automobile, par type (4 caméras, 5 caméras, 6 caméras et autres), fonctionnement des caméras (automatique et manuel), type de véhicule (véhicules particuliers et véhicules utilitaires), marché des utilisateurs finaux (constructeurs et marché de la rechange), composants (capteurs, caméras et calculateur) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des systèmes de vision surround automobile
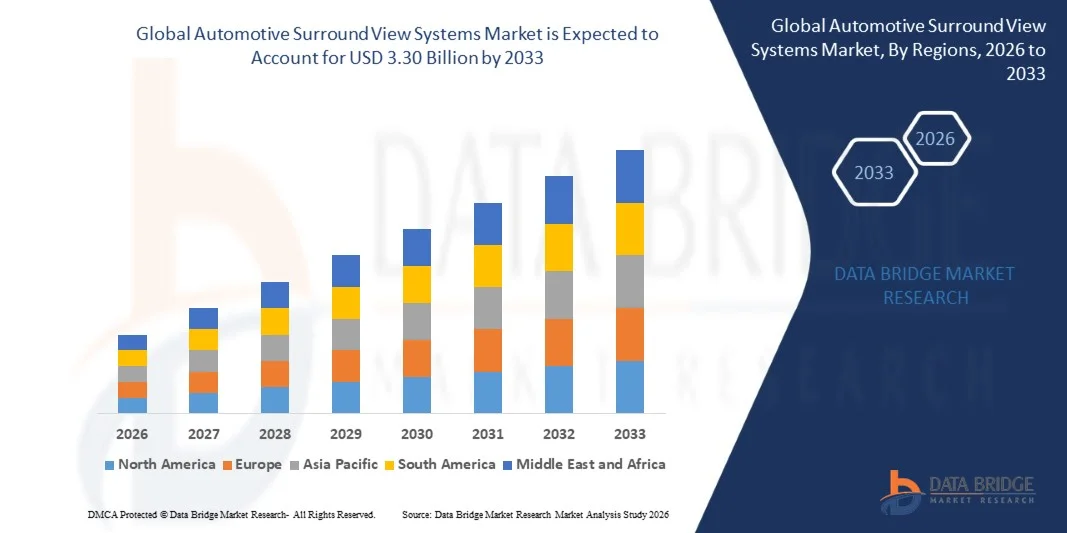
- Selon l'analyse de marché de Data Bridge, la taille du marché des systèmes de vision surround automobile mondial a été évaluée à1,22 milliard de dollars en 2025et devrait atteindre3,30 milliards de dollars en 2033, à unTCAC de 13,23 %pendant la période de prévision
- La croissance du marché est largement alimentée par la demande croissante de dispositifs améliorés de sécurité des véhicules et l'intégration croissante de systèmes avancés d'assistance au conducteur pour améliorer la sensibilisation du conducteur et réduire les risques d'accident
- L'adoption croissante de véhicules haut de gamme et de luxe, ainsi que la préférence croissante des consommateurs pour l'aide au stationnement et les technologies de commodité, soutiennent encore l'expansion de l'intégration du système de vision surround
Taille du marché et prévisions
- Valeur marchande mondiale (2025):USD 1,22 milliard
- Valeur marchande prévue (2033) :3.30 milliards de dollars
- Prévisions CAGR (2026-2033): 13.23%
Quels sont les principaux débouchés du marché des systèmes de vision surround automobile
- Le marché connaît une croissance rapide en raison de l'importance croissante accordée à la sécurité des véhicules par la réglementation et de l'importance croissante accordée aux constructeurs automobiles à l'intégration de systèmes de surveillance par caméra pour améliorer la visibilité et réduire les angles morts
- Les progrès technologiques dans les capteurs de caméras, le traitement d'images et la surveillance en temps réel, ainsi que l'augmentation de la production de véhicules de tourisme et de véhicules électriques, contribuent à une expansion soutenue du marché.
- L'Amérique du Nord a dominé le marché des systèmes d'affichage surround automobile avec la plus grande part de revenus de 38,75 % en 2025, sous l'effet de la demande croissante de systèmes d'assistance aux conducteurs (ADAS), de dispositifs de sécurité des véhicules et de technologies de stationnement.
- La région Asie-Pacifique devrait connaître le taux de croissance le plus élevé du monde.systèmes de visionnement surround automobilemarché, entraîné par l'urbanisation croissante, l'augmentation de la propriété des véhicules et l'adoption forte de véhicules connectés et améliorés par la sécurité dans des pays comme la Chine, le Japon et l'Inde. En outre, les capacités de fabrication régionales pour les caméras et les capteurs, ainsi que les initiatives gouvernementales favorables, accroissent l'accessibilité et l'adoption de systèmes de vision surround
- Le segment des 4 caméras détenait la plus grande part du marché en 2025, en raison de son adoption généralisée dans les véhicules de transport de passagers de gamme moyenne et premium et de sa capacité rentable d'offrir une couverture complète à 360 degrés. Ces systèmes offrent une visibilité suffisante pour le stationnement et la manœuvre, ce qui en fait le choix préféré pour la plupart des OEM
Portée du rapport et segmentation du marché des systèmes de vision surround automobiles
|
Attributs |
Automotive Surround View Systems Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché des systèmes de vision surround automobile
Demande croissante pour l'aide avancée au conducteur et les technologies de sécurité de stationnement
• L'accent de plus en plus mis sur la sécurité des véhicules et la commodité des conducteurs façonne de façon significative le marché des systèmes d'affichage surround automobile, car les consommateurs préfèrent de plus en plus les véhicules équipés de systèmes de caméras à 360 degrés qui réduisent les angles morts et améliorent la précision du stationnement. Les systèmes de vision surround gagnent en traction en raison de leur capacité à améliorer la sensibilisation à la situation et à minimiser les risques d'accident, à renforcer l'adoption dans les véhicules de tourisme et commerciaux et à encourager les constructeurs automobiles à innover avec les nouvelles technologies de caméra et de capteurs
• Une sensibilisation accrue à la sécurité routière, à la congestion urbaine et aux systèmes avancés d'assistance aux conducteurs (ADAS) a accéléré la demande de systèmes de vision surround dans les voitures particulières, les véhicules utilitaires et les VUS. Les consommateurs et les exploitants de parcs de véhicules soucieux de la sécurité recherchent activement des véhicules dotés de systèmes de surveillance améliorés, ce qui incite les fabricants à privilégier l'intégration des configurations multicaméra et des solutions de traitement intelligentes
• Les tendances en matière de sécurité, de commodité et de progrès technologique influent sur les décisions d'achat, les constructeurs automobiles mettant l'accent sur l'imagerie haute définition, l'intégration transparente avec l'ADAS et les capacités de surveillance en temps réel. Ces facteurs aident les marques à différencier les véhicules dans un marché concurrentiel et à renforcer la confiance des consommateurs, tout en favorisant l'adoption de paquets de sécurité avancés et de solutions de véhicules connectés
• Par exemple, en 2024, Toyota au Japon et Ford aux États-Unis ont élargi leur portefeuille de véhicules en intégrant des systèmes de caméra surround dans les VUS et les véhicules de tourisme haut de gamme. Ces lancements ont été introduits en réponse à la préférence croissante des consommateurs pour des dispositifs d'aide à la sécurité et au stationnement de pointe, avec distribution par les concessionnaires et les canaux en ligne. Les produits ont également été commercialisés comme des solutions axées sur la commodité et la sécurité, améliorant la fidélité de la marque et les achats répétés auprès des publics cibles.
• Alors que la demande de systèmes de vision environnante augmente, l'expansion soutenue du marché dépend de la recherche-développement continue, d'une production rentable et du maintien de la fiabilité des performances comparable aux aides traditionnelles au stationnement. Les fabricants s'attachent également à améliorer l'évolutivité, la précision des capteurs et à développer des solutions innovantes qui équilibrent les coûts, la qualité et la fonctionnalité pour une adoption plus large.
Automobile Surround View Systems Market Dynamics
Chauffeur
Accent sur la sécurité des véhicules et l'assistance au stationnement
• L'augmentation de la demande des consommateurs pour des dispositifs de sécurité améliorés et la commodité du conducteur est un moteur majeur pour le marché des systèmes de vision surround automobile. Les constructeurs automobiles intègrent de plus en plus des solutions de caméra à 360 degrés pour réduire les angles morts, soutenir le stationnement et améliorer la sensibilisation à la situation, en s'harmonisant avec les règles de sécurité et les attentes des clients
• L'expansion des applications des VUS, des voitures particulières et des véhicules utilitaires influe sur la croissance du marché. Les systèmes de vision surround permettent d'améliorer l'efficacité du stationnement, de minimiser les risques de collision et de soutenir l'assistance avancée des conducteurs, ce qui permet aux fabricants de répondre aux attentes des consommateurs en matière de véhicules technologiquement avancés et sûrs
• Les constructeurs de véhicules promeuvent activement les systèmes de caméras surround grâce à l'innovation des produits, aux paquets ADAS groupés et aux campagnes de marketing. Ces efforts sont appuyés par la préférence croissante des consommateurs pour les véhicules technologiquement avancés et axés sur la sécurité, et ils encouragent également les partenariats entre les fournisseurs de systèmes de caméras et les constructeurs automobiles pour améliorer la fonctionnalité et la fiabilité du système
• Par exemple, en 2023, BMW en Allemagne et General Motors aux États-Unis ont signalé une augmentation de l'intégration des systèmes de vision surround dans les véhicules haut de gamme et de moyenne gamme. Cette expansion a fait suite à une demande accrue de solutions intégrées d'assistance en matière de sécurité et de stationnement, à des achats répétés et à la différenciation des produits. Les deux entreprises ont également souligné la fiabilité du système et l'intégration de l'ADAS dans les campagnes de marketing pour renforcer la confiance des consommateurs et la fidélité de la marque
• Bien que les tendances croissantes en matière de sécurité et de commodité soutiennent la croissance, l'adoption plus large dépend de l'optimisation des coûts, de la précision des capteurs et des processus de production évolutifs. Les investissements dans l'efficacité de la chaîne d'approvisionnement, la technologie d'imagerie de pointe et les systèmes d'étalonnage seront essentiels pour répondre à la demande mondiale et maintenir un avantage concurrentiel
Restriction/Défi
Coût élevé et complexité d'intégration par rapport aux systèmes de stationnement conventionnels
• Le coût relativement plus élevé des systèmes de vision surround par rapport aux aides classiques au stationnement demeure un défi majeur, limitant l'adoption parmi les segments de véhicules sensibles aux prix. Les coûts élevés des composants du capteur et de la caméra, ainsi que les exigences complexes d'étalonnage et d'intégration, contribuent à une tarification élevée
• La sensibilisation des consommateurs et des fabricants aux systèmes avancés de vision environnante demeure inégale, en particulier sur les marchés émergents où l'adoption de l'ADAS se développe encore. Une compréhension limitée des avantages du système limite l'adoption dans certaines catégories de véhicules, ce qui ralentit l'adoption dans les régions sensibles aux prix.
• Les défis d'intégration et de production ont également une incidence sur la croissance du marché, car les systèmes de vision surround nécessitent un calibrage précis, une intégration logicielle avec ADAS et une compatibilité avec l'électronique existante. La complexité supplémentaire de l'ingénierie et les exigences d'essai augmentent les coûts opérationnels, et les fabricants doivent investir dans la formation et le développement pour maintenir la performance des produits
• Par exemple, en 2024, les distributeurs de l'Inde et de la Thaïlande qui fournissent des véhicules de tourisme et des véhicules utilitaires ont signalé une utilisation plus lente des systèmes de vision environnante en raison de prix plus élevés et d'une connaissance limitée des avantages fonctionnels par rapport aux aides classiques au stationnement. Les exigences d'étalonnage et la complexité de l'intégration constituaient des obstacles supplémentaires, et certains constructeurs automobiles ont limité l'inclusion aux modèles haut de gamme.
• Surmonter ces défis exigera une production rentable, des processus d'intégration simplifiés et des initiatives éducatives ciblées pour les fabricants et les consommateurs. La collaboration entre les fournisseurs de capteurs, les constructeurs automobiles et les organismes de certification peut aider à libérer le potentiel de croissance à long terme du marché mondial des systèmes de vision surround automobile. En outre, il sera essentiel d'élaborer des solutions compétitives en matière de coûts et de renforcer les stratégies de commercialisation concernant les avantages en matière de sécurité et de commodité pour une large adoption.
Comment le marché des systèmes de vision surround automobile est-il segmenté
Le marché est segmenté en fonction du type, du fonctionnement de la caméra, du type de véhicule, du marché de l'utilisateur final et des composants.
• Par type
Sur la base du type, le marché des systèmes de vision surround automobile est segmenté en 4 caméras, 5 caméras, 6 caméras, et d'autres. Le segment des 4 caméras détenait la plus grande part du marché en 2025, en raison de son adoption généralisée dans les véhicules de transport de passagers de gamme moyenne et premium et de sa capacité rentable d'offrir une couverture complète à 360 degrés. Ces systèmes offrent une visibilité suffisante pour le stationnement et la manœuvre, ce qui en fait le choix préféré pour la plupart des OEM.
Les 5 segments de caméra et les 6 segments de caméra devraient connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la demande croissante de précision, des caractéristiques de sécurité améliorées et de l'intégration aux systèmes avancés d'assistance au conducteur (ADAS). Les véhicules équipés de caméras supplémentaires permettent une détection des angles morts supérieure, une surveillance des bordures et une meilleure connaissance de la situation, ce qui favorise l'adoption dans les segments de véhicules de luxe et de véhicules utilitaires.
• Par le fonctionnement de la caméra
Sur la base du fonctionnement de la caméra, le marché est segmenté en Automatique et Manuel. Le segment Automatic détenait la plus grande part du marché en 2025, alimentée par la commodité, le traitement en temps réel des images et l'intégration avec ADAS pour éviter les collisions et l'assistance au stationnement. Les consommateurs et les exploitants de flotte préfèrent de plus en plus les systèmes automatiques en raison de la réduction des erreurs humaines et de l'amélioration de la sécurité opérationnelle.
Le segment Manuel devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la demande dans les segments de véhicules commerciaux et budgétaires où des systèmes rentables sont mis en place avec une activation sélective du conducteur. Le fonctionnement manuel offre une flexibilité et réduit la complexité du système pour la fonctionnalité de base de la vue surround.
• Par type de véhicule
Sur la base du type de véhicule, le marché est segmenté en véhicules de tourisme et véhicules commerciaux. Le segment des véhicules à passagers détenait la plus grande part du marché en 2025, soutenue par une préférence croissante des consommateurs pour la sécurité, la commodité du stationnement et l'intégration avec les caractéristiques ADAS dans les VUS, les berlines et les voitures de luxe.
Le segment des véhicules commerciaux devrait connaître le taux de croissance le plus rapide de 2026 à 2033, sous l'effet de la modernisation de la flotte, de la réglementation gouvernementale sur la sécurité des conducteurs et de la nécessité d'améliorer la visibilité pendant les opérations urbaines et de longue durée. Les systèmes de vision surround sont de plus en plus utilisés pour réduire les points morts et les accidents dans les camions, les autobus et les véhicules de livraison.
• Par marché utilisateur final
Sur la base du marché des utilisateurs finaux, le marché est segmenté en OEM et après-vente. Le segment OEM détenait la plus grande part de revenus du marché en 2025, car les constructeurs automobiles intègrent de plus en plus des systèmes de vision surround dans de nouveaux véhicules afin d'améliorer la sécurité, de se conformer aux normes réglementaires et de fournir d'autres fonctions de commodité.
Le segment de l'après-vente devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'intérêt croissant des consommateurs à moderniser les véhicules existants avec des systèmes de caméras à 360 degrés pour améliorer la sécurité et l'assistance au stationnement. L'adoption du marché secondaire est particulièrement élevée dans les régions où les parcs de véhicules vieillissent.
• Par composante
Sur la base de la composante, le marché est segmenté en capteurs, caméra et ECU. Le segment Camera détenait la plus grande part du marché en 2025, sous l'impulsion des progrès de l'imagerie haute définition, des lentilles grand angle et de l'intégration avec le logiciel de traitement en temps réel pour offrir une vue précise.
Les capteurs et les segments ECU devraient connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par l'accent croissant mis sur l'intégration ADAS, le stationnement automatisé et l'amélioration des performances du système. Les capteurs et les calculateurs améliorent la détection des obstacles, la fiabilité du système et la sécurité globale, encourageant l'adoption tant dans les véhicules de tourisme que dans les véhicules utilitaires.
Quelle région détient la plus grande part du marché des systèmes d'affichage surround automobile
• L'Amérique du Nord a dominé le marché des systèmes de visionnement surround automobile avec la plus grande part de revenus de 38,75 % en 2025, en raison de la demande croissante de systèmes d'assistance au conducteur (ADAS), de caractéristiques de sécurité des véhicules et de technologies de commodité de stationnement
• Les consommateurs de la région apprécient fortement l'amélioration de la visibilité, la réduction des accidents et l'intégration transparente des systèmes de vision surround avec d'autres technologies de sécurité et d'infodivertissement embarqués
• Cette adoption généralisée est soutenue par une production automobile élevée, une augmentation des ventes de véhicules haut de gamme et une population technologiquement inclinée, établissant des systèmes de vision surround comme solution privilégiée pour les véhicules de tourisme et les véhicules utilitaires
États-Unis Automotive Surround View Systems Market Insight
Le marché américain des systèmes de vision surround automobile a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, alimentée par l'adoption rapide de véhicules connectés et de technologies de sécurité de pointe. Les consommateurs accordent de plus en plus d'importance à la sécurité des véhicules et à l'assistance au stationnement au moyen de systèmes de caméras à 360 degrés. La préférence croissante pour les véhicules équipés de l'ADAS, conjuguée à une forte demande pour les VUS, les berlines et les véhicules haut de gamme avec des ensembles de sécurité intégrés, propulse le marché. De plus, l'intégration croissante des systèmes de vision surround avec les capteurs de stationnement, la détection des points aveugles et les interfaces d'infodivertissement contribue de façon significative à l'expansion du marché.
Europe Automobile Surround View Systems Aperçu du marché
Le marché européen des systèmes d'affichage surround automobile devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, principalement sous l'effet de réglementations strictes en matière de sécurité des véhicules et de l'augmentation de la demande de véhicules technologiquement avancés et écoconscients. L'urbanisation croissante et l'adoption de véhicules connectés favorisent l'intégration des systèmes de vision environnante. La région connaît une forte croissance parmi les véhicules de transport de voyageurs et les véhicules utilitaires, les systèmes étant intégrés à la fois aux nouveaux modèles et aux programmes de modernisation.
Royaume-Uni Automotive Surround View Systems Aperçu du marché
Le marché des systèmes de vision surround automobile du Royaume-Uni devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la sensibilisation accrue à la sécurité des véhicules, aux défis du stationnement urbain et à la demande de commodité du conducteur. De plus, les règlements de sécurité du gouvernement et la modernisation accrue de la flotte encouragent les propriétaires de véhicules privés et commerciaux à adopter des systèmes de caméras à 360 degrés. L'industrie automobile, le commerce électronique et l'infrastructure du marché des véhicules devraient continuer à soutenir la croissance du marché.
Allemagne Automotive Surround View Systems Aperçu du marché
Le marché allemand des systèmes de vision surround automobile devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par une forte concentration des consommateurs sur la sécurité des véhicules, l'innovation technologique et l'intégration avec les systèmes avancés d'assistance au conducteur. L'Allemagne dispose d'une infrastructure automobile bien développée et met l'accent sur les véhicules éco-friendly et high-tech, ce qui favorise l'adoption de systèmes de vision surround dans les segments voyageurs et commerciaux. L'intégration des caméras à 360 degrés avec l'ADAS et les solutions d'aide au stationnement est également de plus en plus répandue.
Asia-Pacific Automotive Surround View Systems Aperçu du marché
On s'attend à ce que le marché des systèmes de vision surround en Asie-Pacifique enregistre le taux de croissance le plus rapide de 2026 à 2033, en raison de l'urbanisation rapide, de l'augmentation de la production de véhicules et de l'adoption croissante de véhicules connectés et améliorés par la sécurité dans des pays comme la Chine, le Japon et l'Inde. La tendance croissante de la région à l'égard des véhicules technologiquement avancés, soutenue par des initiatives gouvernementales favorisant la sécurité des véhicules, accélère l'adoption du marché. En outre, à mesure que l'APAC apparaît comme un centre de fabrication pour les composants de caméras et de capteurs de véhicules, l'accessibilité et l'accessibilité des systèmes de vision surround s'étendent à une plus grande clientèle.
Japan Automotive Surround View Systems Aperçu du marché
Le marché japonais des systèmes d'affichage surround automobile devrait connaître le taux de croissance le plus rapide de 2026 à 2033 en raison de la culture automobile high-tech, de l'urbanisation et de la forte concentration sur la sécurité des véhicules. Le marché japonais met l'accent sur la commodité et la prévention des accidents, et l'adoption de systèmes de vision environnante est motivée par le nombre croissant de véhicules équipés de l'ADAS. L'intégration avec les capteurs de stationnement, les systèmes d'infodivertissement et d'autres technologies connectées alimente la croissance, tandis que le vieillissement de la population japonaise soutient la demande de solutions de visibilité plus faciles à utiliser et sécurisées pour les véhicules de tourisme et les véhicules utilitaires.
Chine Automobile Surround View Systems Aperçu du marché
En 2025, le marché des systèmes d'affichage surround de l'automobile en Chine a représenté la plus grande part des revenus du marché en Asie-Pacifique, attribuable à l'expansion de la production automobile dans le pays, à l'augmentation de la propriété des véhicules de classe moyenne et à l'adoption de technologies de pointe. La Chine est l'un des plus grands marchés pour les véhicules de tourisme et les véhicules utilitaires, et les systèmes de vision environnante sont de plus en plus populaires pour améliorer la sécurité et la commodité du stationnement. La poussée vers les villes intelligentes, les initiatives gouvernementales en matière de sécurité et la disponibilité de systèmes rentables, parallèlement à la forte production de composants nationaux, sont des facteurs clés qui propulsent le marché chinois.
Quelles sont les meilleures entreprises du marché des systèmes de vision surround automobile
L'industrie Automotive Surround View Systems est principalement dirigée par des entreprises bien établies, dont:
- Magna International Inc. (Canada)
- Continental AG (Allemagne)
- Texas Instruments Incorporated (États-Unis)
- FUJITSU (Japon)
- DENSO-Holding GmbH & Co. KG (Allemagne)
- Renesas Electronics Corporation (Japon)
- Clarion (Japon)
- AISIN SEIKI Co., Ltd. (Japon)
- Xylon d.o.o. (Slovénie)
- Ambarella International LP. (États-Unis)
- Robert Bosch GmbH (Allemagne)
- Mobileye (Israël)
- BorgWarner Inc. (États-Unis)
- HYUNDAI MOBIS (Corée du Sud)
- SAMSUNG (Corée du Sud)
- Intel Corporation (États-Unis)
- OmniVision Technologies, Inc. (États-Unis)
- Gazer Ltd. (Israël)
- NXP Semiconductors (Pays-Bas)
Quels sont les derniers développements dans Automotive Surround View Systems Market
- En janvier 2024, Renesas Electronics Corporation a introduit le décodeur vidéo RAA279974 4 canaux Automotive HD Link (AHL) dans le cadre de son portefeuille AHL. Cette nouvelle solution traite quatre entrées de caméra simultanément, permettant la transmission vidéo haute définition pour les applications automobiles surround-view et multi-caméra. En réduisant la dépendance à l'égard de câbles et de connecteurs coûteux, il offre une option rentable aux constructeurs de véhicules, en améliorant les capacités d'aide au stationnement et à l'ADAS tout en favorisant l'adoption de systèmes de caméras de pointe dans les véhicules de tourisme et commerciaux
- En janvier 2023, ZF a lancé la Smart Camera 6, conçue pour la conduite automatisée et l'intégration ADAS. La caméra dispose d'un capteur de 8 mégapixels avec un champ de vision de 120 degrés, fournissant plus de quatre fois la résolution d'image de son prédécesseur. Sa puissance de traitement améliorée permet des fonctionnalités avancées telles que la détection d'objets en temps réel, la surveillance des voies et l'évitement des collisions, le renforcement de la sécurité des véhicules et l'accélération du déploiement de technologies avancées de vision surround et ADAS sur le marché automobile
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











