



Segmentation du marché mondial des bio-implants, par type de produit (orthopédie et traumatologie, stimulateurs cardiaques, stents et implants associés, implants rachidiens, implants ophtalmiques, implants cardiaques structurels, implants dentaires, implants de neurostimulation et implants prothétiques), par type (allogreffe, autogreffe, xénogreffe et implants synthétiques), par matériau (biomatériaux métalliques, alliages, polymères, céramiques et hydrogels acryliques), par mode d'administration (chirurgical et non chirurgical) et par utilisateur final (cliniques, hôpitaux et centres de chirurgie ambulatoire ) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché des bio-implants et le taux de croissance
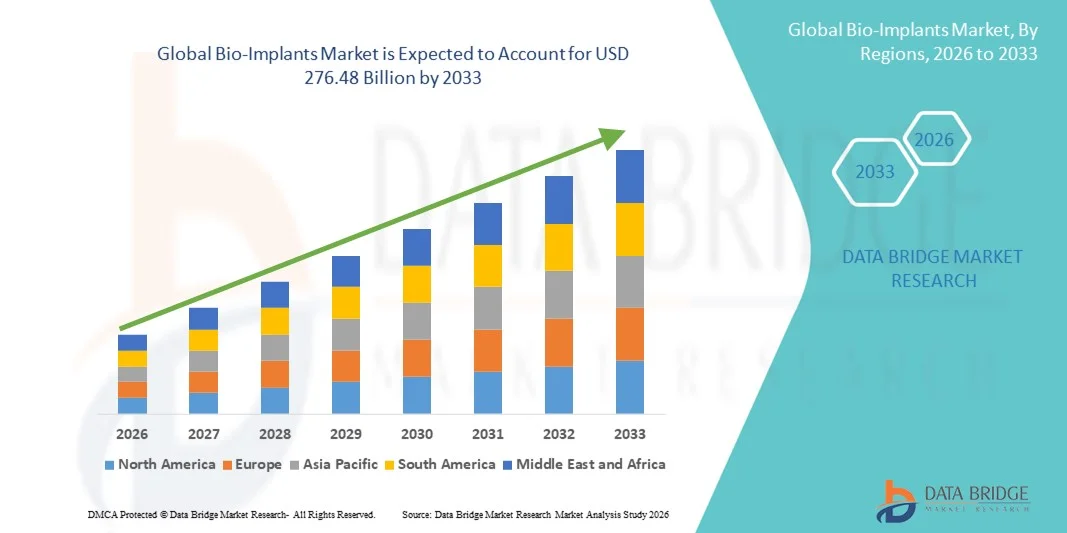
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des bioimplants a été évaluée à146,10 milliards de dollars en 2025et devrait atteindre276,48 milliards de dollars en 2033, à unTCAC de 8,30 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par la prévalence croissante des maladies chroniques, le nombre croissant d'interventions chirurgicales et les progrès continus dans les biomatériaux et les technologies d'implants, ce qui entraîne une plus grande adoption de bioimplants dans les applications orthopédiques, dentaires, cardiovasculaires et cosmétiques. Les progrès rapides de l'impression 3D, des matériaux biorésorbables et de l'ingénierie tissulaire accélèrent encore l'innovation et élargissent l'utilisation clinique des solutions bioimplantables sur les marchés des soins de santé développés et émergents
- En outre, la demande croissante d'interventions peu invasives, d'amélioration des résultats des patients et de matériaux biocompatibles durables fait des bioimplants une composante essentielle du traitement médical moderne. L'augmentation de la population gériatrique, l'expansion des infrastructures de soins de santé et l'augmentation des investissements dans la recherche et le développement accélèrent l'adoption de solutions bioimplantables, ce qui stimule considérablement la croissance globale de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):146,10 milliards de dollars
- Valeur marchande prévue (2033) :276,48 milliards de dollars
- Prévisions CAGR (2026-2033): 8.30%
Quels sont les principaux débouchés du marché des plantes biologiques
- Les bio-implants, conçus pour remplacer, soutenir ou améliorer les structures biologiques du corps humain, sont des composantes de plus en plus vitales des soins de santé modernes à travers les procédures orthopédiques, dentaires, cardiovasculaires, spinales et cosmétiques en raison de leur grande biocompatibilité, durabilité et capacité à restaurer la fonction physiologique. Les progrès continus dans les biomatériaux tels que les alliages de titane, la céramique, les polymères et les matériaux biorésorbables améliorent encore la sécurité des implants et les performances à long terme
- La demande croissante de bioimplants est principalement alimentée par l'augmentation de la prévalence des maladies dégénératives, l'augmentation de l'incidence des traumatismes et des blessures orthopédiques, l'augmentation de la population gériatrique et la préférence croissante pour des interventions chirurgicales peu invasives. Les innovations technologiques, y compris les implants imprimés en 3D, la personnalisation des patients et l'amélioration des revêtements de surface accélèrent l'adoption des produits et améliorent les résultats cliniques
- L'Amérique du Nord a dominé le marché des bioimplants avec la plus grande part de revenus d'environ 39,4 % en 2025, caractérisée par une infrastructure de soins de santé de pointe, de solides cadres de remboursement, des volumes élevés d'intervention chirurgicale et la présence de fabricants d'instruments médicaux de premier plan. Les États-Unis continuent d'assister à une forte croissance des procédures d'implants orthopédiques, dentaires et spinaux, motivées par l'innovation technologique et la demande croissante de chirurgies de remplacement articulaires.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des bioimplants au cours de la période de prévision, et devrait enregistrer un TCAC d'environ 10,6% à 11,4%, en raison de l'augmentation des dépenses de soins de santé, de l'expansion du tourisme médical, de l'amélioration de l'accès aux traitements chirurgicaux avancés et de la sensibilisation accrue aux thérapies basées sur les implants dans les économies émergentes comme la Chine et l'Inde.
- Le segment chirurgical a dominé avec une part des revenus de 81,5 % en 2025, en raison de la nécessité de procédures opérationnelles pour le placement des implants. La majorité des implants orthopédiques, cardiaques, spinaux et dentaires nécessitent une intervention chirurgicale.
Portée du rapport et segmentation du marché des bio-implants
|
Attributs |
Bio-Implants Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des plantes biologiques
Innovation dans les solutions d'implant biocompatibles, bioactives et personnalisées
- Une tendance mondiale importante sur le marché des bioimplants est l'avancement continu de matériaux hautement biocompatibles et bioactifs qui améliorent la performance à long terme des implants et la sécurité des patients.
- Les fabricants se concentrent de plus en plus sur les implants qui favorisent une guérison plus rapide, une meilleure intégration des tissus et une réponse inflammatoire réduite
- L'utilisation d'alliages de titane avancés, de composites céramiques, de biomatériaux à base de polymères et d'implants biorésorbables transforme de façon significative les procédures orthopédiques, dentaires, spinales et cardiovasculaires.
- Par exemple, Zimmer Biomet a développé des systèmes de reconstruction articulaire avancés conçus pour améliorer la longévité des implants et soutenir la croissance osseuse naturelle, réduisant ainsi la probabilité d'opérations de révision. Ces progrès technologiques renforcent la confiance des chirurgiens et élargissent l'adoption clinique à l'échelle mondiale
- En outre, l'augmentation de l'impression 3D et de la personnalisation des implants par patient remodele la planification chirurgicale. Les implants personnalisés conçus à l'aide de l'imagerie numérique et de la modélisation assistée par ordinateur permettent une meilleure adaptation anatomique, une fonctionnalité améliorée et des périodes de récupération plus courtes
- La demande croissante de chirurgies peu invasives et d'échéanciers de réhabilitation plus rapides accélère encore la transition vers les technologies de bio-implantation de prochaine génération sur les marchés développés et émergents
Dynamique du marché des bio-implants
Chauffeur
Augmentation du fardeau des maladies dégénératives et augmentation des volumes chirurgicaux
- La prévalence mondiale croissante des troubles dégénératifs, des traumatismes et des maladies chroniques est un des principaux facteurs qui alimentent la croissance du marché des bioimplants. Les maladies liées à l'âge comme l'arthrose, l'ostéoporose, les blocages cardiovasculaires et la détérioration dentaire augmentent de façon significative en raison de l'allongement de l'espérance de vie et des modes de vie sédentaires.
- Cette tendance entraîne un nombre plus élevé de remplacements des articulations, de procédures de fixation de la colonne vertébrale, de chirurgies d'implants dentaires et de placements d'implants cardiaques dans le monde entier
- Par exemple, les données de l'Organisation mondiale de la santé mettent en évidence la croissance rapide de la population âgée dans le monde, qui est directement liée à une demande accrue d'implants orthopédiques et cardiovasculaires.
- Au fur et à mesure que les systèmes de santé augmentent leurs capacités chirurgicales, le volume d'interventions basées sur les implants continue d'augmenter régulièrement.
- En outre, l ' amélioration de l ' infrastructure des soins de santé en Asie-Pacifique et en Amérique latine, l ' élargissement de la couverture de l ' assurance maladie et la sensibilisation accrue aux interventions chirurgicales précoces contribuent à l ' augmentation du taux de traitement.
- Les progrès technologiques qui améliorent la durabilité des implants et la précision chirurgicale encouragent davantage les médecins et les patients à opter pour des solutions thérapeutiques basées sur les implants
Restriction/Défi
Coûts élevés du traitement, complexités réglementaires et facteurs de risque
- Malgré un fort potentiel de croissance, le marché mondial des bioimplants est confronté à des défis liés aux coûts élevés des procédures et aux exigences réglementaires rigoureuses.
- Les chirurgies d'implant nécessitent souvent du matériel spécialisé, des chirurgiens qualifiés et une réadaptation prolongée, ce qui entraîne des dépenses de traitement importantes. Ces obstacles financiers peuvent limiter l'accessibilité, en particulier dans les pays à faible revenu et à revenu intermédiaire où les systèmes de remboursement peuvent être sous-développés
- Par exemple, des interventions complexes telles que des chirurgies de remplacement de la hanche ou du genou peuvent entraîner des coûts importants pour les hôpitaux et les implants, ce qui limite l'accessibilité pour certaines populations de patients. Ces contraintes économiques peuvent retarder les procédures d'implantation facultatives sur des marchés sensibles aux coûts
- De plus, les complications potentielles telles que l'infection, le desserrement des implants, les réactions allergiques ou l'échec du dispositif posent des risques cliniques. Les autorités réglementaires imposent des voies d'approbation strictes et des exigences de surveillance après la mise en marché pour assurer la sécurité des patients, ce qui peut prolonger les délais de développement des produits et augmenter les coûts de conformité pour les fabricants
- Il sera essentiel de relever ces défis grâce à une fabrication rentable, à une meilleure sécurité des biomatériaux, à la formation des chirurgiens et à une meilleure harmonisation réglementaire pour soutenir l'expansion du marché mondial à long terme.
Comment le marché des plantes biologiques est-il segmenté
Le marché est segmenté en fonction du type de produit, du type, du matériau, du mode d'administration et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché mondial des bio-implants est segmenté en orthopédie et trauma, dispositifs de pacage, stents et implants apparentés, implants spinaux, implants ophtalmiques, implants cardiaques structurels, implants dentaires, implants neurostimulateurs et implants prothétiques. Le segment de l'orthopédie et des traumatismes a dominé la plus grande part du marché de 28,6 % en 2025, en raison de la prévalence croissante de l'ostéoporose, des fractures et des blessures sportives dans le monde. L'augmentation de la population gériatrique et la demande croissante de procédures de remplacement conjointes contribuent grandement à la croissance des segments. Les progrès technologiques dans les chirurgies orthopédiques peu invasives améliorent les taux de réussite et de rétablissement des procédures. Une prise de conscience accrue concernant le traitement précoce des troubles musculosquelettiques favorise l'adoption. Les politiques de remboursement favorables dans les pays développés renforcent la pénétration des marchés. Le développement des infrastructures de soins de santé dans les économies émergentes accélère encore la croissance. L'adoption croissante de chirurgies robotisées améliore la précision. La croissance du tourisme médical pour les procédures orthopédiques augmente les revenus. L'innovation continue dans la durabilité des implants et des biomatériaux améliore les résultats pour les patients. L'incidence croissante des accidents de la route dans le monde entraîne la demande d'implants. L'augmentation des essais cliniques et des lignes directrices procédurales renforce encore la part de marché.
Le segment des implants dentaires devrait connaître le TCAC le plus rapide de 9,8 % entre 2026 et 2033, en raison de la sensibilisation accrue à la santé buccodentaire et de l'augmentation de la demande en chirurgie dentaire esthétique. La croissance est soutenue par la population vieillissante et les patients édentuleux nécessitant des traitements de restauration. Les progrès technologiques, y compris l'imagerie 3D et l'implantation assistée par ordinateur, améliorent la précision et les résultats. L'augmentation du revenu disponible dans les économies émergentes favorise l'abordabilité. L'expansion des cliniques dentaires privées accélère l'adoption. L'augmentation du tourisme médical pour des procédures dentaires rentables contribue à une croissance rapide. L'innovation continue dans les biomatériaux et les implants améliore la durabilité et les taux de réussite. Un meilleur accès à l'assurance dentaire dans certains pays favorise l'expansion du marché. Les techniques d'implants invasifs réduisent le temps de récupération et améliorent le confort du patient. Des campagnes de sensibilisation sur les soins buccodentaires favorisent l'adoption. Une collaboration accrue entre les fabricants et les associations dentaires favorise la pénétration du marché. L'expansion de la recherche en dentisterie régénératrice favorise la croissance à long terme.
- Par type
Sur la base du type, le marché mondial des bio-implants est segmenté en Allograft, Autograft, Xenograft et Synthétique. Le segment Autograft a dominé le marché avec une part de chiffre d'affaires de 34,2% en 2025, attribuée à sa biocompatibilité élevée et au risque minimal de rejet immunitaire. Les autogreffes sont largement utilisées dans les procédures orthopédiques, spinales et dentaires en raison de taux de succès clinique plus élevés. La guérison plus rapide et l'intégration avec le support des tissus hôtes préférences procédurales. Les traumatismes croissants et les chirurgies de la colonne vertébrale à l'échelle mondiale conduisent à l'adoption. La sensibilisation accrue des chirurgiens aux avantages à long terme favorise l'utilisation. Un risque d'infection plus faible que d'autres types de greffe renforce l'acceptation clinique. Les améliorations technologiques de la récolte des greffons renforcent encore l'efficacité procédurale. Le nombre croissant de procédures de reconstruction osseuse contribue aux revenus. Le renforcement des capacités chirurgicales dans les régions en développement soutient la domination du segment. La recherche continue sur la viabilité des greffes améliore les résultats. Le financement public dans les centres chirurgicaux avancés renforce l'adoption. La disponibilité de matériel de qualité pour les donateurs appuie la part du marché mondial.
Le segment Synthétique devrait connaître le TCAC le plus rapide de 10,4 % entre 2026 et 2033, alimenté par la demande croissante de substituts de greffe personnalisables hors-sol. Les greffes synthétiques éliminent les complications au site du donneur et réduisent le temps de chirurgie. Les progrès réalisés dans le domaine des biomatériaux, des produits bioactifs et des produits de substitution biorésorbables stimulent l'innovation. L'augmentation des approbations réglementaires et des validations cliniques accélère la commercialisation. La préférence accrue pour une qualité prévisible et cohérente renforce l'acceptation du marché. L'expansion des procédures orthopédiques, dentaires et spinales favorise l'adoption. La R-D continue dans les polymères composites et les nanomatériaux améliore les propriétés mécaniques. La hausse de la demande dans les procédures peu invasives renforce la croissance. La sensibilisation accrue des chirurgiens aux solutions de remplacement synthétiques favorise l'adoption. La disponibilité de greffes synthétiques rentables sur les marchés émergents favorise l'expansion. La collaboration entre les fabricants et les hôpitaux favorise l'adoption. L'amélioration des résultats des patients avec les greffes synthétiques favorise davantage la croissance.
- Par matière
Sur la base des matériaux, le marché mondial des bio-implants est segmenté en biomatériaux métalliques, alliages, polymères, céramiques et hydrogel acrylique. Le segment des biomatériaux métalliques a dominé avec une part des revenus de 39,7% en 2025, en raison d'une forte résistance, durabilité et biocompatibilité. Les métaux tels que le titane et l'acier inoxydable sont largement utilisés dans les implants orthopédiques, dentaires et spinaux. La capacité de charge supérieure rend les métaux appropriés pour le remplacement des articulations et la fixation des traumatismes. L'augmentation des volumes d'opérations de remplacement de la hanche et du genou entraîne une demande mondiale. Les progrès continus dans la résistance à la corrosion améliorent la longévité de l'implant. Forte expérience clinique et la connaissance du chirurgien appuient l'adoption. L'expansion de l'infrastructure hospitalière dans le monde accélère encore l'utilisation. La prévalence croissante des troubles osseux dégénératifs contribue aux revenus. Des revêtements de surface améliorés et des innovations en alliage améliorent la performance. L'augmentation des traumatismes d'urgence et des procédures liées aux accidents renforce la part de segment. Une couverture de remboursement élevée dans les pays développés appuie la domination du marché. L'innovation continue des produits dans les métaux assure une croissance à long terme.
Le segment Polymer devrait connaître le TCAC le plus rapide de 10,9% entre 2026 et 2033, grâce à l'adoption croissante de matériaux d'implant légers et flexibles. Les polymères réduisent les interférences d'imagerie, les rendant adaptés aux implants spinaux et cardiovasculaires. La demande croissante d'implants biorésorbables et biodégradables alimente la croissance du segment. Les progrès de la chimie des polymères améliorent la résistance mécanique, la durabilité et la biocompatibilité. Les chirurgies invasives minimales favorisent l'adoption d'implants polymères plus élevés. L'expansion du neurostimulateur et des procédures cardiaques stimule la croissance du marché. Les investissements continus en R-D dans les composites à base de polymères améliorent la performance. Le confort des patients et la réduction des taux de complications favorisent la préférence des chirurgiens. La disponibilité d'implants polymères rentables sur les marchés émergents stimule l'adoption. La collaboration avec les établissements universitaires accélère les innovations matérielles. La sensibilisation croissante aux avantages des polymères renforce la croissance à long terme. La pénétration du marché en Asie-Pacifique et en Amérique latine soutient également les TCAC rapides.
- Par mode d'administration
Sur la base du mode d'administration, le marché mondial des bio-implants est segmenté en chirurgicaux et non chirurgicaux. Le segment chirurgical a dominé avec une part des revenus de 81,5 % en 2025, en raison de la nécessité de procédures opérationnelles pour le placement des implants. La majorité des implants orthopédiques, cardiaques, spinaux et dentaires nécessitent une intervention chirurgicale. L'augmentation des hospitalisations pour traumatismes et maladies chroniques soutient la croissance. Les progrès technologiques dans les chirurgies robotisées et peu invasives améliorent les résultats procéduraux. Un nombre croissant de chirurgiens qualifiés au niveau mondial améliore l'accessibilité. L'expansion des investissements dans les soins de santé dans les marchés émergents contribue à la croissance des procédures. Le développement continu d'instruments chirurgicaux avancés renforce l'adoption. Une sensibilisation accrue aux traitements à base d'implants stimule la demande hospitalière. La hausse de la population gériatrique et la prévalence des maladies chroniques soutiennent la dominance du segment. Le financement public de l'infrastructure chirurgicale renforce encore l'utilisation. Les hôpitaux restent des centres d'adoption primaires en raison de l'expertise disponible. L'adoption d'implants chirurgicaux augmente la préférence pour les procédures à haute précision.
On s'attend à ce que le segment non chirurgical soit témoin du TCAC le plus rapide de 8,7 % entre 2026 et 2033, sous l'effet d'innovations dans le placement d'implants peu invasifs et les procédures guidées par l'image. La préférence croissante des patients pour les interventions ambulatoires avec un temps de récupération plus court améliore l'adoption. Une sensibilisation accrue aux solutions non chirurgicales dans les traitements orthopédiques, dentaires et spinaux accélère la demande. Les progrès technologiques dans les systèmes de prestation axés sur les cathéters et guidés appuient la croissance du marché. L'élargissement des établissements de soins ambulatoires à l'échelle mondiale améliore l'accessibilité. La réduction des hospitalisations et des coûts procéduraux entraîne l'adoption. L'augmentation des autorisations réglementaires pour les implants non chirurgicaux innovants accélère la commercialisation. La collaboration avec les réseaux privés de soins de santé favorise l'adoption rapide. Le confort du patient et les risques de complications moindres renforcent encore la croissance. L'expansion des économies émergentes alimente une forte demande. L'adoption d'implants non chirurgicaux dans les applications cosmétiques et dentaires contribue au TCAC. La R-D continue dans des solutions peu invasives assure une croissance soutenue du segment.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché mondial des bio-implants est segmenté en cliniques, hôpitaux et centres chirurgicaux ambulatoires. Le segment des hôpitaux a dominé avec une part des revenus de 56,4 % en 2025, en raison d'un volume élevé de patients et d'infrastructures chirurgicales avancées. Les interventions complexes pour les implants orthopédiques, cardiaques, spinaux et dentaires sont principalement menées dans les hôpitaux. La disponibilité d'une expertise multidisciplinaire renforce la domination. L'augmentation des traumatismes d'urgence et les admissions chirurgicales contribuent davantage à la croissance. Le financement public des soins de santé et le remboursement appuient l'expansion des procédures. L'imagerie avancée, les soins intensifs et les établissements de soins postopératoires améliorent la capacité de traitement. Les hôpitaux restent préférés en raison de l'accès à des chirurgiens hautement qualifiés. L'adoption croissante de chirurgies robotiques et peu invasives soutient le leadership du segment. L'innovation continue dans les appareils implantables stimule l'utilisation des hôpitaux. L'expansion des infrastructures de soins de santé accélère l'adoption. Une confiance élevée des patients et une perception de la sécurité favorisent la croissance. Les hôpitaux dominent à la fois dans les économies développées et émergentes pour les interventions en implant.
Le segment des Centres chirurgicaux ambulatoires devrait connaître le TCAC le plus rapide de 9,5 % entre 2026 et 2033, en raison de l'évolution croissante vers les interventions chirurgicales ambulatoires. La baisse des coûts par rapport aux chirurgies hospitalières améliore l'accessibilité et la préférence des patients. L'adoption croissante de techniques d'implants peu invasifs favorise la croissance. Un hôpital plus court reste et des temps de récupération plus rapides soutiennent l'expansion du segment. L'expansion des établissements de santé privés accroît l'accessibilité à l'échelle mondiale. Des cadres de remboursement favorables dans les marchés développés favorisent l'adoption. L'innovation technologique dans les procédés d'implantation basés sur l'ASC accélère l'adoption. La commodité du patient et la réduction du risque d'infection favorisent l'appel. La collaboration avec les cliniques spécialisées favorise la croissance rapide du segment. La prise de conscience des options de consultation externe alimente la demande. L'augmentation des interventions ambulatoires orthopédiques, dentaires et cardiaques contribue au TCAC. L'expansion de l'infrastructure de CFA dans les économies émergentes renforce la croissance à long terme.
Quelle région détient la plus grande part du marché des plantes biologiques
- L'Amérique du Nord a dominé le marché des bio-implants avec la plus grande part des revenus d'environ39,4% en 2025, caractérisé par une infrastructure de soins de santé avancée, de solides cadres de remboursement, des volumes élevés d'intervention chirurgicale et la présence de fabricants d'instruments médicaux de premier plan
- La région bénéficie de l'adoption rapide de technologies d'implants innovantes, y compris les implants orthopédiques, dentaires et spinaux. Les hôpitaux et les cliniques spécialisées continuent d'assister à une forte croissance des interventions chirurgicales en raison des progrès technologiques et de la demande croissante de chirurgies de remplacement articulaire.
- Une grande sensibilisation aux procédures peu invasives favorise l'adoption. La R-D continue dans les biomatériaux et la personnalisation des implants renforce le marché. La préférence pour des résultats chirurgicaux prévisibles et une récupération plus rapide augmente la pénétration. La forte formation clinique et les politiques gouvernementales renforcent encore la croissance. La planification chirurgicale avancée et l'intégration numérique favorisent l'efficacité. La hausse de la population gériatrique et les blessures liées au mode de vie
Aperçu du marché des plantes biologiques américaines
Le marché américain des bioimplants a obtenu la plus grande part des revenusen 2025 en Amérique du Nord, alimenté par l'adoption croissante d'implants orthopédiques, dentaires et spinaux, parallèlement à une innovation technologique rapide. Les hôpitaux et les centres chirurgicaux ambulatoires sont des utilisateurs finaux clés, tirant parti des interventions robotisées et peu invasives. La croissance de la population gériatrique, l'augmentation des cas de traumatisme et la demande de chirurgies de remplacement des articulations propulsent le marché. Les matériaux avancés, y compris les polymères biorésorbables et les implants personnalisés, améliorent les résultats chirurgicaux. Des politiques de remboursement favorables favorisent l'accès des patients. Les cliniques privées et les centres ambulatoires se développent et améliorent la disponibilité. Les programmes de R-D continus renforcent les portefeuilles de produits. La sensibilisation des chirurgiens et des patients aux procédures novatrices favorise l'adoption. Les initiatives gouvernementales de modernisation des soins de santé stimulent davantage la croissance. La preuve clinique d'un rétablissement amélioré et de complications réduites encourage l'utilisation. Les partenariats stratégiques entre les hôpitaux et les fabricants assurent un approvisionnement fiable.
Perspectives du marché des bio-implants en Europe
Le marché européen des bioimplants devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement grâce à des systèmes de santé établis, à des cadres réglementaires rigoureux et à l'augmentation des volumes chirurgicaux. Les hôpitaux, les cliniques privées et les centres multispécialisés demeurent les principaux utilisateurs finaux. Les consommateurs européens apprécient les interventions chirurgicales avancées, les techniques peu invasives et les résultats cliniques prévisibles. L'urbanisation et les investissements dans les infrastructures de santé accélèrent la pénétration du marché. L'innovation technologique, y compris les chirurgies assistées par robot et les implants imprimés en 3D, améliore l'efficacité procédurale. L'augmentation des troubles musculo-squelettiques et de la population gériatrique est à l'origine de la demande. L'expansion des hôpitaux privés et les systèmes de soins de santé multifamiliaux améliorent l'accessibilité. La sensibilisation accrue aux polymères et aux implants synthétiques favorise l'adoption. Le financement public et les initiatives de santé favorisent l'innovation. Les soins de santé transfrontaliers et le tourisme médical contribuent également à la croissance. Le développement continu des produits renforce la compétitivité.
Aperçu du marché des bio-implants au Royaume-Uni
On s'attend à ce que le marché des bioimplants du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de la demande croissante d'interventions orthopédiques et dentaires peu invasives. Les hôpitaux et les centres ambulatoires demeurent les principaux utilisateurs finaux. L'augmentation de la population gériatrique et la sensibilisation aux traitements chirurgicaux avancés accélèrent l'adoption. Les cliniques privées et le tourisme médical améliorent l'accès aux thérapies à base d'implants. Les matériaux avancés, les implants biorésorbables et les solutions à base de polymères renforcent les résultats procéduraux. Les cadres de remboursement des gouvernements appuient la commercialisation. L'expansion des infrastructures de commerce électronique et de détail permet une meilleure disponibilité des produits. La préférence pour les implants de précision et les résultats prévisibles alimente la croissance. L'intégration des interventions assistées par robot améliore l'efficacité. Des procédures orthopédiques, vertébrales et dentaires montantes conduisent à l'adoption. La formation clinique continue favorise le succès procédural. La demande de récupération plus rapide favorise l'absorption.
Allemagne Bio-Implantations Aperçu du marché
Le marché allemand des bioimplants devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par de solides infrastructures de santé, l'accent mis sur l'innovation et la sensibilisation aux technologies d'implants de pointe. Les hôpitaux, les centres multispécialisés et les cliniques externes sont des utilisateurs finaux clés. Des volumes chirurgicaux élevés dans les procédures orthopédiques, spinales et dentaires génèrent des revenus. L'intégration technologique, y compris les procédures assistées par robot et les implants imprimés en 3D, améliore la précision et les résultats. La hausse de la population gériatrique et les blessures liées au mode de vie soutiennent la croissance du marché. Des initiatives gouvernementales fortes pour la modernisation et la durabilité des soins de santé favorisent l'adoption. Les patients préfèrent de plus en plus les implants biorésorbables et synthétiques. Les hôpitaux et cliniques privés élargissent l'accès aux solutions chirurgicales avancées. La preuve clinique d'une amélioration du rétablissement encourage l'adoption. La R-D continue renforce les portefeuilles de produits. La disponibilité d'une fabrication nationale rentable assure la fiabilité de l'offre.
Aperçu du marché des bio-implants en Asie-Pacifique
Le marché des bioimplants de l'Asie-Pacifique est sur le point de croître au plus vite10,6%–11,4% de 2026 à 2033, en raison de l'augmentation des dépenses de soins de santé, de l'expansion du tourisme médical, de l'amélioration de l'accès aux traitements chirurgicaux avancés et de la sensibilisation accrue aux thérapies à base d'implants dans les économies émergentes comme la Chine et l'Inde. L'augmentation des volumes chirurgicaux dans les interventions orthopédiques, dentaires et spinales soutient la croissance. L'expansion des hôpitaux privés et des cliniques spécialisées accélère l'adoption. L'urbanisation, la croissance du revenu disponible et la sensibilisation aux procédures peu invasives favorisent la pénétration du marché. Investissements publics dans la modernisation des hôpitaux Les hôpitaux et les centres de consultations externes demeurent les principaux utilisateurs finaux. L'innovation technologique, y compris les implants robotisés et imprimés en 3D, améliore les résultats. La préférence des patients pour les implants personnalisés augmente l'absorption. La hausse de la population gériatrique et les blessures liées au mode de vie conduisent à l'adoption. La sensibilisation aux implants biorésorbables et à base de polymères favorise l'acceptation. La fabrication nationale en Chine et en Inde assure la disponibilité des produits. Le tourisme médical augmente encore les recettes régionales.
Aperçu du marché japonais des bio-implants
Le marché japonais des bio-implants prend de l'ampleur en raison de l'infrastructure chirurgicale de haute technologie, du vieillissement de la population et de l'adoption de procédures peu invasives. Les hôpitaux et les cliniques sont les principaux utilisateurs finaux. La hausse de la demande d'implants orthopédiques, dentaires et spinaux soutient l'expansion du marché. Les chirurgies assistées par robot et l'imagerie avancée améliorent la précision chirurgicale. La sensibilisation aux implants polymères, synthétiques et biorésorbables favorise l'adoption. Les cadres de remboursement gouvernementaux améliorent l'accès des patients. Les centres de chirurgie externe et privée augmentent la disponibilité. La préférence pour les implants fiables renforce l'absorption. L'augmentation de la population gériatrique exige des résultats prévisibles. Les données cliniques confirment une adoption accrue. L'expansion de la fabrication nationale améliore l'accessibilité. Les programmes continus de R-D et de formation favorisent l'innovation. L'intégration technologique et la sensibilisation des patients soutiennent la croissance.
Chine Bio-Implantations Aperçu du marché
Le marché chinois des bio-implants a représenté la plus grande part des revenus d'environ22,8% en 2025, attribuée à des volumes chirurgicaux élevés, à une urbanisation rapide, à l'expansion des infrastructures de soins de santé et à de solides capacités de fabrication nationales. Les hôpitaux, les centres multispécialisés et les services ambulatoires sont des utilisateurs finaux clés. Une sensibilisation accrue aux procédures d'implants orthopédiques, spinaux et dentaires favorise l'adoption. La demande de procédures peu invasives et de matériaux avancés accélère l'adoption. Les investissements publics dans la modernisation des hôpitaux favorisent la croissance du marché. Le tourisme médical contribue à augmenter le volume des interventions chirurgicales. L'adoption technologique, y compris les chirurgies assistées par robot et l'impression 3D, améliore les résultats. Les patients préfèrent les implants polymère biorésorbables et synthétiques. L'expansion des hôpitaux privés améliore l'accessibilité. L'augmentation des revenus disponibles permet d'être abordable. La formation clinique continue et la R-D renforcent les portefeuilles de produits. L'intégration de la planification chirurgicale numérique soutient la croissance et renforce la part des revenus.
Quelles sont les meilleures entreprises du marché des plantes biologiques
L'industrie des plantes biologiques est principalement dirigée par des entreprises bien établies, notamment :
- Société Stryker (États-Unis)
- Zimmer Biomet Holdings, Inc. (États-Unis)
- Johnson & Johnson (États-Unis)
- Medtronic (Irlande)
- B. Braun S.E. (Allemagne)
- Smith & Nephew plc (Royaume-Uni)
- Boston Scientific Corporation (États-Unis)
- Laboratoires Abbott (États-Unis)
- NuVasive, Inc. (États-Unis)
- Globus Medical, Inc. (États-Unis)
- Arthrex, Inc. (États-Unis)
- Medicover AB (Suède)
- LivaNova PLC (Royaume-Uni)
- Groupe international des biocapteurs (Singapour)
- LimaCorporate S.p.A. (Italie)
- Groupe Nuvo, Inc. (États-Unis)
- Orthofix Medical Inc. (États-Unis)
- Integra LifeSciences Holdings Corporation (États-Unis)
- Arjo AB (Suède)
- Bauerfeind AG (Allemagne)
Quels sont les derniers développements sur le marché des plantes biologiques
- En décembre 2021, Envista Holdings Corporation a reçu l'approbation de la FDA pour son système d'implants Nobel Biocare N1, un implant dentaire de nouvelle génération conçu pour améliorer la stabilité et l'osseo-intégration à long terme en incorporant des composants d'implants biologiques, ce qui représente une avancée importante dans les solutions de bio-implant dentaire
- En octobre 2023, Smith+ Nephew a lancé son implant bioinducteur REGENETEN sur le marché japonais, conçu pour promouvoir la cicatrisation des poignets de rotateur en stimulant la régénération tissulaire tendon, en élargissant l'accès à la technologie avancée de bioimplant tissulaire mou en Asie-Pacifique
- En mars 2024, Zimmer Biomet a conclu un contrat d'acquisition pour OSSIS, une société spécialisée dans les implants orthopédiques imprimés en 3D pour des procédures de reconstruction complexes, renforçant le portefeuille bio-implanté personnalisé de Zimmer Biomet et les capacités dans des solutions de reconstruction conjointes adaptées
- En juillet 2024, Himed et Lithoz ont formé un accord de partenariat pour la recherche sur les matériaux afin de développer de nouvelles matières premières biocéramiques en intégrant le phosphate de calcium (CaP) de Himed avec le liant céramique Lithozs pour l'impression 3D avancée. Cette collaboration vise à améliorer les performances et la gamme d'applications des implants biocéramiques par l'amélioration des matériaux de fabrication
- En novembre 2024, Zimmer Biomet Holdings, Inc. a reçu l'approbation de la FDA pour son implant de genou partiel sans ciment d'Oxford, une nouvelle bio-implant orthopédique conçu pour une performance à long terme et des résultats améliorés pour les patients, signalant une innovation continue dans les technologies de bio-implant orthopédique
- En janvier 2025, BioPoly LLC a annoncé la toute première utilisation de son implant à tête radiale BioPoly en chirurgie du coude, marquant une étape importante dans l'adoption clinique de bioimplants orthopédiques à base de polymères avancés et l'élargissement des options de traitement pour les blessures articulaires complexes
- En mars 2025, RevBio, Inc. a reçu des approbations réglementaires dans plusieurs pays européens afin de commencer des essais cliniques pour son produit de stabilisation des implants dentaires, et de faire avancer la prochaine phase de l'innovation bio-implantaire fondée sur des preuves dans les applications dentaires.
- En juin 2025, CollPlant Biotechnologies a annoncé le succès de la bioimpression 3D d'implants mammaires de taille commerciale à l'aide de biopuits humains recombinants de collagène (rhCollagen), ce qui représente une percée majeure dans la technologie des implants sans animaux et la production clinique à grande échelle.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











