



Marché mondial des préparations sanguines : segmentation par produit (sang total, composants sanguins et dérivés sanguins), type d’antithrombotiques et d’anticoagulants (inhibiteurs de l’agrégation plaquettaire, fibrinolytiques et anticoagulants), application (thrombocytose, embolie pulmonaire, insuffisance rénale, complications vasculaires de l’angine de poitrine et autres) – Tendances du secteur et prévisions jusqu’en 2033
Quelle est la taille du marché de la préparation du sang et le taux de croissance
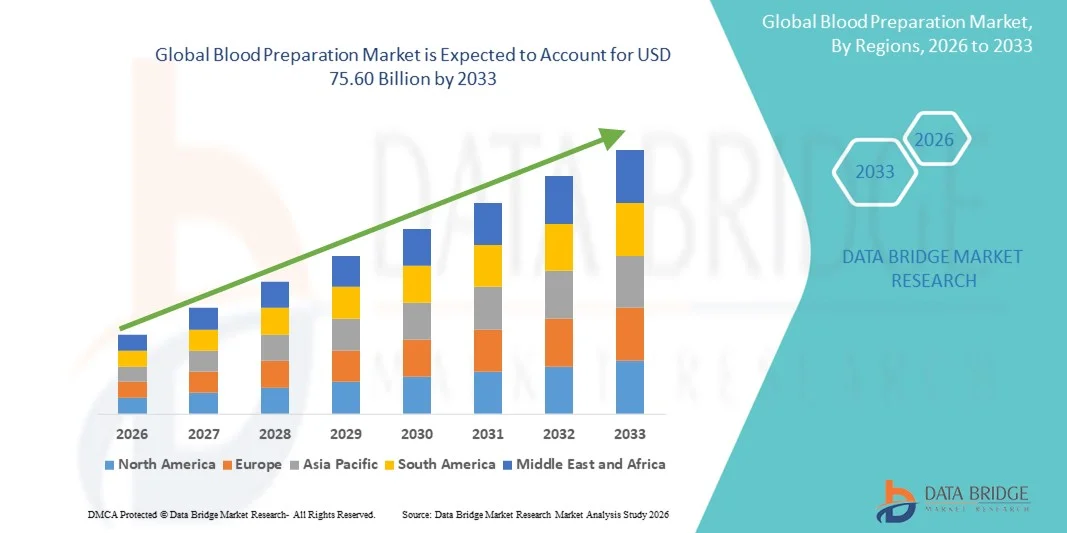
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la préparation du sang a été évaluée à52,96 milliards de dollars en 2025et devrait atteindre75,60 milliards de dollars en 2033, à unTCAC de 4,55%pendant la période de prévision
- La croissance du marché est largement alimentée par la demande croissante de composants sanguins avancés et de dérivés dans les hôpitaux, les centres de diagnostic et les établissements de recherche, soutenue par la prévalence croissante des maladies chroniques, des traumatismes et des interventions chirurgicales dans le monde entier. Les progrès technologiques continus dans les systèmes de traitement du sang, les technologies de séparation et les solutions de stockage améliorent l'efficacité, la précision et la sécurité de la collecte et de la préparation du sang, contribuant ainsi de façon significative à l'expansion du marché.
- En outre, l'adoption de solutions modernes pour la préparation du sang repose sur l'importance croissante accordée aux composants sanguins de haute qualité, à l'amélioration de la sécurité transfusionnelle et aux protocoles de traitement normalisés. Le besoin croissant de plaquettes, de plasma, de cryoprécipitat et de globules rouges dans les applications thérapeutiques, ainsi que l'importance croissante accordée aux techniques de réduction des agents pathogènes, de leucoréduction et de séparation automatisée, accélèrent l'adoption des systèmes de préparation du sang, ce qui stimule considérablement la croissance globale de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 52,96 milliards de dollars
- Valeur marchande prévue (2033): 75,60 milliards de dollars
- Prévisions CAGR (2026-2033): 4.55%
Analyse du marché de la préparation du sang
- Les technologies de préparation du sang, qui comprennent des systèmes de séparation, de traitement et de préservation des composants sanguins, deviennent de plus en plus essentielles dans les hôpitaux, les banques de sang, les laboratoires de diagnostic et les établissements de recherche, en raison de leur rôle essentiel dans la sécurité, l'efficacité et la qualité des pratiques transfusionnelles. Ces solutions soutiennent la préparation de globules rouges, de plasma, de plaquettes et d'autres dérivés avec une plus grande précision, un risque de contamination réduit et une meilleure stabilité du stockage.
- La demande croissante de solutions de préparation du sang est principalement alimentée par la prévalence croissante des maladies chroniques, l'augmentation des volumes chirurgicaux, les cas de traumatisme, les traitements contre le cancer et la dépendance croissante à l'égard des composants sanguins dans les situations d'urgence et de soins critiques. Les progrès dans les systèmes automatisés de traitement du sang, les technologies de réduction des agents pathogènes et les dispositifs de séparation à haut débit accélèrent encore l'adoption sur les marchés des soins de santé développés et émergents
- L'Amérique du Nord a dominé le marché de la préparation du sang avec la plus grande part des revenus de 38,9 % en 2025, grâce à une infrastructure de soins de santé de pointe, à des taux de transfusion élevés, à la forte présence de fabricants de systèmes de traitement du sang et à l'adoption généralisée de technologies automatisées et normalisées de préparation du sang. Les États-Unis continuent de diriger la croissance régionale en raison de l'augmentation des capacités hospitalières, de l'augmentation de la demande de plasma et de plaquettes et des investissements continus dans les systèmes de traitement améliorés par la sécurité dans les banques de sang et les laboratoires cliniques.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de la préparation du sang, qu'elle enregistre un TCAC de 13,4 % au cours de la période de prévision, appuyé par l'augmentation des dépenses en soins de santé, l'expansion rapide des banques de sang, l'augmentation des initiatives gouvernementales pour des pratiques de transfusion sûres et l'adoption croissante d'équipements modernes de traitement du sang dans des pays comme la Chine, l'Inde et le Japon. La charge croissante des maladies chroniques et des interventions chirurgicales dans la région renforce encore la dynamique du marché
- Le segment des composants sanguins a dominé la plus grande part du marché de 47,3 % en 2025, en raison de la demande croissante de composants comme le plasma, les plaquettes et les globules rouges dans les hôpitaux et les banques de sang.
Portée du rapport et segmentation du marché de la préparation du sang
|
Attributs |
Préparation du sang Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de la préparation du sang
L'adoption croissante de technologies avancées de séparation et d'automatisation des composants
- Une tendance importante et accélérée sur le marché mondial de la préparation du sang est l'adoption croissante de systèmes automatisés de traitement du sang, de technologies avancées de séparation des composants et de plates-formes de contrôle de la qualité. Ces innovations transforment la façon dont les banques de sang et les centres de transfusion gèrent les dons, le traitement, le stockage et la distribution, ce qui permet une plus grande efficacité, réduit les erreurs humaines et améliore les profils de sécurité
- Par exemple, plusieurs fabricants mondiaux ont introduit des systèmes automatisés de centrifugation et d'aphérèse de nouvelle génération qui rationalisent la séparation du plasma, des plaquettes et de la RBC tout en améliorant la cohérence des rendements. De même, l'étanchéité des sacs entièrement automatisée, la leucoréduction et les technologies d'inactivation des agents pathogènes deviennent rapidement standard dans les centres sanguins modernes, ce qui conduit à la précision opérationnelle et à la normalisation dans toute la chaîne d'approvisionnement.
- L'intégration de logiciels de contrôle de la qualité pilotés par l'IA et de systèmes de suivi intelligents dans les dispositifs de traitement du sang permet une surveillance en temps réel de la température, de la stérilité, de la mesure du volume et des indicateurs de contamination. Certains systèmes avancés sont capables de prédire les profils de dégradation des composants ou d'identifier les anomalies dans la manipulation des sacs sanguins, ce qui améliore grandement les résultats en matière de sécurité
- De plus, l'expansion des technologies de réduction des agents pathogènes (TRP) pour le plasma et les plaquettes, appuyées par des approbations réglementaires mondiales, a renforcé la tendance à une préparation plus sûre et plus fiable des composants sanguins. Ces technologies aident à minimiser le risque d'infections transmises par transfusion (ITS), une préoccupation mondiale majeure
- Le passage à des processus normalisés, automatisés et traçables de préparation du sang consiste à remodeler les opérations des banques mondiales de sang, à favoriser l'adoption de matériel de traitement à système fermé, de dispositifs de séparation automatisés et de solutions de manipulation cellulaire de haute précision.
- À mesure que la demande de composants sanguins sûrs augmente dans les milieux chirurgicaux, traumatologiques, oncologiques et de gestion des maladies chroniques, l'adoption de technologies avancées de préparation du sang s'accélère sur les marchés développés et émergents
Dynamique du marché de la préparation du sang
Chauffeur
Besoin croissant de produits sanguins sûrs en raison de la hausse du fardeau des maladies et des procédures chirurgicales
- Le nombre croissant d'interventions chirurgicales, de traumatismes, de traitements contre le cancer et d'hospitalisations liées aux maladies chroniques a augmenté la demande mondiale de sang et de composants sanguins, alimentant ainsi l'expansion du marché de la préparation du sang
- Par exemple, en avril 2025, plusieurs centres régionaux du sang ont annoncé l'expansion des technologies d'inactivation et de leucoréduction des pathogènes, mettant l'accent sur les efforts mondiaux visant à réduire les risques d'infection transmis par transfusion. On s'attend à ce que de telles stratégies de la part des principales organisations stimulent considérablement la croissance de l'industrie de la préparation du sang au cours de la période de prévision.
- À mesure que la sensibilisation aux maladies comme l'anémie, l'hémophilie, la thalassémie et les infections transmissibles par le sang augmente, la demande de globules rouges de haute qualité, de plasma et de plaquettes augmente. Ceci s'accompagne d'une adoption rapide de technologies qui améliorent la stérilité, l'efficacité et la pureté
- En outre, la popularité croissante des dispositifs de traitement du sang automatisés et à système fermé assure une plus grande précision dans la séparation des composants, une sécurité accrue et un risque de contamination réduit, ce qui les rend essentiels dans les hôpitaux, les banques de sang et les centres de transfusion.
- La commodité, l'exactitude, la réduction du temps de traitement et l'évolutivité des systèmes automatisés modernes — ainsi que les investissements croissants dans l'amélioration des services nationaux de transfusion sanguine — sont des facteurs majeurs de la croissance du marché. La disponibilité croissante de dispositifs de préparation du sang conviviaux contribue également à l'expansion de l'industrie.
Restriction/Défi
Coûts élevés des technologies de pointe et exigences réglementaires strictes
- Les coûts initiaux élevés associés aux systèmes automatisés de traitement du sang, aux plates-formes d'inactivation des agents pathogènes et aux dispositifs de séparation perfectionnés posent un défi important à l'adoption plus large, en particulier dans les régions à faibles ressources ou à déficit budgétaire.
- Par exemple, plusieurs technologies avancées de réduction des agents pathogènes et de leucoréduction exigent des investissements importants et un entretien continu, ce qui rend les hôpitaux plus petits ou les banques locales de sang hésitant à passer des méthodes manuelles
- Des normes réglementaires strictes régissant la collecte, le traitement, le dépistage et la distribution des produits sanguins exercent une pression supplémentaire sur les fabricants et les établissements de santé. Le respect de ces normes exige des améliorations continues, de la documentation, des vérifications et de la formation du personnel, ce qui accroît la complexité opérationnelle et les coûts.
- En outre, les problèmes opérationnels tels que l'étalonnage des appareils, l'infrastructure de stockage et le besoin de techniciens formés ont également ralenti l'adoption dans certaines régions. Alors que les prix de certains consommables diminuent progressivement, le fardeau global des coûts crée encore des obstacles pour de nombreux centres sanguins.
- Surmonter ces défis en améliorant la rentabilité, en rationalisant les voies de réglementation, en mettant en place des programmes de formation du personnel et en mettant au point des appareils de préparation du sang plus abordables sera crucial pour soutenir la croissance du marché mondial à long terme
Étendue du marché de la préparation du sang
Le marché est segmenté en fonction du produit, du type antithrombotique/anticoagulant et de l'application.
- Par produit
Sur la base du produit, le marché de la préparation du sang est segmenté en sang entier, composants sanguins et dérivés du sang. Le segment des composants sanguins a dominé la plus grande part du marché de 47,3 % en 2025, en raison de la demande croissante de composants comme le plasma, les plaquettes et les globules rouges dans les hôpitaux et les banques de sang. Les cas croissants de traumatismes, d'anémie et d'interventions chirurgicales augmentent considérablement le besoin de composants spécialisés au lieu du sang total. Le traitement par composante offre une plus grande précision dans le traitement des patients et réduit les risques associés à la transfusion. L'adoption croissante de produits sanguins leucoréducés et de produits sanguins à teneur réduite en agents pathogènes stimule également la demande. Les progrès technologiques dans la séparation et l'entreposage des composants améliorent la durée de conservation et la sécurité. Les composants sanguins sont largement nécessaires en oncologie, en soins critiques et en gestion des maladies chroniques. Les programmes de dons de sang dirigés par le gouvernement et les ONG assurent une disponibilité uniforme. L'importance croissante accordée aux thérapies à base de plasma augmente encore la croissance des segments. Une sensibilisation accrue aux lignes directrices sur la transfusion favorise l'utilisation de composants. L'expansion des installations de traitement du sang dans les économies émergentes contribue à l'adoption croissante. La prévalence croissante de troubles du sang tels que l'hémophilie renforce les perspectives de la demande.
Le segment des dérivés sanguins devrait connaître le TCAC le plus rapide de 18,4% entre 2026 et 2033, en raison de la croissance rapide des traitements et des produits biologiques dérivés du plasma utilisés pour l'immunodéficience, les maladies auto-immunes et les troubles de la coagulation. L'augmentation des investissements en R-D dans les immunoglobulines, l'albumine et les facteurs de coagulation augmente considérablement la croissance du marché. Le segment bénéficie d'une demande croissante de thérapies avancées en hématologie et en gestion des maladies infectieuses. L'amélioration des technologies de fractionnement entraîne des rendements plus élevés et une meilleure sécurité des produits. L'expansion des applications en neurologie, en soins critiques et en maladies inflammatoires chroniques augmente l'utilisation. Le soutien du gouvernement aux centres de collecte de plasma accélère l'échelle de production. L'adoption croissante de dérivés recombinants favorise l'expansion à long terme. Les compagnies pharmaceutiques collaborent de plus en plus avec les banques de sang pour assurer la stabilité de l'approvisionnement. L'incidence croissante de troubles génétiques rares nécessitant un traitement spécialisé contribue à la demande. Une plus grande sensibilisation aux thérapies immunitaires améliore l'acceptation. Une forte pénétration du marché dans les pays à revenu élevé favorise l'adoption rapide de produits innovants.
- Par type antithrombotique et anticoagulants
Sur la base du type antithrombotique et anticoagulant, le marché est segmenté en Inhibiteurs de l'agrégation des plaquettes, Fibrinolytiques et Anticoagulants. Le segment des anticoagulants a dominé la plus grande part du marché de 42,8 % en 2025, en raison de la prévalence croissante des maladies cardiovasculaires, de la thrombose veineuse profonde et de la fibrillation auriculaire à l'échelle mondiale. Les anticoagulants sont largement utilisés dans les hôpitaux pour prévenir les caillots sanguins avant et après les chirurgies. Le segment bénéficie de la forte adoption d'anticoagulants oraux directs (ACDO), qui offrent une meilleure sécurité et commodité que les thérapies traditionnelles. L'incidence croissante de troubles liés au mode de vie tels que l'obésité et l'hypertension augmente le besoin d'anticoagulation à long terme. Les progrès réalisés dans les formulations de médicaments améliorent la conformité des patients et les profils d'innocuité. Les lignes directrices cliniques recommandent de plus en plus les anticoagulants pour la prévention des accidents vasculaires cérébraux, ce qui stimule la demande. La sensibilisation aux complications liées au caillot alimente une utilisation médicale continue. La population vieillissante et les taux chirurgicaux plus élevés contribuent grandement à la croissance. Les compagnies pharmaceutiques étendent continuellement les pipelines de produits pour s'attaquer aux troubles de la coagulation. L'aide au remboursement dans de nombreux pays renforce la stabilité du marché.
Le segment Fibrinolytics devrait connaître le TCAC le plus rapide de 17,2 % entre 2026 et 2033, en raison de l'utilisation croissante dans les soins d'urgence pour l'infarctus aigu du myocarde, l'embolie pulmonaire et les accidents ischémiques. Les fibrinolytiques jouent un rôle crucial dans la dissolution rapide des caillots sanguins, ce qui les rend essentiels dans les interventions de sauvetage. À mesure que les services d'urgence s'améliorent à l'échelle mondiale, la demande d'agents thrombolytiques à action rapide augmente. L'expansion des centres d'AVC et des unités d'urgence cardiaque augmente le besoin de traitement fibrinolytique. De nouvelles formulations contenant des profils de sécurité améliorés conduisent à l'adoption. La sensibilisation croissante au traitement précoce des accidents vasculaires cérébraux et des crises cardiaques favorise la pénétration du marché. Les gouvernements encouragent les stratégies d'intervention rapide, ce qui stimule indirectement l'utilisation de la fibrinolyse. L'intégration de la télémédecine aide à accélérer le diagnostic et la prise de décisions en matière de traitement. L'intensification de la recherche sur les thérapies ciblées de dissolution du caillot contribue davantage à la croissance. Les programmes de formation destinés aux professionnels des soins d'urgence augmentent l'utilisation de ces médicaments. Les hôpitaux adoptent de plus en plus la fibrinolyse en raison de la réduction des limites de la fenêtre de traitement.
- Par demande
Sur la base de l'application, le marché de la préparation du sang est segmenté en Thrombocytose, Embolie pulmonaire, Insuffisance rénale, Angina Blood Vessel Complications, et d'autres. Le segment de l'embolie pulmonaire a dominé la plus grande part du marché de 36,4 % en 2025, en raison de l'augmentation de l'incidence mondiale de la thromboembolie veineuse et de l'adoption croissante de traitements anticoagulants. L'embolie pulmonaire nécessite une attention médicale immédiate, entraînant une forte demande de produits de préparation du sang utilisés dans la prévention et le traitement du caillot. Les progrès de l'imagerie diagnostique améliorent l'identification du PE, ce qui entraîne une intervention thérapeutique plus précoce. Les hôpitaux comptent beaucoup sur les anticoagulants, les composants sanguins et les fibrinolytiques pour la gestion du PE. L'augmentation des modes de vie sédentaires, de l'obésité et du vieillissement des populations contribue à accroître le nombre de cas. Une sensibilisation accrue des patients et des médecins favorise le diagnostic précoce et le traitement. Les lignes directrices cliniques dans le monde recommandent un traitement agressif, renforçant la demande du marché. L'expansion de l'infrastructure des soins d'urgence améliore les taux de traitement. L'augmentation des investissements dans les unités de soins essentiels favorise l'utilisation continue des produits. Les innovations pharmaceutiques et les nouvelles approbations d'anticoagulants augmentent la croissance du segment.
On s'attend à ce que le segment de la thrombocytose soit témoin du TCAC le plus rapide de 16,9 % entre 2026 et 2033, en raison de l'augmentation de la prévalence des troubles plaquettaires et de l'utilisation accrue de dérivés sanguins pour gérer le nombre de plaquettes anormales. Des outils de diagnostic avancés permettent de détecter plus tôt la thrombocytose chez les patients atteints de maladies inflammatoires chroniques et de troubles hématologiques. L'utilisation accrue de traitements hypoplastiques augmente la dépendance à l'égard des préparations sanguines. Les hôpitaux et les cliniques d'hématologie adoptent de plus en plus de dérivés sanguins pour gérer des affections plaquettaires complexes. La croissance des traitements contre le cancer contribue aux cas de thrombocytose secondaire, ce qui stimule la demande. Les études cliniques en cours sur les maladies liées aux plaquettes appuient les progrès thérapeutiques. La sensibilisation accrue aux troubles du sang améliore les taux de diagnostic. L'augmentation des dépenses consacrées aux tests hématologiques accroît l'utilisation des segments. L'expansion du bassin de patients en raison du vieillissement de la population accélère la croissance à long terme. Les entreprises pharmaceutiques continuent de développer des traitements ciblés associés à la régulation des plaquettes.
Analyse régionale du marché de la préparation du sang
- L'Amérique du Nord a dominé le marché de la préparation du sang avec la plus grande part de revenus de 38,9 % en 2025, en raison de son infrastructure de soins de santé avancée, des taux élevés de transfusion sanguine et de la forte présence de fabricants de premier plan spécialisés dans les systèmes automatisés de traitement du sang. La région bénéficie de l'adoption généralisée de technologies normalisées qui favorisent une séparation, un stockage et une manipulation efficaces du sang total, du plasma et des plaquettes
- Les consommateurs, y compris les hôpitaux, les laboratoires cliniques et les banques de sang, accordent la priorité à la sécurité des produits, à l'automatisation et au respect de directives réglementaires rigoureuses. Le fardeau croissant des maladies chroniques, l'augmentation des interventions chirurgicales et l'utilisation accrue de produits thérapeutiques dérivés du plasma contribuent davantage à l'expansion du marché.
- En outre, la modernisation continue des services de transfusion et les investissements dans les systèmes de traitement améliorés par la sécurité renforcent la position dominante de l'Amérique du Nord
Aperçu du marché américain de la préparation du sang
Le marché américain de la préparation du sang a remporté la plus grande part des revenus en Amérique du Nord en 2025, grâce à l'augmentation des capacités hospitalières, à des taux élevés de dons volontaires de sang et au besoin croissant de plaquettes, de plasma et de cryoprécipitation dans les établissements de soins critiques. L'adoption croissante de systèmes automatisés de centrifugation, de technologies de réduction des agents pathogènes et de trousses de collecte de pointe accélère la croissance du marché. Les États-Unis continuent de diriger l'innovation régionale en raison de l'appui réglementaire solide d'organismes comme la FDA, de la demande croissante de thérapies transfusionnelles personnalisées et ciblées, et des investissements croissants dans la modernisation des banques de sang et des unités de soins d'urgence. L'accent mis constamment sur la sécurité des donneurs et l'efficacité des processus de traitement du sang alimente davantage l'industrie.
Perspectives du marché européen de la préparation du sang
Le marché européen de la préparation du sang devrait croître à un TCAC important tout au long de la période de prévision, sous l'effet de règlements rigoureux en matière de sécurité transfusionnelle, de l'expansion des programmes nationaux de dons de sang et du besoin accru de composants sanguins fiables dans les établissements de santé publics et privés. L'augmentation des interventions chirurgicales, le vieillissement de la population et l'augmentation de l'incidence des troubles liés au sang favorisent l'adoption de technologies avancées de séparation et de stockage du sang. Les pays d'Europe intègrent des solutions automatisées de traitement du sang dans les infrastructures hospitalières existantes et récemment modernisées. La région affiche une forte demande pour les soins de traumatologie, l'oncologie, l'hématologie et les traitements cardiovasculaires, ce qui rend les systèmes de préparation du sang essentiels au maintien de pratiques transfusionnelles de haute qualité.
Aperçu du marché britannique de la préparation du sang
Le marché britannique de la préparation du sang devrait croître à un TCAC remarquable, soutenu par le système de santé hautement réglementé du pays et la demande croissante de composants sanguins de haute qualité pour une utilisation clinique. L'accent mis sur la sécurité du sang, la préparation aux situations d'urgence et les protocoles de transfusion normalisés renforce la croissance du marché. Les cas croissants de maladies chroniques et associées au mode de vie augmentent la demande de plaquettes, de plasma et d'autres composants. L'expansion par le Royaume-Uni des systèmes de banques de sang numérisées, une forte activité de recherche en hématologie et des réseaux nationaux bien établis de dons continuent de favoriser l'adoption d'équipement avancé de préparation du sang.
Allemagne Aperçu du marché de la préparation du sang
Le marché allemand de la préparation du sang devrait s'étendre à un TCAC considérable, sous l'impulsion d'une infrastructure de soins de santé solide, de l'accent mis sur l'assurance de la qualité et de l'adoption rapide de solutions de traitement et de stockage technologiquement avancées. L'Allemagne sensibilise davantage à la sécurité transfusionnelle, associée à la demande croissante de systèmes éco-conscients, efficaces et automatisés, soutient le développement du marché. Le solide écosystème d'innovation du pays, associé à son accent sur la médecine de précision et les normes strictes en matière de soins de santé, encourage l'utilisation de solutions de préparation du sang avancées dans les hôpitaux, les cliniques et les banques de sang.
Aperçu du marché de la préparation du sang en Asie-Pacifique
On s'attend à ce que le marché de la préparation du sang en Asie-Pacifique soit la région qui connaît la croissance la plus rapide, qui devrait enregistrer un TCAC de 13,4 % de 2026 à 2033, en raison de l'augmentation des dépenses en soins de santé, de l'expansion rapide des banques de sang et d'initiatives gouvernementales vigoureuses favorisant des pratiques de transfusion sécuritaires. L'urbanisation croissante, l'augmentation des volumes chirurgicaux et la sensibilisation accrue au don volontaire de sang accélèrent la demande de technologies modernes de traitement du sang. Des pays comme la Chine, l'Inde et le Japon investissent de plus en plus dans des dispositifs de séparation automatisés, des améliorations de la chaîne du froid et des produits réduits par les agents pathogènes. L'émergence de la région en tant que plaque tournante de la fabrication renforce encore l'accessibilité à des solutions de préparation du sang avancées.
Aperçu du marché japonais de la préparation du sang
Le marché japonais de la préparation du sang prend de l'ampleur en raison de son environnement de santé technologiquement avancé, de l'importance accordée à la sécurité des patients et du besoin croissant de composants sanguins de haute qualité dans les populations vieillissantes. Les hôpitaux et les centres du sang du Japon mettent l'accent sur l'automatisation, la précision et l'intégration d'équipements sophistiqués, favorisant l'adoption de systèmes modernes de centrifugation, de filtration et de stockage. L'augmentation de la prévalence des maladies chroniques et la prolifération des solutions de santé connectées renforcent la trajectoire de croissance du pays.
Aperçu du marché chinois de la préparation du sang
En 2025, le marché chinois de la préparation du sang a représenté la plus grande part des revenus en Asie et dans le Pacifique, grâce à l'urbanisation rapide, à l'augmentation de la population de la classe moyenne et à l'adoption de technologies de pointe en matière de soins de santé. Chine L'expansion du réseau d'hôpitaux, d'unités de soins d'urgence et de centres de dons de sang est à l'origine d'une forte demande de systèmes de préparation de sang total, de plasma et de plaquettes. Les initiatives gouvernementales visant à améliorer la sécurité du sang, conjuguées à l'augmentation des investissements des fabricants nationaux, accélèrent la commercialisation et l'adoption de dispositifs de traitement du sang de pointe. Le rôle du pays en tant que l'un des plus grands marchés pour les appareils médicaux et ses progrès rapides vers une infrastructure de soins de santé numérique et intelligente continuent de favoriser la croissance du marché.
Part du marché de la préparation du sang
L'industrie de la préparation du sang est principalement dirigée par des entreprises bien établies, notamment :
- Grifols S.A. (Espagne)
- CSL Behring (Australie)
- Takeda Pharmaceutical Company Limited (Japon)
- Octapharma AG (Suisse)
- Baxter International Inc. (États-Unis)
- Kedrian Biopharma (Italie)
- Bio Products Laboratory Ltd. – BPL (U.K.)
- Société Terumo (Japon)
- Société hémonétique (États-Unis)
- Fresenius Kabi AG (Allemagne)
- Shanghai RAAS Blood Products Co., Ltd. (Chine)
- Chine Produits biologiques Holdings, Inc. (Chine)
- Sanquin (Pays-Bas)
- Groupe LFB (France)
- Arkray Inc. (Japon)
- Immucor, Inc. (États-Unis)
- MacoPharma (France)
Les derniers développements du marché mondial de la préparation du sang
- En décembre 2021, Santé Canada a approuvé l'utilisation de la technologie d'inactivation des agents pathogènes INTERCEPT® de Cerus Corporation pour la fabrication de plaquettes traitées au psoralène, ce qui a permis à la Société canadienne du sang de commencer le déploiement de plaquettes réduites aux agents pathogènes dans certains hôpitaux. Il s'agit d'une étape réglementaire notable vers l'adoption plus large de technologies de réduction des agents pathogènes dans les systèmes sanguins nationaux afin de réduire le risque d'infection transmis par transfusion.
- En mai 2021, la Société Cerus a signé un contrat avec la Société canadienne du sang pour la mise en oeuvre de plaquettes à teneur réduite en agents pathogènes (INTERCEPT) en commençant par la mise en oeuvre d'un projet pilote à Ottawa.
- En décembre 2023, la Food and Drug Administration (FDA) des États-Unis a accordé l'approbation de l'INTERCEPT Blood System for Platelets, qui reconnaît officiellement une plate-forme de réduction des agents pathogènes approuvée par la FDA pour les produits plaquettaires sur le marché américain.
- En août 2023, Fresenius Kabi a mis en place un nouveau système de sac sanguin exempt de DEHP (et de traitement du sang entier connexe jetables), qui répond aux préoccupations en matière de sécurité et de réglementation concernant l'exposition aux plastifiants et appuie les pratiques de transfusion modernisées. Ce lancement de produit reflète l'élan de l'industrie vers des produits plus sûrs et plus biocompatibles pour la collecte et la transformation du sang
- En mars 2024, Cerus a annoncé une décision de la FDA portant la durée de conservation des ensembles de traitement des plaquettes INTERCEPT à 12 mois (à compter de la date de fabrication). La durée de conservation plus longue améliore la logistique et la gestion des stocks pour les centres sanguins en utilisant des flux de travail de réduction des pathogènes et réduit la pression sur les chaînes d'approvisionnement pour le traitement des consommables
- En octobre 2024, Terumo Blood and Cell Technologies a lancé le lancement commercial aux États-Unis de Reveos, un système automatisé de traitement du sang entier qui traite le sang entier en composants (RBC, plasma, plaquettes) dans un cycle intégré — une avancée importante de l'automatisation conçue pour stimuler le débit, améliorer les rendements (en particulier les plaquettes) et remédier aux pénuries chroniques de plaquettes dans les centres sanguins.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











