


Segmentation du marché mondial du dépistage sanguin, par produits et services (réactifs et kits, instruments, logiciels et services), technologie (tests d'acides nucléiques, tests immuno-enzymatiques, tests rapides, Western blot, séquençage de nouvelle génération et autres), type de maladie (maladies respiratoires, diabète, oncologie, cholestérol, VIH/SIDA, rhume et grippe, maladies infectieuses et autres), utilisateur final (centres de diagnostic, banques de sang, hôpitaux, cliniques et centres de chirurgie ambulatoire) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché du dépistage du sang
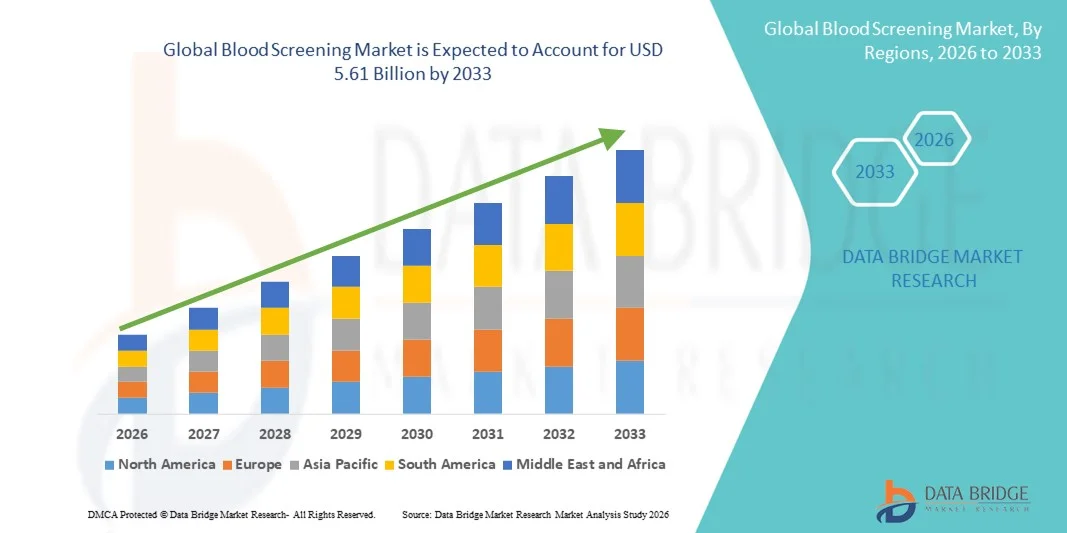
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du dépistage du sang a été évaluée à3,59 milliards de dollars en 2025et devrait atteindre5,61 milliards de dollars en 2033, à unTCAC de 5,75 %pendant la période de prévision
- La croissance du marché est en grande partie due à la prévalence croissante demaladies infectieuses,une demande croissante de transfusions sanguines sûres et des progrès dans les technologies de diagnostic, y compris des systèmes de dépistage automatisés et à haut débit
- De plus, les fournisseurs de soins de santé et les patients sont de plus en plus sensibilisés à la sécurité du sang, de même que les initiatives gouvernementales visant les programmes obligatoires de dépistage, et le dépistage du sang est un élément essentiel de l'infrastructure des soins de santé. Ces facteurs convergents accélèrent l'adoption de solutions avancées de dépistage du sang, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions:
- Valeur marchande mondiale (2025):3,59 milliards de dollars
- Valeur marchande prévue (2033) :5,61 milliards de dollars
- Prévisions CAGR (2026-2033):5.75%
Comment le marché du dépistage du sang a-t-il été analysé
- le dépistage du sang, incluant des tests pour les agents infectieux,le typage sanguin,et la détection des agents pathogènes, est de plus en plus essentielle pour assurer la sécurité des transfusions sanguines et maintenir la santé publique dans les hôpitaux et les laboratoires de diagnostic en raison de sa grande précision, de ses résultats rapides et de son intégration aux plates-formes de tests automatisés
- La demande croissante de dépistage du sang est principalement alimentée par la prévalence croissante des maladies infectieuses, l'augmentation des procédures de transfusion sanguine et l'augmentation des exigences réglementaires en matière de dépistage obligatoire dans les hôpitaux et les banques de sang.
- L'Amérique du Nord a dominé le marché du dépistage du sang avec la plus grande part de revenus de 38,7 % en 2025, caractérisée par une infrastructure de soins de santé de pointe, une forte sensibilisation à la sécurité du sang et une forte présence d'entreprises de diagnostic de premier plan, les États-Unis ayant assisté à l'adoption substantielle de systèmes de dépistage automatisé et multiplex animés par des innovations technologiques et une stricte conformité à la réglementation.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché du dépistage du sang au cours de la période de prévision en raison de l'augmentation des investissements dans les soins de santé, de l'expansion des réseaux hospitaliers et de la sensibilisation accrue à la sécurité transfusionnelle dans les économies émergentes.
- Le segment des tests d'acide nucléique a dominé le marché du dépistage du sang avec une part de marché de 41,5 % en 2025, en raison de sa sensibilité élevée, d'une période de fenêtre réduite pour la détection des pathogènes et d'une préférence croissante parmi les banques de sang et les hôpitaux pour des solutions de dépistage avancées
Portée du rapport et segmentation du marché du dépistage du sang
|
Attributs |
Dépistage du sang Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché du dépistage du sang
Solutions d'automatisation et d'essai d'IA
- Une tendance importante et accélérée sur le marché mondial du dépistage du sang est l'intégration de l'automatisation et de l'intelligence artificielle (IA) dans les tests de flux de travail, en améliorant le débit, la précision et les capacités prédictives
- Par exemple, les systèmes Roche cobas® 6800/8800 utilisent des algorithmes basés sur l'IA pour optimiser le traitement des échantillons, réduire les erreurs humaines et permettre la détection de pathogènes à haut débit
- Les plates-formes de dépistage du sang utilisant l'IA peuvent tirer des enseignements des données historiques pour signaler des tendances anormales, prévoir les risques potentiels de contamination et fournir des alertes intelligentes au personnel de laboratoire pour une intervention plus rapide
- L'intégration harmonieuse des tests automatisés et assistés par l'IA avec les systèmes d'information de laboratoire (LIS) permet une gestion centralisée des résultats des tests, de l'inventaire et des rapports, améliorant ainsi l'efficacité opérationnelle globale
- Cette tendance vers des systèmes de dépistage plus intelligents, rapides et interconnectés redéfinit les normes de sécurité du sang et d'efficacité opérationnelle. Par conséquent, des entreprises telles que Grifols développent des plateformes de dépistage alimentées par l'IA avec des fonctionnalités telles que la détection d'anomalies en temps réel et le triage automatisé des échantillons.
- La demande de solutions automatisées de dépistage de l'IA augmente rapidement dans les hôpitaux, les banques de sang et les laboratoires de diagnostic, car les fournisseurs de soins de santé privilégient de plus en plus la précision, la rapidité et l'efficacité de la sécurité transfusionnelle.
- On observe une tendance croissante à l'utilisation de panneaux d'essai multiplex qui peuvent détecter simultanément plusieurs agents pathogènes, ce qui réduit le délai d'exécution et le coût par test tout en améliorant la sécurité des donneurs.
Quelles sont les dynamiques du marché du dépistage du sang
Chauffeur
Besoin croissant en raison de l'augmentation des maladies infectieuses et de la sensibilisation à la sécurité du sang
- La prévalence croissante des maladies infectieuses, associée à une sensibilisation accrue à la sécurité du sang et à la réglementation sur le dépistage obligatoire, est un facteur important de la demande croissante de solutions de dépistage du sang.
- Par exemple, en mars 2025, Abbott a lancé sa dernière plate-forme de dépistage du sang d'Alinity, visant à améliorer la rapidité et la précision de la détection des maladies infectieuses dans les banques de sang et les hôpitaux.
- Comme les fournisseurs de soins de santé reconnaissent l'importance cruciale d'assurer la sécurité des transfusions sanguines, les technologies de dépistage avancées offrant une sensibilité élevée et des résultats rapides offrent une solution convaincante par rapport aux méthodes de dépistage classiques.
- De plus, l'expansion des programmes de dons volontaires de sang et les initiatives gouvernementales pour le dépistage obligatoire des donneurs font du dépistage du sang une composante essentielle de l'infrastructure de soins de santé.
- La commodité des tests automatisés, l'intégration aux systèmes d'information de laboratoire et la capacité de traiter efficacement les volumes élevés d'échantillons sont des facteurs clés qui propulsent l'adoption de solutions modernes de dépistage du sang dans les marchés développés et émergents.
- Des partenariats croissants entre les entreprises de diagnostic et les programmes de soins de santé gouvernementaux accélèrent le déploiement de technologies avancées de dépistage du sang, en particulier dans les régions émergentes où les infrastructures de soins de santé sont en expansion
- Une attention accrue accordée à la médecine personnalisée et à la sécurité des patients conduit les hôpitaux et les laboratoires à adopter des solutions de dépistage du sang extrêmement sensibles et rapides afin de minimiser les risques liés à la transfusion.
Restriction/Défi
Coûts élevés et complexité de la conformité réglementaire
- Le coût relativement élevé des systèmes avancés de dépistage du sang, y compris les tests d'acide nucléique (NAT) et les plates-formes multiplexes, pose un défi important pour l'adoption généralisée, en particulier dans les régions à ressources limitées.
- Par exemple, des hôpitaux plus petits ou des banques de sang peuvent hésiter à investir dans des plateformes de dépistage à haut débit de l'IA en raison de contraintes budgétaires
- De plus, des exigences réglementaires rigoureuses dans différentes régions accroissent la complexité opérationnelle, obligeant les laboratoires à respecter de multiples normes de certification comme la FDA, le CE-IVD et les lignes directrices locales.
- Il est essentiel, pour une adoption plus large, de relever ces défis en matière de coûts et de réglementation grâce à des solutions de dépistage modulables et évolutives, à des programmes de formation et à des processus de conformité simplifiés.
- Si l'automatisation et l'IA améliorent l'efficacité, les investissements initiaux et les coûts d'entretien continus peuvent encore limiter l'accessibilité, en particulier dans les pays à faible revenu et à revenu intermédiaire.
- Surmonter ces défis au moyen de solutions rentables, de voies de réglementation simplifiées et d'un soutien financier public ou privé sera vital pour une croissance soutenue du marché du dépistage du sang
- La disponibilité limitée de personnel formé pour faire fonctionner des systèmes automatisés avancés et pilotés par l'IA peut entraver l'adoption dans des laboratoires plus petits ou éloignés, mettant l'accent sur la nécessité de programmes de formation et de perfectionnement des compétences
- La confidentialité des données et les problèmes d'interopérabilité entre différents systèmes d'information de laboratoire posent d'autres défis, nécessitant des protocoles normalisés pour un partage de données sécurisé et transparent entre les plateformes
Quelle est la portée du marché du dépistage du sang
Le marché est segmenté en fonction des produits et services, de la technologie, du type de maladie et de l'utilisateur final
- Par produits et services
Sur la base de produits et de services, le marché du dépistage du sang est segmenté en réactifs et kits, instruments, logiciels et services. Le segment des réactifs et des trousses a dominé le marché avec la plus grande part des revenus en 2025, en raison de leur rôle essentiel dans la détection des pathogènes, des anticorps et des antigènes avec précision et efficacité. Les réactifs et les trousses sont largement utilisés dans les banques de sang, les hôpitaux et les laboratoires de diagnostic, offrant une reproductibilité et une compatibilité élevées avec les systèmes de dépistage automatisés. La demande est encore renforcée par le développement continu de trousses multiplex capables de détecter simultanément plusieurs agents infectieux, ce qui réduit le temps d'essai et les coûts opérationnels. En outre, l'adoption généralisée de trousses normalisées garantit le respect des normes réglementaires, ce qui améliore la confiance entre les utilisateurs finaux. Les réactifs et les trousses demeurent une solution rentable pour le dépistage sanguin à grande échelle, ce qui contribue à leur domination. Le segment bénéficie également de la R-D en cours pour mettre au point des réactifs d'essai rapides et hautement sensibles.
Le secteur des logiciels et des services devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption croissante de systèmes de gestion de l'information en laboratoire (LIMS), d'analyses prédictives fondées sur l'IA et de plateformes de surveillance en nuage. Ces solutions permettent aux laboratoires de gérer un grand nombre de données de dépistage, de rationaliser le déroulement du travail et d'assurer la traçabilité et la conformité réglementaire. L'automatisation logicielle améliore également l'efficacité en réduisant les erreurs manuelles et les délais d'exécution. L'intégration aux plateformes de télésurveillance et de télésanté élargit encore les applications des logiciels et des services dans les marchés émergents. Les investissements croissants dans la santé numérique et l'analyse des données accélèrent l'adoption, en particulier dans les banques de sang et les grands réseaux hospitaliers.
- Par technologie
Sur la base de la technologie, le marché du dépistage sanguin est segmenté en test d'acide nucléique (NAT), test immunosorbant lié à l'enzyme (ELISA), tests rapides, test Western Blot, séquençage de prochaine génération (NGS), et d'autres. Le segment NAT a dominé le marché avec la plus grande part de revenus de 41,5 % en 2025, en raison de sa grande sensibilité et de sa capacité à détecter les agents pathogènes viraux aux premiers stades, ce qui a réduit considérablement la période de détection des infections. La TAN est largement mise en œuvre dans les banques de sang et les hôpitaux pour le dépistage du VIH, de l'hépatite B et de l'hépatite C, assurant ainsi la sécurité transfusionnelle. Le segment bénéficie également des progrès technologiques qui permettent un traitement automatisé à haut débit et une détection multiplexe. Les mandats réglementaires et la sensibilisation aux maladies transmissibles par le sang renforcent encore l'adoption du NAT. La fiabilité et la précision de NAT en font le choix préféré pour les programmes de dépistage à grande échelle. Le segment est soutenu par des innovations continues dans les réactifs et l'instrumentation pour une précision et une vitesse accrues.
Le segment des tests rapides devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par la nécessité de diagnostiquer les points de soins et de procéder à un dépistage rapide dans des contextes limités en ressources. Les tests rapides offrent une facilité d'utilisation, des exigences minimales en matière d'infrastructure et des résultats rapides, ce qui les rend très appropriés pour les campagnes de dons de sang, le dépistage d'urgence et les applications sur le terrain. Les améliorations technologiques ont amélioré la sensibilité et la spécificité des tests rapides, en élargissant leur applicabilité aux maladies infectieuses. La demande croissante de solutions de santé décentralisées et de diagnostics urgents accélère encore l'adoption. Les tests rapides sont de plus en plus intégrés aux applications mobiles et aux systèmes de notification pour la collecte et la surveillance des données en temps réel.
- Par type de maladie
En fonction du type de maladie, le marché du dépistage sanguin est segmenté en maladies respiratoires, diabète sucré, oncologie, cholestérol, VIH/sida, rhume et grippe, maladies infectieuses, etc. Le segment des maladies infectieuses a dominé le marché avec la plus grande part des revenus en 2025, en raison de la forte prévalence des infections transmissibles par transfusion et de la nécessité essentielle d'assurer un approvisionnement en sang sûr. Les hôpitaux, les banques de sang et les centres de diagnostic privilégient le dépistage des maladies infectieuses pour prévenir les éclosions et protéger la santé des patients. Le segment bénéficie des mandats réglementaires, des progrès continus dans les technologies de dépistage et de la sensibilisation accrue aux pathogènes transmissibles par le sang. Les plates-formes d'essais multiplicatifs et à haut débit appuient davantage le dépistage des maladies infectieuses. Le segment voit également une forte adoption en raison des programmes de sécurité du sang parrainés par le gouvernement dans les économies développées et émergentes. Le dépistage des maladies infectieuses telles que le VIH, l'hépatite B et C et Zika demeure une priorité mondiale.
Le segment oncologique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'augmentation de l'incidence du cancer et l'utilisation croissante de biomarqueurs sanguins pour la détection et la surveillance précoces. Les approches de biopsie liquide non invasive pour l'oncologie gagnent en popularité, ce qui permet de surveiller la progression des maladies en temps réel. Les progrès technologiques, y compris les NGS et les immunodosages avancés, appuient la détection précoce et précise du cancer. L'augmentation des investissements en médecine de précision et en soins de santé personnalisés accroît la demande de dépistage du sang axé sur l'oncologie. Les hôpitaux et les centres de diagnostic adoptent des panneaux d'oncologie pour améliorer les résultats des patients et réduire les délais de traitement. Le segment bénéficie également d'une sensibilisation accrue des patients et des fournisseurs de soins de santé à la détection précoce du cancer par des tests sanguins.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché du dépistage du sang est segmenté en centres de diagnostic, banques de sang, hôpitaux, cliniques et centres chirurgicaux ambulatoires. Le segment des banques de sang a dominé le marché avec la plus grande part des revenus en 2025, en raison de leur rôle central dans la collecte, le stockage et la distribution de sang sécuritaire aux hôpitaux et aux patients. Les banques de sang comptent beaucoup sur les technologies de dépistage avancées, y compris la TAN et l'ELISA, pour assurer la sécurité transfusionnelle et la conformité réglementaire. La forte demande de sang sûr provenant des services d'urgence, des chirurgies et de la gestion des maladies chroniques soutient leur position dominante sur le marché. De plus, les règlements et les normes d'accréditation du gouvernement exigent un contrôle rigoureux dans les banques de sang. Les investissements dans l'automatisation et les solutions de dépistage à haut débit améliorent encore l'efficacité et la précision des banques de sang. Des partenariats continus avec les fournisseurs de technologies diagnostiques assurent la disponibilité de solutions de dépistage à la fine pointe de la technologie.
Le segment des centres de diagnostic devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par la tendance croissante aux tests ambulatoires, aux examens de santé préventifs et à la détection précoce des maladies. Les centres de diagnostic adoptent de plus en plus des solutions de dépistage automatisées et rapides pour fournir des résultats rapides aux patients tout en maintenant une précision élevée. L'intégration avec les plateformes d'analyse et de reporting en nuage de l'IA améliore encore la prestation des services. L'élargissement de l'accès aux soins de santé dans les régions urbaines et semi-urbaines des économies émergentes stimule la demande de dépistage du sang dans les centres de diagnostic. La commodité, le délai d'exécution plus court et le fait de se concentrer sur les diagnostics préventifs rendent ce segment très attrayant pour la croissance. Les partenariats avec les hôpitaux et les programmes de santé d'entreprise appuient également l'expansion rapide.
Quelle région détient la plus grande part du marché du dépistage du sang
- L'Amérique du Nord a dominé le marché du dépistage du sang avec la plus grande part des revenus de 38,7 % en 2025, caractérisée par des infrastructures de soins de santé de pointe, une grande sensibilisation à la sécurité du sang et une forte présence d'entreprises diagnostiques de premier plan
- Les fournisseurs de soins de santé de la région accordent la priorité à l'exactitude, à l'efficacité et au redressement rapide du dépistage du sang, ce qui conduit à l'adoption généralisée de technologies automatisées et à haut débit telles que les plates-formes de tests NAT et multiplex
- Cette domination s'appuie en outre sur des investissements substantiels dans les laboratoires de diagnostic, la présence d'acteurs clés du marché et l'adoption croissante de solutions basées sur l'IA pour l'analyse prédictive et l'efficacité opérationnelle, faisant de l'Amérique du Nord une région de premier plan pour la sécurité sanguine et les solutions de dépistage.
Aperçu du marché américain du dépistage du sang
Le marché américain du dépistage du sang a enregistré la plus grande part de revenus de 42 % en 2025 en Amérique du Nord, alimentée par la présence d'infrastructures de soins de santé de pointe, des normes réglementaires rigoureuses et une sensibilisation élevée à la sécurité du sang. Les hôpitaux et les banques de sang adoptent de plus en plus des technologies automatisées de dépistage à haut débit pour assurer la sécurité des transfusions et réduire le risque de transmission des maladies infectieuses. La tendance croissante des soins de santé préventifs, conjuguée à des innovations technologiques telles que les tests NAT et multiplex assistés par l'IA, propulse davantage l'industrie du dépistage sanguin. De plus, de solides initiatives gouvernementales et des programmes obligatoires de dépistage des donateurs contribuent de façon significative à l'expansion du marché.
Perspectives du marché européen du dépistage du sang
Le marché européen du dépistage du sang devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de réglementations strictes en matière de sécurité du sang et de la prévalence croissante des infections transmissibles par transfusion. L'augmentation des investissements dans les infrastructures de soins de santé, conjuguée à l'adoption croissante de solutions de diagnostic automatisées et compatibles avec l'IA, favorise la demande de technologies de dépistage du sang de pointe. Les hôpitaux européens, les banques de sang et les centres de diagnostic privilégient la précision et la conformité, ce qui conduit à l'adoption généralisée de systèmes de test à haut débit et multiplex. La région connaît une croissance importante tant dans les applications courantes de dépistage que dans les applications de dépistage sanguin d'urgence.
U.K. Aperçu du marché du dépistage du sang
On s'attend à ce que le marché du dépistage du sang au Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison d'une sensibilisation accrue aux infections transmissibles par le sang et aux exigences réglementaires en matière de conformité. La tendance croissante des dons volontaires de sang et des soins préventifs encourage les hôpitaux et les centres de diagnostic à adopter des technologies de dépistage avancées. De plus, les préoccupations relatives à la sécurité transfusionnelle incitent les fournisseurs de soins de santé publics et privés à investir dans des plates-formes de haute sensibilité basées sur le NAT et l'ELISA. La forte infrastructure de santé et l'adoption technologique du Royaume-Uni devraient continuer à stimuler la croissance du marché.
Allemagne Aperçu du marché du dépistage du sang
Le marché allemand du dépistage du sang devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une sensibilisation accrue à la sécurité transfusionnelle et une demande croissante de solutions de diagnostic technologiquement avancées. Allemagne La robuste infrastructure de soins de santé, associée à une forte adoption de l'automatisation et de plates-formes compatibles avec l'IA, favorise l'utilisation de systèmes de dépistage du sang efficaces et fiables dans les hôpitaux et les banques de sang. L'intégration aux systèmes de gestion de l'information en laboratoire (SIGI) est de plus en plus répandue, ce qui améliore l'efficacité opérationnelle et la conformité réglementaire. Le marché bénéficie également de programmes de santé dirigés par le gouvernement qui mettent l'accent sur la sécurité de l'approvisionnement en sang et la détection des agents pathogènes.
Aperçu du marché du dépistage du sang en Asie-Pacifique
Le marché du dépistage du sang en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide de 25% au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation des investissements dans les soins de santé, de la sensibilisation à la sécurité du sang et des progrès technologiques dans des pays comme la Chine, le Japon et l'Inde. La région est de plus en plus nombre d'hôpitaux, de banques de sang et de centres de diagnostic, soutenus par des initiatives gouvernementales favorisant le développement de l'infrastructure de soins de santé, est à l'origine de l'adoption. De plus, à mesure que l'APAC devient une plaque tournante pour la fabrication de trousses et d'instruments de diagnostic, le coût abordable et l'accessibilité des solutions avancées de dépistage du sang s'étendent à une population plus vaste.
Aperçu du marché japonais du dépistage du sang
Le marché japonais du dépistage du sang prend de l'ampleur grâce au système de santé avancé du pays, à l'augmentation de la population gériatrique et à l'accent mis sur les soins préventifs. Les hôpitaux et les banques de sang s'appuient de plus en plus sur des systèmes automatisés de dépistage du multiplex pour assurer la sécurité des transfusions sanguines et la détection précoce des maladies infectieuses. L'intégration de l'analyse basée sur l'IA et des plateformes d'essais rapides alimente la croissance de l'efficacité des laboratoires. De plus, le Japon met l'accent sur l'innovation et le diagnostic de précision, ce qui devrait stimuler la demande de solutions de dépistage du sang à haut niveau de sensibilité et au point de soins, tant en clinique qu'en transfusion sanguine.
Aperçu du marché indien du dépistage du sang
Le marché indien du dépistage du sang a représenté la part de marché la plus importante en Asie-Pacifique en 2025, en raison de l'expansion rapide de l'infrastructure de soins de santé, de l'augmentation des dons volontaires de sang et de la sensibilisation accrue à la sécurité transfusionnelle. L'Inde assiste à l'adoption croissante de technologies automatisées et rapides de dépistage du sang dans les hôpitaux, les centres de diagnostic et les banques de sang. Les initiatives gouvernementales visant à mettre en place des programmes de salubrité du sang, combinées à des trousses de diagnostic et à des instruments abordables provenant de fabricants canadiens, sont des facteurs clés qui propulsent la croissance du marché. La promotion de la santé numérique et la modernisation des banques de sang accélèrent encore l'adoption de solutions de dépistage avancées.
Quelles sont les meilleures entreprises du marché du dépistage du sang
L'industrie du dépistage du sang est principalement dirigée par des entreprises bien établies, notamment :
- Abbott(États-Unis)
- Laboratoires Bio Rad, Inc. (États-Unis)
- BIOMÉRIEUX(France)
- Griffols, S.A.. (Espagne)
- DiaSorin S.p.A.(Italie)
- BD (États-Unis)
- Thermo Fisher Scientific Inc. (États-Unis)
- Siemens Healthineers AG (Allemagne)
- Ortho Clinical Diagnostics, Inc. (États-Unis)
- Hologic, Inc. (États-Unis)
- Danaher (États-Unis)
- Beckman Coulter, Inc. (États-Unis)
- QIAGEN (Pays-Bas)
- Revvity, Inc. (États-Unis)
- Société Sysmex (Japon)
- Cerus Corporation (États-Unis)
- Société hémonétique (États-Unis)
- Immucor, Inc. (États-Unis)
- EKF Diagnostics Holdings plc (Royaume-Uni)
- BioGnost Ltd. (Croatie)
Quelles sont les évolutions récentes du marché mondial du dépistage du sang
- En novembre 2025, Roche et Freenome ont signé un contrat de licence d'une valeur de plus de 200 millions de dollars pour tirer parti de la technologie multi-omique de dépistage du cancer basée sur le sang de Freenome, indiquant un croisement entre le dépistage sanguin traditionnel et le diagnostic précoce de la maladie.
- En octobre 2025, la FDA des États-Unis a approuvé le test sanguin Roches Elecsys pTau181 pour aider à diagnostiquer la maladie d'Alzheimer, ce qui représente une étape importante du diagnostic basé sur le sang et a des répercussions sur l'utilisation accrue du dépistage au-delà de la sécurité transfusionnelle (détection précoce des maladies neurodégénératives).
- En avril 2025, Abbott a annoncé son nouveau système d'Alinity n, une plate-forme d'analyse des acides nucléiques moléculaires de prochaine génération conçue pour développer le dépistage du sang et du plasma afin de détecter plusieurs ADN/ARN pathogènes, signalant l'entrée stratégique dans les diagnostics NAT à haute sensibilité
- En avril 2024, Grifols. Procleix ArboPlex Assay a obtenu la certification CE, marquant la première NAT automatisée qui analyse simultanément les donneurs de sang pour quatre arbovirus majeurs (chikungunya, dengue, Nil occidental, Zika), s'attaquant aux risques émergents liés aux maladies transmises par vecteurs.
- En mars 2024, Roche a reçu l'approbation de la FDA pour le premier test moléculaire visant à dépister les donneurs de sang des États-Unis pour le paludisme, en élargissant les capacités de dépistage du sang au-delà des agents infectieux traditionnels pour inclure les maladies parasitaires et améliorer la sécurité transfusionnelle.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











