



Segmentation du marché mondial des dispositifs de prélèvement sanguin capillaire, par produit (dispositifs de prélèvement sanguin, dispositifs de prélèvement de sang capillaire, cassettes de test rapide, dispositifs de prélèvement de sang capillaire à distance et dispositifs de prélèvement de sang capillaire portables), modalité (prélèvement manuel, prélèvement automatisé/par auto-injection), mode d'administration (ponction et incision), application (maladies cardiovasculaires, infections et maladies infectieuses, maladies respiratoires, cancers, polyarthrite rhumatoïde et autres), plateforme (plateforme d'immunoanalyse enzymatique (ELISA), plateforme PCR, plateforme d'immunoanalyse à flux latéral, plateforme ELTABA et autres), matériau (plastique, verre, acier inoxydable et autres), procédure (tests conventionnels et tests au point de soins), groupe d'âge (gériatrie, nourrissons, enfants et adultes), type de test (analyse de sang total, tests sur sang séché, analyses de protéines plasmatiques/sériques, bilan hépatique/profil hépatique/tests de la fonction hépatique, bilan métabolique complet). Tests (et autres), technologies (micro-échantillonnage volumétrique par absorption, analyse chimique par électrophorèse capillaire, etc.), matériaux (plastique, verre, acier inoxydable et céramique), utilisateurs finaux (laboratoires, soins à domicile), canaux de distribution (appels d'offres directs, vente au détail, etc.) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des appareils capillaires de collecte du sang
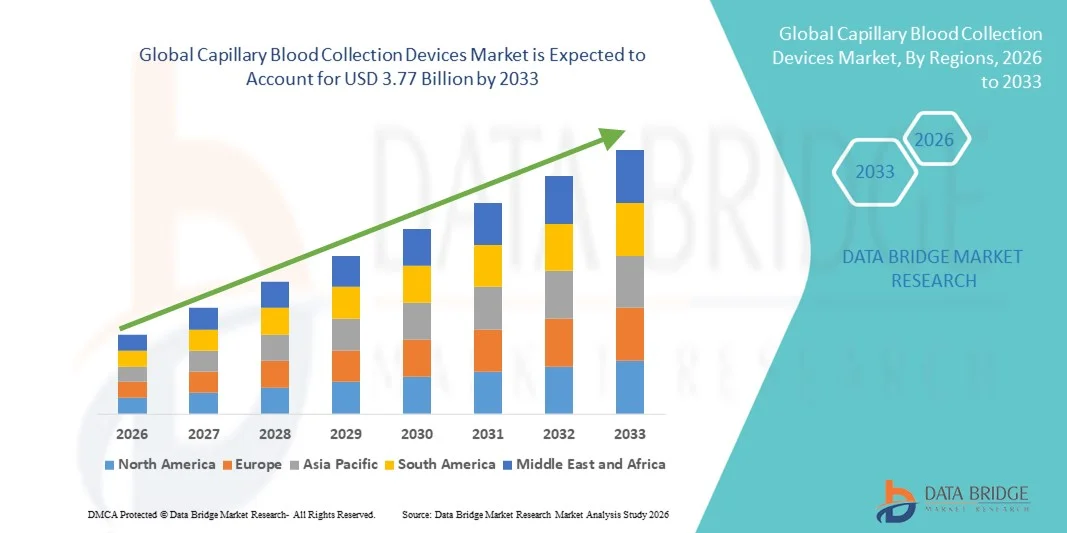
- Selon l'analyse de marché de Data Bridge, la taille du marché des appareils de collecte de sang capillaires a été évaluée à2,47 milliards de dollars en 2025et devrait atteindre3,77 milliards de dollars en 2033, à unTCAC de 5,45 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des maladies chroniques, l'augmentation de la demande de diagnostics sur les points de soins et l'adoption croissante de solutions de dépistage à domicile et ambulatoire, ce qui entraîne une utilisation accrue des dispositifs de collecte de sang capillaire dans les hôpitaux, les laboratoires de diagnostic et les centres de soins de santé.
- De plus, la nécessité de méthodes d'échantillonnage du sang minimalement invasives, rapides et adaptées aux patients, combinées à des progrès dans les technologies de micro-collecte et les systèmes automatisés de traitement des échantillons, met en place des dispositifs capillaires de collecte du sang comme solution privilégiée pour un prélèvement d'échantillons précis et pratique. Ces facteurs convergents accélèrent l'adoption des solutions de collecte de sang capillaire, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2,47 milliards de dollars
- Valeur marchande prévue (2033) :3,77 milliards de dollars
- Prévisions CAGR (2026-2033): 5.45%
Quelles sont les principales ventes de matériel de collecte de sang capillaire
- Les dispositifs capillaires de collecte du sang, y compris les lancettes, les micro-témoins et les systèmes automatisés de collecte, sont de plus en plus essentiels dans les processus de diagnostic modernes en raison de leur capacité à permettre un échantillonnage minimal invasif, rapide et précis du sang dans les hôpitaux, les cliniques, les laboratoires et les tests à domicile.
- La demande croissante de dispositifs de collecte de sang capillaire est principalement alimentée par la prévalence croissante des maladies chroniques, l'adoption croissante de tests de dépistage au point de traitement et le besoin croissant de méthodes d'échantillonnage du sang pratiques, adaptées aux patients et rapides. Les progrès technologiques continus dans les systèmes de micro-collecte et de traitement automatisé des échantillons stimulent davantage la croissance du marché
- L'Amérique du Nord a dominé le marché des appareils capillaires de collecte du sang avec la plus grande part de revenus d'environ 39,5 % en 2025, appuyée par des infrastructures de soins de santé de pointe, l'adoption de diagnostics au point de soins, la forte présence de fabricants d'appareils clés et la demande croissante de solutions de collecte du sang peu invasives, en particulier aux États-Unis.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide sur le marché des dispositifs de collecte de sang capillaires au cours de la période de prévision, en raison de l'augmentation de l'accès aux soins de santé, de la sensibilisation accrue aux diagnostics précoces, de l'expansion des services de soins à domicile et de l'adoption croissante d'outils de diagnostic modernes dans des pays comme la Chine, l'Inde et le Japon.
- Le secteur de la perforation a dominé la plus grande part du marché (62,4 %) en 2025, en raison de sa nature peu envahissante et de sa conception conviviale.
Portée du rapport et segmentation du marché des appareils de collecte du sang capillaire
|
Attributs |
Dispositifs capillaires de collecte du sang Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des appareils de collecte de sang capillaire
Augmentation de la demande pour une collecte d'échantillons minimalement invasive et efficace
- Une tendance clé sur le marché mondial des dispositifs de collecte du sang capillaire est l'attention croissante accordée aux solutions d'échantillonnage du sang peu invasives, rapides et adaptées aux patients. Cela est dû à la préférence croissante pour le diagnostic au point de soins, les tests à domicile et les programmes de soins préventifs
- La tendance est également soutenue par l'augmentation des modèles de tests décentralisés, où les patients peuvent effectuer des prélèvements sanguins capillaires à domicile ou dans des cliniques communautaires sans visiter des laboratoires centralisés
- Les entreprises innovent des dispositifs pour améliorer la précision de l'échantillon, réduire l'inconfort et faciliter l'intégration aux tests diagnostiques pour les applications cliniques, de recherche et de santé à domicile
- Par exemple, les dispositifs de micro-échantillonnage qui ne nécessitent que quelques gouttes de sang sont de plus en plus populaires, car ils réduisent la douleur et augmentent la conformité chez les patients pédiatriques et gériatriques
- L'intégration avec les systèmes automatisés de traitement des échantillons se développe également, permettant aux fournisseurs de soins de santé et aux laboratoires d'obtenir des résultats plus rapides avec un minimum d'erreurs de manipulation
- La tendance vers des dispositifs de collecte à usage unique, stériles et conçus pour la sécurité est renforcée par l'accent croissant mis sur la réglementation de la prévention des infections et des normes de sécurité en laboratoire.
Dynamique du marché des dispositifs de collecte capillaire du sang
Chauffeur
Besoin croissant de diagnostics efficaces et de solutions de soins à domicile
- La prévalence croissante de maladies chroniques comme le diabète, les troubles cardiovasculaires et l'anémie est à l'origine de la demande de méthodes de collecte de sang précises, rapides et pratiques.
- Les fournisseurs de soins de santé adoptent des dispositifs capillaires de collecte du sang pour le dépistage au point de soins afin de permettre un diagnostic plus rapide, une surveillance améliorée des patients et des interventions de traitement en temps opportun.
- Par exemple, les programmes de soins aux diabétiques utilisent largement des dispositifs capillaires pour surveiller les taux de glucose à la maison, ce qui favorise l'autogestion des patients et réduit les visites à l'hôpital.
- L'augmentation des services de télémédecine et de soins à domicile encourage l'adoption de trousses d'auto-collection et d'appareils portatifs pour le sang capillaire
- La recherche et les essais cliniques reposent également fortement sur la collecte de sang capillaire pour l'analyse des biomarqueurs, les essais immunologiques et les études pharmacocinétiques, ce qui stimule la demande sur le marché.
- L'accent de plus en plus mis sur la médecine personnalisée et les soins préventifs étend l'application des dispositifs capillaires de collecte du sang au-delà des laboratoires traditionnels
Restriction/Défi
Limites de volume de l'échantillon et erreurs de manipulation
- Un défi majeur sur le marché des dispositifs capillaires de collecte de sang est la limitation du volume d'échantillons, qui peut restreindre certaines applications diagnostiques qui nécessitent des quantités plus importantes de sang
- Par exemple, certains tests de laboratoire pour l'hématologie, la biochimie ou les tests moléculaires nécessitent du sang veineux, rendant les échantillons capillaires impropres à des tests spécifiques, limitant ainsi l'adoption du marché.
- Une technique appropriée est essentielle, car une manipulation, un sous-remplissage ou une contamination inappropriée peuvent compromettre la qualité de l'échantillon, ce qui entraîne des résultats d'essais inexacts.
- Le manque de personnel formé dans certains établissements de soins pour recueillir correctement des échantillons de sang capillaire exacerbe encore ce défi.
- Le coût de l'appareil peut également constituer un obstacle dans les régions à ressources limitées, en particulier pour les dispositifs de microéchantillonnage perfectionnés ou automatisés.
- Surmonter ces défis en améliorant la conception des appareils, les programmes de formation et les trousses de collecte conviviales est essentiel pour élargir le marché et garantir des résultats diagnostiques fiables
Comment le marché des appareils de collecte de sang capillaire est-il segmenté
Le marché est segmenté en fonction du produit, de la modalité, du mode d'administration, de l'application, de la plateforme, du matériel, de la procédure, du groupe d'âge, du type d'essai, de la technologie, de l'utilisateur final et du canal de distribution.
- Par produit
Sur la base du produit, le marché des dispositifs de collecte du sang capillaire est segmenté en dispositifs d'échantillonnage du sang, dispositifs de collecte du sang capillaire, cassettes d'analyse rapide, dispositifs de collecte du sang capillaire à distance et dispositifs de collecte du sang capillaire portables. Le segment des appareils d'échantillonnage du sang a dominé la plus grande part du marché (35,4 %) en 2025, en raison de l'adoption généralisée dans les laboratoires cliniques et les hôpitaux de collecte de sang de routine. Les appareils offrent une qualité d'échantillon fiable, une compatibilité avec de multiples tests et une facilité de manipulation, ce qui en fait un choix privilégié dans les marchés développés et émergents. La prévalence croissante de maladies chroniques, comme le diabète, les troubles cardiovasculaires et l'anémie, stimule la demande de tests sanguins fréquents. Des conceptions avancées qui minimisent la douleur et la contamination des échantillons encouragent une adoption plus élevée. La demande croissante de procédures peu invasives dans les hôpitaux et les établissements de soins à domicile appuie également la domination des segments. La disponibilité de variantes de produits et de réseaux de distribution solides renforce encore la part de marché du segment. Les approbations réglementaires et la normalisation de la qualité contribuent à la confiance et à l'adoption sur les marchés mondiaux.
Le segment des dispositifs de collecte de sang capillaires à distance devrait connaître le TCAC le plus rapide de 11,2 % entre 2026 et 2033, en raison de la demande croissante de solutions de dépistage à domicile et de l'intégration de la télémédecine. La pandémie de COVID-19 a accéléré la collecte d'échantillons à distance et sans contact, créant ainsi un changement permanent dans le comportement des patients. Ces dispositifs permettent un prélèvement sûr, fiable et pratique d'échantillons sans visite d'un établissement de santé. L'intégration avec les plateformes de santé numériques et le suivi des échantillons en temps réel améliore encore l'adoption. La sensibilisation accrue aux soins axés sur le patient et au diagnostic à domicile encourage les investissements des fabricants. L'expansion des infrastructures de soins de santé dans les économies émergentes favorise la pénétration. De plus, les progrès dans les appareils de collecte portables permettent une surveillance continue des conditions chroniques, ce qui ajoute à la croissance du segment.
- Par Modalité
Sur la base de la modalité, le marché est segmenté en échantillonnage manuel et en échantillonnage automatisé/auto-injection. Le segment de l'échantillonnage manuel détenait la part de marché la plus importante de 38,1 % en 2025, en raison de sa simplicité, de son faible coût et de sa facilité d'utilisation dans les hôpitaux, les laboratoires de diagnostic et les établissements de recherche du monde entier. Les appareils manuels sont largement utilisés dans les tests de dépistage au point de traitement, la surveillance sanguine de routine et les essais cliniques. Ils bénéficient de protocoles bien établis et ont besoin d'une formation technique minimale, les rendant accessibles dans les marchés émergents. Les hôpitaux et les cliniques préfèrent souvent les appareils manuels pour leur fiabilité et leur capacité à manipuler divers types d'échantillons. De plus, les appareils d'échantillonnage manuel ont de faibles exigences de maintenance et sont compatibles avec de multiples workflows de test. Leur disponibilité dans des formats jetables et réutilisables améliore la flexibilité opérationnelle. L'adoption mondiale est encore renforcée par les approbations réglementaires et la facilité des achats. L'échantillonnage manuel demeure le choix standard dans de nombreuses régions en raison de la rentabilité et de la confiance établie. La sensibilisation accrue aux procédures peu invasives appuie également la domination des segments.
Le segment d'échantillonnage automatisé/auto-injection devrait connaître le TCAC le plus rapide de 10,5 % de 2026 à 2033, en raison de la demande croissante de sang à fort débit, de faible contamination et de collecte normalisée. L'automatisation améliore la cohérence des échantillons, réduit les erreurs humaines et permet l'intégration avec les systèmes de gestion de l'information de laboratoire (LIMS). L'adoption croissante dans la gestion des maladies chroniques, la recherche pharmaceutique et les essais cliniques est un facteur clé de croissance. Ces dispositifs permettent des volumes d'échantillons précis et répétables et des délais de traitement plus rapides, améliorant ainsi l'efficacité des installations d'essai à grande échelle. L'intégration aux plateformes de santé numérique et aux systèmes de surveillance à distance accélère encore l'adoption. Les fabricants investissent dans l'automatisation pour répondre au besoin croissant de collecte d'échantillons fiables et sans erreur. La tendance vers les soins axés sur le patient et à domicile encourage le développement d'appareils automatisés compacts. Les innovations qui réduisent la douleur et améliorent la précision de la collecte favorisent l'acceptation dans les hôpitaux. La sensibilisation accrue des fournisseurs de soins de santé aux avantages de l'automatisation par rapport à l'échantillonnage manuel contribue également à la croissance du segment.
- Par mode d'administration
Sur la base du mode d'administration, le marché est segmenté en perforation et incision. En 2025, le segment de la perforation a dominé la plus grande part des revenus du marché, soit 62,4 %, en raison de sa nature minimalement invasive et de sa conception conviviale. Les appareils de perforation sont largement utilisés dans les hôpitaux, les cliniques, les soins à domicile et les laboratoires de recherche pour la collecte régulière de sang. La commodité, la collecte rapide d'échantillons et le risque réduit de complications en font le choix préféré pour la plupart des groupes d'âge. Les méthodes de perforation sont compatibles avec une variété de dispositifs, y compris les tubes capillaires et les cassettes d'essai rapides, améliorant la polyvalence. Le segment bénéficie d'approbations réglementaires robustes et du profil de sécurité établi des dispositifs de perforation. Il soutient également la collecte d'échantillons à haut débit, critique dans les grands laboratoires de diagnostic. Les dispositifs à base de ponction sont largement promus dans les programmes de santé préventive et la surveillance des maladies chroniques. Leur accessibilité et leur disponibilité en formats jetables renforcent encore leur part de marché. Une formation et une adoption solides dans les établissements de soins au niveau mondial soutiennent la domination du segment. Les dispositifs de ponction demeurent au centre des procédures conventionnelles et des procédures au point de service.
Le segment de l'incision devrait connaître le TCAC le plus rapide de 9,8 % entre 2026 et 2033, en raison de son application dans les diagnostics spécialisés et les procédures thérapeutiques. Les innovations dans les dispositifs d'incision améliorent la sécurité, minimisent l'inconfort des patients et permettent une collecte précise des échantillons. Les méthodes d'incision sont de plus en plus utilisées pour le dépistage tissulaire, la surveillance chirurgicale et certains tests liés à l'oncologie. Les progrès technologiques, comme les dispositifs de micro-incision et les trousses d'échantillonnage peu invasives, contribuent à la croissance des segments. Le segment bénéficie de la demande croissante dans les centres de recherche clinique, les hôpitaux tertiaires et les laboratoires spécialisés. L'expansion des procédures de diagnostic chirurgical et interventionnel dans le monde accélère encore l'adoption. La haute précision et l'intégration avec l'automatisation de laboratoire soutiennent une utilisation plus large. Les fournisseurs de soins de santé sont de plus en plus formés à utiliser les dispositifs d'incision de façon sûre et efficace. Les marchés émergents connaissent une adoption plus forte en raison de l'introduction de dispositifs d'incision peu coûteux et sûrs. La sensibilisation accrue aux diagnostics avancés en gestion des maladies chroniques et en oncologie favorise également la croissance rapide.
- Par demande
Sur la base de l'application, le marché est segmenté en maladies cardiovasculaires, infections et maladies infectieuses, maladies respiratoires, cancers, polyarthrite rhumatoïde, et autres. Le segment des maladies cardiovasculaires détenait la plus grande part du marché de 28,7 % en 2025, en raison de la forte prévalence des troubles cardiaques et de la nécessité d'une surveillance régulière du sang à l'échelle mondiale. La surveillance continue, la détection précoce et les programmes de soins préventifs sont des facteurs clés. Les hôpitaux et les cliniques comptent beaucoup sur la collecte de sang capillaire pour les biomarqueurs cardiaques, le cholestérol et les panneaux lipidiques. Le segment bénéficie de vastes campagnes de sensibilisation et d'initiatives gouvernementales en matière de santé axées sur les soins cardiovasculaires. La croissance des populations gériatriques et l'augmentation de l'incidence des maladies cardiaques chroniques maintiennent la demande. La surveillance cardiovasculaire est intégrée dans les processus de tests à domicile et à domicile. La compatibilité des appareils avec les diagnostics au point de service favorise l'adoption de segments. L'augmentation de la couverture des remboursements et de l'éducation des patients renforce également la part de marché.
Le segment des infections et des maladies infectieuses devrait connaître le TCAC le plus rapide de 11,5% entre 2026 et 2033, alimenté par le besoin mondial de tests diagnostiques rapides pour des maladies comme le COVID-19, la grippe, la dengue et l'hépatite. Le segment est motivé par l'adoption de dispositifs capillaires de collecte pour les points de soins, les tests sur le terrain et l'intervention en cas d'éclosion. La pandémie a accéléré la demande de solutions d'essai fiables et décentralisées. La sensibilisation accrue à la surveillance des maladies infectieuses dans les marchés développés et émergents favorise la croissance sectorielle. Les appareils sont de plus en plus intégrés aux plates-formes de diagnostic moléculaire, y compris aux essais sur PCR. L'expansion des programmes de vaccination et de surveillance des maladies contribue à accélérer l'adoption. Les appareils de collecte portatifs et à domicile accélèrent la tendance. L'intégration à la télémédecine et aux applications de santé améliore l'accessibilité pour les patients. Les fabricants se concentrent sur la production d'appareils plus rapides, faciles à utiliser et sûrs pour répondre à la demande croissante du marché.
- Par plateforme
Sur la base de la plate-forme, le marché est segmenté en plate-forme ELISA, plate-forme PCR, plate-forme d'essais immunologiques à flux latéral, plate-forme ELTABA, etc. Le segment de la plateforme ELISA a dominé la plus grande part du marché de 33,2% en 2025, en raison de son utilisation intensive dans les diagnostics cliniques et la recherche pour quantifier les protéines, les anticorps et les antigènes. Les appareils ELISA sont largement adoptés dans les hôpitaux, les laboratoires et les centres de recherche en raison de leur fiabilité, de leur sensibilité et des protocoles établis. Ils sont compatibles avec les systèmes manuels et automatisés de collecte de sang capillaire. La plateforme bénéficie de solides approbations réglementaires, de la facilité d'intégration avec les workflows de laboratoire et de l'applicabilité dans plusieurs domaines thérapeutiques, y compris les maladies infectieuses, l'oncologie et les maladies cardiovasculaires. Le haut débit et l'évolutivité rendent les plateformes ELISA attrayantes pour les tests de routine et la recherche. L'adoption est soutenue par une grande variété de kits ELISA disponibles sur le marché, adaptés à des besoins spécifiques en matière de diagnostic. Le segment demeure dominant en raison d'une prise de conscience généralisée et d'une demande mondiale constante. Les partenariats établis entre les fabricants et les hôpitaux ELISA renforcent encore la part de marché du segment.
Le segment de la plate-forme PCR devrait connaître le TCAC le plus rapide de 12,1 % entre 2026 et 2033, en raison du besoin croissant de diagnostics moléculaires et de tests sur les maladies infectieuses. Les tests sanguins capillaires à base de PCR se sont considérablement développés durant la pandémie de COVID-19 et continuent d'augmenter en raison de sa précision, de sa sensibilité et de sa capacité à détecter les agents pathogènes viraux et bactériens. L'adoption augmente dans les hôpitaux, les laboratoires de référence et les scénarios d'essais sur le terrain. Le segment bénéficie de l'augmentation de la prévalence de la grippe, de l'hépatite et d'autres maladies infectieuses dans le monde. L'intégration aux dispositifs d'échantillonnage automatisé améliore le débit et réduit l'erreur humaine. Les plates-formes portables PCR augmentent également leur utilisation dans les établissements de soins. Les fabricants investissent dans des solutions rapides et peu coûteuses de PCR adaptées aux échantillons de sang capillaire. La croissance est également soutenue par les programmes gouvernementaux et le financement pour le diagnostic des maladies infectieuses. Une forte adoption dans la recherche et les études pharmaceutiques contribue également à l'expansion du segment.
- Par matière
Sur la base du matériau, le marché est segmenté en plastique, verre, acier inoxydable et céramique. Le segment du plastique détenait la plus grande part du marché en 2025, soit 45,3%, en raison de sa rentabilité, de sa déposabilité et de sa compatibilité avec un large éventail de tests. Les appareils en plastique réduisent le risque de contamination, sont légers et sont plus faciles à manipuler dans les laboratoires à grand volume. Le plastique est couramment utilisé pour les tubes, les dispositifs de collecte et les cassettes d'essai rapides. Ce segment est en outre soutenu par la production à grande échelle et la grande disponibilité des consommables plastiques dans le monde. Les hôpitaux, les centres de diagnostic et les fournisseurs de soins à domicile préfèrent le plastique pour les tests de routine en raison de la sécurité, de l'accessibilité et de la facilité d'élimination. La normalisation des dispositifs de collecte en plastique assure également la conformité réglementaire entre les régions. Une grande compatibilité avec les plateformes ELISA, écoulement latéral et PCR renforce l'adoption.
Le segment du verre devrait connaître le TCAC le plus rapide de 9,7 % entre 2026 et 2033, en raison d'une plus grande résistance chimique, de la stabilité thermique et de l'aptitude aux essais en laboratoire spécialisés. Le verre est préférable pour les analyses nécessitant une interférence minimale ou un stockage à long terme des échantillons. L'augmentation des applications de recherche et de diagnostic en oncologie, en panel métabolique et en dépistage des maladies infectieuses stimule la croissance du segment. Les appareils en verre sont souvent utilisés dans les laboratoires de haute précision et les instituts de recherche clinique. Les améliorations technologiques en matière de sécurité, comme les revêtements résistants aux ruptures, augmentent leur facilité d'utilisation.
- Par procédure
Sur la base de la procédure, le marché est segmenté en essais conventionnels et au point de service. Le segment des tests conventionnels a dominé la plus grande part du marché de 56,8 % en 2025, en raison de sa présence bien établie dans les hôpitaux, les laboratoires de diagnostic et les centres de recherche. Les procédures conventionnelles reposent sur des laboratoires centralisés, des flux de travail normalisés et du personnel formé pour assurer l'exactitude et la reproductibilité. Le segment bénéficie de décennies d'adoption et de la confiance mondiale dans les résultats. Les hôpitaux et les laboratoires à grande échelle favorisent les procédures conventionnelles pour les essais à grand volume et les essais multi-analyses.
Le segment des tests au point de service devrait enregistrer le TCAC le plus rapide de 11,8 % entre 2026 et 2033, en raison de la demande croissante de diagnostics rapides et décentralisés. Les dispositifs conçus pour les tests au point de soins permettent de prendre des décisions cliniques immédiates en milieu externe, en soins à domicile et en cas d'urgence. La prévalence croissante des maladies infectieuses, des maladies chroniques et des solutions de soins de santé à distance favorise l'adoption. Les appareils portables et faciles à utiliser sont essentiels dans les applications sur le terrain et les marchés émergents. L'intégration à la télémédecine et aux plateformes de santé numérique accélère la tendance. Les initiatives gouvernementales visant à promouvoir des diagnostics accessibles et un soutien au remboursement encouragent davantage la croissance.
- Par groupe d'âge
Selon le groupe d'âge, le marché est segmenté en gériatrie, en nourrissons, en pédiatrie et en adulte. En 2025, le segment des adultes détenait la plus grande part des revenus du marché, soit 50,2 %, en raison de la forte prévalence des maladies chroniques, des maladies cardiovasculaires et des besoins réguliers en matière de surveillance de la santé. Les adultes représentent la majorité des tests diagnostiques à l'échelle mondiale, ce qui favorise la demande continue de dispositifs de collecte du sang capillaire. Les hôpitaux, les centres de diagnostic et les services de soins à domicile utilisent largement des appareils axés sur les adultes en raison de la compatibilité des échantillons et des protocoles de tests normalisés.
Le segment des nourrissons devrait connaître le TCAC le plus rapide de 10,9% entre 2026 et 2033, en raison de l'augmentation des programmes de dépistage des nouveau-nés, des initiatives de soins néonatals et des exigences de détection précoce des maladies. La collecte de sang capillaire est essentielle chez les nourrissons pour le dépistage métabolique, le dépistage de la bilirubine et les évaluations immunologiques. Les innovations technologiques dans les appareils d'échantillonnage indolore et à faible volume contribuent à la croissance des segments. L'accent mis de plus en plus sur les soins de santé pédiatrique, les programmes de dépistage financés par le gouvernement et la sensibilisation accrue des parents accélèrent encore l'adoption. Les appareils portatifs et peu invasifs facilitent la collecte dans les hôpitaux et les établissements de soins à domicile.
- Par type d ' essai
Sur la base du type de test, le marché est segmenté en analyses de sang total, tests de détection de sang séché, tests de protéines plasmatiques/sérum, tests de profil de foie/livraison/fonction d'administration, tests complets de panel métabolique (CMP) et autres. En 2025, le segment des analyses de sang total a dominé la plus grande part des revenus du marché, soit 41,7 %, en raison de sa grande applicabilité à la surveillance diagnostique de routine, aux essais cliniques et à la gestion des maladies. Les tests sanguins complets sont polyvalents pour les évaluations cardiovasculaires, infectieuses, métaboliques et hématologiques. Leur adoption est renforcée par des protocoles de collecte normalisés, la facilité d'intégration dans les workflows de laboratoire et la compatibilité avec de multiples plates-formes d'essais, y compris ELISA, PCR, et les immunodosages à flux latéral. Les hôpitaux, les laboratoires de diagnostic et les centres de recherche préfèrent les analyses de sang total pour leur fiabilité et leur capacité à fournir des résultats immédiats. En outre, la nature peu coûteuse et la formation technique minimale ont nécessité une utilisation intensive des marchés développés et émergents. Les dispositifs de collecte de sang entier sont souvent préférés pour les populations adultes et gériatriques en raison des besoins en volume d'échantillons adéquats. Les fabricants innovent continuellement pour améliorer l'intégrité des échantillons et réduire les risques de contamination. La disponibilité de solutions d'échantillonnage automatisées soutient davantage la domination du segment. La normalisation et les approbations réglementaires renforcent également la confiance et l'adoption à l'échelle mondiale.
Le segment des tests de dépistage du sang séché devrait enregistrer le TCAC le plus rapide de 12,2 % entre 2026 et 2033, en raison de la popularité croissante des tests à domicile, des programmes de dépistage des nouveau-nés et des modèles de soins de santé décentralisés. Ces essais permettent de recueillir facilement de petits volumes d'échantillons, de les entreposer à la température ambiante et de les transporter sans équipement spécialisé. La méthode est fortement favorisée pour le dépistage des troubles métaboliques néonatals, la surveillance des maladies infectieuses et les diagnostics par télémédecine. La croissance est alimentée par une sensibilisation accrue des parents, des initiatives gouvernementales en matière de santé et des progrès technologiques dans les cartes d'échantillonnage et les supports de stockage. La collecte de taches de sang séchée est minimalement invasive, ce qui réduit l'inconfort du patient et permet un échantillonnage répété pour les études longitudinales. Sa portabilité le rend adapté aux études de terrain dans les zones éloignées ou mal desservies. L'intégration au traitement automatisé en laboratoire et aux tests de sensibilité élevée conduit à l'adoption dans la recherche clinique. Les économies émergentes voient également leur taux d'adoption plus élevé en raison de la rentabilité et des avantages logistiques. Les lancements de nouveaux appareils avec une meilleure précision et un traitement plus rapide accélèrent la croissance du segment.
- Par technologie
Sur la base de la technologie, le marché est segmenté en micro-échantillonnage par absorption volumétrique, analyse chimique par électrophorèse capillaire et autres. En 2025, le segment du microéchantillonnage par absorption volumétrique détenait la plus grande part de revenu du marché, soit 39,5 %, en raison de son contrôle précis du volume des échantillons, de son invasibilité minimale et de son intégration transparente dans les processus de diagnostic et de recherche. La technologie réduit la variabilité causée par l'erreur de l'utilisateur, assure des résultats reproductibles et soutient les tests de laboratoire centralisés et la collecte décentralisée d'échantillons. Il est largement adopté dans les études pharmacocinétiques, la surveillance des maladies chroniques et les tests néonatals. Sa facilité d'utilisation dans les établissements de soins à domicile améliore la conformité des patients. La compatibilité avec les plates-formes d'essai multiples, y compris ELISA, PCR, et les immunodosages à flux latéral renforce l'adoption. Le segment est également soutenu par une demande croissante en médecine personnalisée, en essais cliniques et en acceptation réglementaire à l'échelle mondiale. Les innovations continues dans les dispositifs de microéchantillonnage améliorent la convivialité, la sécurité et la stabilité des échantillons, renforçant ainsi la domination du marché. Les fabricants se concentrent sur des conceptions compactes à usage unique pour réduire la contamination et la réactivité croisée. Les partenariats avec les laboratoires de diagnostic et les plateformes de télémédecine augmentent encore l'adoption.
Le segment d'analyse chimique par électrophorèse capillaire devrait connaître le TCAC le plus rapide de 11,4 % entre 2026 et 2033, en raison de sa grande sensibilité analytique et de sa spécificité, ce qui le rend idéal pour des essais biochimiques spécialisés. Il est largement utilisé dans le profilage métabolique, la mesure de l'activité enzymatique et la recherche sur les maladies rares. La technologie est de plus en plus appliquée dans les laboratoires cliniques et de recherche nécessitant une séparation et une quantification précises des analytes. L'intégration aux appareils d'échantillonnage automatisé améliore le débit et réduit les erreurs. L'utilisation croissante dans la recherche pharmaceutique et les essais cliniques contribue à l'expansion du marché. L'adoption croissante dans les pays à revenu élevé et les centres spécialisés soutient la croissance segmentaire. Des innovations telles que des systèmes capillaires miniaturisés et des méthodes de détection améliorées élargissent l'applicabilité de la technologie. La demande accrue d'essais biochimiques au point de service favorise également la croissance. Les approbations réglementaires et les études de validation clinique favorisent l'adoption.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en laboratoires et en établissements de soins à domicile. Le segment des laboratoires a dominé la plus grande part du marché (61,3 %) en 2025, en raison du nombre croissant de laboratoires de diagnostic, de laboratoires hospitaliers et d'établissements de recherche dans le monde. L'adoption en laboratoire est motivée par la nécessité d'un traitement à haut débit, de flux de travail normalisés et de compatibilité avec plusieurs plates-formes d'essai. Les hôpitaux et les centres de recherche comptent sur les laboratoires pour la surveillance de routine, les essais cliniques et la surveillance des maladies. Les chaînes d'approvisionnement établies, le soutien technique et la conformité réglementaire appuient davantage la préférence des laboratoires. Les laboratoires mettent souvent en œuvre des solutions d'échantillonnage manuelles et automatisées pour optimiser l'efficacité et la précision.
Le secteur des soins à domicile devrait enregistrer le TCAC le plus rapide de 12,5 % entre 2026 et 2033, alimenté par la tendance à la hausse du diagnostic à domicile, de la télémédecine et de l'autosurveillance des maladies chroniques. L'adoption augmente en raison des dispositifs conçus pour faciliter l'utilisation, la portabilité et la manipulation sécuritaire par des utilisateurs non professionnels. Les initiatives gouvernementales visant à promouvoir les soins de santé décentralisés, ainsi que la sensibilisation croissante aux diagnostics préventifs, soutiennent la croissance du segment. Le dépistage à domicile est particulièrement pertinent dans les régions où l'accès à l'hôpital est limité, et il s'harmonise avec le virage vers des soins de santé personnalisés. Les innovations dans les appareils intégrés par smartphone, les trousses d'échantillonnage mail-in et le microéchantillonnage à faible volume améliorent la commodité.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en appels d'offres directs, ventes au détail et autres. En 2025, le segment des appels d'offres directs détenait la plus grande part des revenus du marché, soit 53,8 %, en raison des achats hospitaliers en vrac, des systèmes d'achat centralisés et des contrats à long terme avec des laboratoires et des chaînes de diagnostic. L'appel d'offres direct assure un approvisionnement cohérent, un bon rapport coût-efficacité et une logistique simplifiée pour les utilisateurs à haut volume. Les hôpitaux, les instituts de recherche et les laboratoires préfèrent les appels d'offres directs pour maintenir l'inventaire, assurer la conformité et négocier de meilleurs prix.
Le segment des ventes au détail devrait connaître le TCAC le plus rapide de 11,7 % entre 2026 et 2033, appuyé par l'augmentation de la disponibilité d'appareils de collecte de sang capillaire par les pharmacies, les plateformes de commerce électronique et les magasins de santé pour usage domestique. La sensibilisation accrue à la santé, la demande de solutions de dépistage à domicile et les services de diagnostic par abonnement sont à l'origine de cette croissance. Le segment bénéficie d'initiatives de marketing, d'innovations de produits et de campagnes gouvernementales favorisant la collecte d'échantillons à domicile. Les appareils avec des conceptions conviviales, de faibles besoins en volume d'échantillons et l'intégration avec les plateformes de télémédecine sont particulièrement populaires. L'expansion des marchés de détail en ligne et de la santé numérique accélère également l'adoption à l'échelle mondiale.
Quelle région détient la plus grande part du marché des dispositifs de collecte de sang capillaire
- Amérique du Norddominant le marché des dispositifs de collecte de sang capillaires avec la plus grande part des revenus d'environ 39,5 % en 2025
- Appuyé par une infrastructure de soins de santé avancée, une forte adoption de diagnostics au point de soins, une forte présence de fabricants d'appareils clés et une demande croissante de solutions de collecte de sang minimalement invasives
- La région bénéficie d'un réseau de soins de santé bien établi, d'une prévalence croissante des maladies chroniques et d'une préférence croissante pour des tests diagnostiques rapides
Aperçu du marché des appareils de collecte de sang capillaire des États-Unis
Le marché américain des dispositifs capillaires de collecte de sang a capté la plus grande part en Amérique du Nord en 2025, alimenté par l'augmentation du volume de diagnostics ambulatoires, l'adoption de techniques de collecte minimalement invasives et de solides cadres de remboursement. Les fournisseurs de soins de santé privilégient les appareils capillaires pour la commodité, le confort du patient et des délais d'exécution plus rapides. L'intégration avec les trousses de soins à domicile et les systèmes de surveillance à distance soutient davantage la croissance du marché. Les laboratoires de recherche et les centres de diagnostic sont de plus en plus utilisés pour les programmes de dépistage et de surveillance. L'augmentation des investissements dans les technologies numériques de santé et les outils de diagnostic portables accélère l'adoption.
Europe Équipement de collecte de sang capillaire Aperçu du marché
EuropeOn prévoit que le TCAC s'élargira de façon régulière au cours de la période de prévision, sous l'impulsion d'initiatives gouvernementales favorisant le diagnostic précoce, de solides cadres réglementaires et une demande croissante de méthodes de collecte fiables et peu invasives. L'urbanisation et l'augmentation de la population âgée favorisent l'adoption dans les hôpitaux et les cliniques.
U.K. Dispositifs de collecte de sang capillaire Aperçu du marché
Le marché des dispositifs capillaires de collecte de sang au Royaume-Uni devrait croître à un TCAC remarquable de 2026 à 2033, en raison de l'adoption généralisée dans les cliniques ambulatoires, les centres de collecte de sang et les services de soins à domicile. La tendance aux soins axés sur le patient, ainsi que l'adoption de flux de travail diagnostiques modernes, favorisent la croissance. Les partenariats avec les laboratoires de diagnostic et les hôpitaux favorisent l'intégration technologique.
Allemagne Dispositifs de collecte de sang capillaire Aperçu du marché
Le marché allemand des dispositifs de collecte de sang capillaire devrait connaître une croissance considérable, alimentée par des normes élevées en matière de santé, des progrès technologiques et une forte demande dans les hôpitaux et les instituts de recherche. L'adoption de dispositifs de collecte de sang capillaire dans les soins de santé préventifs et la surveillance des maladies chroniques augmente. Des conceptions écologiques et conviviales renforcent encore l'acceptation. L'intégration aux essais cliniques et aux centres de recherche universitaires contribue également à la croissance.
Aperçu du marché des appareils de collecte de sang capillaire en Asie-Pacifique
Asie-PacifiqueLe marché des dispositifs de collecte de sang capillaire est sur le point d'être la région qui connaît la croissance la plus rapide avec un TCAC entre 2026 et 2033, sous l'effet de l'augmentation de l'accès aux soins de santé, de la prise de conscience croissante du diagnostic précoce, de l'expansion des services de soins à domicile et de l'adoption croissante d'outils de diagnostic modernes.
Japon Dispositifs de collecte de sang capillaire Aperçu du marché
Le marché japonais des dispositifs capillaires de collecte du sang prend de l'ampleur en raison du vieillissement de la population, de l'écosystème de soins de santé de haute technologie et de la demande croissante de diagnostics à domicile. L'adoption dans les cliniques, les hôpitaux et les établissements de soins à domicile ne cesse de croître. L'intégration aux systèmes de surveillance numérique améliore la commodité et la conformité des patients.
Chine Dispositifs de collecte de sang capillaire Aperçu du marché
En 2025, le marché chinois des dispositifs de collecte de sang capillaire a représenté la plus grande part de marché en Asie-Pacifique, soutenue par l'urbanisation rapide, l'augmentation de la population de la classe moyenne et l'adoption croissante d'outils de diagnostic au point de soins. Le soutien gouvernemental aux initiatives de soins de santé intelligents, la sensibilisation accrue à la détection précoce des maladies et la croissance des cliniques privées sont à l'origine de l'expansion du marché. L'abordabilité et la fabrication locale favorisent davantage l'adoption dans toutes les applications résidentielles, commerciales et hospitalières.
Quelles sont les meilleures entreprises du marché des appareils de collecte de sang capillaire
L'industrie des appareils de collecte de sang capillaire est principalement dirigée par des entreprises bien établies, notamment :
- BD (États-Unis)
- Sarstedt AG & Co. KG (Allemagne)
- Société Terumo (Japon)
- Greiner Bio-One International GmbH (Autriche)
- PerkinElmer, Inc. (États-Unis)
- HemoCue AB (Suède)
- Medilys Lab Instruments Pvt. Ltd. (Inde)
- Diagnostics cliniques ortho (États-Unis)
- Greiner Bio-One (Autriche)
- HTL-Strefa S.A. (Pologne)
- CAPITAL Biosciences (États-Unis)
- Roche Diagnostic (Suisse)
- NIPRO Corporation (Japon)
- Apexbio Technologies (Chine)
- Solutions MedTech innovantes (États-Unis)
Quels sont les derniers développements sur le marché des appareils de collecte de sang capillaire
- En septembre 2024, Becton, Dickinson and Company (BD) a reçu 510k) de la Food and Drug Administration (FDA) des États-Unis pour son nouveau système de collecte de sang capillaire BD MiniDrawTM, ce qui permet une collecte minimale de sang invasif qui produit des résultats de qualité en laboratoire pour des tests clés comme les panneaux lipidiques et l'hémoglobine/hématocrite. Cet appareil élargit l'accès aux tests diagnostiques au-delà des tirages veineux traditionnels et soutient l'utilisation dans d'autres contextes, comme les pharmacies de détail et les lieux de soins au point de service.
- En septembre 2024, Global Market Insights Inc. a indiqué que le marché mondial des dispositifs de collecte de sang capillaire devrait croître de façon significative d'ici 2032, en raison de la prévalence croissante des maladies chroniques et des progrès réalisés dans des technologies peu invasives qui améliorent le confort des patients et la précision des échantillons, ce qui renforcera l'expansion continue du marché vers des diagnostics faciles et efficaces.
- En décembre 2023, BD a annoncé avoir reçu la clairance FDA 510(k) de son système de collecte de sang capillaire MiniDrawTM avec tubes SST, en élargissant son portefeuille de produits pour la collecte de capillaires et en soutenant une utilisation clinique plus large en permettant des protocoles de chimie standard et de séparateur de sérum par échantillonnage de bouts de doigts
- En octobre 2023, YourBio Health a annoncé que son dispositif de collecte de sang TAP Micro Select avait reçu une certification de marquage CE élargie en Europe, facilitant la collecte de sang capillaire non invasif et pratiquement indolore dans de multiples applications, y compris la génétique et le diagnostic, et élargissant l'accès aux marchés des soins de santé et du commerce de détail de l'UE.
- En septembre 2024, les producteurs du segment des tubes capillaires de collecte de sang ont introduit des tubes de sécurité de pointe conçus pour réduire les fuites et la contamination, ce qui a permis de réduire les taux d'exposition accidentelle et d'améliorer la fiabilité de l'étanchéité des échantillons.
- En mars 2025, Tasso, Inc. a annoncé qu'elle avait vendu plus de 1,5 million de ses dispositifs de collecte de sang capillaires centrés sur le patient, ce qui souligne l'acceptation mondiale croissante d'échantillonnages à distance et peu invasifs pour les essais cliniques et les diagnostics décentralisés
- En février 2025, Trajan Group Holdings a fait état d'une solide performance financière pour son portefeuille de micro-échantillonnage volumétrique par absorption (VAMS), confirmant ainsi une demande soutenue de technologie d'échantillonnage à distance précise qui élimine le biais de l'hématocrite, permettant des essais quantitatifs fiables et soutenant des flux de travail décentralisés de la recherche clinique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











