


Marché mondial de l'acier au carbone, par type (acier à faible teneur en carbone, acier à teneur moyenne en carbone, acier à haute teneur en carbone et acier à très haute teneur en carbone), utilisateur final (construction navale, construction, automobile, énergie pétrolière et gazière, et autres), produit (acier au carbone, acier allié et acier inoxydable), forme (acier long, acier tabulaire et acier plat), traitement (laminé à froid, laminé à chaud, galvanisé et recuit), procédé (four à oxygène basique et four à arc électrique), application (outils, tuyaux et tubes, quincaillerie de construction et structurel) - Tendances et prévisions de l'industrie jusqu'en 2032.
Quelle est la taille et le taux de croissance de l'acier au carbone
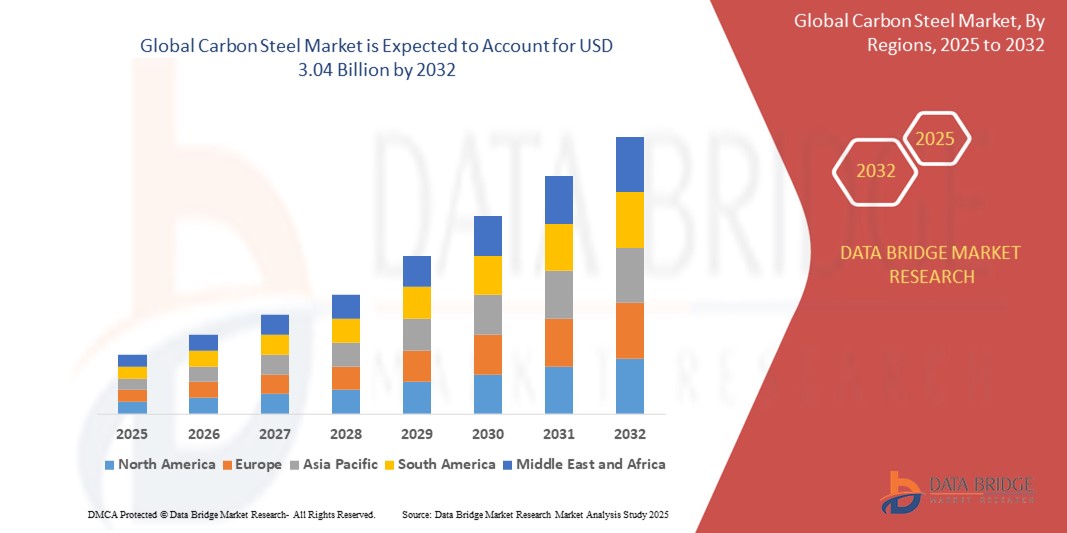
- Selon Data Bridge études de marché Analyse La taille du marché mondial de l'acier au carbone a été évaluée à2,19 milliards de dollars en 2024et devrait atteindre3,04 milliards de dollars en 2032, à unTCAC de 4,2 %pendant la période de prévision
- La croissance du marché s'explique par l'augmentation de la demande dans les secteurs de la construction, de l'automobile et de l'énergie, associée aux progrès des technologies de production d'acier et au développement des infrastructures à l'échelle mondiale.
- L'urbanisation croissante, l'industrialisation et la nécessité de matériaux durables et rentables dans les économies émergentes propulsent davantage l'adoption de l'acier au carbone, ce qui en fait un matériau essentiel pour de multiples industries.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):2,19 milliards de dollars
- Valeur marchande prévue (2032) :3,04 milliards de dollars
- Prévisions CAGR (2024-2032):4.2%
Quelles sont les principales captures d'acier au carbone
- L'acier au carbone, connu pour sa robustesse, sa polyvalence et son caractère abordable, est un matériau fondamental dans des industries comme la construction, l'automobile, la construction navale, le pétrole et le gaz, en raison de sa vaste gamme d'applications et de sa capacité d'adaptation à divers traitements et formes.
- La demande croissante d'acier au carbone est alimentée par le développement rapide des infrastructures, l'augmentation de la production automobile et l'expansion du secteur de l'énergie, en particulier dans les oléoducs et gazoducs et les projets d'énergie renouvelable
- L'Asie-Pacifique a dominé le marché de l'acier au carbone avec la plus grande part des revenus de 45,8 % en 2024, grâce à une croissance industrielle robuste, à des projets de construction à grande échelle et à la présence de grands producteurs d'acier dans des pays comme la Chine, l'Inde et le Japon.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide au cours de la période de prévision, grâce à l'augmentation des investissements dans la modernisation des infrastructures, l'innovation automobile et les progrès du secteur de l'énergie, particulièrement aux États-Unis et au Canada.
- Le segment de l'acier à faible teneur en carbone détenait la plus grande part du marché en 2024, soit 48,5 %, en raison de son utilisation généralisée dans la construction, l'automobile et la fabrication en raison de son coût abordable, de sa polyvalence et de sa facilité de fabrication.
Portée du rapport et segmentation du marché de l'acier au carbone
|
Attributs |
Acier au carbone Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé de l'acier au carbone
Améliorer l'intégration des technologies de fabrication avancées et l'automatisation
- Le marché mondial de l'acier au carbone connaît une tendance notable à l'intégration de technologies de fabrication de pointe, telles que l'automatisation, l'IdO et les solutions de l'Industrie 4.0
- Ces technologies permettent d'améliorer la précision de la production d'acier, d'améliorer le contrôle de la qualité et d'optimiser les procédés de fabrication, ce qui accroît l'efficacité et réduit les déchets.
- Les systèmes de fabrication intelligents alimentés par IoT permettent une surveillance en temps réel des paramètres de production, assurant une qualité cohérente entre différents types d'acier au carbone
- Par exemple, les entreprises adoptent des laminoirs automatisés et des systèmes d'assurance qualité pilotés par l'IA pour produire des produits en acier plats, longs et tabulaires de haute qualité adaptés à des applications spécifiques telles que le matériel de construction ou les composants structurels
- Cette tendance accroît l'attrait des produits en acier au carbone pour les utilisateurs finals dans des industries comme la construction, l'automobile et la construction navale, où la précision et la fiabilité sont essentielles
- Des analyses avancées sont également utilisées pour prédire la performance des matériaux dans le cadre de divers traitements permettant aux fabricants de respecter des normes industrielles strictes
Dynamique du marché de l'acier au carbone
Chauffeur
Demande croissante de développement des infrastructures et d'applications industrielles
- La demande mondiale croissante de développement des infrastructures, en particulier dans les économies émergentes, est un moteur majeur du marché de l'acier au carbone
- L'acier au carbone, en particulier l'acier à faible et moyenne teneur en carbone, est largement utilisé dans la construction de composants structuraux, de tuyaux et de tubes en raison de sa résistance, de sa durabilité et de son rapport coût-efficacité.
- L'industrie automobile se fie de plus en plus à l'acier à haute teneur en carbone pour les composants légers à haute résistance afin d'améliorer l'efficacité énergétique et de respecter les normes d'émission.
- Les initiatives gouvernementales, en particulier dans la région Asie-Pacifique, pour des projets d'infrastructure à grande échelle, tels que les ponts, les chemins de fer et le développement urbain, stimulent la demande de produits sidérurgiques longs et plats
- L'expansion du secteur de l'énergie pétrolière et gazière, en particulier en Amérique du Nord, est à l'origine de l'utilisation de l'acier tabulaire pour les pipelines et d'autres applications critiques.
- Les progrès réalisés dans les procédés de production, tels que le four à oxygène de base et le four à arc électrique, permettent aux fabricants de répondre à la demande croissante de produits en acier au carbone de haute qualité dans diverses applications.
Restriction/Défi
Coûts de production élevés et préoccupations environnementales
- L'investissement important requis pour les installations de production de pointe, comme les fours à oxygène de base ou les fours à arc électrique, constitue un obstacle à l'entrée pour les petits fabricants, en particulier dans les marchés en développement.
- L'intégration de traitements avancés (p. ex. galvanisation ou recuit) et le respect de la réglementation environnementale augmentent les coûts de production, ce qui a une incidence sur l'accessibilité pour certains utilisateurs finals.
- Les préoccupations environnementales liées aux émissions de carbone et aux procédés de production d'acier à forte intensité énergétique constituent un défi majeur. L'industrie fait face à des pressions pour adopter des pratiques durables, comme le recyclage de l'acier ou l'utilisation de sources d'énergie plus propres, qui peuvent être coûteuses à mettre en œuvre
- Des réglementations environnementales strictes dans des régions comme l'Amérique du Nord et l'Europe en matière d'émissions et de gestion des déchets ajoutent à la complexité des opérations de fabrication, en particulier pour la production d'acier au carbone élevée et ultra-haute
- Ces facteurs peuvent limiter l'expansion du marché, en particulier dans les régions où la sensibilité aux coûts est élevée ou où la sensibilisation à l'environnement est une préoccupation importante.
Comment l'acier au carbone est-il segmenté
Le marché est segmenté en fonction du type, de l'utilisateur final, du produit, de la forme, du traitement, du processus et de l'application.
- Par type
Sur la base du type, le marché mondial de l'acier au carbone est segmenté en acier à faible teneur en carbone, en acier au carbone moyen, en acier au carbone élevé et en acier au carbone ultra-haut. Le segment de l'acier à faible teneur en carbone détenait la plus grande part du marché en 2024, soit 48,5 %, en raison de son utilisation généralisée dans la construction, l'automobile et la fabrication en raison de son coût abordable, de sa polyvalence et de sa facilité de fabrication. Sa ductilité et sa soudabilité élevées le rendent idéal pour les applications structurelles.
Le segment élevé de l'acier au carbone devrait connaître le taux de croissance le plus rapide de 2025 à 2032, en raison de la demande croissante de matériaux durables et à haute résistance dans les outils, les composants automobiles et les machines industrielles. Les progrès réalisés dans le domaine des technologies de traitement thermique améliorent encore son adoption.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché mondial de l'acier au carbone est segmenté en construction navale, construction, automobile, pétrole et gaz, et autres. Le secteur de la construction a dominé le marché avec une part de revenus de 40,2% en 2024, en raison de l'utilisation intensive de l'acier au carbone dans les projets d'infrastructure, les bâtiments résidentiels et les structures commerciales, en particulier dans la région Asie-Pacifique.
Le secteur automobile devrait connaître le taux de croissance le plus rapide de 16,8 % entre 2025 et 2032, en raison de l'augmentation de la demande d'acier au carbone léger à haute résistance dans la fabrication de véhicules afin d'améliorer l'efficacité énergétique et de respecter des normes d'émission rigoureuses.
- Par produit
Sur la base du produit, le marché mondial de l'acier au carbone est segmenté en acier au carbone, en acier allié et en acier inoxydable. En 2024, le segment de l'acier au carbone détenait la plus grande part des revenus du marché, soit 55,7 %, attribuable à sa rentabilité et à son application généralisée dans des secteurs comme la construction, l'automobile et le pétrole et le gaz.
Le segment de l'acier allié devrait croître au rythme le plus rapide de 2025 à 2032, grâce à ses propriétés mécaniques améliorées, telles que l'amélioration de la résistance à la résistance et à la corrosion, ce qui le rend adapté aux applications exigeantes dans les secteurs de l'énergie et de l'industrie.
- Par forme
Sur la base de la forme, le marché mondial de l'acier au carbone est segmenté en acier long, en acier tabulaire et en acier plat. Le segment de l'acier plat a représenté la plus grande part du marché en 2024, soit 50,3%, du fait de son utilisation intensive dans les panneaux de carrosserie, les appareils et les matériaux de construction, en raison de sa polyvalence et de sa facilité de traitement.
Le long segment de l'acier devrait connaître une croissance importante de 2025 à 2032, alimentée par l'augmentation de la demande de barres d'armature, de poutres et de barres dans le développement des infrastructures, en particulier dans les économies émergentes.
- Par traitement
Sur la base du traitement, le marché mondial de l'acier au carbone est segmenté en laminés à froid, laminés à chaud, galvanisés et recuits. Le segment laminé à chaud a dominé avec une part des revenus de 45,6 % en 2024, en raison de son rapport coût-efficacité et de son aptitude pour les applications structurelles dans la construction et les industries lourdes.
Le segment galvanisé devrait connaître la croissance la plus rapide de 2025 à 2032, en raison de la demande croissante d'acier résistant à la corrosion dans les projets d'automobile, de construction et d'infrastructure, en particulier dans les régions sujettes à des conditions environnementales difficiles.
- Par processus
Sur la base du procédé, le marché mondial de l'acier au carbone est segmenté en four à oxygène de base (BOF) et four à arc électrique (EAF). En 2024, le segment des fours à oxygène de base détenait la plus grande part du marché, soit 60,8 %, en raison de sa grande efficacité de production et de sa capacité à produire de grands volumes d'acier au carbone pour des applications industrielles.
Le secteur des fours à arc électrique devrait croître à un rythme robuste de 2025 à 2032, en raison de ses avantages pour la durabilité, comme l'utilisation de ferraille recyclée, et l'adoption croissante en Amérique du Nord et en Europe en raison de la réglementation environnementale.
- Par demande
Sur la base de l'application, le marché mondial de l'acier au carbone est segmenté en outils, tuyaux et tubes, matériel de construction et structure. En 2024, le segment structurel représentait la plus grande part des revenus du marché, soit 42,7 %, en raison de l'utilisation intensive de l'acier au carbone dans les poutres, les colonnes et d'autres composantes structurelles dans les projets de construction et d'infrastructure.
Le segment des tubes et tuyaux devrait connaître la croissance la plus rapide de 2025 à 2032, alimentée par la demande croissante dans l'industrie pétrolière et gazière pour les pipelines et dans la construction de systèmes de plomberie et de CVC, en particulier dans la région Asie-Pacifique.
Quelle région détient la plus grande part de l'acier au carbone segmenté
- L'Asie-Pacifique a dominé le marché de l'acier au carbone avec la plus grande part des revenus de 45,8 % en 2024, grâce à une croissance industrielle robuste, à des projets de construction à grande échelle et à la présence de grands producteurs d'acier dans des pays comme la Chine, l'Inde et le Japon.
- Les consommateurs et les industries privilégient l'acier au carbone pour sa résistance, sa durabilité et son rapport coût-efficacité, en particulier dans les applications nécessitant une intégrité structurelle et une résistance à la corrosion
- La croissance est soutenue par les progrès des technologies de production d'acier, telles que les fours à arc électrique et les fours à oxygène de base, ainsi que par l'adoption croissante de projets industriels et d'infrastructures.
Aperçu du marché américain de l'acier au carbone
Le marché américain de l'acier au carbone devrait connaître une croissance importante, alimentée par la forte demande des secteurs de la construction, de l'automobile et de l'énergie. La tendance à la modernisation de l'infrastructure et à l'augmentation des règlements favorisant les matériaux durables stimulent l'expansion du marché. L'utilisation croissante d'acier à haute résistance et à faible teneur en carbone dans la fabrication automobile et les applications du marché de l'après-vente accroît encore la croissance du marché.
Perspectives du marché européen de l'acier au carbone
Le marché européen de l'acier au carbone connaît une croissance soutenue, soutenue par l'accent mis sur la construction durable et l'efficacité énergétique. Les industries recherchent l'acier au carbone pour sa polyvalence dans des applications telles que le matériel de construction et les composants structurels. La croissance est notable tant dans les nouveaux projets d'infrastructure que dans la modernisation industrielle, des pays comme l'Allemagne et la France affichant une demande importante en raison des préoccupations environnementales et des progrès industriels.
Aperçu du marché britannique de l'acier au carbone
Le marché britannique de l'acier au carbone connaît une croissance notable, en raison de la demande de matériaux durables dans la construction et les applications automobiles. Une attention accrue au développement des infrastructures et une sensibilisation accrue aux avantages de l'acier à faible teneur en carbone encouragent l'adoption. L'évolution des réglementations favorisant l'efficacité énergétique et la recyclabilité des matériaux influence les choix des consommateurs, en conciliant performance et conformité.
Allemagne Aperçu du marché de l'acier au carbone
L'Allemagne connaît une forte croissance du marché de l'acier au carbone, attribuée à son secteur manufacturier de pointe et à l'importance accordée par les consommateurs aux matériaux durables et économes en énergie. Les industries allemandes préfèrent l'acier au carbone de haute qualité, comme les variantes de carbone moyen et élevé, pour les applications automobiles et de construction. L'intégration de traitements avancés en acier tels que la galvanisation et le recuit dans les produits haut de gamme favorise une croissance soutenue du marché.
Aperçu du marché Asie-Pacifique de l'acier au carbone
La région Asie-Pacifique domine le marché mondial de l'acier au carbone, en raison de l'expansion de la production industrielle et de l'augmentation des investissements dans les infrastructures dans des pays comme la Chine, l'Inde et le Japon. La demande croissante d'acier à faible intensité de carbone et à haute intensité de carbone dans les secteurs de la construction, de l'automobile et de la construction navale stimule la croissance du marché. Les initiatives gouvernementales visant à promouvoir la fabrication durable et l'efficacité énergétique encouragent davantage l'utilisation de produits d'acier au carbone de pointe.
Aperçu du marché japonais de l'acier au carbone
Le marché japonais de l'acier au carbone connaît une forte croissance en raison de la forte préférence des consommateurs pour des produits en acier de haute qualité et technologiquement avancés qui améliorent l'intégrité structurelle et la durabilité. La présence de grandes industries de l'automobile et de la construction navale accélère la pénétration du marché. L'intérêt croissant pour des solutions acier personnalisées pour les infrastructures et les applications industrielles contribue également à la croissance.
Marché chinois de l'acier au carbone
La Chine détient la plus grande part du marché de l'acier au carbone de l'Asie et du Pacifique, propulsée par l'urbanisation rapide, l'augmentation de la production industrielle et la demande croissante de matériaux durables rentables. La croissance des secteurs de la construction et de l'automobile ainsi que l'accent mis sur la fabrication durable soutiennent l'adoption de produits d'acier au carbone de pointe. Des capacités de fabrication nationales solides et des prix compétitifs améliorent l'accessibilité du marché.
Part du marché de l'acier au carbone
L'industrie de l'acier au carbone est principalement dirigée par des entreprises bien établies, notamment :
- NACHI-FUJIKOSHI CORP. (Japon)
- Daido Steel Co., Ltd. (Japon)
- voestalpine haute performance Metals GmbH(Autriche)
- C.-B.(Suède)
- Kennametal Inc.(États-Unis)
- Hudson Tool Steel (États-Unis)
- ERASTEEL (France)
- ArcelorMittal (Luxembourg)
- Shandong Baosteel Industry Co., Ltd.(Chine)
- POSCO (Corée du Sud)
- SOCIÉTÉ D'ACIER NIPON (Japon)
- JFE Steel Corporation (Japon)
- Tata Steel (Inde)
- États-Unis Steel Corporation (États-Unis)
- Angang Steel Company Limited (Chine)
- Gerdau S/A (Brésil)
- Maanshan Iron & Steel Company Limited (Chine)
Quelles sont les évolutions récentes du marché mondial de l'acier au carbone
- En mai 2025, EMSTEEL, l'un des plus grands fabricants d'acier et de matériaux de construction des EAU, a dévoilé son premier cadre de financement vert pour accélérer sa transition vers une économie à faible intensité de carbone. Ce cadre permet à EMSTEEL et à ses filiales d'émettre des instruments financiers verts, tels que des obligations, des prêts et des documents commerciaux, pour financer des projets éligibles dans la production d'acier et de ciment à faible teneur en carbone, les installations d'énergie renouvelable et les technologies d'efficacité énergétique. Développée conformément aux normes mondiales en matière de financement vert, l'initiative a reçu une forte approbation de la part de Moody-Score avec un score de qualité durable de SQS2. Il reflète la stratégie EMSTEEL et l'engagement à atteindre des émissions nettes nulles d'ici 2050.
- En mai 2025, Cleveland-Cliffs Inc. a annoncé la réussite d'un essai d'injection d'hydrogène dans son haut fourneau Middletown Works, marquant une étape historique en tant que première utilisation d'hydrogène gazeux comme agent de réduction du fer dans un haut fourneau des Amériques. Au cours de l'essai, l'hydrogène a été injecté dans les 20 tuyers du haut fourneau no 3, remplaçant une partie du coke traditionnel et réduisant de façon significative les émissions de CO2 en dégageant plutôt de la vapeur d'eau. Cette percée démontre l'engagement de Cleveland-Cliffs à décarboniser la production d'acier tout en maintenant la qualité du produit et son efficacité opérationnelle.
- En janvier 2025, JFE Steel Corporation a annoncé qu'elle commencerait à fournir son acier vert JGreeXTM à JFE Shoji Pipe & Fitting Corporation (JKK), marquant la première fois qu'un distributeur japonais d'acier a offert JGreeXTM dans le secteur des tubes en acier. Cette étape permet des expéditions à petits lots et des livraisons plus rapides, en élargissant l'accès aux solutions d'acier durables sur les marchés de la construction et de l'infrastructure. JFE L'acier utilise une approche de bilan massique pour allouer des réductions d'émissions à des produits spécifiques de JGreeXTM, en soutenant les efforts de décarbonisation des chaînes d'approvisionnement et de réduction des émissions de gaz à effet de serre tout au long du cycle de vie des bâtiments et des systèmes industriels
- En janvier 2025, Volvo Construction Equipment (Volvo CE) a commencé à utiliser de l'acier à faible émission de carbone dans la production en série de tous ses transporteurs articulés fabriqués à Braås, en Suède. Cette étape marque une étape importante dans la décarbonisation de la fabrication de machines lourdes, l'acier représentant plus de 50% de l'empreinte carbone totale des machines. En intégrant l'acier recyclé à faible émission dans son processus de production, Volvo CE vise à réduire les émissions du cycle de vie et à soutenir son objectif plus large d'atteindre des émissions nettes de gaz à effet de serre de zéro d'ici 2040. Le mouvement reflète également une évolution croissante de l'industrie vers des matériaux durables et des pratiques de fabrication circulaire
- En octobre 2024, le Groupe JSW et le Groupe POSCO de Corée ont signé un protocole d'entente historique visant à développer conjointement une usine sidérurgique intégrée en Inde d'une capacité initiale de 5 millions de tonnes par an. Cette collaboration stratégique vise à renforcer l'infrastructure de production d'acier de l'Inde tout en explorant les synergies dans les matériaux de batterie, en particulier pour les véhicules électriques, et les énergies renouvelables. Le partenariat combine des capacités robustes de fabrication et d'exécution de projets avec l'expertise technologique de POSCO, jetant les bases d'une croissance industrielle durable et de l'innovation dans plusieurs secteurs
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











