



Segmentation du marché mondial des dispositifs de surveillance cardiaque et de gestion du rythme cardiaque, par type de produit (surveillance cardiaque, gestion du rythme cardiaque [CRM]), utilisateur final (centres ambulatoires, soins à domicile, centres cardiaques, hôpitaux, cliniques et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des dispositifs de surveillance cardiaque et de gestion du rythme cardiaque
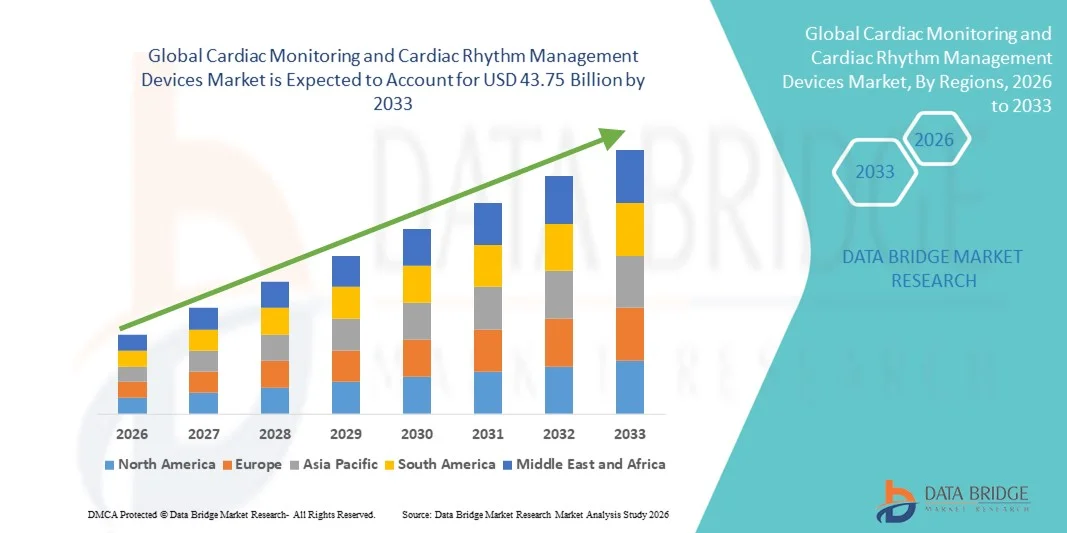
- Selon Data Bridge études de marché Analyse la surveillance cardiaque globale et les dispositifs de gestion du rythme cardiaque26,94 milliards de dollars en 2025et devrait atteindre43,75 milliards de dollars en 2033, à unTCAC de 6,25 %pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante de maladies cardiovasculaires comme les arythmies, l'insuffisance cardiaque et la maladie coronarienne, ainsi que par l'augmentation de la population gériatrique et la demande croissante de solutions de surveillance cardiaque continue et éloignée. Les progrès technologiques dans les moniteurs portables, les enregistreurs en boucle implantables, les stimulateurs cardiaques et les défibrillateurs stimulent l'innovation et l'adoption dans les hôpitaux et les établissements de soins à domicile
- De plus, l'accent mis de plus en plus sur le diagnostic précoce, la surveillance à distance des patients et les procédures de gestion du rythme cardiaque peu invasives établit des dispositifs de surveillance cardiaque et de gestion du rythme cardiaque comme composantes essentielles des soins cardiovasculaires modernes. Ces facteurs convergents accélèrent l'adoption des solutions de surveillance cardiaque et de gestion du rythme cardiaque, ce qui stimule considérablement la croissance globale du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):26,94 milliards de dollars
- Valeur marchande prévue (2033) :43,75 milliards de dollars
- Prévisions CAGR (2026-2033): 6.25%
Quels sont les principaux débouchés du marché des dispositifs de surveillance et de gestion du rythme cardiaque
- Les dispositifs de surveillance cardiaque et de gestion du rythme cardiaque, y compris les moniteurs ECG, les moniteurs Holter, les enregistreurs de boucles implantables, les stimulateurs cardiaques et les défibrillateurs cardio-vertisseurs implantables, sont des composantes de plus en plus vitales des soins cardiovasculaires modernes dans les hôpitaux, les centres cardiaques spécialisés et les établissements de soins à domicile en raison de leur capacité à permettre une évaluation continue du rythme cardiaque, une détection précoce des arythmies et une intervention thérapeutique opportune
- La demande croissante de dispositifs de surveillance cardiaque et de gestion du rythme cardiaque est principalement alimentée par l'augmentation du fardeau mondial des maladies cardiovasculaires, l'augmentation de la population gériatrique, l'adoption croissante de technologies de surveillance à distance des patients et les progrès technologiques continus tels que les moniteurs cardiaques portables et les dispositifs implantables compatibles avec l'IRM
- L'Amérique du Nord a dominé le marché des dispositifs de surveillance cardiaque et de gestion du rythme cardiaque avec la plus grande part des revenus de 36,4 % en 2025, caractérisée par une infrastructure de soins de santé avancée, une forte adoption d'appareils cardiaques implantables, des politiques de remboursement favorables et une forte présence de fabricants d'instruments médicaux de premier plan, les États-Unis représentant une part importante des revenus régionaux.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des dispositifs de surveillance et de gestion du rythme cardiaque au cours de la période de prévision, en raison de l'augmentation de la prévalence des maladies cardiaques, de l'élargissement de l'accès aux soins de santé, de l'augmentation des dépenses de soins de santé et de la sensibilisation accrue au diagnostic cardiaque précoce dans des pays comme la Chine, l'Inde et le Japon.
- Le segment de la gestion du rythme cardiaque (CRM) a dominé la plus grande part du marché de 58,4% en 2025, en raison de la prévalence croissante d'arythmies, d'insuffisance cardiaque et de cas d'arrêt cardiaque soudain dans le monde
Rapport sur la portée et la surveillance cardiaque et les dispositifs de gestion du rythme cardiaque Segmentation du marché
|
Attributs |
Surveillance cardiaque et dispositifs de gestion du rythme cardiaque Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des dispositifs de surveillance et de gestion du rythme cardiaque
Intégration croissante des capacités d'IA et de surveillance à distance
- Une tendance significative et accélérée du marché mondial de la surveillance cardiaque et de la gestion du rythme cardiaque (CRM) est l'intégration accrue de l'intelligence artificielle (IA), de l'analyse avancée et des technologies de surveillance à distance des patients dans les solutions de soins cardiaques. Cette évolution technologique améliore la précision du diagnostic, permet l'interprétation des données en temps réel et améliore la prise de décisions cliniques dans les hôpitaux et les établissements de soins à domicile
- Par exemple, les principaux systèmes de surveillance cardiaque intègrent maintenant des algorithmes basés sur l'IA capables de détecter les arythmies, la fibrillation auriculaire et d'autres rythmes cardiaques anormaux avec plus de précision et des faux positifs réduits. Les enregistreurs de boucle implantables et les moniteurs ECG portables sont de plus en plus dotés d'une connectivité cloud, ce qui permet aux médecins de suivre à distance l'activité cardiaque du patient et d'intervenir de façon proactive lorsque des patrons irréguliers sont détectés
- L'intégration de l'IA dans les dispositifs de gestion du rythme cardiaque, tels que les stimulateurs cardiaques et les défibrillateurs cardio-vertisseurs implantables, permet une analyse prédictive qui peut anticiper les événements cardiaques potentiels en fonction des tendances de données propres au patient. Ces systèmes intelligents aident à optimiser la livraison de la thérapie, la performance de la batterie et la programmation des appareils tout en réduisant les visites cliniques inutiles
- La connectivité transparente des dispositifs de surveillance cardiaque avec les systèmes d'information hospitaliers et les plateformes de télésanté facilite l'accès centralisé aux données et la coordination des soins. Les médecins peuvent examiner les données des patients en temps réel, ajuster les plans de traitement à distance et fournir des interventions opportunes, particulièrement bénéfiques pour les personnes âgées et les populations à haut risque
- Cette tendance vers des solutions de soins cardiaques intelligentes, connectées et axées sur les données consiste à remodeler les stratégies de gestion des patients et à améliorer les résultats cardiovasculaires à long terme. Par conséquent, les fabricants investissent de plus en plus dans des plateformes de surveillance de l'IA et des systèmes de gestion des données cardiaques basés sur le cloud pour renforcer leur position concurrentielle
- La demande de dispositifs avancés de surveillance cardiaque et de gestion du rythme avec une connectivité à distance et des informations basées sur l'IA augmente rapidement dans les hôpitaux, les centres chirurgicaux ambulatoires et les milieux de soins à domicile, car les fournisseurs de soins de santé privilégient l'efficacité, le diagnostic précoce et le traitement cardiaque personnalisé
Surveillance cardiaque et dispositifs de gestion du rythme cardiaque Dynamique du marché
Chauffeur
Prévalence croissante des maladies cardiovasculaires et augmentation de la population gériatrique
- La prévalence mondiale croissante des maladies cardiovasculaires (MCV), y compris les arythmies, l'insuffisance cardiaque et la coronaropathie, est l'un des principaux moteurs du marché de la surveillance cardiaque et des dispositifs de gestion du rythme cardiaque. Les modes de vie sédentaires, l'augmentation des taux d'obésité, l'hypertension et le diabète contribuent de façon significative au fardeau croissant des troubles cardiaques dans le monde
- Par exemple, l'incidence croissante de la fibrillation auriculaire a considérablement augmenté la demande de dispositifs de surveillance continue de l'ECG et de systèmes de gestion du rythme implantables pour prévenir des complications telles que l'AVC et l'insuffisance cardiaque. Les hôpitaux et les centres cardiaques adoptent de plus en plus de technologies de surveillance avancées pour permettre une détection précoce et une intervention thérapeutique rapide
- De plus, la population gériatrique en croissance rapide accélère encore la croissance du marché, car les personnes âgées sont plus vulnérables aux maladies cardiaques chroniques qui exigent une surveillance à long terme et une gestion du rythme par appareil. Les implantateurs, les défibrillateurs cardio-vertisseurs et les appareils de résynchronisation cardiaque sont de plus en plus utilisés pour gérer les dysfonctionnements cardiaques liés à l'âge.
- En outre, les progrès réalisés dans les procédures d'implantation minimalement invasives et l'amélioration de la longévité des dispositifs et de la durée de vie des batteries encouragent l'adoption de taux plus élevés chez les patients et les fournisseurs de soins de santé.
- L'expansion de l'infrastructure de soins de santé, la sensibilisation accrue aux diagnostics cardiaques précoces et les cadres de remboursement dans les économies développées propulsent davantage la demande de dispositifs de surveillance cardiaque et de CRM sur les marchés développés et émergents
Restriction/Défi
Coûts élevés de l'appareil et complexités réglementaires et de remboursement
- Le coût initial élevé associé à la surveillance cardiaque avancée et aux dispositifs de gestion du rythme cardiaque constitue un obstacle important à l'adoption généralisée, en particulier dans les pays à faible revenu et à revenu intermédiaire. Les dispositifs implantables tels que les DCI et les systèmes TCR entraînent des coûts procéduraux et de suivi importants, ce qui limite l'accessibilité pour les populations de patients sensibles aux coûts
- Par exemple, le coût global de l'implantation d'appareils, y compris le séjour à l'hôpital, les frais médicaux et la surveillance post-procédure, peut être considérablement élevé, ce qui rend difficile l'accessibilité dans les régions où le remboursement est limité.
- Les complexités réglementaires et les processus d'approbation rigoureux pour les appareils cardiaques posent également des défis aux fabricants. Ces dispositifs doivent respecter des normes rigoureuses en matière d'innocuité et d'efficacité cliniques, ce qui peut prolonger les délais d'élaboration des produits et augmenter les coûts de conformité
- De plus, les préoccupations liées au dysfonctionnement des appareils, à l'épuisement des batteries et aux risques potentiels de cybersécurité dans les systèmes de surveillance cardiaque connectés peuvent susciter des hésitations chez les patients et les fournisseurs de soins de santé. Assurer une protection des données robuste et une fiabilité à long terme des dispositifs est essentiel pour maintenir la confiance dans les technologies cardiaques avancées
- La variabilité des politiques de remboursement entre les différents pays a de nouvelles répercussions sur la pénétration du marché, car une couverture incohérente pour les dispositifs cardiaques avancés peut limiter l'accès des patients
- Surmonter ces défis grâce à l'optimisation des coûts, à l'innovation technologique pour prolonger la durée de vie des appareils, à la rationalisation des voies réglementaires et à l'amélioration du soutien au remboursement sera essentiel pour maintenir une croissance à long terme du marché des appareils de surveillance cardiaque et de gestion du rythme cardiaque
Comment le marché des dispositifs de surveillance et de gestion du rythme cardiaque est-il segmenté
Le marché est segmenté en fonction du type de produit et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché mondial des dispositifs de surveillance et de gestion du rythme cardiaque est segmenté en surveillance et gestion du rythme cardiaque (CRM). Le segment de la gestion du rythme cardiaque (CRM) a dominé la plus grande part du marché de 58,4% en 2025, en raison de la prévalence croissante d'arythmies, d'insuffisance cardiaque et de cas d'arrêt cardiaque soudain dans le monde. Les dispositifs CRM tels que les stimulateurs cardiaques et les défibrillateurs cardioverter implantables sont largement adoptés pour la correction à long terme du rythme et les interventions vitales. L'augmentation de la population gériatrique contribue de façon significative à des taux d'implantation plus élevés. Les progrès technologiques, y compris les stimulateurs cardiaques compatibles avec l'IRM et sans plomb, renforcent la demande. Une prise de conscience croissante de la gestion précoce des troubles du rythme accélère encore l'adoption. Les politiques de remboursement favorables dans les pays développés appuient le volume des procédures. L'expansion des laboratoires d'électrophysiologie dans les hôpitaux améliore l'accessibilité. L'innovation continue dans la longévité des batteries et l'intégration de la surveillance à distance stimule l'efficacité clinique. L'incidence croissante des maladies cardiovasculaires dans le monde soutient la demande à long terme. Les collaborations stratégiques entre les fabricants d'appareils et les fournisseurs de soins de santé renforcent la distribution. Les approbations réglementaires pour les appareils CRM de nouvelle génération améliorent encore la pénétration du marché. Ces facteurs combinés ont permis aux appareils CRM de conserver leur position dominante en 2025.
Le segment de la surveillance cardiaque devrait connaître la croissance la plus rapide à un TCAC de 9,8 % entre 2026 et 2033, en raison de la demande croissante de diagnostic précoce et de suivi continu de la santé cardiaque. L'adoption croissante de dispositifs de surveillance cardiaque portables et à distance favorise l'expansion. De plus en plus de cas de fibrillation auriculaire et d'arythmies silencieuses encouragent la surveillance de routine. Les progrès technologiques des moniteurs portables ECG et Holter améliorent la précision du diagnostic. Les services de télécardiologie augmentent l'accessibilité dans les régions éloignées et rurales. Les fournisseurs de soins de santé mettent de plus en plus l'accent sur les programmes de cardiologie préventive. La préférence croissante des patients pour la surveillance à domicile accélère l'adoption. L'intégration avec les applications smartphone améliore l'analyse des données en temps réel. Élargir les modèles de soins ambulatoires favorise l'utilisation des appareils de surveillance. Les initiatives gouvernementales favorisant les programmes de dépistage cardiovasculaires renforcent la demande. La sensibilisation à la santé et les risques cardiaques liés au mode de vie favorisent la croissance. Ces facteurs positionnent collectivement la surveillance cardiaque comme le segment de type de produit qui croît le plus rapidement.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial des dispositifs de surveillance et de gestion du rythme cardiaque est segmenté en centres ambulatoires, soins à domicile, centres cardiaques, hôpitaux, cliniques et autres. En 2025, le segment des hôpitaux a représenté la plus grande part des revenus du marché, soit 46,9 %, grâce à des admissions élevées de patients pour des événements cardiaques aigus et des interventions complexes. Les hôpitaux sont des centres primaires pour le stimulateur cardiaque et les chirurgies d'implantation de DCI. La disponibilité de laboratoires de cathétérisme avancés soutient les procédures CRM. Les cardiologues et les électrophysiologistes qualifiés renforcent les résultats procéduraux. De solides structures de remboursement améliorent la capacité d'approvisionnement des appareils. L'augmentation des admissions d'urgence pour l'infarctus du myocarde et les arythmies soutiennent l'utilisation. L'intégration de systèmes avancés de surveillance cardiaque améliore les soins hospitaliers. L'expansion des infrastructures de soins tertiaires soutient la croissance dans le monde. Les équipes cardiaques multidisciplinaires assurent des services de traitement complets. L'augmentation du financement public pour la modernisation des hôpitaux renforce l'adoption. De grands volumes de patients dans les hôpitaux urbains continuent de soutenir la contribution des revenus. Ces facteurs ont permis aux hôpitaux de dominer collectivement en 2025.
Le secteur des soins à domicile devrait connaître la croissance la plus rapide à un TCAC de 10,6% de 2026 à 2033, alimenté par le passage croissant à la surveillance à distance des patients et à la prestation décentralisée des soins de santé. La préférence croissante pour les soins cardiaques à domicile améliore le confort et la conformité des patients. Les progrès technologiques de l'ECG portable et des enregistreurs à boucle implantables améliorent la surveillance continue. L'augmentation de la population âgée nécessitant une prise en charge cardiaque chronique accélère la demande. L'intégration de la télésanté permet une supervision médicale en temps réel. La rentabilité par rapport aux séjours prolongés à l'hôpital favorise l'adoption. L'élargissement de la couverture d'assurance pour les services de télésurveillance renforce l'adhésion. Une sensibilisation accrue à la prévention de la santé cardiaque stimule l'utilisation des appareils. Le développement de systèmes de surveillance conviviaux améliore l'engagement des patients. La pénétration croissante des smartphones prend en charge les appareils cardiaques connectés. Les initiatives gouvernementales encourageant la transformation numérique de la santé favorisent l'expansion. Ces conducteurs combinés font des soins à domicile le segment de l'utilisateur final qui connaît la croissance la plus rapide au cours de la période de prévision.
Quelle région détient la plus grande part du marché des dispositifs de surveillance et de gestion du rythme cardiaque
- L'Amérique du Nord a dominé le marché de la surveillance cardiaque et des dispositifs de gestion du rythme cardiaque avec la plus grande part des revenus de 36,4 % en 2025, caractérisée par une infrastructure de soins de santé avancée, une forte adoption des dispositifs cardiaques implantables, des cadres de remboursement favorables et la forte présence des principaux fabricants de dispositifs médicaux
- La région bénéficie de centres de soins cardiaques bien établis, de la disponibilité généralisée de laboratoires d'électrophysiologie et de l'adoption précoce de stimulateurs cardiaques technologiquement avancés, de défibrillateurs cardio-vertisseurs implantables et de dispositifs de résynchronisation cardiaque (CRT)
- Le marché représente une part importante des recettes régionales, soutenue par une forte prévalence de maladies cardiovasculaires, une forte couverture d'assurance, une innovation technologique continue et des investissements solides dans des solutions de surveillance cardiaque à distance, renforçant encore le leadership nord-américain sur le marché
États-Unis Surveillance cardiaque et dispositifs de gestion du rythme cardiaque Aperçu du marché
Le marché américain de la surveillance cardiaque et des dispositifs de gestion du rythme cardiaque a remporté la plus grande part de revenus en Amérique du Nord en 2025, sous l'impulsion du pays, qui a imposé un lourd fardeau de maladies cardiovasculaires et adopté de fortes technologies de surveillance cardiaque implantables et portables. La présence de grands fabricants d'instruments médicaux, d'hôpitaux cardiaques spécialisés et d'électrophysiologues expérimentés contribue grandement à la croissance du marché. En outre, des politiques de remboursement favorables pour les stimulateurs cardiaques, les DCI et les services de télésurveillance encouragent l'adoption des patients. L'utilisation croissante de moniteurs cardiaques ambulatoires, d'enregistreurs en boucle implantables et de systèmes de surveillance cardiaque à domicile élargit le marché, en particulier lorsque les fournisseurs de soins de santé se concentrent sur le diagnostic précoce et la gestion des maladies à long terme.
Europe Surveillance cardiaque et dispositifs de gestion du rythme cardiaque Aperçu du marché
Le marché européen de la surveillance cardiaque et des dispositifs de gestion du rythme cardiaque devrait s'étendre à un TCAC important tout au long de la période de prévision, appuyé par l'augmentation de l'incidence des arythmies et de l'insuffisance cardiaque, l'accroissement de la population gériatrique et la vigueur des systèmes de santé publique. Des pays comme l'Allemagne, le Royaume-Uni et la France sont témoins d'une demande croissante de dispositifs avancés de gestion du rythme cardiaque en raison d'une meilleure sensibilisation au diagnostic précoce et aux soins cardiaques préventifs. De plus, les initiatives gouvernementales de soutien en matière de santé et les investissements croissants dans l'infrastructure hospitalière favorisent l'adoption de systèmes de surveillance cardiaque implantables et externes dans toute la région.
U.K. Surveillance cardiaque et dispositifs de gestion du rythme cardiaque Aperçu du marché
Le marché britannique de la surveillance cardiaque et des dispositifs de gestion du rythme cardiaque devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la prévalence croissante des troubles cardiovasculaires et de l'importance accordée aux programmes de dépistage cardiaque précoce. Le pays dispose d'un système de santé publique bien structuré qui facilite l'accès aux dispositifs de diagnostic et de traitement cardiaques avancés. L'adoption croissante de technologies de surveillance cardiaque à distance et de dispositifs d'ECG portables permet une surveillance continue des patients en dehors des hôpitaux. De plus, l'augmentation des investissements dans la transformation numérique des soins de santé et l'expansion des unités de soins cardiaques spécialisées contribuent à la croissance régulière du marché au Royaume-Uni.
Allemagne Surveillance cardiaque et dispositifs de gestion du rythme cardiaque
Le marché allemand de la surveillance cardiaque et des dispositifs de gestion du rythme cardiaque devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par une forte incidence d'arythmies cardiaques, une infrastructure hospitalière avancée et une forte innovation technologique médicale. L'Allemagne dispose d'un cadre de remboursement bien établi et met l'accent sur les traitements cardiaques de haute qualité. De plus, l'accent croissant mis sur la cardiologie préventive et les investissements croissants dans la recherche et le développement accélèrent l'intégration de solutions avancées de surveillance cardiaque dans les hôpitaux et les cliniques externes.
Asia-Pacific Cardiac Monitoring and Cardiac Rhythm Management Devices Market Insight
Le marché de la surveillance cardiaque et des dispositifs de gestion du rythme cardiaque en Asie-Pacifique est sur le point de croître au rythme le plus rapide au cours de la période de prévision, en raison de l'augmentation de la prévalence des maladies cardiaques, de l'élargissement de l'accès aux soins de santé, de l'augmentation des dépenses de soins de santé et de la sensibilisation aux diagnostics cardiaques précoces. L'urbanisation rapide, les changements de mode de vie et le vieillissement de la population dans des pays comme la Chine, l'Inde et le Japon contribuent de façon significative à l'augmentation du fardeau des troubles cardiovasculaires. Les gouvernements de la région renforcent l'infrastructure des soins de santé et favorisent l'accès aux traitements cardiaques avancés, ce qui accélère l'adoption des dispositifs de surveillance et de gestion du rythme.
Japon Surveillance cardiaque et dispositifs de gestion du rythme cardiaque Aperçu du marché
Le marché japonais de la surveillance cardiaque et des dispositifs de gestion du rythme cardiaque prend de l'ampleur en raison du vieillissement rapide de la population et de l'espérance de vie élevée du pays, qui augmentent la sensibilité aux arythmies et à l'insuffisance cardiaque. Les infrastructures de soins de santé avancées du Japon et l'accent fortement mis sur l'innovation technologique encouragent l'adoption de dispositifs cardiaques implantables minimalisables et de systèmes de surveillance sophistiqués. De plus, l'intégration croissante des plates-formes de surveillance des patients à distance favorise la prise en charge des maladies cardiaques à long terme et la réduction des réadmissions dans les hôpitaux.
Chine Surveillance cardiaque et dispositifs de gestion du rythme cardiaque Aperçu du marché
En 2025, le marché chinois de la surveillance cardiaque et des dispositifs de gestion du rythme cardiaque a représenté la plus grande part du marché en Asie-Pacifique, attribuable à la forte population de patients du pays, à l'augmentation du fardeau des maladies cardiovasculaires et à l'expansion de l'infrastructure des soins de santé. L'augmentation des initiatives gouvernementales visant à améliorer les services de soins cardiaques et à élargir la couverture d'assurance améliore l'accès des patients aux dispositifs de surveillance et d'implantation avancés. De plus, l'augmentation des capacités de fabrication nationales, l'augmentation des investissements dans les soins de santé et la sensibilisation aux diagnostics cardiaques précoces propulsent considérablement la croissance du marché en Chine.
Quelles sont les meilleures entreprises du marché des dispositifs de surveillance cardiaque et de gestion du rythme cardiaque
L'industrie de la surveillance cardiaque et des dispositifs de gestion du rythme cardiaque est principalement dirigée par des entreprises bien établies, notamment :
- Medtronic (Irlande)
- Abbott (États-Unis)
- Boston Scientific Corporation (États-Unis)
- BIOTRONIK SE & Co. KG (Allemagne)
- Koninklijke Philips N.V. (Pays-Bas)
- GE HealthCare Technologies Inc. (États-Unis)
- Siemens Healthineers AG (Allemagne)
- Société scientifique MicroPort (Chine)
- LivaNova PLC (Royaume-Uni)
- iRhythm Technologies, Inc. (États-Unis)
- ZOLL Medical Corporation (États-Unis)
- Nihon Kohden Corporation (Japon)
- Hill-Rom Holdings, Inc. (États-Unis)
- Lepu Medical Technology (Beijing) Co., Ltd. (Chine)
- Société des sciences cardiaques (États-Unis)
Quels sont les derniers développements sur le marché des dispositifs de surveillance cardiaque et de gestion du rythme cardiaque
- En mars 2024, Abbott a reçu l'approbation de marque CE en Europe pour son moniteur cardiaque insérable Assert-IQ (ICM), qui permet une surveillance à distance à long terme des rythmes cardiaques irréguliers, y compris la fibrillation auriculaire, pendant une période pouvant aller jusqu'à six ans, ce qui représente une avancée significative dans la technologie de surveillance cardiaque continue.
- En avril 2025, MicroPort CRM a reçu l'approbation CE pour son application SmartView Connect (Android), permettant aux stimulateurs cardiaques, aux DCI et aux dispositifs CRT-D équipés de Bluetooth de transmettre en toute sécurité les données des dispositifs patients aux cliniques de soins par l'intermédiaire d'un smartphone, en supprimant l'exigence d'un moniteur de chevet et en facilitant une surveillance à distance plus flexible
- En août 2025, CardioTag CardioTag a reçu l'autorisation de la FDA, offrant un dispositif non invasif capable de capter simultanément les signaux ECG, PPG et SCG et soutenant les outils d'IA pour une meilleure gestion de l'insuffisance cardiaque en dehors des milieux de soins traditionnels
- En juillet 2025, Boston Scientific a reçu l'approbation de la FDA pour l'étiquetage élargi de son système d'ablation de champ pulsé (AAP) pour le traitement de la fibrillation auriculaire persistante à réfractaire, reflétant l'élargissement des technologies de gestion du rythme peu invasives pour les soins complexes de l'arythmie
- En avril 2025, Boston Scientific a terminé l'acquisition de Preventice Solutions, une société de santé numérique spécialisée dans les systèmes de surveillance à distance des patients, renforçant son portefeuille pour la gestion du rythme cardiaque et développant ses capacités de surveillance cardiaque mobile et portable à long terme
- En mai 2025, Siemens Healthineers a reçu l'approbation de la FDA pour son nouveau défibrillateur de résynchronisation cardiaque conditionnée par IRM (Cardeas Tarasys G3), permettant aux patients avec des dispositifs CRM implantés de subir en toute sécurité des IRM pour l'imagerie diagnostique, améliorant la flexibilité clinique et les voies de soins
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











