


Marché mondial des tubes plaqués , par type de tube (lié métallurgique, revêtu mécaniquement et recouvert de soudure), nuance (316, 625, 825 et autres), diamètre extérieur (4-12 pouces, 12-24 pouces, 24-48 pouces, 48-60 pouces et 60-120 pouces), épaisseur de paroi (3-6 mm, 6-18 mm, 18-36 mm, 36-60 mm et 60-120 mm) et pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Afrique du Sud, Égypte, Israël, reste du Moyen-Orient et Afrique) Tendances et prévisions de l'industrie jusqu'en 2028
Qu'est-ce que la taille et le taux de croissance du marché des pipes clad
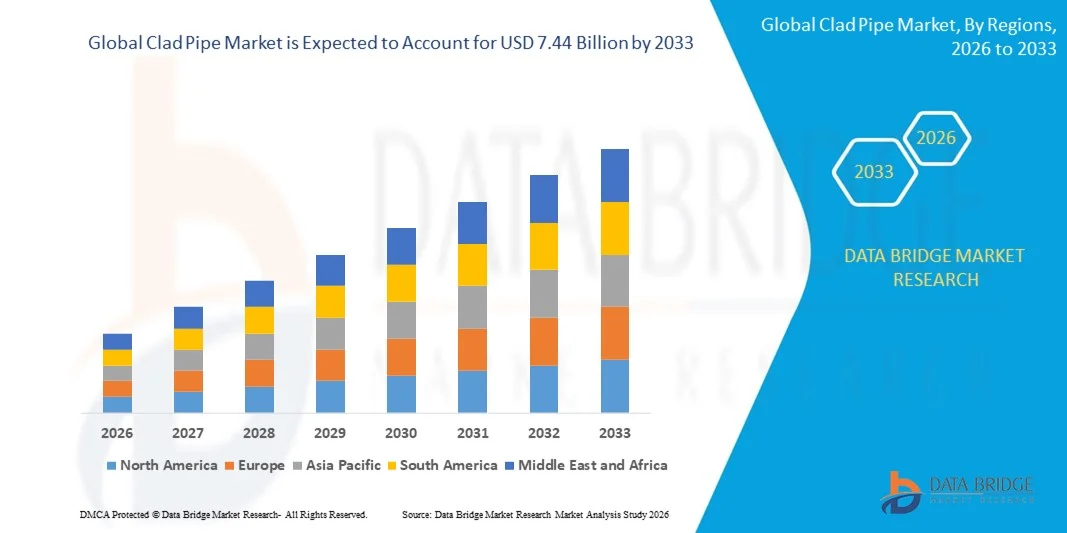
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des tubes plaqués a été évaluée à4,89 milliards de dollars en 2025et devrait atteindre7,44 milliards de dollars en 2033, à unTCAC de 5,40 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par l'industrialisation croissante des secteurs du pétrole et du gaz, des produits chimiques et de l'électricité, ce qui entraîne une demande accrue de solutions de tuyauterie durables, résistantes à la corrosion et à haute résistance pour les projets d'infrastructures essentielles.
- En outre, les investissements croissants dans les projets d'énergie, de pétrochimie et de traitement de l'eau sont à l'origine de l'adoption de tuyaux enduits, les industries cherchant à obtenir une fiabilité opérationnelle à long terme et à réduire les coûts d'entretien. Ces facteurs convergents accélèrent l'adoption de solutions avancées de tuyaux plaqués, stimulant ainsi significativement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):4,89 milliards de dollars
- Valeur marchande prévue (2033) :7,44 milliards de dollars
- Prévisions CAGR (2026-2033):5.40%
Quelles sont les principales ventes de Clad Pipe Market
- Les tuyaux encastrés, offrant des solutions résistantes à la corrosion et mécaniquement robustes pour le transport de fluides agressifs et la manipulation de pressions élevées, deviennent des composants essentiels dans les applications énergétiques, chimiques et industrielles en raison de leur longue durée de vie et de leur intégrité structurelle
- La demande croissante de tuyaux plaqués est principalement alimentée par la nécessité de pipelines sûrs et performants dans les installations de production de pétrole et de gaz en mer et à terre, les usines chimiques et les centrales électriques, ainsi que par l'augmentation des normes réglementaires en matière de sécurité industrielle et de fiabilité des infrastructures.
- L'Amérique du Nord a dominé le marché des tubes plaqués avec une part de plus de 42%en 2025, en raison de l'industrialisation importante, des secteurs pétroliers et gaziers et chimiques matures, et de l'augmentation des investissements dans la modernisation des infrastructures
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des tubes plaqués au cours de la période de prévision en raison de l'industrialisation rapide, de l'expansion des industries du pétrole et du gaz et des industries chimiques et du développement des infrastructures dans des pays comme la Chine, le Japon et l'Inde.
- Le segment lié métallurgique a dominé le marché avec une part de marché de 46,1% en 2025, en raison de sa résistance à la corrosion supérieure et d'une excellente résistance mécanique. Les industries telles que le pétrole et le gaz et le traitement chimique préfèrent les tuyaux à liaison métallurgique pour le transport de produits chimiques agressifs et de fluides à haute température en raison de leur longue durée de vie et de leurs exigences minimales d'entretien
Étendue du rapport et segmentation du marché des tubes à écailles
|
Attributs |
Clad Pipe Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé sur le marché des pipes clad
Utilisation accrue de tuyaux métalliques collés et soudés
- Une tendance significative sur le marché des tubes plaqués est l'adoption croissante de tubes métalliques collés et soudés, en raison de leur résistance supérieure à la corrosion, à l'érosion et aux environnements à haute température. Cette tendance élève le rôle des tuyaux plaqués comme solutions essentielles pour les industries nécessitant des systèmes de tuyauterie durables et performants
- Par exemple, Vallourec et Tenaris fournissent une large gamme de tuyaux plaqués avec des techniques avancées de soudage et de collage métallurgique qui sont largement utilisés dans les projets pétroliers et gaziers, chimiques et électriques. Ces tuyaux améliorent la sécurité opérationnelle, prolongent la durée de vie et réduisent les exigences d'entretien dans les applications industrielles difficiles
- Le secteur du pétrole et du gaz compte de plus en plus sur des tuyaux plaqués pour les pipelines terrestres et offshore où les matériaux conventionnels ne résistent pas à des milieux corrosifs agressifs. Il s'agit de positionner les tuyaux plaqués comme composants d'infrastructures critiques pour les environnements en eau profonde et haute pression
- L'industrie du traitement chimique adopte des tuyaux plaqués pour transporter des produits chimiques et des acides hautement corrosifs, où la résistance aux piqûres et aux fissures est essentielle. L'utilisation de ces tuyaux assure la conformité aux normes de sécurité et minimise les temps d'arrêt en raison de la dégradation des tuyaux
- Les installations de production d'électricité intègrent des tuyaux plaqués dans les chaudières, les échangeurs de chaleur et les condenseurs pour gérer efficacement les fluides à haute température et à haute pression. Cette intégration prend en charge des cycles opérationnels plus longs et réduit la fréquence de remplacement, optimisant ainsi la performance globale de l'usine
- Les industries axées sur le traitement de l'eau, le dessalement et la fabrication industrielle utilisent de plus en plus des tuyaux plaqués pour traiter les lisiers abrasifs et les environnements chimiques difficiles. Cette incorporation croissante renforce l'importance des tuyaux plaqués pour assurer la fiabilité des procédés, minimiser les fuites et maintenir la productivité industrielle
Dynamique du marché des tubes en clad
Chauffeur
Expansion des secteurs pétrolier et gazier, chimique et énergétique
- L'expansion rapide des secteurs du pétrole et du gaz, de la chimie et de l'électricité dans le monde stimule la demande de tuyaux plaqués qui offrent une résistance accrue à la corrosion et à la durabilité. Ces secteurs exigent des solutions de tuyauterie capables de résister aux conditions de processus agressives et d'assurer la stabilité opérationnelle à long terme
- Par exemple, Baker Hughes fournit des tuyaux plaqués pour les projets pétroliers et gaziers en mer qui fonctionnent dans des conditions de pression et de température extrêmes. Ces solutions permettent aux entreprises énergétiques de maintenir une exploitation ininterrompue et de réduire le risque de défaillances dans les pipelines critiques
- De plus en plus d'investissements dans de nouvelles usines chimiques et raffineries créent une demande pour des systèmes de canalisations plaquées de haute qualité qui peuvent manipuler efficacement les fluides corrosifs et à haute température. Cela pousse les fabricants à innover des techniques avancées de liaison et de recouvrement pour répondre à des normes industrielles strictes
- La croissance des projets de production d'électricité, en particulier dans les régions qui mettent l'accent sur l'énergie thermique et nucléaire, alimente la nécessité de tuyaux qui maintiennent des procédés à haute pression et à forte intensité de chaleur. Les tuyaux encastrés assurent un transfert sécuritaire de vapeur et d'eau, protègent l'équipement et réduisent les frais généraux d'entretien
- La hausse de la demande mondiale d'énergie et l'expansion industrielle continuent d'entraîner l'adoption de tuyaux plaqués. La nécessité de systèmes de tuyauterie robustes, durables et efficaces en matière d'entretien est de positionner les tuyaux plaqués comme des facteurs essentiels de croissance industrielle
Restriction/Défi
Coûts élevés de fabrication et d'installation
- Le marché des tubes plaqués est confronté à des défis en raison des coûts élevés associés à la fabrication et à l'installation de tubes métalliques collés et soudés. Les procédés spécialisés, les matériaux avancés et les besoins en main-d'oeuvre qualifiée contribuent à augmenter les dépenses de production.
- Par exemple, Tenaris investit massivement dans des lignes de soudage automatisées et des systèmes d'assurance de la qualité pour produire des tuyaux plaqués pour des projets de haute précision. Ces opérations avancées augmentent les dépenses en capital et augmentent le coût global par unité, ce qui limite l'adoption plus large de projets sensibles aux coûts
- Les techniques complexes de fabrication requises pour lier des métaux différents ou appliquer des recouvrements résistant à la corrosion exigent un contrôle précis et des inspections de qualité. Ces facteurs allongent les délais de production et ajoutent aux coûts opérationnels
- Le transport, la manutention et l'installation de tuyaux lourds plaqués dans des installations industrielles nécessitent du matériel spécialisé et du personnel qualifié, ce qui augmente les coûts d'exécution des projets. Ces défis logistiques ont une incidence sur les projets de moindre envergure et les installations régionales.
- La croissance du marché est entravée par la difficulté d'augmenter la production de haute qualité tout en maintenant une tarification concurrentielle. Les fabricants doivent équilibrer les coûts, la qualité et les performances pour répondre à la demande industrielle croissante tout en maintenant la rentabilité
Comment est segmenté le marché des pipes clad
Le marché est segmenté en fonction du type de tuyaux, de la qualité, du diamètre extérieur et de l'épaisseur de la paroi.
- Par type de tuyau
Sur la base du type de tubes, le marché des tubes Clad est segmenté en couches métalliques, doublées mécaniquement et soudées. Le segment lié métallurgique a dominé le marché avec la plus grande part de chiffre d'affaires de 46,1% en 2025, grâce à sa résistance à la corrosion supérieure et à son excellente résistance mécanique. Les industries comme le pétrole et le gaz et le traitement chimique préfèrent les tuyaux à liaison métallurgique pour le transport de produits chimiques agressifs et de fluides à haute température en raison de leur longue durée de vie et des exigences minimales d'entretien. La forte demande du marché est encore soutenue par les progrès de la technologie de collage qui améliorent l'intégrité structurelle et la fiabilité de ces tuyaux. Les tuyaux à liaison métallurgique sont également compatibles avec un large éventail de normes industrielles, ce qui en fait un choix privilégié pour les applications critiques.
On s'attend à ce que le segment bordé mécaniquement enregistre la croissance la plus rapide de 2026 à 2033, alimentée par une utilisation accrue dans les industries du traitement de l'eau, des pâtes et papiers et de la production d'électricité. Par exemple, des entreprises comme Sandvik ont développé des tuyaux revêtus mécaniquement avec une meilleure résistance à l'érosion et à la corrosion, offrant des solutions rentables pour des applications industrielles à grande échelle. Leur fabrication modulaire et leur conception réparatrice les rendent de plus en plus populaires auprès des utilisateurs finaux. La demande est également soutenue par des investissements industriels croissants dans des régions à forte activité de transformation chimique.
- Par grade
Sur la base de la qualité, le marché des tubes clad est segmenté en 316, 625, 825, et autres. Le segment de 625 grades détenait la plus grande part du marché en 2025 en raison de sa résistance exceptionnelle à la haute température et à la corrosion, en particulier dans des environnements difficiles comme les opérations pétrolières et gazières en mer. Les industries privilégient le grade 625 pour les pipelines critiques qui manipulent du gaz acide, de l'eau de mer et des produits chimiques hautement corrosifs, ce qui réduit les risques de défaillance et les temps d'arrêt opérationnels. La grande disponibilité de ce grade par les fournisseurs établis confirme également sa position dominante sur le marché. Sa compatibilité avec les procédés de soudage et de fabrication améliore encore son adoption dans tous les secteurs industriels.
On s'attend à ce que le segment 825 soit témoin du TCAC le plus rapide de 2026 à 2033, en raison de sa résistance supérieure aux acides oxydants et de ses propriétés mécaniques améliorées. Par exemple, Nippon Steel a élargi la production de tuyaux plaqués de grade 825 pour répondre à la demande croissante dans les industries chimique et pétrochimique. La croissance est soutenue par l'industrialisation croissante en Asie-Pacifique, où les processus chimiques complexes nécessitent des matériaux de haute performance. En outre, la capacité des tuyaux de qualité 825 à résister à des conditions de fonctionnement extrêmes sans compromettre la sécurité ou l'efficacité en fait un choix privilégié pour les nouvelles installations.
- Par diamètre extérieur
Sur la base du diamètre extérieur, le marché des pipes à clad est segmenté en 4–12 pouces, 12–24 pouces, 24–48 pouces, 48–60 pouces et 60–120 pouces. Le segment de 24 à 48 pouces a dominé le marché avec la plus grande part de revenus en 2025, en raison de son utilisation intensive dans les pipelines industriels de moyenne à grande échelle et les projets offshore. Ces tailles sont privilégiées pour le transport des hydrocarbures, des produits chimiques et de la vapeur à haute pression en raison de leur équilibre optimal entre la capacité de débit et la faisabilité de l'installation. L'adoption généralisée est également soutenue par des normes internationales qui favorisent ces diamètres pour les pipelines industriels et utilitaires. La disponibilité de tailles personnalisées dans cette gamme accroît encore son attrait pour les ingénieurs et les planificateurs de projets.
Le segment de 48 à 60 pouces devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'augmentation des investissements dans les grands projets d'infrastructures énergétiques et hydrauliques. Par exemple, Tenaris a fourni des tuyaux de 48 à 60 pouces pour plusieurs oléoducs à haute pression aux États-Unis et au Moyen-Orient, ce qui démontre une forte adoption industrielle. La croissance est encore stimulée par l'expansion des réseaux de pipelines qui nécessitent des systèmes de débit à haute capacité capables de réduire les pertes de frottement et d'améliorer l'efficacité opérationnelle.
- Par l'épaisseur du mur
Sur la base de l'épaisseur de la paroi, le marché des Tuyaux Clad est segmenté en 3–6 mm, 6–18 mm, 18–36 mm, 36–60 mm et 60–120 mm. Le segment de 18 à 36 mm a dominé le marché avec la plus grande part des revenus en 2025, attribuée à sa grande applicabilité dans les industries chimique, énergétique et pétrolière et gazière. Cette épaisseur de paroi offre un équilibre idéal entre la tolérance à la pression et le coût du matériau, ce qui permet une fiabilité à long terme dans des conditions de fonctionnement à forte contrainte. Les industries préfèrent cette épaisseur pour les pipelines transportant des fluides corrosifs, où la résistance mécanique et la durabilité sont essentielles. La dominance du segment est soutenue par une demande constante de marchés matures en Amérique du Nord et en Europe, où les normes d'infrastructure favorisent cette spécification.
Le segment de 36 à 60 mm devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'utilisation croissante dans les applications à haute pression et en eau profonde. Par exemple, Vallourec a fourni des tuyaux de 36 à 60 mm d'épaisseur pour les champs pétrolifères en mer, où une grande intégrité structurelle est cruciale dans des conditions environnementales extrêmes. La croissance du segment est encore soutenue par l'augmentation des réglementations de sécurité industrielle et la nécessité d'améliorer la résistance à la corrosion, encourageant l'adoption de tuyaux plus épais dans de nouveaux projets.
Quelle est la région qui détient la plus grande part du marché des pipes en clad
- L'Amérique du Nord a dominé le marché des tubes enduits avec la plus grande part des revenus de plus de 42 % en 2025, sous l'impulsion d'une vaste industrialisation, de secteurs pétroliers et gaziers et chimiques matures et d'investissements accrus dans la modernisation des infrastructures.
- Les consommateurs et les industries de la région accordent une grande importance à la fiabilité, à la résistance à la corrosion et à la durabilité à long terme offertes par les tuyaux plaqués pour des applications critiques comme les pipelines en mer, les centrales électriques et les unités de traitement chimique
- Cette adoption généralisée est soutenue par des normes de sécurité strictes, des progrès technologiques dans les techniques de liaison et de recouvrement, et une forte demande de projets d'entretien et de modernisation industriels, la mise en place de tuyaux plaqués comme solution privilégiée dans la région
U.S. Clad Pipe Market Insight
En 2025, le marché américain des tubes plaqués a enregistré la plus grande part des revenus en Amérique du Nord, alimentée par la demande de pipelines à haute performance dans les secteurs du pétrole et du gaz, de la chimie et de l'énergie. L'adoption de tuyaux métalliques collés et soudés augmente en raison de leur résistance à la corrosion, de leur tolérance à la haute pression et de leur capacité à transporter des fluides agressifs en toute sécurité. La réglementation gouvernementale et les normes industrielles favorisant la fiabilité des infrastructures à long terme stimulent davantage la croissance du marché. En outre, les investissements dans l'agrandissement des pipelines, la modernisation des raffineries et les installations pétrochimiques sont à l'origine de la préférence pour les solutions de tubes à gaine de pointe.
Europe Clad Pipe Market Insight
Le marché européen des tubes revêtus devrait s'étendre à un TCAC important au cours de la période de prévision, principalement en raison de l'industrialisation croissante, de la stricte réglementation en matière d'environnement et de sécurité, et de la nécessité de solutions de tuyauterie résistant à la corrosion et à haute résistance. Des pays comme l'Allemagne, la France et l'Italie sont témoins d'une adoption accrue de tuyaux plaqués dans le traitement chimique, la production d'électricité et les applications offshore. Les industries européennes privilégient la durabilité et la longue durée de vie, en encourageant l'utilisation de tubes métalliques collés et soudés. L'intégration des tuyaux plaqués dans les nouvelles installations et les projets de modernisation favorise la croissance dans toute la région.
U.K. Clad Pipe Market Insight
On s'attend à ce que le marché britannique des tubes plaqués augmente à un TCAC remarquable au cours de la période de prévision, en raison de la demande dans les secteurs du pétrole et du gaz, des centrales électriques et des industries chimiques. Les opérateurs industriels de la région accordent de plus en plus d'importance à la résistance à la corrosion, à la manipulation sous haute pression et à la réduction des coûts d'entretien, ce qui fait des tuyaux plaqués une solution attrayante. Les initiatives de modernisation industrielle et les projets d'infrastructure croissants du Royaume-Uni continuent de stimuler la demande de solutions de tuyauterie de haute performance, telles que la superposition des soudures et les tuyaux doublés mécaniquement.
Allemagne Clad Pipe Market Insight
Le marché allemand des tubes revêtus devrait s'étendre à un TCAC considérable, alimenté par l'automatisation industrielle croissante, la croissance du secteur énergétique et des normes de sécurité et de qualité rigoureuses. Les industries allemandes préfèrent les tubes de soudure et de soudure métalliques pour les applications chimiques, électriques et pétrochimiques exigeant une grande fiabilité. L'accent mis sur la durabilité à long terme, l'efficacité opérationnelle et les matériaux respectueux de l'environnement favorise l'adoption de tuyaux plaqués dans les secteurs de la fabrication et de la construction.
Aperçu du marché des pipes d'argile Asie-Pacifique
Le marché des tubes revêtus d'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC entre 2026 et 2033, sous l'impulsion d'une industrialisation rapide, de l'expansion des industries pétrolières et gazières et chimiques et du développement des infrastructures dans des pays comme la Chine, le Japon et l'Inde. La région se concentre sur la fabrication intelligente, l'efficacité énergétique et la modernisation industrielle. De plus, l'APAC est devenu un centre de fabrication de composants et de systèmes de tuyaux plaqués, ce qui augmente l'accessibilité et l'accessibilité, ce qui permet une utilisation généralisée dans les secteurs résidentiel, commercial et industriel.
Aperçu du marché japonais des pipes à clad
Le marché japonais des tubes revêtus prend de l'ampleur grâce au secteur manufacturier avancé du pays, à l'accent mis sur les matériaux de haute qualité et à la modernisation des infrastructures énergétiques. Le marché japonais met l'accent sur la résistance à la corrosion, la sécurité opérationnelle et la longue durée de vie, ce qui conduit à l'adoption de tuyaux métalliques collés et doublés mécaniquement. La modernisation industrielle et l'intégration de solutions de tuyauterie de haute performance dans les centrales électriques et les installations chimiques alimentent la croissance.
China Clad Pipe Market Insight
En 2025, le marché chinois des tubes revêtus représentait la plus grande part des revenus en Asie-Pacifique, attribuable à l'urbanisation rapide, à l'expansion industrielle et à la demande croissante dans les secteurs du pétrole et du gaz, de la chimie et de la production d'électricité. En raison de leur durabilité, de leur rapport coût-efficacité et de leur compatibilité avec des projets industriels de grande envergure, le pays est témoin d'une forte adoption de tuyaux métalliques collés et soudés. Les initiatives gouvernementales en faveur du développement des infrastructures et de la sécurité industrielle, ainsi que les fabricants nationaux puissants, sont des facteurs clés qui propulsent le marché en Chine.
Quelles sont les meilleures entreprises du marché des pipes Clad
L'industrie des tubes enduits est principalement dirigée par des entreprises bien établies, notamment :
- Japan Steel Works, LTD. (Japon)
- NobelClad (États-Unis)
- FTV Proclad International Ltd (Royaume-Uni)
- Inox Tech (Inde)
- Tenaris (Luxembourg)
- Eisenbau Krämer GmbH (Allemagne)
- GROUPE EW (Allemagne)
- IODS Pipeclad (États-Unis)
- H. Butting GmbH & Co. KG (Allemagne)
- Cladtek Holdings Pte Ltd. (Singapour)
- Gieminox Tectubi Racordi (Italie)
- Canadoil Forge Ltd. (Canada)
- Jiuli Group Co., Ltd. (Chine)
- Precision Castparts Corp. (États-Unis)
- Guangzhou Pearl River Petroleum Steel Pipe Co., Ltd (Chine)
Quels sont les derniers développements sur le marché des tubes Clad
- En novembre 2025, le groupe BUTTING a élargi son empreinte mondiale en créant un nouveau siège en Amérique du Nord et sa première installation américaine de production de tuyaux enduits à Loxley, en Alabama, afin d'améliorer la réactivité de l'approvisionnement et de réduire les délais de livraison pour les secteurs de l'énergie, de la chimie et de l'industrie. Cette démarche stratégique permet à l'entreprise de livrer localement des tuyaux de haute performance, répondant à la demande croissante de solutions résistantes à la corrosion et durables. L'installation améliore l'efficacité opérationnelle pour les industries qui dépendent de pipelines de longue durée, comme le pétrole et le gaz et le traitement chimique. En localisant la production, BUTTING peut également mieux personnaliser les produits selon les normes régionales et les exigences industrielles. Cette expansion renforce la position concurrentielle de l'entreprise en Amérique du Nord et renforce sa stratégie de croissance mondiale
- En mai 2025, NobelClad lançait des plaques plaquées à l'explosion de nouvelle génération adaptées aux applications de pipeline sous-marin, offrant une résistance à la corrosion supérieure et une durée de vie prolongée dans des conditions d'eau profonde difficiles. Ces plaques fournissent aux exploitants des pipelines plus sûrs et plus fiables capables de résister aux pressions élevées, aux produits chimiques agressifs et aux milieux salins. L'innovation soutient l'expansion des infrastructures pétrolières et gazières offshore et de l'énergie sous-marine. Grâce à une technologie de collage améliorée, ces plaques plaquées réduisent le risque de pannes opérationnelles et d'arrêts d'entretien. Le lancement reflète une tendance du marché vers des matériaux performants et durables qui optimisent la sécurité, l'efficacité et la rentabilité dans des applications industrielles difficiles
- En mars 2025, JSW Steel a amélioré ses capacités de fabrication de tubes plaqués afin d'améliorer la résistance à la liaison, l'efficacité de la production et la qualité globale pour les projets d'infrastructure énergétique à forte demande, ce qui a permis la production de tubes robustes et fiables pour des applications critiques. Ces améliorations répondent aux normes rigoureuses des secteurs pétrolier et gazier, chimique et énergétique en mer, où la résistance à la corrosion et la manutention à haute pression sont essentielles. La modernisation de la fabrication augmente également la production et réduit les délais de production, ce qui améliore la réactivité du marché. En renforçant l'intégrité mécanique des tuyaux plaqués, JSW soutient une durée de vie plus longue, réduit les risques opérationnels et une plus grande adoption dans les projets à grande échelle. Cette initiative place l'entreprise comme un fournisseur clé de solutions de tuyauterie de pointe sur le marché mondial
- En février 2025, le groupe BUTTING a introduit des tuyaux revêtus mécaniquement spécialement conçus pour les installations chimiques qui manipulent des milieux corrosifs sous pression élevée, assurant une plus grande résistance aux attaques chimiques et une meilleure fiabilité opérationnelle. Ces tuyaux permettent des opérations industrielles continues avec un entretien minimal et des temps d'arrêt réduits. En s'attaquant à la haute pression et aux conditions chimiques agressives, l'innovation répond aux exigences exigeantes des installations chimiques et pétrochimiques modernes. On s'attend à ce que les tuyaux doublés mécaniquement soient rapidement adoptés en raison de leur rentabilité et de leur longue durée de vie. Ce développement renforce le rôle du BUTTING en tant que fournisseur de solutions de tuyauterie spécialisées et performantes pour des environnements industriels difficiles
- En janvier 2025, JSW Steel a mis en place des améliorations stratégiques à ses procédés de fabrication de tubes plaqués, qui visent à améliorer la résistance de collage, l'efficacité de production et la qualité des produits pour les projets d'infrastructure énergétique à forte demande, ce qui lui permet de fournir des solutions de tuyauterie hautement durables et fiables. Les mises à niveau répondent à la demande industrielle croissante de matériaux résistant à la corrosion et à haute résistance dans les pipelines de pétrole et de gaz en mer et à terre, ainsi qu'aux applications chimiques et électriques. Les capacités de production améliorées permettent également à JSW de respecter des délais de livraison plus serrés tout en maintenant des normes de qualité strictes. Cette initiative appuie la durée de vie prolongée, réduit les risques d'échec et procure aux clients des avantages en termes d'efficacité opérationnelle. La mise à niveau renforce encore l'avantage concurrentiel de JSW.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES TUBES PLAQUÉS
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DES TUBES PLAQUÉS
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 MARCHÉS COUVERTS
2.5 PORTÉE GÉOGRAPHIQUE
2,6 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.7 MÉTHODOLOGIE DE RECHERCHE
2.8 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.9 MODÉLISATION MULTIVARIÉE
2.1 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.11 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.12 GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
2.13 MATRICE DES DÉFIS DU MARCHÉ DBMR
2.14 SOURCES SECONDAIRES
2.15 MARCHÉ MONDIAL DES TUYAUX REVÊTU : APERÇU DE LA RECHERCHE
2.16 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 COUVERTURE DES MATIÈRES PREMIÈRES
5.2 ANALYSE DE LA PRODUCTION ET DE LA CONSOMMATION
5.3 SCÉNARIO D'IMPORTATION-EXPORTATION
5.4 PROGRÈS TECHNOLOGIQUES DES FABRICANTS
5.5 LES CINQ FORCES DE PORTER
5.6 CRITÈRES DE SÉLECTION DES FOURNISSEURS
5.7 ANALYSE PESTEL
5.8 COUVERTURE RÉGLEMENTAIRE
5.8.1 CODES PRODUIT
5.8.2 NORMES CERTIFIÉES
5.8.3 NORMES DE SÉCURITÉ
5.8.3.1. MANUTENTION ET STOCKAGE DES MATÉRIAUX
5.8.3.2. TRANSPORT ET PRÉCAUTIONS
5.8.3.3. IDENTIFICATION HARAD
6 INDICE DES PRIX
7 APERÇU DE LA CAPACITÉ DE PRODUCTION
8 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
8.1 APERÇU
8.2 SCÉNARIO DE COÛTS LOGISTIQUES
8.3 IMPORTANCE DES PRESTATAIRES DE SERVICES LOGISTIQUES
9 SCÉNARIO DE CHANGEMENT CLIMATIQUE
9.1 PRÉOCCUPATIONS ENVIRONNEMENTALES
9.2 RÉPONSE DE L'INDUSTRIE
9.3 RÔLE DU GOUVERNEMENT
9.4 RECOMMANDATIONS DES ANALYSTES
10 MARCHÉS MONDIAUX DES TUYAUX REVÊTUS, PAR TYPE DE TUYAU, (2021-2030), (EN MILLIONS USD) (EN TONNES)
(LA VALEUR, LE VOLUME ET L'ASP POUR CHAQUE SEGMENT SERONT FOURNIS)
10.1 APERÇU
10.2 LIAISON MÉTALLURGIQUE
10.3 REVÊTEMENT DE SOUDURE
10,4 MLP
10.5 LASER
11 MARCHÉ MONDIAL DES TUYAUX REVÊTU, PAR TYPE DE REVÊTEMENT, (2021-2030), (EN MILLIONS USD)
11.1 APERÇU
11.2 BRIDE
11.3 BOBINES
11.4 ACCESSOIRES
11.5 REVÊTEMENT DE TUYAUX
12 MARCHÉS MONDIAUX DES TUBES PLAQUÉS, PAR QUALITÉ, (2021-2030), (EN MILLIONS USD)
12.1 APERÇU
12.2 316
12.3 625
12,4 825
12,5 AUTRES
13 MARCHÉ MONDIAL DES TUYAUX REVÊTUS, PAR DIAMÈTRE EXTÉRIEUR, (2021-2030), (EN MILLIONS USD)
13.1 APERÇU
13,2 4-12 POUCES
13,3 12-24 POUCES
13,4 24-48 POUCES
13,5 48-60 POUCES
13,6 60-120 POUCES
14 MARCHÉ MONDIAL DES TUYAUX REVÊTUS, PAR ÉPAISSEUR DE PAROI, (2021-2030), (EN MILLIONS USD)
14.1 APERÇU
14,2 3-6 MM
14,3 6-18 MM
14,4 18-36 MM
14,5 36-60 MM
14,6 60-120 MM
15 MARCHÉS MONDIAUX DES TUYAUX PLAQUÉS, PAR SECTEUR, (2021-2030), (EN MILLIONS USD)
15.1 APERÇU
15.2 PÉTROLE ET GAZ
15.2.1 EN AMONT
15.2.2 MIDSTREAM
15.2.2.1. LIGNES DE RASSEMBLEMENT
15.2.3 EN AVAL
15.2.3.1. RAFFINAGE
15.2.3.2. PRODUITS PÉTROCHIMIQUES
15.3 TRAITEMENT CHIMIQUE
15.4 EXPLOITATION MINIÈRE
15,5 PUISSANCE
15.6 FABRICATION
15.7 AUTRES
16 MARCHÉ MONDIAL DES TUYAUX PLAQUÉS, PAR GÉOGRAPHIE
MARCHÉ MONDIAL DES TUYAUX PLAQUÉS (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
16.1 AMÉRIQUE DU NORD
16.1.1 États-Unis
16.1.2 CANADA
16.1.3 MEXIQUE
16.2 EUROPE
16.2.1 ALLEMAGNE
16.2.2 Royaume-Uni
16.2.3 ITALIE
16.2.4 FRANCE
16.2.5 ESPAGNE
16.2.6 SUISSE
16.2.7 RUSSIE
16.2.8 TURQUIE
16.2.9 BELGIQUE
16.2.10 PAYS-BAS
16.2.11 RESTE DE L'EUROPE
16.3 ASIE-PACIFIQUE
16.3.1 JAPON
16.3.2 CHINE
16.3.3 CORÉE DU SUD
16.3.4 INDE
16.3.5 AUSTRALIE ET NOUVELLE-ZÉLANDE
16.3.6 SINGAPOUR
16.3.7 THAÏLANDE
16.3.8 INDONÉSIE
16.3.9 MALAISIE
16.3.10 PHILIPPINES
16.3.11 RESTE DE L'ASIE-PACIFIQUE
16.4 AMÉRIQUE DU SUD
16.4.1 BRÉSIL
16.4.2 ARGENTINE
16.4.3 RESTE DE L'AMÉRIQUE DU SUD
16.5 MOYEN-ORIENT ET AFRIQUE
16.5.1 AFRIQUE DU SUD
16.5.2 ÉGYPTE
16.5.3 ARABIE SAOUDITE
16.5.4 ÉMIRATS ARABES UNIS
16.5.5 ISRAËL
16.5.6 RESTE DU MOYEN-ORIENT ET DE L'AMÉRIQUE
17 MARCHÉ MONDIAL DES TUYAUX REVÊTU, PAYSAGE DES ENTREPRISES
17.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
17.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
17.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
17.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
17.5 FUSIONS ET ACQUISITIONS
17.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
17.7 EXTENSION
18 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES ANALYSE DE RECHERCHE DE MARCHÉ SWOT ET DATA BRIDGE
19 MARCHÉ MONDIAL DES TUYAUX REVÊTUS - PROFILS D'ENTREPRISES
19.1 JAPAN STEEL WORKS, LTD.
19.1.1 INSTANTANÉ DE L'ENTREPRISE
19.1.2 PORTEFEUILLE DE PRODUITS
19.1.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.1.4 ANALYSE SWOT
19.1.5 ANALYSE DES REVENUS
19.1.6 MISES À JOUR RÉCENTES
19.2 NOBELCLAD
19.2.1 INSTANTANÉ DE L'ENTREPRISE
19.2.2 PORTEFEUILLE DE PRODUITS
19.2.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.2.4 ANALYSE SWOT
19.2.5 ANALYSE DES REVENUS
19.2.6 MISES À JOUR RÉCENTES
19.3 FTV PROCLAD INTERNATIONAL LTD
19.3.1 INSTANTANÉ DE L'ENTREPRISE
19.3.2 PORTEFEUILLE DE PRODUITS
19.3.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.3.4 ANALYSE SWOT
19.3.5 ANALYSE DES REVENUS
19.3.6 MISES À JOUR RÉCENTES
19.4 INOX TECH
19.4.1 INSTANTANÉ DE L'ENTREPRISE
19.4.2 PORTEFEUILLE DE PRODUITS
19.4.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.4.4 ANALYSE SWOT
19.4.5 ANALYSE DES REVENUS
19.4.6 MISES À JOUR RÉCENTES
19.5 EISENBAU KRÄMER GMBH
19.5.1 INSTANTANÉ DE L'ENTREPRISE
19.5.2 PORTEFEUILLE DE PRODUITS
19.5.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.5.4 ANALYSE SWOT
19.5.5 ANALYSE DES REVENUS
19.5.6 MISES À JOUR RÉCENTES
19.6 GROUPE EEW
19.6.1 INSTANTANÉ DE L'ENTREPRISE
19.6.2 PORTEFEUILLE DE PRODUITS
19.6.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.6.4 ANALYSE SWOT
19.6.5 ANALYSE DES REVENUS
19.6.6 MISES À JOUR RÉCENTES
19,7 IODS TUBE PLAQUÉ
19.7.1 INSTANTANÉ DE L'ENTREPRISE
19.7.2 PORTEFEUILLE DE PRODUITS
19.7.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.7.4 ANALYSE SWOT
19.7.5 ANALYSE DES REVENUS
19.7.6 MISES À JOUR RÉCENTES
19,8 H. BUTTING GMBH & CO. KG
19.8.1 INSTANTANÉ DE L'ENTREPRISE
19.8.2 PORTEFEUILLE DE PRODUITS
19.8.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.8.4 ANALYSE SWOT
19.8.5 ANALYSE DES REVENUS
19.8.6 MISES À JOUR RÉCENTES
19,9 CLADTEK
19.9.1 INSTANTANÉ DE L'ENTREPRISE
19.9.2 PORTEFEUILLE DE PRODUITS
19.9.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.9.4 ANALYSE SWOT
19.9.5 ANALYSE DES REVENUS
19.9.6 MISES À JOUR RÉCENTES
19.1 GIEMINOX TECTUBI RACCORDI SRL (GROUPE ALLIED INTERNATIONAL)
19.10.1 INSTANTANÉ DE L'ENTREPRISE
19.10.2 PORTEFEUILLE DE PRODUITS
19.10.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.10.4 ANALYSE SWOT
19.10.5 ANALYSE DES REVENUS
19.10.6 MISES À JOUR RÉCENTES
19.11 CANADOIL FORGE LTÉE
19.11.1 INSTANTANÉ DE L'ENTREPRISE
19.11.2 PORTEFEUILLE DE PRODUITS
19.11.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.11.4 ANALYSE SWOT
19.11.5 ANALYSE DES REVENUS
19.11.6 MISES À JOUR RÉCENTES
19.12 JIULI GROUP CO., LTD
19.12.1 INSTANTANÉ DE L'ENTREPRISE
19.12.2 PORTEFEUILLE DE PRODUITS
19.12.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.12.4 ANALYSE SWOT
19.12.5 ANALYSE DES REVENUS
19.12.6 MISES À JOUR RÉCENTES
19.13 RELI ENGINEERING
19.13.1 ` INSTANTANÉ DE L'ENTREPRISE
19.13.2 PORTEFEUILLE DE PRODUITS
19.13.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.13.4 ANALYSE SWOT
19.13.5 ANALYSE DES REVENUS
19.13.6 MISES À JOUR RÉCENTES
19.14 GUANGZHOU PEARL RIVER PETROLEUM STEEL PIPE CO., LTD. GD
19.14.1 ` INSTANTANÉ DE L'ENTREPRISE
19.14.2 PORTEFEUILLE DE PRODUITS
19.14.3 APERÇU DE LA CAPACITÉ DE PRODUCTION
19.14.4 ANALYSE SWOT
19.14.5 ANALYSE DES REVENUS
19.14.6 MISES À JOUR RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
20 RAPPORTS CONNEXES
21 QUESTIONNAIRE
22 CONCLUSION
23 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











