



Marché mondial du stockage en cloud, par type (stockage d'objets, stockage de fichiers et stockage en blocs), type de composant (solutions et services), déploiement (privé, public et hybride), services d'entreprise (PME et grandes entreprises), application (front-end et back-end), utilisateur final (BFSI, commerce de détail et biens de consommation, santé et sciences de la vie, médias et divertissement, informatique et télécommunications, fabrication, gouvernement et secteur public, énergie et services publics, et autres) - Tendances et prévisions de l'industrie jusqu'en 2032.
Quelle est la taille et l'aperçu du marché du stockage en nuage
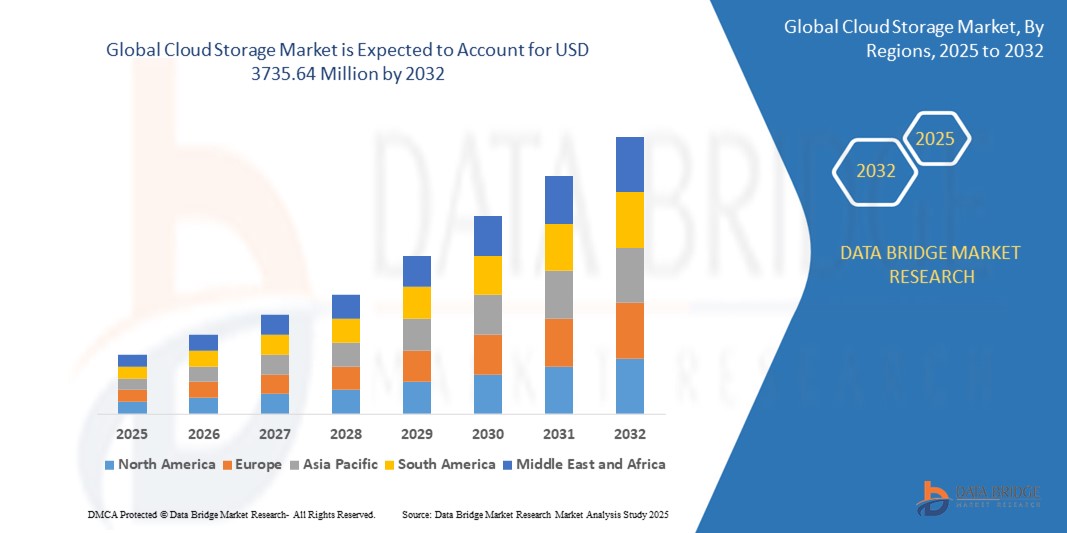
- Selon l'analyse de la recherche sur le marché de Data Bridge La taille du marché mondial du stockage en nuage a été évaluée à650,91 millions de dollars en 2024et devrait atteindre3735,64 millions de dollars en 2032, à unTCAC de 24,41 %pendant la période de prévision
- La croissance du marché s'explique principalement par l'adoption croissante de solutions basées sur le cloud, la prolifération de technologies fondées sur les données et le besoin croissant de solutions de stockage évolutives et rentables dans l'ensemble des industries.
- La demande croissante de stockage de données sécurisé, flexible et accessible, associée aux progrès de l'IA, de l'apprentissage automatique et de l'analyse des mégadonnées, place le stockage en nuage comme une composante essentielle de l'infrastructure numérique moderne, ce qui stimule considérablement l'expansion de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2024): USD650,91 millions
- Valeur marchande prévue (2032) : USD3735,64 millions
- Prévisions CAGR (2025-2032):24.41%
Quelles sont les principales tendances du marché du stockage en nuage
- Les solutions de stockage en nuage, permettant le stockage de données évolutives et à distance accessibles via Internet, font de plus en plus partie intégrante des stratégies informatiques d'entreprise et des initiatives de transformation numérique en raison de leur rentabilité, de leur flexibilité et de leur intégration transparente aux applications modernes.
- La demande croissantestockage en nuageest alimentée par l'augmentation de la production de données, l'adoption de stratégies hybrides et multicloud, et la nécessité de renforcer la sécurité des données et les capacités de récupération après sinistre
- L'Amérique du Nord a dominé le marché du stockage en nuage avec la plus grande part de revenus de 42,5 % en 2024, en raison de l'adoption précoce des technologies du cloud, d'un investissement élevé dans l'infrastructure numérique et de la présence d'importants acteurs de l'industrie.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide au cours de la période de prévision, grâce à la numérisation rapide, à l'augmentation de la pénétration d'Internet et à l'augmentation des investissements dans les infrastructures de cloud dans des pays comme la Chine, l'Inde et le Japon.
- Le segment du stockage d'objets a dominé la plus grande part de revenus du marché de 42,5 % en 2024, en raison de son évolutivité, de son rapport coût-efficacité et de sa pertinence pour les données non structurées telles que le multimédia, les sauvegardes et le stockage d'archives. Sa compatibilité avec l'analyse des mégadonnées et les charges de travail de l'IA renforce encore son adoption
Portée du rapport et segmentation du marché du stockage en nuage
|
Attributs |
Cloud Storage Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché du stockage en nuage
Renforcer l'intégration de l'IA et de l'analyse des données massives
- Le marché mondial du stockage en nuage connaît une tendance notable à l'intégration de l'intelligence artificielle (IA) et de l'analyse des mégadonnées
- Ces technologies permettent un traitement et une analyse avancés des données, fournissant des informations plus approfondies sur les modes d'utilisation des données, l'optimisation du stockage et l'allocation de ressources prédictives.
- Les solutions de stockage en nuage alimentées par l'IA facilitent une gestion proactive, en identifiant les goulets d'étranglement potentiels ou les risques de sécurité avant qu'ils ne deviennent des problèmes importants
- Par exemple, plusieurs fournisseurs développent des plateformes axées sur l'intelligence artificielle qui analysent les schémas d'accès aux données pour optimiser l'allocation des stocks ou offrent des modèles de tarification personnalisés basés sur les tendances d'utilisation
- Cette tendance renforce la proposition de valeur des systèmes de stockage en nuage, les rendant plus attrayants pour les entreprises et les utilisateurs individuels
- Les algorithmes AI peuvent analyser de vastes ensembles de données, y compris la fréquence d'accès, les types de données et le comportement des utilisateurs, pour améliorer l'efficacité du stockage et améliorer les mesures de sécurité
Dynamique du marché du stockage en nuage
Chauffeur
La demande croissante de solutions de stockage de données évolutives et flexibles
- La demande croissante de solutions de stockage de données évolutives, flexibles et rentables est un moteur majeur pour le marché mondial du stockage en nuage
- Les systèmes de stockage en nuage améliorent l'accessibilité en fournissant des fonctionnalités telles que l'accès en temps réel aux données, des outils de collaboration sans faille et des sauvegardes automatisées
- Les initiatives gouvernementales favorisant la transformation numérique, en particulier dans des régions comme l'Amérique du Nord, qui dominent le marché, contribuent à l'adoption généralisée du stockage en nuage
- La prolifération de l'IoT et le progrès de la technologie 5G permettent d'étendre les applications de stockage en nuage, offrant un transfert de données plus rapide et des latences plus faibles pour les services en temps réel
- Les entreprises adoptent de plus en plus le stockage en nuage en tant qu'élément standard ou facultatif pour répondre aux besoins de gestion des données et améliorer l'efficacité opérationnelle
Restriction/Défi
Coûts de mise en œuvre élevés et préoccupations en matière de sécurité des données
- L'investissement initial important requis pour l'infrastructure de stockage en nuage, y compris le matériel, les logiciels et l'intégration, peut constituer un obstacle important à l'adoption, en particulier pour les petites et moyennes entreprises (PME) sur les marchés émergents.
- La migration des données existantes vers les plateformes de stockage en nuage peut être complexe et coûteuse
- En outre, la sécurité des données et la protection de la vie privée constituent un défi majeur. Les systèmes de stockage en nuage recueillent et stockent de grandes quantités de données sensibles, suscitant des inquiétudes quant aux violations potentielles, à l'accès non autorisé et au respect de règles strictes en matière de protection des données
- La fragmentation du paysage réglementaire dans les différents pays en ce qui concerne le stockage, l'utilisation et la conformité des données complique encore les opérations des fournisseurs de services mondiaux
- Ces facteurs peuvent dissuader les adoptants potentiels et limiter l'expansion du marché, en particulier dans des régions comme l'Asie-Pacifique, le marché qui connaît la croissance la plus rapide, où la sensibilité aux coûts et la sensibilisation à la vie privée des données sont des considérations importantes.
Comment le marché du stockage en nuage est-il segmenté
Le marché est segmenté en fonction du type, du type de composant, du déploiement, des services d'entreprise, de l'application et de l'utilisateur final
- Par type
Sur la base du type, le marché est segmenté en stockage d'objets, stockage de fichiers et stockage de blocs. Le segment du stockage d'objets a dominé la plus grande part de revenus du marché de 42,5 % en 2024, en raison de son évolutivité, de son rapport coût-efficacité et de sa pertinence pour les données non structurées telles que le multimédia, les sauvegardes et le stockage d'archives. Sa compatibilité avec l'analyse des mégadonnées et les charges de travail en matière d'IA augmente encore son adoption.
Le secteur du stockage par blocs devrait connaître le taux de croissance le plus rapide entre 2025 et 2032, en raison de ses performances élevées et de sa faible latence, ce qui le rend idéal pour les applications critiques telles que les bases de données et les progiciels de gestion intégrés. La demande croissante de solutions de traitement en temps réel et de stockage à grande vitesse accélère sa croissance.
- Par type de composant
Sur la base du type de composants, le marché est segmenté en solutions et services. Le segment des solutions a dominé le marché avec une part de chiffre d'affaires de 65,5 % en 2024, grâce à l'adoption généralisée de plateformes de stockage en nuage qui fournissent des capacités de gestion de données évolutives, sécurisées et efficaces. Les entreprises comptent de plus en plus sur ces solutions pour la sauvegarde des données, la reprise après sinistre et la collaboration.
Le segment des services devrait connaître le taux de croissance le plus rapide de 18,2 % entre 2025 et 2032, sous l'impulsion de la demande croissante de services gérés, de conseils et d'intégration pour optimiser le déploiement du stockage en nuage. Alors que les entreprises cherchent des solutions sur mesure pour répondre aux besoins complexes de stockage, les fournisseurs de services jouent un rôle crucial dans l'adoption.
- Par déploiement
Sur la base du déploiement, le marché est segmenté en privé, public et hybride. En 2024, le segment du cloud public détenait la plus grande part des revenus du marché, soit 58,5 %, en raison de son rapport coût-efficacité, de son évolutivité et de sa facilité d'accès pour les entreprises de toutes tailles. Les principaux fournisseurs tels que AWS, Microsoft Azure et Google Cloud conduisent à sa domination.
Le segment cloud hybride devrait croître au rythme le plus rapide de 2025 à 2032, grâce à sa capacité à combiner la flexibilité des nuages publics avec la sécurité et le contrôle des nuages privés. Les entreprises adoptent de plus en plus des modèles hybrides pour équilibrer le stockage de données sensibles et l'évolutivité économique, en particulier dans les industries réglementées.
- Services aux entreprises
Sur la base de la taille des entreprises, le marché est segmenté en PME et grandes entreprises. Le segment des grandes entreprises a représenté la plus grande part des revenus en 2024, soit 62,5%, grâce à leurs investissements substantiels dans l'infrastructure cloud pour soutenir des opérations complexes, l'analyse des données et des initiatives de transformation numérique.
Le segment des PME devrait enregistrer le taux de croissance le plus rapide de 20,1 % entre 2025 et 2032, alimenté par le coût abordable et l'accessibilité des solutions de stockage en nuage. Les PME adoptent de plus en plus le stockage en nuage pour améliorer l'efficacité opérationnelle, réduire les coûts informatiques et concurrencer les grands acteurs.
- Par demande
Sur la base de l'application, le marché est segmenté en avant et en arrière. Le segment des applications back-end détenait la plus grande part du marché de 60,5 % en 2024, en raison de son rôle crucial dans le stockage des données, la sauvegarde et la reprise après sinistre des systèmes d'entreprise, assurant ainsi la continuité des activités et la sécurité des données.
Le segment des applications de première ligne devrait connaître la croissance la plus rapide de 2025 à 2032, grâce à la demande croissante d'applications en nuage conviviales, comme les outils de collaboration, les systèmes de gestion de contenu et les plateformes orientées vers la clientèle. L'intégration de l'intelligence artificielle et de l'analyse en temps réel améliore encore l'adoption d'une application frontale.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en BFSI, les produits de détail et de consommation, les soins de santé et les sciences de la vie, les médias et le divertissement, les technologies de l'information et des télécommunications, la fabrication, le gouvernement et le secteur public, l'énergie et les services publics, etc. Le segment BFSI a dominé le marché avec une part des revenus de 28,5 % en 2024, sous l'impulsion du secteur.
Le secteur des soins de santé et des sciences de la vie devrait connaître le taux de croissance le plus rapide de 2025 à 2032, alimenté par l'adoption croissante du stockage en nuage pour la gestion des dossiers de santé électroniques, de l'imagerie médicale et des données de recherche. Le secteur se concentre sur la sécurité des données, l'interopérabilité et l'accès en temps réel stimule la demande de solutions cloud avancées.
Analyse régionale du marché du stockage en nuage
- L'Amérique du Nord a dominé le marché du stockage en nuage avec la plus grande part de revenus de 42,5 % en 2024, en raison de l'adoption précoce des technologies du cloud, d'un investissement élevé dans l'infrastructure numérique et de la présence d'importants acteurs de l'industrie.
- Les entreprises privilégient le stockage en nuage pour l'évolutivité, la sécurité des données et le rapport coût-efficacité, en particulier dans les régions où les écosystèmes numériques sont avancés et où les besoins des entreprises sont divers
- La croissance est alimentée par les progrès des technologies de stockage, y compris le stockage d'objets, de fichiers et de blocs, ainsi que par la demande croissante de déploiements hybrides et multinuages dans les PME et les grandes entreprises
Aperçu du marché américain du stockage en nuage
Le marché américain du stockage en nuage a enregistré la plus grande part de revenus de 81 % en 2024 en Amérique du Nord, alimentée par la forte demande de solutions en nuage dans des industries comme la BFSI, l'informatique et les soins de santé. La tendance à la transformation numérique, associée à une prise de conscience croissante des exigences en matière de sécurité des données et de conformité, stimule l'expansion du marché. L'adoption de modèles cloud hybrides et l'augmentation des investissements dans les solutions de stockage basées sur l'IA complètent les segments d'entreprise et de consommateur.
Perspectives du marché européen du stockage en nuage
Le marché européen du stockage en nuage devrait connaître une croissance significative, soutenue par des réglementations strictes en matière de confidentialité des données telles que le RGPD et une demande croissante de solutions de stockage sûres et évolutives. Les entreprises recherchent le stockage en nuage pour améliorer l'accessibilité des données et l'efficacité opérationnelle. La croissance est importante dans les déploiements de cloud public et hybride, des pays comme l'Allemagne et la France montrant une adoption importante grâce à des initiatives de numérisation et à une infrastructure informatique robuste.
Royaume-Uni Cloud Storage Market Insight
Le marché britannique du stockage en nuage devrait connaître une croissance rapide, en raison de la demande de stockage de données flexibles et sécurisés dans les centres d'affaires urbains. Une attention accrue à la transformation numérique et une sensibilisation accrue aux solutions de sauvegarde et de reprise après sinistre basées sur le cloud encouragent l'adoption. Évolution des réglementations relatives à la souveraineté des donnéescybersécuritéinfluer sur les choix des entreprises, en conciliant performance et conformité.
Allemagne Cloud Storage Market Insight
On s'attend à ce que l'Allemagne assiste à une croissance rapide du marché du stockage en nuage, attribuée à son écosystème technologique de pointe et à une forte concentration des entreprises sur l'efficacité et la sécurité des données. Les entreprises allemandes préfèrent les solutions cloud qui offrent une intégration transparente avec les systèmes informatiques existants et contribuent aux économies de coûts opérationnelles. L'intégration du stockage en nuage dans des industries comme la fabrication et l'automobile soutient une croissance soutenue du marché.
Aperçu du marché du stockage en nuage d'Asie-Pacifique
La région Asie-Pacifique devrait connaître le taux de croissance le plus rapide, grâce à la numérisation rapide, à l'expansion de l'infrastructure informatique et à l'adoption croissante de solutions cloud dans des pays comme la Chine, l'Inde et le Japon. Une sensibilisation accrue à l'échelle des données, à la sécurité et aux avantages sur le plan des coûts stimule la demande dans les secteurs de la BFSI, du commerce de détail et de la TI. Les initiatives gouvernementales visant à promouvoir les économies numériques et les villes intelligentes encouragent davantage l'utilisation de solutions avancées de stockage en nuage.
Aperçu du marché japonais du stockage en nuage
Le marché japonais du stockage en nuage devrait connaître une croissance rapide en raison de la forte préférence des consommateurs pour des solutions cloud sécurisées de haute qualité qui améliorent l'efficacité opérationnelle et la gestion des données. La présence de grands fournisseurs de technologie et l'intégration du stockage en nuage dans les systèmes informatiques d'entreprise accélèrent la pénétration du marché. L'intérêt croissant pour les déploiements de nuages hybrides et les analyses basées sur l'IA contribue également à la croissance.
China Cloud Storage Market Insight
La Chine détient la plus grande part du marché du stockage en nuage d'Asie-Pacifique, propulsée par l'urbanisation rapide, l'augmentation de la pénétration d'Internet et la demande croissante de solutions de stockage de données évolutives. Le pays développe l'économie numérique et met l'accent sur les technologies intelligentes pour favoriser l'adoption du stockage en nuage dans toutes les industries comme le commerce de détail, la fabrication et le gouvernement. De solides fournisseurs de cloud nationaux et des prix compétitifs améliorent l'accessibilité du marché.
Part du marché du stockage en nuage
L'industrie du stockage en nuage est principalement dirigée par des entreprises bien établies, notamment:
- Microsoft (États-Unis)
- IBM(États-Unis)
- Oracle(États-Unis)
- MangoDB, Inc. (États-Unis)
- Rohde & Schwarz (Allemagne)
- Hewlett-Packard(États-Unis)
- Dell (États-Unis)
- Atlantique (États-Unis)
- VMware (États-Unis)
- Cisco Systems, Inc. (États-Unis)
- Réseaux DataDirect (États-Unis)
- Swisslog Holding AG (Suisse)
- Mecalux, S.A. (Espagne)
- KNAP AG (Autriche)
- Dematic (États-Unis)
- Verizon Terremark (États-Unis)
Quelles sont les évolutions récentes du marché mondial du stockage en nuage
- En octobre 2023, BT et Google Cloud ont annoncé un partenariat stratégique pour promouvoir l'innovation en cybersécurité. Dans le cadre de cette collaboration, BT est devenu un partenaire de prestation de services géré pour les Opérations de sécurité autonome (OSA) Google, en tirant parti de Google Chronicle pour améliorer les capacités de détection et d'intervention des menaces. Le partenariat intègre l'analyse de sécurité axée sur l'intelligence artificielle de Google Cloud avec l'expertise de BT de services de sécurité gérés, fournissant aux clients d'entreprise des solutions de cybersécurité avancées
- En septembre 2023, Amazon Web Services (AWS) a introduit une nouvelle fonctionnalité pour Amazon FSx pour Windows File Server, permettant aux utilisateurs d'ajuster les niveaux IOPS indépendamment de la capacité de stockage. Cette amélioration offre une plus grande flexibilité, permettant aux organisations d'optimiser leur rendement en fonction de la charge de travail. La mise à jour prend en charge des configurations IOPS plus élevées, améliorant la réactivité du système de fichiers tout en maintenant l'efficacité économique. Les utilisateurs peuvent maintenant affiner le débit et la latence sans modifier l'allocation de stockage
- En septembre 2023, Alibaba Cloud et Astra Tech ont signé un protocole d'entente (MoU) pour intégrer la solution d'essai mobile Alibaba Cloud. Cette collaboration vise à améliorer l'expérience utilisateur en améliorant la performance de l'application, la fiabilité et la fonctionnalité transparente. EMAS prendra en charge les appels VoIP et la qualité vidéo, offrant une détection des risques 24/7 pour les pannes d'applications, les problèmes de compatibilité et les problèmes de performance. Le partenariat s'appuie sur l'utilisation existante des services Alibaba Cloud, y compris Elastic Compute Service (ECS), stockage, mise en réseau et bases de données
- En août 2023, Google Cloud a introduit Parallelstore, un système de fichiers parallèle conçu pour optimiser les charges de travail de l'IA/ML et du calcul à haute performance (HPC). Cette solution empêche les déchets de ressources GPU en assurant la disponibilité continue des données, éliminant les retards causés par les goulets d'étranglement d'E/S de stockage. Construit sur l'architecture Intel DAOS, Parallelstore offre des performances de lecture jusqu'à 6,3x par rapport aux offres compétitives Lustre Scratch. Il permet un accès de stockage égal entre les nœuds de calcul, assurant la récupération de données à haute vitesse pour la formation de modèles d'IA et les applications HPC
- En mars 2023, IBM et Wasabi Technologies ont annoncé une collaboration stratégique pour permettre aux entreprises d'exécuter des applications dans n'importe quel environnement – sur site, dans le nuage ou à la périphérie – tout en assurant un accès en temps réel aux données et analyses commerciales essentielles avec rentabilité. Le Boston Red Sox est devenu la première organisation à tirer parti de la puissance conjointe d'IBM Cloud Satellite® et de Wasabi, améliorant ainsi l'accessibilité des données, la sécurité et l'efficacité opérationnelle. Ce partenariat vise à stimuler l'innovation dans les environnements cloud hybrides, en soutenant une gestion de données flexible et évolutive
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DU STOCKAGE EN CLOUD
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVER SUR LE MARCHÉ MONDIAL DU STOCKAGE EN CLOUD
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 GUIDE DU MARCHÉ
2.2.4 GRILLE DE POSITIONNEMENT DE L'ENTREPRISE
2.2.5 ANALYSE DES PARTS DE MARCHÉ DE L'ENTREPRISE
2.2.6 MODÉLISATION MULTIVARIÉE
2.2.7 ANALYSE DE HAUT EN BAS
2.2.8 NORMES DE MESURE
2.2.9 ANALYSE DES PARTS DES FOURNISSEURS
2.2.10 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.11 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 STOCKAGE DÉFINI PAR LOGICIEL
5.1.1 LOGICIEL BASÉ SUR DES CONTENEURS
5.1.2 LOGICIEL VIRTUALISÉ
5.1.3 LOGICIEL D'INFRASTRUCTURE HYPERCONVERGÉE (HCI)
5.1.4 AUTRES
5.2 CARTOGRAPHIE DES PERSPECTIVES DE PÉNÉTRATION ET DE CROISSANCE
5.3 ANALYSE DE L'INDUSTRIE ET SCÉNARIO FUTURISTE
5.4 STRATÉGIES DE TARIFICATION CLÉS DES CONCURRENTS
5.5 ANALYSE COMPARATIVE DES ENTREPRISES
5.6 TENDANCES TECHNOLOGIQUES
5.7 ANALYSE DES BREVETS
6 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD, PAR OFFRE
6.1 APERÇU
6.2 SOLUTIONS
6.2.1 PASSERELLE DE STOCKAGE CLOUD
6.2.2 STOCKAGE PRIMAIRE
6.2.3 STOCKAGE DE SAUVEGARDE
6.2.4 ARCHIVAGE DES DONNÉES
6.3 SERVICES
6.3.1 SERVICES GÉRÉS
6.3.2 FORMATION ET CONSEIL
6.3.3 INTÉGRATION ET MIGRATION DU CLOUD
6.3.4 SUPPORT ET MAINTENANCE
7 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD, PAR MODÈLE DE DÉPLOIEMENT
7.1 APERÇU
7.2 PRIVÉ
7.3 PUBLIC
7.4 HYBRIDE
8 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD, PAR TAILLE D'ENTREPRISE
8.1 APERÇU
8.2 GRANDE ENTREPRISE
8.2.1 PRIVÉ
8.2.2 PUBLIC
8.2.3 HYBRIDE
8.3 PETITES ET MOYENNES ENTREPRISES
8.3.1 PRIVÉ
8.3.2 PUBLIC
8.3.3 HYBRIDE
9 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD, PAR TYPE D'ARCHITECTURE
9.1 APERÇU
9.2 COUCHE DE STOCKAGE DE DONNÉES
9.3 COUCHE DE GESTION DES DONNÉES
9.4 COUCHE DE SERVICE DE DONNÉES
9.5 COUCHE D'ACCÈS UTILISATEUR
10 MARCHÉS MONDIAUX DU STOCKAGE EN CLOUD, PAR MODÈLE DE TARIFICATION
10.1 APERÇU
10.2 GRATUIT/BASÉ SUR LA PUBLICITÉ
10.3 PAR ABONNEMENT
11 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD, PAR CLASSE DE STOCKAGE
11.1 APERÇU
11.2 STOCKAGE STANDARD
11.3 STOCKAGE PROCHE DE LA LIGNE
11.4 STOCKAGE À FROID
11.5 STOCKAGE DES ARCHIVES
12 MARCHÉS MONDIAUX DU STOCKAGE EN CLOUD, PAR APPLICATION
12.1 APERÇU
12.2 CONTINUITÉ DES ACTIVITÉS
12.2.1 SAUVEGARDE ET RÉCUPÉRATION
12.2.2 ARCHIVAGE DES DONNÉES
12.2.3 AUTRES
12.3 GESTION DES DONNÉES
12.3.1 ANALYSE DE BIG DATA
12.3.2 GESTION DU STOCKAGE DE LA BASE DE DONNÉES
12.3.3 AUTRES
12.4 GESTION DES APPLICATIONS
12.4.1 LIVRAISON DU CONTENU
12.4.2 DISTRIBUTION
12.4.3 AUTRES
12,5 AUTRES
13 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD, PAR UTILISATEUR FINAL
13.1 APERÇU
13.2 SERVICES BANCAIRES, FINANCIERS ET ASSURANCES
13.2.1 EN OFFRANT
13.2.1.1. SOLUTIONS
13.2.1.2. SERVICES
13.3 VENTE AU DÉTAIL ET BIENS DE CONSOMMATION
13.3.1 EN OFFRANT
13.3.1.1. SOLUTIONS
13.3.1.2. SERVICES
13.4 TÉLÉCOMMUNICATIONS
13.4.1 EN OFFRANT
13.4.1.1. SOLUTIONS
13.4.1.2. SERVICES
13.5 UTILISATION PERSONNELLE
13.5.1 EN OFFRANT
13.5.1.1. SOLUTIONS
13.5.1.2. SERVICES
13.6 MÉDIAS ET DIVERTISSEMENT
13.6.1 EN OFFRANT
13.6.1.1. SOLUTIONS
13.6.1.2. SERVICES
13.7 SANTÉ ET SCIENCES DE LA VIE
13.7.1 EN OFFRANT
13.7.1.1. SOLUTIONS
13.7.1.2. SERVICES
13.8 GOUVERNEMENT ET SECTEUR PUBLIC
13.8.1 EN OFFRANT
13.8.1.1. SOLUTIONS
13.8.1.2. SERVICES
13.9 VOYAGES ET HÔTELLERIE
13.9.1 EN OFFRANT
13.9.1.1. SOLUTIONS
13.9.1.2. SERVICES
13.1 ÉDUCATION
13.10.1 EN OFFRANT
13.10.1.1. SOLUTIONS
13.10.1.2. SERVICES
13.11 AUTRES
14 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD, PAR RÉGION
14.1 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
14.1 AMÉRIQUE DU NORD
14.1.1 États-Unis
14.1.2 CANADA
14.1.3 MEXIQUE
14.2 EUROPE
14.2.1 ALLEMAGNE
14.2.2 FRANCE
14.2.3 Royaume-Uni
14.2.4 ITALIE
14.2.5 ESPAGNE
14.2.6 RUSSIE
14.2.7 TURQUIE
14.2.8 BELGIQUE
14.2.9 PAYS-BAS
14.2.10 SUISSE
14.2.11 NORVÈGE
14.2.12 FINLAND
14.2.13 DANEMARK
14.2.14 SUÈDE
14.2.15 POLOGNE
14.2.16 RESTE DE L'EUROPE
14.3 ASIE-PACIFIQUE
14.3.1 JAPON
14.3.2 CHINE
14.3.3 CORÉE DU SUD
14.3.4 INDE
14.3.5 AUSTRALIE
14.3.6 NOUVELLE-ZÉLANDE
14.3.7 SINGAPOUR
14.3.8 THAÏLANDE
14.3.9 MALAISIE
14.3.10 INDONÉSIE
14.3.11 PHILIPPINES
14.3.12 TAÏWAN
14.3.13 VIETNAM
14.3.14 RESTE DE L'ASIE-PACIFIQUE
14.4 AMÉRIQUE DU SUD
14.4.1 BRÉSIL
14.4.2 ARGENTINE
14.4.3 RESTE DE L'AMÉRIQUE DU SUD
14.5 MOYEN-ORIENT ET AFRIQUE
14.5.1 AFRIQUE DU SUD
14.5.2 ÉGYPTE
14.5.3 ARABIE SAOUDITE
14.5.4 Émirats arabes unis
14.5.5 ISRAËL
14.5.6 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
14.6 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
15 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD, PAYSAGE DES ENTREPRISES
15.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
15.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
15.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
15.4 FUSIONS ET ACQUISITIONS
15.5 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
15.6 EXTENSION
15.7 MODIFICATIONS RÉGLEMENTAIRES
15.8 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
16 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD, ANALYSE SWOT ET DBMR
17 MARCHÉ MONDIAL DU STOCKAGE EN CLOUD, PROFIL DE L'ENTREPRISE
17.1 AMAZON WEB SERVICES, INC.
17.1.1 INSTANTANÉ DE L'ENTREPRISE
17.1.2 ANALYSE DES REVENUS
17.1.3 PRÉSENCE GÉOGRAPHIQUE
17.1.4 PORTEFEUILLE DE PRODUITS
17.1.5 ÉVOLUTIONS RÉCENTES
17.2 ALIBABA CLOUD
17.2.1 INSTANTANÉ DE L'ENTREPRISE
17.2.2 ANALYSE DES REVENUS
17.2.3 PRÉSENCE GÉOGRAPHIQUE
17.2.4 PORTEFEUILLE DE PRODUITS
17.2.5 ÉVOLUTIONS RÉCENTES
17.3 DELL INC.
17.3.1 INSTANTANÉ DE L'ENTREPRISE
17.3.2 ANALYSE DES REVENUS
17.3.3 PRÉSENCE GÉOGRAPHIQUE
17.3.4 PORTEFEUILLE DE PRODUITS
17.3.5 ÉVOLUTIONS RÉCENTES
17.4 DROPBOX
17.4.1 INSTANTANÉ DE L'ENTREPRISE
17.4.2 ANALYSE DES REVENUS
17.4.3 PRÉSENCE GÉOGRAPHIQUE
17.4.4 PORTEFEUILLE DE PRODUITS
17.4.5 ÉVOLUTIONS RÉCENTES
17,5 IDRIVE
17.5.1 INSTANTANÉ DE L'ENTREPRISE
17.5.2 ANALYSE DES REVENUS
17.5.3 PRÉSENCE GÉOGRAPHIQUE
17.5.4 PORTEFEUILLE DE PRODUITS
17.5.5 ÉVOLUTIONS RÉCENTES
17.6 IDRIVE
17.6.1 INSTANTANÉ DE L'ENTREPRISE
17.6.2 ANALYSE DES REVENUS
17.6.3 PRÉSENCE GÉOGRAPHIQUE
17.6.4 PORTEFEUILLE DE PRODUITS
17.6.5 ÉVOLUTIONS RÉCENTES
17,7 MÉGA
17.7.1 INSTANTANÉ DE L'ENTREPRISE
17.7.2 ANALYSE DES REVENUS
17.7.3 PRÉSENCE GÉOGRAPHIQUE
17.7.4 PORTEFEUILLE DE PRODUITS
17.7.5 ÉVOLUTIONS RÉCENTES
17,8 BOÎTE
17.8.1 INSTANTANÉ DE L'ENTREPRISE
17.8.2 ANALYSE DES REVENUS
17.8.3 PRÉSENCE GÉOGRAPHIQUE
17.8.4 PORTEFEUILLE DE PRODUITS
17.8.5 ÉVOLUTIONS RÉCENTES
17,9 PCLOUD
17.9.1 INSTANTANÉ DE L'ENTREPRISE
17.9.2 ANALYSE DES REVENUS
17.9.3 PRÉSENCE GÉOGRAPHIQUE
17.9.4 PORTEFEUILLE DE PRODUITS
17.9.5 ÉVOLUTIONS RÉCENTES
17.1 EGNYTE, INC.
17.10.1 INSTANTANÉ DE L'ENTREPRISE
17.10.2 ANALYSE DES REVENUS
17.10.3 PRÉSENCE GÉOGRAPHIQUE
17.10.4 PORTEFEUILLE DE PRODUITS
17.10.5 ÉVOLUTIONS RÉCENTES
17.11 TENCENT CLOUD
17.11.1 INSTANTANÉ DE L'ENTREPRISE
17.11.2 ANALYSE DES REVENUS
17.11.3 PRÉSENCE GÉOGRAPHIQUE
17.11.4 PORTEFEUILLE DE PRODUITS
17.11.5 ÉVOLUTIONS RÉCENTES
17.12 FUJITSU
17.12.1 INSTANTANÉ DE L'ENTREPRISE
17.12.2 ANALYSE DES REVENUS
17.12.3 PRÉSENCE GÉOGRAPHIQUE
17.12.4 PORTEFEUILLE DE PRODUITS
17.12.5 ÉVOLUTIONS RÉCENTES
17.13 NETAPP
17.13.1 INSTANTANÉ DE L'ENTREPRISE
17.13.2 ANALYSE DES REVENUS
17.13.3 PRÉSENCE GÉOGRAPHIQUE
17.13.4 PORTEFEUILLE DE PRODUITS
17.13.5 ÉVOLUTIONS RÉCENTES
17.14 GOOGLE INC.
17.14.1 INSTANTANÉ DE L'ENTREPRISE
17.14.2 ANALYSE DES REVENUS
17.14.3 PRÉSENCE GÉOGRAPHIQUE
17.14.4 PORTEFEUILLE DE PRODUITS
17.14.5 ÉVOLUTIONS RÉCENTES
17h15 HITACHI VANATRA
17.15.1 INSTANTANÉ DE L'ENTREPRISE
17.15.2 ANALYSE DES REVENUS
17.15.3 PRÉSENCE GÉOGRAPHIQUE
17.15.4 PORTEFEUILLE DE PRODUITS
17.15.5 ÉVOLUTIONS RÉCENTES
17.16 ÉCHELLE
17.16.1 INSTANTANÉ DE L'ENTREPRISE
17.16.2 ANALYSE DES REVENUS
17.16.3 PRÉSENCE GÉOGRAPHIQUE
17.16.4 PORTEFEUILLE DE PRODUITS
17.16.5 ÉVOLUTIONS RÉCENTES
17.17 CITRIX
17.17.1 INSTANTANÉ DE L'ENTREPRISE
17.17.2 ANALYSE DES REVENUS
17.17.3 PRÉSENCE GÉOGRAPHIQUE
17.17.4 PORTEFEUILLE DE PRODUITS
17.17.5 ÉVOLUTIONS RÉCENTES
17.18 HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP
17.18.1 INSTANTANÉ DE L'ENTREPRISE
17.18.2 ANALYSE DES REVENUS
17.18.3 PRÉSENCE GÉOGRAPHIQUE
17.18.4 PORTEFEUILLE DE PRODUITS
17.18.5 ÉVOLUTIONS RÉCENTES
17.19 HUAWEI
17.19.1 INSTANTANÉ DE L'ENTREPRISE
17.19.2 ANALYSE DES REVENUS
17.19.3 PRÉSENCE GÉOGRAPHIQUE
17.19.4 PORTEFEUILLE DE PRODUITS
17.19.5 ÉVOLUTIONS RÉCENTES
17.2 IBM CORPORATION
17.20.1 INSTANTANÉ DE L'ENTREPRISE
17.20.2 ANALYSE DES REVENUS
17.20.3 PRÉSENCE GÉOGRAPHIQUE
17.20.4 PORTEFEUILLE DE PRODUITS
17.20.5 ÉVOLUTIONS RÉCENTES
17.21 MICROSOFT CORPORATION
17.21.1 INSTANTANÉ DE L'ENTREPRISE
17.21.2 ANALYSE DES REVENUS
17.21.3 PRÉSENCE GÉOGRAPHIQUE
17.21.4 PORTEFEUILLE DE PRODUITS
17.21.5 ÉVOLUTIONS RÉCENTES
17.22 ORACLE CORPORATION
17.22.1 INSTANTANÉ DE L'ENTREPRISE
17.22.2 ANALYSE DES REVENUS
17.22.3 PRÉSENCE GÉOGRAPHIQUE
17.22.4 PORTEFEUILLE DE PRODUITS
17.22.5 ÉVOLUTIONS RÉCENTES
17.23 VMWARE, INC
17.23.1 INSTANTANÉ DE L'ENTREPRISE
17.23.2 ANALYSE DES REVENUS
17.23.3 PRÉSENCE GÉOGRAPHIQUE
17.23.4 PORTEFEUILLE DE PRODUITS
17.23.5 ÉVOLUTIONS RÉCENTES
17.24 PLANTULE
17.24.1 INSTANTANÉ DE L'ENTREPRISE
17.24.2 ANALYSE DES REVENUS
17.24.3 PRÉSENCE GÉOGRAPHIQUE
17.24.4 PORTEFEUILLE DE PRODUITS
17.24.5 ÉVOLUTIONS RÉCENTES
17.25 RACKSPACE US, INC.
17.25.1 INSTANTANÉ DE L'ENTREPRISE
17.25.2 ANALYSE DES REVENUS
17.25.3 PRÉSENCE GÉOGRAPHIQUE
17.25.4 PORTEFEUILLE DE PRODUITS
17.25.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
18 CONCLUSION
19 QUESTIONNAIRE
20 RAPPORTS CONNEXES
21 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











