



Segmentation du marché mondial de la surveillance continue de la glycémie, par composant (pompes à insuline intégrées, transmetteurs et récepteurs et capteurs), par données démographiques (population infantile (≤ 14 ans) et population adulte ( 14 ans)), par utilisateur final (cliniques et centres de diagnostic, soins à domicile, cliniques privées, hôpitaux et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et l'aperçu du marché de la surveillance continue du glucose
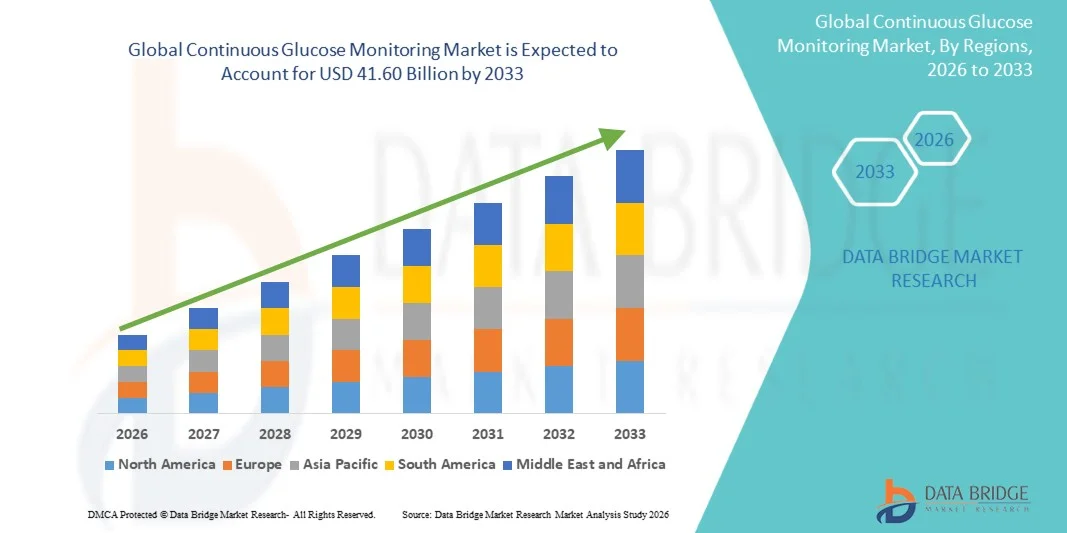
- Selon l'analyse de marché de Data Bridge La taille du marché mondial de la surveillance continue du glucose a été évaluée à12,69 milliards de dollars en 2025et devrait atteindre41,60 milliards de dollars en 2033, à unTCAC de 16,00 %pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante du diabète à l'échelle mondiale et les progrès technologiques continus dans les appareils de santé portables, ce qui conduit à l'adoption de solutions de surveillance du glucose en temps réel dans les soins à domicile et les milieux cliniques. L'évolution croissante vers la gestion numérique de la santé et la surveillance à distance des patients accélère l'intégration des systèmes de surveillance continue du glucose dans les soins de routine liés au diabète
- De plus, la demande croissante des patients pour des solutions pratiques, peu invasives et précises de suivi du glucose met en place des systèmes de surveillance continue du glucose comme solution de rechange aux méthodes traditionnelles d'analyse des doigts. Ces facteurs convergents accélèrent l'adoption de solutions de surveillance continue du glucose, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 12,69 milliards
- Valeur marchande prévue (2033) : 41,60 milliards de dollars
- Prévisions CAGR (2026-2033): 16,00%
Quels sont les principaux débouchés du marché de la surveillance continue du glucose
- Les systèmes continus de surveillance du glucose, qui permettent de suivre en temps réel les taux de glucose dans le sang grâce à la technologie des capteurs portables, sont devenus des outils essentiels dans le monde moderne.Gestion du diabèteà domicile et en milieu clinique en raison de leur précision, de leur commodité et de leur capacité à fournir des données continues
- La demande croissante de systèmes de surveillance continue du glucose est principalement alimentée par l'augmentation de la prévalence mondiale du diabète, l'adoption accrue de technologies médicales portables et une préférence croissante pour des solutions de surveillance du glucose peu invasives qui réduisent le besoin de tests fréquents sur les doigts
- L'Amérique du Nord a dominé le marché de la surveillance continue du glucose avec la plus grande part de revenus de 44,8 % en 2025, caractérisée par des infrastructures de soins de santé avancées, de solides cadres de remboursement, une forte sensibilisation au diabète et la présence de fabricants de MCC de premier plan. Les États-Unis ont connu une forte croissance de l'adoption de la MCC, en particulier chez les populations diabétiques de type 1 et insulino-dépendantes de type 2, soutenues par des progrès technologiques tels que le partage de données en temps réel etsmartphoneintégration
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché de la surveillance continue du glucose au cours de la période de prévision, ce qui devrait s'étendre à un TCAC de 14,2 %, sous l'impulsion de la population diabétique en croissance rapide, de l'augmentation des dépenses de soins de santé, de l'amélioration de l'accès aux dispositifs médicaux de pointe et de la sensibilisation à la surveillance proactive du glucose dans des pays comme la Chine, l'Inde et le Japon.
- Le segment de la population adulte (>14 ans) représentait la plus grande part des revenus du marché de 68,2 % en 2025, attribuable à la prévalence élevée du diabète de type 2 chez les adultes à l'échelle mondiale.
Portée etSurveillance continue de la segmentation du marché du glucose
Attributs |
Surveillance continue du glucose Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•Abbott(États-Unis) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de la surveillance continue du glucose
(en milliers de dollars)Promouvoir l'intelligence chirurgicale en temps réel et l'interopérabilité des systèmes(en milliers de dollars)
- Une tendance importante et en évolution rapide sur le marché mondial des dispositifs de soutien de décision intraopératoire assistés par l'IA est l'avancement des systèmes d'intelligence chirurgicale en temps réel qui intègrent directement l'imagerie à haute résolution, l'analyse prédictive et les algorithmes d'apprentissage automatique dans les flux de travail des salles d'opération. Ces technologies transforment les environnements chirurgicaux traditionnels en écosystèmes axés sur les données capables de soutenir une prise de décision précise et éclairée au cours de procédures complexes
- Par exemple, les plates-formes telles que le système de navigation StealthStation de Medtronics permettent aux chirurgiens de visualiser des structures anatomiques détaillées à l'intérieur de l'opération, en améliorant la précision procédurale et en réduisant le risque de complications. De tels systèmes combinent des données d'imagerie et des analyses avancées pour guider les actions chirurgicales avec une confiance accrue
- Les hôpitaux et les centres chirurgicaux accordent de plus en plus de priorité aux solutions qui s'intègrent parfaitement aux plateformes d'imagerie, aux dossiers de santé électroniques et aux technologies chirurgicales assistées par robotique. Cette interopérabilité assure un flux ininterrompu de données, permettant aux cliniciens d'accéder aux informations essentielles des patients sans perturber l'efficacité procédurale.
- La préférence croissante pour des chirurgies peu invasives et guidées par la précision renforce encore la demande de systèmes de soutien intraopératoire intelligents qui améliorent la visualisation, optimisent les voies chirurgicales et appuient les décisions cliniques fondées sur des données probantes
- Les fabricants innovent continuellement pour mettre au point des plates-formes complètes qui fusionnent les capacités d'imagerie, l'analyse axée sur l'IA et la modélisation prédictive, répondant ainsi à la complexité croissante des interventions chirurgicales et améliorant la sécurité et les résultats globaux des patients
Surveillance continue de la dynamique du marché du glucose
Chauffeur
Le fardeau croissant des interventions chirurgicales complexes et des maladies chroniques
- La prévalence mondiale croissante des maladies chroniques et le nombre croissant d'interventions chirurgicales complexes sont des facteurs clés qui accélèrent l'adoption de dispositifs d'aide à la décision intraopératoire assistés par l'IA. À mesure que les cas de patients deviennent plus complexes, les chirurgiens ont besoin d'une assistance technologique avancée pour assurer l'exactitude, l'efficacité et l'amélioration des résultats cliniques.
- Par exemple, le système robotisé StrykerS NAV3 a été largement adopté dans les grands hôpitaux des États-Unis pour améliorer la précision chirurgicale orthopédique, rationaliser les flux de travail des salles d'opération et réduire la probabilité de complications postopératoires.
- Les établissements de santé investissent beaucoup dans des technologies chirurgicales de pointe pour minimiser les erreurs, raccourcir les délais de récupération et optimiser les taux de réussite procédurale. Ces investissements s'inscrivent dans le cadre plus large des stratégies de santé axées sur la valeur et des traitements axés sur les résultats
- Les progrès technologiques, y compris l'amélioration de la résolution de l'imagerie, l'analyse en temps réel et les prévisions fondées sur l'IA, renforcent les capacités de prise de décisions intraopératoires, ce qui permet aux chirurgiens de procéder à des ajustements éclairés au cours des procédures.
- De plus, l'augmentation des dépenses de soins de santé, les initiatives gouvernementales de soutien visant à promouvoir les technologies médicales de pointe et l'importance croissante accordée aux pratiques chirurgicales fondées sur des données probantes contribuent collectivement à l'expansion de ce marché.
Restriction/Défi
(en milliers de dollars)Investissement en capital élevé et complexités réglementaires(en milliers de dollars)
- L'investissement initial important requis pour les systèmes d'aide à la décision intraopératoire assistés par l'IA demeure un obstacle important, en particulier pour les petits hôpitaux et les centres chirurgicaux des régions en développement. Le coût du matériel, de l'intégration des logiciels, de la maintenance et des mises à niveau peut limiter l'accessibilité malgré des avantages cliniques clairs.
- La mise en œuvre rapide du système de navigation Curve de Brainlabs, par exemple, a nécessité un engagement financier considérable, rendant l'adoption difficile pour les établissements de soins de santé ayant des contraintes budgétaires
- Par exemple, en plus des considérations financières, la nécessité de former des cliniciens spécialisés et d'adapter les flux de travail peut ralentir la pénétration du marché. L'intégration de technologies avancées d'appui à la décision dans les protocoles chirurgicaux existants exige du temps, des ressources et un engagement institutionnel.
- Les processus d'approbation réglementaire rigoureux et la conformité aux normes de sécurité et de qualité en évolution posent encore plus de défis aux fabricants qui cherchent à commercialiser leurs produits en temps opportun.
- De plus, le scepticisme ou une connaissance limitée de la fiabilité et de l'efficacité à long terme des systèmes intraopératoires basés sur l'IA chez certains fournisseurs de soins de santé peuvent restreindre l'adoption.
- Il sera essentiel de répondre à ces préoccupations au moyen de stratégies d'optimisation des coûts, de programmes de formation complets, de solides cadres de cybersécurité et de données validées sur les résultats cliniques pour assurer une croissance soutenue du marché et une plus grande acceptation.
Comment le marché de la surveillance continue du glucose est-il segmenté
Le marché est segmenté en fonction de la composante, de la démographie et de l'utilisateur final.
• Par composante
Sur la base de la composante, le marché de la surveillance continue du glucose est segmenté en pompes à insuline intégrées, émetteurs et récepteurs et capteurs. Le segment Sensors a dominé la plus grande part du marché de 49,5 % en 2025, en raison de son utilisation récurrente et de son rôle essentiel dans le suivi continu du glucose. Les capteurs nécessitent un remplacement périodique, ce qui crée des revenus uniformes pour les fabricants. L'adoption croissante de systèmes de MCC en temps réel chez les patients diabétiques renforce encore la demande. Les progrès technologiques ont amélioré la précision du capteur, la durée d'usure et le confort du patient. Les hôpitaux et les utilisateurs de soins à domicile préfèrent des capteurs peu invasifs avec des intervalles d'étalonnage prolongés. L'augmentation de la prévalence du diabète dans le monde appuie de façon significative la croissance segmentaire. L'intégration avec les applications smartphone et les plateformes cloud améliore la convivialité. Les approbations réglementaires pour les capteurs avancés renforcent également la confiance parmi les fournisseurs de soins de santé. Le segment bénéficie d'un solide soutien au remboursement sur les marchés développés. L'innovation continue dans les biocapteurs de la prochaine génération assure une domination soutenue.
Le segment des pompes à insuline intégrées devrait connaître le TCAC le plus rapide de 17,8 % entre 2026 et 2033, grâce à l'adoption croissante de systèmes automatisés d'administration d'insuline. L'intégration de la CGM aux pompes à insuline permet des systèmes en boucle fermée, améliorant le contrôle glycémique et réduisant les risques d'hypoglycémie. La demande croissante de systèmes artificiels de pancréas accélère la croissance. Les patients préfèrent les dispositifs intégrés pour la commodité et une intervention manuelle réduite. Les progrès technologiques dans les algorithmes intelligents et la prévision du glucose induite par l'IA continuent d'être adoptés. La sensibilisation accrue aux solutions avancées de gestion du diabète favorise l'expansion. Des politiques de remboursement favorables en Amérique du Nord et en Europe renforcent la pénétration du marché. L'expansion vers les marchés émergents avec des populations diabétiques croissantes contribue à une croissance rapide. L'innovation continue des produits et les collaborations stratégiques entre les fabricants d'appareils renforcent l'élan du segment.
• Selon la démographie
D'après les données démographiques, le marché de la surveillance continue du glucose est segmenté en population d'enfants (=14 ans) et en population adulte (=14 ans). Le segment de la population adulte (>14 ans) a représenté la plus grande part des revenus du marché de 68,2 % en 2025, attribuable à la prévalence élevée du diabète de type 2 chez les adultes à l'échelle mondiale. Les modes de vie sédentaires, l'obésité et les populations vieillissantes contribuent de façon significative à l'adoption accrue d'appareils de MGC. Les adultes préfèrent de plus en plus une surveillance continue pour une meilleure prise en charge glycémique et la prévention des complications à long terme. Les programmes de sensibilisation à la santé en milieu de travail et les recommandations des médecins sont aussi à l'origine de la demande. Une prise de conscience croissante de la santé et l'adoption de technologies portables favorisent la croissance du segment. La couverture d'assurance pour les soins de diabète pour adultes améliore l'accessibilité. L'intégration technologique avec les smartphones et les appareils portables améliore la commodité. Les taux de diagnostic plus élevés chez les adultes renforcent encore la dominance.
Le segment de la population enfantine (de 14 ans) devrait connaître le TCAC le plus rapide de 16,4 % entre 2026 et 2033, en raison de l'incidence croissante du diabète de type 1 chez les enfants. Les parents préfèrent les systèmes de MCC en temps réel pour la surveillance à distance et l'assurance de la sécurité. L'intégration avec les alertes de smartphone et les notifications de soignant soutient l'adoption. Les initiatives gouvernementales visant à promouvoir les soins aux diabétiques pédiatriques contribuent à la croissance. Les progrès technologiques ont amélioré le confort des capteurs et réduit leur invasibilité, les rendant adaptés aux enfants. Les campagnes de sensibilisation menées par les organisations de soins de santé favorisent davantage l'adoption. Les approbations des appareils axés sur la pédiatrie et l'élargissement de la couverture de remboursement accélèrent la pénétration du marché. L'augmentation des programmes de surveillance de la santé en milieu scolaire contribue également à l'expansion des segments.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en cliniques et centres de diagnostic, soins à domicile, cliniques privées, hôpitaux et autres. Le segment des hôpitaux dominait avec une part de marché de 38,9 % en 2025, soutenue par des programmes avancés de gestion du diabète et l'accès à des professionnels de la santé formés. Les hôpitaux utilisent des dispositifs de MCC pour la surveillance du glucose dans les hôpitaux, en particulier dans les unités de soins critiques et chirurgicales. La disponibilité d'une infrastructure de diagnostic avancée favorise l'adoption d'appareils. L'augmentation des admissions à l'hôpital liées aux complications du diabète entraîne une demande accrue. Les politiques de remboursement et les protocoles de soins structurés renforcent l'utilisation des hôpitaux. Les médecins s'appuient sur les données de la MCC pour ajuster le traitement et optimiser l'insulinothérapie. Les partenariats stratégiques entre les hôpitaux et les fabricants d'appareils améliorent la disponibilité. La recherche clinique croissante sur les systèmes de MCC appuie également la domination.
Le segment des soins à domicile devrait connaître le TCAC le plus rapide de 18,6 % entre 2026 et 2033, en raison de la préférence croissante pour l'autosurveillance et la gestion du diabète à distance. Les patients adoptent de plus en plus de dispositifs de MCC pour le suivi quotidien du glucose sans visites fréquentes à l'hôpital. L'intégration avec les smartphones, les appareils portables et les plateformes de télésanté favorise la commodité. Une prise de conscience accrue de la demande de lutte proactive contre le diabète. Les modèles de remboursement préférentiels et d'approvisionnement par abonnement accélèrent l'adoption. L'augmentation de la pénétration d'Internet et de la littératie numérique améliore l'accessibilité. Les améliorations technologiques apportées aux systèmes de MCC portables favorisent davantage la croissance. L'expansion des programmes de gestion des maladies chroniques à domicile contribue considérablement à l'expansion rapide du segment
Surveillance continue du glucose Analyse régionale du marché
- L'Amérique du Nord a dominé le marché de la surveillance continue du glucose avec la plus grande part des revenus de 44,8 % en 2025, caractérisée par des infrastructures de soins de santé de pointe, de solides cadres de remboursement, une forte sensibilisation au diabète et la présence de fabricants de GM de premier plan comme Dexcom et Abbott
- Les lignes directrices cliniques bien établies de la région et les polices d'assurance ont largement favorisé l'adoption de dispositifs chez les patients diabétiques
- Les progrès technologiques continus, y compris le suivi en temps réel du glucose, l'amélioration de la précision des capteurs et la connectivité sans faille des smartphones, ont renforcé la croissance du marché dans les hôpitaux et les soins à domicile.
Surveillance continue du glucose aux États-Unis
Le marché américain de la surveillance continue du glucose a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, en raison de la prévalence élevée du diabète et de l'adoption rapide de technologies avancées de surveillance du glucose. Un solide soutien au remboursement de la part des payeurs publics et privés, associé à une sensibilisation accrue des patients à la prise en charge proactive du diabète, a accéléré l'utilisation des MCC. L'adoption est particulièrement élevée chez les diabétiques de type 1 et insulinodépendants de type 2. De plus, des fonctions telles que le partage de données en temps réel avec les soignants et les professionnels de la santé, l'intégration des smartphones et la compatibilité avec les pompes à insuline contribuent à l'expansion soutenue du marché dans le pays.
Europe Surveillance continue du glucose Aperçu du marché
Le marché européen de la surveillance continue du glucose devrait s'étendre à un TCAC important tout au long de la période de prévision, appuyé par des politiques publiques favorables en matière de soins de santé, l'augmentation de la prévalence du diabète et l'importance croissante accordée aux soins préventifs. Les pays de la région renforcent les voies de remboursement des appareils de MCC, ce qui favorise un accès plus large aux patients. Une sensibilisation accrue au suivi continu du glucose et à l'amélioration des résultats des patients favorise l'adoption dans les hôpitaux et les milieux de soins à domicile. En outre, l'innovation technologique et la collaboration entre les fournisseurs de soins de santé et les fabricants d'appareils renforcent la croissance du marché.
U.K. Surveillance continue du glucose Aperçu du marché
Le marché de la surveillance continue du glucose au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation du soutien du National Health Service (NHS) à l'adoption des MCC et de l'augmentation des initiatives de gestion du diabète. Une attention accrue accordée à la réduction des complications liées au diabète et des admissions à l'hôpital encourage les fournisseurs de soins à recommander des solutions de surveillance du glucose en temps réel. De plus, on s'attend à ce que la préférence des patients pour des systèmes de surveillance peu invasifs et portables et l'amélioration de l'accès grâce aux programmes de remboursement soutiennent la croissance du marché au pays.
Allemagne Surveillance continue du glucose Aperçu du marché
Le marché allemand de la surveillance continue du glucose devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une infrastructure de soins de santé solide, une couverture d'assurance maladie légale de soutien et une adoption numérique accrue de la santé. L'Allemagne met l'accent sur les technologies médicales avancées et les programmes structurés de gestion du diabète accélère la pénétration des MCC. L'acceptation croissante des dispositifs de santé portables et l'accent mis sur les décisions de traitement fondées sur les données contribuent davantage au développement du marché dans les milieux cliniques et personnels.
Surveillance continue du glucose en Asie-Pacifique
Le marché de la surveillance continue du glucose en Asie et dans le Pacifique est sur le point de croître à 14,2 % au cours de la période de prévision, en raison de l'augmentation rapide de la population diabétique, de l'augmentation des dépenses de soins de santé et de l'amélioration de l'accès aux technologies médicales de pointe dans des pays comme la Chine, l'Inde et le Japon. L'urbanisation croissante, les modes de vie sédentaires et les changements alimentaires ont considérablement augmenté l'incidence du diabète, créant une forte demande de solutions efficaces de surveillance du glucose. Les initiatives gouvernementales favorisant le diagnostic précoce et la gestion des maladies, ainsi que la sensibilisation accrue à la lutte proactive contre le glucose, appuient davantage la croissance régionale.
Japon Surveillance continue du glucose Aperçu du marché
Le marché japonais de la surveillance continue du glucose prend de l'ampleur en raison du système de santé avancé du pays, du vieillissement de la population et de l'importance accordée à la gestion des maladies chroniques. L'augmentation de la prévalence du diabète chez les personnes âgées encourage l'adoption de systèmes de surveillance continue qui offrent un suivi pratique et en temps réel. La sophistication technologique, associée à la préférence des patients pour les appareils compacts et précis, favorise l'intégration plus large des systèmes de MCC dans les soins de routine contre le diabète.
Chine Surveillance continue du glucose Aperçu du marché
Le marché chinois de la surveillance continue du glucose a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à l'augmentation de la population diabétique, à l'augmentation de la classe moyenne et à la modernisation rapide des infrastructures de soins de santé. Une sensibilisation accrue à la surveillance continue du glucose, ainsi qu'une amélioration de l'accessibilité et des capacités de fabrication nationales, renforcent la pénétration du marché. Les efforts déployés par le gouvernement pour améliorer la gestion des maladies chroniques et l'adoption numérique de la santé contribuent également à la croissance soutenue du marché chinois des MGC.
Surveillance continue de la part de marché du glucose
L'industrie de la surveillance continue du glucose est principalement dirigée par des entreprises bien établies, notamment :
•Abbott(États-Unis)
• Dexcom, Inc. (États-Unis)
•Plc médiconique(Irlande)
• Senseonics Holdings, Inc. (États-Unis)
• Roche Holding AG (Suisse)
• Ascensia Diabetes Care Holdings AG (Suisse)
• Insulet Corporation (États-Unis)
• Tandem Diabetes Care, Inc. (États-Unis)
• Ypsomed AG (Suisse)
• Novo Nordisk A/S (Danemark)
• Sanofi S.A. (France)
• B. Braun Melsungen AG (Allemagne)
• GlySens Incorporated (États-Unis)
• Nemaura Medical Inc. (Royaume-Uni)
• AgaMatrix, Inc. (États-Unis)
• LifeScan IP Holdings, LLC (États-Unis)
• Terumo Corporation (Japon)
• Arkray, Inc. (Japon)
• MicroTech Medical (Chine)
• POCTech Co., Ltd. (Chine)
Les derniers développements du marché mondial de la surveillance continue du glucose
- En juin 2021, Abbott Laboratories a annoncé l'autorisation de la FDA américaine pour son application iOS FreeStyle Libre 2, permettant aux utilisateurs de recevoir des alarmes de glucose en temps réel directement sur leur iPhone sans nécessiter un lecteur séparé. Ce développement a amélioré la commodité des utilisateurs et a marqué une étape importante vers des solutions intégrées de gestion du diabète par smartphone
- En décembre 2021, Dexcom a reçu l'approbation CE Mark pour son système de surveillance continue du glucose de Dexcom G7 en Europe. Le G7 a introduit un capteur et un émetteur tout-en-un plus petits avec un temps d'échauffement plus rapide, améliorant le confort du patient et la facilité d'utilisation par rapport aux générations précédentes.
- En août 2022, Abbott Laboratories a lancé le système FreeStyle Libre 3 aux États-Unis après l'approbation de la FDA. Le système, reconnu comme l'un des plus petits et les plus minces capteurs CGM du monde, a fourni des lectures de glucose en temps réel envoyées directement à un smartphone chaque minute, renforçant Abbott.
- En avril 2023, Medtronic a reçu l'approbation de la FDA des États-Unis pour son système MiniMed 780G avec capteur Guardian 4, un système hybride avancé d'injection d'insuline en boucle fermée qui intègre les données de CGM avec des ajustements automatisés de l'insuline. Cette approbation a renforcé l'intégration de la technologie des MGC aux plateformes automatisées de gestion du diabète
- En mars 2024, Abbott Laboratories a annoncé l'autorisation de la FDA américaine pour Lingo et Libre Rio, deux systèmes de surveillance continue du glucose en vente libre construits sur la plateforme FreeStyle Libre. Ces produits ont élargi l'accès des patients insulinodépendants aux marchés plus vastes des consommateurs et du bien-être
- En août 2024, Dexcom lance Stelo by Dexcom, sa première CGM en vente libre conçue pour les adultes diabétiques de type 2 qui n'utilisent pas d'insuline. Ce mouvement stratégique a considérablement élargi le marché adressable de Dexcom et a marqué une étape importante dans l'adoption des MCC sans ordonnance
- En octobre 2024, Senseonics Holdings a reçu l'approbation de la FDA américaine pour le système de surveillance continue du glucose Eversense 365, le premier CGM implantable conçu pour durer jusqu'à un an. Cette technologie implantable de longue durée a constitué une percée dans la réduction de la fréquence de remplacement des capteurs et l'amélioration de la conformité à long terme de la surveillance du glucose
- En avril 2025, Dexcom a reçu l'approbation de la FDA pour le système de surveillance continue du glucose de Dexcom G7 de 15 jours, prolongeant le temps d'usure des capteurs tout en maintenant des normes de précision élevées. La durée d'usure plus longue vise à améliorer la commodité du patient et à réduire le coût global de l'appareil par jour d'utilisation
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











