



Segmentation du marché mondial des baies de centres de données, par composant (solutions et services), hauteur de baie (42U et moins, de 43U à 52U et plus de 52U), largeur de baie (19 pouces, 23 pouces et autres), taille du centre de données (petits et moyens centres de données et grands centres de données), secteur vertical (banque, services financiers et assurances (BFSI), technologies de l'information et télécommunications, gouvernement et défense, commerce de détail, industrie manufacturière, santé, énergie et services publics et autres), application (baies de serveurs et autres), unités de baie (petites, moyennes et grandes), utilisateur final (centres de données de colocation et centres de données d'entreprise) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des cabinets du Centre de données
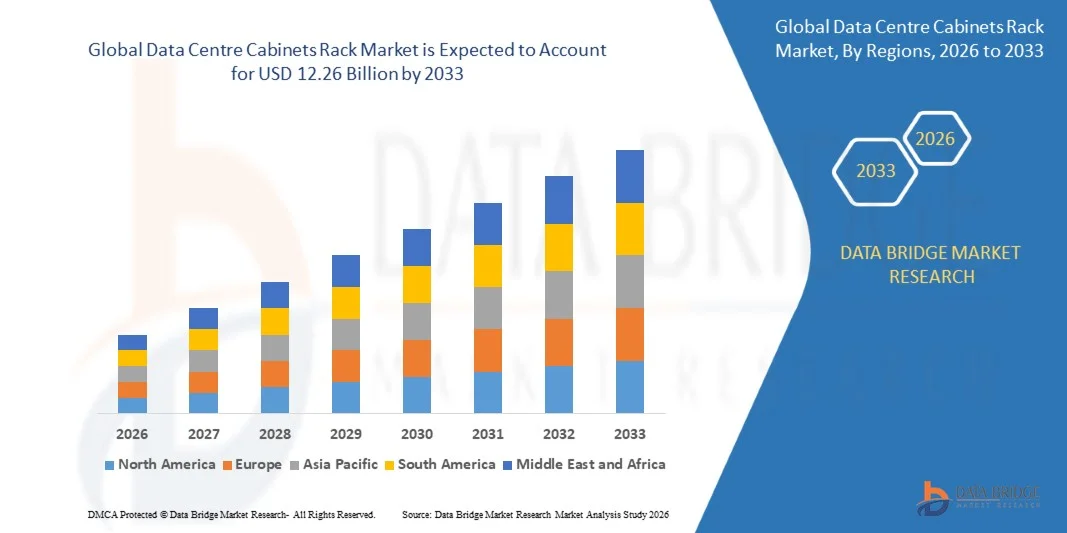
- Selon l'analyse de marché de Data Bridge, la taille du marché des armoires de data center mondial a été évaluée à6,10 milliards de dollars en 2025et devrait atteindre12,26 milliards de dollars en 2033, à unTCAC de 9,10 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de l'informatique en nuage, des centres de données à hyperéchelle et de l'infrastructure informatique des entreprises, ce qui stimule la demande de supports de centres de données à forte densité, évolutives et économes en énergie
- En outre, le besoin croissant de solutions de rack fiables, sécurisées et modulaires qui soutiennent les serveurs, les équipements de réseau et les systèmes de stockage met en place des armoires de centres de données de pointe en tant que composants essentiels de l'infrastructure informatique moderne. Ces facteurs convergents accélèrent le déploiement des racks de data center, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):6.10 milliards de dollars
- Valeur marchande prévue (2033) :12,26 milliards de dollars
- Prévisions CAGR (2026-2033): 9.10%
Quels sont les principaux débouchés du marché des racks des cabinets des centres de données
- Les armoires et les racks des centres de données, qui fournissent des logements structurés, sécurisés et efficaces pour le matériel informatique, sont de plus en plus essentiels pour la colocation et les centres de données d'entreprise en raison de leur rôle dans l'optimisation de l'espace, l'amélioration du débit d'air et le soutien à l'informatique haute performance
- La demande croissante de supports de data centers est principalement alimentée par la transformation numérique rapide, l'augmentation des dépenses informatiques des entreprises, l'expansion des services cloud et la nécessité de solutions d'infrastructure écoénergétiques, évolutives et faciles à entretenir
- L'Amérique du Nord domine le marché des armoires de data centers avec une part de 45,8%en 2025, en raison de l'expansion rapide des services en nuage, des centres de données d'entreprise et des installations à hyperéchelle
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des racks de data centers durant la période de prévision en raison de l'adoption croissante de cloud, de l'expansion des data centers et des initiatives de transformation numérique dans des pays comme la Chine, le Japon et l'Inde.
- Le segment des solutions a dominé le marché avec une part de marché de 62,5 % en 2025, en raison du déploiement croissant de solutions de rack préconfigurées et personnalisables qui assurent une utilisation efficace de l'espace et une gestion thermique. Les organisations préfèrent des solutions prêtes à utiliser car elles réduisent le temps de déploiement et la complexité opérationnelle tout en offrant des options améliorées de sécurité physique et de gestion des câbles. Les solutions offrent également une évolutivité pour répondre à l'évolution des besoins en infrastructures informatiques, ce qui en fait un choix privilégié pour les entreprises et les centres de données de colocation.
Étendue du rapport et centre de données Secteurs de marché des cabinets
|
Attributs |
Centre de données Cabinets Rack Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché des racks des cabinets des centres de données
L'adoption croissante de solutions Rack de centres de données modulaires et de haute densité
- Une tendance importante sur le marché des racks de data centers est l'adoption de plus en plus fréquente de solutions de rack modulaires et à forte densité, en raison du besoin croissant d'infrastructures informatiques évolutives, écoénergétiques et sécurisées dans les centres de données d'entreprise et de colocation. Ces systèmes modulaires permettent un déploiement plus rapide, une maintenance simplifiée et une utilisation optimisée de l'espace, ce qui les rend critiques pour les opérations modernes des centres de données.
- Par exemple, Vertiv et Rittal fournissent des racks modulaires qui prennent en charge des configurations flexibles, des déploiements de serveurs à haute densité et une meilleure gestion du flux d'air, améliorant ainsi l'efficacité opérationnelle et la fiabilité. Ces solutions permettent aux entreprises de s'adapter à l'augmentation des charges de données et à l'évolution des besoins informatiques sans révision importante de l'infrastructure.
- L'expansion de l'informatique de bord accélère encore l'adoption de solutions de rack modulaires et compactes, car les petites installations nécessitent des systèmes flexibles et évolutifs pour soutenir le traitement et le stockage de données localisés. Cette tendance est de positionner les racks modulaires comme composants essentiels pour les architectures réseau de nouvelle génération
- Les grandes entreprises et les opérateurs de cloud hyperéchelle intègrent de plus en plus des supports à haute densité pour optimiser la consommation d'énergie et réduire les coûts opérationnels. L'accent mis sur l'efficacité de la puissance et du refroidissement encourage l'adoption de racks avec une gestion avancée du débit d'air, une surveillance intelligente et des capacités de charge
- La transformation numérique croissante dans des secteurs comme la BFSI, l'informatique et les télécommunications, les soins de santé et la fabrication favorise une plus grande préférence pour des solutions de rack standardisées qui assurent la compatibilité avec divers serveurs, équipements de réseautage et dispositifs de stockage. Cette normalisation permet d'accélérer les délais de déploiement et de réduire la complexité opérationnelle
- Le marché connaît une forte demande de racks capables de supporter des déploiements hybrides et cloud où la disponibilité, l'évolutivité et la gestion à distance sont essentielles. L'intégration croissante de supports modulaires à haute densité renforce la transition globale vers des infrastructures de data centers plus intelligentes, plus efficaces et interconnectées
Data Centre Cabinets Rack Market Dynamics
Chauffeur
Demande croissante d'infrastructures informatiques évolutives, économes en énergie et sécurisées
- La dépendance croissante à l'égard de l'informatique en nuage, de l'informatique d'entreprise et des centres de données à hyperéchelle est à l'origine de la demande pour des racks de centres de données qui soutiennent des infrastructures évolutives, économes en énergie et sécurisées. Ces racks offrent une utilisation optimisée de l'espace, un meilleur débit d'air et un logement fiable pour les serveurs, le stockage et l'équipement de réseau
- Par exemple, Schneider Electric propose des racks économes en énergie avec une surveillance intelligente et une gestion de l'énergie, aidant les centres de données à réduire les coûts opérationnels et à maintenir un temps d'antenne élevé. Ces solutions permettent aux opérateurs d'améliorer efficacement l'infrastructure tout en assurant la sécurité des données et la fiabilité opérationnelle
- L'expansion des centres de données de bord et des installations de petite à moyenne entreprise accroît encore la demande de supports modulaires qui peuvent être déployés rapidement et facilement reconfigurés. Ces solutions supportent l'évolution de la charge de travail tout en minimisant les contraintes de temps et d'espace
- L'accent de plus en plus mis sur la durabilité et l'efficacité énergétique incite à adopter des racks dotés d'une meilleure gestion du refroidissement, d'une moindre consommation d'énergie et de conceptions respectueuses de l'environnement. Cela stimule l'innovation et l'investissement dans les infrastructures des centres de données de nouvelle génération
- Les entreprises accordent la priorité aux systèmes de racks modulaires et à haute densité pour soutenir les exigences croissantes en matière de virtualisation, d'IA et de calcul à haute performance. L'attente croissante d'infrastructures résilientes et prêtes à l'avenir renforce ce moteur, plaçant les solutions de rack avancées comme des moteurs critiques de la transformation numérique
Restriction/Défi
Investissement initial élevé et intégration complexe de systèmes de rack avancés
- Le marché des racks de data centers est confronté à des défis en raison des coûts initiaux élevés et de la complexité de l'intégration de systèmes de racks avancés, modulaires et à haute densité. Ces systèmes nécessitent souvent des investissements supplémentaires dans le refroidissement, la distribution d'électricité et les technologies de surveillance, ce qui augmente les coûts totaux de déploiement
- Par exemple, la mise en place de racks modulaires à haute densité provenant d'entreprises comme Eaton ou Rittal implique une planification minutieuse du débit d'air, de la gestion des charges et de la compatibilité avec l'infrastructure informatique existante. Cette complexité peut ralentir l'adoption, en particulier pour les petits centres de données ou les entreprises soumises à des contraintes budgétaires
- Déployer des solutions de rack avancées exige également du personnel qualifié et une configuration précise pour assurer une performance optimale et une fiabilité opérationnelle. Le besoin de compétences techniques et de processus d'installation spécialisés ajoute aux défis opérationnels
- La gestion d'environnements à forte densité avec serveurs intégrés, réseaux et unités de stockage peut créer des contraintes dans la maintenance, les mises à niveau et l'évolutivité. Ces défis influent sur la facilité générale de déploiement et limitent la flexibilité pour les organisations qui élargissent rapidement leur infrastructure.
- Le marché continue d'être soumis à des pressions en raison de l'équilibre entre les exigences de performance et la faisabilité économique, en particulier pour les organisations qui cherchent à adopter des solutions de rack écoénergétiques et évolutives. Ces contraintes influent collectivement sur les taux d'adoption et exigent une planification stratégique afin de maximiser le rendement
Comment le marché des racks des cabinets des centres de données est-il segmenté
Le marché est segmenté en fonction des composants, de la hauteur du rack, de la largeur du rack, de la taille du centre de données, de la verticale, de l'application, des unités de rack et de l'utilisateur final.
- Par composante
Sur la base de la composante, les armoires de data centers et le marché du rack sont segmentés en solutions et services. Le segment des solutions a dominé le marché avec la plus grande part de revenus de 62,5 % en 2025, grâce au déploiement croissant de solutions de rack préconfigurées et personnalisables qui assurent une utilisation efficace de l'espace et une gestion thermique. Les organisations préfèrent des solutions prêtes à utiliser car elles réduisent le temps de déploiement et la complexité opérationnelle tout en offrant des options améliorées de sécurité physique et de gestion des câbles. Les solutions offrent également une évolutivité pour répondre à l'évolution des besoins en infrastructure informatique, ce qui en fait un choix privilégié pour les entreprises et les centres de données de colocation.
Le secteur des services devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par la demande croissante de services d'installation, d'entretien et de consultation dans les centres de données. Par exemple, Schneider Electric offre des services de rack sur mesure, y compris la planification, l'installation et la gestion du cycle de vie, ce qui aide les clients à optimiser leurs performances et leur disponibilité. La croissance des services est soutenue par une dépendance croissante à l'égard des opérations des centres de données gérés et par la nécessité d'un soutien spécialisé pour l'intégration des racks avec les systèmes de refroidissement, d'alimentation électrique et de réseau.
- Par hauteur du rack
Sur la base de la hauteur du rack, le marché est segmenté en 42U et en dessous, 43U jusqu'à 52U et au-dessus de 52U. Le segment 42U et inférieur détenait la plus grande part de revenus du marché en 2025 en raison de son aptitude pour les petits et moyens centres de données où l'optimisation de l'espace et la rentabilité sont essentielles. Ces racks sont largement utilisés pour les déploiements standard de serveurs et de réseaux, offrant des options de montage flexibles et une compatibilité avec plusieurs composants. Les clients préfèrent ces racks pour leur facilité d'installation et leur intégration à l'infrastructure existante, ce qui en fait un choix pratique pour les environnements de datacenter en croissance.
Le segment 43U jusqu'à 52U devrait enregistrer la croissance la plus rapide entre 2026 et 2033, en raison de l'adoption croissante dans les grandes entreprises et les centres de données à hyperéchelle. Par exemple, Vertiv fournit des racks dans cette gamme de hauteur avec une gestion améliorée du flux d'air et un support haute densité pour répondre aux demandes croissantes de serveur et de stockage. Ces racks sont favorisés pour consolider l'infrastructure informatique dans un espace de plancher limité tout en soutenant des charges d'équipement plus élevées, ce qui contribue à leur demande croissante dans l'expansion des opérations des centres de données.
- Par largeur de rack
Sur la base de la largeur du rack, le marché est segmenté en 19 pouces, 23 pouces, et d'autres. Le segment de 19 pouces a dominé le marché en 2025 en raison de sa normalisation mondiale et de sa compatibilité avec une large gamme de serveurs, de commutateurs et d'équipements de réseau. Les organisations préfèrent des racks de 19 pouces pour assurer l'interopérabilité, une gestion efficace des câbles et des mises à niveau plus faciles, ce qui simplifie la maintenance et réduit les temps d'arrêt opérationnels. La normalisation facilite également l'adoption de solutions modulaires dans différents environnements de centres de données.
Le segment de 23 pouces devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de la demande d'applications de rack spécialisées et de grande capacité dans les installations d'entreprise et de colocation. Par exemple, Rittal fournit des racks de 23 pouces qui prennent en charge des équipements de réseau et de stockage à haute densité avec une efficacité de refroidissement améliorée. La croissance de ce segment est soutenue par l'évolution des exigences informatiques où des racks plus larges permettent un meilleur débit d'air et une plus grande évolutivité pour les architectures de serveurs modernes.
- Selon la taille du centre de données
Sur la base de la taille des centres de données, le marché est segmenté en petits et moyens centres de données et grands centres de données. Les centres de données de petite et moyenne taille ont dominé le marché en 2025, grâce à l'adoption rapide du numérique parmi les PME et les entreprises régionales qui ont besoin de solutions compactes mais efficaces. Ces centres de données privilégient le déploiement rentable, l'évolutivité modulaire et le refroidissement économe en énergie, ce qui rend les petites solutions de rack très attrayantes. Leur préférence pour les racks normalisés assure une intégration simplifiée avec les composants informatiques et de réseau tout en maintenant un temps d'attente fiable.
Les grands centres de données devraient enregistrer la croissance la plus rapide entre 2026 et 2033, alimentée par les opérateurs de cloud hyperéchelle et les expansions mondiales des entreprises. Par exemple, Cisco fournit des solutions de rack spécialisées pour les grands centres de données qui améliorent l'efficacité de la puissance et du refroidissement tout en prenant en charge les déploiements de serveurs à haute densité. Cette croissance s'explique par l'adoption croissante de services infonuagiques, d'installations de colocalisation et par la nécessité d'une infrastructure robuste capable de gérer efficacement la charge de travail croissante.
- Par verticale
Sur la base de la verticale, le marché est segmenté en BFSI, IT & télécoms, gouvernement & défense, détail, fabrication, soins de santé, énergie & services publics, et autres. L'informatique et les télécommunications verticales ont dominé le marché en 2025 en raison de la production rapide de données, de l'adoption croissante du cloud et de l'expansion des réseaux de télécommunications nécessitant une infrastructure de rack robuste et évolutive. Les organisations dans cette verticale exigent des solutions de rack à haute densité, économes en énergie et sécurisées pour assurer une prestation de services ininterrompue et la protection des données.
La verticale de la BFSI devrait connaître la croissance la plus rapide de 2026 à 2033, grâce à la numérisation croissante des opérations bancaires et à l'adoption croissante d'une infrastructure informatique de pointe. Par exemple, IBM fournit des solutions de rack personnalisées aux institutions bancaires pour soutenir le stockage sécurisé des données, la disponibilité élevée et les exigences de conformité. La croissance verticale est soutenue par le besoin croissant d'infrastructures de centres de données sûres, fiables et évolutives pour gérer des données financières et transactionnelles sensibles.
- Par demande
Sur la base de l'application, le marché est segmenté en réseaux, serveurs et autres. Le segment des applications serveurs a dominé le marché en 2025, sous l'impulsion d'une forte demande de racks de serveurs supportant l'informatique en nuage, le stockage et la virtualisation. Ces racks permettent d'optimiser le débit d'air, la gestion des câbles et la capacité de charge pour améliorer l'efficacité opérationnelle et la fiabilité. Les clients préfèrent les racks spécifiques au serveur pour leur capacité à héberger une infrastructure informatique essentielle tout en assurant l'évolutivité et l'efficacité énergétique.
Le segment des applications de réseau devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par le déploiement croissant de matériel de réseau à grande vitesse et l'expansion des réseaux d'entreprise. Par exemple, Dell Technologies propose des racks de réseau conçus pour une intégration transparente, un refroidissement amélioré et une maintenance simplifiée. La croissance du segment est stimulée par l'évolution des réseaux informatiques qui nécessitent des solutions de rack spécialisées pour les commutateurs, les routeurs et les systèmes de câblage à haute densité.
- Par unités de rack
Sur la base des unités de rack, le marché est segmenté en petits, moyens et grands. Le segment des unités à rack moyen a dominé le marché en 2025 en raison de sa capacité équilibrée et de sa pertinence pour un large éventail d'environnements de datacenters. Les supports moyens offrent une flexibilité pour les serveurs de logement, le stockage et l'équipement de réseau, ce qui en fait un choix privilégié pour les entreprises qui recherchent une infrastructure évolutive et efficace.
Le segment des grandes unités de rack devrait connaître la croissance la plus rapide en 2026-2033, en raison des déploiements de serveurs à haute densité et de l'expansion des centres de données à hyperéchelle. Par exemple, Huawei fournit des racks à grande unité conçus pour optimiser le refroidissement et la distribution d'énergie pour supporter les charges de travail informatiques modernes. La croissance du segment est alimentée par le besoin croissant de racks qui peuvent gérer efficacement les demandes croissantes de calcul et de stockage.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en centres de données de colocation et en centres de données d'entreprise. Les centres de données d'entreprise ont dominé le marché en 2025, grâce à des investissements internes dans l'infrastructure informatique et à la nécessité de solutions de rack sûres et performantes pour gérer les opérations critiques pour les entreprises. Les entreprises préfèrent des racks personnalisables et évolutives pour optimiser l'espace, l'efficacité énergétique et la fiabilité opérationnelle.
Les centres de données de colocation devraient connaître la croissance la plus rapide de 2026 à 2033, alimentée par la demande croissante de services de centres de données externalisés et de solutions d'infrastructure informatique partagées. Par exemple, Equinix offre des racks de colocation qui fournissent un support serveur haute densité, une sécurité robuste et une gestion de puissance efficace. La croissance du segment est tirée par les entreprises qui recherchent une infrastructure de data centers économique, flexible et évolutive sans investissements initiaux importants.
Quelle est la région qui détient la plus grande part du marché des racks des cabinets des centres de données
- L'Amérique du Nord a dominé le marché des racks de data centers avec la plus grande part de revenus de 45,8 % en 2025, en raison de l'expansion rapide des services infonuagiques, des centres de données d'entreprise et des installations à hyperéchelle
- Les organisations de la région accordent la priorité à des solutions à haute densité, économes en énergie et sécurisées pour soutenir les infrastructures informatiques essentielles
- Cette large adoption est soutenue par des capacités technologiques avancées, des investissements élevés dans les centres de données et le besoin croissant d'infrastructures fiables et évolutives.
U.S. Data Centre Cabinets Rack Market Insight
Le marché américain des racks de data centers a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, alimentée par d'importants investissements dans l'informatique en nuage, les services de colocation et l'infrastructure informatique d'entreprise. Les entreprises recherchent de plus en plus des solutions de rack préconfigurées et personnalisables qui optimisent l'espace, la distribution d'électricité et l'efficacité de refroidissement. La demande d'unités de rack moyennes et grandes, ainsi que l'intégration avec le logiciel de surveillance et de gestion, favorisent la croissance du marché. De plus, les États-Unis mettent l'accent sur la sécurité des données, la conformité et la fiabilité des temps d'attente, ce qui entraîne l'adoption de solutions de rack avancées.
Europe Centre de données Cabinets Rack Market Insight
Le marché des racks des centres de données européens devrait s'étendre à un important TCAC au cours de la période de prévision, sous l'effet d'initiatives de transformation numérique croissantes et de la demande d'infrastructures de racks à haute densité et économes en énergie. La croissance du marché est soutenue par des normes réglementaires strictes pour la sécurité des données, les initiatives de durabilité et l'expansion des services cloud. Les entreprises de toute l'Europe adoptent des racks qui améliorent l'efficacité opérationnelle, l'évolutivité et les capacités de déploiement modulaire dans les centres de données.
Centre de données du Royaume-Uni
On s'attend à ce que le marché des racks de data centers au Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de l'adoption de centres de data infonuagiques et hybrides dans toutes les entreprises. Les préoccupations concernant la sécurité des données, la disponibilité et la fiabilité de l'infrastructure encouragent les entreprises à déployer des solutions de rack avancées. On s'attend à ce que les secteurs de l'informatique et des télécommunications, conjugués à la multiplication des installations de colocalisation et des infrastructures de commerce électronique, stimulent davantage la croissance du marché.
Allemagne Centre de données Cabinets Rack Market Insight
Le marché allemand des racks de data centers devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par des initiatives gouvernementales soutenant la numérisation, une infrastructure écoénergétique et des solutions informatiques avancées. Les entreprises et les fournisseurs de colocation adoptent de plus en plus des systèmes modulaires à grande densité qui améliorent l'utilisation de l'espace et réduisent les coûts opérationnels. Allemagne L'accent mis sur l'innovation et la technologie durable favorise l'intégration de solutions de rack intelligent dans les centres de données.
Centre de données Asie-Pacifique
Le marché des racks de data centers Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC au cours de la période de prévision de 2026 à 2033, en raison de l'adoption croissante du cloud, de l'expansion des data centers et des initiatives de transformation numérique dans des pays comme la Chine, le Japon et l'Inde. L'urbanisation croissante, les investissements croissants dans l'infrastructure informatique et les politiques gouvernementales favorisant les centres de données intelligents et écologiques stimulent la demande. L'émergence de la région en tant que plaque tournante de la fabrication de solutions de rack contribue également à l'abordabilité et à une adoption plus large entre les entreprises.
Japon Centre de données Cabinets Rack Market Insight
Le marché japonais des racks de data centers prend de l'ampleur en raison des progrès technologiques du pays, de l'infrastructure informatique croissante des entreprises et de la demande de centres de données performants. Les entreprises japonaises se concentrent sur des solutions rack fiables, évolutives et économes en énergie pour soutenir les intégrations de bâtiments intelligents et les déploiements de cloud. La demande est encore renforcée par la nécessité de supports compacts à haute densité adaptés aux emplacements urbains et aux opérations informatiques avancées.
China Data Centre Cabinets Rack Market Insight
Le marché chinois des racks de data centers a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, sous l'impulsion de la numérisation rapide du pays, de l'expansion des entreprises et des centres de données de colocation, et de l'adoption croissante du cloud. La classe moyenne croissante, l'urbanisation et les investissements dans les centres de données hyperéchelle soutiennent la croissance du marché. Les fabricants nationaux et les solutions de rack abordables, associées à des initiatives de promotion des villes intelligentes et d'expansion de l'infrastructure informatique, sont des facteurs clés du marché chinois.
Quelles sont les meilleures entreprises du marché des racks des cabinets de centres de données
L'industrie des racks de data centers est principalement dirigée par des entreprises bien établies, notamment :
- Schneider Electric (France)
- Hewlett Packard Enterprise Development LP (États-Unis)
- IBM Corporation (États-Unis)
- Eaton (États-Unis)
- Rittal Systems Ltd. (Allemagne)
- Dell (États-Unis)
- FUJITSU (Japon)
- Groupe Vertiv Corp. (États-Unis)
- AGC Networks Limited (Inde)
- Groupe LEGRAND (France)
- Cisco (États-Unis)
- Oracle (États-Unis)
- Belden Inc. (États-Unis)
- nVent (États-Unis)
- Panduit (États-Unis)
- Racks et cabinets de données des Grands Lacs (États-Unis)
- Tripp Lite (États-Unis)
- IMS Engineeringed Products (États-Unis)
- Rahi Systems (États-Unis)
- Produits Chatsworth (États-Unis)
Quels sont les derniers développements sur le marché des racks des cabinets de Data Centre
- En septembre 2025, Vertiv a lancé une nouvelle armoire modulaire de centres de données conçue pour un déploiement rapide dans les environnements informatiques de pointe. Ce développement est significatif car il répond au besoin croissant de solutions de rack flexibles, évolutives et à haute densité pour soutenir l'augmentation du trafic de données des applications IoT, Cloud et AI. En mettant l'accent sur la modularité, Vertiv renforce sa position dans le segment de l'informatique de pointe, attirant les clients à la recherche d'infrastructures adaptables et renforçant son avantage concurrentiel sur les marchés à croissance rapide et axés sur la technologie
- En août 2025, Schneider Electric (FR) a annoncé un partenariat stratégique avec un fournisseur de services cloud de premier plan pour développer une nouvelle gamme d'armoires de data centers écoénergétiques. Cette initiative est cruciale car elle s'harmonise avec l'accent croissant mis sur la durabilité, la gestion de l'énergie et la réduction des coûts opérationnels dans les centres de données à l'échelle mondiale. La collaboration s'appuie sur l'expertise de Schneider Electric dans les conceptions économes en énergie, permettant à l'entreprise de capter une plus grande part du segment des centres de données écoconscients tout en renforçant son leadership dans une infrastructure informatique durable
- En juillet 2025, Eaton a élargi ses capacités de fabrication en Asie pour répondre à la demande croissante de supports de centres de données dans la région. Cette expansion est importante car elle améliore l'efficacité de la chaîne d'approvisionnement, permet de répondre plus rapidement aux besoins du marché local et renforce la présence d'Eaton en Asie-Pacifique, qui connaît une croissance rapide des centres de données. La production localisée permet à l'entreprise de proposer des solutions de qualité en temps opportun, améliorant ainsi sa compétitivité et sa part de marché sur l'un des marchés régionaux les plus dynamiques
- En juin 2025, Rittal a mis en place un système de rack haute densité de nouvelle génération offrant des capacités de refroidissement et de gestion de câbles avancées. Ce lancement a un impact car il s'adresse aux entreprises et aux fournisseurs de colocation qui cherchent à optimiser le débit d'air, à réduire la consommation d'énergie et à simplifier la maintenance. En s'attaquant à l'efficacité et à la fiabilité opérationnelles, Rittal renforce sa position de fournisseur privilégié pour l'infrastructure de centres de données à haut rendement, soutenant la croissance tant sur les marchés établis que sur les marchés émergents
- En mai 2025, Cisco a dévoilé une solution intégrée d'armoire de data center combinant rack, puissance et systèmes de surveillance pour les déploiements de cloud hybrides. Cette évolution est importante car elle répond à la demande croissante de solutions préconfigurées clés en main qui simplifient le déploiement et la gestion des entreprises et des fournisseurs de services. L'offre de Cisco améliore l'efficacité opérationnelle, réduit le temps d'installation et renforce sa présence sur le marché des centres de données hybrides et infonuagiques, attirant ainsi les clients qui recherchent des solutions d'infrastructure complètes.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











