


Segmentation du marché mondial de la guerre électronique, par plateforme (aéroportée, terrestre, navale et spatiale), capacité (soutien électronique, attaque électronique et protection électronique), produit (équipement et soutien opérationnel), utilisateur final (OEM et mise à niveau) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché de guerre électronique et le taux de croissance
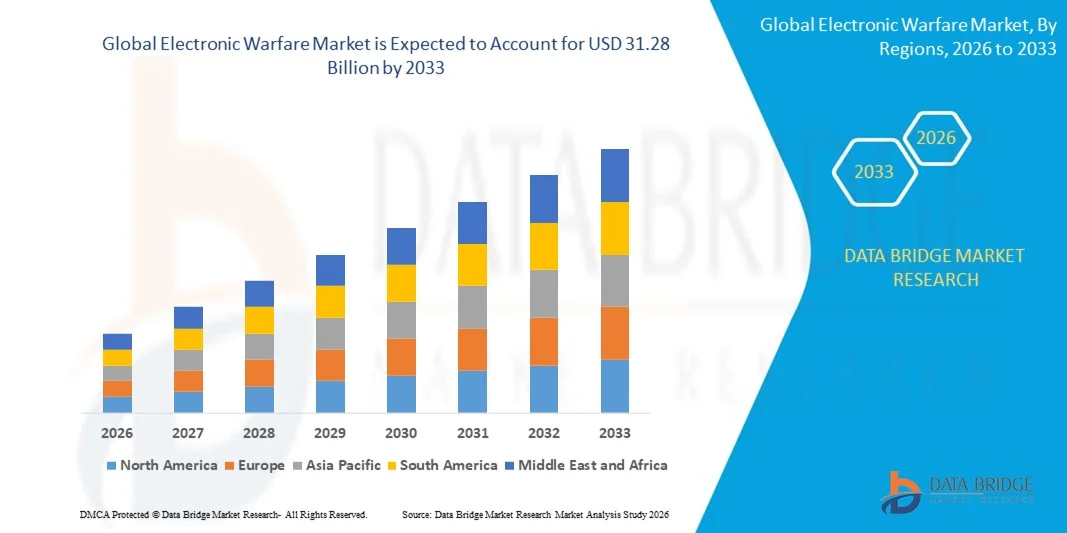
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la guerre électronique a été évaluée à22,66 milliards de dollars en 2025et devrait atteindre31,28 milliards de dollars en 2033, à unTCAC de 4,11 %pendant la période de prévision
- La croissance du marché est largement alimentée par la demande croissante de systèmes de défense avancés,modernisationles programmes et l'adoption croissante de technologies électroniques de contre-mesure et d'attaques
- En outre, les tensions géopolitiques et la nécessité d'une meilleure connaissance de la situation sur le champ de bataille entraînent des investissements dans des solutions de guerre électronique
Taille du marché et prévisions
- Valeur marchande mondiale (2025):22,66 milliards de dollars
- Valeur marchande prévue (2033) :31,28 milliards de dollars
- Prévisions CAGR (2026-2033):4.11%
Analyse électronique du marché de la guerre
- Le marché connaît d'importants progrès technologiques, notamment des systèmes de guerre électronique pilotés par l'IA, des composants miniaturisés et des plates-formes de défense intégrées
- L'accroissement des collaborations entre les entrepreneurs de la défense et les gouvernements favorise l'innovation et le développement des capacités de guerre électronique de la prochaine génération
- L'Amérique du Nord a dominé le marché de la guerre électronique avec la plus grande part des revenus de 36,75 % en 2025, en raison de l'augmentation des programmes de modernisation de la défense, des investissements militaires stratégiques et de l'adoption élevée de systèmes de guerre électronique avancés.
- La région Asie-Pacifique devrait connaître le taux de croissance le plus élevé du monde.guerre électroniquemarché, alimenté par l'augmentation des budgets de défense, la modernisation des plates-formes militaires et l'adoption croissante de technologies de pointe dans des pays clés comme la Chine, le Japon et l'Inde
- Le segment aérien détenait la plus grande part du marché en 2025, grâce à l'intégration étendue des systèmes EW dans les avions de chasse, les avions de transport et les drones pour la détection des menaces, les attaques électroniques et le renseignement des signaux. Les solutions aéroportées EW offrent une mobilité élevée, une prise de conscience de la situation en temps réel et un soutien opérationnel multidomaine, ce qui en fait un choix privilégié pour les forces militaires à l'échelle mondiale.
Portée du rapport et segmentation du marché de la guerre électronique
|
Attributs |
Guerre électronique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché de la guerre électronique
Demande croissante de systèmes avancés de défense et de contre-mesure
- L'accent de plus en plus mis sur la modernisation des capacités militaires façonne de façon significative le marché de la guerre électronique, car les organisations de défense privilégient de plus en plus les systèmes qui fournissent une détection accrue des menaces, une sensibilisation à la situation et des capacités d'attaque électronique. Les systèmes évolués d'EW gagnent en traction en raison de leur capacité à protéger les biens, à perturber les communications adverses et à améliorer l'efficacité du champ de bataille, à renforcer l'adoption à travers les plates-formes de défense aérienne, terrestre et navale
- La sensibilisation accrue à la sécurité nationale, aux cybermenaces et aux conflits régionaux a accéléré la demande de solutions de guerre électronique dans les secteurs de la défense et de l'aérospatiale. Les gouvernements et les organismes militaires investissent activement dans des systèmes avancés de radar, de brouillage et de surveillance électronique, ce qui incite les entrepreneurs de la défense et les fournisseurs de technologie à collaborer pour élaborer des solutions de nouvelle génération.
- Les tendances en matière de modernisation technologique influent sur les décisions en matière d'approvisionnement, les forces armées mettant l'accent sur les systèmes d'intelligence artificielle, les opérations axées sur le réseau et les plates-formes électroniques intégrées d'attaque et de protection. Ces facteurs aident les pays à mieux se préparer à la défense, tout en favorisant l'adoption de capacités de guerre électronique interopérables et multidomaines
- Par exemple, en 2024, Lockheed Martin aux États-Unis et Rheinmetall en Allemagne ont élargi leurs portefeuilles de guerre électronique en introduisant des solutions de brouillage radar et de contre-mesure électronique pour les plates-formes aériennes et navales. Ces lancements répondaient à l'augmentation des besoins mondiaux de modernisation de la défense, avec le déploiement dans les flottes militaires, des exercices d'entraînement et des collaborations internationales.
- Bien que la demande de systèmes de guerre électronique augmente, l'expansion soutenue du marché dépend de la R-D continue, des capacités d'intégration avancées et du maintien de la fiabilité opérationnelle dans des scénarios de combat complexes. Les fabricants se concentrent également sur l'amélioration de l'évolutivité,interopérabilité, et de développer des solutions innovantes qui équilibrent le coût, l'efficacité et la supériorité technologique pour une adoption plus large
Dynamique du marché de la guerre électronique
Chauffeur
Demande croissante de capacités de défense avancées et de contre-mesure électronique
- L'augmentation des investissements dans la modernisation de la défense et les programmes de sécurité nationale sont un moteur majeur du marché de la guerre électronique. Les gouvernements achètent de plus en plus des systèmes qui fournissent des moyens électroniques d'attaque, de protection et d'appui pour accroître l'efficacité opérationnelle et l'avantage stratégique
- L'expansion des applications de la défense aérienne, des opérations navales et de la surveillance des champs de bataille influe sur la croissance du marché. Les systèmes EW aident à détecter, à perturber et à neutraliser les menaces tout en maintenant la communication et la connaissance de la situation, ce qui permet aux militaires de réagir à l'évolution des scénarios de combat
- Les entrepreneurs en défense promeuvent activement les solutions EW au moyen de démonstrations technologiques, d'exposés sur la défense internationale et de partenariats stratégiques. Ces efforts sont soutenus par des budgets de défense croissants, des conflits régionaux et la nécessité croissante de solutions intégrées et adaptées à l'IA pour protéger les biens et le personnel.
- Par exemple, en 2023, Northrop Grumman, aux États-Unis, et Thales, en France, ont signalé une intégration accrue des capacités de guerre électronique grâce à l'IA dans les systèmes aéronautiques et navals. Cette expansion a fait suite à des préoccupations accrues en matière de sécurité mondiale et à des programmes de modernisation, à des achats répétés et à des contrats stratégiques à long terme.
- Bien que la modernisation croissante de la défense et les tendances électroniques d'atténuation des menaces soutiennent la croissance, l'adoption plus large dépend de l'optimisation des coûts, des approbations réglementaires et de l'intégration avancée avec les plateformes militaires existantes. L'investissement dans l'IA, le traitement des signaux et la conception de systèmes interopérables sera essentiel pour répondre à la demande mondiale et maintenir un avantage concurrentiel
Restriction/Défi
Coûts élevés et exigences d'intégration complexes
- Le coût relativement élevé des systèmes de guerre électronique par rapport à la défense conventionnelletechnologiesdemeure un défi de taille, limitant l'adoption parmi les forces armées contraintes au budget. La R-D coûteuse, les composantes avancées et la formation spécialisée contribuent aux coûts élevés du programme.
- La complexité opérationnelle et les défis d'intégration limitent également la croissance du marché, car les systèmes EW doivent être compatibles avec de multiples plateformes, réseaux de communication et équipements existants. Cela nécessite une expertise spécialisée et des tests approfondis pour assurer la fiabilité et l'efficacité dans les scénarios réels
- Les questions liées à la chaîne d'approvisionnement et à la dépendance technologique ont une incidence sur l'expansion du marché, car les composants exigent souvent des fournisseurs de défense certifiés qui se conforment strictement aux normes. Les complexités logistiques et de maintenance augmentent les coûts opérationnels et les délais de déploiement
- Par exemple, en 2024, les organismes de défense en Asie du Sud-Est et en Amérique latine ont signalé une adoption plus lente de plates-formes de guerre électronique de pointe en raison de contraintes budgétaires, des exigences complexes en matière d'intégration des systèmes et du manque de personnel formé. Ces facteurs ont donné lieu à des plans d ' achat échelonnés et à un déploiement sélectif dans les unités clefs.
- Pour surmonter ces défis, il faudra une production rentable, des cadres d'intégration robustes et des programmes d'entraînement ciblés pour les exploitants militaires. La collaboration avec les gouvernements, les intégrateurs de défense et les fournisseurs de technologie peut aider à libérer le potentiel de croissance à long terme. En outre, le développement de solutions modulaires, évolutives et interopérables sera essentiel pour une large adoption.
Étendue du marché de la guerre électronique
Le marché est segmenté sur la base de la plate-forme, des capacités, des produits et de l'utilisation finale.
- Par plateforme
Sur la base de la plate-forme, le marché de la guerre électronique est segmenté en aérien, terrestre, naval et spatial. Le segment aérien détenait la plus grande part du marché en 2025, grâce à l'intégration étendue des systèmes EW dans les avions de chasse, les avions de transport et les drones pour la détection des menaces, les attaques électroniques et le renseignement des signaux. Les solutions aéroportées EW offrent une mobilité élevée, une prise de conscience de la situation en temps réel et un soutien opérationnel multidomaine, ce qui en fait un choix privilégié pour les forces militaires à l'échelle mondiale.
Le secteur naval devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par le déploiement croissant de systèmes de guerre électronique sur les navires de guerre, sous-marins et patrouilleurs. Les plates-formes EW navales gagnent en traction en raison du besoin croissant de protection des menaces maritimes, de la sécurité des communications et des capacités de contre-mesure électronique, en améliorant la sécurité opérationnelle et la défense stratégique dans les flottes navales mondiales.
- Selon les capacités
Sur la base de la capacité, le marché est segmenté en support électronique, attaque électronique et protection électronique. Le segment de l'appui électronique a occupé la plus grande part en 2025, en raison de la demande croissante de systèmes de détection des menaces, d'alerte radar et de renseignement des signaux qui permettent de mieux faire connaître la situation et de prendre des décisions pendant les opérations militaires.
Le segment des attaques électroniques devrait enregistrer la croissance la plus rapide de 2026 à 2033, en raison de l'augmentation des investissements dans les technologies de brouillage, de tromperie et de guerre offensive qui peuvent perturber les systèmes de communications et de radar ennemis, offrant un avantage tactique dans la guerre moderne.
- Par produit
Sur la base du produit, le marché est segmenté en équipements et soutien opérationnel. Le segment de l'équipement détenait la plus grande part de marché en 2025, soutenue par la demande croissante de matériel EW, comme les jammers, les récepteurs et les systèmes intégrés de renseignement des signaux pour les plates-formes aériennes, terrestres et navales.
Le secteur de l'appui opérationnel devrait connaître le taux de croissance le plus rapide en 2026-2033, alimenté par l'adoption de logiciels, de services d'entraînement et de simulation qui améliorent la performance du système, optimisent les stratégies de déploiement et assurent la préparation des missions dans l'ensemble des forces de défense.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché est segmenté en OEM et upgradation. Le segment OEM détenait la plus grande part en 2025, entraînée par la production de systèmes EW intégrés dans de nouvelles plates-formes militaires et des équipements de défense avancés.
Le segment de la modernisation devrait connaître la croissance la plus rapide entre 2026 et 2033, en raison des initiatives de modernisation des moyens militaires existants et de la nécessité d'équiper les systèmes existants de capacités de guerre électronique de pointe pour répondre à l'évolution des besoins opérationnels.
Analyse régionale du marché de la guerre électronique
- L'Amérique du Nord a dominé le marché de la guerre électronique avec la plus grande part des revenus de 36,75 % en 2025, en raison de l'augmentation des programmes de modernisation de la défense, des investissements militaires stratégiques et de l'adoption élevée de systèmes de guerre électronique avancés.
- Les organisations de défense de la région attachent une grande importance au renforcement des capacités de sensibilisation à la situation, de détection des menaces et de contre-mesure électronique offertes par les systèmes EW sur les plates-formes aériennes, terrestres et navales.
- Cette adoption généralisée est soutenue par des budgets de défense élevés, des infrastructures avancées et le besoin croissant de disponibilité opérationnelle multi-domaines, en établissant des solutions d'EW comme choix privilégié pour les forces militaires
Aperçu du marché américain de la guerre électronique
Le marché américain de la guerre électronique a capté la plus grande part des revenus en 2025 en Amérique du Nord, alimentée par l'adoption rapide de plates-formes aériennes et navales de guerre et l'augmentation des investissements dans les systèmes de détection et de brouillage des menaces liés à l'IA. Les organisations militaires accordent la priorité aux solutions avancées d'EW afin d'améliorer l'efficacité opérationnelle, la sécurité des communications et les capacités d'attaque électronique. L'intégration croissante des systèmes EW avec les avions, les navires et les véhicules au sol de la prochaine génération contribue grandement à l'expansion du marché.
Europe Aperçu du marché de la guerre électronique
Le marché européen de la guerre électronique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, principalement sous l'impulsion d'initiatives de modernisation de la défense, de tensions géopolitiques croissantes et de réglementations militaires strictes. L'urbanisation croissante, la demande de plates-formes de défense interopérables et les investissements dans l'IA et les technologies de contre-mesure électroniques favorisent l'adoption de l'EW. La région connaît une croissance importante dans les applications aériennes, terrestres et navales, les systèmes d'EW étant intégrés à la fois aux nouvelles plates-formes militaires et aux programmes de modernisation.
Royaume-Uni Aperçu du marché de la guerre électronique
Le marché britannique de la guerre électronique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'augmentation des dépenses de défense, de la modernisation des systèmes existants et de la demande de capacités avancées d'attaque et de protection électroniques. Les préoccupations relatives à la cybersécurité et à l'état de préparation aux champs de bataille encouragent les organismes militaires à adopter des solutions de prochaine génération pour les armes nucléaires. La base technologique de défense du Royaume-Uni, combinée à de vastes initiatives de R-D, devrait continuer à stimuler la croissance du marché.
Allemagne Aperçu du marché de la guerre électronique
Le marché allemand de la guerre électronique devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par une prise de conscience accrue des cybermenaces et de la demande de systèmes EW technologiquement avancés et interopérables. L'Allemagne dispose d'infrastructures de défense robustes, met l'accent sur l'innovation et met l'accent sur les opérations multidomaines, favorisant l'adoption de solutions EW, en particulier dans les plates-formes de défense aérienne et navale. L'intégration avec les technologies de détection des menaces et de contre-mesures électroniques est de plus en plus répandue
Aperçu du marché de la guerre électronique en Asie-Pacifique
Le marché de la guerre électronique en Asie-Pacifique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'augmentation des budgets de défense, des programmes de modernisation militaire et des progrès technologiques dans des pays comme la Chine, le Japon et l'Inde. L'accent croissant mis par la région sur la sécurité nationale, conjugué à des initiatives gouvernementales visant à promouvoir des systèmes de défense avancés, est à l'origine de l'adoption de l'EW. De plus, à mesure que l'APAC apparaît comme un centre de fabrication de technologies de défense, l'accessibilité et le déploiement des solutions EW se développent dans toute la région.
Aperçu du marché japonais de la guerre électronique
Le marché japonais de la guerre électronique devrait connaître le taux de croissance le plus rapide de 2026 à 2033 en raison de l'infrastructure militaire de haute technologie du pays, de l'augmentation des investissements dans la défense et de la demande de capacités avancées de détection des menaces. L'adoption est motivée par la modernisation des plates-formes de défense aérienne, navale et terrestre, avec l'intégration des systèmes EW dans des moyens militaires connectés et autonomes. En outre, l'accent mis par le Japon sur la cybersécurité et la disponibilité opérationnelle devrait stimuler la demande de solutions de prochaine génération pour les armes nucléaires.
China Electronic Warfare Market Insight
Le marché chinois de la guerre électronique a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à une modernisation militaire rapide, à une augmentation des dépenses de défense et à l'adoption élevée de systèmes avancés de guerre aérienne, navale et terrestre. La Chine est l'un des marchés les plus importants pour les solutions EW, avec l'intégration croissante de la détection des menaces grâce à l'IA et des plateformes électroniques de contre-mesure. Les initiatives gouvernementales pour les systèmes de défense intelligents et la présence de fabricants nationaux puissants sont des facteurs clés de la croissance du marché en Chine.
Part du marché de la guerre électronique
L'industrie de la guerre électronique est principalement dirigée par des entreprises bien établies, notamment :
- L3Harris Technologies, Inc. (États-Unis)
- Société Raytheon (États-Unis)
- Lockheed Martin Corporation (États-Unis)
- Saab AB (Suède)
- Systèmes BAE (Royaume-Uni)
- Boeing (États-Unis)
- Northrop Grumman (États-Unis)
- Cobham (Royaume-Uni)
- Leonardo S.p.A. (Italie)
- Systèmes de Textron (États-Unis)
- Elbit Systems Ltd. (Israël)
- General Dynamics Mission Systems, Inc. (États-Unis)
- IAI (Israël)
- GROUPE DE THALES (France)
- ASELSAN A.S. (Turquie)
- Téledyne Defense Electronics (États-Unis)
- HENSOLDT AG (Allemagne)
- Groupe de sociétés HR Smith (Royaume-Uni)
- Tata Advanced Systems Limited (Inde)
- Hindoustan Aeronautics Limited (Inde)
Les derniers développements du marché mondial de la guerre électronique
- En août 2025, L3Harris Technologies a lancé un démonstrateur hybride VTOL en collaboration avec Joby Aviation pour accueillir des charges utiles de guerre électronique. Les essais en vol sont prévus pour le dernier trimestre de 2025. La plate-forme vise à améliorer les capacités de l'EW aéroporté, à améliorer le déploiement rapide des systèmes de brouillage adaptatifs et à renforcer l'innovation et le leadership technologique sur le marché mondial de l'EW
- En juillet 2025, L3Harris a signé le premier accord d'exportation EA-37A avec l'Italie pour les suites de blocage avancées. L'accord met en lumière la demande européenne croissante de solutions sophistiquées en matière d'emploi et d'emploi. Il étend la présence de L3Harris sur les marchés internationaux de la défense et renforce l'adoption par l'Europe de systèmes d'attaque électronique de nouvelle génération
- En avril 2025, le groupe EDGE, basé aux Émirats arabes unis, a élargi ses opérations au Brésil par des accords de contre-drone et de défense antimissile. Cette démarche stratégique élargit la portée de l'EW en Amérique du Sud. Il renforce les capacités de défense régionale, favorise l'adoption de technologies de protection et d'attaque électroniques de pointe et renforce la position de l'EDGE sur le marché latino-américain de l'EW
- En février 2025, L3Harris s'est associé à Shield AI pour co-développer des systèmes EW alimentés par l'IA pour le brouillage adaptatif. La collaboration est axée sur l'intégration de l'intelligence artificielle dans les plateformes EW. Il améliore la détection des menaces, l'efficacité opérationnelle et place les deux entreprises à l'avant-garde du développement de la technologie EW de prochaine génération
- En janvier 2025, Elbit Systems a obtenu une commande de 80 millions de dollars pour mettre à niveau les suites F-16I Sufa EW avec des fonctions de brouillage et de soutien avancées. Le contrat améliore la capacité de survie, l'état de préparation de la mission et l'efficacité dans des scénarios opérationnels complexes. Il renforce également le leadership d'Elbits dans les solutions EW tactiques aéroportées dans le monde
- En juin 2023, Elbit Systems a obtenu un contrat de Airbus Helicopters pour la fourniture de systèmes d'autodéfense EW aéroportés aux hélicoptères de transport Luftwaffe CH-53 GS/GE. Le contrat comprenait des récepteurs d'avertissement radar, des contrôleurs EW et des systèmes de contre-mesure. Ces améliorations améliorent l'efficacité opérationnelle, le succès de la mission et la présence de l'entreprise sur les marchés européens de la défense
- En mars 2023, le Ministère indien de la défense a signé un contrat avec Bharat Electronics Limited (BEL) pour l'acquisition de deux systèmes EW intégrés dans le cadre du projet Himshakti pour 362,2 millions de dollars. Cette initiative renforce les capacités de l'Inde en matière de guerre électronique, appuie la modernisation des moyens militaires et renforce la capacité de fabrication nationale des armes nucléaires
- En avril 2023, L3Harris Technologies s'est vu attribuer un contrat quinquennal de 584 millions de dollars par l'US Air Force. L'entente porte sur la conception, la fabrication et la réparation d'outils et de logiciels pour protéger les aéronefs contre les menaces électroniques. Il améliore la préparation opérationnelle, la fiabilité du système et maintient le leadership de L3Harris dans les solutions de défense intégrées EW
- En avril 2023, l'entreprise Lockheed Martins Rotary and Mission Systems a signé un contrat révisé de 63,3 millions de dollars pour le Programme d'amélioration de la guerre de surface électronique (SEWIP) avec le Naval Sea Systems Command des États-Unis. Le projet comprend la production de systèmes SEWIP AN/SLQ-32(V)6, l'amélioration des capacités d'attaque et de protection électroniques dans les flottes navales
- En avril 2023, BAE Systems a reçu un contrat de 491 millions de dollars de Lockheed Martin pour produire des kits AN/ASQ-239 EW pour le chasseur F-35 Block 4. Le contrat améliore la survivabilité des aéronefs, soutient l'intégration avancée d'EW et renforce la position de BAE-S en tant que fournisseur clé de solutions de guerre électronique aéroportées de nouvelle génération
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











