


Segmentation du marché mondial des couvertures anti-érosion, par type (synthétiques, naturelles et mixtes), matériau (jute, paille, fibre de coco et autres), durée de protection (jusqu'à 90 jours, de 3 à 12 mois, de 12 à 24 mois et plus de 24 mois), application (protection des talus, protection des canaux, entrées et sorties de ponceaux et autres), prix (bas, moyen et élevé), canal de distribution (direct et indirect) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché global de contrôle de l'érosion
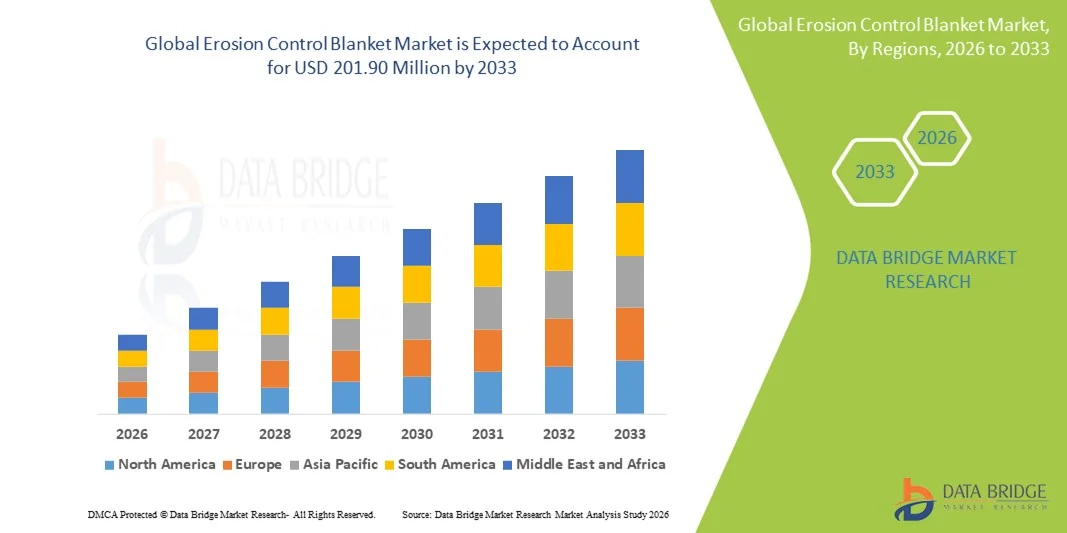
- La taille du marché global de contrôle de l'érosion a été évaluée à153,33 millions de dollars en 2025et devrait atteindre201,90 millions de dollars en 2033, à unTCAC de 3,50 %pendant la période de prévision
- L'augmentation de la sensibilisation aux problèmes d'érosion est le principal moteur de l'escalade de la croissance du marché, ainsi que de l'attention à la dégradation de l'environnement, de l'augmentation des activités de déforestation et de l'augmentation des activités de recherche et développement sur le marché sont les principaux facteurs de la croissance générale du marché du contrôle de l'érosion.
Quels sont les principaux débouchés du marché des couvertures antiérosion
- L'accroissement des activités de recherche-développement et l'augmentation de la demande des économies émergentes créeront de nouvelles possibilités pour le marché général de la lutte contre l'érosion
- Toutefois, l'augmentation du coût des activités de recherche et de développement constitue le principal facteur de restriction et mettra davantage en péril la croissance du marché général du contrôle de l'érosion.
- L'Amérique du Nord a dominé le marché général du contrôle de l'érosion avec une part des revenus de 41,36 % en 2025, tirée par le développement d'infrastructures de grande envergure, la construction de routes et d'autoroutes à grande échelle et des règlements stricts sur l'érosion des sols et la protection de l'environnement aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,21 % entre 2026 et 2033, grâce à l'urbanisation rapide, au développement d'infrastructures à grande échelle et à l'augmentation des investissements dans les transports, la gestion de l'eau et les projets de construction en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est.
- Le segment naturel a dominé le marché avec une part de 44,6 % en 2025, en raison de l'augmentation de la réglementation environnementale, des objectifs de durabilité et de la forte préférence pour des solutions biodégradables dans les projets d'infrastructure et de remise en état des terres
Portée du rapport et segmentation du marché du contrôle de l'érosion
|
Attributs |
Couverture de contrôle de l'érosion Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché des couvertures antiérosion
Changement croissant vers des couvertures de contrôle de l'érosion biodégradables, à haut rendement et faciles à installer
- Le marché des couvertures anti-érosion est témoin de l'adoption croissante de couvertures biodégradables et naturelles en fibre de coco, de jute, de paille et de bois pour répondre aux exigences de durabilité et de réglementation
- Les fabricants mettent au point des couvertures à haute résistance, légères et efficaces sur le plan hydraulique qui permettent d'accélérer l'établissement de la végétation et d'améliorer la stabilisation des sols.
- Une préférence croissante pour des solutions de couvertures faciles à installer, pré-ensemencement et laminées favorise le déploiement rapide de projets de construction, d'exploitation minière, de routes et d'aménagement paysager
- Par exemple, des entreprises comme Tensar, NAUE, American Excelsior et Western Excelsior développent des portefeuilles de produits respectueux de l'environnement avec une durabilité et une performance accrues
- L'accent mis de plus en plus sur la protection des pentes, la stabilisation des rives et la gestion des eaux pluviales accélère l'adoption des projets d'infrastructure.
- À mesure que l'expansion de l'infrastructure et la protection de l'environnement deviendront prioritaires, les couvertures antiérosion resteront essentielles à la conservation à long terme des sols et à la remise en état des terres.
Quels sont les principaux moteurs du marché du contrôle de l'érosion
- Augmentation de la demande de prévention efficace de l'érosion des sols dans les projets de construction de routes, de développement résidentiel, d'exploitation minière et d'infrastructure
- Ainsi, en 2024-2025, les grands projets routiers et ferroviaires en Europe et en Asie-Pacifique ont accru l'utilisation des couvertures antiérosion pour la stabilisation des pentes et des berges.
- L'application croissante des règlements de protection de l'environnement relatifs au contrôle des sédiments et à la remise en état des terres favorise l'adoption du marché
- Accroître les investissements dans les infrastructures vertes, la lutte contre les inondations et la gestion des bassins versants renforce la demande
- L ' expansion des activités d ' urbanisation et de mise en valeur des terres accroît l ' exposition des sols, ce qui entraîne un déploiement généralisé
- Soutenu par des initiatives de croissance et de durabilité de l'infrastructure, le marché de la couverture de contrôle de l'érosion devrait connaître une expansion régulière à long terme
Quel est le facteur de contestation de la croissance du marché des couvertures antiérosion
- Les coûts plus élevés des couvertures anti-érosion premium et biodégradables par rapport aux solutions conventionnelles limitent l'adoption dans les projets sensibles aux coûts
- Par exemple, entre 2024 et 2025, les fluctuations des prix des matières premières pour les fibres naturelles ont augmenté les coûts de production de plusieurs fabricants.
- Une connaissance limitée des techniques d'installation appropriées réduit l'efficacité des performances dans certaines régions
- La concurrence exercée par d'autres méthodes de lutte contre l'érosion, comme l'hydrosemencement, les géotextiles et les systèmes de rétention, crée une pression sur les prix
- La variabilité des performances en fonction du type de sol, du gradient de pente et des conditions climatiques pose des problèmes d'adoption.
- Pour surmonter ces obstacles, les entreprises mettent l'accent sur les conceptions optimisées par rapport aux coûts, les programmes de formation des installateurs et l'innovation de produits propres à la région pour élargir l'adoption mondiale.
Comment le marché de la couverture de contrôle de l'érosion est-il segmenté
Le marché est segmenté sur la base detype, matériau, période de contrôle de l'érosion, application, prix et canal de distribution.
- Par type
Sur la base du type, le marché des couvertures anti-érosion est segmenté en synthétique, naturel et combiné. Le segment naturel a dominé le marché avec une part de 44,6 % en 2025, en raison de l'augmentation de la réglementation environnementale, des objectifs de durabilité et de la forte préférence pour des solutions biodégradables dans les projets d'infrastructure et de remise en état des terres. Les couvertures naturelles faites de jute, de paille et de fibre de coco soutiennent la croissance de la végétation, réduisent la perte de sol et se décomposent naturellement sans laisser de résidus, les rendant largement adoptées par les routes, les rives et les chantiers.
Le segment Combiné devrait croître au TCAC le plus rapide de 2026 à 2033, grâce à une demande accrue de durabilité et de protection contre l'érosion. Ces couvertures combinent fibres naturelles avec filet synthétique pour améliorer la résistance à la traction, la longévité et les performances hydrauliques, ce qui les rend adaptés aux gradients de pentes élevées, aux zones de fortes précipitations et aux applications d'infrastructures à long terme.
- Par matière
Basé sur le matériel, le marché est segmenté en Jute, Straw, Coconut Fibre, et autres. Le segment de la paille détenait la plus grande part de marché en 2025, soit 38,2 %, en raison de son faible coût, de sa grande disponibilité et de ses performances efficaces de contrôle de l'érosion à court terme. Les couvertures de paille sont largement utilisées pour la stabilisation temporaire des sols, les remblais routiers et les projets résidentiels d'aménagement paysager.
Le segment de la fibre de coco devrait enregistrer la croissance la plus rapide entre 2026 et 2033, en raison de sa durabilité supérieure, de sa résistance à la traction et de sa durée de vie plus longue. Les couvertures en fibre de coco sont de plus en plus utilisées pour la protection des pentes, le renforcement des rives et les environnements à forte odeur. Les investissements croissants en infrastructures et la préférence pour des matériaux naturels durables accélèrent l'adoption de solutions de lutte contre l'érosion à base de noix de coco.
- Par période de contrôle de l'érosion
Sur la base de la période de lutte contre l'érosion, le marché est segmenté en 90 jours, 3 mois à 12 mois, 12 mois à 24 mois et plus de 24 mois. Le segment des 3 mois à 12 mois a dominé le marché avec une part de 41,3% en 2025, car il offre un équilibre optimal entre le coût, la durabilité et l'établissement de végétation pour la plupart des projets de construction et d'infrastructure.
On s'attend à ce que le segment de plus de 24 mois augmente au rythme le plus rapide du TCAC de 2026 à 2033, grâce à la demande croissante de protection contre l'érosion à long terme dans les routes, les chemins de fer, la remise en état minière et les projets de lutte contre les inondations. L'accent accru mis sur la résilience climatique et la protection contre les phénomènes météorologiques extrêmes stimule l'adoption de couvertures antiérosion de longue durée.
- Par demande
Sur la base de l'application, le marché des couvertures anti-érosion est segmenté en protection contre les pentes, protection des canaux, entrées et sorties de ponceaux, et autres. En 2025, le segment de la protection contre les pentes représentait la plus grande part de 46,9 %, en raison de son utilisation intensive dans la construction de routes, les remblais, les décharges et la stabilisation des collines. L'augmentation de l'expansion des infrastructures et du développement urbain accroît considérablement les risques d'érosion des pentes, ce qui favorise une forte demande.
On s'attend à ce que le segment de la protection des canaux augmente au rythme le plus rapide du TCAC au cours de la période de prévision, alimenté par des investissements accrus dans la gestion des eaux pluviales, les systèmes de drainage et les projets d'atténuation des inondations. L'accent mis de plus en plus sur la protection des voies navigables et la réglementation du contrôle des sédiments renforce encore la croissance des segments.
- Par prix
Sur la base du prix, le marché est segmenté en bas, moyen et élevé. Le segment des prix moyens a dominé le marché avec une part de 49,1 % en 2025, car il offre un équilibre optimal entre performance, durabilité et rentabilité. Les couvertures à prix moyen sont largement utilisées dans la construction commerciale, les infrastructures de transport et les projets municipaux.
Le segment des prix élevés devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'adoption croissante de couvertures haut de gamme, durables et renforcées de lutte contre l'érosion dans les grands projets d'infrastructure et de protection de l'environnement nécessitant de longues périodes de protection.
- Par canal de distribution
D'après le canal de distribution, le marché global de contrôle de l'érosion est segmenté en direct et en indirect. Le segment Direct a dominé le marché avec une part de 55,4 % en 2025, soutenue par des achats en vrac par des organismes gouvernementaux, des entrepreneurs en infrastructure et de grandes entreprises de construction cherchant des avantages en termes de coûts et des solutions personnalisées.
On s'attend à ce que le segment indirect augmente au rythme le plus rapide entre 2026 et 2033, en raison de l'expansion des réseaux de concessionnaires, des partenariats de distributeurs et de l'adoption croissante chez les petits entrepreneurs et les entreprises d'aménagement paysager. L'augmentation de la disponibilité des fournisseurs régionaux améliore l'accessibilité du marché et accélère l'adoption à l'échelle mondiale.
Quelle région détient la plus grande part du marché de couverture de contrôle de l'érosion
- L'Amérique du Nord a dominé le marché général du contrôle de l'érosion avec une part des revenus de 41,36 % en 2025, sous l'effet d'un vaste développement des infrastructures, de la construction de routes et d'autoroutes à grande échelle, et de règlements stricts sur l'érosion des sols et la protection de l'environnement aux États-Unis et au Canada. L'adoption massive de couvertures anti-érosion dans la stabilisation des pentes, les remblais de routes, la protection des rives et les projets de gestion des eaux pluviales continue d'alimenter la demande du marché. L'accent mis sur les pratiques de construction durables et la remise en état des terres appuie davantage l'utilisation généralisée des transports, des mines et des projets municipaux.
- Les principales entreprises nord-américaines mettent en place des couvertures anti-érosion à haute performance avec une résistance à la traction accrue, des matériaux biodégradables et une durabilité prolongée pour répondre aux exigences réglementaires et spécifiques au projet. L'investissement continu dans le renouvellement des infrastructures, la construction résiliente au climat et les initiatives d'atténuation des inondations stimulent la croissance du marché à long terme
- De solides réseaux d'entrepreneurs, des pratiques de construction avancées et un financement gouvernemental cohérent pour le contrôle de l'érosion et la gestion des terres renforcent encore le leadership du marché nord-américain
Aperçu du marché américain du contrôle de l'érosion
Les États-Unis sont le plus important contributeur en Amérique du Nord, appuyé par l'expansion à grande échelle des routes, le développement urbain et l'augmentation des investissements dans la lutte contre les inondations et l'infrastructure de gestion des eaux pluviales. L'utilisation croissante de couvertures anti-érosion dans les projets de transport, la remise en état minière, la construction de pipelines et le développement résidentiel stimule la demande. Des normes strictes en matière de respect de l'environnement et l'accent mis sur les matériaux de construction durables renforcent encore l'adoption du marché.
Aperçu du marché canadien du contrôle de l'érosion
Le Canada contribue grandement à la croissance régionale, en raison de la modernisation de l'infrastructure, de l'expansion des projets d'énergie renouvelable et de l'accent accru mis sur la restauration des terres et la prévention de l'érosion. L'adoption de couvertures anti-érosion dans la construction de routes, la stabilisation des rives et les projets de protection des pentes ne cesse d'augmenter. Les programmes environnementaux soutenus par le gouvernement et la sensibilisation croissante aux pratiques de conservation des sols appuient l'expansion du marché.
Marché de couverture de contrôle de l'érosion Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,21 % entre 2026 et 2033, sous l'effet de l'urbanisation rapide, du développement à grande échelle des infrastructures et de l'augmentation des investissements dans les transports, la gestion de l'eau et les projets de construction en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est. Les préoccupations croissantes concernant l'érosion des sols, les inondations et la dégradation des terres accélèrent la demande de solutions de lutte contre l'érosion. L'expansion des réseaux routiers, des chemins de fer, des barrages et des systèmes de drainage urbain accroît considérablement le besoin de mesures de protection des pentes et des chenaux. L'adoption croissante de matériaux de lutte contre l'érosion durables et biodégradables soutient davantage la croissance régionale.
Chine Contrôle de l'érosion Vue du marché
La Chine est le principal contributeur à l'Asie-Pacifique, appuyée par des projets d'infrastructure massifs, des programmes de gestion des rivières et des initiatives gouvernementales de conservation des sols. La forte demande de couvertures anti-érosion dans les projets de construction de routes, de lutte contre les inondations et de remise en état des terres entraîne une forte adoption du marché.
Japon Contrôle de l'érosion Vue du marché
Le Japon affiche une croissance régulière en raison de l'exposition fréquente à de fortes précipitations, glissements de terrain et inondations. L'accent mis sur la prévention des catastrophes, la stabilisation des pentes et la protection à long terme de l'infrastructure stimule la demande de couvertures antiérosion de haute qualité avec une durabilité prolongée.
Inde Contrôle de l'érosion Vue du marché
L'Inde devient un marché à forte croissance, alimenté par l'expansion de la construction routière, des projets de protection des rives et des initiatives gouvernementales comme les villes intelligentes et le développement des infrastructures. La sensibilisation à la lutte contre l'érosion des sols et aux pratiques de construction durables accélère encore l'adoption.
Corée du Sud Contrôle de l'érosion Vue du marché
La Corée du Sud contribue régulièrement à la modernisation de l'infrastructure, à l'expansion urbaine et à la protection des pentes et de l'environnement. Les investissements gouvernementaux dans la lutte contre les inondations, les projets de transport et les matériaux de construction écologiques appuient la croissance du marché à long terme.
Quelles sont les meilleures entreprises du marché du contrôle de l'érosion
L'industrie générale de lutte contre l'érosion est principalement dirigée par des entreprises bien établies, notamment :
- Contech Engineeringed Solutions LLC(Site Web officiel) (États-Unis)
- NAUE GmbH & Co. KG(Site Web officiel) (Allemagne)
- Tensar International Corporation (Site Web officiel) (États-Unis)
- Fabrication de Cherokee, Inc.(États-Unis)
- Hydroseal LLC(États-Unis)
- Hydroseeding Ltd (États-Unis)
- L & M Supply Company (États-Unis)
- Western Excelsior Corporation (États-Unis)
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











