


Segmentation du marché mondial des anticoccidies alimentaires, par le bétail (poussière, ruminant et porc), type (Monensin, Salinomycine, Narasin et Diclazuril), forme (sécheresse et liquide), source (chimique et naturelle), chaîne de distribution (fabricants intégrés d'aliments pour animaux, usines commerciales d'alimentation animale et ventes directes)- Tendances et prévisions de l'industrie à 2033
Quelle est la taille et le taux de croissance du marché des anticoccidies alimentaires
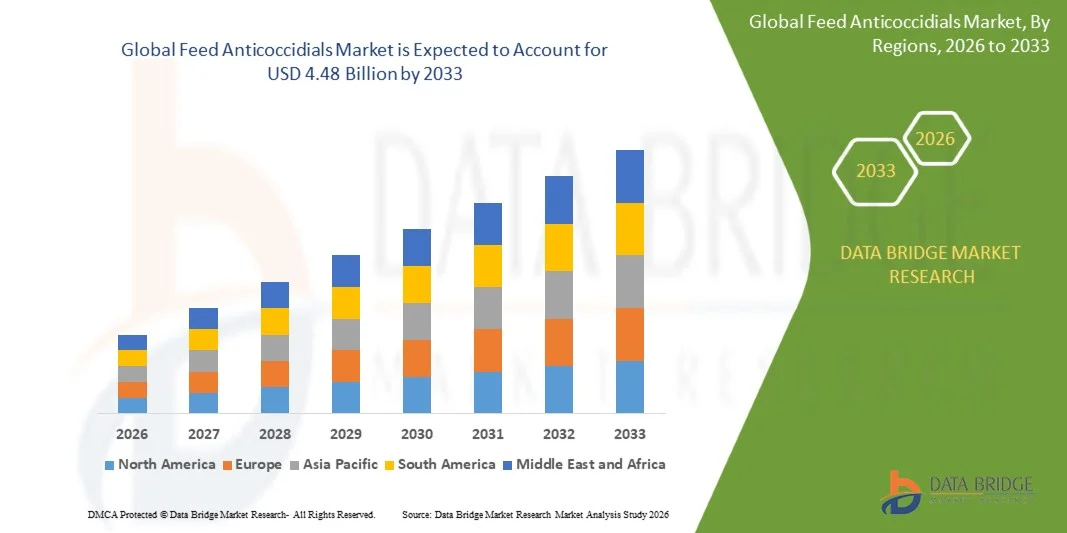
- Selon l'analyse de Data Bridge Market Research, le marché des anticoccidies d'alimentation a été évalué à2,73 milliards de dollars en 2025et devrait atteindre4,48 milliards de dollars en 2033, croissance à unTCAC de 6,40 % entre 2026 et 2033.
- Le marché connaît une croissance constante en raison de la demande croissante de prévention efficace de la coccidiose dans l'élevage, de l'adoption accrue de mesures préventives de santé animale et de l'importance croissante accordée à l'amélioration de l'efficacité des aliments pour animaux et de la productivité animale.
- L'incidence persistante de la coccidiose chez la volaille et d'autres animaux producteurs d'aliments, conjuguée à l'expansion de l'élevage intensif et à l'augmentation de la demande mondiale de viande et de protéines animales, oblige les agriculteurs et les fabricants d'aliments pour animaux à adopter des solutions anticoccidie à base d'aliments pour animaux. Les anticoccidies chimiques et ionophores demeurent importantes pour la lutte contre les maladies, tandis que les préoccupations croissantes concernant la résistance aux antimicrobiens, les restrictions réglementaires et la préférence des consommateurs pour les produits naturels de santé animale encouragent la mise au point et l'adoption de solutions de remplacement naturelles et phytogéniques.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 2,73 milliards de dollars
- Valeur marchande prévue (2033) : 4,48 milliards de dollars
- Prévisions CAGR (2026-2033): 6,40%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché des anticoccidies alimentaires
- L'Amérique du Nord a dominé le marché des anticoccidies fourragères avec la plus grande part de revenus de 30,2 % en 2025, appuyée par la production de volaille et d'animaux d'élevage à grande échelle, des industries d'alimentation commerciales établies, des normes rigoureuses de santé animale et l'adoption généralisée de programmes de lutte contre la coccidiose préventive.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 6,8 % entre 2026 et 2033, alimenté par l'urbanisation rapide, l'expansion de l'élevage intensif et l'adoption croissante de produits anticoccidies en Chine, en Inde et dans d'autres marchés émergents.
- Le segment de la volaille a dominé le marché avec une part de 79,7 % en 2025, en raison de la forte prévalence de la coccidiose dans la production de volaille commerciale.
- Le porc est le type d'élevage qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 6,2 %, en raison de l'essor de l'élevage porcin à des fins commerciales et de l'importance croissante accordée à la gestion préventive de la santé animale.
- Le segment du monensin a dominé la catégorie de type avec une part des revenus de 35,0 % en 2025, sous l'impulsion de son efficacité établie et de son utilisation étendue dans les programmes commerciaux d'alimentation de la volaille et du bétail.
- Dry représentait 62% de la part de marché en 2025, préféré par sa facilité de manipulation, la stabilité du stockage et la compatibilité avec la fabrication commerciale d'aliments pour animaux
- Le segment naturel est la catégorie de sources qui connaît la croissance la plus rapide, avec un TCAC de 7,1 %, en raison de la demande croissante de produits animaux sans antibiotiques et conscients des résidus.
Portée du rapport et segmentation du marché des anticoccidies alimentaires
|
Attributs |
Anticoccidies alimentaires Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché des anticoccidies alimentaires
- Le marché des anticoccidies alimentaires est de plus en plus orienté vers des solutions naturelles et phytogéniques, y compris des extraits de plantes, des huiles essentielles et des composés botaniques, car les producteurs de volaille répondent aux préoccupations de résistance aux antimicrobiens et à la demande croissante de produits animaux sans antibiotiques.
- Par exemple, en août 2024, des chercheurs de l'Université agricole Huazhong ont publié une étude sur une formulation anticoccidie botanique contenant de l'huile d'eucalyptus, de l'apigenine et de l'eugénol, qui a permis d'obtenir un indice anticoccidie de 169,3 contre Eimeria tenella chez les poulets de chair, démontrant le potentiel d'alternatives végétales aux anticoccidies classiques.
- Les anticoccidies naturelles attirent l'attention parce qu'elles peuvent soutenir le contrôle de la coccidiose tout en s'attaquant aux préférences des consommateurs pour les produits de volaille sans résidus et en réduisant la dépendance à l'égard des anticoccidies chimiques classiques dans les systèmes de production intensive.
- Les fabricants d'aliments du bétail élaborent également des programmes d'anticoccidie combinés qui utilisent de multiples mécanismes d'action pour améliorer l'efficacité et réduire la probabilité de résistance associée à une exposition prolongée à des composés individuels.
- Par exemple, en janvier 2024, Boehringer Ingelheim a lancé VAXXILIVE COCCI 3, un vaccin contre la coccidose de volaille placé comme une alternative biologique aux médicaments anticoccidie dans l'alimentation, reflétant le mouvement de l'industrie vers des approches non-drogues pour la prévention de la coccidose.
- Les producteurs intègrent de plus en plus les programmes anticoccidie à des stratégies de vaccination, de biosécurité, de gestion des déchets et de santé intestinale pour établir des approches plus vastes et plus durables de la prévention de la coccidiose.
Quels sont les principaux moteurs du marché des anticoccidies alimentaires
- La prévalence croissante et l'impact économique de la coccidiose dans la production intensive de volaille augmentent la demande d'anticoccidies d'aliments préventifs qui aident à maintenir la santé du troupeau, à réduire la mortalité, à améliorer la conversion des aliments et à stabiliser les performances de production.
- Par exemple, en septembre 2025, l'industrie brésilienne de l'alimentation animale a signalé que la demande d'aliments pour volaille a atteint 18,9 millions de tonnes au premier semestre de 2025, ce qui a mis en évidence l'ampleur de la production avicole et la demande de solutions de santé et de gestion des maladies telles que les anticoccidies.
- L'expansion de la production avicole dans les économies émergentes, en particulier dans l'ensemble de l'Asie-Pacifique, renforce la demande d'additifs pour l'alimentation animale anticoccidie à mesure que les producteurs intensifient leurs systèmes agricoles pour satisfaire la consommation croissante de viande de volaille et améliorer l'efficacité de la production.
- Une sensibilisation accrue à la santé animale et à la prévention des maladies incite les fermes commerciales à adopter des programmes d'anticoccidie structurés, particulièrement lorsque les densités élevées de peuplement et les cycles de production rapides augmentent l'exposition aux espèces d'Eimeria.
- Par exemple, en mai 2025, une étude de Volaille Science a identifié la coccidiose comme la maladie numéro un dans l'industrie de la volaille à griller d'après une enquête de l'industrie de 2023, notant que la maladie réduit le taux de croissance, l'efficacité alimentaire et l'uniformité du poids corporel, ce qui renforce la nécessité de programmes anticoccidie préventifs efficaces.
- La volaille demeurant la principale application animale et la prévention des maladies devenant de plus en plus importante pour la productivité et la sécurité alimentaire, l'expansion continue de la production animale intensive soutiendra la demande de solutions anticoccinelles à base d'aliments pour animaux.
Quels sont les facteurs qui mettent en cause la croissance du marché des anticoccidies alimentaires
- L'émergence d'une résistance aux anticoccidies met en péril la croissance du marché, car une exposition répétée aux mêmes principes actifs peut réduire l'efficacité du traitement, obligeant les producteurs à adopter des stratégies de rotation, de combinaison, de vaccination et de gestion de la maladie.
- Par exemple, en juin 2024, l'évaluation de la monensine sodique (Coxidin) de l'EFSA a indiqué que les preuves disponibles ne permettaient pas de confirmer que la teneur maximale autorisée actuelle de 125 mg/kg d'aliments pour animaux demeurait sans danger pour les poulets d'engraissement et les poules pondeuses, soulignant les défis liés à l'innocuité et à la réglementation associés à l'utilisation des anticoccidies.
- L'examen réglementaire accru des additifs alimentaires et de l'utilisation d'antimicrobiens crée des exigences de conformité supplémentaires pour les fabricants, en particulier dans les régions où les autorités mettent l'accent sur la sécurité animale, la protection de l'environnement, le contrôle des résidus et l'utilisation responsable de produits vétérinaires.
- Par exemple, en août 2024, l'évaluation du diclazuril (Clinacox 0,5 %) par l'EFSA a conclu que les souches d'Eimeria de champ devraient être surveillées pour le développement de la résistance, démontrant le défi de gestion de la résistance qui peut limiter l'efficacité à long terme des anticoccidies d'alimentation conventionnelle.
- Les considérations relatives à la sécurité des produits peuvent aussi restreindre l'adoption parce que certains coccidiostatiques ont des marges de sécurité relativement étroites, tandis que la production avicole moderne peut créer des niveaux d'exposition différents de ceux évalués dans des études de tolérance plus anciennes.
Comment le marché des anticoccidies alimentaires est-il segmenté
Le marché des anticoccidies fourragères est segmenté en fonction du bétail, du type, de la forme, de la source et du canal de distribution.
- Élevage
Sur la base du bétail, le marché des anticoccidies fourragères est segmenté en volailles, ruminants et porcs. Le segment de la volaille a dominé le marché avec 79,7 % en 2025, en raison de la forte prévalence de la coccidiose dans la production de volaille commerciale. Les producteurs de volaille utilisent largement les anticoccidies pour prévenir les infections intestinales et maintenir la santé des troupeaux. La grande base de production mondiale de grilles et de couches génère une forte demande de solutions d'alimentation médicamentées. L'élevage intensif de volailles et les fortes densités d'élevage rendent encore plus nécessaire la gestion préventive de la coccidiose. La consommation croissante de viande de volaille et d'oeufs favorise également l'adoption continue de produits d'alimentation anticoccidie.
Le segment porcin devrait connaître la croissance la plus rapide, soit 6,2 % du TCAC, au cours de la période de prévision, en raison de l'expansion de l'élevage porcin commercial et de l'importance croissante accordée à la gestion préventive de la santé animale. La production intensive de porcs accroît le besoin de pratiques efficaces de lutte contre les maladies et de gestion des aliments pour animaux. Les producteurs mettent davantage l'accent sur le maintien de la santé intestinale et de la performance animale cohérente. La consommation croissante de porc encourage les investissements dans les systèmes de production de porcs organisés et à forte densité. L'amélioration de la sensibilisation des vétérinaires favorise également l'adoption d'additifs spécialisés dans l'alimentation animale.
- Par type
Sur la base du type, le marché des anticoccidies d'alimentation est segmenté en monensine, salinomycine, narasin et diclazuril. Le segment du monensin a dominé le marché avec une part de 35,0 % en 2025, appuyée par son efficacité établie et son utilisation étendue dans les programmes commerciaux d'alimentation de la volaille et du bétail. Le monensin est largement intégré dans les programmes de lutte contre la coccidiose préventive en raison de son efficacité prouvée contre les espèces importantes d'Eimeria. Sa disponibilité commerciale de longue date a établi une forte adoption parmi les fabricants d'aliments pour animaux et les producteurs de bétail. Le produit est également compatible avec les systèmes de fabrication d'aliments composés à grande échelle. Son infrastructure de réglementation et de production bien établie favorise une large disponibilité.
Le segment du diclazuril devrait enregistrer la croissance la plus rapide à 6,5 % du TCAC au cours de la période de prévision, en raison de la demande croissante de solutions anticoccidiques ciblées et de l'importance accrue accordée à une gestion efficace des maladies. Diclazuril fournit une activité ciblée contre les parasites coccidiaux et est utilisé dans la volaille et d'autres applications pour le bétail. Une attention accrue à la résistance aux anticoccidies incite les producteurs à diversifier et à faire tourner les ingrédients actifs. La surveillance réglementaire des produits conventionnels appuie également l'intérêt pour d'autres options de traitement. L'utilisation établie du produit dans les programmes modernes de contrôle de la coccidiose appuie son potentiel commercial. L'adoption croissante de programmes structurés de prévention des maladies devrait renforcer la demande de solutions alimentaires à base de diclazuril.
- Par formulaire
Sur la base de la forme, le marché des anticoccidies alimentaires est segmenté en sec et en liquide. Le segment sec a dominé le marché avec 62 % de parts en 2025, en raison de sa facilité de manipulation, de la stabilité du stockage et de la compatibilité avec la fabrication commerciale d'aliments pour animaux. Les anticoccidies sèches peuvent être intégrées efficacement dans les prémélanges et les aliments composés. Leurs caractéristiques stables les rendent aptes au transport et au stockage sur les grands réseaux de distribution. Les fabriques commerciales d'aliments pour animaux utilisent largement des formulations sèches parce qu'elles peuvent être intégrées dans des procédés de production normalisés. L'infrastructure établie pour la fabrication d'aliments pour animaux secs appuie également leur adoption généralisée.
Le segment des liquides devrait connaître la croissance la plus rapide à 6,7 % du TCAC au cours de la période de prévision, en raison de la demande croissante de systèmes de dosage souples et de gestion efficace des aliments pour animaux. Les formulations liquides peuvent offrir une plus grande souplesse dans l'administration et l'ajustement de la posologie dans les milieux de production animale. Ils sont de plus en plus attrayants lorsque les producteurs exigent une livraison contrôlée d'additifs pour l'alimentation animale. Les technologies modernes d'alimentation améliorent la capacité des producteurs à appliquer les produits liquides de façon uniforme. Leur facilité de mélange et d'application favorise l'adoption chez les éleveurs commerciaux. La demande croissante pour une gestion précise de la santé des animaux soutient davantage ce segment.
- Par source
Sur la base de la source, le marché des anticoccidies alimentaires est segmenté en produits chimiques et naturels. Le segment des produits chimiques a dominé le marché avec une part de 65,78 % en 2025, soutenue par l'efficacité établie et l'utilisation généralisée des produits anticoccidaux conventionnels. Les solutions chimiques restent importantes pour la gestion préventive de la coccidiose dans la production intensive de volailles et d'animaux. Leur rendement établi donne aux producteurs des résultats prévisibles en matière de lutte contre les maladies. Une large disponibilité par l'intermédiaire des réseaux établis de distribution des aliments pour animaux et des produits vétérinaires favorise l'adoption. Les anticoccidies chimiques peuvent également être intégrées aux programmes d'alimentation commerciale établis
On s'attend à ce que le segment naturel soit la catégorie de sources qui connaît la croissance la plus rapide, soit 7,1 % du TCAC pendant la période de prévision, en raison de la demande croissante de produits animaux sans antibiotiques et conscients des résidus. Les producteurs manifestent un intérêt accru pour les extraits botaniques, les composés phytogéniques et d'autres solutions d'alimentation végétale. Les préoccupations croissantes entourant la résistance aux antimicrobiens encouragent l'exploration de solutions de rechange aux produits conventionnels. La préférence des consommateurs pour les produits d'origine animale contribue davantage à cette évolution. Les fabricants d'aliments du bétail investissent dans des formulations naturelles innovantes conçues pour soutenir la santé intestinale et la coccidiose.
- Par canal de distribution
Sur la base du canal de distribution, le marché des anticoccidies d'alimentation est segmenté en fabricants intégrés d'aliments pour animaux, en fabriques commerciales d'aliments pour animaux et en ventes directes. Le segment des fabricants intégrés d'aliments pour animaux a dominé le marché avec une part de 46 % en 2025, soutenue par la structure verticalement intégrée des principaux producteurs de volailles et de bétail. Les fabricants intégrés peuvent coordonner la formulation des aliments pour animaux, la production animale et les activités de gestion de la santé au sein d'un système de production unifié. Cette structure permet une incorporation efficace des anticoccidies dans les programmes d'alimentation. Les grands producteurs bénéficient également d'approvisionnements centralisés et de pratiques normalisées de gestion des maladies. Les opérations intégrées peuvent maintenir un meilleur contrôle sur la qualité des produits, leur dosage et leur distribution.
Le segment des ventes directes devrait enregistrer la croissance la plus rapide, soit 6,8 % du TCAC, au cours de la période de prévision, en raison de l'augmentation des achats directs de gros éleveurs commerciaux. L'achat direct permet aux producteurs d'établir des relations plus étroites avec les fabricants et les fournisseurs d'anticoccidie. Il peut également faciliter la sélection de produits personnalisés en fonction des besoins spécifiques du bétail et des aliments pour animaux. Les grandes exploitations cherchent de plus en plus à obtenir des arrangements fiables en matière d'approvisionnement en intrants de santé animale. Les relations directes avec les fournisseurs peuvent faciliter l'accès aux services d'orientation technique et de soutien des produits. L'expansion des activités commerciales et verticales d'élevage renforce la demande d'achats directs.
Quelle région détient la plus grande part du marché des anticoccidies alimentaires
- L'Amérique du Nord a dominé le marché des anticoccidies fourragères avec la plus grande part de revenus de 30,2 % en 2025, appuyée par la production de volaille et d'animaux d'élevage à grande échelle, des industries d'alimentation commerciales établies, des normes rigoureuses de santé animale et l'adoption généralisée de programmes de lutte contre la coccidiose préventive.
- La région bénéficie également de systèmes de soins vétérinaires bien établis, de normes strictes en matière de santé animale, d'une forte adoption d'aliments médicamenteux pour animaux et d'une forte présence de grandes entreprises dans le secteur de l'alimentation animale et de la santé animale. L'importance croissante accordée à la prévention des maladies, à l'efficacité alimentaire et à la productivité du bétail continue de renforcer la position de chef de file de l'Amérique du Nord sur le marché mondial.
Aperçu du marché américain des anticoccidies
Le marché américain des anticoccidies alimentaires connaît une croissance régulière en raison de la production de volaille et d'animaux d'élevage à grande échelle, de l'infrastructure de fabrication des aliments pour animaux établie et de l'importance accordée à la prévention de la coccidiose. L'utilisation généralisée de solutions préventives pour la santé animale, ainsi que des normes strictes en matière de santé et de sécurité alimentaire du bétail, stimule la demande d'anticoccidies dans les exploitations commerciales de volaille et de bétail. De plus, les préoccupations croissantes concernant la résistance aux maladies, l'efficacité des aliments pour animaux et la productivité animale encouragent les producteurs à adopter des programmes anticoccidie efficaces fondés sur les aliments pour animaux.
Aperçu du marché des anticoccidies alimentaires en Asie-Pacifique
Le marché des anticoccidies fourragères en Asie et dans le Pacifique devrait connaître une croissance rapide, en raison de l'augmentation de la production de volailles et de porcs, de l'adoption croissante d'élevages intensifs et de l'augmentation des investissements dans la gestion de la santé animale dans des pays comme la Chine, l'Inde et le Japon. La sensibilisation croissante à la prévention de la coccidiose, la demande croissante d'utilisation efficace des aliments pour animaux et l'adoption croissante d'anticoccidies naturelles et non ionophores appuient l'expansion du marché régional. De plus, les grandes exploitations de production de volaille et d'élevage de la Chine et l'accent croissant mis sur la sécurité alimentaire accélèrent l'adoption des anticoccidies alimentaires dans les exploitations agricoles commerciales.
Aperçu du marché japonais des anticoccidies
Le marché japonais des anticoccidies alimentaires connaît une croissance constante en raison de l'importance croissante accordée à la santé du bétail, à la sécurité alimentaire et à la prévention efficace des maladies dans la production animale commerciale. Les producteurs de volaille et d'animaux adoptent de plus en plus des solutions anticoccidies à base d'aliments pour animaux pour lutter contre la coccidiose, améliorer la santé animale et maintenir l'efficacité de la production. De plus, des normes strictes pour les médicaments vétérinaires et les additifs pour l'alimentation animale, ainsi qu'un intérêt croissant pour les solutions de remplacement naturelles et non chimiques, contribuent à la croissance du marché au Japon.
Chine Feed Anticoccidials Aperçu du marché
Le marché chinois des anticoccidies fourragères croît rapidement, sous l'impulsion des grandes exploitations avicoles et animales du pays, de l'expansion des exploitations agricoles intensives et de l'attention croissante portée à la santé animale et à la sécurité alimentaire. L'adoption croissante de solutions anticoccinelles dans la production commerciale de volaille et de porcins stimule considérablement la demande sur le marché, tandis que la sensibilisation aux pertes de production liées à la maladie favorise la gestion préventive des aliments pour animaux. De plus, l'accent mis par le gouvernement sur l'innocuité des médicaments vétérinaires, l'adoption croissante d'anticoccidies naturelles et non chimiques et la modernisation continue de l'industrie de l'alimentation animale placent la Chine comme un marché important pour les anticoccidies alimentaires en Asie-Pacifique.
Aperçu du marché des anticoccidies d'alimentation du Royaume-Uni
Le marché des anticoccidies fourragères du Royaume-Uni connaît une croissance régulière, soutenue par de solides normes de production animale, une importance croissante pour le bien-être des animaux et une demande croissante pour une gestion efficace de la coccidiose. Les fabricants d'aliments pour animaux et les producteurs de bétail se concentrent de plus en plus sur l'utilisation responsable des anticoccidies, la prévention des maladies et l'efficacité des aliments pour animaux, tout en respectant des exigences strictes en matière de sécurité vétérinaire et alimentaire. De plus, l'intérêt croissant pour les alternatives aux anticoccidies classiques, y compris les solutions naturelles et les approches fondées sur la vaccination, influe sur l'adoption de produits et le développement du marché au Royaume-Uni.
Allemagne Feed Anticoccidicals Market Insight
Le marché allemand des anticoccidies alimentaires est en pleine expansion en raison de l'industrie animale et animale établie dans le pays, d'une réglementation sanitaire stricte et d'une attention croissante accordée aux pratiques durables de lutte contre les maladies. Les producteurs de volaille, de porc et d'autres animaux utilisent de plus en plus des solutions anticoccidoses pour gérer la coccidiose et maintenir la santé animale et l'efficacité alimentaire. L'accent continu mis sur l'utilisation responsable d'antimicrobiens, la conformité à la réglementation et le développement de solutions alternatives de gestion des maladies stimulent davantage la croissance du marché en Allemagne.
Quelles sont les principales entreprises du marché des anticoccidies alimentaires
L'industrie des anticoccidies alimentaires est principalement dirigée par des entreprises bien établies, notamment :
- Elanco Animal Health Incorporated(États-Unis)
- OEOO de la pharmacopée(Bulgarie)
- Société de santé animale de Phibro(États-Unis)
- La société Zoetis Inc. (États-Unis)
- La société Merck & Co., Inc. (États-Unis)
- Vétoquinol SA (France)
- Ceva Santé Animale (France)
- HIPRA (Espagne)
- Kemin Industries, Inc. (États-Unis)
- Alltech (États-Unis)
- EW Nutrition GmbH (Allemagne)
- Impextraco NV (Belgique)
- NOVUS International, Inc. (États-Unis)
- dsm-firmenich (Pays-Bas)
- Nutreco N.V. (Pays-Bas)
- Nutrition des truites (Pays-Bas)
- Adisseo France S.A.S. (France)
- Jefo Nutrition Inc. (Canada)
- Animine (France)
- Norel S.A. (Espagne)
Quels sont les derniers développements sur le marché des anticoccidies alimentaires
- En janvier 2024, Boehringer Ingelheim a lancé VAXXILIVE COCCI 3, un vaccin contre la coccidiose de la volaille précédemment connu sous le nom de Hatchpak Cocci III. Le produit offre une alternative biologique aux médicaments anticoccidie dans l'alimentation et utilise trois souches d'Eimeria précocieuses génétiquement stables pour stimuler l'immunité tout en réduisant les lésions tissulaires, appuyant le mouvement de l'industrie vers d'autres approches de contrôle de la coccidiose.
- En mai 2023, HIPRA India a lancé Evant, un vaccin vivant contre la coccidiose chez les poulets de chair, lors de son événement Hatchery Solutions à Agra, en Inde. Le lancement a introduit une approche préventive supplémentaire pour les producteurs commerciaux de volaille et a mis en évidence l'utilisation croissante de la vaccination aux côtés des programmes conventionnels de lutte contre la coccidiose.
- En juin 2022, Elanco a souligné le développement et l'utilisation continus de programmes anticoccidie à base d'ionophores pour les producteurs de volaille, soulignant leur rôle dans le contrôle de la coccidiose tout en soutenant la performance des troupeaux. La société a également souligné Maxiban, qui combine la narasin et la nicarbazine à travers un double mode d'action conçu pour fournir un contrôle efficace de la coccidiose tout en réduisant la pression de résistance. Cette évolution reflète l'évolution continue du marché vers des stratégies anticoccidie à base de combinaison.
- En mai 2022, Royal Pas Reform a annoncé le lancement de SmartVac, un système de vaccination et de nutrition in-ovo conçu pour fournir une livraison précise et cohérente des vaccins directement dans le liquide amniotique. Le système appuie l'application de vaccins contre la coccidiose dans les écloseries, renforçant l'intégration de la vaccination précoce dans les programmes de santé de la volaille et de prévention des maladies.
- En mai 2021, Elanco a lancé ZoaShield aux États-Unis, fournissant aux producteurs de volaille une solution anticoccidiale flexible à base de zoalène pour le contrôle de la coccidiose. Le produit a été positionné particulièrement pour les exploitations avicoles à la recherche de programmes anticoccidie fiables, y compris Pas d'antibiotiques jamais systèmes de production, expansion du portefeuille anticoccidie d'Elanco
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











