


Segmentation du marché mondial des produits chimiques de fonderie, par type (benzène, formaldéhyde, naphtalène, phénol, xylène et autres), type de produit (liants, additifs, revêtements, flux et autres), type de fonderie (ferreuse et non ferreuse), type d'outil de fonderie (pelle, truelles, lève-lames, crible à main, fil d'aération, fouloirs, écouvillon, broches et couteaux de coulée, et autres), type de procédé de fonderie (galvanisation thermique et nickelage électrolytique), type de système de fonderie (moulages au sable et moulages au sable à liaison chimique), application (fonte, acier, aluminium et autres), canal de distribution (e-commerce, magasins spécialisés, distributeurs B2B/tiers, et autres) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille du marché et le taux de croissance des produits chimiques de fonderie
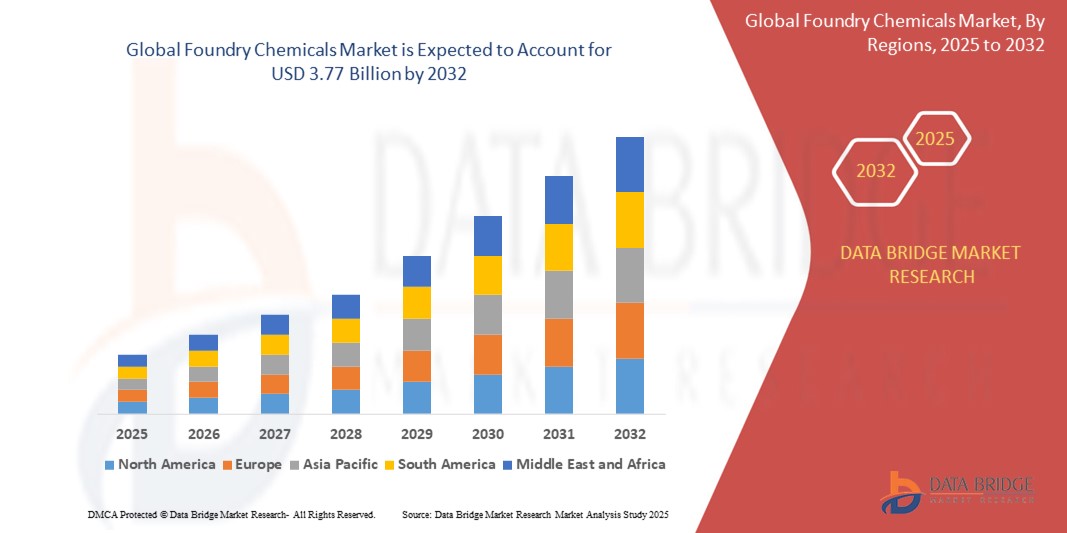
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des produits chimiques de fonderie a été évaluée à2,61 milliards de dollars en 2024et devrait atteindre3,77 milliards de dollars en 2032, à unTCAC de 4,7%pendant la période de prévision
- La croissance du marché est largement alimentée par l'industrialisation croissante et la demande croissante de composants métalliques moulés de haute précision dans les secteurs de l'automobile, de la construction et des machines lourdes, ce qui favorise l'adoption de produits chimiques de fonderie de pointe dans les fonderies ferreux et non ferreux.
- En outre, l'accent mis de plus en plus sur la production éconergétique, la réduction des défauts de coulée et le respect de la réglementation environnementale accélère l'utilisation de liants écologiques, d'additifs spécialisés et de systèmes de résine, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):2,61 milliards de dollars
- Valeur marchande prévue (2032) :3,77 milliards de dollars
- Prévisions CAGR (2025-2032): 4.7%
Analyse du marché des produits chimiques de fonderie
- Les produits chimiques de fonderie sont des composés essentiels utilisés dans les processus de coulée pour améliorer la résistance des moules, améliorer la finition de surface, assurer l'intégrité métallurgique et optimiser les performances pendant la solidification métallique. Il s'agit notamment de liants, de revêtements, de flux et d'additifs adaptés à diverses techniques de coulée et métaux
- La demande croissante de composants métalliques légers et complexes, en particulier dans les industries automobile et aérospatiale, ainsi que la modernisation des opérations de fonderie et la promotion de solutions durables et à faible teneur en COV, font avancer le marché mondial des produits chimiques de fonderie
- L'Amérique du Nord a dominé le marché des produits chimiques de fonderie avec une part dePlus de 40 % en 2024, en raison de la forte demande des secteurs de l'automobile, de l'aérospatiale et de la machinerie industrielle, qui dépendent fortement de pièces métalliques de haute qualité
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des produits chimiques de fonderie au cours de la période prévue en raison de l'industrialisation rapide, du développement des infrastructures et de l'accroissement des capacités de fabrication dans des pays comme la Chine, l'Inde et le Japon.
- Le segment du fer a dominé le marché avec une part de marché de 62,3 % en 2024, en raison de la production mondiale dominante de pièces moulées à base de fer et d'acier utilisées dans les moteurs automobiles, les équipements de construction, les composants ferroviaires et les machines industrielles. Les fonderies de ferry comptent sur un large éventail de produits chimiques, y compris les additifs pour l'oxyde de fer, les huiles essentielles et les revêtements réfractaires, pour assurer des propriétés métallurgiques appropriées, la résistance à la coulée et la stabilité des moules.
Portée du rapport et segmentation du marché des produits chimiques de fonderie
|
Attributs |
Fonderie Produits chimiques Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché des produits chimiques de la fonderie
Demande croissante de produits écologiques
- La durabilité est maintenant à l'avant-garde du marché des produits chimiques de fonderie, avec des investissements croissants dans des gammes de produits à faible toxicité, recyclables et biodégradables pour répondre aux préoccupations environnementales et aux exigences réglementaires.
- ASK Chemicals, par exemple, a été le pionnier du lancement de liants écologiques à la résine et de revêtements à faible teneur en COV, qui favorisent le respect des règlements environnementaux stricts et établissent des critères de performance et de durabilité dans l'industrie.
- L'ingénierie chimique avancée a permis de remplacer les agents traditionnels à base pétrochimique par des solutions à base d'eau et d'alcali-phénol de haute performance
- Innovations en matière d'automatisation et de contrôle des processus
- Les collaborations intersectorielles, y compris les partenariats entre les majors chimiques, les startups et les organismes de recherche, accélèrent la commercialisation des liants et additifs de nouvelle génération, respectueux de l'environnement
- Préférences des clients et politiques d'approvisionnement sont en train de passer vers des fournisseurs dont les produits portent des certifications vérifiées de vert et répondent à de nouvelles normes de durabilité
Dynamique du marché des produits chimiques de fonderie
Chauffeur
La demande croissante dans les industries de l'automobile et de l'aérospatiale
- La croissance et l'innovation continue dans les secteurs de l'automobile et de l'aérospatiale sont les principaux moteurs de la demande de produits chimiques de fonderie, les deux industries nécessitant des coulées précises et de haute qualité, ce qui nécessite des formulations avancées qui améliorent l'efficacité et la qualité des produits.
- Par exemple, Vesuvius fournit des fabricants automobiles de premier plan tels que BMW et Ford avec des liants en résine premium et des revêtements spéciaux. Dans le domaine de l'aérospatiale, Vesuvius s'associe avec des OEM et des fournisseurs de niveau 1 pour fournir des solutions écologiques pour les coulées complexes en alliages demandées par des initiatives nettes-zéro
- La légèreté et l'électrification dans la production de véhicules et d'avions stimulent la demande de produits chimiques de coulée qui permettent une production fiable d'aluminium et de magnésium
- La nécessité d'un prototypage rapide et de conceptions mates-fines complexes pousse les fournisseurs à innover avec des produits chimiques de reliure avancés, répondant aux exigences changeantes des marchés mondiaux de la coulée
- L'expansion industrielle dans les économies émergentes stimule encore la demande de pièces de qualité, renforçant la croissance du marché des produits chimiques de fonderie
Restriction/Défi
Pressions réglementaires et préoccupations environnementales
- Les producteurs de produits chimiques de fonderie sont de plus en plus soumis à un contrôle réglementaire, les cadres mondiaux et régionaux renforçant les contrôles des émissions dangereuses, de l'exposition des travailleurs et des déchets chimiques, ce qui exige l'adoption généralisée de formulations plus sûres et respectueuses de l'environnement.
- Par exemple, BASF a réagi à des limites rigoureuses d'émissions de COV de l'Union européenne en reformulant et en lançant rapidement de nouveaux revêtements et liants conformes spécifiquement pour les fonderies opérant sur des marchés fortement réglementés
- Le contrôle public, gouvernemental et du marché sur la pollution, la production de déchets et l'empreinte carbone a accru les risques opérationnels et de réputation pour les entreprises en retard dans la transition verte
- L'adaptation à l'évolution des normes nécessite des investissements dans la reformulation, la certification et la mise à niveau des processus, les coûts qui en résultent posant des défis en particulier aux petits et moyens acteurs du marché.
- Les obstacles techniques et les contraintes économiques peuvent ralentir l'adoption à grande échelle de produits chimiques verts dans les régions sensibles aux coûts ou moins réglementées, bien que les principaux acteurs fixent le rythme d'initiatives proactives
Portée du marché des produits chimiques de fonderie
Le marché est segmenté en fonction du type, du type de produit, du type de fonderie, du type d'outil de fonderie, du type de procédé de fonderie, du type de système de fonderie, de l'application et du canal de distribution.
- Par type
En fonction du type, le marché des produits chimiques de fonderie est segmenté en benzène, formaldéhyde, naphtalène, phénol, xylène et autres. Le segment du phénol a dominé le marché avec la plus grande part de revenus en 2024, grâce à son application intensive dans la production de résines phénoliques qui servent de liants de noyau dans la coulée de sable. Ces résines sont très appréciées pour leur excellente résistance thermique, leurs fortes caractéristiques de liaison et leur stabilité dimensionnelle, qui sont essentielles pour produire des coulées métalliques complexes de haute précision dans des secteurs tels que l'automobile, la défense et les machines lourdes. La polyvalence des formulations à base de phénol leur permet d'être personnalisées pour différentes densités de moisissures et conditions de durcissement, renforçant ainsi leur domination dans les fonderies mondiales.
Le segment du formaldéhyde devrait enregistrer la croissance la plus rapide de 2025 à 2032 en raison de son rôle essentiel dans la synthèse de résines de fonderie clés comme le phénol-formaldéhyde et l'urée-formaldéhyde. L'adoption croissante de liants à base de formaldéhyde s'appuie sur la production croissante de pièces moulées à grand volume et sur les progrès dans les procédés de boîtes à froid et de non-cuisson, qui nécessitent des systèmes de fixation rapides et stables sur le plan chimique. De plus, les changements réglementaires favorisant la réduction des émissions de formaldéhyde stimulent l'innovation dans les formulations respectueuses de l'environnement, ce qui accélère la croissance du segment.
- Par type de produit
Selon le type de produit, le marché est segmenté en liants, agents additifs, revêtements, flux, etc. Le segment des liants a mené le marché en 2024 avec la plus grande part de revenus, principalement en raison de leur rôle central dans la fixation du sable de moulage ensemble pour créer des moules durables et précis. Qu'ils soient utilisés dans des procédés à froid, à chaud ou sans cuisson, les liants influent sur la résistance des moules, la perméabilité des gaz et la qualité globale de la coulée, ce qui les rend indispensables dans les fonderies ferreux et non ferreux. La hausse de la demande de pièces moulées complexes et légères dans les secteurs de l'automobile et de l'aérospatiale accroît également le besoin de technologies de reliure de pointe qui soutiennent les résultats de coulée à haute performance.
Le segment des agents additifs devrait être témoin du TCAC le plus rapide au cours de la période de prévision. Ces agents améliorent les propriétés spécifiques des moules et des matériaux de base, tels que l'effondrement, la réfraction, le fini de surface et les performances anti-verrouillage, ce qui permet une précision de coulée supérieure. L'utilisation accrue d'additifs spécialisés est motivée par le passage à la fabrication maigre, à la réduction des défauts et à la production de pièces de haute performance avec des tolérances plus strictes.
- Par type de fonderie
Sur la base du type de fonderie, le marché est segmenté en fonderies ferreux et non ferreux. En 2024, le segment des métaux ferreux représentait la plus grande part du chiffre d'affaires de 62,3 %, sous l'impulsion de la production mondiale dominante de fonte à base de fer et d'acier utilisée dans les moteurs automobiles, les équipements de construction, les composants ferroviaires et les machines industrielles. Les fonderies ferreuses comptent sur un large éventail de produits chimiques, y compris les additifs à l'oxyde de fer, les huiles essentielles et les revêtements réfractaires, pour assurer des propriétés métallurgiques appropriées, la résistance à la coulée et la stabilité des moules.
Le segment non ferreux devrait croître au rythme le plus rapide entre 2025 et 2032, alimenté par la demande croissante de métaux légers résistant à la corrosion comme l'aluminium, le magnésium et le zinc. Ces métaux occupent une place de plus en plus importante dans les véhicules électriques, l'aérospatiale et l'électronique, ce qui nécessite des produits chimiques de fonderie spécialisés comme les agents de dégazage, les raffineurs de grains et les flux sans plomb pour obtenir la précision et la pureté métallurgique dans les opérations de coulée non ferreux.
- Par Type d'outil de fonderie
Sur la base du type d'outil de fonderie, le marché est segmenté en, y compris pelle, truelles, lifter, énigme de main, fil d'aération, rackers, écouvillonnage, épingles et coupeuses, et d'autres. En 2024, les épingles et les cutters à sprue représentaient la plus grande part des revenus en raison de leur rôle intégral dans la formation des systèmes de gavage et le contrôle de l'écoulement des métaux dans les moules. La performance de ces outils est considérablement améliorée lorsqu'elle est combinée à des revêtements appropriés et à des agents de libération qui réduisent l'accumulation et l'usure, prolongent la durée de vie des outils et maintiennent l'intégrité de la coulée.
On s'attend à ce que le segment de l'énigme et du lift augmente rapidement au cours de la période de prévision, en raison de l'augmentation de la mécanisation et des améliorations ergonomiques des processus de manutention du sable. Avec une attention croissante à l'efficacité et à la sécurité du travail, la demande d'outils durables et résistants aux produits chimiques qui peuvent aider efficacement à mélanger, filtrer et transporter des matériaux de moulage traités chimiquement augmente.
- Par type de processus de fonderie
Sur la base du type de procédé, le marché est divisé en galvanisation thermique et nickelage sans électrolyse. Le segment de la galvanisation thermique a dominé le marché en 2024, principalement en raison de son utilisation généralisée dans l'application de revêtements de zinc résistant à la corrosion à de grands composants en fer et en acier utilisés dans la construction, les cadres automobiles et l'infrastructure énergétique. Ce procédé bénéficie d'une série de produits chimiques, tels que les dégraisseurs, les agents de décapage et les flux, qui améliorent l'uniformité de l'adhérence et du revêtement, assurant la longévité dans les applications extérieures et les applications haute tenue.
On s'attend à ce que le segment du nickel sans électrofiltre enregistre le TCAC le plus élevé de 2025 à 2032, en raison de sa capacité à déposer des revêtements uniformes à haute dureté sans utilisation de courant électrique. Cette technique est de plus en plus favorisée dans les industries de l'électronique, de l'aérospatiale et de l'outillage, où les revêtements de précision sur géométries complexes sont essentiels. Sa popularité croissante stimule la demande d'agents de réduction de la pureté élevée, de stabilisateurs et de produits chimiques de contrôle du pH pour assurer la cohérence et la performance du placage.
- Par Type de système de fonderie
Sur la base du système de fonderie, le marché est segmenté en systèmes de coulée de sable et en systèmes de coulée de sable à liaison chimique. Le segment des systèmes de coulée de sable a dominé le marché en 2024, en raison de leur utilisation établie de longue date et de leur aptitude à produire de grandes quantités de coulées simples. Ces systèmes utilisent largement le sable de silice, les liants naturels et les revêtements, et continuent d'être préférés pour leur rentabilité et leur adaptabilité à divers environnements de coulée.
On prévoit que le segment des systèmes de coulée de sable à liaison chimique augmentera au rythme le plus rapide, en raison des exigences croissantes en matière de précision, de réduction des débits de ferraille et de finition de surface supérieure. Ces systèmes utilisent des liants durcis chimiquement tels que le furane, l'uréthane phénolique et les résines alkydes, qui offrent une excellente stabilité dimensionnelle et des temps de durcissement plus rapides, facteurs clés pour les opérations de coulée modernes à haut débit.
- Par demande
Sur la base de l'application, le marché est classé en fonte, acier, aluminium et autres. Le segment de la fonte détenait la plus grande part de marché en 2024 en raison de son large usage dans les composants automobiles, les machines industrielles, la tuyauterie municipale et l'équipement agricole. Les produits chimiques de fonderie améliorent la performance de coulée en réduisant au minimum les inclusions, en améliorant la libération des moisissures et en perfectionnant la structure des grains, qui sont particulièrement importants pour les coulées lourdes et complexes.
On s'attend à ce que le segment de l'aluminium enregistre la croissance la plus rapide jusqu'en 2032, sous l'impulsion de la transition mondiale vers des véhicules légers et économes en carburant et des composants aérospatiaux. La fonte de l'aluminium nécessite un support chimique avancé sous forme d'agents de traitement de la fonte, d'antioxydants et de revêtements de libération spécialisés pour améliorer la qualité de la coulée, réduire la porosité et répondre à des spécifications industrielles rigoureuses.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en commerce électronique, en magasins spécialisés, en distributeurs B2B/tiers et autres. Le segment des distributeurs B2B/tiers a dominé le marché en 2024, attribué à leurs vastes réseaux de fournisseurs, à leur soutien technique sur place et à leur capacité de fournir des solutions chimiques personnalisées en grandes quantités. Ces distributeurs fournissent souvent des services de logistique, de gestion des stocks et de conformité adaptés aux grandes fonderies ayant des besoins d'approvisionnement complexes.
Le segment du commerce électronique devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de la numérisation croissante des chaînes d'approvisionnement industrielles et du nombre croissant de petites et moyennes fonderies qui cherchent des voies d'approvisionnement souples et transparentes. Les plateformes en ligne permettent de comparer plus facilement les spécifications des produits, d'accélérer les cycles de commande et d'accéder à des produits chimiques spécialisés ou spécialisés avec des avantages de livraison juste à temps.
Analyse régionale du marché des produits chimiques de fonderie
- L'Amérique du Nord a dominé le marché des produits chimiques de fonderie avec la plus grande part des revenus de plus de 40 % en 2024, en raison de la forte demande des secteurs de l'automobile, de l'aérospatiale et de la machinerie industrielle, qui dépendent fortement des pièces métalliques de haute qualité.
- La région bénéficie d'une infrastructure de fabrication mature, d'une utilisation généralisée de procédés de coulée technologiquement avancés et d'une forte concentration de fonderies nécessitant des formulations chimiques spécialisées.
- Les investissements continus dans la fonte des métaux légers, la conformité environnementale et les composants de précision continuent de stimuler la demande de liants, d'additifs et de revêtements de pointe dans les fonderies ferreux et non ferreux
Aperçu du marché américain des produits chimiques de fonderie
Le marché américain des produits chimiques de fonderie a remporté la plus grande part des revenus en 2024 en Amérique du Nord, alimentée par la vaste base industrielle du pays et la modernisation continue des opérations de fonderie. Les fabricants d'automobiles et d'équipements lourds adoptent de plus en plus des produits chimiques de coulée de haute performance pour répondre à des normes strictes de durabilité et d'émissions. La poussée vers une production écoénergétique, combinée à l'augmentation des véhicules électriques, stimule la demande de produits chimiques de coulée en aluminium et de liants à faible teneur en COV. De plus, l'innovation dans les technologies de la boîte à froid et de la boîte à froid favorise le passage à des processus de moulage plus durables et de haute précision.
Europe Foundry Chemicals Market Insight
Le marché européen des produits chimiques de fonderie devrait s'étendre à un TCAC stable au cours de la période de prévision, principalement grâce à des réglementations environnementales strictes, à une forte production industrielle et à une demande croissante de pièces moulées légères et résistantes à la corrosion. Les pays de la région investissent dans les technologies de formage des métaux de la prochaine génération, avec une préférence croissante pour les liants écologiques et les revêtements à faible émission. La présence des principaux fabricants d'automobiles, de machines et de composants énergétiques favorise une demande constante de produits chimiques de fonderie spécialisés, en particulier en Allemagne, en France et en Italie.
Royaume-Uni Foundry Chemicals Market Insight
Le marché des produits chimiques de la fonderie du Royaume-Uni devrait croître à un TCAC modéré, en raison de la demande croissante de composants métalliques moulés dans les secteurs de l'aérospatiale, de la défense et des énergies renouvelables. Les fonderies du Royaume-Uni se tournent de plus en plus vers des formulations chimiques avancées pour réduire les déchets de matières et améliorer la précision de coulée. En outre, l'accent mis sur la décarbonisation des procédés industriels incite à adopter davantage de systèmes de liants à faible émission et de produits chimiques de traitement thermique efficaces sur le plan énergétique.
Allemagne Foundry Chemicals Market Insight
Le marché allemand des produits chimiques de fonderie devrait s'étendre à un TCAC fort, soutenu par l'écosystème manufacturier hautement avancé du pays et mettant l'accent sur l'excellence en ingénierie. Les fonderies allemandes sont à l'avant-garde de l'adoption de pratiques durables de fonderie, avec l'utilisation croissante de systèmes de résine et d'additifs qui répondent à la fois aux performances et aux critères environnementaux. La demande croissante d'aluminium et de pièces moulées en acier de haute qualité dans les applications de l'automobile et de la machinerie alimente le besoin de solutions chimiques fiables et de grande pureté.
Aperçu du marché des produits chimiques de la fonderie en Asie-Pacifique
Le marché des produits chimiques de la fonderie d'Asie-Pacifique devrait croître au rythme le plus rapide entre 2025 et 2032, grâce à l'industrialisation rapide, au développement des infrastructures et à l'augmentation des capacités de fabrication dans des pays comme la Chine, l'Inde et le Japon. L'augmentation de la demande de composants métalliques moulés dans les secteurs de l'automobile, de la construction et de l'électronique accélère l'adoption de produits chimiques de fonderie de pointe. Les capacités de production rentables de la région et l'adoption croissante de techniques modernes de coulée transforment l'APAC en un pôle mondial d'innovation en fonderie.
Japan Foundry Chemicals Market Insight
Le marché japonais des produits chimiques de fonderie gagne en traction en raison de l'accent mis par le pays sur la coulée de précision et les pratiques de fabrication propres. Avec une base solide dans l'automobile, l'électronique et la robotique, les fonderies japonaises privilégient les solutions chimiques à haute performance qui garantissent la précision dimensionnelle et minimisent l'impact environnemental. Le besoin croissant de pièces moulées miniaturisées et sans défauts entraîne la demande de revêtements, de liants et de produits chimiques de traitement de surface de pointe.
China Foundry Chemicals Market Insight
En 2024, le marché chinois des produits chimiques de fonderie représentait la plus grande part des revenus de l'Asie-Pacifique, soutenue par la base massive de fonderie du pays, la croissance rapide des infrastructures et le soutien gouvernemental à la modernisation industrielle. La Chine demeure le plus grand producteur mondial de moules, avec une consommation croissante de produits chimiques utilisés dans les fonderies d'aluminium, de fer et d'acier. La robuste chaîne d'approvisionnement nationale du pays, associée à l'accent croissant mis sur la qualité, la durabilité et l'automatisation, stimule considérablement la demande de solutions chimiques de pointe pour la fonderie.
Part de marché des produits chimiques de fonderie
L'industrie chimique de la fonderie est principalement dirigée par des entreprises bien établies, notamment :
- Saint-Gobain Performance Ceramiques & Réfractaires (PCR) (France)
- Carpenter Brothers, Inc. (États-Unis)
- Compax Industrial Systems Pvt. Ltd (Inde)
- Aluminium Coleshill (Royaume-Uni)
- CS Additive GmbH (Allemagne)
- CAGroup (une filiale du groupe AMC) (États-Unis)
- Mancuso Chemicals Limited (Canada)
- Ceraflux India Pvt. Ltd. (Inde)
- Forace Polymers (P) Ltd. (Inde)
- Scottish Chemical (Royaume-Uni)
- DuPont (États-Unis)
- John Winter (Royaume-Uni)
- Georgia-Pacific Chemicals (États-Unis)
- Ultraseal India Pvt. Ltd. (Inde)
- Hüttenes-Alberta (Allemagne)
- Vésuve (Royaume-Uni)
- ASK Chemicals (une filiale d'Ashland) (Allemagne)
- Imerys (France)
- Shandong Crownchem Industries Co., Ltd (Chine)
- Cavenaghi S.p.A (Italie)
Les derniers développements du marché mondial des produits chimiques de fonderie
- En juin 2024, Clariant, une société chimique spécialisée de premier plan au niveau mondial, a annoncé sa participation à Metal China 2024, tenue du 4 au 7 juillet 2024 au National Exhibition and Convention Center de Shanghai. En tant qu'acteur majeur dans le secteur de la fonderie en Chine et dans le monde, la vitrine Clariant de ses dernières innovations devrait influencer de façon significative le marché en faisant progresser l'efficacité, la durabilité et la performance des processus de fonderie. L'expertise industrielle profonde de l'entreprise et l'accent mis sur les solutions chimiques de nouvelle génération sont susceptibles d'accélérer l'adoption de formules de fonderie spécialisées dans les principaux centres de fabrication
- En janvier 2024, Loramendi a généré des anticipations sur le marché indien de la fonderie avec le lancement prochain d'un produit de pointe visant à redéfinir les repères de l'industrie. Cette innovation devrait avoir un impact positif sur le marché en introduisant une automatisation, une précision et une productivité accrues dans les opérations de fonderie en Inde. Par conséquent, la demande de solutions chimiques de pointe compatibles avec les nouvelles technologies de fonderie devrait augmenter, ce qui favoriserait la croissance du marché dans la région.
- En janvier 2021, ASK Chemicals (une filiale d'Ashland) avait introduit le nouveau système de reliure en polyuréthane pour l'auto-curage, qui est respectueux de l'environnement dans la nature, ce qui a donné de bons résultats de coulée et une productivité élevée. La mise à jour aide l'entreprise à augmenter la bonne volonté de l'entreprise, ce qui améliore les ventes à l'avenir
- En novembre 2020, Vesuvius a participé au salon ANKIROS 2020 qui s'est tenu à Istanbul, en Turquie, en vue de rassembler sous un même toit différents produits liés à l'industrie métallurgique. La société prévoit d'améliorer sa base de consommation et ses ventes avec la participation à cette exposition
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











