


Segmentation du marché mondial des gastroscopes, par type (gastroscopes standard, gastroscopes transnasaux, gastroscopes thérapeutiques, gastroscopes à double canal et autres), application (contre-indications, ulcère gastrique, gastrite chronique, muqueuse normale et autres), utilisateur final (hôpitaux et cliniques, laboratoires de diagnostic, centres de chirurgie ambulatoire et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des gastroscopes
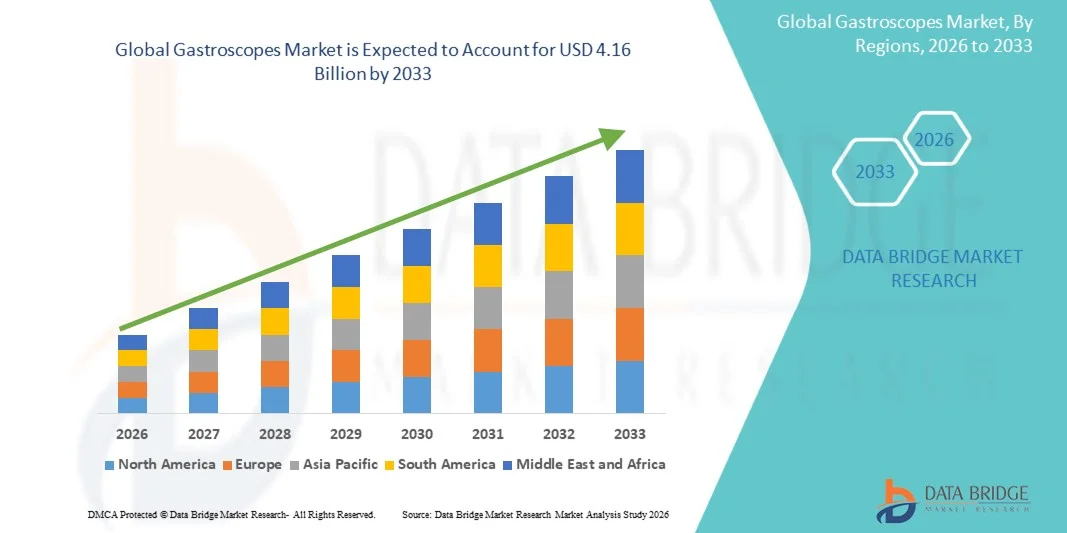
- Selon Data Bridge études de marché AnalyseLa taille du marché mondial des gastroscopes a été évaluée à2,44 milliards de dollars en 2025et devrait atteindre4,16 milliards de dollars en 2033, à unTCAC de 6,91%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des troubles gastro-intestinaux, la demande croissante de diagnostics précoces et précis et les progrès technologiques continus dans le domaine de la santé.endoscopiqueimagerie, conduisant à l'adoption plus large de gastroscopes dans les hôpitaux, les cliniques etCentres de diagnostic
- De plus, l'accent mis de plus en plus sur les procédures peu invasives, l'accroissement de la population gériatrique, l'amélioration de l'infrastructure des soins de santé et la sensibilisation au dépistage gastro-intestinal préventif accélèrent l'adoption de solutions gastro-intestinales, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2,44 milliards de dollars
- Valeur marchande prévue (2033) :4,16 milliards de dollars
- Prévisions CAGR (2026-2033):6.91%
Quels sont les principaux débouchés du marché des gastroscopes
- Les gastroscopes, utilisés pour l'examen visuel, le diagnostic et le traitement des troubles gastro-intestinaux supérieurs, sont des dispositifs médicaux critiques en gastro-entérologie moderne dans les hôpitaux, les centres de diagnostic et les installations chirurgicales ambulatoires en raison de leur rôle dans les procédures peu invasives, l'imagerie en temps réel et l'amélioration des résultats des patients.
- La demande croissante de gastroscopes est principalement due à la prévalence croissante de maladies gastro-intestinales telles que les ulcères gastriques, les RGDE et le cancer gastrique, à l'importance croissante accordée au diagnostic précoce, à l'accroissement de la population gériatrique et aux progrès continus dans les technologies d'imagerie endoscopique, y compris la visualisation à haute définition et assistée par l'IA
- L'Amérique du Nord a dominé le marché des gastroscopes avec la plus grande part de revenus d'environ 34,8 % en 2025, appuyée par une infrastructure de soins de santé bien établie, l'adoption élevée de systèmes endoscopiques avancés, des cadres de remboursement solides et un volume élevé de procédures de diagnostic gastro-intestinal, particulièrement aux États-Unis.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des gastroscopes au cours de la période de prévision, enregistrant un TCAC fort d'environ 9,9 %, en raison de la sensibilisation accrue à la santé digestive, de l'augmentation des dépenses de soins de santé, de l'expansion des réseaux hospitaliers et de l'adoption croissante de programmes de dépistage endoscopique dans des pays comme la Chine et l'Inde.
- Le segment des gastroscopes standard a dominé le marché mondial des gastroscopes avec une part des revenus d'environ 41,6 % en 2025.
Portée du rapport et segmentation du marché des gastroscopes
|
Attributs |
Gastroscopes Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des gastroscopes
(en milliers de dollars)Progrès dans l'imagerie endoscopique et les diagnostics invasifs(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial des gastroscopes est l'adoption croissante de technologies d'imagerie de pointe et de procédures de diagnostic minimalement invasives pour améliorer la détection des maladies gastro-intestinales et les résultats des patients
- Par exemple, en 2023, Olympus Corporation a introduit des gastroscopes à haute définition améliorés avec des capacités d'imagerie à bande étroite (NBI) améliorées, permettant aux cliniciens de détecter les anomalies gastro-intestinales à un stade précoce avec une plus grande précision.
- Le déplacement vers des gastroscopes à haute résolution et ultra-slim améliore le confort des patients lors des examens endoscopiques
- L'utilisation croissante de gastroscopes flexibles dans les établissements de soins ambulatoires et ambulatoires favorise un diagnostic plus rapide et réduit les séjours à l'hôpital. Les améliorations technologiques dans la clarté optique, l'éclairage et la maniabilité améliorent l'efficacité procédurale
- L'intégration de systèmes de visualisation numérique avec des gastroscopes permet la capture et la documentation d'images en temps réel. La demande de composants jetables et résistants aux infections augmente pour répondre aux préoccupations de contamination croisée
- Les progrès de l'ergonomie réduisent la fatigue du médecin pendant les procédures prolongées. Les gastroscopes sont de plus en plus utilisés pour les interventions diagnostiques et thérapeutiques, augmentant ainsi leur utilité clinique.
- L'augmentation des programmes de dépistage du cancer gastro-intestinal dans le monde accélère l'adoption. Les fabricants se concentrent sur les matériaux légers et durables pour prolonger la durée de vie de l'appareil
- Dans l'ensemble, cette tendance reflète un changement global vers des diagnostics de précision et des soins endoscopiques centrés sur le patient
Dynamique du marché des gastroscopes
Chauffeur
Prévalence croissante des troubles gastro-intestinaux et des programmes de dépistage en croissance
- L'incidence croissante de maladies gastro-intestinales telles que les ulcères, les maladies gastro-intestinales, le cancer gastrique et les maladies inflammatoires de l'intestin est l'un des principaux moteurs du marché mondial des gastroscopes.
- En 2022, Fujifilm Healthcare a élargi son portefeuille d'endoscopies pour soutenir des initiatives de dépistage gastro-intestinal à grande échelle en Asie-Pacifique et en Europe.
- Les populations vieillissantes du monde entier sont plus sensibles aux troubles digestifs, ce qui stimule la demande de procédures gastroscopiques
- Les programmes gouvernementaux de dépistage du cancer augmentent le volume des examens endoscopiques. Une sensibilisation accrue au diagnostic précoce et aux soins préventifs encourage la gastroscopie de routine
- L'expansion des hôpitaux, des cliniques spécialisées et des centres de chirurgie ambulatoire augmente la demande d'équipement
- L'augmentation des dépenses de santé dans les économies émergentes soutient la croissance du marché. L'amélioration des politiques de remboursement des procédures endoscopiques dans les régions développées conduit à l'adoption
- Le tourisme médical pour les traitements gastro-intestinaux augmente la demande. Les programmes de formation pour les gastroentérologues augmentent la capacité procédurale
- L'utilisation croissante de gastroscopes dans des applications thérapeutiques comme les biopsies et l'élimination des polypes favorise la croissance. Ensemble, ces facteurs contribuent considérablement à l'expansion soutenue du marché.
Restriction/Défi
(en milliers de dollars)Coûts élevés de l'équipement et exigences réglementaires rigoureuses(en milliers de dollars)
- Le coût élevé associé aux gastroscopes avancés et aux systèmes endoscopiques connexes constitue un défi majeur pour la croissance du marché, en particulier dans les régions à faible revenu et à revenu intermédiaire.
- Par exemple,2021, plusieurs petites installations de soins de santé dans les pays en développement ont signalé un retard dans l'adoption de gastroscopes de nouvelle génération en raison de contraintes budgétaires et de coûts d'entretien élevés
- La nécessité d'assurer régulièrement l'entretien et le remplacement des composantes augmente les coûts totaux de propriété. Des approbations réglementaires rigoureuses et des exigences de conformité peuvent retarder le lancement de produits
- La disponibilité limitée de professionnels qualifiés pour exploiter des gastroscopes avancés limite l'utilisation. Le risque d'infections associées aux dispositifs nécessite des protocoles de retraitement stricts, ce qui accroît la complexité opérationnelle
- Les petites cliniques peuvent avoir des difficultés à investir dans des systèmes de visualisation haut de gamme. La variabilité du remboursement entre les régions peut influer sur les décisions d'achat
- Les exigences en matière de formation ajoutent du temps et des coûts aux fournisseurs de soins de santé. Les perturbations de la chaîne d'approvisionnement peuvent avoir une incidence sur la disponibilité du matériel
- Il est essentiel de relever ces défis grâce à la mise au point de produits rentables et à des initiatives de formation élargies.
- Surmonter les obstacles financiers et réglementaires sera essentiel pour une adoption mondiale plus large des gastroscopes
Comment le marché des Gastroscopes est-il segmenté
Le marché est segmenté en fonction du type, de l'application et de l'utilisateur final.
• Par type
Sur la base du type, le marché des gastroscopes est segmenté en gastroscopes standard, gastroscopes trans nasaux, gastroscopes thérapeutiques, gastroscopes à double canal, etc. Le segment des gastroscopes standard domine le marché mondial des gastroscopes avec une part de revenus d'environ 41,6 % en 2025. Cette prédominance est principalement attribuée à leur utilisation généralisée dans les procédures de diagnostic gastro-intestinal supérieur de routine dans les hôpitaux et les centres de diagnostic. Les gastroscopes standard sont préférés en raison de leur rentabilité, de leur grande disponibilité et de leur compatibilité avec les systèmes d'endoscopie existants. Ils sont largement utilisés pour détecter des affections courantes telles que la gastrite, les ulcères et les saignements gastro-intestinaux. Une grande familiarité des médecins et des protocoles cliniques établis appuient davantage leur adoption. Le segment bénéficie d'une forte demande sur les marchés des soins de santé développés et émergents. De plus, l'augmentation des programmes de dépistage des troubles gastro-intestinaux augmente le volume des interventions. Les raffinements continus du produit, y compris l'amélioration de l'optique et de la maniabilité, améliorent la convivialité. La grande base installée de gastroscopes standard assure une demande de remplacement constante. Ce segment continue de jouer un rôle fondamental dans le diagnostic endoscopique à l'échelle mondiale.
Le segment des gastroscopes nasaux trans devrait connaître la croissance la plus rapide, avec un TCAC d'environ 9,4 % entre 2026 et 2033. Cette croissance est due à une préférence croissante pour des procédures de diagnostic minimalement invasives et adaptées aux patients. Les gastroscopes nasaux trans offrent un meilleur confort au patient en éliminant le réflexe de gag généralement associé à l'insertion orale. Ces dispositifs ne nécessitent souvent pas de sédation, ce qui réduit les risques procéduraux et les coûts des soins de santé. L'augmentation des procédures d'endoscopie ambulatoire et la demande de récupération plus rapide accélèrent l'adoption. Le segment gagne également en traction chez les patients âgés et à risque élevé. Les progrès technologiques tels que les conceptions ultraminces et les capacités d'imagerie améliorées favorisent davantage la croissance. Une sensibilisation accrue des cliniciens aux bienfaits de la satisfaction des patients favorise l'adoption. La croissance est particulièrement forte en Asie-Pacifique et en Europe, où les diagnostics peu envahissants sont de plus en plus misés.
• Par demande
Sur la base de l'application, le marché des gastroscopes est segmenté en ulcère gastrique, gastrite chronique, examen de la muqueuse normale, contre-indications, etc.Le segment des ulcères gastriques a dominé le marché avec une part de revenus d'environ 36,8 % en 2025..Cette prédominance est attribuable à la forte prévalence mondiale des ulcères gastriques associés aux infections à Helicobacter pylori, à l'utilisation des AINS et aux facteurs liés au mode de vie. Les gastroscopes sont les principaux outils de diagnostic pour visualiser les ulcérations et surveiller les progrès du traitement. Une sensibilisation accrue au diagnostic précoce et à la prévention des complications favorise la croissance segmentaire. Les hôpitaux et les cliniques effectuent fréquemment une gastroscopie pour la détection et le suivi des ulcères. L'incidence croissante des troubles gastro-intestinaux liés au stress contribue également au volume des procédures. Les progrès technologiques permettant une visualisation à haute résolution améliorent la précision du diagnostic. Le segment bénéficie d'un solide soutien au remboursement sur les marchés développés. La croissance des populations gériatriques augmente encore la demande. Comme les ulcères gastriques demeurent une préoccupation gastro-intestinale majeure, ce segment maintient une position forte sur le marché.
Le segment des gastrites chroniques devrait croître au TCAC le plus rapide d'environ 8,9 % entre 2026 et 2033. Cette croissance est alimentée par l'incidence croissante de maladies gastriques inflammatoires chroniques liées aux habitudes alimentaires et aux infections. L'augmentation des besoins de surveillance à long terme pour les patients gastrites conduit des procédures de gastroscopie répétée. Les progrès des technologies d'imagerie améliorent la détection précoce et la différenciation des lésions malignes. L'accent mis de plus en plus sur les soins préventifs encourage les évaluations endoscopiques de routine. L'élargissement de l'accès à l'endoscopie diagnostique dans les économies émergentes accélère la croissance. Le segment bénéficie également d'une sensibilisation accrue des médecins aux risques de progression de la maladie. L'intégration des diagnostics assistés par l'IA favorise davantage la croissance. La demande est particulièrement forte en Asie et dans le Pacifique en raison des taux élevés de prévalence.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché des gastroscopes est segmenté en hôpitaux et cliniques, laboratoires de diagnostic, centres chirurgicaux ambulatoires et autres.Le segment des hôpitaux et des cliniques a dominé le marché mondial des gastroscopes avec une part des revenus d'environ 52,4 % en 2025.
Cette domination est soutenue par le volume élevé d'interventions endoscopiques en milieu hospitalier et ambulatoire menées en milieu hospitalier. Les hôpitaux possèdent une infrastructure de pointe, des gastroentérologues qualifiés et un soutien en anesthésie. La plupart des procédures complexes de diagnostic et de gastroscopie thérapeutique sont effectuées dans les hôpitaux. De solides cadres de remboursement dans les régions développées appuient encore ce segment. Les hôpitaux servent également de centres primaires pour les interventions gastro-intestinales d'urgence. Les investissements continus dans les suites d'endoscopies avancées améliorent l'efficacité procédurale. La formation et les affiliations universitaires renforcent encore l'adoption. La présence de vastes bassins de patients assure une demande constante. En tant que centres de soins primaires, les hôpitaux demeurent le plus grand segment d'utilisateurs finaux.
Le segment des centres chirurgicaux ambulatoires devrait connaître la croissance la plus rapide, enregistrant un TCAC d'environ 10,2 % de 2026 à 2033..Cette croissance est due à la transition vers les consultations externes et les procédures du même jour. Les SCA offrent des solutions de rechange rentables, efficaces et adaptées aux patients. Des temps d'attente plus courts et une récupération plus rapide améliorent la préférence des patients pour les SCA. L'adoption croissante de la gastroscopie minimalement invasive appuie cette tendance. Les progrès technologiques permettant des systèmes de gastroscopes compacts et portatifs profitent aux ASC. Le soutien croissant des payeurs pour les procédures ambulatoires accélère la croissance. L'expansion des ASC en Amérique du Nord et en Europe stimule la demande. À mesure que les systèmes de soins de santé se concentrent sur la réduction du fardeau des hôpitaux, les SCA deviennent un segment d'utilisateurs finaux à forte croissance.
Quelle région détient la plus grande part du marché des gastroscopes
- L'Amérique du Nord a dominé le marché des gastroscopesavec la plus grande part des revenus d'environ34,8 % en 2025, soutenue par une infrastructure de soins de santé bien établie, l'adoption de systèmes endoscopiques avancés, de solides cadres de remboursement et un volume élevé de procédures de diagnostic gastro-intestinal
- La région bénéficie de l'adoption rapide de gastroscopes technologiquement avancés, y compris des systèmes endoscopiques à haute définition et à faible invasivité, en particulier dans les hôpitaux et les cliniques spécialisées.
- Cette domination est encore renforcée par la présence de fabricants d'instruments médicaux de premier plan, l'innovation continue des produits et l'augmentation du dépistage des troubles gastro-intestinaux, en particulier aux États-Unis.
Aperçu du marché des gastroscopes américains
LesMarché américain des gastroscopesEn 2025, l'Amérique du Nord a enregistré la plus grande part de ses revenus en raison d'une forte prévalence de maladies gastro-intestinales, de la disponibilité généralisée de centres d'endoscopie et de l'adoption de gastroscopes diagnostiques et thérapeutiques avancés. Les politiques de remboursement favorables et l'accent croissant mis sur la détection précoce des maladies continuent de soutenir la croissance du marché.
Europe Gastroscopes Aperçu du marché
LesMarché européen des gastroscopesOn prévoit une croissance régulière du TCAC au cours de la période de prévision, soutenue par l'augmentation de l'incidence des troubles digestifs, l'augmentation de la population âgée et la vigueur des systèmes de soins de santé publics. Les pays de la région sont témoins d'une adoption croissante de procédures de diagnostic minimalement invasives, ainsi que d'investissements continus dans l'infrastructure hospitalière et la modernisation des technologies médicales.
Aperçu du marché des gastroscopes au Royaume-Uni
LesMarché britannique des gastroscopesOn s'attend à ce que le TCAC s'élargisse à un niveau notable, en raison de la demande croissante de dépistage endoscopique, de la sensibilisation accrue à la santé gastro-intestinale et du solide soutien du Service national de santé (SNS). L'accent mis sur le diagnostic précoce et les soins préventifs accélère encore l'adoption de procédures de gastroscopie avancées.
Allemagne Gastroscopes Market Insight
LesMarché allemand des gastroscopesOn prévoit une croissance considérable au cours de la période de prévision, soutenue par des établissements de soins avancés, des volumes élevés de procédures et une forte importance accordée au diagnostic de précision. L'accent mis sur l'innovation technologique et les dispositifs médicaux de haute qualité contribue de manière significative à l'adoption des gastroscopes de nouvelle génération.
Aperçu du marché des gastroscopes Asie-Pacifique
LesMarché des gastroscopes Asie-PacifiqueOn s'attend à ce que la région soit la plus en croissance, enregistrant un TCAC fort des environs.9.9%pendant la période de prévision. La croissance est attribuable à la sensibilisation accrue à la santé digestive, à l'augmentation des dépenses en soins de santé, à l'expansion des réseaux hospitaliers et à l'adoption croissante de programmes de dépistage endoscopique dans les économies émergentes.
Aperçu du marché japonais des gastroscopes
LesMarché japonais des gastroscopesconnaît une croissance régulière en raison de l'adoption de technologies médicales avancées, d'un niveau élevé de soins cliniques et d'un vieillissement rapide de la population. Le pays met fortement l'accent sur le diagnostic précoce et le dépistage gastro-intestinal de routine continue de stimuler la demande de matériel de gastroscopie de haute qualité.
Aperçu du marché des gastroscopes en Chine
LesMarché chinois des gastroscopesEn 2025, c'est en Asie et dans le Pacifique que les revenus ont été les plus élevés, en raison de l'expansion des infrastructures de soins de santé, de l'augmentation de la prévalence des maladies gastro-intestinales et de l'augmentation des investissements publics dans le diagnostic médical. L'adoption croissante de procédures endoscopiques dans les établissements de santé urbains et ruraux favorise l'expansion du marché.
Quelles sont les meilleures entreprises du marché des gastroscopes
L'industrie des gastroscopes est principalement dirigée par des entreprises bien établies, notamment :
- Société Olympus(Japon)
- Société Fujifilm Holdings(Japon)
- Karl Storz SE & Co. KG (Allemagne)
- Société Stryker (États-Unis)
- BD (États-Unis)
- Medtronic (Irlande)
- Ambu A/S (Danemark)
- Cuisine médicale (États-Unis)
- EndoMed Systems (Allemagne)
- SonoScape Medical Corp. (Chine)
- Mindray Medical International (Chine)
- Machida Endoscope Co., Ltd. (Japon)
- Richard Wolf GmbH(Allemagne)
- Fujinon(Japon)
Quels sont les derniers développements sur le marché des gastroscopes
- En novembre 2023, Olympus Corporation a lancé son système d'endoscopie EVIS X1 de nouvelle génération en Chine, offrant des capacités d'imagerie avancées conçues pour améliorer la détection précoce des troubles gastro-intestinaux et améliorer la précision procédurale des diagnostics de gastroscopie. Ce lancement reflète l'expansion stratégique d'Olympus sur le marché du gastroscope chinois, soutenant l'adoption plus large de la technologie d'imagerie à haute définition dans les procédures complexes d'IG
- En mars 2023, les hôpitaux de l'AIG à Hyderabad ont lancé un centre d'excellence (CdE) en partenariat avec Boston Scientific. Cette collaboration vise à améliorer les résultats des patients en fournissant des soins spécialisés et démontre comment les principaux fournisseurs et fabricants d'appareils travaillent ensemble pour élargir l'accès aux diagnostics à base de gastroscopes dans les marchés émergents comme l'Inde
- En janvier 2023, FUJIFILM Inde a dévoilé deux outils de procédure gastro-intestinales innovants — FushKnife (diathermique) et ClutchCutter (forceps rotatifs) — lors de la 63e Conférence annuelle de la Société indienne de gastroentérologie (ISGCON), destinés à améliorer la manipulation et la résection des tissus lors de la gastroscopie et des procédures endoscopiques connexes, soutenant des interventions thérapeutiques plus précises
- En janvier 2024, Medtronic a reçu l'approbation de la FDA américaine pour son gastroscope de nouvelle génération,HydrodragTM, avec une technologie de ballons remplis d'eau qui améliore le confort du patient pendant les procédures GI supérieures et améliore la maniabilité et la visualisation pour les cliniciens, en répondant aux principaux défis en gastroscopie diagnostique
- En mars 2024, Fujifilm Corporation et Olympus Corporation ont annoncé un partenariat stratégique pour co-développer et commercialiser les technologies endoscopiques et gastroscopies de nouvelle génération. Cette collaboration démontre la convergence de l'industrie vers la combinaison de l'expertise pour stimuler l'innovation dans l'imagerie, la performance de la portée et les capacités procédurales des plates-formes gastroscopes
- En avril 2024, Fujifilm Holdings Corporation a annoncé un partenariat stratégique avec une grande chaîne hospitalière afin d'élargir la portée du marché de ses systèmes de gastroscopie de pointe, mettant en lumière les efforts déployés par l'industrie pour renforcer l'adoption clinique et améliorer les résultats des patients grâce à une amélioration de la performance et de l'infrastructure de soutien à la clientèle.
- En mai 2024, Pentax Medical a lancé une nouvelle gamme de gastroscopes respectueux de l'environnement conçus pour atteindre les objectifs de durabilité et réduire l'impact environnemental, en répondant à l'accent croissant du secteur des soins de santé sur les technologies médicales durables et en démontrant comment les innovations de produits s'harmonisent avec les priorités environnementales plus larges.
- En juin 2024, Karl Storz SE & Co. KG a acquis un partenaire de distribution local en Europe pour renforcer son réseau de distribution gastroscope, visant à améliorer la pénétration du marché et les capacités de service à la clientèle pour ses solutions endoscopiques dans les systèmes de santé régionaux
- En mai 2025, Boston Scientific Corporation a achevé l'acquisition d'EndoChoice, élargissant son portefeuille de solutions diagnostiques et thérapeutiques gastroscopes, une démarche stratégique qui renforce sa position sur le marché gastro-intestinal et améliore sa capacité à offrir des options complètes de soins endoscopiques
- En juillet 2025, Olympus a lancé le système d'endoscopie EVIS X1 GI en Amérique du Nord, contribuant à une augmentation significative des ventes d'endoscopie IG, et Boston Scientific a introduit un gastroscope flexible de nouvelle génération avec des capacités d'imagerie améliorées visant une meilleure précision diagnostique dans les procédures IG. De plus, Medtronic a annoncé un partenariat stratégique avec une start-up américaine de l'IA pour développer des plateformes avancées d'imagerie endoscopique assistée par l'IA pour soutenir des diagnostics en temps réel lors de la gastroscopie
- En juin 2025, Fujifilm Corporation a dévoilé un gastroscope à l'IA destiné à faciliter la détection précoce des cancers gastriques, ce qui marque une avancée importante dans la capacité diagnostique en intégrant l'apprentissage automatique dans les systèmes d'imagerie de portée afin d'améliorer la reconnaissance des lésions et le soutien à la décision clinique.
- En mai 2025, Hoya Corporation (Pentax) a annoncé le lancement d'un ésophagoscope flexible de nouvelle génération avec une meilleure maniabilité et une meilleure qualité d'image pour de meilleurs résultats pour les patients en gastroscopie et diagnostics ésophagiens. Ce lancement reflète l'innovation en cours pour améliorer la facilité d'utilisation des appareils et les détails de diagnostic dans les applications endoscopies GI supérieures
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











