



Segmentation du marché mondial du cloud pour la santé, par type de produit (gestion des données cliniques, analyses et évaluations, stockage des données, gestion des soins et autres), application (privée, publique et autres) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que la taille et le taux de croissance du marché Cloud de la santé mondiale
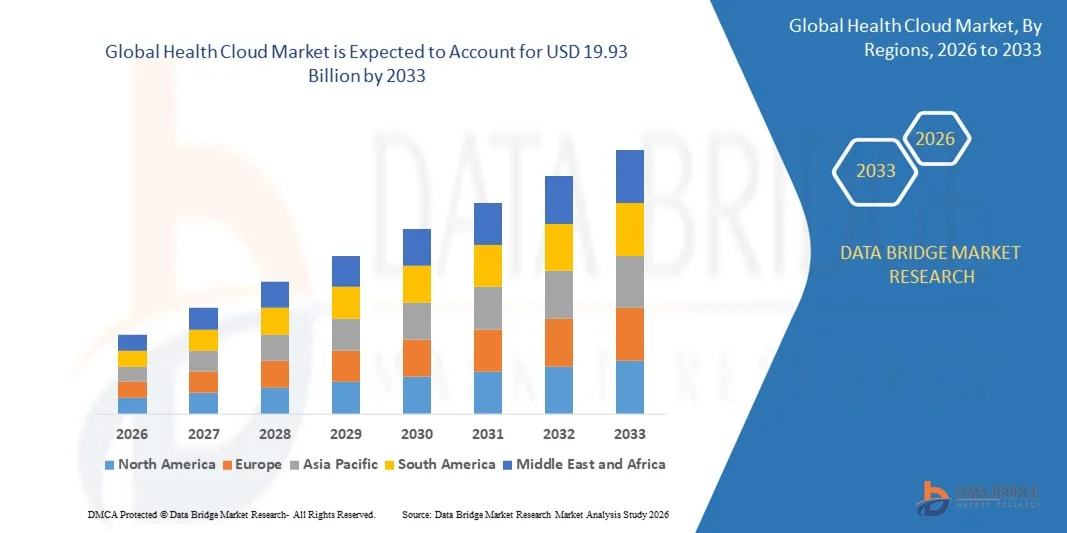
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des nuages de santé a été évaluée à3,56 milliards de dollars en 2025et devrait atteindre19,93 milliards de dollars en 2033, à unTCAC de 24,00 %pendant la période de prévision
- La demande croissante de dispositifs électroniques performants et performants, les applications croissantes d'analyseurs logiques dans les circuits intégrés, les ordinateurs personnels et les dispositifs de mémoire, la demande croissante de détection d'erreurs dans le déboguage des circuits numériques et les tests logiques complexes, la prolifération de l'utilisation d'Internet des objets, la demande croissante d'analyseurs logiques technologiquement avancés, l'adoption croissante d'analyseurs logiques numériques dotés de capacités de déclenchement avancées sont quelques-uns des facteurs majeurs et vitaux qui permettront d'accroître la croissance du marché de Health Cloud
Taille du marché et prévisions
- Valeur marchande mondiale (2025):3,56 milliards de dollars
- Valeur marchande prévue (2033) :19,93 milliards de dollars
- Prévisions CAGR (2026-2033):24.00%
Quelles sont les principales tendances du marché du cloud santé
- La demande croissante de tablettes et de PC dans les économies en développement ainsi que le nombre croissant d'activités de recherche et de développement qui contribueront davantage en générant des opportunités massives qui mèneront à la croissance du marché de Health Cloud
- Manque d'applications et de systèmes qualifiés, ainsi que de complexités de conception et de problèmes d'interaction des systèmes, qui permettront d'agir comme facteur de restriction du marché pour la croissance du Cloud de santé
- L'Amérique du Nord a dominé le marché des nuages de santé avec une part des revenus de 43,2% en 2025,transformation numériquel'ensemble des hôpitaux, l'adoption généralisée de dossiers de santé électroniques et la forte présence de fournisseurs de services en nuage de premier plan aux États-Unis et au Canada
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 11,2 % de 2026 à 2033, en raison de l'expansion de l'infrastructure de soins de santé, de l'adoption croissante de la télésanté et de l'augmentation des investissements publics dans la numérisation des soins de santé en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est
- La cliniqueGestion des donnéesLe segment a dominé le marché avec une part de 34,5 % en 2025, en raison de la numérisation croissante des dossiers de santé électroniques (DSE), du suivi des antécédents des patients, de l'intégration des données de laboratoire et de l'automatisation des processus cliniques
Portée du rapport et segmentation du marché des clouds de santé
|
Attributs |
Santé Cloud Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché du cloud santé
De plus en plus de transition vers des plateformes de cloud de santé intégrées, interopérables et sécurisées
- Le marché de Health Cloud est témoin d'une forte adoption de technologies de l'intelligence artificielle, interopérablesplates-formes nuageusesconçu pour rationaliser les dossiers de santé électroniques (DSE), la surveillance à distance des patients, les services de télésanté et l'échange de données cliniques en temps réel
- Les fournisseurs introduisent des solutions de soins de santé cloud-native avec des outils avancés d'analyse, de modélisation prédictive et de gestion de la santé de la population pour améliorer la prise de décisions cliniques et l'efficacité opérationnelle
- La demande croissante pour un stockage de données sécurisé et conforme à l'HIPAA et une interopérabilité transparente entre les hôpitaux, les payeurs et les centres de diagnostic accélère la migration des nuages dans les écosystèmes de santé
- Par exemple, des entreprises comme Salesforce, Microsoft, Oracle Corporation et IBM développent des offres de cloud de soins de santé alimentées par l'IA avec des capacités d'analyse, de sécurité et d'engagement des patients
- L'intégration croissante des dispositifs médicaux compatibles avec l'IoT, des technologies portables et des plateformes numériques de santé renforce encore l'infrastructure de soins de santé basée sur le cloud
- Étant donné que les systèmes de soins de santé privilégient la transformation numérique et les modèles de soins fondés sur la valeur, les plateformes Health Cloud demeureront essentielles pour une gestion évolutive des données, des perspectives de traitement personnalisées et de meilleurs résultats pour les patients.
Quels sont les principaux moteurs du marché cloud de la santé
- Augmentation de la demande de solutions centralisées de gestion des données sur les patients, d'expansion de la télémédecine et de télésurveillance dans les hôpitaux et les réseaux de soins de santé
- Par exemple, en 2025, les principaux fournisseurs de technologies comme Koninklijke Philips N.V. et Cisco Systems ont amélioré leurs écosystèmes de cloud de soins de santé pour améliorer la connectivité sécurisée et l'automatisation clinique du flux de travail
- L'adoption croissante de diagnostics fondés sur l'IA, d'analyses des mégadonnées et d'initiatives de médecine de précision stimule la demande d'infrastructures de calcul en nuage évolutives
- Les progrès dans les cadres de cybersécurité, l'échange de données sur la santé en blockchain et les modèles hybrides de déploiement de cloud ont renforcé la confiance et la conformité réglementaire dans les systèmes de soins de santé numériques
- L'augmentation de la numérisation des soins de santé aux États-Unis, en Europe et en Asie-Pacifique, ainsi que les incitations gouvernementales à la modernisation des dossiers de santé électroniques, accélèrent l'adoption du cloud
- Soutenu par des investissements continus dans l'innovation en santé numérique, les normes d'interopérabilité et l'infrastructure hospitalière intelligente, le marché de Health Cloud devrait connaître une forte croissance à long terme
Quel facteur met en cause la croissance du marché du cloud santé
- Les préoccupations relatives à la protection des données, les exigences réglementaires en matière de conformité et les risques liés à la cybersécurité demeurent des obstacles majeurs à la migration des clouds à grande échelle dans les organismes de santé
- Ainsi, au cours des années 2024-2025, les incidents croissants d'atteintes aux données sur les soins de santé ont accru la surveillance des normes de sécurité en nuage et des cadres de conformité sur les marchés mondiaux.
- Les coûts élevés de mise en œuvre associés à la migration des systèmes informatiques hospitaliers existants vers des environnements cloud-native limitent l'adoption parmi les petits fournisseurs de soins de santé
- Les défis d'interopérabilité entre les différents systèmes de DSE et les écosystèmes informatiques fragmentés des soins de santé ralentissent les processus d'intégration
- Une littératie numérique limitée et une résistance au changement parmi les professionnels de la santé peuvent retarder le déploiement à grande échelle des plateformes cloud
- Pour relever ces défis, les entreprises mettent l'accent sur des technologies de cryptage améliorées, des modèles de sécurité sans confiance, des architectures cloud axées sur la conformité et des interfaces conviviales pour renforcer l'adoption mondiale des solutions Health Cloud
Comment le marché du cloud de santé est-il segmenté
Le marché est segmenté sur la base deType de produit et application.
- Par type de produit
Sur la base du type de produit, le marché du cloud santé est segmenté en Gestion des données cliniques, Analytiques et Évaluations, Stockage des données, Gestion des soins et autres. Le segment Gestion des données cliniques a dominé le marché avec une part de 34,5 % en 2025, grâce à la numérisation croissante des dossiers de santé électroniques (DSE), au suivi des antécédents des patients, à l'intégration des données de laboratoire et à l'automatisation des flux de travail cliniques. Les fournisseurs de soins de santé comptent sur des plateformes de données cliniques en nuage pour centraliser l'information sur les patients, améliorer l'accessibilité et assurer la conformité réglementaire. La demande croissante de systèmes interopérables et d'échange de données en temps réel entre les hôpitaux et les centres de diagnostic renforce encore le leadership de ce segment.
On s'attend à ce que le segment de l'analyse et de l'évaluation augmente au rythme le plus rapide, passant de 2026 à 2033, grâce à l'adoption croissante de diagnostics fondés sur l'IA, d'analyses prédictives, d'outils de gestion de la santé de la population et de modèles de soins fondés sur des valeurs qui exigent des capacités avancées d'interprétation des données et de mesure du rendement.
- Par demande
Sur la base de l'application, le marché du cloud santé est segmenté en privé, public et autres. Le segment privé a dominé le marché avec une part de 58,9 % en 2025, car les organismes de soins de santé privilégient des environnements cloud sécurisés, personnalisables et axés sur la conformité pour protéger les données sensibles des patients. Le déploiement de cloud privé assure un contrôle accru de l'infrastructure, des protocoles de cybersécurité plus solides et un meilleur respect des règlements en matière de protection des données de santé. Les grands hôpitaux et les réseaux de soins de santé adoptent de plus en plus des modèles de cloud privés pour gérer des écosystèmes informatiques complexes et des charges de travail critiques.
Le segment public devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'efficacité des coûts, de l'évolutivité et de l'acceptation croissante de cadres de nuage public sécurisés. L'expansion des services de télésanté, des programmes de surveillance à distance des patients et des startups numériques en santé accélère l'adoption de solutions de soins de santé en nuage public flexibles et par abonnement.
Quelle région détient la plus grande part du marché des clouds de santé
- L'Amérique du Nord a dominé le marché des clouds de santé avec une part de revenus de 43,2 % en 2025, attribuable à une transformation numérique rapide entre les hôpitaux, à l'adoption généralisée de dossiers de santé électroniques (DSE) et à la forte présence de fournisseurs de services cloud de premier plan aux États-Unis et au Canada. L'utilisation élevée des plateformes de télésanté, des diagnostics axés sur l'IA et des solutions de surveillance à distance des patients continue d'alimenter la demande d'infrastructures sécurisées et évolutives en nuage de santé
- Les grandes entreprises de technologie en Amérique du Nord élargissent les plateformes de cloud de soins de santé à l'IA avec des analyses avancées, des cadres de cybersécurité et des solutions d'interopérabilité, renforçant ainsi le leadership de la région en matière de soins de santé numériques. Les investissements continus dans les modèles de soins fondés sur la valeur, la modernisation des TI en matière de santé et l'infrastructure hospitalière intelligente soutiennent davantage l'expansion à long terme du marché.
- De solides cadres réglementaires de conformité, des dépenses élevées en soins de santé et la concentration des établissements de santé avancés renforcent la domination régionale
Aperçu du marché américain des nuages de santé
Les États-Unis sont les principaux contributeurs en Amérique du Nord, appuyés par l'adoption d'un important DSE, l'expansion rapide de la télémédecine et la mise en oeuvre croissante de systèmes d'aide à la décision clinique alimentés par l'IA. L'intégration croissante des appareils portables, des équipements médicaux compatibles avec l'IoT et des plateformes d'analyse des mégadonnées accélère la demande d'écosystèmes de santé robustes basés sur le cloud. La présence de grands fournisseurs de cloud, d'entreprises de soins de santé et de solides écosystèmes de démarrage renforce encore la croissance du marché. Les initiatives gouvernementales visant à promouvoir l'interopérabilité et l'innovation numérique en matière de santé continuent de favoriser le déploiement à grande échelle de Health Cloud dans les hôpitaux, les payeurs et les établissements de recherche.
Aperçu du marché canadien des nuages de santé
Le Canada contribue grandement à la croissance régionale en raison de l'augmentation des investissements dans la santé numériqueinfrastructureset des programmes nationaux de modernisation des soins de santé. L'expansion des services de surveillance à distance des patients et des plateformes d'échange d'informations sur la santé permet l'adoption de solutions basées sur le cloud. Les stratégies de transformation numérique soutenues par le gouvernement et l'accent croissant mis sur les modèles de soins axés sur le patient renforcent l'intégration de Health Cloud dans les systèmes de santé provinciaux.
Marché du nuage de santé Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 11,2 % de 2026 à 2033, en raison de l'expansion de l'infrastructure de soins de santé, de l'adoption croissante de la télésanté et de l'augmentation des investissements publics dans la numérisation des soins de santé en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est. La croissance rapide du tourisme médical, des hôpitaux intelligents et des diagnostics basés sur l'IA accélère la demande de plateformes de soins en nuage évolutives et rentables dans toute la région.
China Health Cloud Aperçu du marché
La Chine est le principal contributeur de l'Asie-Pacifique, appuyée par de solides initiatives gouvernementales visant à promouvoir les hôpitaux numériques et les solutions de santé axées sur l'IA. L'expansion rapide des plateformes de télémédecine et le volume important de données sur les patients stimulent la demande de systèmes avancés de gestion des données de santé en nuage. Les capacités technologiques nationales et les réformes à grande échelle des soins de santé renforcent encore la croissance du marché.
Aperçu du marché japonais des nuages de santé
Le Japon affiche une croissance régulière soutenue par une infrastructure de soins de santé avancée et une forte adoption de dossiers médicaux numériques. L'intégration croissante du diagnostic de l'IA, du traitement assisté par la robotique et de la gestion du vieillissement de la population stimule l'utilisation de Health Cloud. L'innovation continue en matière d'échange sécurisé de données et d'automatisation hospitalière renforce l'expansion à long terme.
India Health Cloud Market Insight
L'Inde devient un marché à forte croissance en raison de l'expansion des services de télémédecine, des start-ups en santé numérique et des initiatives gouvernementales en matière de données sur la santé. La pénétration croissante des smartphones et les programmes d'accès aux soins de santé à distance accélèrent l'adoption du cloud. Les investissements privés croissants dans les soins de santé et les efforts de transformation numérique favorisent davantage la pénétration du marché.
Corée du Sud Health Cloud Market Insight
La Corée du Sud apporte une contribution importante en raison de l'infrastructure informatique avancée et d'une forte concentration du gouvernement sur les écosystèmes de santé intelligents. La mise en œuvre croissante de diagnostics basés sur l'IA, de dispositifs médicaux connectés et de réseaux hospitaliers numériques stimule la demande de Health Cloud. L'innovation technologique et l'expansion des politiques de santé numérique continuent de soutenir une croissance soutenue du marché.
Quelles sont les meilleures entreprises du marché du cloud santé
L'industrie du cloud de santé est principalement dirigée par des entreprises bien établies, notamment :
- Salesforce (États-Unis)
- Santé de Carestream (États-Unis)
- CareCloud, Inc. (États-Unis)
- ClearDATA (États-Unis)
- Siemens Healthcare Private Limited (Allemagne)
- eClinicalWorks (États-Unis)
- IBM (États-Unis)
- Koninklijke Philips N.V. (Pays-Bas)
- Oracle Corporation (États-Unis)
- Wipro Limited (Inde)
- 3M (États-Unis)
- Cisco Systems Inc. (États-Unis)
- Données NTT, Inc. (Japon)
- COMPAGNIE ÉLECTRIQUE GÉNÉRALE (É.-U.)
- NXGN Management, LLC (États-Unis)
- Microsoft (États-Unis)
- VMware, Inc. (États-Unis)
- Optum, Inc. (États-Unis)
- Infosys Limited (Inde)
- Cognizant (États-Unis)
Quelles sont les évolutions récentes sur le marché mondial du cloud santé
- En février 2022, IBM a achevé l'acquisition de Neudesic, LLC afin d'élargir son portefeuille de services multicloud hybride et d'accélérer l'avancement de ses stratégies hybrides de cloud et d'IA, renforçant ainsi la position d'IBM dans la transformation du cloud d'entreprise et les solutions numériques basées sur l'IA
- En février 2022, Lyniat a acquis des moyens et des capacités SAP SE pour améliorer la technologie et l'expertise-conseil, ce qui a permis aux clients d'adopter des environnements nuageux hybrides et de transférer des charges de travail SAP critiques à la mission vers le cloud dans les industries réglementées et non réglementées, ce qui a fini par renforcer la modernisation du cloud dans les écosystèmes complexes des entreprises.
- En janvier 2022, Francisco Partners a conclu un accord avec IBM en vue d'acquérir plusieurs données de soins de santé et des actifs analytiques de la division Watson Health d'IBM, y compris Health Insights, MarketScan, Clinical Development, Social Program Management, Micromedex et des logiciels d'imagerie, élargissant ainsi son empreinte sur les solutions d'analyse de soins de santé et d'intelligence clinique axées sur les données
- En janvier 2022, IBM a acquis Envizi pour renforcer son portefeuille de logiciels alimentés par l'IA et de solutions de données axées sur la durabilité, en s'aligneant sur IBM pour poursuivre ses investissements dans des plateformes d'analyse et de gestion d'entreprise intelligentes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











