


Segmentation du marché mondial des interfaces de programmation d'applications (API) pour le secteur de la santé, par services (télésurveillance des patients, prise de rendez-vous, accès au dossier médical électronique, dispositifs médicaux portables et paiement), modèle de déploiement (cloud et sur site), utilisateur final (prestataires de soins, organismes payeurs, fournisseurs et patients) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des interfaces de programmation d'applications de soins de santé (API)
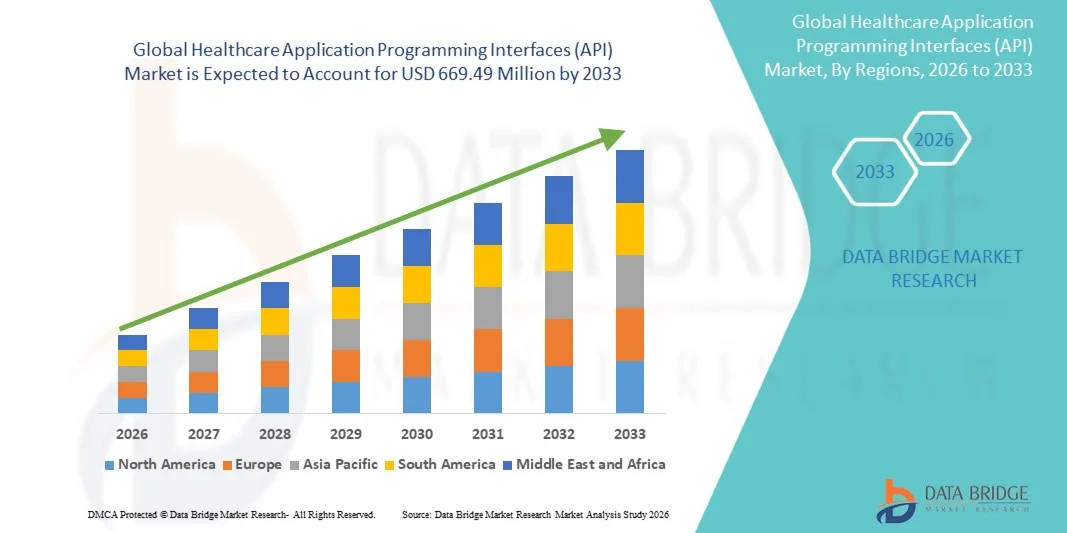
- Selon l'analyse de marché de Data Bridge, la taille du marché des interfaces de programmation d'applications de soins de santé (API) a été évaluée à342,98 millions de dollars en 2025et devrait atteindre669,49 millions de dollars en 2033, à unTCAC de 8,72%pendant la période de prévision
- La croissance du marché est largement alimentée par la transformation numérique croissante des systèmes de soins de santé, entraînée par l'adoption rapide des dossiers de santé électroniques (DSE), des plateformes de télésanté et des solutions informatiques interopérables en matière de soins de santé, ce qui a permis d'améliorer l'échange de données entre les fournisseurs, les payeurs et les patients.
- De plus, la demande croissante d'interopérabilité sans faille, d'accès en temps réel aux données et d'intégration sécurisée des applications de soins de santé place les interfaces de programmation d'applications de soins de santé (API) comme un moteur essentiel des écosystèmes de soins de santé modernes. Ces facteurs convergents accélèrent l'adoption de solutions d'API de santé, ce qui stimule significativement la croissance de l'industrie
Taille du marché et prévisions
- Valeur du marché mondial (2025): 342,98 millions de dollars
- Valeur marchande prévue (2033) : 669,49 millions de dollars
- Prévisions CAGR (2026-2033): 8,72%
Quels sont les principaux débouchés des interfaces de programmation d'applications de soins de santé (API)
- Les interfaces de programmation d'applications de soins de santé (API), qui permettent l'échange de données sécurisées, normalisées et en temps réel dans l'ensemble des systèmes de soins de santé, deviennent des composantes essentielles des écosystèmes de soins de santé numériques modernes, favorisant l'interopérabilité entre les DSE, les plateformes de télésanté, les systèmes de payeurs, les laboratoires et les applications de santé tierces
- La demande croissante d'IPA dans le domaine des soins de santé est principalement attribuable à l'adoption accélérée des dossiers de santé électroniques (DSE), des services de télésanté, de la surveillance à distance des patients et des modèles de soins axés sur les données, ainsi qu'à une pression réglementaire accrue pour améliorer l'interopérabilité, l'accessibilité des données et l'engagement des patients dans les réseaux de soins de santé.
- L'Amérique du Nord a dominé le marché des interfaces de programmation d'applications de soins de santé (API) avec la plus grande part de revenus d'environ 41,3 % en 2025, soutenue par une infrastructure informatique de soins de santé hautement avancée, une forte pénétration des systèmes de DSE, une mise en oeuvre précoce des normes d'interopérabilité telles que HL7 et FHIR, et la présence de principaux fournisseurs de TI en santé, de fournisseurs de services en nuage et de startups en santé numérique, les États-Unis représentant la majorité des revenus régionaux
- L'Asie-pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des interfaces de programmation d'applications de soins de santé (API) au cours de la période de prévision, enregistrant un TCAC d'environ 12,1 %, sous l'effet de la transformation rapide de la santé numérique, de l'augmentation des investissements publics dans les technologies de la santé, de l'expansion de l'adoption de la télémédecine, de l'augmentation des volumes de données sur les soins de santé et de l'adoption croissante de nuages dans les économies émergentes, y compris la Chine, l'Inde et l'Asie du Sud-Est.
- Le modèle de déploiement basé sur le cloud a représenté la plus grande part de marché d'environ 62,4 % en 2025, en raison de son évolutivité, de sa flexibilité et de sa rentabilité.
Rapport sur la portée et les interfaces de programmation des applications de soins de santé (API) Segmentation du marché
|
Attributs |
Interfaces de programmation d'applications de soins de santé (API) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Comment le marché des interfaces de programmation d'applications de santé (API) est-il segmenté
(en milliers de dollars)Accroître l'interopérabilité et l'intégration entre les systèmes de santé(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial des interfaces de programmation d'applications de soins de santé (API) est l'accent croissant mis sur l'interopérabilité, permettant un échange de données sans faille entre les dossiers de santé électroniques (DSE), les systèmes d'information hospitalière, les payeurs, les laboratoires et les applications de santé numériques tierces.
- Par exemple, en 2023, Epic Systems a élargi son écosystème d'API en améliorant ses cadres d'interopérabilité pour favoriser une intégration plus large avec les applications de soins de santé de tiers, en améliorant l'accessibilité des données pour les fournisseurs, les payeurs et les patients.
- Les API de soins de santé sont de plus en plus utilisées pour normaliser le partage de données à l'aide de protocoles tels que HL7 et FHIR, améliorant ainsi la prise de décisions cliniques
- L'adoption croissante de plates-formes de santé numériques a accéléré le besoin d'API pouvant intégrer des systèmes disparates dans tous les contextes de soins
- Les API facilitent l'accès en temps réel aux données des patients, favorisant un diagnostic plus rapide, la planification du traitement et la coordination des soins.
- Un soutien réglementaire croissant à l'interopérabilité des données de santé encourage le déploiement d'API dans les écosystèmes de santé
- Les fournisseurs de soins de santé tirent parti des API pour connecter les plateformes de télésanté, les outils de surveillance à distance et les portails pour les patients
- Les API permettent aux organismes de santé de construire des architectures informatiques modulaires, réduisant ainsi la complexité du système.
- L'expansion des solutions de soins de santé basées sur le cloud a encore accru la demande de solutions API évolutives
- L'amélioration de l'échange de données appuie les initiatives de gestion de la santé de la population et de soins à valeur ajoutée
- Les API de soins de santé jouent également un rôle crucial dans l'amélioration de l'engagement des patients grâce aux plateformes numériques
- Cette tendance reflète l'évolution de l'industrie vers des modèles de prestation de soins de santé connectés et axés sur les données
Interfaces de programmation d'applications de soins de santé (API) Dynamique du marché
Chauffeur
L'adoption numérique de la santé et la demande d'accessibilité des données
- L'adoption croissante de solutions de santé numériques, y compris la télémédecine, les dossiers de santé électroniques et les applications mobiles de santé, est un moteur clé de la croissance du marché des interfaces de programmation d'applications de soins de santé (API)
- Par exemple, en 2024, Oracle Health a annoncé des améliorations à ses plateformes de soins de santé basées sur le cloud, élargissant les capacités d'API pour améliorer l'interopérabilité et l'accès en temps réel aux données dans les organisations de soins de santé
- Les fournisseurs de soins de santé ont besoin de mécanismes efficaces de partage des données pour améliorer les flux de travail cliniques et les résultats des patients
- Le volume croissant de données sur les soins de santé générées sur plusieurs plateformes nécessite une intégration basée sur l'API. Les payeurs utilisent de plus en plus les API pour simplifier le traitement des demandes et améliorer la transparence
- L'expansion des services de télésanté a accru le recours aux IPA pour intégrer les plateformes de soins virtuels aux systèmes cliniques de base.
- Les patients exigent un meilleur accès à leurs données de santé au moyen de portails et d'applications numériques
- Les initiatives gouvernementales visant à promouvoir la numérisation des soins de santé accélèrent l'adoption des API à l'échelle mondiale
- Les API soutiennent les capacités d'analyse et de rapport, ce qui permet d'améliorer les perspectives opérationnelles et cliniques
- Les startups de soins de santé tirent parti des API pour développer rapidement des applications de santé innovantes
- La nécessité d'une infrastructure informatique évolutive et flexible conduit les organisations de soins de santé vers des architectures basées sur l'API
- Ensemble, ces facteurs contribuent considérablement à une croissance soutenue du marché.
Restriction/Défi
(en milliers de dollars)Sécurité des données, protection de la vie privée et complexité de la mise en oeuvre(en milliers de dollars)
- Les préoccupations liées à la sécurité des données et à la vie privée des patients représentent un défi majeur pour le marché des interfaces de programmation d'applications de soins de santé (API), car les API permettent l'accès à des informations de santé sensibles sur plusieurs plateformes
- Par exemple, les manquements aux données sur les soins de santé signalés en 2022 ont accru les préoccupations concernant les vulnérabilités des IPA, incitant les organismes de santé à réévaluer les cadres de sécurité et les pratiques de partage des données
- Assurer le respect des réglementations en matière de protection des données telles que HIPAA et GDPR ajoute de la complexité à la mise en œuvre de l'API
- Les organismes de soins de santé doivent relever des défis pour obtenir des API contre les accès non autorisés et les cyberattaques. Les systèmes informatiques de soins de santé existants peuvent manquer de compatibilité avec les architectures modernes de l'API
- Les coûts élevés de mise en œuvre et de maintenance peuvent dissuader les petits et moyens fournisseurs de soins de santé. Une pénurie de professionnels de l'informatique qualifiés limite le déploiement et la gestion efficaces des API
- Les systèmes de santé fragmentés rendent la normalisation difficile dans toutes les régions. Les questions de gouvernance et de propriété des données compliquent les intégrations d'API multipartites
- Les inquiétudes concernant l'utilisation abusive des données peuvent réduire la confiance entre les patients et les fournisseurs. Les défis d'interopérabilité peuvent retarder l'adoption de l'API à grande échelle
- Il sera essentiel de relever ces défis grâce à des mesures de sécurité renforcées, à des protocoles normalisés et à des stratégies de déploiement rentables pour l'expansion à long terme du marché.
Comment le marché des interfaces de programmation d'applications de santé (API) est-il segmenté
Le marché est segmenté en fonction des services, du modèle de déploiement et de l'utilisateur final.
• Par services
Sur la base des services, le marché mondial des interfaces de programmation d'applications de soins de santé (API) est segmenté en surveillance des patients à distance, en rendez-vous, en accès au dossier de santé électronique, en API d'appareils médicaux portables et en API de paiement. Le segment Accès aux dossiers de santé électroniques (DSE) a dominé le marché avec la plus grande part de revenus d'environ 34,8 % en 2025. Cette domination est due à la numérisation rapide des dossiers de santé, à l'adoption généralisée de systèmes informatiques interopérables en matière de santé et aux mandats réglementaires favorisant l'échange de données. Les fournisseurs de soins de santé comptent de plus en plus sur les IPA pour permettre un accès transparent aux dossiers des patients dans les hôpitaux, les cliniques et les laboratoires. Les IPA des RHE appuient la prise de décisions cliniques en temps réel, la coordination des soins et la gestion de la santé de la population. L'intégration des systèmes de DSE aux plateformes de télésanté, aux outils de diagnostic et aux systèmes de pharmacie a encore renforcé la demande. Les initiatives gouvernementales telles que les normes d'interopérabilité et les cadres de partage des données accélèrent également l'adoption. Les grands réseaux de soins de santé hiérarchisent les API de DSE pour réduire le fardeau administratif et améliorer l'efficacité opérationnelle. À mesure que les écosystèmes de santé numérique se développent, les API d'accès aux DSE demeurent l'épine dorsale des infrastructures de soins de santé connectées.
Le segment Télésurveillance des patients (RPM) devrait connaître la croissance la plus rapide, enregistrant un TCAC d'environ 18,9 % entre 2026 et 2033. Cette croissance est alimentée par l'augmentation de la prévalence des maladies chroniques, le vieillissement des populations et l'adoption accrue de modèles de soins à domicile. Les API permettent la transmission de données en temps réel des dispositifs médicaux aux systèmes de soins de santé, en soutenant la surveillance continue des patients. L'expansion des services de télésanté et le soutien au remboursement des soins à distance favorisent l'adoption. Les API RPM sont de plus en plus utilisées pour intégrer les appareils portables, les applications de santé mobiles et les tableaux de bord des hôpitaux. Les modèles de prestation de soins de santé postpandémiques mettent l'accent sur les soins préventifs et les interventions précoces, ce qui stimule la demande de RPM. Les progrès technologiques en IoT et en cloud computing améliorent l'évolutivité. À mesure que les soins de santé évoluent vers des soins fondés sur la valeur, les IPA RPM jouent un rôle crucial dans l'amélioration des résultats et la réduction des réadmissions dans les hôpitaux.
• Par modèle de déploiement
Sur la base du modèle de déploiement, le marché des API Global Healthcare est segmenté en solutions Cloud et On-Premise. Le modèle de déploiement basé sur le cloud a représenté la plus grande part de marché d'environ 62,4 % en 2025, en raison de son évolutivité, de sa flexibilité et de son rapport coût-efficacité. Les API basées sur le cloud permettent une intégration rapide sur plusieurs plateformes et sites de soins de santé sans investissements lourds en infrastructures. Les organismes de santé préfèrent de plus en plus les solutions en nuage pour soutenir la télésanté, les applications mobiles de santé et l'analyse des données. Les API Cloud facilitent le partage de données en temps réel et l'interopérabilité entre les DSE, les systèmes d'imagerie et les plateformes de facturation. Ils soutiennent également des technologies avancées telles que le diagnostic par l'IA et l'analyse prédictive. La capacité de traiter de grands volumes de données sur les patients en toute sécurité a renforcé l'adoption. Le déploiement Cloud réduit les coûts de maintenance informatique et améliore la disponibilité du système. Les fournisseurs de cloud conformes à la réglementation renforcent encore la confiance. À mesure que la transformation numérique s'accélère, les API basées sur le cloud demeurent le choix privilégié pour les écosystèmes de santé modernes.
On s'attend à ce que le modèle de déploiement sur site augmente au rythme le plus rapide du TCAC d'environ 14,2 % entre 2026 et 2033, en particulier parmi les grands hôpitaux et les institutions gouvernementales. Cette croissance est motivée par des préoccupations concernant la protection des données, la cybersécurité et la conformité à la réglementation. Les API sur site permettent aux organisations de maintenir un contrôle total sur les données sensibles des patients. Les prestataires de soins de santé opérant dans des régions où les lois sur la localisation des données sont strictes optent de plus en plus pour des solutions sur site. Ces systèmes sont souvent intégrés aux infrastructures hospitalières existantes. Les capacités de personnalisation et les protocoles de sécurité améliorés soutiennent davantage l'adoption. Les grands établissements universitaires et de recherche préfèrent les modèles sur site pour les analyses avancées et les essais cliniques. À mesure que les menaces à la cybersécurité augmentent, la demande pour des environnements de déploiement contrôlés continue d'augmenter.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché de l'API Global Healthcare est segmenté en fournisseurs de soins de santé, payeurs de soins de santé, fournisseurs et patients. Le segment des fournisseurs de soins de santé a dominé le marché avec une part de revenus d'environ 41,6 % en 2025, en raison du besoin d'interopérabilité et d'optimisation des flux de travail. Les hôpitaux et les cliniques utilisent les API pour intégrer les DSE, les systèmes de laboratoire, les plateformes d'imagerie et les outils de télémédecine. Les IPA appuient le soutien à la décision clinique, l'engagement des patients et la coordination des soins. Les fournisseurs comptent de plus en plus sur les IPA pour rationaliser les processus administratifs comme l'établissement des horaires, la facturation et la production de rapports. L'augmentation des volumes de patients et des modèles complexes de prestation de soins stimule l'adoption. Les IPA permettent également de se conformer aux exigences réglementaires en matière de rapports. Les grands réseaux hospitaliers investissent massivement dans les plateformes API pour améliorer l'efficacité. À mesure que l'adoption des soins de santé numériques augmente, les fournisseurs demeurent le plus grand groupe d'utilisateurs finaux.
Le segment des patients devrait connaître la croissance la plus rapide, avec un TCAC d'environ 19,7 % entre 2026 et 2033. La croissance est stimulée par l'adoption croissante d'applications axées sur le patient, de plateformes de santé mobiles et d'appareils portables. Les IPA permettent aux patients d'avoir accès aux dossiers médicaux personnels, au calendrier des rendez-vous et aux services de paiement. Sensibilisation accrue à la santé et demande de soins personnalisés. L'intégration des API avec les applications de bien-être et les solutions de télésurveillance améliore la participation des patients. Le passage à des modèles de soins axés sur le patient accélère encore l'adoption. Littératie numérique améliorée et la pénétration du smartphone soutiennent la croissance. À mesure que les soins de santé deviennent davantage axés sur le consommateur, l'utilisation de l'API axée sur le patient continue d'augmenter rapidement.
Interfaces de programmation d'applications de soins de santé (API) Analyse régionale du marché
- L'Amérique du Nord a dominé le marché des interfaces de programmation d'applications de soins de santé (API) avec la plus grande part des revenus d'environ 41,3 % en 2025.
- Appuyé par une infrastructure informatique de soins de santé hautement avancée, une forte pénétration des systèmes de DSE, la mise en œuvre rapide de normes d'interopérabilité telles que HL7 et FHIR, et la présence de fournisseurs de services informatiques de santé de premier plan, de fournisseurs de services en nuage et de startups de santé numériques
- Le marché représentait la majorité des recettes régionales
US Healthcare Application Programming Interfaces (API) Aperçu du marché
Le marché américain des interfaces de programmation d'applications de soins de santé (API) a attiré la plus grande part en Amérique du Nord en 2025, alimenté par l'adoption rapide de solutions de santé numériques, des initiatives d'interopérabilité continue et l'intégration croissante des API avec les dossiers de santé électroniques (DSE) et les plateformes de télémédecine.
Perspectives du marché des interfaces de programmation des applications de soins de santé en Europe
Le marché européen des interfaces de programmation d'applications de soins de santé (API) devrait s'étendre à un important TCAC au cours de la période de prévision, en raison de l'adoption croissante de dossiers de santé numériques, de la demande de systèmes de santé intégrés et d'initiatives gouvernementales favorisant l'échange de données de soins de santé entre les hôpitaux et les cliniques.
U.K. Interfaces de programmation d'applications de soins de santé (API) Aperçu du marché
On s'attend à ce que le marché des interfaces de programmation d'applications de soins de santé (API) du Royaume-Uni se développe à un TCAC notable en raison de l'adoption croissante de la santé numérique, des initiatives d'interopérabilité appuyées par le gouvernement et de l'intégration des IPA aux systèmes de télésanté et de gestion hospitalière.
Allemagne Interfaces de programmation d'applications de santé (API) Aperçu du marché
En Allemagne, le marché des interfaces de programmation d'applications de soins de santé (API) devrait se développer considérablement, en raison des progrès technologiques dans les systèmes informatiques des hôpitaux, de l'accent mis sur la sécurité des données de soins de santé et de l'intégration croissante des API aux initiatives nationales en matière de TI en matière de santé.
Aperçu du marché des interfaces de programmation d'applications pour les soins de santé en Asie-Pacifique
Le marché des interfaces de programmation d'applications de soins de santé (API) en Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide au cours de la période de prévision, enregistrant un TCAC d'environ 12,1%. La croissance est stimulée par la transformation rapide de la santé numérique, l'augmentation des investissements publics dans les technologies de la santé, l'expansion de l'adoption de la télémédecine, l'augmentation des volumes de données sur les soins de santé et l'adoption de nuages dans les économies émergentes, y compris la Chine, l'Inde et l'Asie du Sud-Est.
Japan Healthcare Application Programming Interfaces (API) Aperçu du marché
Le marché japonais des interfaces de programmation d'applications de soins de santé (API) prend de l'ampleur en raison de l'infrastructure informatique avancée des hôpitaux, de l'appui gouvernemental à l'interopérabilité des données de santé et de la demande croissante de télémédecine et de plateformes de santé numériques compatibles avec les API.
China Healthcare Application Programming Interfaces (API) Aperçu du marché
En 2025, le marché chinois des interfaces de programmation d'applications de soins de santé (API) a représenté la plus grande part des revenus du marché en Asie-Pacifique, alimentée par la numérisation rapide des soins de santé, les programmes de TI de santé publique, l'expansion des solutions basées sur le cloud et l'adoption croissante de plateformes d'API pour les hôpitaux, les cliniques et les fournisseurs de télémédecine.
Quelles sont les principales entreprises du marché des interfaces de programmation d'applications de soins de santé (API)
L'industrie des interfaces de programmation d'applications de soins de santé (API) est principalement dirigée par des entreprises bien établies, notamment :
- Mulesoft (États-Unis)
- Santé Gorilla (États-Unis)
- Datica (États-Unis)
- Verato (États-Unis)
- Santé des particules (États-Unis)
- API humaine (U.S.)
- TrueVault (États-Unis)
- Souriez CDR (Canada)
- Innovaccer (États-Unis)
- InterSystems (États-Unis)
- Orion Health (Nouvelle-Zélande)
- Changer les soins de santé (États-Unis)
- Cerner (États-Unis)
- Systèmes Epic (États-Unis)
- Tous les textes (États-Unis)
- Siemens Healthineers (Allemagne)
- Philips Healthcare (Pays-Bas)
- IBM Watson Health (États-Unis)
Quels sont les derniers développements sur le marché des interfaces de programmation d'applications de soins de santé (API)
- En novembre 2022, Google et Samsung ont lancé publiquement Health Connect, une plate-forme de données de santé et une couche API qui permettent aux applications de santé et de conditionnement physique de partager et de synchroniser les données utilisateur entre les appareils. Ce cadre basé sur l'API permet aux développeurs de construire des applications interopérables de soins de santé et de bien-être sur les appareils Android, jetant les bases d'un échange de données de santé plus large axé sur l'API
- En mars 2025, Google a élargi Health Connect pour soutenir les dossiers médicaux formatés par FHIR, permettant l'intégration entre les données de santé mobiles personnelles et les systèmes de dossiers médicaux électroniques. Cette mise à jour a permis aux développeurs de tirer parti des API de données cliniques standardisées (FHIR) dans les applications Android, étendant l'interopérabilité au-delà des applications de consommation aux cas d'utilisation clinique
- En juillet 2025, les Centers for Medicare & Medicaid Services (CMS) (États-Unis) ont annoncé une nouvelle initiative d'interopérabilité mettant l'accent sur un écosystème de santé numérique ouvert en partenariat avec de grandes entreprises technologiques (dont Amazon, Apple, Google et OpenAI). Cette initiative vise à promouvoir un partage uniforme des données de santé entre les patients et les fournisseurs au moyen d'API et de cadres d'interopérabilité normalisés
- En janvier 2025, le règlement sur l'espace européen de données sur la santé (EHDS) est entré en vigueur dans l'UE, établissant un cadre à l'échelle du continent qui permettra aux citoyens et aux entités autorisées d'accéder aux données sur la santé au moyen d'API et de mécanismes d'interopérabilité normalisés. Ce mouvement réglementaire stimule l'adoption de l'API et l'échange de données dans toute l'Europe
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











