


Segmentation du marché mondial des solutions de centres de contact pour le secteur de la santé, par service (services professionnels et services gérés), type de déploiement (sur site et dans le cloud), type d'entreprise (PME et grandes entreprises), application (optimisation des effectifs, gestion de la relation client, réponse vocale interactive et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du Centre de contact mondial pour les soins de santé
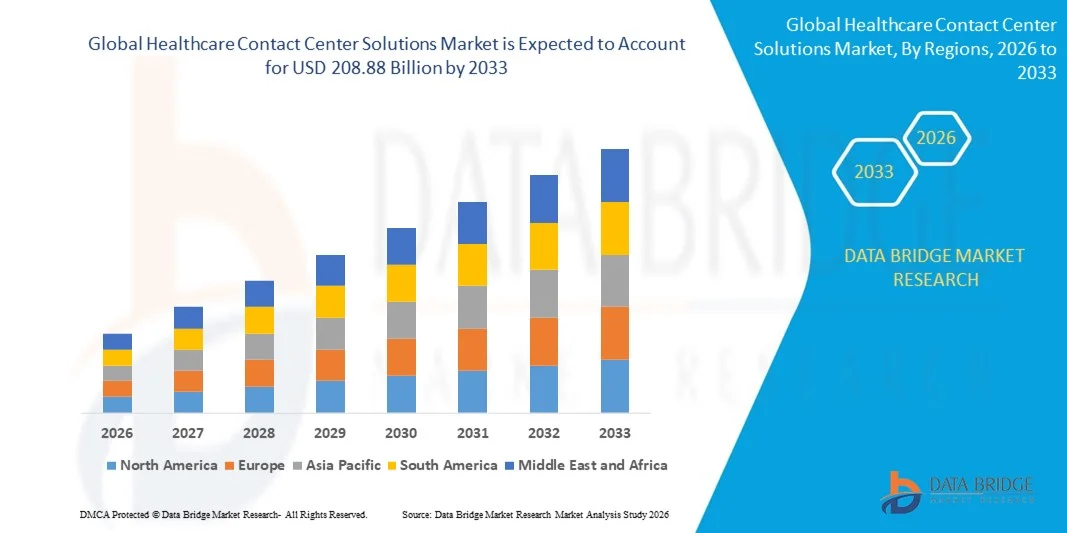
- Selon l'analyse de marché de Data Bridge, la taille du marché des solutions de centres de contact de soins de santé mondiaux a été évaluée à54,82 milliards de dollars en 2025et devrait atteindre208,88 milliards de dollars en 2033, à unTCAC de 18,20 %pendant la période de prévision
- La forte adoption de solutions et de services basés sur le cloud dans les centres de contact devrait influencer la croissance du marché des solutions de centres de contact santé
- En outre, la forte demande de solutions client rapides et efficaces est également prévue pour prospérer la croissance du marché des solutions de centres de contact de soins de santé
Taille du marché et prévisions
- Valeur marchande mondiale (2025):54,82 milliards de dollars
- Valeur marchande prévue (2033) :208,88 milliards de dollars
- Prévisions CAGR (2026-2033):18.20%
Quels sont les principaux débouchés du marché des solutions des centres de contact pour les soins de santé
- Le passage rapide des technologies analogiques aux technologies numériques et l'adoption d'un RVI de nouvelle génération avec une reconnaissance de la parole avancée dans le secteur de la santé sont également de nature à influencer positivement la croissance du marché des solutions de centres de contact de soins de santé
- En outre, la réduction des coûts et l'adoption élevée de solutions technologiques innovantes de centre de contact qui permettent aux hôpitaux de rationaliser leur efficacité opérationnelle sont également attendus créer une demande énorme pour des solutions de centre de contact de soins de santé ainsi que de lever la croissance du marché des solutions de centre de contact de soins de santé
- L'Amérique du Nord a dominé le marché des solutions de centres de contact de soins de santé avec une part de 41,15% en 2025,soins de santél'infrastructure, l'adoption de plates-formes de centres de contact en nuage et l'accent mis sur la gestion de l'expérience des patients aux États-Unis et au Canada
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 6,39 % entre 2026 et 2033, sous l'effet de la numérisation rapide des soins de santé, de l'expansion des réseaux hospitaliers, de l'augmentation du tourisme médical et de l'adoption croissante de plateformes de communication en nuage en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est
- Le segment des services professionnels a dominé le marché avec une part estimée de 58,6 % en 2025, sous l'impulsion d'une forte demande de consultation, d'intégration de systèmes, de déploiement, de personnalisation et de soutien à la conformité entre les hôpitaux, les cliniques et les réseaux de soins de santé
Report Champ d'application et Healthcare Contact Center Solutions Marché Segmentation
|
Attributs |
Healthcare Contact Center Solutions Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché des solutions du Centre de contact pour les soins de santé
De plus en plus de changements vers des solutions de centre de contact pour les soins de santé basées sur le cloud, compatibles avec l'IA et omnicanal
- Le marché des solutions de centres de contact de soins de santé connaît une forte évolution versnuageux, plates-formes évolutives et logicielles qui prennent en charge la voix, l'email, le chat, les SMS, la vidéo et les portails pour un engagement sans faille des patients
- Les fournisseurs de solutions intègrent des outils alimentés par l'IA tels que le routage intelligent des appels, les agents virtuels, l'analyse de la parole et le traitement du langage naturel pour améliorer les temps de réponse, automatiser les demandes de routine et améliorer l'expérience du patient
- La demande croissante pour des activités de centres de contact souples, à distance et rentables entraîne l'adoption dans les hôpitaux, les cliniques, les fournisseurs d'assurance et les plateformes de télésanté
- Par exemple, des entreprises comme Genesys, Avaya, Cisco, NICE et RingCentral améliorent leurs offres de soins de santé grâce à l'automatisation de l'IA, aux capacités omnicanales et aux architectures natives du cloud
- Le besoin croissant de soutien en temps réel aux patients, de planification des rendez-vous, de coordination des soins et de suivi post-traitement accélère l'adoption de solutions de premier centre de soins de santé numérique
- À mesure que la prestation des soins de santé devient plus centrée sur le patient et connectée numériquement, les solutions de centres de contact de soins de santé demeureront essentielles pour améliorer l'accessibilité, la continuité des soins et l'efficacité opérationnelle.
Quels sont les principaux moteurs du marché des solutions de centres de contact pour les soins de santé
- L'augmentation du volume des patients, la demande croissante de soins de santé 24 heures sur 24 et 7 jours sur 7, et l'accent mis de plus en plus sur l'expérience des patients, sont les principaux moteurs de l'adoption des centres de contact pour les soins de santé.
- Par exemple, en 2024–2025, les principaux fournisseurs tels que Genesys, Talkdesk et 8x8 ont élargi leurs plateformes axées sur les soins de santé avec le triage basé sur l'IA, l'analyse et les déploiements cloud prêts à la conformité
- La croissance rapide de la télésanté, de la surveillance des patients à distance et des modèles de soins virtuels augmente la dépendance à l'égard des infrastructures avancées des centres de contact en Amérique du Nord, en Europe et en Asie-Pacifique
- Les progrès dans l'IA, l'informatique en nuage, l'analyse des données et l'intégration CRM permettent des interactions personnalisées, une résolution d'appel améliorée et une évolutivité opérationnelle
- L'accent mis de plus en plus sur la conformité réglementaire, la sécurité des données et les plates-formes de communication conformes à HIPAA contribue à la croissance du marché
- Soutenu par l'augmentation de la numérisation des soins de santé, des initiatives de modernisation des technologies de l'information et des investissements dans les technologies d'engagement des patients, le marché des Solutions du Centre de contact santé devrait connaître une forte croissance à long terme
Quel facteur met en cause la croissance du marché des solutions du Centre de contact pour les soins de santé
- Coûts élevés de mise en œuvre et d'intégration associés aux projets avancésUtilisation de l'IAet les plateformes de centres de contact omnicanaux peuvent limiter l'adoption parmi les petits fournisseurs de soins de santé et les cliniques
- Par exemple, en 2024-2025, l'augmentation des coûts des infrastructures infonuagiques, des investissements dans la cybersécurité et des exigences de conformité a augmenté le coût total de propriété de plusieurs organismes de santé
- La complexité de l'intégration des solutions de centres de contact avec les dossiers de santé électroniques existants, les systèmes d'information hospitalière et l'infrastructure informatique existante pose des problèmes de déploiement
- La confidentialité des données, les risques de cybersécurité et les réglementations strictes en matière de soins de santé liées à la protection des données des patients peuvent ralentir l'adoption, en particulier dans les marchés émergents
- La pénurie de professionnels qualifiés capables de gérer les plates-formes de centres de contact axées sur l'intelligence artificielle et l'analyse limite encore la croissance du marché
- Pour relever ces défis, les fournisseurs se concentrent sur les déploiements modulaires, les modèles de tarification basés sur le cloud, les cadres de sécurité améliorés et les services de formation et de soutien spécifiques aux soins de santé afin d'étendre l'adoption mondiale des solutions du Centre de contact pour les soins de santé
Comment le marché des solutions de centre de contact santé est-il segmenté
Le marché est segmenté sur la base deservice, type de déploiement, type d'entreprise et application.
- Par service
Sur la base du service, le marché des solutions de centres de contact santé est segmenté en Services professionnels et Services gérés. Le segment des services professionnels a dominé le marché avec une part estimée de 58,6 % en 2025, sous l'impulsion d'une forte demande de consultation, d'intégration des systèmes, de déploiement, de personnalisation et de soutien à la conformité entre les hôpitaux, les cliniques et les réseaux de soins de santé. Les fournisseurs de soins de santé comptent sur les services professionnels pour intégrer les plateformes des centres de contact avec les DSE, les systèmes CRM et les outils d'engagement des patients tout en assurant la conformité réglementaire avec les normes HIPAA et de confidentialité des données. Ces services sont particulièrement essentiels lors des initiatives initiales de mise en oeuvre et de transformation numérique.
On s'attend à ce que le segment des services gérés augmente au rythme le plus rapide du CAGR de 2026 à 2033, avec une préférence croissante pour les activités des centres de contact externalisés, la surveillance continue, la gestion du cloud et l'optimisation des coûts. Les pressions croissantes pour réduire la complexité opérationnelle et se concentrer sur les activités cliniques de base accélèrent l'adoption de modèles de services gérés dans les grandes entreprises de soins de santé et les réseaux de fournisseurs multi-emplacements.
- Par type de déploiement
Sur la base du type de déploiement, le marché des solutions de centres de contact de soins de santé est segmenté en solutions On-Prises et Cloud-Based. Le segment On-Locations détenait une part de marché dominante de 54,1 % en 2025, les grands hôpitaux et les organismes de santé continuant de prioriser le contrôle, la sécurité et la personnalisation des données. Les déploiements sur site sont largement utilisés par les établissements qui gèrent des données sensibles sur les patients, des flux de travail complexes et des systèmes informatiques existants, où la propriété directe de l'infrastructure assure la conformité et la fiabilité.
Le segment Cloud-Based devrait croître au TCAC le plus rapide de 2026 à 2033, en raison de l'adoption croissante de la télésanté, de modèles de soins à distance et de plateformes d'engagement numérique évolutives. Les solutions Cloud offrent un déploiement rapide, des coûts initiaux réduits, des analyses en temps réel, une automatisation adaptée à l'IA et une intégration plus facile avec les outils de communication omnicanaux. Les investissements croissants dans la sécurité du cloud, les certifications de conformité et les architectures hybrides accélèrent l'adoption du cloud dans les centres de contact de soins de santé du monde entier.
- Par type d'entreprise
Sur la base du type d'entreprise, le marché des solutions de centres de contact santé est segmenté en petites et moyennes entreprises (PME) et grandes entreprises. Le segment des grandes entreprises a dominé le marché avec une part de 62,3% en 2025, soutenue par des volumes considérables de patients, des opérations multi-sites, et des investissements plus élevés dans les technologies de centres de contact avancés. Les grands systèmes de soins de santé, les prestataires d'assurance et les chaînes hospitalières déploient des solutions complètes pour la planification des rendez-vous, l'engagement des patients, le soutien aux demandes et la coordination des soins, ce qui entraîne des dépenses plus élevées par déploiement.
Le segment des PME devrait enregistrer le TCAC le plus rapide de 2026 à 2033, alimenté par la numérisation croissante des cliniques, des centres de diagnostic, des hôpitaux spécialisés et des fournisseurs régionaux de soins de santé. Des plateformes infonuagiques abordables, des modèles de prix d'abonnement et une automatisation pilotée par l'IA permettent aux PME d'adopter des solutions de centres de contact avancés sans investissement de capitaux lourds, améliorant considérablement l'accessibilité, la satisfaction des patients et l'efficacité opérationnelle.
- Par demande
Sur la base de l'application, le marché des solutions de centres de contact de soins de santé est segmenté dans l'optimisation de la main-d'œuvre, la gestion de la relation client (CRM), la réponse vocale interactive (IVR), et d'autres. Le segment CRM a dominé le marché avec une part de 35,7 % en 2025, sous l'impulsion de l'engagement personnalisé des patients, de la gestion centralisée des données et de la communication omnicanale. Les plateformes CRM aident les fournisseurs de soins de santé à suivre les interactions avec les patients, à gérer les parcours de soins et à améliorer la réactivité du service par la voix, le chat, le courriel et les canaux numériques.
On s'attend à ce que le segment de l'optimisation de la main-d'oeuvre augmente au rythme le plus rapide du TCAC de 2026 à 2033, en raison du besoin croissant de productivité du personnel, du suivi du rendement en temps réel, du calendrier fondé sur l'IA et de la gestion de la qualité. L'augmentation du nombre d'appels, les pénuries de personnel et la demande d'utilisation efficace des ressources poussent les organismes de santé à investir massivement dans les outils d'optimisation de la main-d'oeuvre dans les centres de contact.
Quelle région détient la plus grande part du marché des solutions du Centre de contact pour les soins de santé
- L'Amérique du Nord a dominé le marché des solutions de centres de contact en soins de santé avec une part des revenus de 41,15 % en 2025, grâce à une infrastructure informatique de pointe en soins de santé, à l'adoption de plateformes de centres de contact en nuage et à l'accent mis sur la gestion de l'expérience des patients aux États-Unis et au Canada.
- L'utilisation généralisée de la communication omnicanale, de l'automatisation axée sur l'IA, de l'optimisation des effectifs et de l'intégration du CRM dans les hôpitaux, les payeurs et les fournisseurs de services de santé continue de stimuler la croissance du marché. L'adoption croissante de la télésanté, des modèles de soins à valeur ajoutée et l'accent mis sur la réglementation de l'engagement des patients renforcent encore la demande de solutions de centres de contact pour les soins de santé dans toute la région
- Les principaux fournisseurs d'Amérique du Nord introduisent des agents virtuels alimentés par l'IA, l'analyse de la parole, le routage prédictif et les plateformes cloud-native, renforçant ainsi le leadership technologique de la région. Les investissements continus dans la transformation numérique de la santé, l'analyse des données et la cybersécurité favorisent l'expansion à long terme du marché
US Healthcare Contact Center Solutions Aperçu du marché
Les États-Unis sont les principaux contributeurs en Amérique du Nord, appuyés par des réseaux de soins de santé à grande échelle, l'adoption rapide de nuages et l'accent mis sur la prestation de soins axés sur le patient. Le déploiement croissant d'outils de RVI, de CRM et d'optimisation de la main-d'oeuvre à l'échelle des hôpitaux, des fournisseurs d'assurances et des plateformes de télésanté est à l'origine de la demande. L'augmentation des volumes d'appels liés aux nominations, aux réclamations, à la gestion des soins chroniques et aux consultations virtuelles continue d'accélérer l'adoption des solutions avancées du Centre de contact pour les soins de santé dans tout le pays.
Centre canadien de soins de santé Solutions Aperçu du marché
Le Canada contribue régulièrement à la croissance régionale, en raison des initiatives de soins de santé numériques, de l'expansion des services de soins virtuels et de la modernisation des systèmes de soins de santé publics. Les hôpitaux et les organismes de santé déploient de plus en plus de plateformes de centres de contact en nuage pour améliorer l'accessibilité, réduire les temps d'attente et améliorer la communication avec les patients. Les investissements du gouvernement dans le domaine de la santé numérique et l'accent croissant mis sur le soutien à l'efficacité des services continuent d'augmenter.
Asia-Pacific Healthcare Contact Center Solutions Market
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 6,39 %, de 2026 à 2033, grâce à la numérisation rapide des soins de santé, à l'expansion des réseaux hospitaliers, à l'augmentation du tourisme médical et à l'adoption croissante de plateformes de communication en nuage en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est. L'augmentation du volume des patients, l'utilisation croissante de la télémédecine et la demande croissante de solutions multilingues et omnicanales pour l'engagement des patients accélèrent la croissance du marché dans toute la région.
China Healthcare Contact Center Solutions Market Insight
La Chine est le principal contributeur de l'Asie-Pacifique, soutenue par l'expansion à grande échelle des hôpitaux, les réformes de la santé numérique et le soutien fort du gouvernement à la modernisation des technologies de la santé. La demande croissante de centres de contact alimentés par l'IA, de systèmes automatisés de tri des patients et de gestion des rendez-vous entraîne l'adoption dans les établissements de santé publics et privés.
Japan Healthcare Contact Center Solutions Aperçu du marché
Le Japon affiche une croissance stable, tirée par le vieillissement de la population, une demande croissante de services de soins de santé et une forte concentration sur la qualité des services. Les solutions avancées d'intégration CRM, d'automatisation et de centre de contact axé sur l'analyse sont de plus en plus adoptées pour gérer les demandes de soins aux patients, la coordination des soins chroniques et la communication liée à l'assurance.
India Healthcare Contact Center Solutions Aperçu du marché
L'Inde devient un marché à forte croissance en raison de l'expansion rapide des hôpitaux, de la croissance des plateformes de télésanté et de l'augmentation des investissements dans la santé numérique. L'augmentation des besoins d'engagement des patients, l'externalisation des soins de santé et les initiatives de soins de santé numériques menées par le gouvernement accélèrent l'adoption de solutions de centre de contact pour les soins de santé évolutives et rentables.
Corée du Sud Healthcare Contact Center Solutions Market Insight
La Corée du Sud apporte une contribution importante grâce à une forte numérisation des soins de santé, à une infrastructure de télécommunications avancée et à l'adoption généralisée de services de santé axés sur l'IA. La demande de centres de contact intelligents pour la planification des rendez-vous, les consultations à distance et le soutien aux patients continue de stimuler une croissance soutenue du marché.
Quelles sont les meilleures entreprises du marché des solutions de centres de contact pour les soins de santé
L'industrie des solutions de centres de contact en santé est principalement dirigée par des entreprises bien établies, notamment :
- Genesys (États-Unis)
- Aspect Software (États-Unis)
- Invensis Technologies Pvt. Ltd. (Inde)
- DATAMARK Incorporated (États-Unis)
- Ozonetel (Inde)
- Virtusa Corp. (États-Unis)
- IBM (États-Unis)
- 3CLogic (États-Unis)
- 8x8, Inc. (États-Unis)
- ALE International (France)
- AT&T Propriété intellectuelle (États-Unis)
- Avaya Inc. (États-Unis)
- Cisco Systems, Inc. (États-Unis)
- CenturyLink (États-Unis)
- Lumen Technologies (États-Unis)
- Plantronics, Inc. (États-Unis)
- Mitel Networks Corp. (Canada)
- RingCentral, Inc. (États-Unis)
- Sangoma (Canada)
- Nextiva (États-Unis)
Quelles sont les évolutions récentes du marché des solutions du Centre de contact mondial pour les soins de santé
- En avril 2025, Amazon Web Services (AWS) a annoncé le lancement de la prochaine phase de son AWS Healthcare Accelerator avec un accent renouvelé sur la promotion de l'équité en santé, invitant les start-ups avec des opérations basées aux États-Unis et des applications de soins de santé à participer. Cette initiative complète les efforts plus larges de l'AWS, y compris l'initiative de 40 millions de dollars pour l'équité en santé, qui vise à tirer parti des technologies du cloud pour réduire les disparités d'accès aux soins de santé. Ce développement renforce l'engagement à long terme d'AWS pour l'innovation numérique évolutive en santé et la transformation inclusive des soins de santé
- En juillet 2024, le fournisseur d'automatisation du service à la clientèle axé sur les soins de santé Syllab a terminé un cycle de financement de la série B de 28 millions de dollars, dirigé par Oak HC/FT, afin d'élargir sa plateforme d'engagement des patients axée sur l'IA. Basée à San Jose, en Californie, la société utilise l'intelligence artificielle pour traiter les demandes de soins aux patients par l'intermédiaire d'assistants vocaux qui gèrent des tâches telles que le calendrier des rendez-vous et les recherches des fournisseurs avant de transférer des appels à des agents en direct. Ce financement soutient l'adoption croissante de solutions de centres de contact alimentés par l'IA pour améliorer l'efficacité opérationnelle et l'expérience des patients dans les établissements de santé
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











