


Segmentation du marché mondial des capteurs et régulateurs de chauffage, ventilation et climatisation (CVC), par type de capteur (capteurs de température, de pression, de présence, d'humidité et de gaz et composés organiques volatils), par type de régulateur (régulateurs de température, d'humidité, d'enthalpie et régulateurs universels), par type de mise en œuvre (construction neuve et rénovation) et par application (commerciale, distribution, hôpitaux, autres, industrielle, résidentielle et transport et logistique) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que les capteurs et contrôleurs de ventilation et de climatisation (VAC) de chauffage Taille du marché et taux de croissance
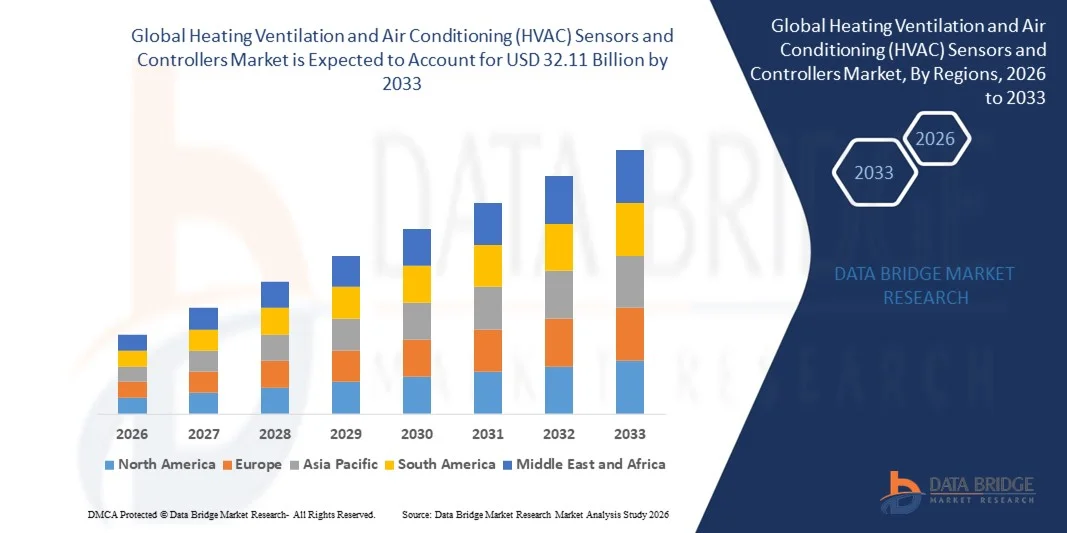
- Selon Data Bridge études de marché Analyse La taille du marché des capteurs et des contrôleurs de ventilation et de climatisation au chauffage mondial a été évaluée à19,40 milliards de dollars en 2025et devrait atteindre32,11 milliards de dollars en 2033, à unTCAC de 6,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'accent mis de plus en plus sur les réglementations en matière d'efficacité énergétique et les objectifs de réduction du carbone dans l'ensemble des infrastructures résidentielles, commerciales et industrielles, ce qui favorise l'intégration de capteurs HVAC avancés et de contrôleurs intelligents pour optimiser la consommation d'énergie et maintenir la conformité à la réglementation.
- En outre, la demande croissante pour des bâtiments intelligents, une meilleure surveillance de la qualité de l'air intérieur et des systèmes automatisés de contrôle climatique place les capteurs et les contrôleurs de CVC comme composants essentiels des systèmes modernesSystèmes de gestion des bâtiments. Ces facteurs convergents accélèrent la transformation numérique de l'infrastructure de construction, renforçant ainsi sensiblement la trajectoire de croissance du marché des capteurs et contrôleurs de ventilation et de climatisation (CVC).
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 19,40 milliards de dollars
- Valeur marchande prévue (2033): 32,11 milliards de dollars
- Prévisions CAGR (2026-2033): 6.50%
Ventilation de chauffage et climatisation (CVC) Capteurs et contrôleurs Analyse du marché
- Les capteurs et les contrôleurs de ventilation et de climatisation (VAC), conçus pour surveiller et réguler la température, l'humidité, la pression, le débit d'air et la qualité de l'air, deviennent de plus en plus des éléments essentiels de l'infrastructure intelligente, car ils permettent l'optimisation des systèmes en temps réel, la maintenance prédictive et la gestion centralisée des bâtiments dans divers secteurs d'utilisation finale.
- La demande croissante de capteurs et de contrôleurs de ventilation et de climatisation (VAC) est principalement due à l'urbanisation rapide, à l'expansion de la construction commerciale, à la sensibilisation accrue à la qualité de l'environnement intérieur et au déploiement croissant de plates-formes d'automatisation compatibles avec l'IoT qui améliorent l'efficacité opérationnelle et réduisent les coûts énergétiques globaux du cycle de vie
- L'Europe a dominé le marché des capteurs et des contrôleurs de ventilation et de climatisation (VAC) avec une part de 34,3%en 2025, en raison de réglementations strictes en matière d'efficacité énergétique, de l'accent mis sur les infrastructures de construction durables et de l'adoption généralisée de technologies de construction intelligentes
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des capteurs et des contrôleurs de ventilation et de climatisation au cours de la période de prévision en raison de l'urbanisation rapide, de l'expansion des activités de construction et de la sensibilisation aux économies d'énergie.
- Le segment des capteurs de température a dominé le marché avec une part de marché de 35,3% en 2025, en raison de leur rôle essentiel dans le maintien du confort thermique, l'optimisation de la consommation d'énergie et l'efficacité du système dans les bâtiments résidentiels et commerciaux. Ces capteurs forment le noyau des boucles de commande CVC en surveillant en permanence les températures ambiantes et des conduits, permettant une régulation précise des cycles de chauffage et de refroidissement
Rapport Portée et chauffage Ventilation et climatisation (VAC) Capteurs et contrôleurs Segmentation du marché
|
Attributs |
Capteurs et contrôleurs de ventilation et de climatisation (VAC) de chauffage et de climatisation |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Whta est une tendance clé dans le marché des capteurs et des contrôleurs de ventilation et de climatisation
Accroître l'intégration des systèmes d'automatisation de bâtiments intelligents et compatibles avec l'IoT
- Une tendance significative sur le marché des capteurs et des contrôleurs de ventilation et de climatisation (VAC) est l'intégration croissante des appareils compatibles avec l'IoT dans les systèmes d'automatisation de bâtiments intelligents, entraînée par la demande croissante de surveillance en temps réel, de maintenance prédictive et de gestion centralisée de l'énergie
- Par exemple, Honeywell International Inc. et Siemens AG fournissent des capteurs HVAC connectés à l'IoT et des contrôleurs de gestion de bâtiment avancés qui permettent le diagnostic à distance, des réglages automatisés et l'optimisation des performances grâce aux données. Ces solutions renforcent la réactivité du système et aident les gestionnaires d'installations à réduire la consommation d'énergie tout en maintenant le confort des occupants
- L'adoption de plates-formes de surveillance basées sur le cloud se développe à mesure que les contrôleurs CVC s'intègrent de plus en plus aux logiciels d'analyse pour fournir des informations concrètes sur la performance de l'équipement et les conditions environnementales. Il s'agit de positionner les capteurs HVAC intelligents comme composants essentiels pour atteindre la transparence opérationnelle et la détection proactive des défauts dans les infrastructures modernes
- Les bâtiments commerciaux et les installations industrielles déploient des capteurs avancés de température, d'humidité et d'occupation pour permettre une ventilation basée sur la demande et des stratégies adaptatives de contrôle du climat. Cette approche améliore l'efficacité du système et soutient les objectifs de durabilité en alignant la production de CVC avec les données en temps réel sur l'occupation et l'environnement
- Les initiatives de développement urbain axées sur les villes intelligentes accélèrent le déploiement de systèmes de CVC connectés qui interagissent avec des écosystèmes plus vastes comme l'éclairage et les plateformes de sécurité. Cette fonctionnalité interconnectée améliore le contrôle centralisé et rationalise les processus d'automatisation à l'échelle de l'installation
- Le marché connaît une forte dynamique vers des solutions de gestion du climat intégrées numériquement où des capteurs intelligents et des contrôleurs programmables forment l'épine dorsale des opérations CVC automatisées. Cette intégration croissante des technologies de CVC compatibles avec l'IoT renforce la transition vers des environnements de construction économes en énergie, axés sur les données et pleinement interconnectés sur les marchés mondiaux
Ventilation de chauffage et climatisation (CVC) Capteurs et contrôleurs Dynamique du marché
Chauffeur
Accent croissant sur l'efficacité énergétique et le respect des réglementations
- L'accent mis de plus en plus sur la réduction de la consommation d'énergie et le respect de réglementations environnementales rigoureuses stimule la demande de capteurs et de contrôleurs de chauffage et de climatisation (CVC) de pointe qui permettent une régulation précise du climat et une optimisation énergétique. Ces systèmes favorisent le respect des normes d'efficacité des bâtiments, tout en aidant les organisations à réduire leurs coûts opérationnels et leurs émissions de carbone.
- Par exemple, le Department of Energy des États-Unis fait la promotion des codes énergétiques et des programmes d'efficacité des bâtiments qui encouragent l'adoption de systèmes intelligents de contrôle du CVC pour améliorer la performance globale des bâtiments. Ces cadres réglementaires accélèrent la mise en œuvre de capteurs à haute précision et de contrôleurs programmables dans les infrastructures nouvelles et existantes
- L'accent mis à l'échelle mondiale sur les certifications de durabilité et les normes de construction écologique encourage les propriétaires d'installations à déployer des technologies de CVC intelligentes capables de réaliser des économies d'énergie mesurables. Des mécanismes précis de détection et de contrôle automatisé jouent un rôle essentiel dans la réalisation des objectifs de performance associés aux normes environnementales modernes
- Les exploitants industriels et commerciaux accordent la priorité aux stratégies de gestion de l'énergie qui reposent sur des algorithmes de contrôle avancés pour réduire le gaspillage et améliorer l'équilibrage des charges. Cela renforce la nécessité de capteurs qui surveillent en permanence le débit d'air, la pression et la température pour assurer une sortie optimisée du système
- La pression réglementaire soutenue vers une infrastructure économe en énergie continue de renforcer ce moteur, en plaçant les capteurs et les contrôleurs de ventilation et de climatisation (VAC) comme des technologies essentielles pour atteindre les objectifs de conformité, d'efficacité opérationnelle et de durabilité à long terme dans divers environnements de construction.
Restriction/Défi
Haute complexité initiale de l'investissement et de l'intégration des systèmes
- Le marché des capteurs et des contrôleurs de ventilation et de climatisation (VAC) est confronté à des défis liés à l'investissement initial élevé requis pour déployer des appareils de détection avancés, des contrôleurs logiques programmables et des systèmes intégrés de gestion des bâtiments. Ces coûts initiaux peuvent être importants pour les petites et moyennes installations qui cherchent à moderniser l'infrastructure de CVC existante.
- Par exemple, Johnson Controls déploie des plates-formes d'automatisation des bâtiments qui nécessitent une intégration minutieuse avec l'équipement CVC existant, ce qui entraîne des dépenses supplémentaires d'ingénierie, de configuration et de mise en service. Ces déploiements à grande échelle exigent des compétences spécialisées et peuvent prolonger les délais de mise en œuvre
- L'intégration de capteurs de nouvelle génération à des systèmes mécaniques plus anciens implique souvent des ajustements de compatibilité, des configurations logicielles personnalisées et la restructuration du réseau. Cette complexité accroît le risque de projet et peut dissuader les organisations d'entreprendre des mises à niveau numériques à grande échelle
- Le besoin de techniciens qualifiés pour configurer, étalonner et maintenir des systèmes intelligents de contrôle du CVC ajoute aux dépenses opérationnelles. Une expertise technique limitée dans certaines régions peut ralentir l'adoption et créer une dépendance à l'égard des prestataires de services spécialisés
- Ces obstacles financiers et techniques créent collectivement des contraintes en matière d'adoption, en particulier sur les marchés sensibles aux coûts où les calculs du rendement des investissements influencent fortement les décisions d'achat. La complexité des besoins en matière d'intégration et de dépenses d'investissement demeure un défi majeur pour le rythme d'expansion du marché.
Ventilation de chauffage et climatisation (CVC) Capteurs et contrôleurs Portée du marché
Le marché est segmenté sur la base de capteurs, contrôleurs, type d'implémentation et application.
- Par capteurs
Sur la base de capteurs, le marché des capteurs de ventilation et de climatisation (CVC) est segmenté en capteurs de température, capteurs de pression, capteurs d'occupation, capteurs d'humidité et capteurs de composés organiques gazeux et volatils. Le segment des Capteurs de température a dominé le marché avec la plus grande part de chiffre d'affaires de 35,3% en 2025, en raison de leur rôle essentiel dans le maintien du confort thermique, l'optimisation de la consommation d'énergie et l'efficacité du système dans les bâtiments résidentiels et commerciaux. Ces capteurs forment le noyau des boucles de commande de CVC en surveillant en permanence les températures ambiantes et des conduits, permettant une régulation précise des cycles de chauffage et de refroidissement. L'accent mis de plus en plus sur les bâtiments économes en énergie et les normes réglementaires pour la maîtrise du climat intérieur renforce encore la demande de capteurs de température dans les infrastructures de bâtiments intelligents.
Le segment des capteurs d'occupation devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'adoption croissante de systèmes de ventilation à commande de demande et de solutions intelligentes de gestion de l'énergie. Les capteurs d'occupation permettent aux systèmes CVC d'ajuster le débit d'air et la température en fonction de l'utilisation de l'espace en temps réel, réduisant ainsi considérablement la consommation d'énergie inutile. Les investissements croissants dans les bâtiments écologiques, l'intégration aux systèmes de gestion des bâtiments basés sur l'IoT et la nécessité d'améliorer la gestion de la qualité de l'air intérieur accélèrent leur déploiement dans les bureaux commerciaux, les établissements d'enseignement et les installations publiques.
- Par les contrôleurs
Sur la base des contrôleurs, le marché est segmenté en contrôleurs de température, contrôleurs d'humidité, contrôleurs d'enthalpie et contrôleurs universels. Le segment des contrôleurs de température détenait la plus grande part du marché en 2025 en raison de leur utilisation généralisée dans la réglementation des équipements de chauffage et de refroidissement pour divers types de bâtiments. Ces contrôleurs assurent des conditions thermiques uniformes, améliorent le confort des occupants et améliorent la durée de vie des équipements grâce à des réglages automatisés. La forte demande des complexes commerciaux, des installations industrielles et des thermostats intelligents résidentiels contribue grandement à leur position dominante sur le marché.
Le segment des contrôleurs universels devrait être témoin du CAGR le plus rapide de 2026 à 2033, sous l'effet d'une demande croissante de plates-formes de contrôle intégrées et flexibles capables de gérer simultanément plusieurs paramètres CVC. Les contrôleurs universels supportent l'interopérabilité avec différents capteurs et protocoles de communication, les rendant adaptés aux systèmes d'automatisation de bâtiments avancés. L'adoption croissante de systèmes centralisés de gestion des bâtiments et la nécessité de solutions évolutives et programmables dans les grands projets d'infrastructure accélèrent la croissance dans ce segment.
- Par type de mise en œuvre
Sur la base du type de mise en œuvre, le marché est segmenté en Nouvelle Construction et Rénovation. Le segment de la nouvelle construction a dominé le marché en 2025, soutenu par l'urbanisation rapide, l'expansion des infrastructures commerciales et des investissements croissants dans des projets de villes intelligentes. Les bâtiments nouvellement construits intègrent de plus en plus des capteurs et des contrôleurs HVAC de pointe pendant la phase de conception pour répondre aux normes d'efficacité énergétique et aux certifications de durabilité. L'intégration de systèmes intelligents de contrôle climatique au stade de la construction réduit les coûts opérationnels à long terme et améliore les performances des bâtiments.
Le segment Rénovation devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la modernisation de l'infrastructure des bâtiments vieillissants et de l'accent accru mis sur la réduction de la consommation d'énergie dans les installations existantes. La rénovation permet aux propriétaires de mettre à niveau les anciens systèmes CVC avec des capteurs et contrôleurs avancés sans remplacement complet du système. Les mesures d'incitation gouvernementales en faveur de rénovations écoénergétiques et la sensibilisation accrue à l'amélioration de la qualité de l'air intérieur appuient davantage l'expansion du segment.
- Par demande
Sur la base de l'application, le marché des capteurs et contrôleurs de ventilation et de climatisation (VAC) est segmenté en Commercial, Retail, Hospitals, Autres, Industriel, Résidentiel, et Transport & Logistique. Le segment commercial a dominé le marché avec la plus grande part des revenus en 2025, en raison des taux élevés d'installation dans les immeubles à bureaux, les campus d'entreprise et les établissements d'enseignement nécessitant des systèmes avancés de gestion du climat. Les installations commerciales comptent beaucoup sur le contrôle automatisé du CVC pour gérer les gros volumes d'occupation, réduire les coûts d'exploitation et se conformer aux règlements sur l'efficacité énergétique. Le déploiement croissant de technologies de construction intelligentes renforce encore la demande dans ce segment.
Le segment des hôpitaux devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par des exigences strictes en matière de température, d'humidité et de contrôle de la qualité de l'air dans les milieux de soins de santé. Les capteurs et contrôleurs de CVC jouent un rôle crucial dans le maintien de conditions stériles, le contrôle des contaminants atmosphériques et le confort des patients. Le renforcement des infrastructures de soins de santé et l'accent mis sur les normes de lutte contre les infections accélèrent l'adoption dans les hôpitaux et les établissements médicaux spécialisés.
Capteurs et contrôleurs de ventilation et de climatisation (VAC) Marché Analyse régionale
- L'Europe a dominé le marché des capteurs et des contrôleurs de ventilation et de climatisation (VAC) avec la plus grande part de chiffre d'affaires de 34,3 % en 2025, grâce à des réglementations strictes en matière d'efficacité énergétique, à l'accent mis sur les infrastructures de construction durables et à l'adoption généralisée de technologies de construction intelligentes.
- La région met l'accent sur la réduction des émissions de carbone et l'amélioration de la qualité de l'air intérieur.
- Le marché est également soutenu par des investissements solides dans la construction écologique, la modernisation des infrastructures vieillissantes et l'intégration croissante des systèmes d'automatisation des bâtiments. De solides cadres réglementaires relatifs à la performance énergétique des bâtiments et aux normes de contrôle climatique continuent de positionner l'Europe comme une région leader dans l'optimisation des systèmes CVC
Allemagne Ventilation de chauffage et climatisation (CVC) Capteurs et contrôleurs Aperçu du marché
Le marché allemand des capteurs et contrôleurs de ventilation et de climatisation (CVAC) a enregistré la plus grande part de revenus en Europe en 2025, soutenue par la forte base manufacturière du pays et axée sur les initiatives de l'Industrie 4.0. La demande croissante de systèmes de contrôle du climat économes en énergie dans les bâtiments commerciaux et les installations industrielles favorise l'intégration de capteurs avancés et de contrôleurs programmables. Des codes énergétiques stricts pour les bâtiments et l'adoption croissante de systèmes automatisés de gestion des bâtiments contribuent davantage à l'expansion du marché.
Capteurs et contrôleurs de ventilation et de climatisation au Royaume-Uni
Le marché des capteurs et contrôleurs de chauffage et de climatisation (VAC) au Royaume-Uni devrait se développer à un TCAC important au cours de la période de prévision, alimenté par des investissements croissants dans des infrastructures intelligentes et des projets résidentiels économes en énergie. La réglementation gouvernementale visant les émissions nettes nulles et l'amélioration des normes de qualité de l'air intérieur encouragent l'adoption de solutions avancées de surveillance et de contrôle du CVC. L'augmentation des projets de rénovation dans les bureaux commerciaux et les bâtiments publics renforce encore la demande du marché.
France Chauffage et climatisation (CVC) Capteurs et contrôleurs Aperçu du marché
Le marché des capteurs et contrôleurs de ventilation et de climatisation (VAC) de France devrait connaître une croissance soutenue, stimulée par des initiatives nationales de transition énergétique et de modernisation des infrastructures commerciales. La demande de systèmes HVAC connectés capables de surveiller en temps réel et de prévoir l'entretien augmente dans les secteurs de la vente au détail, des soins de santé et de l'accueil. L'adoption croissante de certifications de bâtiments écologiques et de règlements sur la performance énergétique continue de soutenir l'intégration de capteurs et de contrôleurs intelligents.
Capteurs et contrôleurs de chauffage et de climatisation en Asie et dans le Pacifique
On s'attend à ce que le marché des capteurs et des contrôleurs de chauffage et de climatisation (VAC) de l'Asie-Pacifique augmente au rythme le plus rapide au cours de la période de prévision, en raison de l'urbanisation rapide, de l'expansion des activités de construction et de la sensibilisation aux économies d'énergie. L'augmentation des revenus disponibles et une forte croissance industrielle dans des pays comme la Chine, le Japon et l'Inde favorisent l'adoption de systèmes d'automatisation HVAC avancés. Les initiatives gouvernementales visant à promouvoir les villes intelligentes et les bâtiments économes en énergie accélèrent encore l'expansion du marché régional.
Chine Ventilation et climatisation (CVC) Capteurs et contrôleurs Aperçu du marché
La Chine a représenté la part de marché la plus importante en Asie-Pacifique en 2025, attribuable au développement d'infrastructures à grande échelle et à l'adoption rapide de technologies de construction intelligentes. L'écosystème manufacturier fort du pays et l'accent de plus en plus mis sur les solutions écoénergétiques sont à l'origine de la demande de capteurs et de contrôleurs CVC dans les projets résidentiels, commerciaux et industriels. Les politiques de soutien visant à réduire la consommation d'énergie et à améliorer la qualité de l'air continuent de favoriser la croissance du marché.
Japon Capteurs et contrôleurs de chauffage et climatisation (CVC)
Le marché japonais des capteurs et contrôleurs de ventilation et de climatisation (CVAC) gagne en traction grâce à une infrastructure technologique avancée et à une forte importance accordée à la qualité de l'air intérieur et à l'optimisation de l'énergie. Le déploiement accru de systèmes automatisés de contrôle du climat dans les complexes commerciaux et les immeubles résidentiels de grande hauteur soutient la demande. L'intégration de capteurs compatibles avec l'IoT avec des plates-formes de gestion centralisée des bâtiments améliore encore l'efficacité opérationnelle et stimule l'expansion du marché.
Ventilation de chauffage et climatisation (CVC) Capteurs et contrôleurs Part de marché
L'industrie des capteurs et des contrôleurs de ventilation et de climatisation est principalement dirigée par des entreprises bien établies, notamment :
- Keihin Corporation (Japon)
- Sensata Technologies, Inc. (États-Unis)
- Robert Bosch GmbH (Allemagne)
- Continental AG (Allemagne)
- Panasonic Automotive Systems Europe GmbH (Allemagne)
- Denso Corporation (Japon)
- Visteon Corporation (États-Unis)
- Nippon Seiki Co., Ltd. (Japon)
- Société Yazaki (Japon)
- Alpes Alpine Co., Ltd. (Japon)
- Renesas Electronics Corporation (Japon)
- Toshiba Electronic Devices & Storage Corporation (Japon)
- Japan Display Inc. (Japon)
- Mitsubishi Electric Corporation (Japon)
- Clarion Co., Ltd. (Japon)
- SANDEN HOLDINGS CORPORATION (Japon)
- Toyota Industries Corporation (Japon)
- Brose Fahrzeugteile SE & Co. KG (Allemagne)
Derniers développements sur le marché mondial des capteurs et des contrôleurs de ventilation et de climatisation
- En février 2026, Siemens a introduit d'importantes mises à niveau de son portefeuille d'automatisation de bâtiments Desigo, y compris des versions améliorées de Desigo CC et Desigo Optic, renforçant les capacités de contrôle HVAC à plate-forme ouverte et améliorant l'interopérabilité de divers systèmes de bâtiments. La plate-forme améliorée améliore la visualisation des données, la surveillance à distance et la résistance à la cybersécurité tout en permettant une intégration transparente des capteurs CVC avancés et des contrôleurs programmables. Ce développement accélère la transformation numérique dans les bâtiments commerciaux et industriels et augmente la demande d'écosystèmes de contrôle du CVC évolutifs et intelligents
- En juin 2025, Littelfuse élargit son portefeuille avec le relais de sortie SRP1-CC DC conçu pour gérer les charges résistives et inductives dans les systèmes de chauffage et de CVC. Le relais à l'état solide améliore la fiabilité de la commutation sous une forte contrainte électrique et des conditions environnementales exigeantes, réduisant ainsi les taux de défaillance et les temps d'arrêt du système. En simplifiant l'intégration et en améliorant la durabilité, l'innovation renforce l'adoption de composants de contrôleur haute performance dans l'infrastructure CVC automatisée
- En mars 2025, Siemens s'est associé à Sensirion pour co-développer des capteurs de pression différentielle de haute précision spécialement conçus pour la gestion du débit d'air et de la ventilation. Ces capteurs améliorent la précision de mesure, permettent un contrôle plus réactif des unités de traitement de l'air et une gestion optimisée de la qualité de l'air intérieur. La collaboration soutient les opérations de construction économes en énergie et la conformité à la réglementation, renforçant l'importance des technologies de détection avancées dans les systèmes de contrôle CVC de nouvelle génération
- En mars 2025, Johnson Controls a lancé le capteur réseau sans fil NSW8000 Series intégrant la température, l'humidité, le CO2 et la détection d'occupation au sein d'un dispositif unifié pour les plates-formes d'automatisation de bâtiments. L'architecture sans fil réduit la complexité de l'installation et les coûts de modernisation tout en améliorant la flexibilité dans l'expansion du système. L'amélioration de la surveillance en temps réel de l'environnement améliore la réactivité du CVC et l'optimisation de l'énergie, ce qui entraîne un déploiement plus large des réseaux de capteurs-contrôleurs intelligents dans les projets de construction intelligents
- En mars 2023, Johnson Controls a élargi son portefeuille de solutions de construction intelligentes en fournissant des systèmes intégrés couvrant le chauffage, la ventilation et la climatisation, la suppression des incendies, la sécurité et la gestion numérique dans un cadre de contrôle unifié. L'écosystème intégré permet une analyse centralisée, une prise de décision automatisée et une meilleure coordination interfonctionnelle des systèmes. Cette expansion stratégique renforce la position sur le marché de solutions complètes de capteurs et de contrôleurs CVC en favorisant l'efficacité énergétique, les objectifs de durabilité et les pratiques de gestion des installations axées sur les données
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











