


Marché mondial des médicaments d'hématologie, par classe de médicaments ( anticoagulants , antiplaquettaires, suppléments de fer, globulines antithymocytes, autres), voie d'administration (orale, parentérale, autres), utilisateurs finaux (hôpitaux, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie de détail, autres) Tendances de l'industrie et prévisions jusqu'en 2029.
Hématologie Médicaments Taille du marché
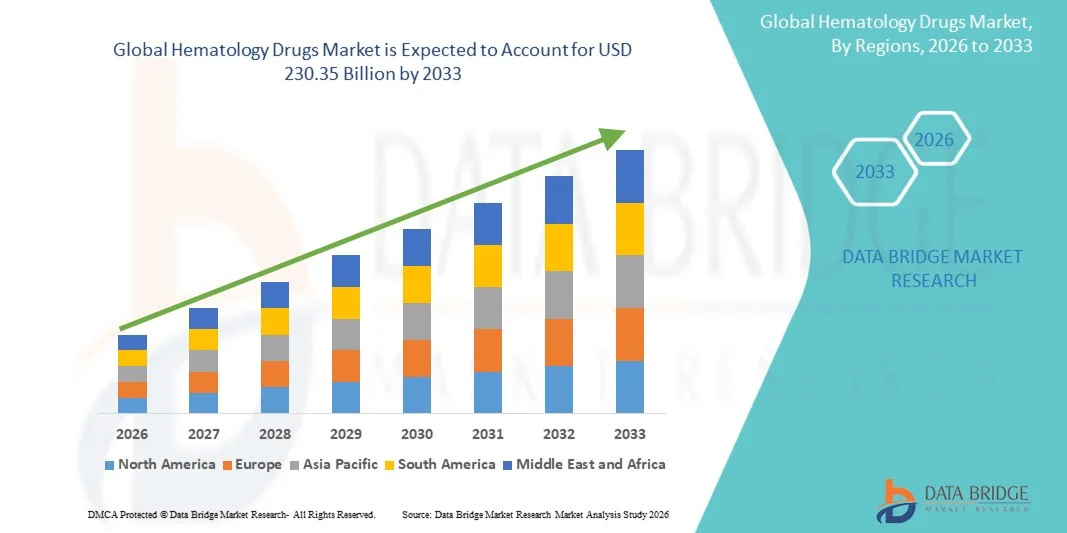
- Conformément à l'analyse de l'étude de marché de Data Bridge, la taille du marché mondial des médicaments d'hématologie a été évaluée à119,06 milliards de dollars en 2025et devrait atteindre230,35 milliards de dollars en 2033, à unTCAC de 8,60%pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante de troubles liés au sang tels que l'anémie, l'hémophilie, la leucémie et le lymphome, ainsi que par la sensibilisation accrue et les progrès dans les approches de diagnostic et de traitement, conduisant à une demande accrue de médicaments efficaces pour l'hématologie
- De plus, les investissements croissants dans la recherche et le développement, l'introduction de nouvelles thérapies, y compris des médicaments ciblés et des produits biologiques, et l'élargissement de l'accès aux services de soins de santé accélèrent l'adoption de solutions de médicaments hématologiques, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
Valeur marchande mondiale (2025):119,06 milliards de dollars
Valeur marchande prévue (2033) :Montant total des contributions
Prévisions CAGR (2026-2033):8.60%
Hématologie Analyse du marché des médicaments
- Les médicaments d'hématologie, utilisés pour le traitement de troubles du sang tels que l'anémie, la leucémie, le lymphome et l'hémophilie, deviennent de plus en plus essentiels dans les soins de santé modernes en raison de leur rôle dans l'amélioration des taux de survie et de la qualité de vie des patients grâce à des approches thérapeutiques ciblées et avancées
- La demande croissante de médicaments d'hématologie est principalement alimentée par le fardeau mondial croissant des troubles liés au sang, la sensibilisation et le diagnostic précoces, et les progrès continus dans les produits biologiques, les thérapies géniques et la médecine de précision
- L'Amérique du Nord a dominé le marché des médicaments d'hématologie avec la plus grande part de revenus de 43,6 % en 2025, grâce à une solide infrastructure de soins de santé, à l'adoption de médicaments de pointe et à la présence de grandes sociétés pharmaceutiques, les États-Unis contribuant de façon significative à la recherche clinique et à l'approbation des médicaments.
- L'Asie-Pacifique devrait être la région ayant connu la croissance la plus rapide du marché des médicaments d'hématologie au cours de la période de prévision, enregistrant un TCAC de 13,8 %, appuyé par l'augmentation des dépenses de soins de santé, l'amélioration de l'accès au traitement et l'augmentation de la prévalence des troubles hématologiques.
- Le segment oral a dominé le marché avec une part des revenus de 55,4% en 2025, sous l'effet de la facilité d'administration, de la commodité des patients et des taux de conformité élevés
Portée du rapport et segmentation du marché des médicaments en hématologie
|
Attributs |
Hématologie Médicaments Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Hématologie Médicaments Tendances du marché
(en milliers de dollars)Progrès dans les thérapies ciblées et la médecine de précision(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial des médicaments d'hématologie est l'accent de plus en plus mis sur des thérapies ciblées et des approches de médecine de précision, qui transforment le paysage de traitement des troubles liés au sang. Ces innovations permettent des stratégies de traitement plus efficaces et individualisées, améliorent les résultats des patients et réduisent les effets indésirables
- Par exemple, la mise au point de produits biologiques ciblés et d'inhibiteurs de petites molécules a permis d'améliorer de façon significative la gestion de conditions telles que la leucémie, le lymphome et l'hémophilie en s'attaquant spécifiquement aux mécanismes sous-jacents de la maladie. De même, les progrès dans le profilage génétique permettent aux cliniciens d'adapter les traitements en fonction des caractéristiques individuelles des patients.
- L'intégration du diagnostic moléculaire à la prise de décisions thérapeutiques améliore la précision du traitement et permet une intervention précoce, ce qui est crucial dans les conditions hématologiques. De plus, la recherche en cours sur les thérapies géniques et les traitements cellulaires ouvre de nouvelles voies pour des solutions à long terme et potentiellement curatives.
- L'adoption croissante de traitements personnalisés dans les hôpitaux et les cliniques spécialisées est un facteur d'expansion du marché, car ces approches offrent une efficacité accrue par rapport aux thérapies classiques.
- Cette tendance vers des solutions de traitement plus précises, efficaces et centrées sur le patient modifie les pratiques cliniques et stimule l'innovation continue sur le marché des médicaments d'hématologie. Par conséquent, les entreprises pharmaceutiques investissent massivement dans la R-D pour mettre au point des thérapies de nouvelle génération comportant des profils d'innocuité et d'efficacité améliorés.
- La demande de traitements d'hématologie avancés et ciblés augmente rapidement sur les marchés développés et émergents, les systèmes de santé privilégiant de plus en plus l'amélioration des soins aux patients et la gestion à long terme des maladies
Hématologie Dynamique du marché des médicaments
Chauffeur
La prévalence croissante des troubles hématologiques et la demande croissante de thérapies avancées
- L'incidence croissante des troubles hématologiques, y compris les cancers du sang et les troubles hémorragiques, est un facteur important de la croissance du marché des médicaments d'hématologie. Une sensibilisation accrue, des capacités de diagnostic améliorées et une détection précoce contribuent à augmenter les taux de traitement dans le monde
- Par exemple, ces dernières années, plusieurs sociétés pharmaceutiques ont introduit de nouvelles thérapies et élargi les indications pour les médicaments existants afin de répondre aux besoins cliniques non satisfaits en hématologie, ce qui accélère la croissance du marché pendant la période de prévision.
- Alors que les patients et les fournisseurs de soins de santé recherchent des options de traitement plus efficaces, les thérapies avancées telles que les anticorps monoclonaux, les immunothérapies et les traitements à base de gènes gagnent en popularité en raison de leur efficacité accrue et de leur action ciblée.
- De plus, l'augmentation des dépenses de soins de santé et les initiatives gouvernementales de soutien facilitent l'accès aux traitements innovants, en particulier dans les régions développées.
- L'expansion des essais cliniques et le développement continu des pipelines contribuent également à la disponibilité de nouvelles thérapies améliorées pour diverses conditions hématologiques.
- En outre, l'accent de plus en plus mis sur l'amélioration de la qualité de vie des patients et la réduction du fardeau de la maladie encourage l'adoption de thérapies à long terme et de thérapies d'entretien, ce qui stimule davantage la demande du marché.
Restriction/Défi
(en milliers de dollars)Coûts de traitement élevés et accessibilité limitée dans les régions émergentes(en milliers de dollars)
- Le coût élevé associé aux médicaments d'hématologie de pointe demeure un défi majeur, en particulier pour les patients des pays à faible revenu et à revenu intermédiaire. Les régimes thérapeutiques coûteux et les exigences thérapeutiques à long terme peuvent limiter l'accès et l'accessibilité des patients
- Par exemple, la charge de coûts des nouveaux produits biologiques et des thérapies géniques peut être considérable, ce qui crée des contraintes financières pour les patients et les systèmes de soins de santé, ce qui entrave l'adoption généralisée
- En outre, des infrastructures de soins de santé limitées et le manque d'accès aux centres de traitement spécialisés dans certaines régions peuvent limiter la disponibilité de thérapies avancées.
- La complexité de la mise au point des médicaments, y compris les exigences réglementaires rigoureuses et les longs processus d'approbation, augmente encore les coûts et retarde l'entrée sur le marché de nouveaux traitements
- Les pressions sur les prix et les problèmes de remboursement posent également des obstacles, car toutes les thérapies ne sont pas entièrement couvertes par les régimes d'assurance, en particulier sur les marchés en développement.
- Relever ces défis par une production rentable, l'expansion de l'infrastructure des soins de santé et l'amélioration des cadres de remboursement seront essentiels pour assurer un accès plus large et une croissance soutenue du marché des médicaments d'hématologie
Étendue du marché des médicaments
Le marché est segmenté en fonction de la classe de médicaments, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par classe de drogue
Sur la base de la classe de médicaments, le marché des médicaments d'hématologie est segmenté en anticoagulants, antiplaquette, suppléments de fer, anti-thymocytes Globulines, et d'autres. Le segment des anticoagulants a dominé le marché avec une part de chiffre d'affaires de 38,6% en 2025, en raison de la prévalence croissante des troubles thrombotiques, des maladies cardiovasculaires et des conditions de coagulation sanguine. Les hôpitaux et les cliniques spécialisées prescrivent largement des anticoagulants pour prévenir les accidents vasculaires cérébraux, les thromboses veineuses profondes et l'embolie pulmonaire. Le segment bénéficie de lignes directrices cliniques solides et d'une large acceptation par le médecin. L'augmentation de la population gériatrique et des modes de vie sédentaires contribue à accroître l'incidence des maladies. Les entreprises pharmaceutiques innovent continuellement des médicaments anticoagulants plus sûrs et plus efficaces. Des politiques de remboursement favorables dans les marchés développés favorisent l'accessibilité. Le segment est également entraîné par l'augmentation des interventions chirurgicales nécessitant un traitement anticoagulant. Une prise de conscience accrue du diagnostic précoce et des soins préventifs stimule la demande. De solides réseaux de distribution assurent la disponibilité des médicaments dans toutes les régions. La surveillance continue et la thérapie à long terme ont besoin de soutenir davantage la croissance. Le segment demeure un important contributeur aux recettes globales du marché.
Le segment des suppléments de fer devrait connaître le TCAC le plus rapide de 9,7 % entre 2026 et 2033, en raison de la prévalence croissante de l'anémie ferriprive dans le monde. L'augmentation des cas chez les femmes, les enfants et les populations gériatriques soutient la demande. Les gouvernements et les organismes de santé encouragent les programmes de supplémentation en fer, en particulier dans les régions en développement. Une sensibilisation accrue aux carences nutritionnelles contribue au diagnostic et au traitement précoces. Les entreprises pharmaceutiques développent des formulations avancées avec une meilleure absorption et moins d'effets secondaires. L'élargissement de l'accès aux soins de santé dans les marchés émergents stimule l'adoption. Le segment bénéficie de la disponibilité en vente libre et de la facilité d'utilisation. L'accent mis de plus en plus sur les soins de santé préventifs soutient la demande à long terme. L'augmentation des initiatives en matière de santé maternelle est également à l'origine de la croissance. Les progrès technologiques dans les formulations de suppléments améliorent l'efficacité. L'augmentation des dépenses de santé contribue à l'expansion. Le segment devrait croître régulièrement au cours de la période de prévision.
• Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en Oral, Parenteral et autres. Le segment oral dominait le marché avec une part des revenus de 55,4 % en 2025, tirée par la facilité d'administration, la commodité des patients et des taux élevés de conformité. Les médicaments d'hématologie orale, y compris les suppléments de fer et certains anticoagulants, sont largement prescrits pour le traitement à long terme. Les patients préfèrent les médicaments oraux en raison de la nature non invasive et de la facilité d'utilisation. Le segment bénéficie d'une large disponibilité dans les pharmacies de détail. Les entreprises pharmaceutiques se concentrent fortement sur les formulations orales en raison de la forte demande. L'augmentation de la prévalence des troubles sanguins chroniques favorise l'utilisation à long terme. Ce segment est également motivé par l'amélioration des formulations de médicaments qui améliorent l'absorption et l'efficacité. Une prise de conscience accrue au sujet du traitement précoce favorise l'adoption. Des chaînes d'approvisionnement solides assurent l'accessibilité entre les régions. Les fournisseurs de soins de santé préfèrent les médicaments oraux pour les soins ambulatoires. La rentabilité par rapport aux formes injectables constitue un autre avantage. Le segment continue de dominer le marché.
Le segment parentéral devrait connaître le TCAC le plus rapide de 10,2 % entre 2026 et 2033, en raison de la demande croissante de traitement rapide et efficace dans des conditions aiguës. Les médicaments d'hématologie injectable sont largement utilisés dans les hôpitaux pour les soins critiques et les interventions chirurgicales. Le segment bénéficie d'une biodisponibilité élevée et d'une action thérapeutique plus rapide. Le nombre croissant d'hospitalisations et de cas d'urgence appuie la demande. Les progrès technologiques dans les dispositifs d'injection améliorent la sécurité des patients. L'utilisation accrue de produits biologiques et de thérapies spécialisées contribue à la croissance. Les fournisseurs de soins de santé préfèrent les voies parentérales pour des conditions sévères nécessitant une intervention immédiate. Le développement des infrastructures de soins de santé dans les marchés émergents stimule l'adoption. Le segment est également soutenu par la prévalence croissante de troubles sanguins complexes. Les entreprises pharmaceutiques se concentrent sur le développement de thérapies injectables avancées. L'amélioration des résultats des patients avec les médicaments parentéraux stimule la croissance. Le segment devrait s'étendre considérablement.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, cliniques spécialisées et autres. Le segment des hôpitaux a dominé le marché avec une part de chiffre d'affaires de 51,2% en 2025, sous l'impulsion d'un flux élevé de patients et de la disponibilité d'infrastructures de soins de santé avancées. Les hôpitaux servent de centres primaires de diagnostic et de traitement des troubles hématologiques. Le segment bénéficie de professionnels de la santé qualifiés et de l'accès à des outils de diagnostic avancés. Le nombre croissant d'interventions chirurgicales et de cas d'urgence appuie la demande. Les hôpitaux sont équipés pour administrer efficacement les traitements oraux et injectables. Des systèmes d ' achat solides et des politiques de remboursement soutiennent encore la croissance. Les initiatives gouvernementales en matière de soins de santé améliorent les capacités des hôpitaux. Le segment est également appuyé par des essais cliniques et des activités de recherche en cours. La confiance élevée des patients dans les soins hospitaliers contribue à la domination. L'intégration de technologies de pointe améliore les résultats du traitement. L'augmentation des dépenses de soins de santé stimule encore davantage la demande. Le segment demeure le plus important contributeur.
Le segment des cliniques spécialisées devrait connaître le TCAC le plus rapide de 9,9 % entre 2026 et 2033, en raison de la préférence croissante pour les soins spécialisés et les traitements ambulatoires. Les cliniques spécialisées se concentrent sur les services d'hématologie et d'oncologie, offrant des solutions thérapeutiques ciblées. Les patients préfèrent les cliniques pour des soins personnalisés et des temps d'attente plus courts. Le segment bénéficie d'une prise de conscience croissante des troubles sanguins. De plus en plus de centres de soins spécialisés soutiennent l'expansion. Les cliniques offrent un traitement rentable par rapport aux hôpitaux. Les progrès technologiques permettent des capacités avancées de diagnostic et de traitement. La demande croissante de soins ambulatoires contribue à la croissance. Les initiatives gouvernementales visant à améliorer l'accès aux soins spécialisés appuient l'adoption. Le segment est également motivé par l'amélioration de la commodité et de l'accessibilité des patients. L'expansion des infrastructures de soins urbains stimule la demande. Le segment devrait croître régulièrement au cours de la période de prévision.
• Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et autres. Le segment des pharmacies hospitalières a dominé le marché avec une part des revenus de 49,5 % en 2025, tirée par l'administration directe de médicaments en milieu hospitalier. Les pharmacies hospitalières assurent l'entreposage, la manipulation et la distribution des médicaments d'hématologie. Le segment bénéficie de systèmes solides de chaîne d'approvisionnement et d'approvisionnement en vrac. Les professionnels de la santé comptent sur les pharmacies hospitalières pour un dosage précis et la sécurité des patients. L'augmentation des admissions à l'hôpital et des traitements pour maladies chroniques soutient la demande. La couverture d'assurance est souvent liée à la distribution de médicaments à l'hôpital. Les programmes gouvernementaux de soins de santé renforcent encore le segment. Une infrastructure avancée assure la qualité et la disponibilité des médicaments. Les hôpitaux jouent un rôle clé dans l'initiation du traitement. Le segment est soutenu par une confiance et une fiabilité élevées des patients. L'expansion continue des établissements de santé contribue à la croissance. Le segment reste dominant sur le marché.
Le segment des pharmacies de détail devrait connaître le TCAC le plus rapide de 10,5 % entre 2026 et 2033, en raison de la demande croissante de médicaments accessibles et pratiques. Les patients préfèrent les pharmacies de détail pour un accès facile aux médicaments oraux et aux suppléments. La prévalence croissante des maladies chroniques nécessitant des médicaments à long terme appuie la demande. Les pharmacies de détail bénéficient d'une présence étendue dans les zones urbaines et rurales. La sensibilisation à l'automédication et aux soins préventifs stimule la croissance. Les entreprises pharmaceutiques élargissent les réseaux de distribution par le biais des circuits de vente au détail. Des prix concurrentiels et la disponibilité de médicaments génériques appuient l'adoption. Le segment est également motivé par l'amélioration de l'accessibilité des soins de santé dans les marchés émergents. Les progrès technologiques dans la gestion des pharmacies améliorent l'efficacité. L'augmentation de la préférence des consommateurs pour la commodité contribue à l'expansion. Les règlements gouvernementaux qui appuient la vente de médicaments au détail contribuent également à la croissance. Le segment devrait croître considérablement au cours de la période de prévision.
Hématologie Marché des médicaments Analyse régionale
- L'Amérique du Nord a dominé le marché des médicaments d'hématologie avec la plus grande part de revenus de 43,6 % en 2025, tirée par une infrastructure de soins de santé solide, une forte adoption de produits thérapeutiques avancés et la présence de grandes entreprises pharmaceutiques. La région bénéficie d'activités de recherche clinique étendues, d'approbations réglementaires rapides et d'un accès rapide à des options de traitement novatrices, les États-Unis contribuant de façon importante à la mise au point de médicaments robustes et à l'augmentation des approbations pour de nouvelles thérapies hématologiques.
- Les systèmes de santé de la région mettent l'accent sur le diagnostic précoce et les protocoles de traitement avancés, ce qui entraîne une adoption accrue de thérapies ciblées, d'immunothérapies et de produits biologiques pour des maladies comme la leucémie, le lymphome et l'anémie. La présence de centres d'hématologie spécialisés et de professionnels de la santé qualifiés améliore encore l'accessibilité au traitement et les résultats des patients
- Cette croissance généralisée est encore soutenue par des dépenses de soins de santé élevées, des politiques de remboursement favorables et une sensibilisation accrue aux troubles du sang, l'établissement de médicaments d'hématologie avancée comme une option de traitement préférée dans les hôpitaux et les cliniques spécialisées
Aperçu du marché américain des médicaments d'hématologie
Le marché américain des médicaments d'hématologie a obtenu la plus grande part des revenus en 2025 en Amérique du Nord, grâce à de solides capacités de recherche-développement et à l'adoption de thérapies novatrices. L'écosystème de santé bien établi du pays, associé à la présence de grandes sociétés pharmaceutiques, continue d'accélérer le développement et la commercialisation de médicaments d'hématologie avancés. De plus, la prévalence croissante des troubles hématologiques et la demande croissante d'approches de traitement personnalisées contribuent grandement à l'expansion du marché. Les structures de remboursement favorables et les essais cliniques en cours appuient davantage la croissance du marché des médicaments d'hématologie aux États-Unis.
Perspectives du marché des médicaments en Europe
Le marché européen des médicaments hématologiques devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation de la prévalence des troubles du sang et d'un solide soutien gouvernemental aux systèmes de santé. La région bénéficie de cadres réglementaires bien établis et de l'adoption croissante d'options de traitement avancées, y compris des produits biologiques et des thérapies ciblées. L'augmentation des investissements dans les infrastructures de santé et les initiatives de recherche facilite le développement et l'accessibilité des médicaments innovants. En outre, l'utilisation croissante de biosimilaires améliore l'accessibilité et l'accès des patients dans les pays européens
Aperçu du marché des médicaments d'hématologie au Royaume-Uni
On s'attend à ce que le marché des médicaments hématologiques au Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de la sensibilisation accrue aux conditions hématologiques et de la demande croissante d'options de traitement efficaces. Le système de santé fort du pays et les initiatives soutenues par le gouvernement permettent un meilleur accès aux thérapies avancées. De plus, l'adoption croissante de biosimilaires et la recherche clinique en cours améliorent la disponibilité des traitements. L'accent mis sur le diagnostic précoce et l'amélioration de la gestion des maladies contribuent également à une croissance soutenue du marché.
Allemagne Hématologie Médicaments Aperçu du marché
Le marché allemand des médicaments d'hématologie devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par des infrastructures de soins de santé de pointe et des investissements croissants dans la recherche médicale. Allemagne L'accent mis sur les services de soins de santé de haute qualité et l'innovation soutient l'adoption de nouveaux traitements hématologiques. L'augmentation de la population de patients atteints de troubles du sang entraîne une demande de traitements efficaces et à long terme. En outre, des politiques de remboursement favorables et la présence de grandes sociétés pharmaceutiques contribuent à l'expansion du marché
Aperçu du marché des médicaments en hématologie en Asie-Pacifique
Le marché des médicaments d'hématologie Asie-Pacifique est sur le point de croître au rythme le plus rapide de TCAC de 13,8% au cours de la période de prévision de 2026 à 2033, soutenu par l'augmentation des dépenses de santé, l'amélioration de l'accès au traitement et l'augmentation de la prévalence des troubles hématologiques. Des progrès rapides dans l'infrastructure des soins de santé, ainsi qu'une prise de conscience croissante du diagnostic précoce et du traitement, sont à l'origine de la croissance du marché dans la région. Les initiatives gouvernementales visant à élargir la couverture des soins de santé et à accroître les investissements dans la fabrication de produits pharmaceutiques appuient davantage l'adoption de thérapies de pointe. En outre, la disponibilité croissante d'options de traitement rentables améliore l'accessibilité dans les économies émergentes
Japon Hématologie Médicaments Aperçu du marché
Le marché japonais des médicaments d'hématologie prend de l'ampleur en raison du système de santé avancé du pays et de l'importance accordée à l'innovation dans les traitements médicaux. La prévalence croissante des troubles hématologiques, associée au vieillissement de la population, stimule la demande de thérapies efficaces. Le Japon bénéficie d'un environnement réglementaire bien établi et l'adoption massive de technologies de pointe favorise la croissance du marché. En outre, la recherche et la collaboration en cours entre les entreprises pharmaceutiques contribuent à l'expansion de l'offre de médicaments en hématologie dans le pays.
Chine Hématologie Médicaments Aperçu du marché
Le marché chinois des médicaments d'hématologie a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuée à l'importante population de patients du pays et à l'expansion rapide du secteur des soins de santé. L'augmentation des investissements dans les soins de santé et l'amélioration des capacités diagnostiques stimulent la demande de médicaments d'hématologie. La Chine connaît également une forte croissance de la fabrication de produits pharmaceutiques au pays, ce qui améliore la disponibilité et le caractère abordable des options de traitement. En outre, des politiques gouvernementales de soutien et une prise de conscience accrue des troubles du sang sont des facteurs clés de la croissance du marché en Chine
Part du marché des médicaments d'hématologie
L'industrie des médicaments d'hématologie est principalement dirigée par des entreprises bien établies, notamment :
- Novartis (Suisse)
- Roche (Suisse)
- Pfizer (États-Unis)
- Bristol-Myers Squibb (États-Unis)
- Johnson & Johnson (États-Unis)
- Amgen (États-Unis)
- Eli Lilly and Company (États-Unis)
- Sanofi (France)
- Société pharmaceutique Takeda (Japon)
- Bayer (Allemagne)
- GlaxoSmithKline (Royaume-Uni)
- AstraZeneca (Royaume-Uni)
- AbbVie (États-Unis)
- Teva Industries pharmaceutiques (Israël)
- Astellas Pharma (Japon)
- Daiichi Sankyo (Japon)
- CSL Behring (Australie)
- Grifols (Espagne)
- BioMarin Pharmaceutical (États-Unis)
- Biogen (États-Unis)
Les derniers développements du marché mondial des médicaments en hématologie
- En novembre 2024, la FDA des États-Unis a approuvé Revuforj (revumenib) développé par Syndax Pharmaceuticals pour le traitement de la leucémie aiguë avec des translocations de gènes KMT2A, introduisant une thérapie de première classe contre les inhibiteurs de la ménine qui cible un moteur clé de la progression du cancer du sang. Cette approbation a marqué un progrès important en médecine de précision pour les tumeurs malignes hématologiques
- En juillet 2025, la FDA américaine a approuvé Lynozyfic par Regeneron pour le traitement du myélome multiple chez les patients ayant reçu plusieurs traitements antérieurs. Cette approbation offrait une nouvelle option de traitement pour les cas de rechute ou de réfractaire, répondant aux besoins non satisfaits dans les cancers hématologiques avancés
- En octobre 2025, la FDA américaine a approuvé Blenrep (belantabab mafodotin) par GSK en association pour rechute ou réfractaire myélome multiple, marquant le retour du médicament sur le marché après un retrait antérieur. L'approbation a été appuyée par des données cliniques montrant une réduction significative du risque de décès et une amélioration de la survie sans progression, mettant en évidence les progrès dans les régimes combinés pour les cancers hématologiques
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











