


Marché mondial des agents hématopoïétiques, par classe (agents pour l'anémie, facteurs de croissance hématopoïétiques, autres), indications anémie ferriprive, anémie mégaloblastique , troubles des facteurs de croissance hématopoïétiques, autres), voie d'administration (orale, parentérale, autres), utilisateurs finaux (hôpitaux, soins à domicile, centres spécialisés, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) - Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille du marché et le taux de croissance des agents hématopoïétiques
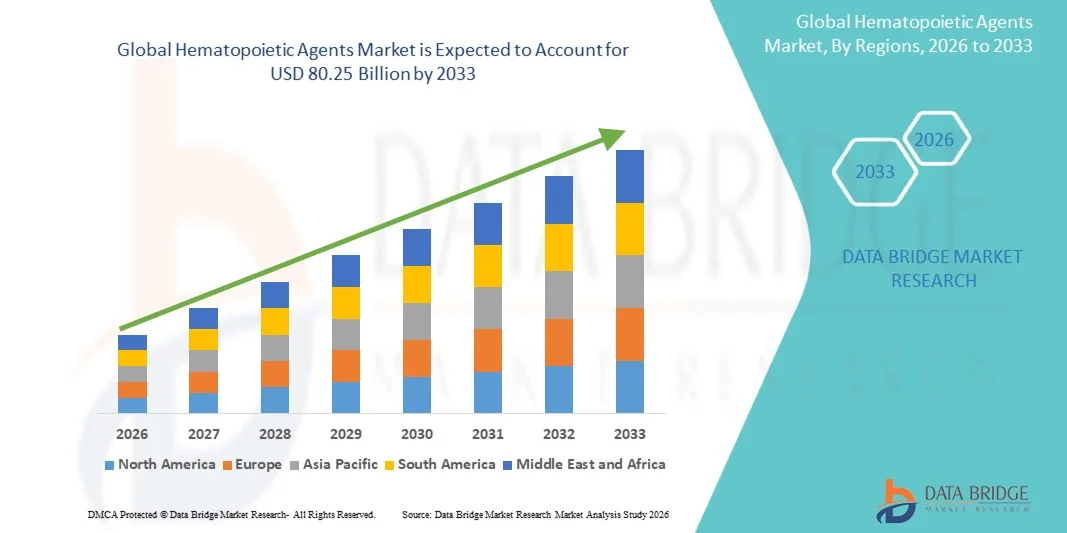
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des agents hématopoïétiques a été évaluée à45,00 milliards de dollars en 2025et devrait atteindre80,25 milliards de dollars en 2033, à uneTCAC de 7,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante de troubles du sang tels que l'anémie, la leucémie et la neutropénie, ce qui entraîne une augmentation de la demande de thérapies de stimulation des cellules sanguines dans les hôpitaux et les cliniques spécialisées.
- De plus, les progrès croissants dans le domaine des produits biologiques, l'adoption croissante de traitements hématologiques ciblés et l'accent croissant mis sur l'amélioration des résultats des patients en oncologie et en hématologie établissent des thérapies fondées sur des facteurs de croissance comme approche de traitement préférée pour les agents hématopoïétiques. Ces facteurs convergents accélèrent l'adoption des solutions d'agents hématopoïétiques, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
Valeur marchande mondiale (2025):45,00 milliards de dollars
Valeur marchande prévue (2033) :80,25 milliards de dollars
Prévisions CAGR (2026-2033):7.50%
Quelles sont les principales ventes d'agents hématopoïétiques
- Les agents hématopoïétiques sont de plus en plus essentiels en oncologie, en hématologie et en prise en charge du cancer en raison de leur rôle dans la stimulation de la production de globules rouges et blancs, l'amélioration du rétablissement du patient et la réduction des complications associées à la chimiothérapie et aux troubles de la moelle osseuse.
- La demande croissante d'agents hématopoïétiques est principalement alimentée par l'augmentation de la prévalence du cancer, de l'anémie et des maladies rénales chroniques, ainsi que par le recours croissant à la chimiothérapie et l'adoption croissante de produits biologiques de soins de soutien en milieu hospitalier.
- L'Amérique du Nord a dominé le marché des agents hématopoïétiques avec la plus grande part de revenus de 42,8 % en 2025, caractérisée par une infrastructure de soins de santé avancée, une forte adoption de traitements oncologiques, des dépenses élevées en soins de santé et la présence de grandes sociétés pharmaceutiques, les États-Unis connaissant une forte croissance des traitements hématologiques due à l'augmentation de l'incidence du cancer et à l'utilisation accrue de facteurs de croissance biologiques.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des agents hématopoïétiques au cours de la période de prévision en raison de l'augmentation du fardeau du cancer, de l'amélioration de l'infrastructure des soins de santé, de la sensibilisation accrue aux thérapies de soutien et de l'élargissement de l'accès aux médicaments biologiques dans les économies émergentes.
- Les agents du segment de l'anémie ont dominé la plus grande part des revenus du marché de 54,3 % en 2025, en raison de la forte prévalence mondiale de l'anémie causée par la carence en fer, les maladies chroniques et les troubles nutritionnels.
Portée du rapport et segmentation du marché des agents hématopoïétiques
|
Attributs |
Agents hématopoïétiques Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des agents hématopoïétiques
(en milliers de dollars)Accent croissant sur la médecine de précision et les innovations thérapeutiques ciblées(en milliers de dollars)
- Une tendance importante et en évolution rapide sur le marché mondial des agents hématopoïétiques est l'importance croissante accordée à la médecine de précision et aux innovations thérapeutiques ciblées visant à améliorer les résultats des maladies hématologiques et à réduire au minimum les complications liées au traitement.
- Les entreprises pharmaceutiques se concentrent de plus en plus sur le développement d'agents hématopoïétiques de prochaine génération, y compris les agents stimulant l'érythropoïèse (ESA), les facteurs stimulant la colonie (FSC) et les agonistes des récepteurs de la thrombopoïétine qui assurent une gestion plus ciblée et plus efficace des troubles liés au sang
- Par exemple, les progrès en cours dans les domaines des produits biologiques et de la technologie de l'ADN recombinant permettent la mise au point de traitements hématopoïétiques plus sûrs et plus efficaces, avec une efficacité accrue et une immunogénicité réduite.
- L'intégration des diagnostics à base de biomarqueurs appuie davantage les approches de traitement personnalisées en aidant les cliniciens à déterminer le dosage optimal, à prévoir la réponse au traitement et à réduire les effets indésirables chez les patients atteints d'anémie, de neutropénie et de thrombopénie.
- En outre, l'adoption croissante de systèmes avancés de distribution de médicaments améliore l'efficacité du traitement, la conformité des patients et les résultats thérapeutiques dans des conditions hématologiques chroniques
- L'augmentation des activités de recherche clinique et l'élargissement des approbations réglementaires pour les nouvelles thérapies hématopoïétiques accélèrent l'innovation et élargissent le paysage thérapeutique à l'échelle mondiale
- Cette évolution vers des produits biologiques ciblés, une médecine personnalisée et des formulations thérapeutiques avancées transforme considérablement le marché des agents hématopoïétiques et améliore les résultats des soins aux patients dans le monde entier
Dynamique du marché des agents hématopoïétiques
Chauffeur
Besoin de croissance en raison de la prévalence croissante des troubles du sang et de l'augmentation des traitements oncologiques
- La prévalence croissante de troubles liés au sang tels que l'anémie, la neutropénie, la thrombocytopénie et la suppression de la moelle osseuse est un facteur majeur de la croissance du marché mondial des agents hématopoïétiques
- L'incidence croissante du cancer et l'utilisation croissante de la chimiothérapie et de la radiothérapie augmentent considérablement la demande d'agents hématopoïétiques pour gérer la myélosuppression induite par le traitement et améliorer les résultats de récupération des patients
- Par exemple, la charge mondiale croissante du cancer a conduit à une utilisation accrue des thérapies de soutien, y compris les ASE et les CCA, pour réduire les risques d'infection et améliorer la qualité de vie des patients en oncologie
- En outre, la population vieillissante croissante, qui est plus sensible aux conditions hématologiques chroniques et au déclin du système immunitaire, contribue à l'augmentation de la demande de traitements hématopoïétiques.
- Les progrès de la biotechnologie et de la recherche pharmaceutique permettent de mettre au point des agents hématopoïétiques plus efficaces et plus sûrs avec des profils thérapeutiques améliorés et des effets secondaires réduits.
- De plus, l'augmentation des dépenses de soins de santé, l'amélioration de l'accès aux services de diagnostic et la sensibilisation accrue au traitement précoce des troubles du sang favorisent la croissance du marché mondial.
- Les initiatives gouvernementales soutenant le traitement des maladies rares et les soins oncologiques contribuent également à l'expansion du marché des agents hématopoïétiques dans les régions développées et émergentes.
Restriction/Défi
(en milliers de dollars)Coûts de traitement élevés et préoccupations liées à la sécurité(en milliers de dollars)
- Le coût élevé associé aux thérapies hématopoïétiques avancées, en particulier les produits biologiques et les formulations à longue durée d'action, demeure un défi important qui freine la croissance du marché des agents hématopoïétiques.
- Les besoins de traitement à long terme pour les troubles sanguins chroniques et les complications liées au cancer peuvent imposer des charges financières importantes aux patients et aux systèmes de santé, en particulier dans les pays à faible revenu et à revenu intermédiaire.
- Par exemple, certains agents stimulant l'érythropoïèse et certains facteurs stimulant les colonies entraînent des coûts de production élevés, ce qui peut limiter l'accessibilité et l'accessibilité pour une grande population de patients.
- En outre, les problèmes de sécurité associés à l'utilisation à long terme d'agents hématopoïétiques, tels que l'augmentation du risque d'événements thromboemboliques ou la stimulation potentielle de la progression tumorale dans certains cas, peuvent limiter leur adoption généralisée.
- La nécessité d'une surveillance continue, d'ajustements posologiques et d'une surveillance clinique stricte accroît également la complexité de la gestion du traitement et augmente l'utilisation des ressources en soins de santé
- En outre, la variabilité des polices de remboursement et une couverture d'assurance limitée pour certaines thérapies hématopoïétiques peuvent restreindre l'accès des patients dans plusieurs régions
- Pour soutenir la croissance à long terme du marché mondial des agents hématopoïétiques, il sera essentiel de relever ces défis grâce à la mise au point de médicaments rentables, à l'amélioration des profils d'innocuité, à l'amélioration des lignes directrices cliniques et à un soutien accru au remboursement.
Comment le marché des agents hématopoïétiques est-il segmenté
Le marché est segmenté en fonction de la classe, des indications, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par classe
Sur la base de la classe, le marché des agents hématopoïétiques est segmenté en agents d'anémie, facteurs de croissance hématopoïétiques et autres. Les agents du segment de l'anémie ont dominé la plus grande part des revenus du marché de 54,3 % en 2025, en raison de la forte prévalence mondiale de l'anémie causée par la carence en fer, les maladies chroniques et les troubles nutritionnels. Ces agents, y compris les suppléments de fer, les agents stimulant l'érythropoïèse et les thérapies à base de vitamines, sont largement utilisés dans la pratique clinique courante pour rétablir les niveaux d'hémoglobine et améliorer le transport de l'oxygène. Une sensibilisation accrue au diagnostic précoce de l'anémie et à l'augmentation des programmes de dépistage contribue de façon significative à la croissance des segments. Les médecins prescrivent fréquemment des agents de gestion de l'anémie pour les soins de soutien à long terme dans les maladies rénales chroniques et l'anémie liée au cancer. En outre, l'élargissement de l'accès aux soins de santé dans les régions en développement et l'amélioration de la disponibilité des formulations génériques renforcent l'expansion du marché. L'augmentation du fardeau des troubles liés au mode de vie et de l'anémie associée à la grossesse soutient également la domination de segment à l'échelle mondiale.
Le segment des facteurs de croissance hématopoïétiques devrait connaître le taux de croissance le plus rapide de 22,8 % entre 2026 et 2033, en raison de l'utilisation croissante en oncologie, des troubles de la moelle osseuse et du soutien à la récupération post-chimiothérapie. Ces agents stimulent la production de cellules sanguines et sont largement utilisés dans la gestion de la neutropénie et de la thrombopénie chez les patients cancéreux. La prévalence croissante du cancer et le recours accru à la chimiothérapie et à la radiothérapie contribuent de façon significative à la croissance segmentaire. De plus, les progrès dans la technologie de l'ADN recombinant et le développement de médicaments biologiques accélèrent l'adoption. La préférence clinique croissante pour les thérapies ciblées et les produits biologiques de soins de soutien augmente encore la demande. L'expansion de la recherche en médecine régénératrice et en hématologie devrait également entraîner une expansion à long terme du marché.
- Par indications
Sur la base des indications, le marché des agents hématopoïétiques est segmenté en anémie ferriprive, anémie mégaloblastique, troubles des facteurs de croissance hématopoïétiques, et d'autres. Le segment de l'anémie ferriprive détenait la plus grande part du marché en 2025, soit 47,6 %, en raison de sa forte prévalence mondiale dans tous les groupes d'âge, en particulier chez les femmes, les enfants et les personnes âgées. L'anémie de carence en fer est généralement associée à une mauvaise nutrition, une perte de sang chronique et une demande physiologique accrue. La sensibilisation accrue à l'égard des programmes de diagnostic précoce et de dépistage systématique appuie de façon significative la croissance des segments à l'échelle mondiale. Les médecins prescrivent largement des thérapies par voie orale et parentérale comme options de traitement de première ligne. De plus, les programmes gouvernementaux d'amélioration de la nutrition et les initiatives d'enrichissement renforcent la demande du marché. L'augmentation de l'accès aux soins de santé et la disponibilité de suppléments de fer rentables contribuent à la domination du segment.
Le segment des troubles des facteurs de croissance hématopoïétiques devrait connaître le TCAC le plus rapide de 23,2 % entre 2026 et 2033, en raison de l'incidence croissante de la suppression de la moelle osseuse et des troubles sanguins induits par la chimiothérapie. L'utilisation croissante de produits biologiques comme l'érythropoïétine et des facteurs stimulant la colonie améliore considérablement les résultats des patients. Les progrès réalisés dans le domaine de la biotechnologie et l'expansion des protocoles de traitement en oncologie appuient davantage la croissance des segments. La prévalence croissante du cancer et des troubles hématologiques accélère la demande de thérapies hématopoïétiques ciblées. On s'attend également à ce que l'adoption croissante de traitements de soutien dans les hôpitaux et les centres spécialisés stimule l'expansion du marché au cours de la période de prévision.
- Par voie d'administration
Sur la base de la voie d'administration, le marché des agents hématopoïétiques est segmenté en produits oraux, parentéraux et autres. Le segment oral a dominé la plus grande part du marché de 51,8 % en 2025, en raison de l'utilisation généralisée de suppléments de fer oraux, de vitamines et de médicaments de gestion de l'anémie. L'administration orale est fortement préférée en raison de la facilité d'utilisation, de la rentabilité et de la forte conformité des patients au traitement à long terme. L'augmentation de la prévalence des cas d'anémie légère à modérée gérés par les soins ambulatoires contribue de façon significative à la croissance du segment. Les médecins prescrivent généralement des agents hématopoïétiques oraux comme traitement de première ligne pour la carence en fer et l'anémie nutritionnelle. En outre, l'augmentation de la disponibilité de formulations en vente libre favorise l'expansion du marché. La sensibilisation accrue aux soins préventifs et aux suppléments de routine renforce également la demande mondiale.
On prévoit que le segment parentéral sera témoin du TCAC le plus rapide de 22,5% entre 2026 et 2033, en raison de l'utilisation croissante de la ferthérapie intraveineuse et des facteurs de croissance hématopoïétiques injectables. L'administration parentérale est préférée dans les cas d'anémie sévère, chez les patients atteints d'une maladie rénale chronique et chez les personnes ayant une mauvaise absorption gastro-intestinale. Les progrès des technologies de perfusion et l'amélioration des profils de sécurité des préparations injectables favorisent la croissance des segments. En outre, l'augmentation des admissions à l'hôpital pour les maladies chroniques et les traitements oncologiques accélère encore l'adoption. On s'attend également à ce que la demande croissante de réponse thérapeutique rapide et d'amélioration des résultats chez les patients stimule l'expansion du segment au cours de la période de prévision.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des agents hématopoïétiques est segmenté en hôpitaux, soins à domicile, centres spécialisés, etc. En 2025, le segment des hôpitaux a représenté la plus grande part des revenus du marché, soit 49,1 %, en raison du volume élevé de diagnostics d'anémie, de traitements contre le cancer et de la gestion des maladies chroniques en milieu hospitalier. Les hôpitaux sont les principaux centres d'administration d'agents hématopoïétiques injectables et de gestion des cas graves nécessitant une surveillance continue. L'augmentation de la prévalence du cancer et des maladies rénales chroniques contribue de façon significative à la croissance du segment mondial. De plus, les hôpitaux offrent des installations de diagnostic avancées et des services d'hématologie spécialisés, assurant ainsi des résultats de traitement efficaces. Les investissements publics dans l'infrastructure de soins de santé et l'expansion des centres de soins tertiaires soutiennent davantage la domination du marché. La disponibilité de professionnels de la santé qualifiés et de systèmes de traitement intégrés renforce également l'adoption des soins hospitaliers.
Le segment des centres spécialisés devrait connaître le TCAC le plus rapide (21,9 %) de 2026 à 2033, en raison de la demande croissante de services spécialisés en hématologie et en oncologie. Ces centres offrent un traitement ciblé pour les troubles du sang en utilisant des approches thérapeutiques avancées et une médecine personnalisée. La préférence croissante pour les soins ambulatoires spécialisés et la réduction du fardeau hospitalier contribuent à la croissance du segment. De plus, l'expansion des cliniques spécialisées privées et la sensibilisation accrue aux thérapies ciblées accélèrent encore l'adoption. Les progrès technologiques dans les modalités de diagnostic et de traitement appuient également l'expansion du marché au cours de la période de prévision.
- Par canal de distribution
Sur la base du canal de distribution, le marché des agents hématopoïétiques est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. Le segment des pharmacies hospitalières détenait la plus grande part du marché en 2025, soit 52,4 %, en raison de la forte utilisation d'agents hématopoïétiques sur ordonnance en milieu hospitalier. Les pharmacies hospitalières jouent un rôle crucial dans la distribution de traitements injectables, de produits biologiques et d'anémie à coût élevé sous surveillance médicale. L'augmentation des taux d'hospitalisation pour les maladies chroniques et les traitements oncologiques contribue de façon significative à la croissance des segments. De plus, les systèmes intégrés de pharmacies hospitalières assurent une bonne gestion des médicaments et la sécurité des patients. Les politiques de remboursement favorables pour les thérapies administrées par les hôpitaux renforcent encore la domination du segment mondial. L'expansion de l'infrastructure des soins de santé et la demande croissante de traitements spécialisés soutiennent également l'expansion du marché.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide (23,6 %) de 2026 à 2033, grâce à la numérisation rapide des soins de santé et à la préférence croissante pour l'accès pratique aux médicaments. Les plateformes en ligne offrent des avantages tels que la livraison à domicile, les recharges par abonnement et les prix concurrentiels pour les médicaments de gestion de l'anémie à long terme. La pénétration croissante de l'internet et l'utilisation des smartphones favorisent de façon significative l'adoption de services de pharmacopée électronique. Les patients préfèrent de plus en plus les canaux en ligne pour les ordonnances répétées en raison de la commodité et des économies. De plus, les cadres réglementaires et les progrès dans les écosystèmes de soins de santé numériques accélèrent la croissance du marché mondial.
Quelle région détient la plus grande part du marché des agents hématopoïétiques
- L'Amérique du Nord a dominé le marché des agents hématopoïétiques avec la plus grande part de revenus de 42,8 % en 2025, caractérisée par des infrastructures de soins de santé avancées, une forte adoption de traitements oncologiques, des dépenses élevées en soins de santé et la présence de grandes entreprises pharmaceutiques. La région connaît une croissance importante des traitements d'hématologie et d'oncologie, en raison de l'incidence croissante du cancer et de l'utilisation croissante de facteurs de croissance biologique et de thérapies de soutien.
- La croissance du marché est également soutenue par la demande croissante de soins avancés contre le cancer, l'adoption croissante de produits biologiques ciblés et de solides activités de recherche clinique axées sur les troubles hématopoïétiques et les traitements de soutien en oncologie. De plus, des cadres de remboursement favorables et un accès rapide à des thérapies innovantes accélèrent l'expansion du marché en Amérique du Nord
- La présence de fabricants pharmaceutiques de premier plan, de réseaux hospitaliers bien établis et de solides investissements en R-D dans l'hématologie et l'oncologie continue de renforcer la position de leader nord-américaine sur le marché des agents hématopoïétiques
Aperçu du marché des agents hématopoïétiques américains
Le marché américain des agents hématopoïétiques a remporté la plus grande part des revenus en 2025 en Amérique du Nord, alimentée par le fardeau croissant du cancer et des troubles liés au sang, ainsi que par l'adoption de facteurs de croissance biologiques et de thérapies hématopoïétiques. Le pays connaît une croissance considérable des traitements de soutien en oncologie, appuyés par l'augmentation des essais cliniques et des approbations réglementaires rapides pour les médicaments biologiques innovants. De plus, de fortes dépenses en soins de santé, une infrastructure de traitement avancée et l'intégration croissante de la médecine de précision en oncologie contribuent grandement à l'expansion du marché aux États-Unis.
Perspectives du marché des agents hématopoïétiques en Europe
Le marché européen des agents hématopoïétiques devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation de la prévalence du cancer et de la demande croissante de thérapies de soutien de pointe. La région bénéficie de systèmes de santé solides, de cadres réglementaires favorables aux médicaments biologiques et d'investissements accrus dans la recherche en oncologie. En outre, l'adoption croissante de biosimilaires et l'élargissement de l'accès aux traitements hématologiques favorisent la croissance du marché en Europe.
Aperçu du marché des agents hématopoïétiques au Royaume-Uni
Le marché des agents hématopoïétiques du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation de l'incidence du cancer et de l'utilisation croissante de traitements d'oncologie de soutien. Le pays appuie l'adoption de thérapies hématopoïétiques par le biais d'un système de santé public fort et de l'accent croissant mis sur l'amélioration des résultats des soins contre le cancer. De plus, l'augmentation des activités de recherche clinique et l'élargissement de l'accès aux médicaments biologiques contribuent à la croissance du marché au Royaume-Uni.
Allemagne Agents hématopoïétiques Aperçu du marché
Le marché allemand des agents hématopoïétiques devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par une infrastructure d'oncologie avancée et une forte importance accordée aux thérapies biologiques innovantes. Allemagne L'industrie pharmaceutique robuste et l'adoption croissante de traitements de soutien en hématologie et oncologie soutiennent l'expansion du marché. De plus, l'augmentation des investissements dans la recherche sur le cancer et l'augmentation de la disponibilité de biosimilaires améliorent l'accessibilité au traitement partout au pays.
Aperçu du marché des agents hématopoïétiques en Asie et dans le Pacifique
On s'attend à ce que le marché des agents hématopoïétiques de l'Asie et du Pacifique soit la région qui connaît la croissance la plus rapide au cours de la période prévue en raison de l'augmentation du fardeau du cancer, de l'amélioration de l'infrastructure des soins de santé, de la sensibilisation accrue aux thérapies de soutien et de l'élargissement de l'accès aux médicaments biologiques dans les économies émergentes. Le développement rapide des soins de santé dans des pays comme la Chine, l'Inde et le Japon permet une plus grande disponibilité des traitements hématologiques. En outre, les initiatives gouvernementales croissantes visant à améliorer les soins de santé contre le cancer et à accroître les dépenses de santé stimulent la croissance du marché régional.
Aperçu du marché japonais des agents hématopoïétiques
Le marché japonais des agents hématopoïétiques prend de l'ampleur en raison du vieillissement de la population, de l'augmentation de la prévalence du cancer et du système de santé avancé. Japon L'accent mis sur la médecine de précision et les thérapies biologiques soutient l'adoption d'agents hématopoïétiques dans les soins d'oncologie et d'hématologie. De plus, l'augmentation de la disponibilité d'options de traitement avancées et l'augmentation de la recherche clinique dans le domaine des soins de soutien au cancer contribuent à l'expansion du marché.
Chine Agents hématopoïétiques Aperçu du marché
En 2025, le marché chinois des agents hématopoïétiques a représenté la plus grande part des revenus du marché en Asie-Pacifique, attribuable à l'augmentation du fardeau du cancer dans le pays, à l'expansion de l'infrastructure des soins de santé et à l'amélioration de l'accès aux thérapies biologiques. La Chine connaît une forte croissance de l'adoption de traitements en oncologie et en hématologie, soutenue par l'augmentation des investissements dans les soins de santé et l'expansion des réseaux hospitaliers. De plus, les initiatives gouvernementales visant à améliorer les soins contre le cancer, ainsi que la disponibilité accrue de médicaments biologiques abordables, sont des facteurs clés de la croissance du marché au pays.
Quelles sont les meilleures entreprises du marché des agents hématopoïétiques
L'industrie des agents hématopoïétiques est principalement dirigée par des entreprises bien établies, notamment :
- Amgen Inc. (États-Unis)
- Pfizer Inc. (États-Unis)
- Novartis AG (Suisse)
- Hoffmann-La Roche Ltd. (Suisse)
- Johnson & Johnson (États-Unis)
- Sanofi (France)
- Bristol Myers Squibb (États-Unis)
- Merck & Co., Inc. (États-Unis)
- AbbVie Inc. (États-Unis)
- AstraZeneca (Royaume-Uni)
- GSK plc (Royaume-Uni)
- Takeda Pharmaceutical Company Limited (Japon)
- Kyowa Kirin Co., Ltd. (Japon)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Cipla Limited (Inde)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Laboratories Reddy's Ltd. (Inde)
- Viatris Inc. (États-Unis)
- Biocon Limited (Inde)
- Groupe Sandoz AG (Suisse)
Quels sont les derniers développements sur le marché des agents hématopoïétiques
- En mars 2021, FibroGen et AstraZeneca ont fait face à des revers réglementaires lorsque la FDA des États-Unis a émis une lettre de réponse complète pour le roxadustat, un inhibiteur de l'hydroxylase de prolyle (HIF-PHI) de première classe induisant une hypoxie orale pour une anémie rénale chronique. La décision a influé sur le paysage concurrentiel des thérapies stimulant l'érythropoïèse à l'échelle mondiale
- En août 2021, la FDA des États-Unis a rejeté l'approbation de roxadustat pour l'anémie dans les maladies rénales chroniques, renforçant ainsi la dépendance continue à l'égard d'agents stimulant l'érythropoïèse (ESA) tels que l'époétine alfa et la darbepoetin alfa dans les protocoles de traitement mondiaux.
- En février 2023, la FDA des États-Unis a approuvé Jesduvroq (daprodustat), le premier inhibiteur de l'hydroxylase de prolyl (HIF-PHI) induit par hypoxie orale pour l'anémie due à une maladie rénale chronique chez les patients dialysés, marquant un déplacement important des agents stimulant l'érythropoïèse injectable
- En novembre 2023, la FDA des États-Unis a approuvé Ryzneuta (efbemalenograstim alfa-vuxw), un facteur stimulant les colonies de granulocytes à longue durée d'action (G-CSF), afin de réduire l'incidence de l'infection chez les patients atteints de neutropénie induite par la chimiothérapie. Cela a élargi le marché des facteurs de croissance hématopoïétiques à longue durée d'action
- En mars 2024, l'Agence européenne des médicaments a approuvé l'efbemalenograstim alfa, augmentant encore la disponibilité des thérapies G-CSF à longue durée d'action utilisées pour stimuler la production de neutrophiles chez les patients traités par chimiothérapie
- En juin 2024, la FDA des États-Unis a approuvé l'imetelstat (Rytelo) pour le traitement de l'anémie transfusionnelle dans les syndromes myélodysplasiques à faible risque (SMD), représentant un inhibiteur de la télomérase de première classe qui cible l'hématopoïèse anormale
- En mai 2025, la FDA des États-Unis a approuvé l'expansion du belzutifan (Welireg) pour d'autres indications oncologiques, mettant en évidence l'intégration croissante de modulateurs de voie induisant l'hypoxie dans les écosystèmes de soins de soutien hématologiques et anémiques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











