Marché mondial de l’hémophilie B, par médicaments (concentré de facteur de coagulation dérivé du plasma, concentrés de facteur de coagulation recombinant, desmopressine, autres), traitement (à la demande, prophylaxie ), voie d’administration (orale, injectable), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) – Tendances et prévisions de l’industrie jusqu’en 2029.
Quelle est la taille du marché et le taux de croissance de l'hémophilie B
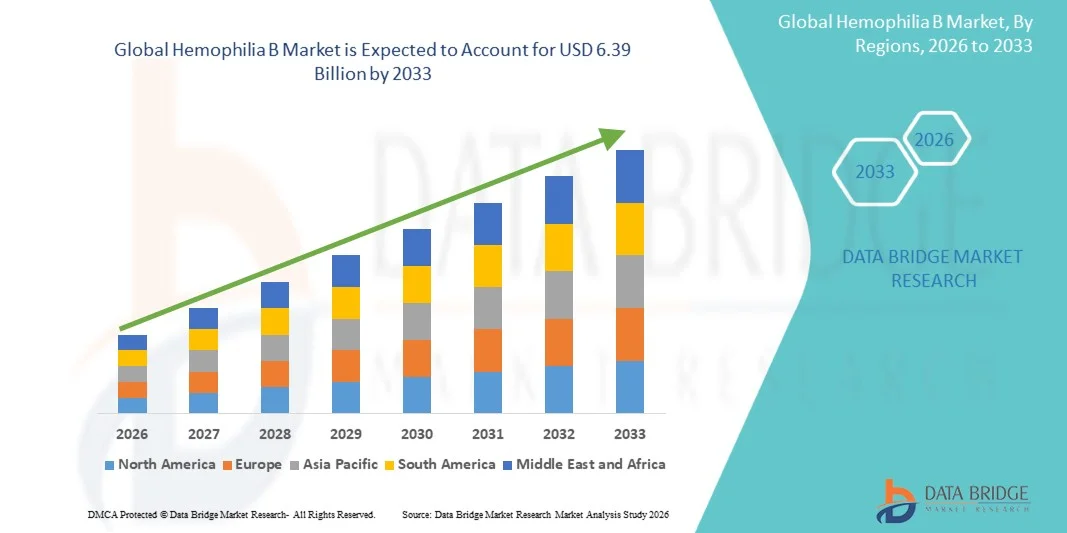
- Selon Data Bridge études de marché Analyse hémophilie mondiale La taille du marché a été évaluée à3,21 milliards de dollars en 2025et devrait atteindre6,39 milliards de dollars en 2033, à unTCAC de 9,00%pendant la période de prévision
- La croissance du marché est principalement attribuable à l'augmentation de la prévalence de l'hémophilie B et aux progrès continus dans les options thérapeutiques, y compris les thérapies de demi-vie prolongées de facteur IX et les thérapies émergentesthérapies génétiques, qui améliorent considérablement les résultats des patients et réduisent la charge de traitement
- En outre, la sensibilisation croissante, l'amélioration des taux de diagnostic et la demande croissante de solutions thérapeutiques à long terme, efficaces et pratiques placent les thérapies avancées comme la norme de soins préférée. Ces facteurs combinés accélèrent l'adoption de traitements innovants pour l'hémophilie B, ce qui stimule considérablement la croissance du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):3,21 milliards de dollars
- Valeur marchande prévue (2033) :6,39 milliards de dollars
- Prévisions CAGR (2026-2033):9.00%
Quels sont les principaux débouchés du marché de l'hémophilie B
- L'hémophilie B, un trouble hémorragique génétique rare causé par une carence en facteur IX de coagulation, nécessite une prise en charge tout au long de la vie au moyen de thérapies de remplacement et d'approches de traitement avancées, ce qui en fait un segment essentiel du marché des thérapies pour maladies rares dans les systèmes de santé développés et émergents.
- L'augmentation de la demande de traitements contre l'hémophilie B est principalement attribuable à l'augmentation des taux de diagnostic, à l'augmentation des programmes de sensibilisation et aux avancées importantes dans les options de traitement, comme les produits de demi-vie prolongée IX et les thérapies géniques novatrices visant à réduire la fréquence des traitements et à améliorer la qualité de vie des patients.
- L'Amérique du Nord a dominé le marché de l'hémophilie B avec la plus grande part des revenus de 40,7 % en 2025, caractérisée par des infrastructures de soins de santé avancées, de solides cadres de remboursement et l'adoption rapide de nouvelles thérapies.biopharmaceutiqueles entreprises et l'adoption accrue de thérapies génétiques à coût élevé
- L'Asie-Pacifique devrait être la région ayant connu la croissance la plus rapide sur le marché de l'hémophilie B au cours de la période de prévision en raison de l'amélioration de l'accès aux soins de santé, de la sensibilisation accrue aux troubles hémorragiques rares et de l'intensification des initiatives gouvernementales visant à appuyer le diagnostic et le traitement dans des pays comme la Chine et l'Inde.
- Le segment de la prophylaxie a dominé le marché de l'hémophilie B avec une part de marché de 44,2 % en 2025, en raison de son efficacité à prévenir les épisodes hémorragiques, à réduire les complications à long terme et de son adoption croissante en tant que norme de soins sur demande.
Portée du rapport et segmentation du marché de l'hémophilie B
|
Attributs |
Hémophilie B Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du marché de l'hémophilie B
Progrès dans la thérapie génique et les traitements prolongés de demi-vie
- Une tendance significative et accélérée sur le marché mondial de l'hémophilie B est l'évolution rapide de la thérapie génique et des traitements de demi-vie prolongée du facteur IX, qui transforment la gestion des maladies et améliorent les résultats à long terme des patients dans l'ensemble des systèmes de santé.
- Par exemple, des thérapies telles qu'Hemgenix ont démontré le potentiel de fournir une expression à long terme du facteur IX avec une seule administration, réduisant ou éliminant le besoin de perfusions fréquentes. De même, les produits de demi-vie prolongée tels qu'Alprolix offrent une protection prolongée contre les épisodes hémorragiques
- Ces innovations permettent de réduire la fréquence des traitements, d'améliorer l'adhésion et la qualité de vie des patients. En outre, les approches de thérapie génique visent à s'attaquer à la cause fondamentale de l'hémophilie B en introduisant des copies fonctionnelles du gène défectueux, offrant la possibilité de bénéfices thérapeutiques à long terme ou permanents
- L'intégration de technologies biologiques et génétiques de pointe dans les protocoles de traitement facilite une gestion plus personnalisée et plus efficace des maladies. Grâce à des centres de traitement spécialisés, les patients peuvent accéder à des thérapies innovantes parallèlement à des soins complets, créant ainsi un écosystème de traitement plus optimisé et mieux coordonné.
- Cette tendance vers des thérapies plus efficaces, durables et centrées sur le patient modifie fondamentalement les attentes et les résultats cliniques. Par conséquent, des entreprises comme CSL Behring développent des thérapies de nouvelle génération axées sur l'efficacité à long terme et la réduction du fardeau thérapeutique
- La demande de traitements avancés de l'hémophilie B qui offrent une efficacité durable et une fréquence de dosage réduite augmente rapidement dans les systèmes de soins de santé mondiaux, les patients et les fournisseurs de soins privilégiant de plus en plus les résultats cliniques améliorés et la commodité
Dynamique du marché de l'hémophilie B
Chauffeur
Taux de diagnostic et demande de produits thérapeutiques avancés
- L'augmentation des taux de diagnostic des troubles hémorragiques rares, associée à la demande croissante d'options de traitement avancées et durables, est un facteur important de la demande accrue de thérapies Hemophilia B
- Par exemple, ces dernières années, la Fédération mondiale de l'hémophilie a élargi les registres mondiaux et les initiatives de sensibilisation, ce qui a permis d'améliorer l'identification et l'accès aux traitements pour les patients. De telles stratégies de la part des principales organisations devraient stimuler la croissance du marché de l'hémophilie B au cours de la période de prévision.
- À mesure que les systèmes de soins de santé améliorent les capacités de dépistage et de diagnostic, un plus grand nombre de patients sont identifiés à des stades antérieurs, ce qui accroît la demande d'options de traitement prophylactique et curatif efficaces.
- De plus, l'adoption croissante de thérapies géniques et de produits de demi-vie prolongées de facteur IX fait des thérapies avancées une partie intégrante des stratégies de traitement, offrant une efficacité accrue et une fréquence de traitement réduite.
- L'investissement croissant des grandes entreprises biopharmaceutiques dans la recherche et le développement sur les maladies rares accélère considérablement l'innovation et élargit la gamme des thérapies avancées de l'hémophilie B
- En outre, des politiques gouvernementales favorables, des désignations de médicaments orphelins et des mesures d'incitation réglementaire encouragent le développement et la commercialisation de nouveaux traitements, ce qui stimule l'expansion générale du marché.
- La nécessité de gérer les maladies à long terme, de réduire les épisodes hémorragiques et d'améliorer la qualité de vie sont des facteurs clés qui propulsent l'adoption de thérapies innovantes sur les marchés des soins de santé développés et émergents. La tendance vers la médecine personnalisée et les centres de soins spécialisés contribue en outre à la croissance du marché
Restriction/Défi
Coûts de traitement élevés et accessibilité limitée dans les régions émergentes
- Les préoccupations entourant le coût élevé des thérapies avancées, y compris la thérapie génique et les produits biologiques, posent un défi important à une plus grande pénétration du marché. Comme ces traitements nécessitent des investissements substantiels, l'accessibilité demeure un obstacle majeur pour de nombreux systèmes de santé et patients.
- Par exemple, des thérapies géniques à coût élevé telles que Hemmenix ont soulevé des préoccupations concernant le remboursement et l'accessibilité, en particulier dans les pays à faible revenu et à revenu intermédiaire.
- Pour élargir l'accès des patients, il est essentiel de relever ces défis liés aux coûts au moyen de stratégies de tarification, de cadres de remboursement et d'un soutien gouvernemental. Des entreprises comme Pfizer mettent l'accent sur l'élargissement des programmes d'accès et des collaborations pour améliorer la disponibilité des traitements. En outre, une infrastructure de diagnostic limitée dans certaines régions peut retarder le début du traitement, ce qui limite encore la croissance du marché.
- Alors que la sensibilisation et les investissements dans les soins de santé augmentent, les disparités dans l'accès aux thérapies avancées persistent, en particulier dans les régions en développement où les ressources en soins de santé sont limitées
- La méconnaissance et le sous-diagnostic de l'hémophilie B dans les régions à faible revenu continuent de restreindre l'intervention précoce et l'accès aux traitements appropriés, ce qui entrave le potentiel de croissance du marché.
- En outre, la complexité de l'administration de la thérapie génique et l'exigence d'infrastructures de soins de santé spécialisées créent des défis logistiques et opérationnels pour une adoption généralisée dans toutes les régions.
- Surmonter ces défis en améliorant l'infrastructure des soins de santé, en appuyant les politiques et en apportant des innovations de traitement rentables sera vital pour une croissance soutenue du marché.
Comment le marché de l'hémophilie B est-il segmenté
Le marché est segmenté en fonction des médicaments, du traitement, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par les drogues
Sur la base des médicaments, le marché de l'hémophilie B est segmenté en concentré de facteur de coagulation dérivé du plasma, concentré de facteur de coagulation recombinant, desmopressine et autres. Le segment concentré du facteur de coagulation recombinant a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison de leur profil de sécurité supérieur, de la réduction du risque d'infection par le sang et de l'adoption généralisée comme norme de soins. Ces produits, y compris les thérapies de demi-vie prolongées de facteur IX, offrent une efficacité accrue et une fréquence d'administration réduite, ce qui améliore la conformité des patients et les résultats du traitement. La préférence croissante pour les thérapies recombinantes par rapport aux solutions de remplacement dérivées du plasma est appuyée par des progrès technologiques et des approbations réglementaires solides. De plus, l'augmentation des investissements dans les produits biologiques et les innovations dans les thérapies de remplacement des facteurs renforce la domination de ce segment à l'échelle mondiale.
Le segment concentré de facteur de coagulation dérivé du plasma devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par une demande croissante dans les régions en développement où des options de traitement rentables sont essentielles. Ces thérapies demeurent essentielles dans les régions où l'accès aux produits biologiques avancés est limité, ce qui assure une couverture plus large des patients. De plus, l'amélioration des technologies de purification et des mesures de sécurité améliore la fiabilité des produits dérivés du plasma. Les initiatives gouvernementales visant à élargir l'accès aux médicaments essentiels et la sensibilisation accrue aux troubles hémorragiques contribuent également à la croissance de ce segment.
- Par traitement
Sur la base du traitement, le marché de l'hémophilie B est segmenté en prophylaxie et à la demande. Le segment de la prophylaxie a dominé le marché avec la plus grande part des revenus du marché de 44,2 % en 2025, en raison de son efficacité à prévenir les épisodes hémorragiques et les complications à long terme. La thérapie prophylactique est de plus en plus considérée comme la norme de soins, en particulier dans les systèmes de santé développés, en raison de sa capacité à améliorer la qualité de vie des patients et à réduire les hospitalisations. L'adoption de traitements prolongés de demi-vie en facteur IX a encore renforcé ce segment en réduisant la fréquence des injections et en améliorant l'adhésion. De plus, les données cliniques de plus en plus nombreuses qui appuient la prophylaxie précoce chez les patients pédiatriques stimulent sa généralisation.
Le segment à la demande devrait connaître le TCAC le plus rapide de 2026 à 2033, en raison de sa pertinence dans les régions où l'accès aux soins de santé est limité et où les coûts de traitement sont élevés. Le traitement à la demande offre une souplesse aux patients qui ne peuvent pas se permettre un traitement prophylactique continu. De plus, la sensibilisation et le diagnostic croissants dans les marchés émergents élargissent le bassin de patients en s'appuyant sur cette approche thérapeutique. La disponibilité de thérapies à action rapide et l'amélioration des infrastructures de soins de santé dans les pays en développement contribuent également à la croissance du segment.
- Par voie d'administration
Sur la base de la voie d'administration, le marché de l'hémophilie B est segmenté en voie orale et injectable. Le segment des produits injectables a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison de l'utilisation généralisée de thérapies de remplacement du facteur IX par voie intraveineuse. L'administration injectable demeure la méthode la plus efficace et la plus fiable pour administrer des facteurs de coagulation directement dans la circulation sanguine, assurant ainsi une action thérapeutique rapide. Le développement de demi-vies injectables prolongées a encore amélioré la commodité du patient en réduisant la fréquence des doses. De plus, la disponibilité de programmes d'injection à domicile et de formation a soutenu la prédominance continue de ce segment.
Le segment oral devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par des recherches en cours sur les traitements de remplacement non invasifs et les thérapies orales à base de gènes. Bien qu'elles soient actuellement limitées, les progrès réalisés dans le domaine des technologies de délivrance des médicaments devraient permettre d'offrir des options d'administration orale à l'avenir. La préférence croissante des patients pour des méthodes de traitement pratiques et sans douleur est également à l'origine de l'innovation dans ce segment. En outre, les entreprises pharmaceutiques investissent dans de nouvelles formulations pour améliorer la biodisponibilité et l'efficacité thérapeutique.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché de l'hémophilie B est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison de la disponibilité d'installations de traitement avancées, de professionnels de la santé qualifiés et de l'accès à des outils de diagnostic spécialisés. Les hôpitaux jouent un rôle crucial dans la gestion des cas graves, l'administration de thérapies complexes et la gestion des complications associées à l'hémophilie B. La présence d'équipes de soins multidisciplinaires et de protocoles de traitement complets renforce encore ce segment. De plus, des politiques de remboursement favorables dans les régions développées appuient l'adoption de traitements hospitaliers.
Le segment des soins à domicile devrait être témoin du TCAC le plus rapide de 2026 à 2033, en raison de la préférence croissante pour l'auto-administration et la commodité chez les patients. Le traitement à domicile réduit les visites à l'hôpital, réduit les coûts des soins de santé et améliore l'indépendance des patients. La disponibilité croissante de dispositifs de perfusion et de programmes de formation conviviaux permet aux patients de gérer efficacement leur état à la maison. De plus, les progrès en télémédecine et en télésurveillance appuient l'expansion des services de soins à domicile.
- Par canal de distribution
Sur la base du canal de distribution, le marché de l'hémophilie B est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. Le segment des pharmacies hospitalières a dominé le marché avec la plus grande part des revenus du marché en 2025, grâce à l'offre directe de thérapies spécialisées et à coût élevé par le biais des réseaux hospitaliers. Ces pharmacies assurent l'entreposage, la manipulation et l'administration des produits biologiques et des thérapies géniques, ce qui exige une stricte conformité réglementaire. La forte intégration des pharmacies hospitalières avec les centres de traitement renforce leur domination sur le marché. De plus, les cadres de remboursement favorisent souvent les canaux de distribution en milieu hospitalier.
Le segment des pharmacies en ligne devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par la numérisation croissante et l'adoption croissante du commerce électronique dans les soins de santé. Les plateformes en ligne offrent commodité, accessibilité et prix compétitifs, ce qui les rend attrayants pour les patients nécessitant une thérapie à long terme. L'expansion de l'infrastructure numérique de santé et l'amélioration des réseaux logistiques soutiennent encore cette croissance. En outre, la sensibilisation et l'acceptation croissantes des services pharmaceutiques en ligne contribuent à la demande croissante dans ce segment.
Quelle région détient la plus grande part du marché de l'hémophilie B
- L'Amérique du Nord a dominé le marché de l'hémophilie B avec la plus grande part de revenus de 40,7 % en 2025, caractérisée par des infrastructures de soins de santé avancées, de solides cadres de remboursement et l'adoption rapide de nouvelles thérapies
- Les patients et les fournisseurs de soins de santé de la région apprécient grandement la disponibilité de traitements novateurs tels que les produits de demi-vie prolongée IX et les thérapies génétiques, ainsi que les programmes de soins complets offerts par les centres de traitement spécialisés
- Cette large adoption est soutenue par des politiques de remboursement favorables, des dépenses de santé élevées et une forte présence debiopharmaceutiqueles entreprises, établissant des thérapies avancées de l'hémophilie B comme une approche de traitement préférée dans les hôpitaux et les soins à domicile
Aperçu du marché américain de l'hémophilie B
Le marché américain de l'hémophilie B a enregistré la plus grande part des revenus de 81 % en 2025 en Amérique du Nord, alimentée par la forte présence d'infrastructures de soins de santé de pointe et l'adoption rapide de thérapies innovatrices. Les patients et les fournisseurs de soins de santé accordent de plus en plus de priorité à la prise en charge des maladies à long terme par des produits de demi-vie et des thérapies génétiques. La préférence croissante pour les solutions de traitement à domicile, combinée à des cadres de remboursement robustes et à une couverture d'assurance, propulse le marché. De plus, l'avancement continu de la biotechnologie et l'augmentation des approbations de nouvelles thérapies contribuent de façon significative à l'expansion du marché.
Europe Hemophilia B Aperçu du marché
L'hémophilie européenne Le marché B devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison d'un solide soutien réglementaire et d'une attention accrue accordée à la gestion des maladies rares. L'augmentation des programmes de sensibilisation, conjuguée à l'amélioration de l'accès aux thérapies de pointe, favorise l'adoption des traitements de l'hémophilie B. Les systèmes de santé européens mettent également l'accent sur le diagnostic précoce et les soins prophylactiques pour améliorer les résultats des patients. La région connaît une croissance régulière dans les hôpitaux et les établissements de soins à domicile, les thérapies innovantes étant intégrées à la fois aux protocoles de traitement existants et aux nouvelles initiatives en matière de soins de santé.
Aperçu du marché britannique de l'hémophilie B
Le marché de l'hémophilie B au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la sensibilisation accrue aux troubles hémorragiques rares et de l'importance accordée au diagnostic et au traitement précoces. De plus, les programmes de santé appuyés par le gouvernement et les lignes directrices nationales en matière de traitement encouragent l'adoption de solutions thérapeutiques avancées. Le pays devrait continuer à stimuler la croissance du marché en mettant l'accent sur les soins axés sur les patients.
Allemagne Hémophilie B Aperçu du marché
Hémophilie allemande On s'attend à ce que le marché B se développe à un TCAC considérable au cours de la période de prévision, alimenté par l'adoption croissante de produits biologiques avancés et un financement solide des soins de santé. Allemagne Le système de santé bien développé, associé à son accent sur l'innovation et la recherche clinique, favorise l'adoption de nouvelles thérapies, en particulier dans les centres de traitement spécialisés. L'intégration de protocoles de traitement avancés et d'approches médicales personnalisées est également de plus en plus répandue, s' alignant sur le pays, se concentrant sur des soins de haute qualité pour les patients.
Aperçu du marché de l'hémophilie B en Asie-Pacifique
L'hémophilie Asie-Pacifique Le marché B est sur le point de croître au rythme le plus rapide du TCAC de 24 % au cours de la période de prévision de 2026 à 2033, en raison de l'amélioration des infrastructures de soins de santé, de la sensibilisation accrue à l'hémophilie B et de l'augmentation des initiatives gouvernementales dans des pays comme la Chine, le Japon et l'Inde. L'accent croissant de la région sur la gestion des maladies rares, appuyé par l'élargissement des capacités diagnostiques, est à l'origine de l'adoption des traitements de l'hémophilie B. De plus, à mesure que l'APAC renforce ses systèmes de santé et l'accès aux produits biologiques, la disponibilité des traitements s'étend à une population de patients plus vaste.
Aperçu du marché de l'hémophilie B au Japon
L'hémophilie japonaise Le marché B prend de l'ampleur grâce au système de santé avancé du pays, à de solides capacités de recherche et à une demande croissante de solutions thérapeutiques efficaces à long terme. Le marché japonais met l'accent sur la qualité des soins, et l'adoption de thérapies de pointe est motivée par une sensibilisation accrue et des taux de diagnostic. L'intégration de produits biologiques novateurs et de thérapies géniques dans les protocoles de traitement alimente la croissance. De plus, la population vieillissante du Japon est susceptible de stimuler la demande de services de santé améliorés et de solutions de gestion des maladies à long terme.
Inde Hemophilia B Aperçu du marché
L'hémophilie indienne Le marché B a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable à l'élargissement de l'accès aux soins de santé, à la sensibilisation accrue et à l'augmentation des taux de diagnostic. L'Inde est l'un des marchés émergents clés pour le traitement des maladies rares, et les thérapies Hemophilia B deviennent de plus en plus accessibles dans les hôpitaux et les centres spécialisés. La volonté de renforcer l'infrastructure des soins de santé et les programmes d'appui gouvernementaux, parallèlement à la disponibilité d'options de traitement rentables, sont des facteurs clés qui propulsent le marché indien.
Quelles sont les meilleures entreprises du marché de l'hémophilie B
L'industrie de l'hémophilie B est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc.(États-Unis)
- Novo Nordisk A/S(Danemark)
- CSL Behring LLC(États-Unis)
- Bayer AG(Allemagne)
- F. Hoffmann-La Roche Ltd.(Suisse)
- Sanofi (France)
- Takeda Pharmaceutical Company Limited (Japon)
- Grifols, S.A. (Espagne)
- Octapharma AG (Suisse)
- Kedrion S.p.A. (Italie)
- BioMarin Pharmaceutical Inc. (États-Unis)
- orphelin suédois Biovitrum AB (Suède)
- UniQure N.V. (Pays-Bas)
- Freeline Therapeutics Holdings plc (Royaume-Uni)
- Catalyst Biosciences, Inc. (États-Unis)
- Sangamo Therapeutics, Inc. (États-Unis)
- Alnylam Pharmaceuticals, Inc. (États-Unis)
- GC Biopharma Corp. (Corée du Sud)
- Emergent BioSolutions Inc. (États-Unis)
- Bio Products Laboratory Ltd (Royaume-Uni)
Quelles sont les évolutions récentes du marché mondial de l'hémophilie B
- En décembre 2025, CSL Behring a annoncé la publication de données cliniques sur cinq ans pour sa thérapie génique Hemenix, démontrant des taux de facteur IX soutenus et une réduction de 90% des taux de saignements, confirmant ainsi la durabilité et l'efficacité à long terme du traitement unique chez les patients atteints d'hémophilie B
- En septembre 2025, Pfizer a entrepris de vastes études de suivi et d'escalade de la dose pour ses candidats à la thérapie génique de l'hémophilie B, en mettant l'accent sur la sécurité à long terme, l'efficacité et des stratégies de dosage optimisées pour améliorer les résultats du traitement.
- En février 2025, Pfizer a annoncé la cessation de la commercialisation de son traitement génique par l'hémophilie B Beqvez en raison de la faible demande du marché, soulignant les défis en matière d'adoption malgré les récentes approbations réglementaires.
- En janvier 2025, plusieurs centres de soins de santé américains ont signalé une administration réussie de la thérapie génique Hemgenix à de nouveaux patients, marquant la poursuite de l'adoption dans le monde réel de la première thérapie génique unique approuvée pour l'hémophilie B et démontrant sa transition des essais cliniques à l'usage clinique courant.
- En juin 2024, le National Institute for Health and Care Excellence a approuvé l'utilisation d'Hemgenix au sein du NHS en Angleterre, permettant aux patients d'avoir accès à une thérapie génique transformatrice et marquant une étape importante dans l'adoption des traitements avancés de l'hémophilie B par les soins de santé publics.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.